


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-28 · Last reviewed 2026-08-28
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Die Expansion in den niederländischen Markt scheitert oft nicht an mangelnder Nachfrage, sondern an einem grundlegenden Missverständnis der lokalen Arbeitsrechts-Compliance. Für einen internationalen Unternehmer umfasst der Übergang von einer ausländischen Einheit zu einem niederländischen Arbeitgeber mehr als nur das Ausstellen von Verträgen. Sie erkennen wahrscheinlich, dass die Komplexität des niederländischen Arbeitsrechts und die Ungewissheit bezüglich der Sozialversicherungsbeiträge Ihre Wachstumspläne bremsen können. Die Remote-Verwaltung einer Belegschaft erfordert einen strukturierten Ansatz, um sicherzustellen, dass jede regulatorische Anforderung erfüllt wird, ohne dass eine physische lokale Präsenz erforderlich ist.
Dieser Leitfaden für 2026 bietet einen umfassenden verfahrenstechnischen Fahrplan für internationale Unternehmer zur Einrichtung einer gesetzeskonformen Personalstruktur. Wir skizzieren die genauen Schritte für ein effektives Payroll Management in den Niederlanden für ausländische Unternehmensstrukturen und stellen sicher, dass Sie Ihre Verpflichtungen bezüglich Lohnsteuern und Rentenbeiträgen verstehen. Sie erfahren, wie Sie die 30%-Regelung nutzen können, um die Steuerlast für hochqualifizierte Migranten zu senken, und lernen die spezifischen Voraussetzungen kennen, um ein von der IND anerkannter Referent zu werden. Dieser Artikel beschreibt den Übergang von der ersten Personalbeschaffung bis zur Aufrechterhaltung eines gesetzeskonformen Lohnbuchhaltungssystems, einschließlich des Wechsels zur Rabobank als Hausbank des Belastingdienst zum 1. Mai 2026.
Wichtigste Erkenntnisse
- Ermitteln Sie die am besten geeignete Personalstruktur, indem Sie die Direkteinstellung über eine Dutch BV mit Employer-of-Record-Modellen und legalen Payrolling-Strukturen vergleichen.
- Stellen Sie die Einhaltung des niederländischen Bürgerlichen Gesetzbuches sicher, indem Sie obligatorische Arbeitsvertragsbestandteile und Sozialversicherungsverpflichtungen für das Steuerjahr 2026 berücksichtigen.
- Nutzen Sie die 30%-Regelung und die IND-Anerkennung, um internationale Talente durch steueroptimierte Gehaltsstrukturen und beschleunigte Visumanträge anzuziehen.
- Richten Sie ein gesetzeskonformes System für das Payroll Management niederländischer Aktivitäten ausländischer Unternehmen ein, indem Sie sich gegen eine Gebühr von 85,15 € bei der Handelskammer registrieren und eine Arbeitgeber-Steuernummer beantragen.
- Nutzen Sie das Verfahren der legalisierten Vollmacht, um eine Dutch BV zu gründen und Personalangelegenheiten aus der Ferne ohne physische Anreise zu verwalten.
Strukturelle Optionen für die Einstellung von Personal in den Niederlanden als ausländisches Unternehmen
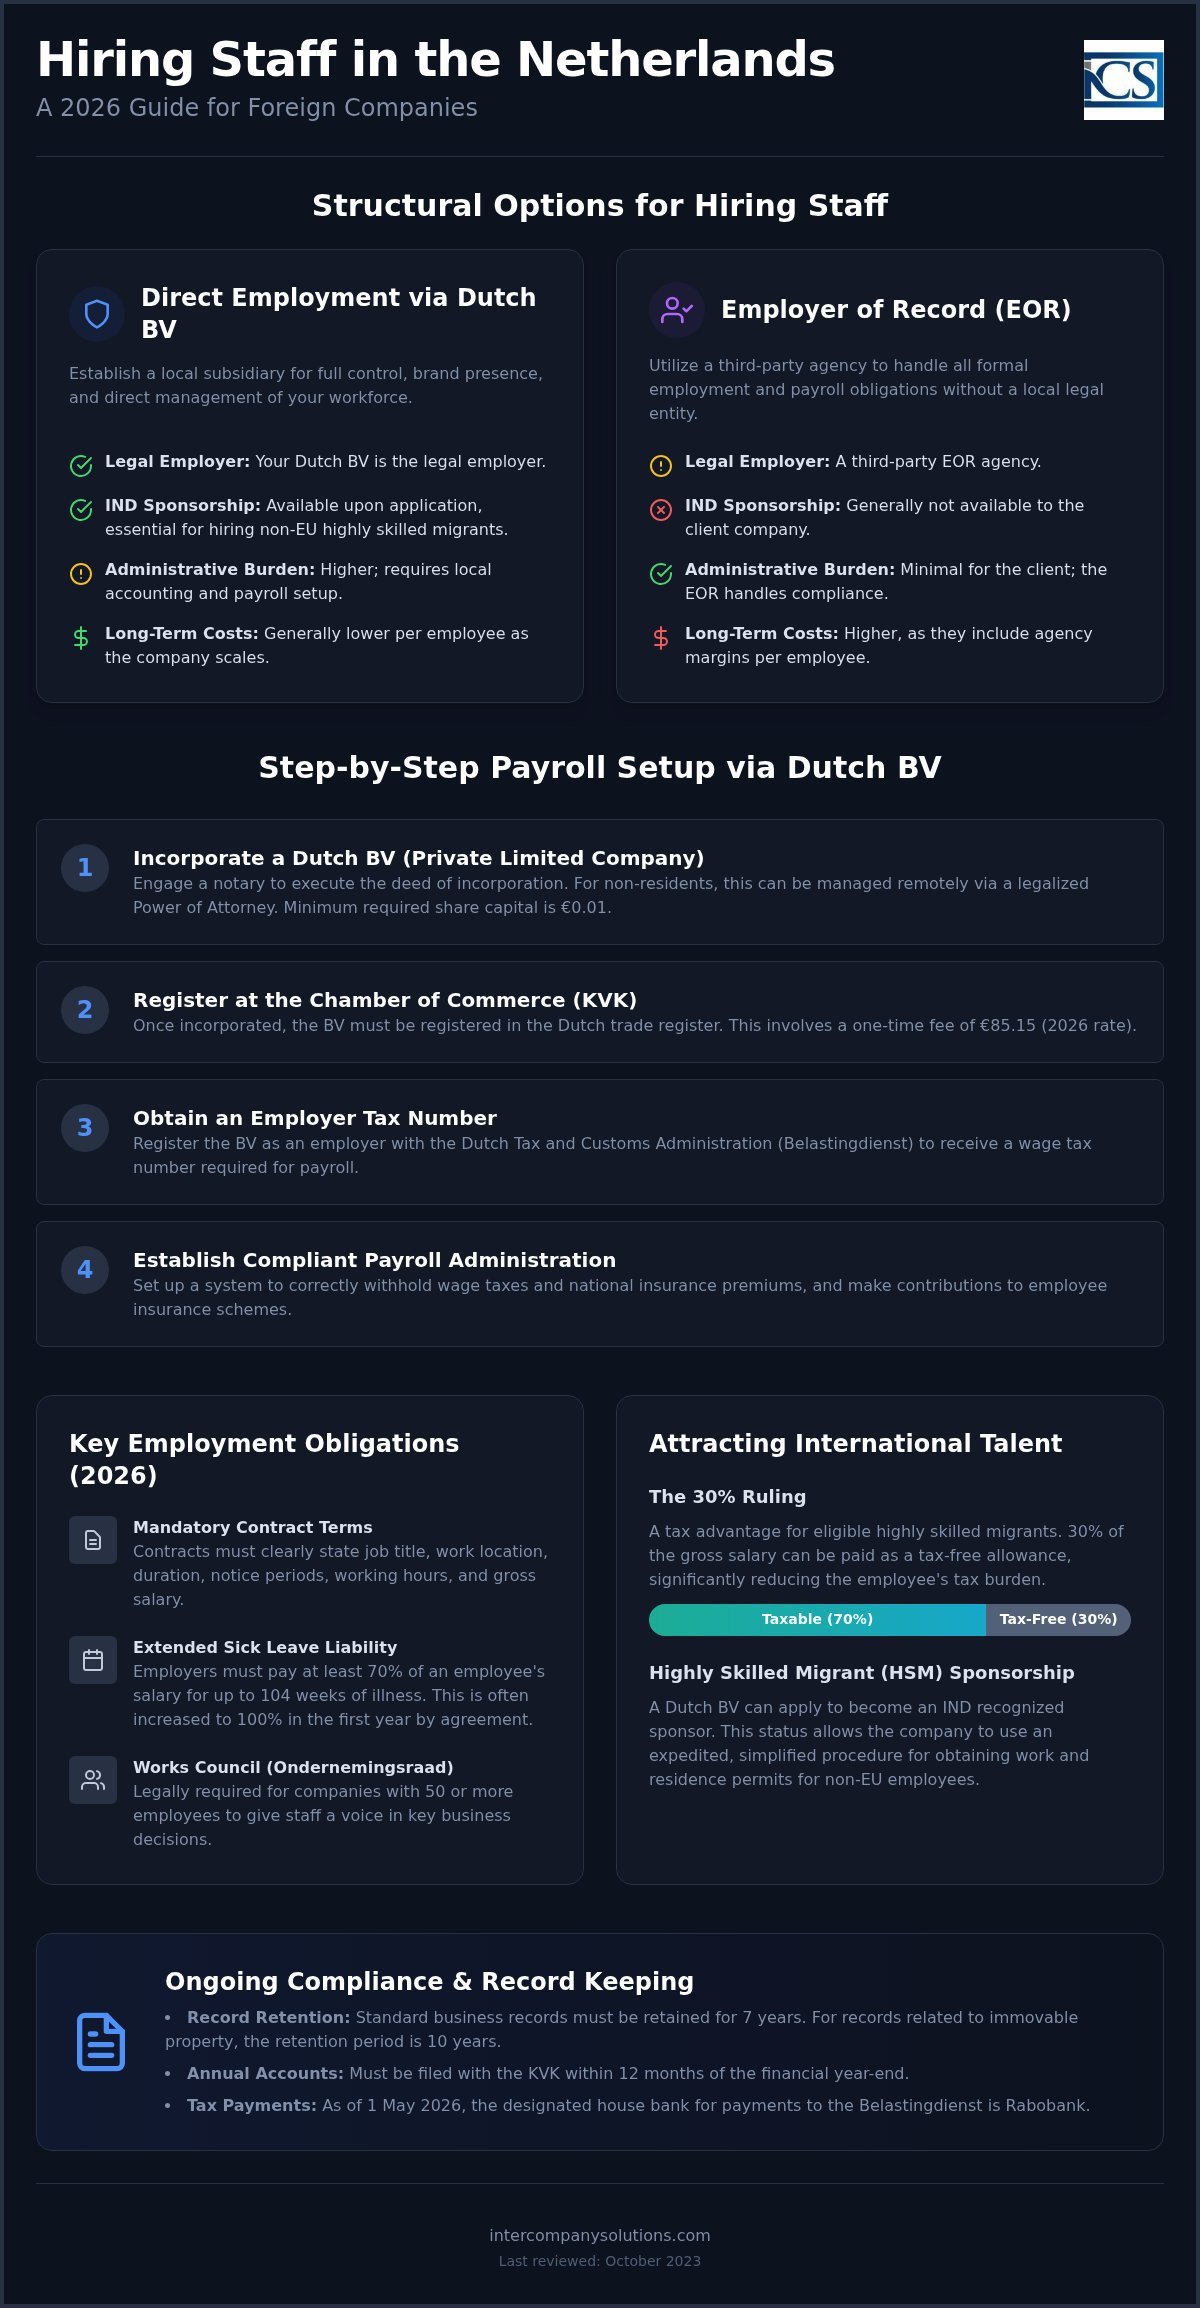
Ausländische Unternehmen, die in den niederländischen Markt eintreten, müssen zwischen einer direkten Beschäftigung über eine lokale Tochtergesellschaft oder der Nutzung von Personaldienstleistungsmodellen Dritter wählen. Jedes Modell bringt unterschiedliche rechtliche Konsequenzen hinsichtlich der arbeitsrechtlichen Haftung und der administrativen Kontrolle mit sich. Für eine nachhaltige Strategie beim Payroll Management für ausländische Unternehmensaktivitäten in den Niederlanden hängt die Wahl typischerweise von der geplanten Mitarbeiterzahl und der Notwendigkeit des Status als anerkannter Referent bei der IND ab. In den Niederlanden wird auch ein spezifisches "Payrolling"-Modell verwendet, bei dem es sich um ein legales Arbeitnehmerüberlassungskonstrukt handelt, bei dem eine Drittagentur als formeller Arbeitgeber fungiert, während der Arbeitnehmer unter Ihrer operativen Weisungsbefugnis bleibt.
| Merkmal | Direktanstellung (Dutch BV) | Employer of Record (EOR) / Payrolling |
|---|---|---|
| Rechtlicher Arbeitgeber | Ihre Tochtergesellschaft (Dutch BV) | Drittagentur |
| IND-Anerkennung | Auf Antrag verfügbar | Für den Auftraggeber grundsätzlich nicht verfügbar |
| Einrichtungszeit | 2-5 Werktage | Sofort |
| Verwaltungsaufwand | Höher (erfordert lokale Buchhaltung) | Minimal für den Auftraggeber |
| Langfristige Kosten | Geringer pro Mitarbeiter | Höher (beinhaltet Agenturmargen) |
Direktanstellung über eine Dutch BV-Tochtergesellschaft
Die Gründung einer Dutch BV ist der Standardweg für Unternehmen, die vollständige Autonomie über ihre Belegschaft anstreben. Diese Struktur erfordert einen Notar für die Gründungsurkunde und ein Mindeststammkapital von 0,01 €. Nach der Gründung muss die Einheit bei der Handelskammer (KVK) registriert und eine einmalige Gebühr von 85,15 € entrichtet werden. Dieses Modell ermöglicht es dem Unternehmen, den Status als anerkannter Referent bei der IND zu beantragen, was eine Voraussetzung für die Einstellung von hochqualifizierten Migranten von außerhalb der EU ist. Es lässt sich direkt in die Gründung einer Dutch BV integrieren und bietet einen transparenten Rahmen für die Verwaltung von Arbeitsverträgen, Sozialversicherungsbeiträgen und lokalen steuerlichen Pflichten unter der eigenen Unternehmensidentität.
Employer of Record (EOR) und Payroll-Service-Modelle
Das EOR-Modell dient als Einstiegslösung für die Einstellung von Personal ohne eine lokale juristische Person. Der EOR übernimmt alle gesetzlichen Anforderungen, einschließlich des Lohnsteuerabzugs und der Sozialversicherungsbeiträge. Der Entleiher bleibt jedoch für bestimmte Arbeitsschutzstandards haftbar und muss sicherstellen, dass der Arbeitnehmer gemäß den Vorschriften des Waadi-Gesetzes die gleichen Bedingungen wie die Stammbelegschaft erhält. Zwar verringert dies den anfänglichen Verwaltungsaufwand, schränkt jedoch Ihre Möglichkeiten ein, eine lokale Markenpräsenz aufzubauen oder Visa direkt zu sponsern. Die meisten ausländischen Rechtsträger gehen zu einer BV-Struktur über, sobald ihre Belegschaft eine Größe erreicht hat, bei der die EOR-Gebühren pro Mitarbeiter die Kosten für die Führung eines eigenen niederländischen Lohnabrechnungs- und Buchhaltungssystems übersteigen.
Gesetzliche Beschäftigungsanforderungen und Lohnsteuern im Jahr 2026
Die Einstellung von Mitarbeitern in den Niederlanden erfordert die strikte Einhaltung des niederländischen Bürgerlichen Gesetzbuchs, welches die zwingenden Bestandteile jedes Arbeitsvertrags vorgibt. Ihre Verträge müssen mindestens die Positionsbezeichnung, den Arbeitsort, die Vertragsdauer und die geltenden Kündigungsfristen festlegen. Zudem ist es erforderlich, die Arbeitszeiten und das Bruttogehalt einschließlich der gesetzlichen Mindestlohnanforderungen anzugeben. Für Unternehmen mit 50 oder mehr Beschäftigten ist die Einrichtung eines Betriebsrats (Ondernemingsraad oder OR) gesetzlich vorgeschrieben; dieses Gremium sichert den Beschäftigten ein Mitspracherecht bei bedeutenden Unternehmensentscheidungen.
Eines der markantesten Merkmale des niederländischen Arbeitsrechts ist die Pflicht des Arbeitgebers bei Krankheit. Ist ein Arbeitnehmer arbeitsunfähig erkrankt, ist der Arbeitgeber in der Regel verpflichtet, für einen Zeitraum von bis zu 104 Wochen mindestens 70 % des Gehalts fortzuzahlen. In vielen Fällen erhöhen Tarifverträge (CAO) oder Einzelarbeitsverträge diesen Anspruch im ersten Jahr auf 100 %. Diese langfristige Haftung macht ein robustes Lohnabrechnungsmanagement für die Aktivitäten ausländischer Unternehmen in den Niederlanden unerlässlich, um Ausfallzeiten zu erfassen und potenzielle Versicherungsansprüche wirksam zu verwalten.
Niederländische Lohnsteuer- und Beitragssätze
Die niederländische Lohnbuchhaltung umfasst mehrere Stufen von Abzügen und Beiträgen. Als Arbeitgeber sind Sie dafür verantwortlich, die Lohnsteuer (loonbelasting) und die Volksversicherungsbeiträge (volksverzekeringen) vom Bruttolohn des Arbeitnehmers einzubehalten. Darüber hinaus müssen Sie die Arbeitnehmerversicherungsbeiträge (werknemersverzekeringen) abführen, die Leistungen bei Arbeitslosigkeit und Erwerbsminderung abdecken. Über das Grundgehalt hinaus hat jeder Arbeitnehmer Anspruch auf ein gesetzliches Urlaubsgeld von mindestens 8 % seines Bruttojahresgehalts, das in der Regel als Einmalzahlung im Mai oder Juni ausgezahlt wird.
Betriebliche Altersversorgungssysteme machen häufig einen erheblichen Teil der gesamten Arbeitskosten aus. Zwar gibt es keine universelle gesetzliche Pflicht zur betrieblichen Altersvorsorge, doch unterliegen viele Branchen einem CAO, der bestimmte Beiträge zu Pensionskassen vorschreibt. Wenn Sie eine detaillierte Beurteilung dieser gesetzlichen Kosten für Ihre spezifische Branche benötigen, können Sie eine Beratung durch unsere Steuerexperten anfordern.
Körperschaftsteuerliche Compliance für Arbeitgeber
Die Beschäftigung von Mitarbeitern in den Niederlanden über eine BV-Struktur bringt auch weitergehende körperschaftsteuerliche Verpflichtungen mit sich. Für das Steuerjahr 2026 beträgt der Körperschaftsteuersatz 19 % auf Gewinne bis zu 200.000 € und 25,8 % auf jeden diesen Schwellenwert übersteigenden Betrag. Bei der Ermittlung des steuerpflichtigen Gewinns müssen Sie die Zinsschranke berücksichtigen, die bei 24,5 % des EBITDA liegt. Die Compliance erfordert zudem eine sorgfältige Aufbewahrung von Aufzeichnungen: Alle Lohnabrechnungs- und Unternehmensdokumente müssen mindestens 7 Jahre lang aufbewahrt werden, beziehungsweise 10 Jahre, wenn die Unterlagen unbewegliches Vermögen betreffen.
Ab dem 1. Mai 2026 werden alle Steuerzahlungen an die niederländischen Steuerbehörden (Belastingdienst) über deren Hausbank, die Rabobank, abgewickelt. Die Aktualisierung Ihrer internen Buchhaltungssysteme mit diesen Bankverbindungsdaten ist unerlässlich, um Säumniszuschläge zu vermeiden. Eine transparente Finanzkontrolle stellt sicher, dass das Lohnabrechnungsmanagement der Tätigkeiten ausländischer Unternehmen in den Niederlanden stets vollständig mit den arbeits- und steuerrechtlichen Vorschriften übereinstimmt.
Gewinnung internationaler Talente: Die 30-%-Regelung und HSM-Sponsoring
Die 30-%-Regelung bleibt ein wesentlicher Anreiz für internationale Unternehmen, hochqualifizierte Fachkräfte in die Niederlande zu holen. Diese Erleichterung ermöglicht es Arbeitgebern, 30 % des Bruttogehalts eines Mitarbeiters als steuerfreie Vergütung für extraterritoriale Kosten auszuzahlen. Für ein ausländisches Unternehmen senkt die Integration dieses Instruments in die niederländische Payroll-Strategie die gesamten Arbeitskosten erheblich, während das Nettogehalt des Mitarbeiters steigt. Um sich zu qualifizieren, muss der Mitarbeiter aus dem Ausland angeworben worden sein und in den 24 Monaten vor seinem ersten Arbeitstag mindestens 16 Monate lang mehr als 150 Kilometer von der niederländischen Grenze entfernt gewohnt haben.
Die Einstellung von Talenten von außerhalb der EU erfordert einen strukturierten migrationsrechtlichen Ansatz. Ihre niederländische Einheit sollte bei der Einwanderungs- und Naturalisierungsbehörde (IND) den Status als anerkannter Sponsor beantragen, um dies zu erleichtern. Dieser Status ermöglicht ein beschleunigtes Visaverfahren, das häufig innerhalb von zwei bis vier Wochen abgeschlossen ist. Ohne diesen Status kann die Beantragung einer kombinierten Aufenthalts- und Arbeitserlaubnis (GVVA) mehrere Monate in Anspruch nehmen. Anerkannte Sponsoren müssen spezifische Sorgfalts- und Dokumentationspflichten erfüllen, zu denen auch gehört, Statusänderungen des Arbeitnehmers innerhalb von vier Wochen zu melden, um compliant zu bleiben.
Beantragung der 30-%-Steuervergütungsregelung
Die Beantragung der 30-%-Regelung ist ein gemeinsames Verfahren von Arbeitgeber und Arbeitnehmer. Der Antrag muss innerhalb von vier Monaten nach Beginn des Arbeitsverhältnisses beim Belastingdienst eingereicht werden, um rückwirkende Gültigkeit zu erlangen. Wird die Frist versäumt, gilt die Regelung erst ab dem Monat, der auf die Antragstellung folgt. Im Jahr 2026 beträgt die Laufzeit der Regelung fünf Jahre. Dieser Steuervorteil vereinfacht auch die Sozialversicherungsberechnung, da der steuerfreie Anteil in der Regel aus der sozialversicherungsrechtlichen Bemessungsgrundlage herausgerechnet wird. Wechselt ein Arbeitnehmer die Stelle, kann die Regelung auf den neuen niederländischen Arbeitgeber übertragen werden, sofern der neue Vertrag innerhalb von drei Monaten nach Beendigung des vorherigen Vertrags unterzeichnet wird.
Visumanforderungen für hochqualifizierte Migranten (HSM)
Das HSM-Programm basiert auf strengen Gehaltsschwellenwerten, die von der niederländischen Regierung jährlich indexiert werden. Für das Jahr 2026 richten sich diese Schwellenwerte nach dem Alter des Arbeitnehmers. Mitarbeiter ab 30 Jahren müssen ein höheres Bruttomonatsgehalt nachweisen als Personen unter 30 Jahren. Absolventen ausgewiesener Spitzenuniversitäten, die innerhalb von drei Jahren nach ihrem Abschluss eine Stelle antreten, qualifizieren sich für einen niedrigeren Schwellenwert im Rahmen des Orientierungsjahres. Die Einhaltung dieser Schwellenwerte ist eine grundlegende Anforderung an Ihr Lohnabrechnungssystem. Eine Unterschreitung der Grenzen kann zum sofortigen Widerruf der Aufenthaltserlaubnis des Migranten und zu erheblichen Bußgeldern für die niederländische Einheit führen.
Schritt-für-Schritt-Anleitung zur Einrichtung der niederländischen Lohn- und Gehaltsabrechnung
Der Aufbau einer lokalen Belegschaft beginnt mit der formellen Registrierung bei der niederländischen Handelskammer (KVK). Für eine BV, für deren Gründungsurkunde ein Notar erforderlich ist, müssen Sie im Jahr 2026 eine einmalige KVK-Registrierungsgebühr von 85,15 € zahlen. Dieser Schritt bildet das Fundament für die Lohnbuchhaltung ausländischer Unternehmen in den Niederlanden, da die daraus resultierende KVK-Nummer für alle weiteren steuerlichen Kennziffern und für die Eröffnung eines lokalen Bankkontos erforderlich ist.
Die Einhaltung von Transparenzvorschriften ist ein entscheidender früher Schritt. Sie müssen alle wirtschaftlich Berechtigten (UBOs) innerhalb von 7 Tagen nach der Gründung des Unternehmens registrieren. Als UBO gilt jede natürliche Person, die mehr als 25 % der Anteile, Stimmrechte oder Eigentumsanteile hält. Jede spätere Änderung dieser Eigentümerstruktur muss der KVK ebenfalls innerhalb derselben Frist von 7 Tagen gemeldet werden, um Bußgelder zu vermeiden.
Arbeitgeberregistrierung und Einrichtung des Steuerkontos
Sobald die KVK-Registrierung abgeschlossen ist, muss die niederländische Einheit eine Arbeitgebersteuernummer von der Belastingdienst erhalten. Dies erfolgt durch Einreichung der „Meldung Lohnabgaben“ (Melding Loonheffingen). Dieser Antrag ermöglicht es dem Finanzamt, Ihr Unternehmen einzustufen und die geltenden Sozialversicherungsbeiträge festzusetzen. Nach der Genehmigung erhält das Unternehmen Zugriff auf die digitale Umgebung, die für die Übermittlung der monatlichen Lohnsteuererklärungen erforderlich ist. Ab dem 1. Mai 2026 müssen alle Zahlungen an die Steuerbehörden an die Rabobank, die offizielle Hausbank der Belastingdienst, geleistet werden.
Laufende administrative Compliance und Fristen
Eine erfolgreiche Lohnbuchhaltung für ausländische Unternehmen in den Niederlanden hängt von der strikten Einhaltung der Einreichungsfristen ab. Lohnsteuererklärungen und die entsprechenden Zahlungen sind bis zum Ende des Monats fällig, der auf den Lohnabrechnungszeitraum folgt. Darüber hinaus muss das Unternehmen seinen Jahresabschluss innerhalb von 12 Monaten nach Ende des Geschäftsjahres bei der KVK hinterlegen. Dieser Prozess ist mit Ihren Pflichten bezüglich der Körperschaftsteuer (KSt) verknüpft, die im Jahr 2026 bei 19 % für Gewinne bis zu 200.000 € und bei 25,8 % über diesem Schwellenwert liegt. Um den niederländischen Rechtsvorschriften zu entsprechen, müssen Sie alle Lohn- und Unternehmensunterlagen mindestens 7 Jahre lang aufbewahren. Die Einbindung dieser Aufgaben bei einem professionellen Anbieter von Lohnabrechnungsdiensten verringert häufig das Risiko administrativer Fehler und verspäteter Einreichungen.
Fernverwaltung der niederländischen Lohnabrechnung über eine legalisierte Vollmacht
Die Führung von Mitarbeitern in den Niederlanden erfordert nicht Ihre physische Anwesenheit im Land. Für Nicht-EU-Gründer ist der Weg über eine legalisierte Vollmacht (Power of Attorney, PoA) die primäre Methode, um eine lokale Einheit zu gründen und mit dem Einstellungsprozess zu beginnen. Dieses Rechtsinstrument ermöglicht es einem niederländischen Notar, die Gründungsurkunde in Ihrem Namen zu beurkunden, während Sie in Ihrem Heimatland bleiben. Es handelt sich um ein strukturiertes Vorgehen, das Schnelligkeit und Rechtssicherheit in den Vordergrund stellt und sicherstellt, dass Ihr Unternehmen bereit ist, Mitarbeiter einzustellen, ohne dass während der Gründungsphase internationale Reisen erforderlich sind.
Die Verwendung einer Vollmacht stellt sicher, dass Ihre Unternehmensgründung von Beginn an dem niederländischen Zivilrecht entspricht. Diese Gründung aus der Ferne ist unerlässlich für internationale Unternehmer, die eine Präsenz in der Eurozone aufbauen und sich gleichzeitig auf ihre weltweiten Aktivitäten konzentrieren müssen. Durch die Delegation der Ausführung an einen lokalen Notar stellen Sie sicher, dass alle formellen Anforderungen für Ihre Dutch BV präzise erfüllt werden. Dies umfasst die obligatorische Registrierung der wirtschaftlich Berechtigten (UBO) und die Erstanmeldung bei der Handelskammer.
Ablauf der Ferngründung und Einrichtung
Internationale Unternehmer müssen ihre Ausweisdokumente und die Vollmacht über einen Notar oder eine Botschaft in ihrem Heimatland legalisieren lassen. Sobald der niederländische Notar diese originalen, legalisierten Dokumente erhält, wird die BV mit einem Mindeststammkapital von 0,01 € gegründet. Bei Unternehmen in ausländischem Besitz benötigt die Belastingdienst in der Regel 6 bis 8 Wochen für die Erteilung einer Umsatzsteuernummer. In diesem Zeitraum können Sie auch eine EORI-Nummer beantragen, falls Ihr Unternehmen den Import oder Export von Waren umfasst. Die Inanspruchnahme fachkundiger administrativer Unterstützung in dieser Phase stellt sicher, dass Ihre Anträge auf Steuernummern und Konten bei der Rabobank, der offiziellen Steuer-Hausbank seit Mai 2026, ordnungsgemäß abgewickelt werden.
Sicherstellung der langfristigen Compliance aus dem Ausland
Räumliche Distanz darf Ihre Einhaltung des niederländischen Arbeitsrechts oder steuerlicher Fristen nicht beeinträchtigen. Ein lokaler Partner verwaltet die formalen Details Ihrer monatlichen Einreichungen, von der Berechnung der Sozialversicherungsbeiträge bis hin zur Abwicklung der 30%-Regelung für Ihr internationales Personal. Dieser Partner stellt sicher, dass Ihr Lohnabrechnungssystem für ausländische Unternehmen in den Niederlanden stets an die neuesten gesetzlichen Änderungen angepasst ist, wie etwa Anpassungen des Mindestlohns oder der Rentenanforderungen. Sie erhalten jeden Monat eine einzige, transparente Rechnung, die alle beschäftigungsbezogenen Kosten abdeckt, was Ihre internationale Buchhaltung vereinfacht.
Dieser Rahmen für die Fernverwaltung ist ein wesentlicher Bestandteil für die Gründung eines Unternehmens in den Niederlanden als Gebietsfremder. Er ermöglicht es Ihnen, ein lokales Team aufzubauen und gleichzeitig die UBO-Meldepflichten sowie die 7-jährige Aufbewahrungspflicht für Unterlagen vollständig einzuhalten. Indem Sie den administrativen Aufwand an einen lokalen Spezialisten delegieren, können Sie sich auf die Skalierung Ihrer niederländischen Aktivitäten konzentrieren. Ihr Lohnabrechnungssystem bleibt ein stabiles und rechtskonformes Fundament für das Wachstum, gestützt auf die Zuverlässigkeit der niederländischen Finanz- und Rechtsinfrastruktur.
Zuletzt überprüft: Oktober 2024
Aufbau einer rechtskonformen Belegschaft in den Niederlanden
Die Einstellung von Mitarbeitern in den Niederlanden erfordert ein strukturiertes Vorgehen sowohl im Arbeitsrecht als auch bei der administrativen Compliance. Über den Weg der legalisierten Vollmacht können Sie eine Dutch BV gründen und mit der Personalbeschaffung beginnen, ohne anreisen zu müssen. Ihr Erfolg hängt von der ordnungsgemäßen Aufbewahrung von Unterlagen über sieben Jahre ab sowie davon, sicherzustellen, dass alle Steuerzahlungen wie seit dem 1. Mai 2026 vorgeschrieben an die Rabobank geleitet werden. Die Implementierung eines professionellen Systems für die Lohnabrechnung ausländischer Unternehmen in den Niederlanden schützt Ihr Unternehmen vor rechtlichen Risiken und ermöglicht es Ihnen gleichzeitig, über die 30%-Regelung erstklassige internationale Talente zu gewinnen.
Wir haben über 1.000 ausländische Unternehmer bei der Ferngründung innerhalb von 2 bis 5 Werktagen unterstützt. Unsere Dienstleistungen umfassen eine 100%ige Zufriedenheitsgarantie, um sicherzustellen, dass Ihre geschäftlichen Interessen präzise wahrgenommen werden. Dieser proaktive Ansatz vereinfacht Ihren Eintritt in den niederländischen Markt und schafft ein Fundament für langfristiges Wachstum. Die Niederlande bleiben ein stabiles und gastfreundliches Umfeld für die weltweite Expansion von Unternehmen, die Wert auf die Einhaltung regulatorischer Vorschriften und Fachkompetenz legen.
Zuletzt überprüft: Oktober 2024
Häufig gestellte Fragen
Benötige ich eine lokale juristische Person, um Mitarbeiter in den Niederlanden einzustellen?
Sie benötigen in der Regel eine lokale juristische Person wie eine Dutch BV, um Mitarbeiter direkt einzustellen und die volle Kontrolle über Ihre Belegschaft zu behalten. Während ein Employer of Record (EOR) eine Alternative darstellt, ermöglicht eine BV die Beantragung des Status als von der IND anerkannter Referent. Die Gründung erfordert einen Notar und ein Mindeststammkapital von 0,01 €. Diese Struktur stellt sicher, dass Sie alle lokalen arbeits- und steuerrechtlichen Anforderungen erfüllen.
Wie hoch ist das erforderliche Mindeststammkapital für eine Dutch BV im Jahr 2026?
Das für eine Dutch BV im Jahr 2026 erforderliche Mindeststammkapital beträgt 0,01 €. Dies macht die BV zu einer zugänglichen Rechtsform für internationale Unternehmer. Bei der Gründung müssen Sie außerdem eine einmalige Registrierungsgebühr von 85,15 € an die Handelskammer (KVK) entrichten. Obwohl die Kapitalanforderungen niedrig sind, müssen Sie sicherstellen, dass das Unternehmen zahlungsfähig bleibt, um seinen monatlichen Lohnabrechnungsverpflichtungen und Sozialversicherungsbeiträgen für alle Mitarbeiter nachzukommen.
Wie hoch sind die Körperschaftsteuersätze in den Niederlanden für 2026?
Für das Steuerjahr 2026 beträgt der Körperschaftsteuersatz 19 % auf Gewinne bis zu 200.000 €. Jeder Gewinn, der diesen Betrag übersteigt, wird mit 25,8 % besteuert. Sie müssen zudem die Zinsschranke von 24,5 % des EBITDA beachten. Eine effektive Lohnbuchhaltung für ausländische Unternehmen in den Niederlanden beinhaltet den korrekten Abzug von Arbeitskosten, um sicherzustellen, dass Ihr steuerpflichtiger Gewinn genau ermittelt wird. Alle Steuerzahlungen werden ab dem 1. Mai 2026 über die Rabobank abgewickelt.
Was ist die 30%-Regelung und welche Vorteile bietet sie ausländischen Arbeitgebern?
Die 30%-Regelung ist eine steuerliche Erleichterung, die es Arbeitgebern ermöglicht, 30 % des Bruttogehalts eines Mitarbeiters als steuerfreie Erstattung für extraterritoriale Kosten auszuzahlen. Diese Vergünstigung gilt für qualifizierte internationale Mitarbeiter, die aus dem Ausland angeworben wurden und bestimmte Gehaltsschwellen erfüllen. Sie senkt die Sozialversicherungskosten des Arbeitgebers und erhöht das Nettoeinkommen des Arbeitnehmers. Im Jahr 2026 gilt die Regelung für fünf Jahre und bleibt ein wesentliches Instrument zur Gewinnung hochqualifizierter Fachkräfte für Ihre niederländische Einheit.
Wie lange dauert es, ein niederländisches Unternehmen für die Lohnabrechnung und die Umsatzsteuer zu registrieren?
Die Ferngründung einer Dutch BV dauert 2 bis 5 Werktage, sobald der Notar die legalisierte Vollmacht erhält. Die Registrierung für die Umsatzsteuer dauert bei Unternehmen mit ausländischen Gesellschaftern jedoch typischerweise 6 bis 8 Wochen. Sobald Ihre KVK-Registrierung abgeschlossen und die Gebühr von 85,15 € bezahlt ist, können Sie eine Arbeitgebersteuernummer erhalten. Dadurch können Sie Ihr Lohnabrechnungssystem einrichten und mit der Einreichung monatlicher Lohnsteuererklärungen bei der Belastingdienst beginnen.
Kann ich meine niederländische Lohnabrechnung aus der Ferne verwalten, ohne das Land zu besuchen?
Sie können die Aufgaben der Lohnbuchhaltung für Ihr ausländisches Unternehmen in den Niederlanden vollständig aus dem Ausland verwalten, ohne das Land zu besuchen. Der Weg über die legalisierte Vollmacht ermöglicht es einem niederländischen Notar, Ihre BV aus der Ferne zu gründen. Anschließend können Sie lokale Spezialisten mit der monatlichen Einreichung von Steuererklärungen und den Sozialversicherungszahlungen beauftragen. Sämtliche Kommunikation mit der Belastingdienst erfolgt digital, und Steuerzahlungen werden an die Rabobank geleistet, die seit dem 1. Mai 2026 als Hausbank der Steuerbehörde fungiert.
Welche obligatorischen Sozialversicherungsbeiträge gibt es für niederländische Arbeitgeber?
Niederländische Arbeitgeber sind für mehrere Pflichtbeiträge verantwortlich. Sie müssen Arbeitnehmerversicherungsbeiträge abführen und die Volksversicherung vom Bruttolohn einbehalten. Zu den wichtigsten Pflichten gehören:
- Gesetzliches Mindesturlaubsgeld in Höhe von 8 %.
- Entgeltfortzahlung im Krankheitsfall für bis zu 104 Wochen.
- Branchenspezifische Pensionskassenbeiträge, sofern ein CAO gilt.
Diese Kosten müssen in Ihrem Lohnabrechnungssystem genau erfasst werden, um die vollständige Einhaltung der gesetzlichen Vorschriften zu gewährleisten und Strafen der Belastingdienst zu vermeiden.
Quellen
- ICS Payroll - Niederländische Lohnabrechnungsdienste
- KVK - Registrierung im niederländischen Handelsregister
- Business.gov.nl - Gesellschaft mit beschränkter Haftung (bv)
- Burgerlijk Wetboek Boek 2 (Niederländisches Bürgerliches Gesetzbuch, juristische Personen)
- Rijksoverheid - Ondernemen
- Belastingdienst - Körperschaftsteuersätze
- Belastingdienst - Lohnabgaben (loonheffingen)
- UWV - Arbeitgeberpflichten
- SVB - Sozialversicherung in den Niederlanden
- Belastingdienst - BTW für Unternehmer
- Europäische Kommission - Mehrwertsteuervorschriften und -sätze
- IND - Hochqualifizierte Migranten
- IND - Aufenthaltserlaubnis für Start-ups
- De Nederlandsche Bank - Aufsicht
- AFM - Lizenzen und Register
- RVO - Internationale Geschäftstätigkeit
- Belastingdienst Douane - Zoll
- EuGH, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Niederlande
- ICLG - Corporate Governance Laws and Regulations, Niederlande
Benötigen Sie weitere Informationen zur niederländischen BV?
Mit einem Experten sprechenReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |