


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-08 · Last reviewed 2026-09-11
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Die Gründung einer niederländischen Gesellschaft erfordert weder eine lokale Aufenthaltsgenehmigung noch eine physische Präsenz in den Niederlanden, selbst wenn Sie als alleiniger Geschäftsführer fungieren. Während viele Unternehmer davon ausgehen, dass ein lokaler Wohnsitz eine Voraussetzung für die Unternehmensführung ist, erlaubt das niederländische Recht ausdrücklich eine Struktur mit einem nicht ansässigen ausländischen Geschäftsführer (foreign director Dutch BV). Sie sehen die Niederlande wahrscheinlich als strategischen Knotenpunkt für die globale Expansion, doch die Unsicherheit bezüglich der Wohnsitzerfordernisse oder die Angst vor persönlicher Haftung schaffen oft unnötige Einstiegshürden.
Dieser Leitfaden dient als verbindliche Ressource für internationale Unternehmer, die Wert auf verfahrenstechnische Präzision legen. Sie erfahren, wie Sie die gesetzlichen Anforderungen für 2026 bewältigen, von der anfänglichen KVK-Registrierungsgebühr von €85.15 bis hin zu den spezifischen Substanzanforderungen, die von der Belastingdienst gefordert werden. Wir stellen den Weg über eine legalisierte Vollmacht für die Gründung einer Dutch BV aus der Ferne dar und erläutern, wie Sie die 100-prozentige Kontrolle behalten und gleichzeitig sicherstellen, dass Ihr Unternehmen für Gewinne bis zu €200,000 in der Körperschaftsteuerstufe von 19 % bleibt. Indem Sie diese Compliance-Schritte befolgen, können Sie Ihr Unternehmen erfolgreich gründen und sich auf eine professionelle Bankverbindung mit der Rabobank vorbereiten, die seit dem 1. Mai 2026 als Hausbank der Steuerbehörden fungiert.
Key Takeaways
- Stellen Sie fest, dass ein niederländischer Wohnsitz oder die niederländische Staatsangehörigkeit keine rechtliche Voraussetzung für den foreign director Dutch BV ist, um die vollständige unternehmerische Kontrolle und Eigentümerschaft zu behalten.
- Führen Sie den Gründungsprozess aus der Ferne über den Weg der legalisierten Vollmacht durch, was in der Regel eine Unternehmensgründung innerhalb von 3 bis 5 Werktagen ermöglicht.
- Wenden Sie die Körperschaftsteuersätze für 2026 von 19 % auf Gewinne bis zu €200,000 und 25.8 % auf den darüber hinausgehenden Betrag an, um eine präzise steuerliche Planung zu gewährleisten.
- Wahren Sie die gesetzliche Compliance, indem Sie den Jahresabschluss innerhalb von 12 Monaten nach Ende des Geschäftsjahres bei der KVK hinterlegen, um das Risiko einer persönlichen Haftung zu minimieren.
- Schaffen Sie eine ausreichende lokale Substanz, um die Kriterien für die steuerliche Ansässigkeit zu erfüllen und Anträge auf Firmenbankdienstleistungen bei Instituten wie der Rabobank zu unterstützen.
Rechtlicher Status und Anforderungen an einen ausländischen Geschäftsführer einer Dutch BV
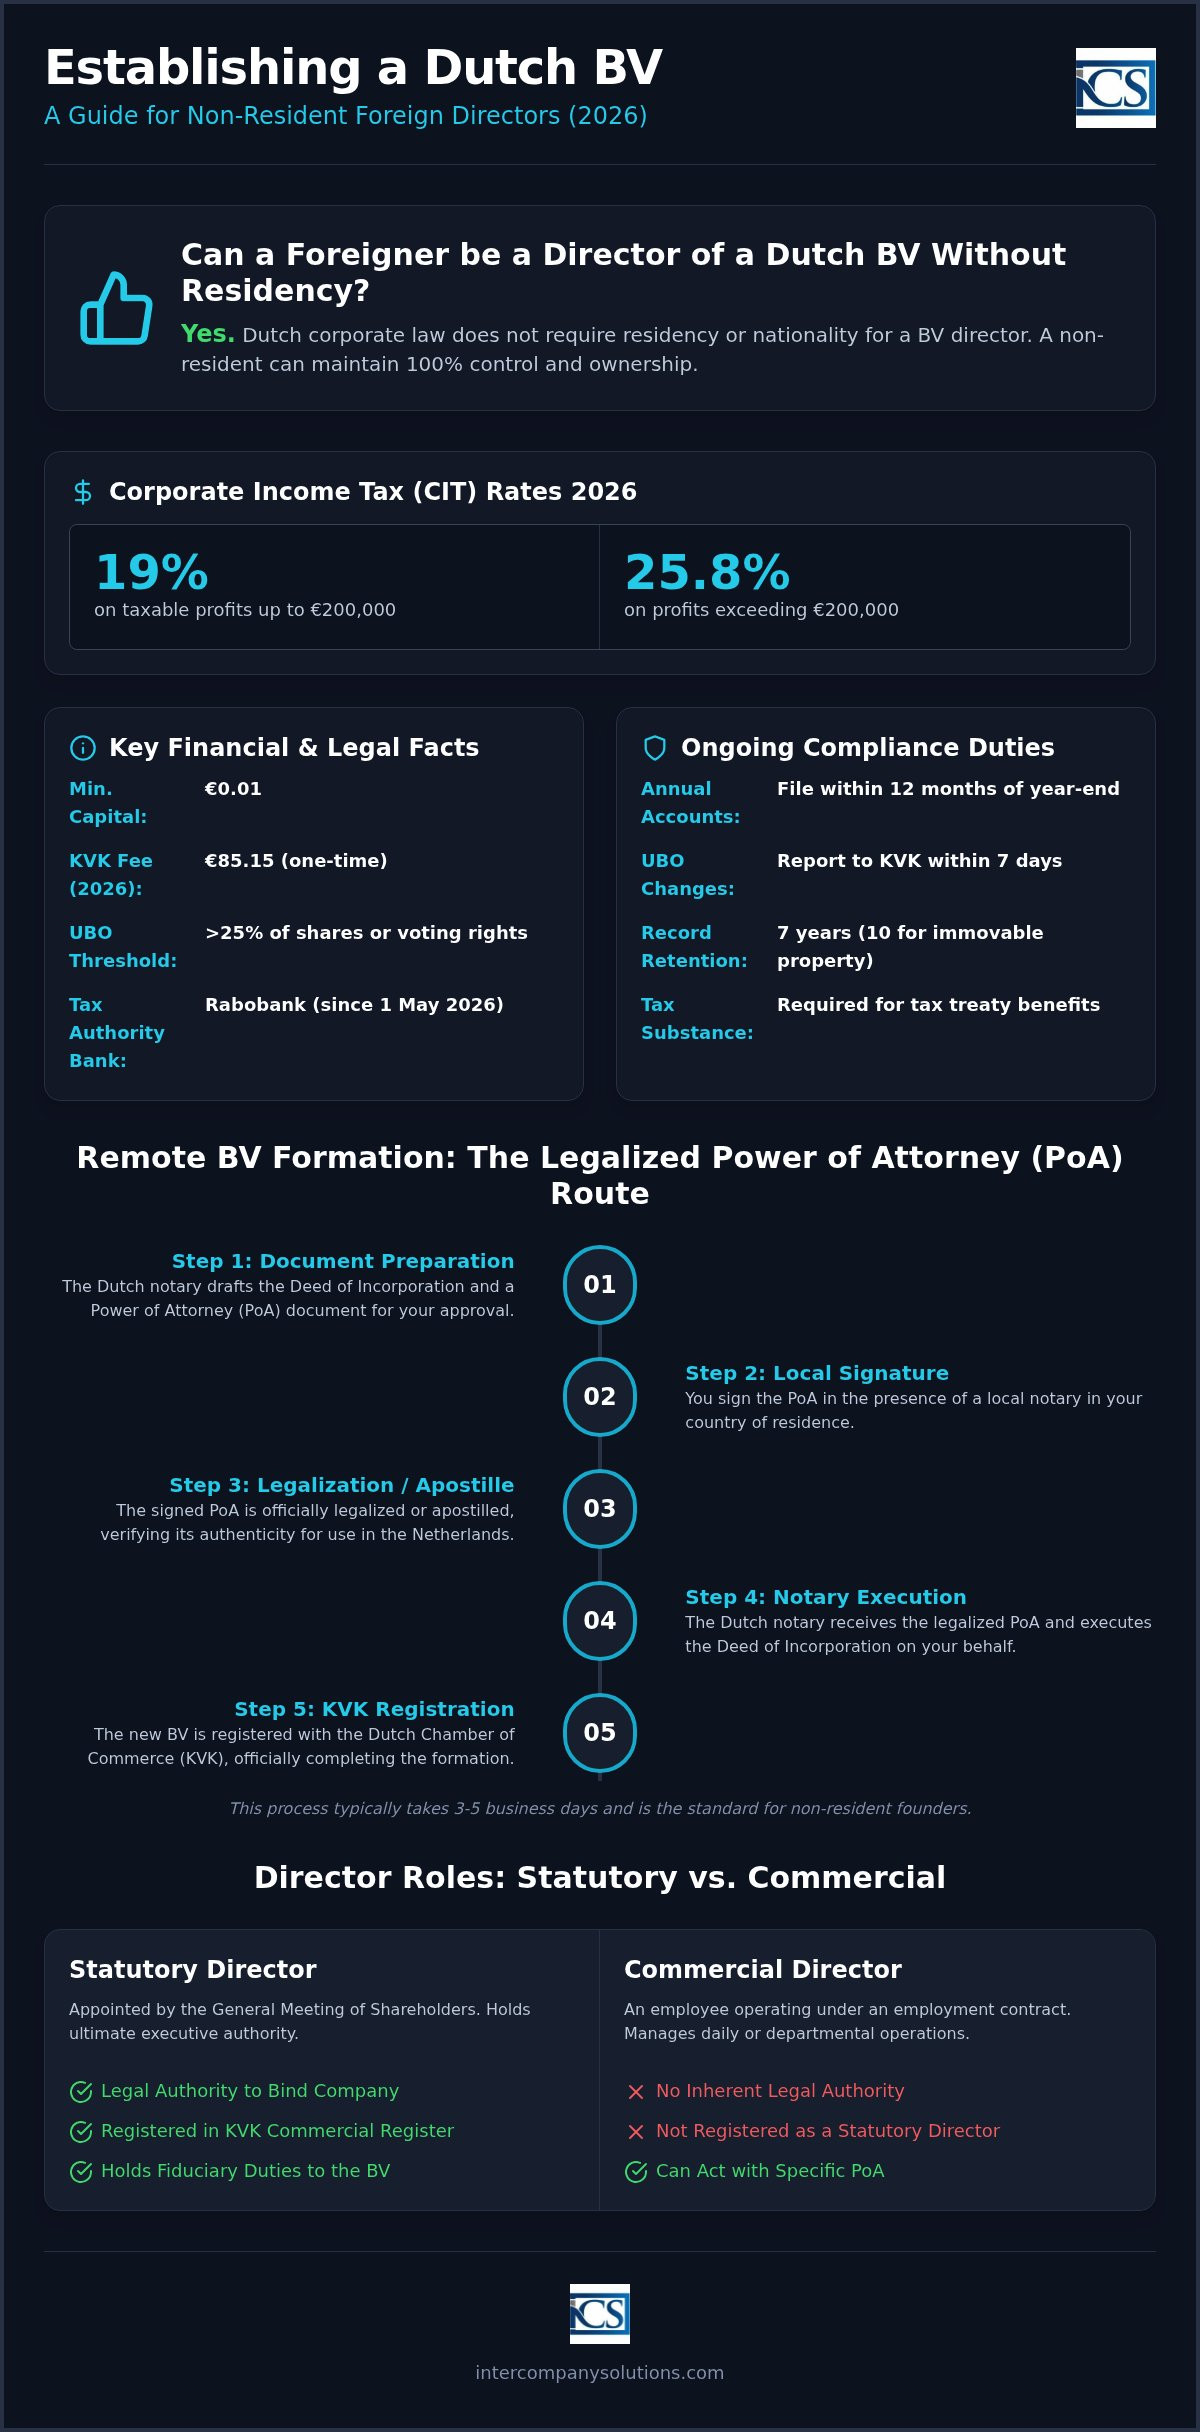
Gemäß Buch 2 des niederländischen Bürgerlichen Gesetzbuches (Burgerlijk Wetboek) besitzt ein statutarischer Geschäftsführer die höchste Exekutivgewalt innerhalb einer niederländischen Gesellschaft mit beschränkter Haftung (Dutch BV). Diese Position unterscheidet sich von der eines kaufmännischen Leiters oder eines regulären Angestellten. Während ein kaufmännischer Leiter auf der Grundlage eines Arbeitsvertrags tätig ist, wird ein statutarischer Geschäftsführer von der Gesellschafterversammlung bestellt und steht in einem gesellschaftsrechtlichen Verhältnis zur Gesellschaft. Diese Rolle bringt spezifische Treuepflichten und rechtliche Verantwortlichkeiten mit sich, die über das Tagesgeschäft hinausgehen. Für die Gründung einer BV schreibt das Gesetz mindestens einen Gesellschafter und einen Geschäftsführer vor. Eine einzelne Person kann beide Rollen ausüben, was ein 100-prozentiges Eigentum und die uneingeschränkte Kontrolle durch eine einzige Person ermöglicht. Diese Struktur bildet die Grundlage der Gründung einer Dutch BV für internationale Unternehmer.
Wohnsitzregelungen und Staatsangehörigkeit
Das niederländische Gesellschaftsrecht ist hinsichtlich der Staatsangehörigkeit und des Wohnsitzes von Organmitgliedern offen gestaltet. Sie müssen weder niederländischer Staatsbürger sein noch Ihren Wohnsitz in den Niederlanden haben, um als foreign director Dutch BV zu fungieren. Diese Offenheit gilt sowohl für EU- als auch für Nicht-EU-Bürger. Es besteht jedoch ein klarer Unterschied zwischen dem rechtlichen Anspruch auf Ausübung eines Geschäftsführeramtes und dem Recht, im Land zu arbeiten oder zu leben. Das Innehaben einer Geschäftsführerposition verleiht nicht automatisch eine Aufenthaltsgenehmigung oder ein Arbeitsvisum.
Ihr Wohnsitzstatus wirkt sich auch auf die steuerliche Substanz des Unternehmens aus. Um als in den Niederlanden steuerlich ansässig eingestuft zu werden und Zugang zum umfangreichen Netzwerk von Doppelbesteuerungsabkommen zu erhalten, verlangt die niederländische Steuerbehörde (Belastingdienst) in der Regel einen Ort der tatsächlichen Geschäftsleitung. Dies setzt häufig voraus, dass mindestens 50 % der statutarischen Geschäftsführer ihren Wohnsitz in den Niederlanden haben. Wenn Sie das Unternehmen vollständig aus dem Ausland leiten, kann die Gesellschaft stattdessen als in Ihrem Heimatland steuerlich ansässig eingestuft werden, was sich auf die Anwendung der Körperschaftsteuersätze von 19 % und 25.8 % auswirken kann.
Statutarische versus kaufmännische Geschäftsführung
Ein satzungsmäßiger Geschäftsführer besitzt die „tekenbevoegdheid“, also die gesetzliche Vertretungsbefugnis, um das Unternehmen zu vertreten und verbindliche Verträge zu unterzeichnen. Diese Befugnis wird im Handelsregister der Handelskammer (KVK) eingetragen. Im Gegensatz dazu leitet ein kaufmännischer Direktor möglicherweise eine Abteilung, besitzt jedoch nicht die rechtliche Befugnis, die BV gegenüber Dritten vertraglich zu binden, es sei denn, die satzungsmäßige Geschäftsführung erteilt eine gesonderte Vollmacht.
Jeder foreign director Dutch BV muss bei der KVK registriert werden, wofür im Jahr 2026 eine einmalige Registrierungsgebühr von €85.15 anfällt. Darüber hinaus müssen Geschäftsführer die Anforderungen des Registers der wirtschaftlich Berechtigten (Ultimate Beneficial Owner, UBO) erfüllen. Jede natürliche Person, die mehr als 25 % der Anteile oder Stimmrechte hält, wird als UBO eingestuft. Änderungen der UBO-Angaben müssen innerhalb von 7 Tagen gemeldet werden, um mögliche Bußgelder zu vermeiden, die bei Nichteinhaltung im Jahr 2026 ab €2.750 beginnen können. Die Führung ordnungsgemäßer Unterlagen ist eine gesetzliche Pflicht, und diese Aufzeichnungen müssen mindestens 7 Jahre lang aufbewahrt werden.
Fern-Gründungsverfahren für nicht ansässige Geschäftsführer
Die Gründung einer Dutch BV durch einen Nichtansässigen erfordert keinen physischen Aufenthalt in den Niederlanden. Für einen foreign director Dutch BV ist das Standardverfahren der Weg über eine legalisierte Vollmacht (Power of Attorney, PoA). Diese Methode ermöglicht es einem niederländischen Notar, die Gründungsurkunde zu beurkunden, während der Geschäftsführer in seinem Heimatland verbleibt. Obwohl gesetzliche Änderungen die digitale Videogründung eingeführt haben, bleibt das PoA-Verfahren der zuverlässigste und professionellste Standard für nicht ansässige Gründer, insbesondere solche aus Nicht-EU-Ländern. Dieser Weg stellt sicher, dass alle Identifikations- und Autorisierungsanforderungen zur Zufriedenheit des niederländischen Rechtssystems erfüllt werden.
Das Verfahren der legalisierten Vollmacht (PoA) erläutert
Das Verfahren beginnt mit der Erstellung eines Entwurfs der Gründungsurkunde. Sobald die Geschäftsführung und die Gesellschafter den Entwurf genehmigt haben, stellt der Notar eine Vollmacht aus. Der Gründer muss dieses Dokument im Beisein eines örtlichen Notars oder einer zuständigen Behörde in seinem Wohnsitzland unterzeichnen. Je nach Rechtsordnung erfordert dieses Dokument anschließend eine Legalisation oder eine Apostille, um nach niederländischem Recht anerkannt zu werden. Wenn Sie eine ausländische Rechtsform als juristische Person in der Geschäftsführung einsetzen, sind zusätzliche Nachweise über die Registrierung und Vertretungsbefugnis der ausländischen Gesellschaft erforderlich, um zu bestätigen, wer in deren Namen zeichnungsberechtigt ist.
Erforderliche Unterlagen für ausländische Geschäftsführer
Zur Erfüllung der niederländischen „Know Your Customer“-Vorschriften (KYC) verlangt der Notar spezifische Unterlagen. Dazu gehören eine legalisierte Kopie Ihres gültigen Reisepasses und ein aktueller Wohnsitznachweis, wie beispielsweise eine Verbrauchsabrechnung oder ein Kontoauszug, der nicht älter als zwei Monate ist. Zudem müssen Sie eine eindeutige Beschreibung der geplanten Geschäftstätigkeiten sowie eine Gesellschafter-Checkliste vorlegen. Diese Maßnahmen gewährleisten die Einhaltung des Gesetzes zur Bekämpfung von Geldwäsche und Terrorismusfinanzierung (Wwft). Eine präzise Dokumentation ist der entscheidende Faktor für die planmäßige Einhaltung des Gründungszeitplans.
Sobald die legalisierte Vollmacht und die Begleitdokumente beim Notar in den Niederlanden eingehen, dauert die Beurkundung üblicherweise 3 bis 5 Werktage. Unmittelbar nach der Beurkundung wird das Unternehmen bei der Handelskammer (KVK) eingetragen. Für diese Registrierung fällt für 2026 eine einmalige Gebühr von €85.15 an. Nach diesem Schritt ist die BV rechtswirksam gegründet, und der Geschäftsführer kann mit der steuerlichen Erfassung sowie den Anträgen auf Bankkonten fortfahren. Wenn Sie spezifische Fragen zur Dokumentenlegalisation in Ihrem Land haben, können Sie bei unseren Spezialisten eine Verfahrensprüfung anfordern.
Die Nutzung des PoA-Wegs stellt sicher, dass jede gesetzliche Vorgabe für einen foreign director Dutch BV präzise erfüllt wird, was eine verlässliche Grundlage für internationales Wachstum schafft. Während eine natürliche Person die gebräuchlichste Wahl für einen Geschäftsführer darstellt, können auch juristische Personen diese Funktion übernehmen. In solchen Fällen muss der Notar die vollständige Eigentumskette bis zum wirtschaftlich Berechtigten (UBO) zurückverfolgen, um den Vorgaben des obligatorischen UBO-Registers zu entsprechen, in dem jede Person mit einer Beteiligung von mehr als 25 % offengelegt werden muss. Dieser methodische Ansatz beugt Verzögerungen bei den nachfolgenden Schritten zur Umsatzsteuerregistrierung und Kontoeröffnung vor.
Substanz, Haftung und steuerliche Auswirkungen für ausländische Geschäftsführungen
Die Leitung einer niederländischen Gesellschaft als foreign director Dutch BV umfasst mehr als die operative Geschäftsführung; sie erfordert ein genaues Augenmerk auf die steuerliche Ansässigkeit. Die niederländische Steuerbehörde (Belastingdienst) ermittelt die steuerliche Ansässigkeit eines Unternehmens anhand des Ortes der tatsächlichen Geschäftsleitung („Place of Effective Management“). Sofern alle Beschlüsse der Geschäftsführung außerhalb der Niederlande gefasst werden, können ausländische Steuerbehörden den Standpunkt einnehmen, dass die BV im Heimatland des Geschäftsführers steuerlich ansässig ist. Eine solche doppelte Ansässigkeit kann zu einer Doppelbesteuerung oder zum Verlust niederländischer Doppelbesteuerungsabkommensvorteile führen. Die Wahrung einer klaren steuerlichen Identität in den Niederlanden ist unerlässlich, um den Körperschaftsteuersatz von 19 % auf Gewinne bis zu €200.000 nutzen zu können.
Aufbau steuerlicher Substanz aus dem Ausland
Um steuerliche Ansässigkeitsrisiken zu mindern, sollten Sie lokale Substanz aufbauen. Dass mindestens 50% der Geschäftsführung in den Niederlanden ansässig sind, ist ein primärer Indikator für eine niederländische Geschäftsleitung. Zu den praktischen Schritten gehören die Abhaltung von Vorstandssitzungen im Land sowie die Sicherstellung, dass wesentliche Leitungsentscheidungen auf niederländischem Boden dokumentiert werden. Für Unternehmensinhaber, die ihren Führungsansatz während dieses Übergangs verfeinern möchten, bietet sich ein Besuch bei Steven Stephania für auf internationale Führungskräfte zugeschnittenes Coaching an. Das Führen eines lokalen Bankkontos, insbesondere bei der Rabobank, da diese seit dem 1. Mai 2026 als Hausbank der Belastingdienst fungiert, untermauert Ihren Anspruch auf eine tatsächliche wirtschaftliche Präsenz zusätzlich. Ohne diese Anknüpfungspunkte könnte das Unternehmen Schwierigkeiten haben zu belegen, dass es sich nicht um eine bloße Durchleitungsgesellschaft für ausländische Aktivitäten handelt.
Nach niederländischem Recht haften Geschäftsführer grundsätzlich nicht persönlich für die Verbindlichkeiten der Gesellschaft; Ausnahmen bestehen jedoch bei pflichtwidriger Geschäftsführung. Eine Außenhaftung entsteht, wenn Sie es versäumen, der Belastingdienst die Zahlungsunfähigkeit der BV bezüglich Steuern oder Sozialversicherungsbeiträgen rechtzeitig zu melden. Fällt die Gesellschaft in die Insolvenz und weist der Insolvenzverwalter (Curator) nach, dass in den drei vorangegangenen Jahren eine offensichtlich unsachgemäße Geschäftsführung vorlag, kann die Geschäftsführung für den gesamten Fehlbetrag haftbar gemacht werden. Schutzmaßnahmen wie eine D&O-Versicherung (Directors and Officers) sind bei internationalen Vorständen Standard. Eine ordnungsgemäße kaufmännische Buchführung ist Ihre beste Verteidigung, da sie belegt, dass Entscheidungen mit der gebotenen Sorgfalt getroffen wurden.
Administrative Sorgfalt ist eine gesetzliche Pflicht, die das Leitungsorgan vor persönlichen Ansprüchen schützt. Sie müssen alle Unternehmensunterlagen 7 Jahre lang aufbewahren; bei Unterlagen im Zusammenhang mit unbeweglichem Vermögen verlängert sich diese Frist auf 10 Jahre. Darüber hinaus müssen die Geschäftsführer die steuerlichen Grenzen der BV steuern, wie etwa die Zinsschranke. Für 2026 ist der Abzug von Nettozinsaufwendungen auf 24,5% des EBITDA des Unternehmens begrenzt. Unsere Lohnbuchhaltungs- und Steuerdienstleistungen können Sie bei der Einhaltung dieser komplexen Compliance-Standards unterstützen, während Sie das Unternehmen aus dem Ausland leiten. Die Überwachung dieser Schwellenwerte verhindert unerwartete Steuerfestsetzungen und wahrt das einwandfreie Verhältnis des Unternehmens zur Belastingdienst.
Bank- und Finanz-Compliance für ausländisch geführte BVs
Die Eröffnung eines Geschäftskontos ist oft die größte Hürde für eine foreign director Dutch BV. Während die rechtliche Gründung unkompliziert ist, agieren niederländische Finanzinstitute unter strenger Aufsicht der niederländischen Zentralbank (DNB). Dieses regulatorische Umfeld führt dazu, dass Banken bei Gesellschaften, deren Geschäftsführung im Ausland ansässig ist, eine verstärkte Sorgfaltsprüfung (Enhanced Due Diligence) anwenden. Compliance-Abteilungen bewerten den Risikostatus eines Antrags auf Grundlage des Wohnsitzlandes des Geschäftsführers und des Zielmarktes des Unternehmens. Befindet sich Ihr Heimatland auf einer Hochrisikoliste, gestaltet sich der Onboarding-Prozess strenger und erfordert zusätzliche Nachweise, um die Legitimität Ihrer Mittel und Ihres Geschäftsmodells zu belegen.
Eröffnung eines niederländischen Geschäftskontos
Traditionelle Banken wie ING, ABN AMRO und Rabobank bleiben die bevorzugte Wahl für langfristige Stabilität. Seit dem 1. Mai 2026 fungiert die Rabobank als Hausbank für die Belastingdienst und nimmt damit eine zentrale Rolle im niederländischen Steuersystem für Steuerzahlungen und Rückerstattungen ein. Diese traditionellen Banken verlangen jedoch vor der Kontoeröffnung häufig ein persönliches Treffen oder eine erhebliche lokale Substanz. Viele internationale Unternehmer entscheiden sich daher im ersten Schritt für E-Geld-Institute (EMIs) oder Fintech-Lösungen. Diese Plattformen stellen eine niederländische IBAN bereit und ermöglichen eine sofortige operative Handlungsfähigkeit, während der langwierigere Antrag auf ein traditionelles Konto läuft. Dennoch müssen Sie eine klare Verbindung zum niederländischen Markt nachweisen, um deren interne Compliance-Prüfungen zu bestehen.
UBO-Register und Transparenzpflichten
Transparenz ist ein Eckpfeiler der niederländischen Corporate Governance. Sie sind verpflichtet, alle wirtschaftlich Berechtigten (Ultimate Beneficial Owners, UBOs) bei der Handelskammer (KVK) anzumelden. Als UBO gilt jede natürliche Person, die mehr als 25% der Anteile, der Stimmrechte oder der Eigentumsanteile an der BV hält. Diese Vorgabe stellt sicher, dass die tatsächlichen Kontrollpersonen den Behörden bekannt sind. Neben dem öffentlichen Register muss jede foreign director Dutch BV ein aktuelles internes Anteilsinhaberregister am satzungsmäßigen Sitz der Gesellschaft führen, in dem Namen, Adressen und Beteiligungsverhältnisse aller Anteilseigner aufgeführt sind.
Die Einhaltung der UBO-Registerpflichten wird 2026 streng durchgesetzt. Sie müssen jede Änderung der UBO-Angaben oder der Geschäftsführung innerhalb von 7 Tagen nach Eintritt der Änderung melden. Eine Nichtbeachtung kann zu Verwaltungsgeldstrafen oder sogar zu strafrechtlichen Konsequenzen für die Geschäftsführer führen. Sobald das Bankkonto aktiv ist, müssen Sie ebenso Ihre steuerliche Erfassung abschließen. Bei Gesellschaften mit ausländischen Anteilseignern dauert das Verfahren zur Umsatzsteuer-Registrierung (BTW) in der Regel 6 bis 8 Wochen. Während dieser Zeit kann die Belastingdienst zusätzliche Auskünfte über die Geschäftstätigkeit des Unternehmens und dessen lokale wirtschaftliche Verbindungen anfordern. Unsere Sekretariatsdienstleistungen bieten die erforderliche Unterstützung, um diese Fristen effektiv zu verwalten und sicherzustellen, dass alle Unterlagen den spezifischen Anforderungen der Steuerbehörden entsprechen.
Laufende administrative Pflichten für den nicht ansässigen Geschäftsführer
Die Führung eines Unternehmens aus der Ferne erfordert die strikte Einhaltung des niederländischen Steuerkalenders. Als ausländischer Geschäftsführer einer Dutch BV sind Sie rechtlich für die administrative Integrität des Unternehmens verantwortlich, unabhängig davon, wo Sie sich physisch befinden. Dies umfasst die Gewährleistung, dass Umsatzsteuererklärungen vierteljährlich eingereicht werden und die Aufzeichnungen des Unternehmens für die vorgeschriebenen 7 Jahre aufbewahrt werden. Unterlagen im Zusammenhang mit unbeweglichem Vermögen müssen 10 Jahre lang aufbewahrt werden. Die Umsatzsteuersätze bleiben 2026 bei 21 % für Standardgüter, 9 % für ermäßigte Posten und 0 % für bestimmte internationale Transaktionen. Die fristgerechte Umsatzsteuermeldung ist eine Voraussetzung, um einen einwandfreien Status bei der Belastingdienst zu wahren und Verwaltungssanktionen zu vermeiden.
Jährliche Finanzberichterstattung und Körperschaftsteuer
Die Geschäftsführung muss den Jahresabschluss des Unternehmens innerhalb von fünf Monaten nach Ende des Geschäftsjahres aufstellen. Während die Gesellschafter eine Fristverlängerung für diese Erstellung gewähren können, beträgt die endgültige Frist für die Einreichung des festgestellten Abschlusses bei der KVK 12 Monate nach Geschäftsjahresende. Das Versäumen dieser Frist gilt als Wirtschaftsdelikt und kann im Falle einer Insolvenz zur persönlichen Haftung der Geschäftsführer führen. Genauigkeit in der Rechnungslegung für Dutch BV-Strukturen ist für die Berechnung der Körperschaftsteuer (CIT) unerlässlich. Für das Steuerjahr 2026 beträgt der Körperschaftsteuersatz 19 % auf steuerpflichtige Gewinne bis zu €200.000 und 25,8 % auf jeden Betrag, der diesen Schwellenwert übersteigt. Jeder Geschäftsführer muss sicherstellen, dass diese Steuererklärungen innerhalb von 5 Monaten nach Ende des Geschäftsjahres eingereicht werden, sofern keine Verlängerung gewährt wird.
Lohnbuchhaltung und Personalüberlegungen
Wenn Ihre BV Mitarbeiter einstellt, müssen Sie das niederländische Arbeitsrecht einhalten, welches einen schriftlichen Arbeitsvertrag für jedes Personalmitglied vorschreibt. Ein ausländischer Geschäftsführer einer Dutch BV kann die Lohnabrechnung lokal verwalten oder Lohnabrechnungsdienste in den Niederlanden in Anspruch nehmen, um die Einhaltung von Sozialversicherungsbeiträgen und Lohnsteuereinbehalten sicherzustellen. Für qualifizierte internationale Fachkräfte bleibt die 30%-Steuerregelung ein bedeutender Anreiz. Diese Regelung ermöglicht es, einen Teil des Gehalts steuerfrei auszuzahlen, sofern das steuerpflichtige Mindestgehalt von €48.013 für 2026 erreicht wird. Die Regelung gilt nur für Einkünfte bis zur Gehaltsobergrenze von €262.000 für 2026.
Die ordnungsgemäße Wahrnehmung dieser Pflichten verhindert administrative Reibungsverluste und fördert das langfristige Wachstum des Unternehmens. Während der Körperschaftsteuersatz von 19 % einen Wettbewerbsvorteil für KMU bietet, hängt die Beibehaltung dieses Vorteils von einer genauen Buchführung und der rechtzeitigen Meldung von UBO-Änderungen innerhalb des verbindlichen 7-Tage-Fensters ab. Unsere Buchhaltungs- und Steuerdienstleistungen bieten die erforderliche spezialisierte Unterstützung, um diese wiederkehrenden Verpflichtungen mit professioneller Präzision zu erfüllen. Geschäftsführer sollten auch die Zinsschranke im Auge behalten, die für 2026 auf 24,5 % des EBITDA festgelegt ist, um steuerliche Effizienz und die Einhaltung der geltenden Vorschriften zur Bekämpfung von Steuervermeidung sicherzustellen.
Zuletzt überprüft: September 2026
Aufbau Ihrer niederländischen Unternehmenspräsenz aus dem Ausland
Die Leitung einer niederländischen Gesellschaft mit beschränkter Haftung als ausländischer Geschäftsführer einer Dutch BV bietet eine solide Grundlage für internationales Wachstum, ohne dass ein lokaler Wohnsitz erforderlich ist. Sie haben erfahren, dass das Verfahren der Ferngründung, insbesondere über den Weg einer beglaubigten Vollmacht, eine professionelle Errichtung ermöglicht, während Sie in Ihrem Heimatland verbleiben. Die Aufrechterhaltung dieser Struktur erfordert die Einhaltung niederländischer Compliance-Vorschriften, einschließlich der fristgerechten Meldung von UBO-Änderungen innerhalb von 7 Tagen und der Einreichung des Jahresabschlusses bei der KVK innerhalb von 12 Monaten nach Geschäftsjahresende.
Wir bieten spezialisierte Unterstützung für nicht ansässige Gründer und eine 100%ige Zufriedenheitsgarantie auf unsere Gründungsdienstleistungen. Unser Team ermöglicht die Ferngründung in 3 bis 5 Werktagen und stellt sicher, dass Ihr Unternehmen von Beginn an alle gesetzlichen Anforderungen für 2026 erfüllt. Wir stehen bereit, als Ihr proaktiver Partner zu agieren und die Brücke zwischen globalem Unternehmertum und der niederländischen Regulierungslandschaft zu schlagen. Wir freuen uns darauf, Sie beim Start Ihres Unternehmens mit Zuversicht und fachlicher Präzision zu begleiten.
Zuletzt überprüft: September 2026
Häufig gestellte Fragen
Kann ein ausländischer Geschäftsführer 100 % der Anteile an einer Dutch BV halten?
Ja, Sie können gleichzeitig 100 % der Anteile halten und als alleiniger statutarischer Geschäftsführer fungieren. Das niederländische Recht schreibt für eine Gesellschaft mit beschränkter Haftung weder einen lokalen Gesellschafter noch einen lokalen Partner vor. Wenn Sie die strategischen Unterschiede zwischen Alleineigentum und der Aufnahme eines Mitinhabers abwägen, können Sie mehr über Founded Partners erfahren. Das Mindeststammkapital beträgt €0,01, was das vollständige Eigentum und die alleinige Kontrolle durch eine einzelne Person ermöglicht. Diese Struktur ist die am weitesten verbreitete Wahl für internationale Unternehmer und bietet einen klaren Weg zu uneingeschränkter geschäftsführender Befugnis ohne lokale Beteiligung.
Muss ich in die Niederlande reisen, um als Geschäftsführer bestellt zu werden?
Sie müssen für Ihre Bestellung nicht in die Niederlande reisen. Der standardmäßige Ablauf der Ferngründung erfolgt über eine beglaubigte Vollmacht. Sie unterzeichnen die erforderlichen Dokumente und legen in Ihrem Heimatland eine beglaubigte Passkopie vor. Ein niederländischer Notar beurkundet die Gründungsurkunde anschließend in Ihrem Namen. Dies ermöglicht die vollständige Errichtung Ihres Unternehmens ohne physische Anwesenheit, sofern alle Unterlagen den Compliance-Standards des Notars entsprechen.
Welche steuerlichen Auswirkungen gibt es für einen nicht ansässigen Geschäftsführer?
Statutarische Geschäftsführer müssen sicherstellen, dass das Unternehmen die Körperschaftsteuersätze von 19 % auf Gewinne bis zu €200.000 und 25,8 % darüber hinaus einhält. Das Unternehmen sollte für Steuerzahlungen die Rabobank nutzen, da diese seit dem 1. Mai 2026 die Hausbank der Belastingdienst ist. Die Aufrechterhaltung lokaler Substanz ist erforderlich, um Abkommensberechtigungen nach Doppelbesteuerungsabkommen in Anspruch nehmen zu können; dies umfasst die Aufbewahrung von Geschäftsunterlagen über einen Zeitraum von 7 Jahren sowie die Einhaltung der Zinsschranke für 2026 in Höhe von 24,5 % des EBITDA.
Ist ein lokaler niederländischer Geschäftsführer für die Umsatzsteuerregistrierung erforderlich?
Ein lokaler Geschäftsführer ist keine gesetzliche Voraussetzung für die Registrierung zur BTW, jedoch ist das Verfahren für aus dem Ausland geleitete Gesellschaften umfangreicher. Die Belastingdienst benötigt üblicherweise 6 bis 8 Wochen, um eine BTW-Nummer an Gesellschaften mit ausschließlich nicht ansässigen Geschäftsführern zu erteilen. Sie müssen eine reale wirtschaftliche Anbindung an den niederländischen Markt nachweisen, wie etwa lokale Lieferanten oder Kunden, um der steuerlichen Überprüfung der beabsichtigten Geschäftstätigkeit zu genügen.
Wie lange dauert es, einen ausländischen Geschäftsführer bei der KVK einzutragen?
Die Registrierung bei der Handelskammer (KVK) erfolgt unmittelbar nach der notariellen Beurkundung der Gründungsurkunde. Die Gesamtdauer beträgt in der Regel 3 bis 5 Werktage nach Eingang aller ordnungsgemäß beglaubigten Unterlagen. Dies beinhaltet die Entrichtung der einmaligen KVK-Eintragungsgebühr von €85,15 für 2026. Ihre Daten sind anschließend als vertretungsberechtigte Person im Handelsregister eingetragen, sodass Sie Ihre Geschäftstätigkeit unverzüglich aufnehmen können.
Kann ein ausländisches Unternehmen Geschäftsführer einer Dutch BV sein?
Eine ausländische juristische Person kann als gesellschaftsrechtlicher Geschäftsführer (Corporate Director) einer Dutch BV bestellt werden. In diesem Fall muss der Notar die Vertretungsberechtigung der handelnden Personen nachweisen lassen, die diese ausländische Gesellschaft vertreten. Zudem sind Sie verpflichtet, die wirtschaftlich Berechtigten (UBOs) offenzulegen, die mehr als 25 % der Anteile halten. Jegliche Änderungen an den UBO-Angaben müssen der KVK innerhalb von 7 Tagen gemeldet werden, um den zwingenden Transparenzvorschriften zu entsprechen und Bußgelder zu vermeiden.
Was passiert, wenn ein ausländischer Geschäftsführer den Jahresabschluss nicht einreicht?
Die Nichtunterlegung des Jahresabschlusses bei der KVK innerhalb von 12 Monaten nach Geschäftsjahresende stellt ein Wirtschaftsdelikt dar. Dieses Versäumnis kann verwaltungsrechtliche Sanktionen sowie den Verlust des Haftungsprivilegs der beschränkten Haftung nach sich ziehen. Im Insolvenzfall kann das Leitungsorgan für die gesamten Gesellschaftsschulden persönlich haftbar gemacht werden, wenn die verspätete oder unterlassene Einreichung als Beweis für Missmanagement gewertet wird. Die ordnungsgemäße Aufbewahrung der Bücher über mindestens 7 Jahre stellt eine unabdingbare gesetzliche Pflicht dar.
Quellen
- ICS Payroll - Niederländische Gehaltsabrechnungsdienste
- KVK - Registrierung im niederländischen Handelsregister
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Niederländisches Bürgerliches Gesetzbuch, juristische Personen)
- Rijksoverheid - Unternehmertum
- Belastingdienst - Körperschaftsteuersätze
- Belastingdienst - Lohnsteuern (loonheffingen)
- UWV - Pflichten des Arbeitgebers
- SVB - Sozialversicherung in den Niederlanden
- Belastingdienst - BTW für Unternehmer
- Europäische Kommission - Mehrwertsteuervorschriften und -sätze
- IND - Hochqualifizierte Fachkraft
- IND - Start-up-Aufenthaltserlaubnis
- De Nederlandsche Bank - Aufsicht
- AFM - Lizenzen und Register
- EuGH, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Niederlande
- ICLG - Corporate Governance Gesetze und Vorschriften, Niederlande
Benötigen Sie weitere Informationen zur niederländischen BV?
Mit einem Experten sprechenReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |