

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-18 · Last reviewed 2026-08-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Ein E-Commerce-Unternehmen, das monatlich 5.000 Bestellungen in vier Währungen abwickelt, erzeugt eine Datenspur, die eine traditionelle Buchhaltung nicht ohne erhebliche Risiken bewältigen kann. Eine effektive E-Commerce-Buchhaltung in den Niederlanden erfordert mehr als nur die Erfassung von Verkäufen; sie verlangt eine Echtzeit-Integration zwischen Ihrem Webshop und den niederländischen Steuerbehörden. Sie stellen wahrscheinlich fest, dass der Abgleich von Auszahlungen der Zahlungsdienstleister mit einzelnen Shop-Bestellungen der zeitaufwändigste Teil Ihrer administrativen Woche ist, was häufig zu Unstimmigkeiten in Ihren Umsatzsteuermeldungen führt.
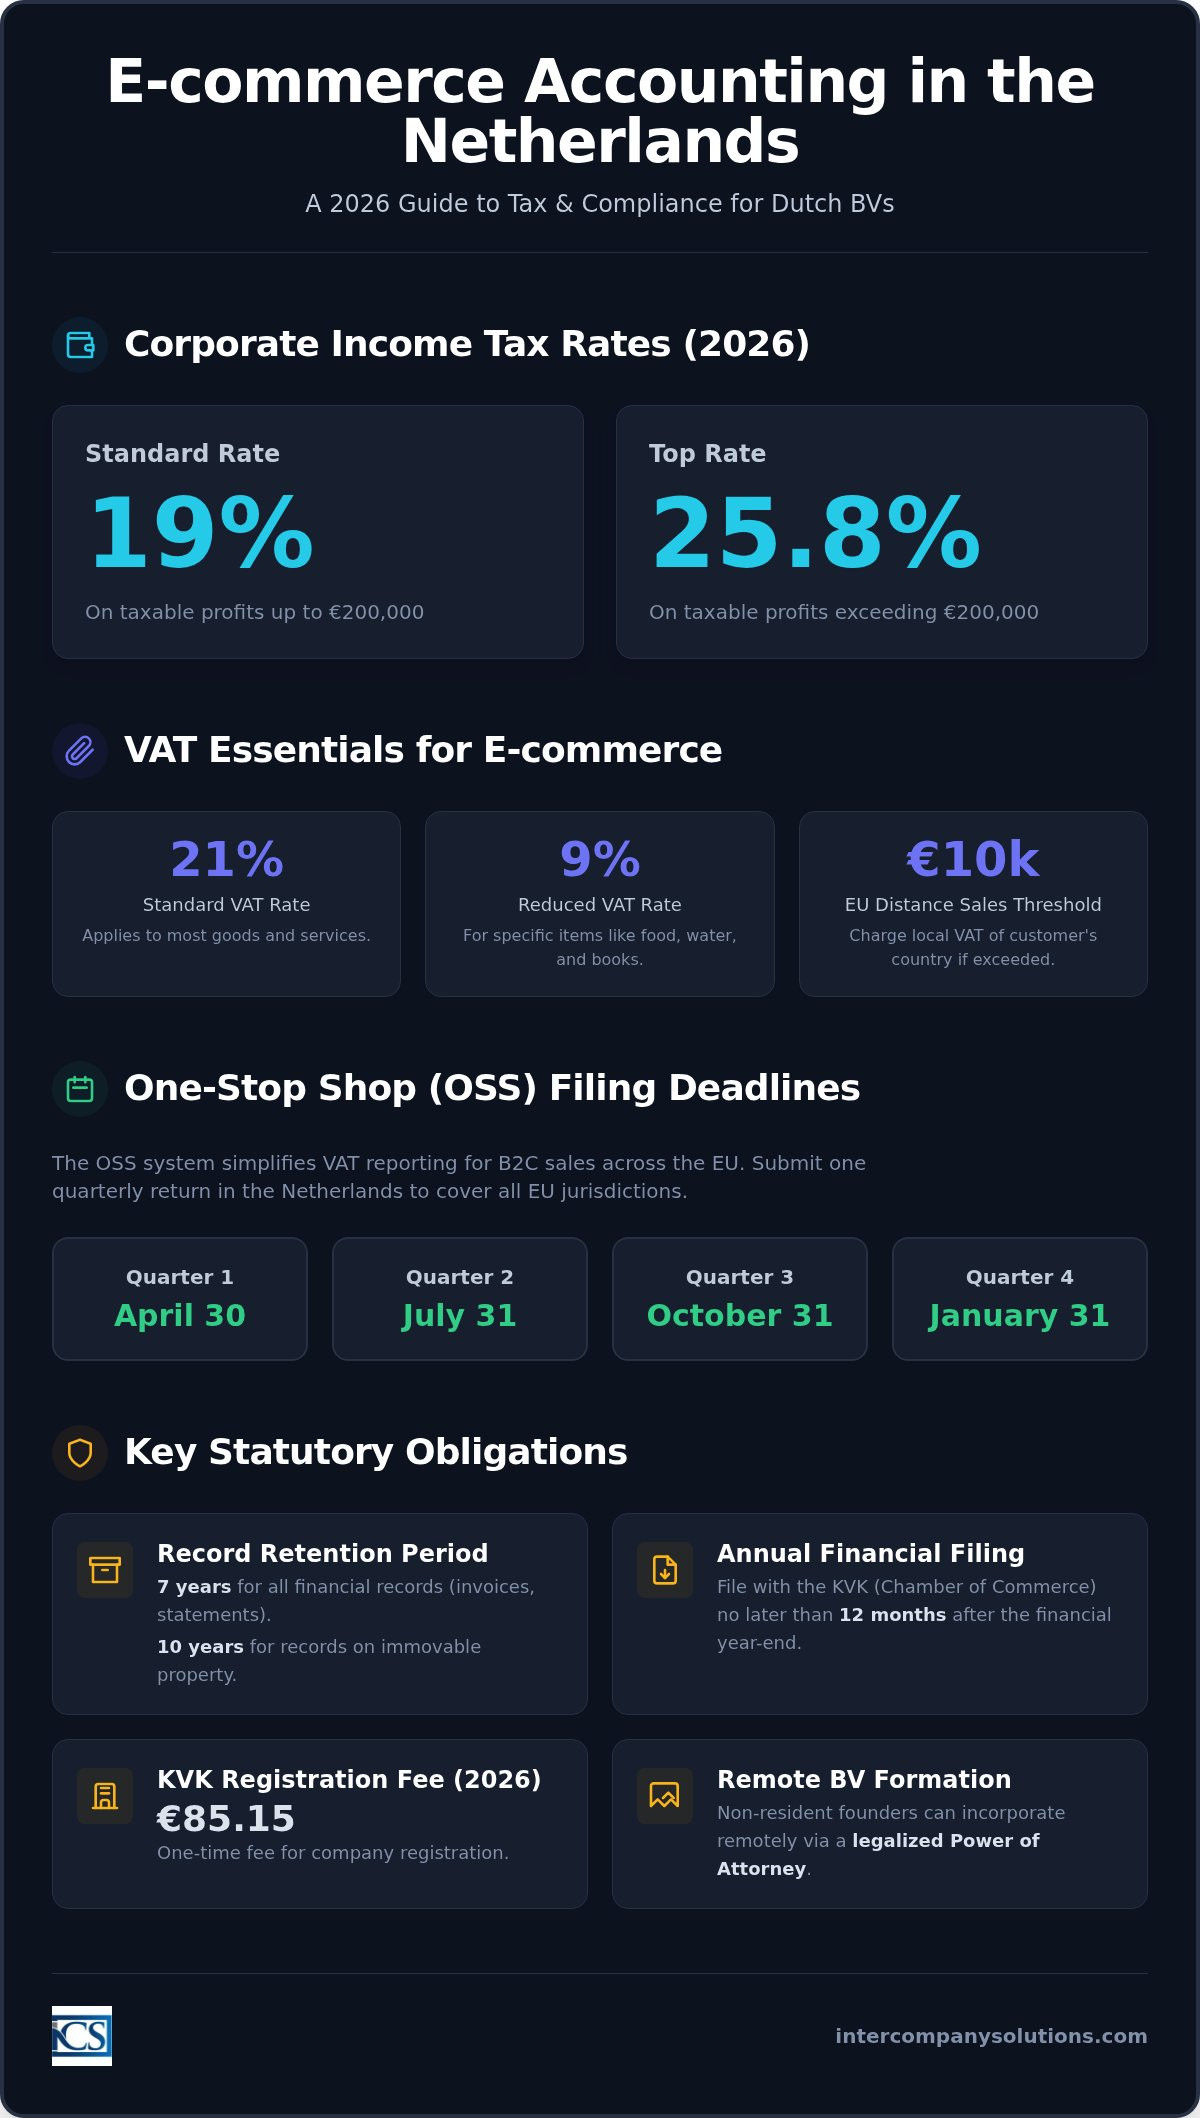
Die Verwaltung hochvolumiger Mikrotransaktionen bei gleichzeitiger Gewährleistung der vollständigen Compliance mit der Belastingdienst ist für jeden ausländischen Unternehmer eine komplexe Aufgabe. Dieser Leitfaden bietet Ihnen die technischen Ressourcen, die Sie benötigen, um Ihre niederländischen Steuerverpflichtungen, Umsatzsteuer-Integrationen und die Unternehmensberichterstattung für das Geschäftsjahr 2026 zu bewältigen. Sie erfahren, wie Sie Datenflüsse zwischen Ihrem Webshop und Ihrer Buchhaltungssoftware automatisieren und dabei die obligatorische 7-jährige Aufbewahrungsfrist einhalten können. Wir erläutern die Körperschaftsteuersätze für 2026, die 19 % für Gewinne bis 200.000 € und 25,8 % für darüber hinausgehende Beträge betragen. Dieser Artikel behandelt auch die One-Stop-Shop (OSS)-Meldungen für grenzüberschreitende Verkäufe innerhalb der EU und die spezifischen KVK-Einreichungsfristen, die Sie einhalten müssen, um einen ordnungsgemäßen Unternehmensstatus zu wahren.
Key Takeaways
- Dutch BVs unterliegen 2026 einem zweistufigen Körperschaftsteuersystem mit einem Steuersatz von 19 % auf Gewinne bis zu 200.000 € und 25,8 % auf Gewinne, die diesen Schwellenwert überschreiten.
- Das System des EU-One-Stop-Shop (OSS) ermöglicht es Unternehmern, die Umsatzsteuermeldungen für B2C-Verkäufe in der gesamten Europäischen Union zu zentralisieren, sobald der EU-weite Schwellenwert von 10.000 € überschritten wird.
- Automatisierte Integrationen zwischen Plattformen wie Shopify und lokaler Software sind für eine effektive E-Commerce-Buchhaltung in den Niederlanden unerlässlich, um Auszahlungen in mehreren Währungen und hochvolumige Transaktionen abzugleichen.
- Der Jahresabschluss muss spätestens 12 Monate nach Ende des Geschäftsjahres erstellt und bei der KVK hinterlegt werden, um die regulatorische Compliance zu gewährleisten.
- Die niederländische Steuerverwaltung verlangt eine obligatorische 7-jährige Aufbewahrungsfrist für alle geschäftlichen und finanziellen Unterlagen, einschließlich Rechnungen und Bankauszügen.
Grundlagen der E-Commerce-Buchhaltung für Dutch BVs
Die E-Commerce-Buchhaltung in den Niederlanden unterscheidet sich grundlegend von der traditionellen Buchführung im Einzelhandel aufgrund des schieren Volumens digitaler Datenpunkte. Während ein physisches Geschäft möglicherweise einige Dutzend Transaktionen täglich verwaltet, verarbeitet eine Online-Plattform oft Tausende von Mikrotransaktionen über verschiedene Zeitzonen und Währungen hinweg. Diese hochfrequente Umgebung erfordert ein robustes Rahmenwerk für den Mehrwährungsabgleich. Sie müssen sicherstellen, dass die Auszahlungen von Zahlungsdienstleistern mit den Bruttoumsatzzahlen in Ihrem Hauptbuch übereinstimmen, unter Berücksichtigung von Transaktionsgebühren und Währungsschwankungen zum Zeitpunkt des Verkaufs. Eine effiziente E-Commerce-Buchhaltung in den Niederlanden basiert auf der nahtlosen Integration Ihres Onlineshops in ein niederländisch-konformes Hauptbuch, um Genauigkeit in Echtzeit zu gewährleisten.
Verwaltung von Transaktionen mit hohem Volumen
Die Verarbeitung Tausender von Bestellungen ohne manuelle Erfassungsfehler ist nur durch automatisierte Datensynchronisation möglich. Durch die automatisierte Kategorisierung kann Ihr System Verkäufe, Versandkosten und Rabatte sofort den richtigen Sachkonten zuordnen. Diese Präzision verkürzt den Zeitaufwand für Jahresabschlussprüfungen und trägt dazu bei, die Kosten für die jährliche Berichterstattung zu senken. Ihre Finanzunterlagen müssen zudem einen klaren Prüfpfad für Rücksendungen, Erstattungen und Rückbuchungen (Chargebacks) aufweisen. Diese Vorgänge erfordern spezifische BTW-Korrekturen, um sicherzustellen, dass Sie keine Steuern auf Umsätze überzahlen, die letztendlich an den Kunden zurückerstattet wurden. Die korrekte Verwaltung dieser Anpassungen ist eine Kernanforderung für die Führung prüfungsbereiter Bücher.
Gesetzliche Compliance und Aufbewahrungspflichten
Jede Dutch BV muss eine eingetragene Geschäftsadresse in den Niederlanden unterhalten und ihre Registrierung bei der Handelskammer (KVK) abschließen. Für 2026 beträgt die KVK-Registrierungsgebühr 85,15 €. Diese rechtliche Grundlage ist erforderlich, um die Grundlagen des niederländischen Steuersystems einzuhalten und eine lokale BTW-Nummer zu erhalten. Unternehmer können ihre Dutch BV-Unternehmensgründung per Fernabwicklung über eine beglaubigte Vollmacht abschließen, was das Standardverfahren für nicht ansässige Gründer ist, die nicht persönlich in die Niederlande reisen können.
Die niederländische Steuer- und Zollverwaltung (Belastingdienst) verlangt, dass Sie alle Finanzunterlagen für eine gesetzlich vorgeschriebene Aufbewahrungsfrist von 7 Jahren aufbewahren. Dies umfasst digitale Rechnungen, Bankauszüge und Liefernachweise. Wenn Ihr E-Commerce-Unternehmen Anteile an unbeweglichem Vermögen hält, erhöht sich die Aufbewahrungsfrist auf 10 Jahre. Es ist von entscheidender Bedeutung, geschäftliche Aufwendungen von privaten zu trennen. Ausländische Geschäftsführer stehen bei gemischten Aufwendungen häufig unter genauer Beobachtung; das Führen sauberer, dokumentierter Bücher verhindert, dass die Steuerbehörden geschäftliche Mittelabflüsse als steuerpflichtiges persönliches Einkommen oder Dividenden umklassifizieren.
Umsatzsteuer- und OSS-Rahmenwerk für Online-Händler
Online-Händler in den Niederlanden müssen auf jede Transaktion die korrekte Umsatzsteuer oder Belasting over de Toegevoegde Waarde (BTW) anwenden. Der Regelsatz beträgt 21 %, der für die meisten Konsumgüter und Dienstleistungen gilt. Ein ermäßigter Satz von 9 % ist auf bestimmte Kategorien anwendbar, darunter Lebensmittel, Wasser und Bücher. Eine genaue Klassifizierung ist ein zentraler Bestandteil der E-Commerce-Buchhaltung in den Niederlanden, da eine fehlerhafte Anwendung dieser Sätze zu erheblichen Korrekturen während einer Betriebsprüfung durch den Belastingdienst führen kann. Wenn Ihr Unternehmen an Privatverbraucher in der gesamten Europäischen Union verkauft, müssen Sie den EU-weiten Schwellenwert von 10.000 € für Fernverkäufe überwachen. Sobald Ihre gesamten jährlichen grenzüberschreitenden Verkäufe diesen Grenzwert überschreiten, sind Sie verpflichtet, die BTW auf Grundlage des Standorts des Kunden zu berechnen.
Die Systeme OSS und IOSS erklärt
Der One-Stop-Shop der Union (OSS) vereinfacht die Berichterstattung, indem er es Ihnen ermöglicht, die BTW für alle EU-B2C-Verkäufe über eine einzige vierteljährliche niederländische Meldung zu erklären und abzuführen. Dadurch entfällt die Notwendigkeit separater Registrierungen in jedem Land, in dem Sie Kunden haben. Diese Erklärungen sind bis zum letzten Tag des Monats fällig, der auf das Quartalsende folgt:
- 30. April für das erste Quartal
- 31. Juli für das zweite Quartal
- 31. Oktober für das dritte Quartal
- 31. Januar für das vierte Quartal
Für Unternehmer, die Waren von außerhalb der EU direkt an Kunden versenden, gilt der Import One-Stop Shop (IOSS) für Sendungen mit einem Wert von höchstens 150 €. Die Nutzung des IOSS ermöglicht ein effizienteres Zollverfahren und verhindert, dass Kunden unerwartete Einfuhrabgaben zahlen müssen. Es ist wichtig, die BTW-Verpflichtungen für niederländische Unternehmen zu verstehen, um festzustellen, ob Ihre spezifische Lieferkette mehrere Registrierungen erfordert. Während der OSS Fernverkäufe abdeckt, begründet die Lagerung von Beständen in einem ausländischen Lagerhaus in der Regel weiterhin eine lokale BTW-Registrierungspflicht in dem jeweiligen Land.
BTW-Compliance für Marketplace-Händler
Große Plattformen wie Amazon und bol.com unterliegen den Regeln für fiktive Lieferer (Deemed Supplier). Dies bedeutet, dass der Marktplatz möglicherweise für die Erhebung der BTW auf Verkäufe von Nicht-EU-Unternehmern oder für bestimmte grenzüberschreitende Transaktionen verantwortlich ist. Auch wenn die Plattform die Steuerabführung übernimmt, muss Ihre interne Buchhaltung transparent bleiben. Sie sind verpflichtet, Marktplatzberichte mit Ihren Bankauszahlungen abzugleichen, um sicherzustellen, dass Ihre Gewinn- und Verlustrechnung für körperschaftsteuerliche Zwecke korrekt ist. Nicht ansässige Gründer kombinieren ihre BTW-Registrierung häufig mit dem Verfahren der Dutch BV-Unternehmensgründung, um sicherzustellen, dass sie vom ersten Tag an konform sind. Wenn Ihr Geschäftsmodell komplexes Dropshipping oder die Auftragsabwicklung über mehrere Länder umfasst, können Sie unser Buchhaltungsteam konsultieren, um den korrekten Berichtsablauf einzurichten.
Automatisierte Buchhaltung und Software-Integrationen
Moderner E-Commerce erfordert eine direkte digitale Verknüpfung zwischen dem Onlineshop und dem niederländischen Hauptbuch. Die manuelle Dateneingabe für Plattformen wie Shopify, WooCommerce oder Magento ist nicht tragfähig und erhöht das Risiko von Strafen durch den Belastingdienst. Automatisierte Lösungen für die E-Commerce-Buchhaltung in den Niederlanden ermöglichen die Übertragung von Verkaufsaufträgen, Versanddaten und Kundenprofilen in Echtzeit in ein niederländisch-konformes System. Dies stellt sicher, dass jede Transaktion mit dem korrekten BTW-Satz und der Währungsumrechnung erfasst wird, die zum Zeitpunkt des Kaufs galten. Durch den Verzicht auf manuelle Eingriffe erhalten Sie einen saubereren Prüfpfad und reduzieren den Verwaltungsaufwand für Ihr internes Team.
Nahtlose Marktplatz-Integration
Der Verkauf über Amazon Seller Central oder bol.com bringt spezifische datentechnische Herausforderungen mit sich. Automatisierte Extraktionstools rufen Transaktionsberichte direkt ab und berücksichtigen Marktplatzprovisionen sowie Werbeausgaben. Wenn Sie Fulfillment by Amazon (FBA) nutzen, muss Ihre Software Bestandsbewegungen über verschiedene EU-Lagerhäuser hinweg verfolgen. Die Lagerung von Beständen in einem ausländischen Lager löst, wie zuvor beschrieben, lokale BTW-Verpflichtungen aus. Ihr Buchhaltungssystem muss daher zwischen Verkäufen aus niederländischen Beständen und solchen aus internationalen Zentren unterscheiden, um eine genaue Rentabilität auf SKU-Ebene aufrechtzuerhalten. Diese Transparenz ist unerlässlich für die Verwaltung Ihrer Margen und stellt sicher, dass Ihre Vermögenswerte im Umlaufvermögen in der Bilanz korrekt ausgewiesen werden.
Abgleich von Zahlungsdienstleistern
Der Abgleich von Auszahlungen von Stripe, PayPal oder Adyen ist der Punkt, an dem die meisten manuellen Buchhaltungen scheitern. Diese Anbieter überweisen oft einen Nettobetrag, der Transaktionsgebühren und Währungsumrechnungskosten ausschließt. Eine effektive E-Commerce-Buchhaltung in den Niederlanden erfordert den Abgleich dieser Nettoauszahlungen mit den ursprünglichen Bruttoumsatzzahlen. Ihr System muss automatisch die Differenz zwischen dem Wechselkurs zum Zeitpunkt der Bestellung und dem Kurs zum Zeitpunkt der Auszahlung berechnen. Tägliche oder wöchentliche automatisierte Abgleiche sind erforderlich, um sicherzustellen, dass Ihr Banksaldo mit Ihrem internen Hauptbuch übereinstimmt. Dieses Maß an Präzision ist für ausländische Unternehmer unerlässlich, die klare Finanzberichte für ihre jährlichen KVK-Hinterlegungen vorlegen müssen. Ohne diesen automatisierten Abgleich riskieren Sie, Betriebsausgaben zu niedrig oder steuerpflichtige Einnahmen zu hoch auszuweisen.
Die Verwaltung der Herstellungskosten der verkauften Waren (Cost of Goods Sold, COGS) über mehrere Fulfillment-Zentren hinweg erfordert ein synchronisiertes Bestandsbuch. Wenn ein Verkauf stattfindet, sollte das System den Artikel automatisch von dem spezifischen Lagerstandort abbuchen und den Vermögenswert in Ihrer Bilanz aktualisieren. Diese Automatisierung verhindert Bestandsdiskrepanzen und stellt sicher, dass Ihre Gewinnspannen auf Anschaffungskosten in Echtzeit und nicht auf veralteten Schätzungen basieren. Die Aufbewahrung dieser digitalen Aufzeichnungen ist ein zentraler Bestandteil der 7-jährigen Aufbewahrungspflicht, um sicherzustellen, dass jede Transaktion von der ursprünglichen Bestellung bis zum endgültigen Bankeingang nachvollziehbar ist.
Körperschaftsteuerliche Verpflichtungen und jährliche Berichterstattung
E-Commerce Dutch BVs müssen ihren steuerpflichtigen Gewinn nach Abzug aller betrieblich veranlassten Kosten berechnen. Für das Steuerjahr 2026 liegt der Körperschaftsteuersatz (CIT) bei 19 % für zu versteuernde Gewinne bis zu 200.000 €. Gewinne, die diesen Schwellenwert überschreiten, werden mit einem Satz von 25,8 % besteuert. Diese Sätze bleiben im Vergleich zu den Vorjahren unverändert und bieten internationalen Gründern ein stabiles steuerliches Umfeld. Eine präzise E-Commerce-Buchhaltung in den Niederlanden stellt sicher, dass Ihre steuerliche Bemessungsgrundlage durch die korrekte Geltendmachung abzugsfähiger Betriebsausgaben und verfügbarer Steuergutschriften minimiert wird.
Fristen für die Körperschaftsteuer (CIT)
Die Belastingdienst verlangt, dass die jährliche Körperschaftsteuererklärung (CIT) innerhalb von fünf Monaten nach Ende des Geschäftsjahres eingereicht wird. Für Unternehmen mit einem regulären Kalenderjahr ist die Frist der 31. Mai 2026. Sie können eine Fristverlängerung von bis zu fünf Monaten für die Vorbereitung beantragen, gefolgt von einer weiteren Frist zur Einreichung, wenn dies durch einen registrierten Steuerberater erfolgt. E-Commerce-Unternehmen können verschiedene Betriebskosten absetzen, darunter Ausgaben für digitales Marketing auf Plattformen wie Google Ads, SaaS-Abonnementgebühren für das Shop-Management und Fulfillment-Kosten von Drittanbietern. Wenn Ihre Dutch BV als Muttergesellschaft fungiert, kann das Schachtelprivileg (Participation Exemption) zur Anwendung kommen. Diese Regelung befreit Dividenden und Veräußerungsgewinne von Tochtergesellschaften von der weiteren niederländischen Körperschaftsteuer, sofern Sie eine Beteiligung von mindestens 5 % halten.
KVK- und Rechnungslegungsanforderungen
Jedes neue E-Commerce-Unternehmen muss für 2026 eine einmalige KVK-Registrierungsgebühr von 85,15 € entrichten. Über die Ersteinrichtung hinaus verlangt die Handelskammer die jährliche Hinterlegung des Jahresabschlusses. Die meisten E-Commerce Dutch BVs fallen basierend auf ihrer Bilanzsumme, ihrem Nettoumsatz und ihrer Mitarbeiterzahl in die Kategorie „Kleinstunternehmen“ oder „kleine Unternehmen“. Kleinstunternehmen müssen lediglich eine verkürzte Bilanz einreichen und benötigen keine externe Abschlussprüfung. Kleine Unternehmen müssen eine Bilanz sowie einen kurzen Anhang vorlegen. Diese Offenlegungspflichten sind verbindlich und müssen spätestens 12 Monate nach Ende des Geschäftsjahres erfüllt sein. Weitere Einzelheiten finden Sie in unserem Leitfaden über Buchhaltung für die Dutch BV: Compliance- und Steuerpflichten im Jahr 2026.
Sie müssen zudem eine genaue UBO-Registrierung (wirtschaftlich Berechtigte) führen. Eine natürliche Person gilt als UBO, wenn sie mehr als 25 % der Anteile, der Stimmrechte oder des Eigentumsinteresses an der Dutch BV hält. Diese Daten werden im UBO-Register gespeichert und müssen bei jeder Änderung der Eigentümerstruktur des Unternehmens aktualisiert werden. Die Nichteinhaltung genauer UBO-Angaben kann zu behördlichen Bußgeldern oder strafrechtlichen Sanktionen führen.
Professionelle Unterstützung für niederländische E-Commerce-Unternehmen
Der Aufbau einer niederländischen Präsenz erfordert ein koordiniertes Vorgehen, das die Lücke zwischen rechtlicher Einrichtung und operativer Realität schließt. Intercompany Solutions bietet spezialisierte Unterstützung für ausländische Unternehmer und stellt sicher, dass die anfängliche Unternehmensgründung mit den langfristigen Anforderungen an die E-Commerce-Buchhaltung in den Niederlanden übereinstimmt. Dieser integrierte Ansatz verhindert Datensilos, die häufig entstehen, wenn Gründung und Buchhaltung von separaten Dienstleistern übernommen werden. Durch die Zentralisierung dieser Funktionen stellen Sie sicher, dass Ihre Finanzdaten ab der ersten Transaktion korrekt verarbeitet werden.
Ganzheitliche Unternehmensdienstleistungen
Sie können Ihre Gründung einer Dutch BV mit laufender steuerlicher Compliance und monatlicher Buchhaltung kombinieren, um einen klaren finanziellen Überblick zu behalten. Für E-Commerce-Unternehmen im internationalen Handel hat die Beantragung einer EORI-Nummer (Economic Operators Registration and Identification) für die Zollabfertigung Priorität. Diese Kennnummer ist für alle Import- und Exportaktivitäten innerhalb der Europäischen Union obligatorisch. Beachten Sie auch unseren Leitfaden BTW-Registrierung in den Niederlanden: Leitfaden 2026 für ausländische Unternehmen, um zu verstehen, welche Unterlagen für nicht ansässige Unternehmen erforderlich sind, um effizient eine BTW-Nummer zu erhalten.
Fernverwaltung für ausländische Gründer
Nicht-EU-Gründer können das Verfahren mittels legalisierter Vollmacht nutzen, um ihr Unternehmen ohne die Notwendigkeit einer physischen Reise in die Niederlande zu gründen. Dieser Remote-Prozess ermöglicht es Ihnen, eine juristische Person zu gründen und niederländische Steuerpflichten vom Ausland aus zu verwalten. Mit dem Wachstum Ihres Geschäftsbetriebs benötigen Sie möglicherweise lokales Personal oder ein Remote-Team, das nach niederländischem Arbeitsrecht geführt wird. Die Nutzung spezialisierter Lohnbuchhaltungsdienste stellt sicher, dass Ihre Arbeitsverträge, Sozialversicherungsbeiträge und Lohnsteueranmeldungen den strengen Standards der Belastingdienst entsprechen.
Erstklassige Sekretariatsdienste bieten zusätzliche Stabilität, indem sie bei der Eröffnung eines niederländischen Firmenbankkontos und den erforderlichen steuerlichen Registrierungen unterstützen. Diese administrativen Schritte stellen für ausländische Unternehmer beim Eintritt in den europäischen Markt oft die größten Hürden dar. Indem Sie einen einzigen Partner für diese Aufgaben hinzuziehen, stellen Sie sicher, dass Ihre Struktur für die E-Commerce-Buchhaltung in den Niederlanden auf einem soliden rechtlichen Fundament steht. Dieses umfassende Betreuungsmodell ermöglicht es Ihnen, sich auf das Wachstum auf Marktplätzen zu konzentrieren, während unser Team die in den vorangegangenen Abschnitten erwähnten 7-jährigen Aufbewahrungspflichten und die jährlichen KVK-Hinterlegungspflichten verwaltet. Wir agieren als Ihr proaktiver Partner auf dem niederländischen Markt und stellen sicher, dass jedes gesetzliche Detail berücksichtigt wird.
Zuletzt überprüft: August 2026
Aufbau eines skalierbaren E-Commerce-Rahmens für 2026
Der Betrieb eines niederländischen E-Commerce-Unternehmens erfordert ein konsequentes Vorgehen beim Datenmanagement und bei der Steuer-Compliance. Durch die direkte Integration Ihrer Vertriebsplattformen in Ihre Buchhaltungssoftware stellen Sie sicher, dass manuelle Fehler vermieden werden und jede Transaktion den Standards der Belastingdienst entspricht. Klarheit über die Körperschaftsteuersätze für 2026 und das System des One-Stop-Shops (OSS) der Union ist unerlässlich, um Ihre Gewinnmargen zu schützen. Diese Systeme ermöglichen es Ihnen, innerhalb der Europäischen Union zu skalieren und gleichzeitig Ihre Meldepflichten in den Niederlanden zu bündeln.
Professionelle Dienstleistungen für die E-Commerce-Buchhaltung in den Niederlanden bieten die erforderliche technische Infrastruktur, um hochvolumige Mikrotransaktionen abzuwickeln und gleichzeitig die gesetzliche Aufbewahrungsfrist von 7 Jahren einzuhalten. Wir ermöglichen die Gründung Ihrer Dutch BV aus der Ferne in nur 3 bis 5 Werktagen, sodass Sie ohne physische Anreise in den Markt eintreten können. Unser Team ist darauf spezialisiert, niederländische Steuervorteile zu maximieren, einschließlich der 30%-Regelung für qualifiziertes Personal. Wir bieten eine 100-prozentige Zufriedenheitsgarantie, um sicherzustellen, dass Ihre geschäftlichen Interessen mit höchster Präzision betreut werden.
Wir freuen uns darauf, Ihnen beim Aufbau einer stabilen und rechtskonformen Grundlage für Ihr internationales Wachstum behilflich zu sein.
Häufig gestellte Fragen
Wie hoch ist der Körperschaftsteuersatz für eine Dutch BV im E-Commerce im Jahr 2026?
Der Körperschaftsteuersatz für eine Dutch BV im E-Commerce folgt im Jahr 2026 einem zweistufigen System. Auf die ersten 200.000 € des zu versteuernden Gewinns zahlen Sie 19 %. Jeder Gewinn, der diesen Schwellenwert übersteigt, unterliegt einem Steuersatz von 25,8 %. Diese Sätze gelten sowohl für ansässige als auch für nicht ansässige Geschäftsführer einer Dutch BV. Eine präzise Steuerplanung ist erforderlich, um sicherzustellen, dass Ihre E-Commerce-Einheit konform bleibt und gleichzeitig Ihre globale steuerliche Position nach niederländischen Vorschriften optimiert wird.
Wie oft muss ich Umsatzsteuererklärungen für meinen niederländischen Online-Shop einreichen?
Die meisten E-Commerce-Unternehmen in den Niederlanden reichen ihre Umsatzsteuererklärungen vierteljährlich ein. Die Fristen für diese Einreichungen enden am letzten Tag des Monats, der auf das Quartalsende folgt, konkret am 30. April, 31. Juli, 31. Oktober und 31. Januar. Wenn Ihre vierteljährliche Umsatzsteuerzahlung dauerhaft 15.000 € übersteigt, kann der Belastingdienst verlangen, dass Sie zu monatlichen Einreichungen wechseln. Die Führung digitaler Aufzeichnungen ist unerlässlich, um diese wiederkehrenden Fristen ohne administrative Fehler einzuhalten.
Was ist der One-Stop-Shop (OSS) und muss ich mich registrieren?
Der Union-One-Stop-Shop (OSS) ist ein elektronisches System, das die Umsatzsteuerpflichten für B2C-Fernverkäufe innerhalb der Europäischen Union vereinfacht. Sie müssen sich für den OSS registrieren, wenn Ihre gesamten grenzüberschreitenden Verkäufe an EU-Verbraucher den jährlichen Schwellenwert von 10.000 € überschreiten. Sobald Sie registriert sind, können Sie die in allen EU-Mitgliedstaaten fällige Umsatzsteuer über eine einzige vierteljährliche Erklärung in den Niederlanden deklarieren und abführen. Dieses System ist ein wesentlicher Bestandteil der E-Commerce-Buchhaltung in den Niederlanden für wachsende Shops.
Kann ich meine niederländische E-Commerce-Buchhaltung als Nichtansässiger aus der Ferne verwalten?
Als nicht ansässiger Unternehmer können Sie Ihre niederländische E-Commerce-Buchhaltung vollständig aus dem Ausland verwalten. Die Gründung einer Dutch BV aus der Ferne ist über den Weg einer legalisierten Vollmacht (Power of Attorney) möglich, und die laufende Buchhaltung wird über cloudbasierte Integrationen mit Ihrem Webshop abgewickelt. Digitale Buchhaltungssysteme ermöglichen es Ihnen, Ihre Finanzlage zu überwachen und Steuererklärungen freizugeben, ohne ein physisches Büro in den Niederlanden zu benötigen. Diese Flexibilität ist ein Hauptgrund, warum viele internationale Gründer die niederländische Rechtsordnung für ihre europäischen Aktivitäten wählen.
Welche Aufbewahrungspflichten gelten für digitale Rechnungen in den Niederlanden?
Das niederländische Steuerrecht verlangt, dass Sie alle geschäftlichen und finanziellen Unterlagen für einen verbindlichen Zeitraum von 7 Jahren aufbewahren. Diese Aufbewahrungsfrist gilt für digitale Rechnungen, Kontoauszüge und Liefernachweise. Wenn Ihr E-Commerce-Unternehmen unbewegliches Vermögen betrifft, erhöht sich die Frist auf 10 Jahre. Die Unterlagen müssen so aufbewahrt werden, dass ihre Integrität über die Zeit gewährleistet ist, was bedeutet, dass digitale Dateien für potenzielle künftige Prüfungen durch die niederländische Steuer- und Zollverwaltung zugänglich und lesbar bleiben müssen.
Benötige ich ein niederländisches Bankkonto für meine E-Commerce Dutch BV?
Obwohl das Gesetz ein physisch in den Niederlanden geführtes Bankkonto nicht zwingend vorschreibt, ist eine IBAN für die betriebliche Effizienz erforderlich. Die meisten niederländischen Zahlungsdienstleister und die Steuerbehörden bevorzugen lokale Konten für SEPA-Lastschriften und iDEAL-Integrationen. Ein lokales Konto vereinfacht zudem die Zahlung Ihrer KVK-Registrierungsgebühr und den Erhalt von BTW-Rückerstattungen. Viele Digitalbanken bieten geeignete Geschäftskonten für nicht ansässige Gründer einer Dutch BV an.
Wie hoch ist die KVK-Registrierungsgebühr für ein neues Unternehmen im Jahr 2026?
Die einmalige Registrierungsgebühr bei der Handelskammer (KVK) beträgt für das Geschäftsjahr 2026 85,15 €. Diese Gebühr ist mit der formellen Eintragung Ihrer neuen E-Commerce Dutch BV in das niederländische Handelsregister fällig. Sie erhalten kurz nachdem der Notar die Gründungsunterlagen finalisiert hat eine Rechnung über diesen Betrag. Diese Registrierung ist eine gesetzliche Voraussetzung, bevor Sie eine BTW-Nummer erhalten oder geschäftliche Aktivitäten auf dem niederländischen oder europäischen Markt aufnehmen können.
Ist eine EORI-Nummer für mein niederländisches E-Commerce-Unternehmen erforderlich?
Eine EORI-Nummer (Economic Operators Registration and Identification) ist obligatorisch, wenn Ihr niederländisches E-Commerce-Unternehmen Waren in Länder außerhalb der Europäischen Union importiert oder exportiert. Diese eindeutige Identifikationsnummer wird von den Zollbehörden verwendet, um Sendungen zu verfolgen und die Einfuhrumsatzsteuer abzuwickeln. Wenn Sie hauptsächlich Dropshipping von Nicht-EU-Lieferanten betreiben oder Bestände in internationalen Lagern vorhalten, ist eine EORI-Nummer für die E-Commerce-Buchhaltung in den Niederlanden unerlässlich. Sie können diese Nummer über die niederländische Zollbehörde beantragen.
Quellen
- KVK - Registrierung im niederländischen Handelsregister
- Business.gov.nl - Gesellschaft mit beschränkter Haftung (BV)
- Burgerlijk Wetboek Boek 2 (Niederländisches Bürgerliches Gesetzbuch, juristische Personen)
- Rijksoverheid - Ondernemen
- Belastingdienst - Körperschaftsteuersätze
- Belastingdienst - Umsatzsteuer (BTW) für Unternehmer
- Europäische Kommission - Mehrwertsteuervorschriften und -sätze
- ICS Payroll - Niederländische Gehaltsabrechnungsdienste
- Belastingdienst - Lohnsteuern (loonheffingen)
- UWV - Arbeitgeberpflichten
- EuGH, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Niederlande
- ICLG - Gesetze und Vorschriften zur Corporate Governance, Niederlande
Benötigen Sie weitere Informationen zur niederländischen BV?
Mit einem Experten sprechenReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |