


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-03 · Last reviewed 2026-09-03
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Die Wahl einer Zweigniederlassung zur Minimierung des Verwaltungsaufwands führt aufgrund der Komplexität der grenzüberschreitenden Haftung oft zum gegenteiligen Ergebnis. Für internationale Unternehmer ist die Entscheidung zwischen einer Dutch BV vs. Zweigniederlassung der entscheidendste Schritt in einer Markteintrittsstrategie für 2026. Sie erkennen wahrscheinlich, dass die Niederlande ein stabiles Wachstumsumfeld bieten, doch das Potenzial für eine Doppelbesteuerung und die Last der Unterhaltung einer ausländischen Einheit bleiben erhebliche Bedenken.
Dieser Leitfaden bietet einen fundierten Vergleich der niederländischen Rechtsformen, der aktuellen steuerlichen Pflichten und des Prozesses der Ferngründung. Wir zeigen auf, wie Sie die Struktur mit dem geringsten rechtlichen Risiko wählen und gleichzeitig die Compliance-Standards für 2026 einhalten, wie etwa die Zinsabzugsbeschränkung von 24,5 % sowie die aktualisierten Körperschaftsteuersätze von 19 % und 25,8 %. Sie erfahren, wie Sie eine niederländische Einheit mittels einer legalisierten Vollmacht gründen können, was eine vollständige Einrichtung ohne persönliche Einreise ermöglicht. Diese Analyse deckt den gesamten Ablauf ab, von der einmaligen KVK-Registrierungsgebühr in Höhe von 85,15 € bis hin zur Erfüllung der Umsatzsteuerpflichten innerhalb des üblichen Zeitrahmens von sechs bis acht Wochen.
Wichtigste Erkenntnisse
- Verstehen Sie die Haftungsunterschiede beim Vergleich zwischen Dutch BV vs. Zweigniederlassung, bei dem die BV als eigenständige Einheit fungiert, während die Zweigniederlassung Teil der ausländischen Muttergesellschaft bleibt.
- Wenden Sie die Körperschaftsteuersätze für 2026 von 19 % auf Gewinne bis zu 200.000 € und 25,8 % für darüber hinausgehende Beträge auf Ihre Finanzprognosen an.
- Führen Sie die Ferngründung über eine legalisierte Vollmacht durch, die ein Mindeststammkapital von lediglich 0,01 € erfordert.
- Erfüllen Sie die administrativen Verpflichtungen einschließlich der einmaligen KVK-Registrierungsgebühr von 85,15 € und der Einreichung des Jahresabschlusses innerhalb von 12 Monaten nach Ende des Geschäftsjahres.
- Bewahren Sie Unternehmensunterlagen für die gesetzliche Aufbewahrungsfrist von sieben Jahren auf, bzw. zehn Jahre für Unterlagen, die sich auf unbewegliches Vermögen beziehen.
Bewertung des Markteintritts: Vergleich von Dutch BV und Zweigniederlassung
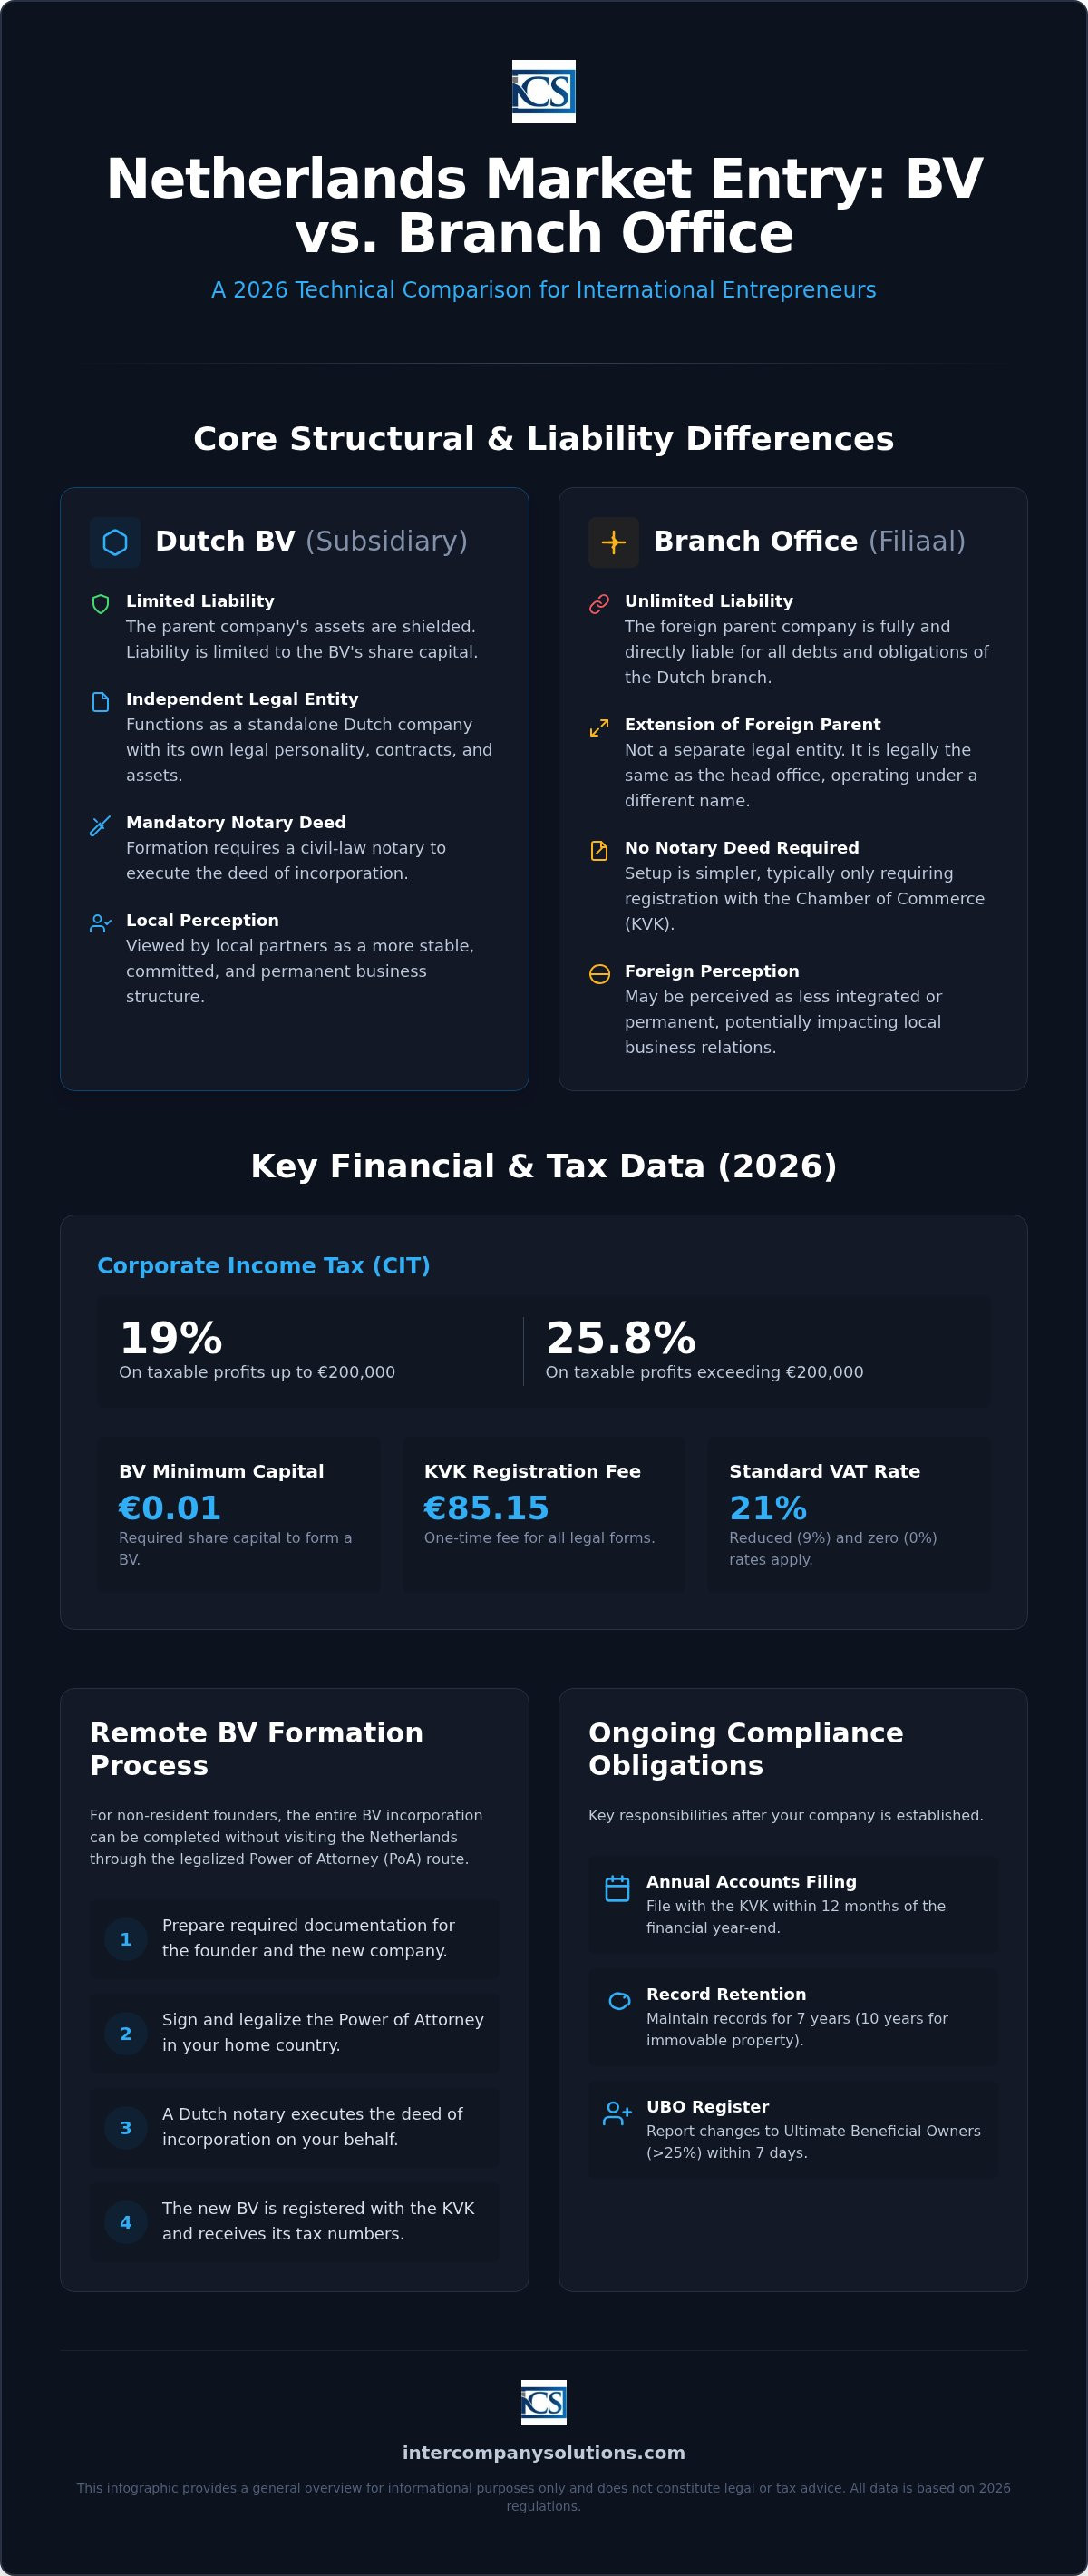
Die Wahl der optimalen Struktur erfordert ein Verständnis darüber, wie das niederländische Recht ausländische Geschäftstätigkeiten behandelt. Eine Zweigniederlassung ist keine eigenständige juristische Person, sondern eine Betriebsstätte des ausländischen Hauptsitzes. Im Gegensatz dazu ist eine Dutch BV eine Gesellschaft mit beschränkter Haftung mit eigener Rechtspersönlichkeit. Gemäß den offiziellen behördlichen Richtlinien zum Markteintritt bestimmt die Wahl zwischen diesen Formen das Ausmaß der Risikoexposition der Muttergesellschaft in den Niederlanden. Während eine Zweigniederlassung als Erweiterung der bestehenden ausländischen Einheit fungiert, agiert die BV als eigenständige Tochtergesellschaft, was eine klare Trennung von Vermögenswerten und Verbindlichkeiten gewährleistet.
| Merkmal | Zweigniederlassung (Filiaal) | Dutch BV (Tochtergesellschaft) |
|---|---|---|
| Rechtspersönlichkeit | Keine eigene Rechtspersönlichkeit | Eigenständige juristische Person |
| Haftung | Muttergesellschaft haftet vollumfänglich | Haftung auf das Stammkapital beschränkt |
| Notarpflicht | Keine notarielle Urkunde erforderlich | Notarielle Urkunde zwingend erforderlich |
| KVK-Registrierung | Pflichtregistrierung | Pflichtregistrierung |
Strukturelle Unterschiede und rechtliche Haftung
Das Fehlen einer eigenständigen Rechtspersönlichkeit bei einer Zweigniederlassung bedeutet, dass die ausländische Muttergesellschaft unmittelbar für alle niederländischen Schulden, Steuern und Rechtsansprüche haftet. Schließt die Zweigniederlassung einen Vertrag ab, ist die Muttergesellschaft die juristische Vertragspartei. Dies schafft ein erhebliches grenzüberschreitendes Haftungsrisiko, das sich auf die Bilanz der Muttergesellschaft auswirken kann. Im Gegenzug verdeutlicht der Vergleich Dutch BV vs branch office, dass eine BV die Muttergesellschaft abschirmt. Als eigenständige juristische Person haftet die BV ausschließlich für ihre eigenen Verbindlichkeiten. Gläubiger können grundsätzlich nicht auf das Vermögen der Muttergesellschaft zugreifen, es sei denn, es liegen Nachweise für Missmanagement vor oder es wurden spezifische Garantien übernommen.
Auch die Unternehmensführung folgt unterschiedlichen Wegen. Eine Zweigniederlassung untersteht der Leitung des Leitungsorgans der ausländischen Muttergesellschaft. Eine Dutch BV erfordert eigene Geschäftsführer und Gesellschafter, wenngleich die Muttergesellschaft häufig 100 % der Anteile hält. Diese Tochtergesellschaftsstruktur wird bei niederländischen Vertragsverhandlungen häufig bevorzugt, da lokale Partner eine inländische Kapitalgesellschaft im Allgemeinen als stabileren und engagierteren Partner ansehen als eine ausländische Zweigniederlassung.
Betriebliche Flexibilität für den internationalen Handel
Eine Zweigniederlassung eignet sich in der Regel für Unternehmen, die eine kostengünstige, vorübergehende Präsenz für Marketing- oder Forschungszwecke anstreben. Für den aktiven Handel ist die BV jedoch die Standardgesellschaftsform für Holding- und Geschäftstätigkeiten. Sie bietet größere Flexibilität für langfristiges Wachstum und ist häufig Voraussetzung für bestimmte Lizenzen oder Genehmigungen. Detaillierte Schritte zum Weg über eine Tochtergesellschaft finden Sie in unserem Leitfaden Gründung einer Tochtergesellschaft in den Niederlanden: Strategischer Leitfaden 2026. Die frühzeitige Wahl der BV-Struktur stellt sicher, dass das Unternehmen über die erforderliche rechtliche Grundlage verfügt, um ohne spätere Umstrukturierungen zu expandieren.
Wahl einer Rechtsform: Die Dutch BV und andere Strukturen
Die Wahl einer Rechtsform ist ein verbindlicher Schritt, der Ihre steuerlichen und rechtlichen Verpflichtungen für die kommenden Jahre bestimmt. Während der Vergleich Dutch BV vs branch office für die meisten internationalen Unternehmen im Vordergrund steht, bieten die Niederlande verschiedene weitere Rechtsformen an. Laut den offiziellen behördlichen Richtlinien zum Markteintritt hängt die Wahl der richtigen Rechtsform von Ihrem geplanten Aktivitätsniveau und Ihrer Risikobereitschaft ab. Diese Entscheidung beeinflusst Ihre zukünftigen Berichtspflichten sowie das Ausmaß der persönlichen Haftung oder der Haftung der Muttergesellschaft, das Sie eingehen.
Notariell beurkundete vs. nicht beurkundete Rechtsformen
In den Niederlanden werden Rechtsformen danach unterschieden, ob für ihre Gründung ein niederländischer Notar erforderlich ist oder nicht. Zu den notariell zu errichtenden Rechtsformen gehören die BV, die NV und die stichting. Diese erfordern die Beurkundung der Gründungsurkunde und die Prüfung der Satzung durch einen Notar. Zu den nicht beurkundeten Formen gehören die eenmanszaak (Einzelunternehmen), die VOF (offene Handelsgesellschaft), die CV (Kommanditgesellschaft) und die maatschap (Partnerschaftsgesellschaft). Diese Formen erfordern keinen Notar, was die anfänglichen Gründungskosten senkt, jedoch das Haftungsrisiko erhöht. Bei einer VOF beispielsweise haften die Gesellschafter gesamtschuldnerisch für alle geschäftlichen Verbindlichkeiten, während eine BV das Privatvermögen schützt. Für eine strukturierte Expansion räumen die administrativen Schritte zur Unternehmensgründung in den Niederlanden der BV aufgrund dieses Haftungsschutzes Priorität ein.
Registrierungsanforderungen für die Dutch BV
Die Dutch BV ist aufgrund ihrer flexiblen Anforderungen die am häufigsten gewählte Rechtsform für ausländische Tochtergesellschaften. Sie erfordert ein Mindeststammkapital von lediglich 0,01 €. Es muss mindestens ein Geschäftsführer und ein Gesellschafter bestellt werden, wobei beides dieselbe Person oder eine ausländische juristische Person sein kann. Die Gesellschaft benötigt eine lokale niederländische Geschäftsadresse, um die Registrierung bei der Handelskammer (KVK) abzuschließen. Für 2026 beträgt die einmalige KVK-Registrierungsgebühr 85,15 €.
Zudem müssen wirtschaftlich Berechtigte (Ultimate Beneficial Owners, UBO) ermittelt und registriert werden, die mehr als 25 % der Anteile, Stimmrechte oder Eigentumsanteile halten. Jegliche Änderungen der UBO-Angaben müssen der KVK innerhalb von 7 Tagen gemeldet werden. Während die BV eine Gesellschaft mit beschränkter Haftung darstellt, ist die NV (Naamloze Vennootschap) eine Aktiengesellschaft, die ein Mindestkapital von 45.000 € erfordert. Die meisten ausländischen Investoren entscheiden sich für die BV, sofern sie nicht beabsichtigen, Aktien an einer öffentlichen Börse zu notieren. Wenn Sie Klärung darüber benötigen, welche Struktur Ihren spezifischen geschäftlichen Zielen entspricht, können Sie sich an unsere Spezialisten wenden, um eine detaillierte Beurteilung Ihrer Optionen bezüglich Dutch BV vs branch office zu erhalten.
Niederländische Körperschaftsteuersätze und Umsatzsteuer-Compliance im Jahr 2026
Das steuerliche Umfeld für 2026 erfordert eine präzise Planung für jede internationale Expansion. Sowohl die Dutch BV als auch die Zweigniederlassung unterliegen mit ihren in den Niederlanden erwirtschafteten Gewinnen der Körperschaftsteuer (KSt). Für das Steuerjahr 2026 beträgt der Körperschaftsteuersatz 19 % auf steuerpflichtige Gewinne bis zu 200.000 €. Gewinne, die diesen Schwellenwert überschreiten, werden mit einem Satz von 25,8 % besteuert. Bei der Beurteilung von Dutch BV vs. Zweigniederlassung aus steuerlicher Sicht ist zu berücksichtigen, dass die Hausbank des Belastingdienst seit dem 1. Mai 2026 die Rabobank ist. Alle Steuerzahlungen und -erstattungen werden über dieses Institut abgewickelt, was ein kompatibles Geschäftskonto für eine reibungslose Compliance erforderlich macht.
Eine entscheidende Beschränkung für 2026 ist die Zinsabzugsbeschränkung. Diese Regelung begrenzt den Abzug von Nettozinsaufwendungen auf 24,5 % des EBITDA des Unternehmens. Diese Vorschrift gilt für beide Strukturen, sofern sie in den Niederlanden als steuerpflichtig gelten. Für einen umfassenden Überblick darüber, wie diese Strukturen mit den lokalen Vorschriften interagieren, konsultieren Sie den offiziellen Leitfaden zu niederländischen Unternehmensstrukturen. Eine genaue Berechnung dieser Obergrenze ist unerlässlich, um unerwartete Steuernachforderungen am Ende des Steuerjahres zu vermeiden.
Umsatzsteuerregistrierung und Einfuhraufschub
Die niederländischen Standard-Umsatzsteuersätze (BTW) für 2026 betragen 21 % für die meisten Waren und Dienstleistungen, 9 % für bestimmte Güter wie Lebensmittel und Arzneimittel sowie 0 % für bestimmte internationale Handelsaktivitäten. Nicht ansässige Unternehmen müssen sich für die Umsatzsteuer registrieren lassen, wenn sie Lagerbestände in den Niederlanden halten oder vor Ort steuerbare Lieferungen und Leistungen erbringen. Für Unternehmen in ausländischem Besitz dauert das Umsatzsteuerregistrierungsverfahren in der Regel 6 bis 8 Wochen.
Nicht ansässige Importeure sollten die Artikel-23-Aufschubgenehmigung in Anspruch nehmen. Diese ermöglicht es Unternehmen, die Zahlung der Einfuhrumsatzsteuer auf ihre periodische Umsatzsteuererklärung zu verschieben, anstatt sie unmittelbar an der Grenze zu entrichten. Dieser Mechanismus verbessert die Liquidität erheblich, insbesondere für Unternehmen, die die Niederlande als europäischen Distributionsknotenpunkt nutzen. Die Beantragung dieser Genehmigung erfordert eine lokale Umsatzsteuernummer und für Nicht-EU-Unternehmen häufig einen Fiskalvertreter.
Internationale Steuervorteile
Die Niederlande bleiben aufgrund der niederländischen Beteiligungsbefreiung eine der führenden Jurisdiktionen für Holdingstrukturen. Diese Regelung verhindert eine Doppelbesteuerung, indem Dividenden und Veräußerungsgewinne aus qualifizierten Tochtergesellschaften von der Körperschaftsteuer freigestellt werden. Beim Vergleich einer Dutch BV vs. Zweigniederlassung wird die BV für Holdingaktivitäten häufig bevorzugt, um diese Steuerbefreiung voll auszuschöpfen und eine eindeutige steuerliche Substanz darzulegen.
Arbeitgeber können zudem die 30%-Steuervergütungsregelung nutzen, um hochqualifizierte internationale Fachkräfte zu gewinnen. Für 2026 erlaubt diese Regelung, bis zu 30 % des Bruttogehalts eines qualifizierten Arbeitnehmers als steuerfreie Pauschale auszuzahlen, sofern bestimmte Gehaltsschwellenwerte erfüllt werden. Diese nationalen Vorteile werden durch ein Netzwerk von über 100 Doppelbesteuerungsabkommen gestützt, wodurch sichergestellt wird, dass internationale Aktivitäten auch grenzüberschreitend steuereffizient bleiben.
Der Ablauf der Ferngründung per Vollmacht
Die Begründung einer Unternehmenspräsenz in den Niederlanden erfordert keine physische Anwesenheit der Geschäftsführer oder Gesellschafter. Während die Registrierung einer Zweigniederlassung den Nachweis des Status der ausländischen Muttergesellschaft bei der Handelskammer (KVK) beinhaltet, erfordert die Gründung einer Tochtergesellschaft eine formelle Urkunde. Beim Vergleich Dutch BV vs. Zweigniederlassung folgt der Weg über die BV einem strukturierten Fernabwicklungsverfahren zur Gründung mittels einer legalisierten Vollmacht (PoA). Diese Methode ermöglicht es dem niederländischen Notar, die Gründungsurkunde im Namen der Gründer zu errichten. Sobald die Dokumente ordnungsgemäß vorliegen, beträgt die Gründungsdauer in der Regel 3 bis 5 Werktage. Diese Effizienz gewährleistet, dass internationale Unternehmer ihre Geschäftstätigkeit ohne den logistischen Aufwand internationaler Reisen aufnehmen können.
Schritt-für-Schritt-Verfahren zur Ferngründung
Der Prozess beginnt mit der Einreichung gültiger Ausweisdokumente aller Geschäftsführer und Gesellschafter. Wir führen eine Firmennamensprüfung durch, um sicherzustellen, dass der vorgeschlagene Name verfügbar ist und den KVK-Richtlinien entspricht. Anschließend werden die Vollmachtsdokumente entworfen und an die Gründer in ihrem Heimatland gesendet. Diese Dokumente müssen unterzeichnet und legalisiert werden, was häufig eine Apostille oder eine Legalisation durch eine lokale niederländische Botschaft erfordert, je nachdem, ob das Heimatland Mitglied des Haager Übereinkommens ist.
Sobald die legalisierten Originaldokumente in den Niederlanden eintreffen, beurkundet der niederländische Notar die Gründungsurkunde. Der Notar meldet die neue Einheit anschließend bei der Handelskammer an. Für 2026 beträgt die einmalige KVK-Registrierungsgebühr 85,15 €. Das Mindeststammkapital für eine Dutch BV beträgt 0,01 €, das nach der Gründung auf das Rabobank-Konto der Gesellschaft oder ein anderes Rabobank-kompatibles Geschäftskonto eingezahlt werden muss. Dieses Fernverfahren ist das Standardverfahren für gebietsfremde Gründer und bietet einen verlässlichen Marktzugang bei gleichzeitiger Wahrung hoher rechtlicher Standards.
UBO-Register und Compliance-Fristen
Die obligatorische Eintragung in das Register der wirtschaftlich Berechtigten (Ultimate Beneficial Owner, UBO) ist ein wesentlicher Bestandteil des Gründungsprozesses. Ein UBO ist definiert als jede natürliche Person, die mehr als 25 % der Anteile, Stimmrechte oder Eigentumsanteile an der Gesellschaft hält. Diese Angaben werden gleichzeitig mit der Unternehmensregistrierung bei der KVK eingereicht. Die Einhaltung wird streng überwacht; jede Änderung der UBO-Angaben, wie etwa eine Anteilsübertragung oder ein Kontrollwechsel, muss der KVK innerhalb von 7 Tagen gemeldet werden.
Das Versäumnis, genaue UBO-Daten zu führen, kann zu behördlichen Bußgeldern oder rechtlichen Komplikationen führen. Diese Transparenz ist ein Grundpfeiler bei der Gründung eines Unternehmens in den Niederlanden und gilt sowohl für BVs als auch für Zweigniederlassungen. Das frühzeitige Verständnis dieser Anforderungen im Entscheidungsprozess Dutch BV vs. Zweigniederlassung trägt dazu bei, dass Ihre Gesellschaft vom ersten Tag an ordnungsgemäß registriert und rechtskonform bleibt.
Compliance nach der Gründung und operative Kontinuität
Die Aufrechterhaltung einer Gesellschaft in den Niederlanden erfordert die strikte Einhaltung gesetzlicher Fristen und Aufbewahrungsstandards. Sobald die anfängliche Registrierungsphase der Dutch BV vs. Zweigniederlassung abgeschlossen ist, verlagert sich der Schwerpunkt auf die laufende jährliche Verwaltung. Alle Dutch BVs müssen ihren Jahresabschluss innerhalb von 12 Monaten nach Ende des Geschäftsjahres bei der Handelskammer (KVK) hinterlegen. Die Nichteinhaltung dieser Offenlegungspflichten kann zur Haftung der Geschäftsführer und zu behördlichen Bußgeldern führen. Die niederländische Steuer- und Zollverwaltung (Belastingdienst) schreibt vor, dass Geschäftsunterlagen mindestens 7 Jahre lang aufbewahrt werden müssen. Für Gesellschaften, die Immobilien in den Niederlanden halten, verlängert sich diese Aufbewahrungsfrist auf 10 Jahre.
Rechnungslegungs- und Buchführungsstandards
Jahresabschlüsse müssen je nach Größe und Komplexität der Einheit nach Dutch GAAP oder IFRS aufgestellt werden. Während eine Zweigniederlassung unter Umständen den Jahresabschluss ihrer ausländischen Muttergesellschaft einreichen kann, erfordert eine Dutch BV stets eine eigene, separate Rechnungslegung. Körperschaftsteuererklärungen für 2026 sind in der Regel innerhalb von fünf Monaten nach Ende des Geschäftsjahres fällig, wobei Fristverlängerungen über einen Steuerberater häufig möglich sind. Die Häufigkeit der Umsatzsteuervoranmeldungen ist üblicherweise vierteljährlich, wenngleich je nach Umsatzvolumen auch monatliche oder jährliche Einreichungen erforderlich sein können.
Die operative Kontinuität umfasst auch die Bewältigung der spezifischen Bankanforderungen des niederländischen Steuersystems. Seit dem 1. Mai 2026 nutzt die Belastingdienst die Rabobank als primäre Hausbank. Diese Änderung bedeutet, dass alle ausgehenden Steuerzahlungen und eingehenden Erstattungen über Systeme der Rabobank abgewickelt werden. Für nicht ansässige Geschäftsführer ist es unerlässlich, sicherzustellen, dass die Finanzinfrastruktur des Unternehmens mit diesen lokalen Bankstandards kompatibel ist, um Zahlungsverzögerungen oder Compliance-Auffälligkeiten zu vermeiden.
Personalwesen und Lohnbuchhaltung
Wenn Ihr Markteintritt 2026 die Einstellung von Personal umfasst, müssen Sie sich als Arbeitgeber bei der Belastingdienst registrieren. Dieser Prozess umfasst die Einrichtung einer Lohnbuchhaltung, die Sozialversicherungsbeiträge, Rentenanforderungen und Lohnsteuer berücksichtigt. Für Unternehmen, die einen schnellen Markteintritt ohne unmittelbare lokale HR-Infrastruktur anstreben, gewährleistet die Nutzung von Lohnbuchhaltungsdiensten in den Niederlanden, dass alle Arbeitnehmerleistungen und Steuereinbehalte den aktuellen gesetzlichen Sätzen entsprechen.
Die Compliance für internationale Mitarbeiter umfasst häufig die Handhabung der 30%-Regelung und die Sicherstellung, dass Arbeitsverträge mit dem niederländischen Arbeitsrecht im Einklang stehen. Diese Pflichten bleiben unabhängig davon bestehen, ob Sie sich für eine Tochtergesellschaft oder eine Zweigniederlassung entscheiden, wenngleich der administrative Aufwand für nicht ansässige Einheiten höher sein kann. Für eine umfassendere Perspektive auf häufige Missverständnisse hinsichtlich dieser Pflichten können Sie unseren Leitfaden Unternehmensgründung in den Niederlanden: Fakten vs. Mythen 2026 konsultieren. Die Aufrechterhaltung einer kontinuierlichen Compliance ermöglicht es der ausländischen Muttergesellschaft, sich auf das Wachstum anstatt auf administrative Streitigkeiten zu konzentrieren.
Zuletzt überprüft: September 2026
Strategische Planung Ihrer Expansion auf den niederländischen Markt 2026
Die fachlichen Nuancen des Vergleichs **Dutch BV vs. Zweigniederlassung** zeigen, dass eine Zweigniederlassung zwar eine direkte Anbindung an die Muttergesellschaft bietet, die BV für 2026 jedoch eine wesentliche Risikotrennung und steuerliche Substanz gewährleistet. Der Ausgleich zwischen dem Körperschaftsteuerschwellenwert von 19 % und der Zinsabzugsbeschränkung von 24,5 % erfordert eine strukturierte Planung, um die operative Effizienz aufrechtzuerhalten. Durch die Wahl des Weges über eine legalisierte Vollmacht gewährleisten Sie eine rechtskonforme Errichtung, die den Standards der niederländischen KVK und der Belastingdienst entspricht, ohne dass eine physische Anreise erforderlich ist.
Wir sind auf die Compliance für ausländische Unternehmer spezialisiert und ermöglichen die Fern-Gründung einer Dutch BV innerhalb von 3 bis 5 Werktagen. Unser Verfahren beinhaltet eine 100%ige Zufriedenheitsgarantie, um Ihnen bei Ihrer internationalen Expansion Verlässlichkeit zu bieten. Die Erfüllung lokaler Verpflichtungen, von Bankübergängen bei der Rabobank bis hin zu jährlichen KVK-Hinterlegungen, wird zu einem planbaren Bestandteil Ihrer Wachstumsstrategie, wenn sie mit verfahrenstechnischer Klarheit umgesetzt wird.
Der Aufbau Ihrer Präsenz in den Niederlanden ist ein bedeutender Schritt in Richtung globaler Mobilität. Wir sind da, um sicherzustellen, dass Ihre Unternehmensstruktur vom ersten Tag der Registrierung an robust und rechtskonform bleibt.
Zuletzt überprüft: September 2026
Häufig gestellte Fragen
Muss ich für die Gründung einer Dutch BV in die Niederlande reisen?
Nein, Sie müssen für die Gründung einer Dutch BV nicht in die Niederlande reisen. Der standardmäßige Weg der Fern-Gründung für Nicht-EU-Gründer erfolgt über eine legalisierte Vollmacht (Power of Attorney, PoA), mit der ein niederländischer Notar die Gründungsurkunde in Ihrem Namen ausfertigt. Dadurch können Sie den gesamten Prozess von Ihrem Heimatland aus abschließen. Sobald die Unterlagen eingereicht und legalisiert sind, dauert die Gründung in der Regel drei bis fünf Werktage.
Wie hoch ist das Mindeststammkapital für eine Dutch BV im Jahr 2026?
Das für die Gründung einer Dutch BV im Jahr 2026 erforderliche Mindeststammkapital beträgt 0,01 €. Dieser niedrige Schwellenwert wurde eingeführt, um das Unternehmertum zu fördern und internationalen Investoren den Markteintritt zu erleichtern. Sie können sich dafür entscheiden, mehr Kapital auszugeben, falls Ihre Geschäftsstrategie dies erfordert; das gesetzliche Minimum verbleibt jedoch auf diesem nominalen Niveau. Dieses Kapital muss nach erfolgreicher Gründung und Registrierung bei der KVK auf das Geschäftskonto der Gesellschaft eingezahlt werden.
Wie hoch ist die KVK-Registrierungsgebühr für ein neues Unternehmen im Jahr 2026?
Die einmalige Registrierungsgebühr bei der niederländischen Handelskammer (KVK) beträgt im Jahr 2026 85,15 €. Diese Gebühr fällt sowohl für eine Dutch BV als auch für eine Zweigniederlassung bei deren Ersteintragung in das Handelsregister an. Sie erhalten kurz nach Abschluss des Registrierungsprozesses durch den Notar oder Unternehmensvertreter eine Rechnung über diesen Betrag. Die Zahlung stellt sicher, dass Ihre Rechtseinheit offiziell anerkannt wird und eine eindeutige KVK-Nummer erhält, die für alle niederländischen Geschäftsvorgänge erforderlich ist.
Wie hoch sind die Körperschaftsteuersätze für eine niederländische Tochtergesellschaft im Jahr 2026?
Für das Steuerjahr 2026 betragen die Körperschaftsteuersätze (CIT) 19 % auf steuerpflichtige Gewinne bis zu 200.000 € und 25,8 % auf Gewinne, die diesen Schwellenwert übersteigen. Diese Sätze sind auch für den Vergleich zwischen einer Dutch BV und einer Zweigniederlassung relevant, da beide Einheiten mit ihren aus niederländischen Quellen stammenden Einkünften grundsätzlich der Körperschaftsteuer unterliegen. Eine präzise Steuerplanung ist unerlässlich, um diese Verpflichtungen zu steuern, insbesondere im Hinblick auf das Zusammenspiel zwischen lokalen Gewinnen und internationalen Doppelbesteuerungsabkommen.
Kann eine Zweigniederlassung von der niederländischen Beteiligungsfreistellung profitieren?
Die niederländische Beteiligungsfreistellung ist in erster Linie für in den Niederlanden ansässige Gesellschaften wie eine BV zugänglich, die qualifizierte Beteiligungen an anderen Gesellschaften halten. Da eine Zweigniederlassung Teil einer ausländischen Muttergesellschaft ist, dient sie typischerweise nicht in gleicher Weise als Holdinggesellschaft für Tochtergesellschaften. Falls Ihre Strategie Holdingaktivitäten umfasst, spricht die Wahl im Vergleich Dutch BV gegenüber Zweigniederlassung für die BV, um sicherzustellen, dass Sie die Befreiungen auf Dividenden und Veräußerungsgewinne nach niederländischem Recht voll in Anspruch nehmen können.
Wie hoch ist die Zinsabzugsbeschränkung für niederländische Unternehmen im Jahr 2026?
Im Jahr 2026 liegt die Zinsabzugsbeschränkung bei 24,5 % des EBITDA des Unternehmens. Diese Regelung begrenzt den Betrag der Nettozinsaufwendungen, den ein Steuerpflichtiger von seinem steuerpflichtigen Einkommen in den Niederlanden abziehen kann. Die Vorschrift gilt sowohl für Dutch BVs als auch für Zweigniederlassungen, die für Zwecke der Körperschaftsteuer als Steuerpflichtige eingestuft werden. Sie ist ein entscheidender Faktor für Unternehmen mit erheblicher interner oder externer Finanzierung, da sie sich unmittelbar auf den endgültigen steuerpflichtigen Gewinn auswirkt.
Wie lange dauert es, bis eine BV in ausländischem Eigentum eine Umsatzsteuernummer erhält?
Der Erhalt einer Umsatzsteuernummer für eine niederländische Rechtseinheit in ausländischem Eigentum dauert nach der Erstantragstellung in der Regel zwischen 6 und 8 Wochen. Die niederländische Steuer- und Zollverwaltung (Belastingdienst) führt vor Erteilung der Nummer eine eingehende Prüfung der geplanten Aktivitäten des Unternehmens sowie dessen lokaler steuerlicher Substanz durch. Sie sollten Ihren Zeitplan für den Markteintritt entsprechend ausrichten, um sicherzustellen, dass Ihre Umsatzsteuerregistrierung aktiv ist, bevor Sie mit dem Geschäftsbetrieb oder der Einfuhr von Waren in das Land beginnen.
Quellen
- ICS Payroll - Niederländische Entgeltabrechnungsdienste
- KVK - Registrierung im niederländischen Handelsregister
- Business.gov.nl - Gesellschaft mit beschränkter Haftung (bv)
- Burgerlijk Wetboek Boek 2 (Niederländisches Bürgerliches Gesetzbuch, juristische Personen)
- Rijksoverheid - Unternehmertum
- Belastingdienst - Körperschaftsteuersätze
- Belastingdienst - Lohnabgaben (loonheffingen)
- UWV - Arbeitgeberpflichten
- SVB - Sozialversicherung in den Niederlanden
- Belastingdienst - Umsatzsteuer (BTW) für Unternehmer
- Europäische Kommission - Mehrwertsteuervorschriften und -sätze
- De Nederlandsche Bank - Aufsicht
- AFM - Lizenzen und Register
- RVO - Internationales Geschäft
- Belastingdienst Douane - Zoll
- EuGH, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Niederlande
- ICLG - Corporate Governance Laws and Regulations, Niederlande
Benötigen Sie weitere Informationen zur niederländischen BV?
Mit einem Experten sprechenReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |