


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-26 · Last reviewed 2026-08-26
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Die Gründung eines niederländischen Unternehmens erfordert mehr als nur eine notarielle Urkunde und eine Registrierung bei der Handelskammer. Im Jahr 2026 wendet die niederländische Steuerbehörde strenge Prüfungsmaßstäbe auf die Substanzanforderungen für eine Dutch BV an, um sicherzustellen, dass Rechtsträger eine tatsächliche wirtschaftliche Tätigkeit nachweisen. Die bloße Aufrechterhaltung einer juristischen Adresse reicht nicht aus, um sich für das Netzwerk der Niederlande von 95 Doppelbesteuerungsabkommen zu qualifizieren. Internationale Gründer befürchten häufig, dass ihre Struktur als Briefkastengesellschaft eingestuft werden könnte, was zur Verweigerung von Abkommensvorteilen und zur Erhebung höherer Quellensteuern führen kann.
Wir kennen die Herausforderung, ein Unternehmen aus der Ferne zu führen und gleichzeitig die sich ständig weiterentwickelnden Regeln zur steuerlichen Ansässigkeit einzuhalten. Dieser Leitfaden bietet eine präzise Aufschlüsselung der wirtschaftlichen Präsenz, die erforderlich ist, um Steuervorteile zu sichern und die regulatorische Compliance zu wahren. Sie finden eine klare Checkliste der Substanzkriterien, eine Erläuterung dazu, wie sich diese Faktoren auf die Körperschaftsteuersätze auswirken, wie etwa den Satz von 19 % auf Gewinne bis zu 200.000 € und 25,8 % darüber, sowie eine Bestätigung, wie die Geschäftsführung aus der Ferne weiterhin möglich bleibt. Wir untersuchen zudem spezifische Schwellenwerte für 2026, wie die Zinsschranke von 24,5 % des EBITDA und die obligatorische Nutzung der Rabobank als Hausbank der Belastingdienst seit dem 1. Mai 2026.
Wichtigste Erkenntnisse
- Unterscheiden Sie zwischen rechtlichem Sitz und steuerlicher Ansässigkeit, um Beanstandungen ausländischer Steuerbehörden bezüglich der wirtschaftlichen Präsenz Ihres Unternehmens zu vermeiden.
- Setzen Sie die obligatorischen Substanzanforderungen für die Dutch BV um, einschließlich der Vorgabe, dass mindestens 50 % der statutarischen Geschäftsführer in den Niederlanden ansässig sein müssen.
- Sichern Sie sich den Zugang zu internationalen Steuerabkommen und Rulings durch Einholung einer formellen Ansässigkeitsbescheinigung der Belastingdienst, um eine Doppelbesteuerung zu vermeiden.
- Bauen Sie eine funktionale wirtschaftliche Präsenz durch lokales Personal und Lohnbuchhaltungslösungen auf, anstatt sich auf eine reine Postadresse zu verlassen.
- Führen Sie den Gründungsprozess vollständig aus der Ferne über den Weg der legalisierten Vollmacht durch, der speziell für Nicht-EU-Gründer konzipiert ist, die nicht in die Niederlande reisen können.
Unternehmenssubstanz und steuerliche Ansässigkeit in den Niederlanden verstehen
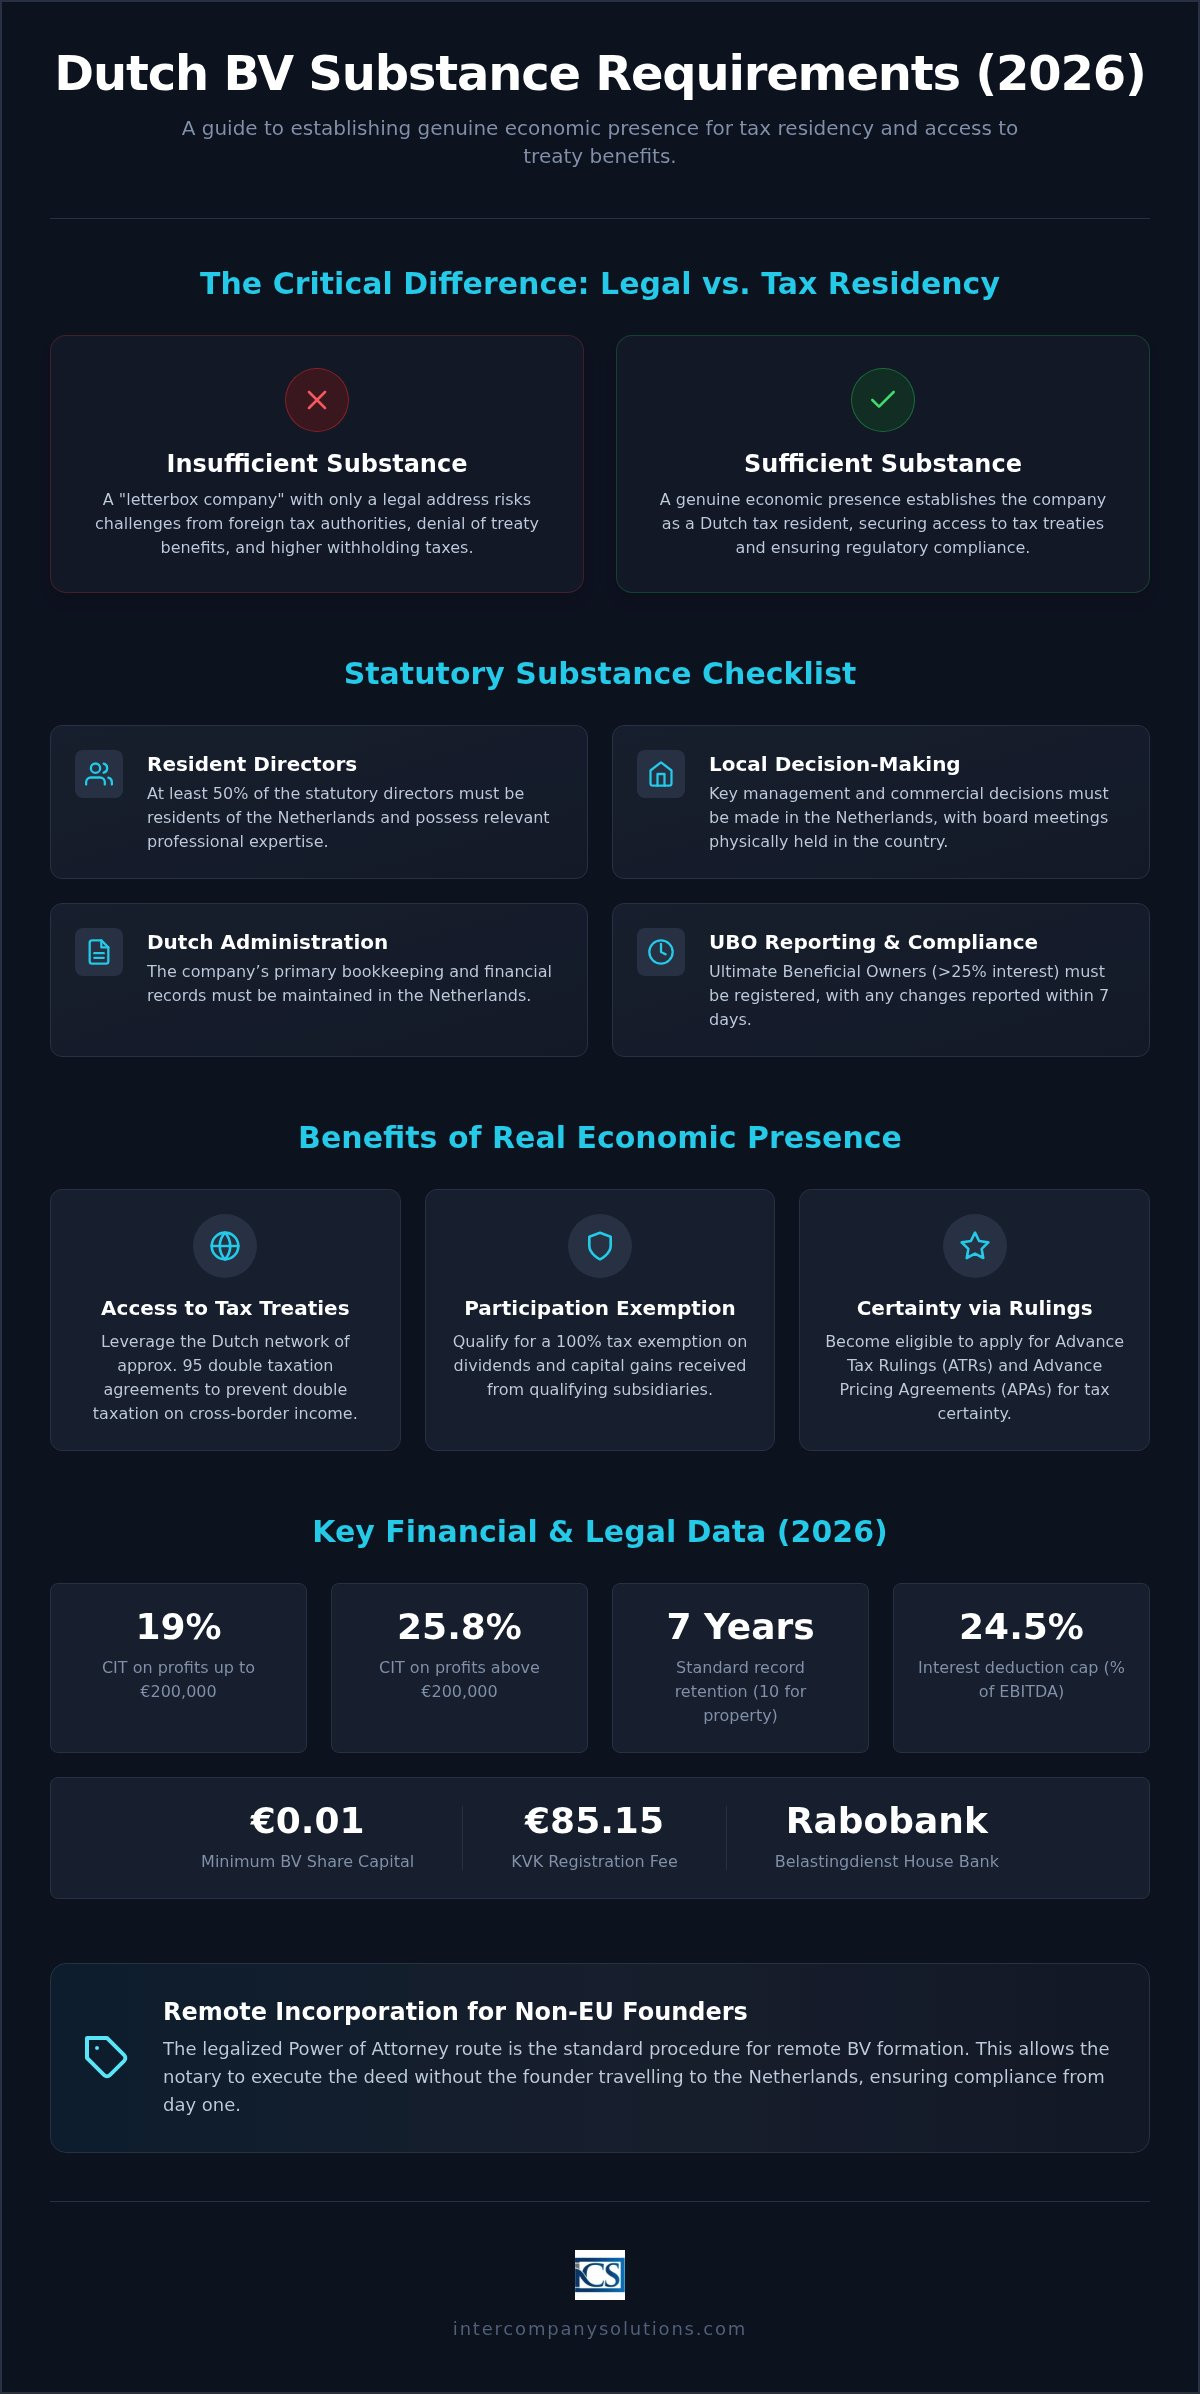
Unternehmenssubstanz ist ein Maßstab für die tatsächliche wirtschaftliche Aktivität und Entscheidungsbefugnis mit Sitz in den Niederlanden. Für internationale Unternehmer ist die Erfüllung der Dutch BV substance requirements unerlässlich, um sicherzustellen, dass die Gesellschaft steuerlich als rechtmäßiger Ansässiger anerkannt wird. Nach dem Grundsatz der "Gründungsfiktion" gilt jede nach niederländischem Recht gegründete Gesellschaft als in den Niederlanden steueransässig. Ausländische Steuerbehörden können diesen Status jedoch anfechten, wenn der Gesellschaft eine reale wirtschaftliche Präsenz fehlt. Der Nachweis von Substanz verhindert, dass die BV im Rahmen der OECD- und EU-Vorschriften zur Vermeidung von Steuerumgehung als Durchleitungs- oder Briefkastengesellschaft eingestuft wird.
Die niederländische Steuerbehörde, die Belastingdienst, bestimmt den Ort der tatsächlichen Geschäftsleitung als primären Faktor für die Feststellung der steuerlichen Ansässigkeit von Unternehmen in Abkommensfällen. Hierbei wird überprüft, wo wesentliche kaufmännische und strategische Entscheidungen getroffen werden. Wenn der Vorstand einer Gesellschaft außerhalb der Niederlande tagt und über keine lokalen Geschäftsführer verfügt, droht der Verlust der mit der niederländischen Ansässigkeit verbundenen Vorteile sowie eine internationale Doppelbesteuerung.
Die rechtliche Grundlage für Substanzanforderungen
Die rechtliche Ansässigkeit wird durch die Eintragung bei der Handelskammer (KVK) begründet, die steuerliche Ansässigkeit erfordert jedoch die Erfüllung spezifischer Standards der Belastingdienst. Das Finanzministerium legt gesetzliche Bedingungen für Einheiten fest, die einen verbindlichen Vorbescheid (Advance Tax Ruling, ATR) anstreben, welche eng an die Dutch BV substance requirements gekoppelt sind. Diese Bedingungen verlangen in der Regel in den Niederlanden ansässige Geschäftsführer und eine lokale Buchführung. Der Ort der tatsächlichen Geschäftsleitung ist der Ort, an dem der Vorstand zusammenkommt, um seine Pflichten wahrzunehmen, und an dem die laufende Geschäftsführung stattfindet. Unternehmen müssen zudem Finanz- und Verwaltungsunterlagen für 7 Jahre bzw. 10 Jahre bei unbeweglichem Vermögen aufbewahren, um den niederländischen Gesetzen zu entsprechen.
Vorteile der Begründung einer realen wirtschaftlichen Präsenz
Die Aufrechterhaltung eines hohen Substanzniveaus ermöglicht einer BV den Zugang zum umfangreichen niederländischen Doppelbesteuerungsabkommensnetz, das rund 95 Doppelbesteuerungsabkommen umfasst. Dieses Netzwerk trägt dazu bei, die internationale Doppelbesteuerung auf grenzüberschreitende Einkünfte zu mindern. Unternehmen mit ausreichender Substanz qualifizieren sich für das Schachtelprivileg (participation exemption), das eine 100-prozentige Steuerbefreiung auf Dividenden und Veräußerungsgewinne aus qualifizierten Tochtergesellschaften vorsieht. Unternehmen können zudem eine Vorabverständigung über Verrechnungspreise (Advance Pricing Agreement, APA) beantragen, um Steuersicherheit bezüglich der Verrechnungspreismethoden zu erlangen. Dieser proaktive Ansatz, kombiniert mit der Nutzung der Rabobank als Hausbank der Belastingdienst seit dem 1. Mai 2026, stärkt das Profil des Unternehmens als gesetzeskonformer Steuerzahler. Der Aufbau einer soliden Präsenz stellt sicher, dass das Unternehmen die Körperschaftsteuersätze von 19 % auf Gewinne bis zu 200.000 € und 25,8 % auf diesen Schwellenwert übersteigende Beträge anwenden kann.
Gesetzliche Substanzanforderungen für niederländische Einheiten
Der niederländische Rechtsrahmen legt spezifische Maßstäbe fest, die eine Einheit erfüllen muss, um steuerlich als echte Ansässige anerkannt zu werden. Diese Dutch BV substance requirements sind an das BEPS-Rahmenwerk der OECD angepasst, welches darauf abzielt, Gewinnverkürzung und Gewinnverlagerung zu verhindern, indem sichergestellt wird, dass Unternehmen echte wirtschaftliche Bindungen zu den Rechtsordnungen unterhalten, in denen sie ihre Ansässigkeit geltend machen. Zu den wichtigsten gesetzlichen Anforderungen gehören:
- Mindestens 50 % der Gesamtzahl der satzungsmäßigen Geschäftsführer müssen in den Niederlanden ansässig sein.
- Die Gesellschaft muss für eine Dutch BV ein Mindeststammkapital von 0,01 € aufweisen.
- Alle Vorstandssitzungen müssen in den Niederlanden abgehalten werden, wobei wesentliche Leitungsentscheidungen in Protokollen festgehalten werden.
- Die Gesellschaft muss ihren UBO-Meldepflichten nachkommen und Personen mit einer Beteiligung von >25 % identifizieren.
Kriterien für Leitung und Entscheidungsfindung
In den Niederlanden ansässige Geschäftsführer müssen über das Fachwissen und die Sachkunde verfügen, die für eine effektive Erfüllung ihrer Aufgaben erforderlich sind. Es reicht nicht aus, ansässige Geschäftsführer zu bestellen, die lediglich als Strohmänner fungieren. Vorstandssitzungen müssen die physische Anwesenheit der Geschäftsführer umfassen oder über lokale Infrastrukturen durchgeführt werden, um sicherzustellen, dass sich der Ort der obersten Leitung ("mind and management") der Gesellschaft im Inland befindet. Die lokale Geschäftsführung muss die autonome Befugnis besitzen, Entscheidungen zu treffen, die die Gesellschaft binden, ohne dass eine ständige Genehmigung durch ausländische Muttergesellschaften erforderlich ist. Die Dokumentation dieser Sitzungen in detaillierten Protokollen liefert die erforderlichen Nachweise für steuerliche Prüfungen.
Verwaltungs- und Berichterstattungsstandards
Die Compliance erstreckt sich auch darauf, wie eine Gesellschaft ihre internen Daten und finanziellen Pflichten handhabt. Buchhaltungsunterlagen müssen in den Niederlanden geführt und mindestens 7 Jahre bzw. 10 Jahre bei unbeweglichem Vermögen aufbewahrt werden. Das primäre Bankkonto der Gesellschaft muss aus dem Inland verwaltet werden. Seit dem 1. Mai 2026 fungiert die Rabobank als offizielle Hausbank für die Belastingdienst, was sie zu einer logischen Wahl für Einheiten macht, die ihre Finanzgeschäfte an lokalen Standards ausrichten möchten.
Ein wesentlicher, aber häufig übersehener Bestandteil der Substanz ist die Transparenz hinsichtlich der Eigentumsverhältnisse. Unternehmen müssen ihren Pflichten zur Meldung des wirtschaftlichen Eigentümers (Ultimate Beneficial Owner, UBO) nachkommen, indem sie Personen identifizieren, die eine Beteiligung von mehr als 25 % halten. Nach niederländischem Recht müssen alle Änderungen der UBO-Angaben innerhalb von 7 Tagen an die KVK gemeldet werden. Die Nichteinhaltung eines ordnungsgemäßen UBO-Registers kann auf mangelnde interne Kontrollen hinweisen und Prüfungen durch die Steuerbehörden auslösen. Wenn Sie Unterstützung bei diesen Anmeldungen benötigen, können Sie unsere Compliance-Spezialisten kontaktieren, um eine Überprüfung Ihrer aktuellen Struktur durchzuführen.
Die Rolle der Substanz beim Zugang zu Doppelbesteuerungsabkommen und Vorbescheiden
Ausländische Steuerbehörden prüfen Dutch BVs häufig eingehend, um sicherzustellen, dass sie nicht ausschließlich für Treaty Shopping genutzt werden. Um vom umfangreichen Doppelbesteuerungsabkommensnetz der Niederlande mit 95 Abkommen zu profitieren, muss ein Unternehmen nachweisen, dass es für steuerliche Zwecke tatsächlich ansässig ist. Gesetzliche Substanz ist eine Voraussetzung für den Erhalt einer Ansässigkeitsbescheinigung vom Belastingdienst. Ohne diese Bescheinigung können ausländische Rechtsordnungen die Anwendung reduzierter Quellensteuersätze auf Dividenden, Zinsen oder Lizenzgebühren verweigern. Das Nichterfüllen der Substanzanforderungen an eine Dutch BV führt häufig zur Verweigerung von Quellensteuerbefreiungen gemäß der EU-Mutter-Tochter-Richtlinie, insbesondere wenn die Struktur als künstlich eingestuft wird.
Durchleitungsgesellschaften, die an konzerninternen Finanzierungen oder Lizenzierungen beteiligt sind, unterliegen gemäß den ATAD-3-Richtlinien noch strengeren Berichtspflichten. Diese Vorschriften zielen auf Unternehmen mit begrenzter wirtschaftlicher Aktivität ab, die überwiegend Vermögenswerte halten oder Einkünfte durchleiten. Wenn eine BV die Mindestsubstanzschwellen nicht erfüllt, kann sie ihren Anspruch auf Steuervorteile verlieren und sich verschärften Transparenzanforderungen innerhalb der Europäischen Union gegenübersehen. Diese genaue Prüfung macht es für internationale Gründer unerlässlich, eine funktionale Präsenz aufrechtzuerhalten, die den weltweiten Standards zur Missbrauchsbekämpfung entspricht.
Advance Tax Rulings (ATR) und Substanz
Der Belastingdienst bietet durch Advance Tax Rulings Rechtssicherheit hinsichtlich künftiger steuerlicher Positionen. Um ein ATR zu erhalten, muss der Antragsteller alle gesetzlichen Substanzvoraussetzungen erfüllen. Verfügt ein Unternehmen nicht über ausreichende Substanz, ist die niederländische Steuerbehörde verpflichtet, Informationen spontan mit ausländischen Steuerbehörden auszutauschen. Diese Transparenz stellt sicher, dass andere Länder über den Status des Unternehmens informiert sind und Steuerverbindlichkeiten entsprechend veranlagen können. Die Führung einer ordnungsgemäßen Buchhaltung für Dutch BV-Strukturen ist ein entscheidender Bestandteil dieses Prozesses, da sie den erforderlichen Dokumentationsnachweis liefert, um einen Ruling-Antrag zu stützen und die fortlaufende Compliance nachzuweisen.
Substanzkriterien für Holdinggesellschaften
Beteiligungsholdingstrukturen müssen bestimmte Voraussetzungen erfüllen, um sich für das Schachtelprivileg auf Dividenden und Veräußerungsgewinne zu qualifizieren. Es reicht nicht aus, lediglich Anteile zu halten; das Unternehmen muss seine Vermögenswerte aktiv verwalten. Der Nachweis dieser Aktivität erfordert häufig das Anfallen lokaler Verwaltungskosten oder das Führen lokaler Gehaltsabrechnungen. Im Jahr 2026 bleibt die Zinsschranke bei 24,5 % des EBITDA, was die Abzugsfähigkeit von Nettozinsaufwendungen für Unternehmen mit hoher Verschuldung begrenzt. Die Sicherstellung, dass Ihre Holdinggesellschaft über ein funktionales Büro und ansässige Geschäftsführer verfügt, trägt zum Nachweis bei, dass es sich bei der Gesellschaft nicht um eine reine Briefkastenfirma handelt. Dies schützt die Förderfähigkeit für das Schachtelprivileg und minimiert das Risiko internationaler Steuerstreitigkeiten.
Praktische Umsetzung der wirtschaftlichen Präsenz
Die Erfüllung der Substanzanforderungen an eine Dutch BV bedeutet den Übergang von der anfänglichen Gründungsphase zu einem aktiven, dokumentierten Geschäftsbetrieb. Der Belastingdienst erwartet ein Unternehmen, das innerhalb der niederländischen Wirtschaft agiert, indem es Betriebsausgaben tätigt und seine eigenen Angelegenheiten vor Ort verwaltet. Diese wirtschaftliche Präsenz wird durch Finanzunterlagen nachgewiesen, die 7 Jahre bzw. 10 Jahre bei unbeweglichem Vermögen aufbewahrt werden müssen. Die Hinterlegung des Jahresabschlusses bei der KVK innerhalb von 12 Monaten nach Ende des Geschäftsjahres ist ein obligatorischer Schritt, der belegt, dass das Unternehmen eine aktive, transparente Einheit ist. Seit dem 1. Mai 2026 ist die Rabobank die Hausbank der niederländischen Steuerbehörde, was sie zur bevorzugten Wahl für die Abwicklung dieser lokalen Transaktionen macht.
Mitarbeiter und Lohnbuchhaltungs-Compliance
Die Einstellung lokaler Mitarbeiter ist eine der effektivsten Möglichkeiten, das Substanzprofil eines internationalen Unternehmens zu stärken. Beschäftigt ein Unternehmen Mitarbeiter in den Niederlanden, beweist dies, dass funktionale Aufgaben und Wertschöpfung vor Ort stattfinden. Die Nutzung von Lohnbuchhaltungsdiensten in den Niederlanden stellt sicher, dass alle Lohnsteuer- und Sozialversicherungsabgaben nach lokalem Recht abgeführt werden. Für qualifizierte internationale Arbeitnehmer kann die 30%-Steuerregelung angewendet werden, die es dem Arbeitgeber ermöglicht, eine steuerfreie Vergütung für extraterritoriale Kosten zu gewähren. Dieser Anreiz macht die Niederlande zu einem attraktiven Standort für die Rekrutierung spezialisierter Fachkräfte zur Leitung Ihrer niederländischen Aktivitäten.
Funktionsanalyse und Wertschöpfung
Das Funktionsprofil des Unternehmens muss mit der ausgewiesenen Substanz übereinstimmen, um den Prüfungen sowohl der niederländischen als auch der ausländischen Steuerbehörden standzuhalten. Wenn ein Unternehmen angibt, hochwertige immaterielle Vermögenswerte oder komplexe Finanzinstrumente zu verwalten, muss es über die entsprechende lokale Expertise und Infrastruktur verfügen, um diese Angaben zu belegen. Dazu gehören die Führung einer lokalen Buchhaltung und die Sicherstellung der vollständigen Umsatzsteuerkonformität, wobei die Steuersätze je nach Waren oder Dienstleistungen in der Regel 21 % oder 9 % betragen. Bei der Ersteinrichtung fällt eine einmalige KVK-Registrierungsgebühr von 85,15 € (2026) an. Die Übereinstimmung Ihrer betrieblichen Realität mit Ihrer rechtlichen Struktur ist für Unternehmen unerlässlich, die von den Körperschaftsteuersätzen von 19 % auf die ersten 200.000 € Gewinn und 25,8 % oberhalb dieses Schwellenwerts profitieren möchten. Das Unternehmen muss außerdem sicherstellen, dass die UBO-Angaben korrekt sind, da Änderungen innerhalb von 7 Tagen an die KVK gemeldet werden müssen.
Wahrung der Compliance während des Remote-Gründungsprozesses
Für Nicht-EU-Gründer ist der effizienteste Weg für den Markteintritt das Verfahren mittels legalisierter Vollmacht (Power of Attorney, POA). Dieser Prozess ermöglicht die Gründung einer Gesellschaft aus der Ferne, ohne dass der Gründer in die Niederlande reisen muss. Ein niederländischer Notar beurkundet die Gründungsurkunde auf Grundlage der vom Gründer bereitgestellten, legalisierten Dokumente. Während die rechtliche Gründung zügig erfolgt, muss die Erfüllung der Substanzanforderungen für eine Dutch BV von Beginn an Priorität haben. Eine frühzeitige Substanzplanung stellt sicher, dass nachfolgende Anträge auf Umsatzsteuer-Identifikationsnummern und EORI-Registrierungen erfolgreich sind, da die Belastingdienst die funktionale Präsenz der Einheit vor Ausstellung dieser Kennungen prüft.
Eine ansässige BV, die alle Compliance-Standards erfüllt, profitiert von den regulären Körperschaftsteuersätzen (KSt) von 19 % auf Gewinne bis zu 200.000 € und 25,8 % auf jeden diesen Schwellenwert übersteigenden Betrag. Diese Sätze gelten unter der Voraussetzung, dass die Gesellschaft ihre steuerliche Ansässigkeit durch aktive Geschäftsführung und lokale Entscheidungsfindung aufrechterhält. Das Unternehmen muss zudem den UBO-Meldepflichten nachkommen, jede Person mit einer Beteiligung von mehr als 25 % identifizieren und jegliche Änderungen innerhalb von 7 Tagen an die KVK melden. Die Festsetzung des Stammkapitals auf das Minimum von 0,01 € ist in dieser Phase gängige Praxis, wenngleich das operative Budget im angemessenen Verhältnis zur Geschäftstätigkeit stehen muss.
Zeitplan für die Fernregistrierung
Die anfängliche Gründung einer Dutch BV über das Vollmachtsverfahren dauert in der Regel 3-5 Werktage ab Erhalt der legalisierten Dokumente. Diese Phase umfasst die notarielle Beurkundung und die obligatorische KVK-Registrierung, für die im Jahr 2026 eine einmalige Gebühr von 85,15 € anfällt. Der Übergang zur vollständigen steuerlichen Compliance nimmt jedoch mehr Zeit in Anspruch. Bei Unternehmen in ausländischem Besitz dauert das Verfahren zur Umsatzsteuerregistrierung in der Regel 6-8 Wochen. Während dieses Zeitraums sollte das Unternehmen seine lokale administrative Struktur finalisieren, einschließlich der Eröffnung eines Kontos bei der Rabobank, die seit dem 1. Mai 2026 als Hausbank der Belastingdienst fungiert.
Strategische Leitlinien für globale Unternehmer
Internationale Unternehmensinhaber müssen bei der niederländischen Unternehmensverwaltung methodisch vorgehen. Die Anforderungen können sich zwischen EU- und Nicht-EU-Gründern erheblich unterscheiden, insbesondere hinsichtlich Arbeitserlaubnissen und Vorschriften zur Ansässigkeit der Geschäftsführer. Während die Gründung aus der Ferne für Nichtansässige der Standard ist, sichert die Aufrechterhaltung von „Mind and Management“ der Gesellschaft in den Niederlanden die langfristigen Vorteile aus Doppelbesteuerungsabkommen. Das proaktive Management der Substanzanforderungen für eine Dutch BV verhindert das Risiko, von ausländischen Finanzämtern als Briefkastenfirma eingestuft zu werden, und stellt sicher, dass Unterlagen für die vorgeschriebenen 7 Jahre ordnungsgemäß aufbewahrt werden.
Zuletzt überprüft: August 2026
Sichern Sie Ihre niederländische Unternehmenszukunft durch strategische Compliance
Die Einhaltung der Substanzanforderungen für eine Dutch BV stellt sicher, dass Ihre Gesellschaft eine anerkannte steuerliche Ansässigkeit behält, und schützt Ihre Berechtigung für das Schachtelprivileg sowie das umfangreiche Netz von Doppelbesteuerungsabkommen. Der Übergang von der reinen Registrierung zu einem aktiven steuerlichen Management ist der wirksamste Weg, um die mit dem Status einer Briefkastengesellschaft verbundenen Risiken zu vermeiden. Indem Sie lokale Entscheidungen dokumentieren und eine funktionale Präsenz aufrechterhalten, schaffen Sie ein stabiles Fundament für internationales Wachstum.
Intercompany Solutions ist seit 2015 ein Marktführer bei niederländischen Unternehmensgründungen. Wir sind auf Gründungen aus der Ferne für Nicht-EU-Unternehmer spezialisiert und bieten umfassende Unterstützung bei der Buchhaltung sowie bei KSt-Erklärungen, um die Compliance Ihres Unternehmens zu gewährleisten. Unsere Spezialisten schließen die Lücke zwischen der Ersteinrichtung und der laufenden Einhaltung regulatorischer Vorschriften und stellen sicher, dass Ihre geschäftlichen Interessen präzise verwaltet werden.
Wir freuen uns darauf, Ihre Expansion in die Niederlande zu begleiten und Ihren langfristigen betrieblichen Erfolg zu unterstützen.
Zuletzt überprüft: August 2026
Häufig gestellte Fragen
Was sind die Mindest-Substanzanforderungen für eine Dutch BV im Jahr 2026?
Zu den zentralen Anforderungen gehört, dass mindestens 50 % der Geschäftsführer in den Niederlanden ansässig sind, wesentliche Vorstandsentscheidungen in den Niederlanden getroffen werden und lokale Buchführungsunterlagen 7 Jahre lang aufbewahrt werden. Das Unternehmen muss zudem ein lokales Bankkonto führen. Seit dem 1. Mai 2026 ist die Rabobank die Hausbank der Belastingdienst. Diese Kriterien stellen sicher, dass die BV als reale wirtschaftliche Einheit und nicht als reine Briefkastengesellschaft zur Steuervermeidung angesehen wird.
Warum ist Substanz erforderlich, um niederländische Doppelbesteuerungsabkommen zu nutzen?
Substanz ist erforderlich, um nachzuweisen, dass ein Unternehmen tatsächlich in den Niederlanden steuerlich ansässig ist und kein künstliches Konstrukt für Treaty Shopping darstellt. Ohne ausreichende wirtschaftliche Präsenz können ausländische Steuerbehörden die Begünstigungen der 95 Doppelbesteuerungsabkommen verweigern, die die Niederlande abgeschlossen haben. Die Erfüllung der Substanzanforderungen für eine Dutch BV ist unerlässlich, um eine Ansässigkeitsbescheinigung zu erhalten, die Ihren Anspruch auf ermäßigte Quellensteuersätze bestätigt.
Kann eine Dutch BV aus der Ferne verwaltet werden und gleichzeitig die Substanzvorschriften erfüllen?
Ja, eine Verwaltung aus der Ferne ist möglich, aber das „Mind and Management“ muss in den Niederlanden verbleiben. Das bedeutet, dass wichtige strategische Entscheidungen im Rahmen von Vorstandssitzungen auf niederländischem Boden getroffen und dokumentiert werden müssen. Während Gründer im Ausland ansässig sein können, muss mindestens die Hälfte der satzungsmäßigen Geschäftsführer in den Niederlanden wohnhaft sein. Nicht-EU-Gründer nutzen für die Gründung häufig das Verfahren mit legalisierter Vollmacht, was ihnen ermöglicht, die Gesellschaft ohne Anreise zu errichten.
Wie überprüft die Belastingdienst die unternehmerische Substanz?
Die niederländische Steuerbehörde prüft verschiedene Indikatoren wirtschaftlicher Aktivität wie den Ort der Vorstandssitzungen, die Ansässigkeit der Geschäftsführer und das Vorhandensein lokaler Betriebskosten. Sie kontrolliert zudem, ob das Unternehmen seine Buchführung in den Niederlanden führt und den Jahresabschluss innerhalb von 12 Monaten nach Geschäftsjahresende bei der KVK einreicht. Eine genaue UBO-Meldung für jeden mit einer Beteiligung von mehr als 25 % ist ebenfalls ein wesentlicher Bestandteil des Prüfungsverfahrens.
Was ist der Unterschied zwischen statutarischer Substanz und realer wirtschaftlicher Präsenz?
Statutarische Substanz bezieht sich auf die gesetzlichen Mindestanforderungen wie ansässige Geschäftsführer und eine lokale Adresse. Eine reale wirtschaftliche Präsenz geht tiefer und erfordert, dass das Unternehmen funktionale Aufgaben wahrnimmt und betriebliche Aufwendungen tätigt, die im Verhältnis zu seiner Geschäftstätigkeit stehen. Obwohl eine BV lediglich ein Kapital von 0,01 € benötigt, muss sie nachweisen, dass die Wertschöpfung vor Ort stattfindet. Diese Unterscheidung ist entscheidend für Unternehmen, die sich für die KSt-Sätze von 19 % und 25,8 % qualifizieren möchten.
Gelten für eine niederländische Holdinggesellschaft abweichende Substanzanforderungen?
Holdinggesellschaften unterliegen einer besonderen Prüfung, um sicherzustellen, dass es sich nicht um reine Durchleitungsgesellschaften für konzerninterne Finanzierungen oder Lizenzierungen handelt. Um sich für das Schachtelprivileg auf Dividenden zu qualifizieren, muss die Holding ihre Tochtergesellschaften aktiv verwalten. Dies erfordert häufig lokale Management- oder Lohnkosten. Im Jahr 2026 müssen diese Einheiten zudem die Zinsschranke einhalten, die auf 24,5 % des EBITDA oder einen Schwellenwert von 1 Million € begrenzt ist.
Welche Konsequenzen hat es, wenn niederländische Substanzstandards nicht erfüllt werden?
Die Nichterfüllung dieser Standards kann zur Verweigerung von Abkommensvorteilen und zur Anwendung höherer Quellensteuern auf grenzüberschreitende Zahlungen führen. Die Belastingdienst kann zudem spontan Informationen mit ausländischen Finanzämtern austauschen, wenn die Substanz als unzureichend erachtet wird. Darüber hinaus können Unternehmen den Zugang zu verbindlichen Steuerauskünften verlieren. Die Einhaltung der Substanzanforderungen für eine Dutch BV schützt das Unternehmen davor, nach EU-Vorschriften zur Vermeidung von Steuerumgehung als Briefkastengesellschaft eingestuft zu werden.
Quellen
- ICS Payroll - Niederländische Lohnabrechnungsdienste
- KVK - Eintragung in das niederländische Handelsregister
- Business.gov.nl - Gesellschaft mit beschränkter Haftung (bv)
- Burgerlijk Wetboek Boek 2 (Niederländisches Bürgerliches Gesetzbuch, juristische Personen)
- Rijksoverheid - Unternehmertum
- Belastingdienst - Körperschaftsteuersätze
- Belastingdienst - Lohnabgaben (loonheffingen)
- UWV - Arbeitgeberpflichten
- SVB - Sozialversicherung in den Niederlanden
- Belastingdienst - Umsatzsteuer (BTW) für Unternehmer
- Europäische Kommission - Mehrwertsteuervorschriften und -sätze
- De Nederlandsche Bank - Aufsicht
- AFM - Lizenzen und Register
- BOIP - Markenregistrierung in den Benelux-Ländern
- WIPO - Madrider System
- EuGH, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Niederlande
- ICLG - Corporate Governance Gesetze und Vorschriften, Niederlande
Benötigen Sie weitere Informationen zur niederländischen BV?
Mit einem Experten sprechenReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |