


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-17 · Last reviewed 2026-09-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Die Nichtübermittlung von Jahresabschlüssen an die Kamer van Koophandel (KVK) innerhalb der gesetzlichen Zwölfmonatsfrist kann zur persönlichen Haftung der Geschäftsführer führen, selbst für diejenigen, die ihre Unternehmen aus dem Ausland leiten. Die Einhaltung der Compliance erfordert mehr als nur das Einhalten einer Frist; sie erfordert eine präzise Synchronisation von Jahresabschlüssen, Steuererklärungen und administrativen Aktualisierungen. Das Verständnis der spezifischen Dutch BV annual reporting requirements ist für jeden ausländischen Unternehmer unerlässlich, der im Jahr 2026 Strafen vermeiden und seine Haftungsbeschränkung schützen möchte.
Sie wissen wahrscheinlich, dass das niederländische Regulierungsumfeld streng ist und akribische Detailgenauigkeit verlangt. Dieser Leitfaden vereinfacht diese Komplexität, indem er einen klaren Compliance-Kalender für das Geschäftsjahr 2026 bereitstellt. Wir haben die genauen Fristen für Jahresabschlüsse, die Körperschaftsteuersätze (KSt) von 19% bis zu 200.000 Euro und 25,8% darüber sowie die notwendigen Schritte zur Aktualisierung des UBO-Registers dargelegt. Indem Sie dieser strukturierten Übersicht folgen, können Sie sicherstellen, dass Ihre niederländische Einheit ihre gesetzlichen Verpflichtungen erfüllt, während Sie sich auf das internationale Wachstum konzentrieren.
Key Takeaways
- Erkennen Sie die Fristen für die Dutch BV annual reporting requirements und stellen Sie sicher, dass Jahresabschlüsse innerhalb von 12 Monaten nach Geschäftsjahresende bei der KVK eingereicht werden.
- Ermitteln Sie die Körperschaftsteuerpflichten für 2026, die 19% bis zu 200.000 € und 25,8% oberhalb dieses Schwellenwerts betragen.
- Führen Sie ein Aufbewahrungssystem ein, bei dem administrative Unterlagen für 7 Jahre bzw. 10 Jahre bei Dokumentationen über unbewegliches Vermögen aufbewahrt werden.
- Führen Sie das UBO-Register, indem Sie Änderungen für jede Person mit einer Beteiligungsschwelle von über 25% innerhalb von 7 Tagen melden.
- Verwalten Sie alle gesetzlichen Einreichungen aus der Ferne über den Weg der beglaubigten Vollmacht mit professionellen Buchhaltungs- und Sekretariatsdiensten.
Table of Contents
- Der gesetzliche Rahmen für die Dutch BV Jahresberichterstattung
- Erstellung und Einreichung von Jahresabschlüssen
- Körperschaftsteuer (KSt) und BTW-Compliance im Jahr 2026
- Gesetzliche Verwaltungspflichten und UBO-Register
- Verwaltung der niederländischen Compliance aus der Ferne mit Intercompany Solutions
Der gesetzliche Rahmen für die Dutch BV Jahresberichterstattung
Eine Dutch BV agiert als eigenständige juristische Person. Dieser Status bietet eine beschränkte Haftung für ihre Gesellschafter, erlegt ihr jedoch auch strenge Transparenzpflichten auf. Das niederländische Bürgerliche Gesetzbuch, insbesondere Buch 2, bildet die rechtliche Grundlage für diese Offenlegungen. Die Einhaltung der Dutch BV annual reporting requirements ist nicht optional; sie ist ein gesetzliches Gebot, das dem Schutz von Gläubigern, Gesellschaftern und dem öffentlichen Interesse dient.
Die Geschäftsführung trägt die letztendliche Verantwortung dafür, dass alle finanziellen und administrativen Einreichungen korrekt und fristgerecht übermittelt werden. Kommt ein Unternehmen diesen Verpflichtungen nicht nach, sind die Folgen schwerwiegend. Geschäftsführer können mit Verwaltungsgeldern des Belastingdienst oder der KVK belegt werden. Im Falle einer Insolvenz kann die Nichteinhaltung der Berichterstattungsstandards zu einer Vermutung der Pflichtverletzung der Geschäftsführung führen, was potenziell eine persönliche Haftung für die Schulden der Gesellschaft zur Folge haben kann.
Klassifizierung Ihrer BV: Kleinst-, Klein-, Mittelgroß- oder Großunternehmen
Die niederländische Regierung unterteilt Unternehmen in vier Kategorien: Kleinst-, Klein-, mittelgroße und Großunternehmen. Diese Klassifizierung hängt von drei spezifischen Kriterien ab: dem Gesamtwert der Vermögenswerte, dem jährlichen Nettoumsatz und der durchschnittlichen Anzahl der Arbeitnehmer. Die meisten ausländischen Unternehmer, die eine Dutch BV gründen, beginnen in den Kategorien der Kleinst- oder Kleinunternehmen.
Die Klassifizierung ist von Bedeutung, da sie die Komplexität des zu erstellenden Jahresabschlusses bestimmt. Kleinst- und Kleinunternehmen profitieren von vereinfachten Berichterstattungsvorschriften, die weniger Anhangangaben und weniger detaillierte Bilanzen erfordern. Überschreitet Ihr Unternehmen in zwei aufeinanderfolgenden Jahren zwei der drei Schwellenwerte, rückt es in eine höhere Kategorie auf, was die Offenlegungspflichten erhöht und unter Umständen eine obligatorische Prüfung durch einen zertifizierten Wirtschaftsprüfer erfordert.
Die Rolle der niederländischen Handelskammer (KVK)
Die Kamer van Koophandel (KVK) fungiert als offizielles Register für alle niederländischen Unternehmensformen. Sie ist die zentrale Anlaufstelle für die Einreichung von Jahresabschlüssen und macht diese Informationen der Öffentlichkeit zugänglich. Diese Transparenz ermöglicht es potenziellen Partnern und Gläubigern, die finanzielle Lage eines Unternehmens vor dem Abschluss von Geschäften zu überprüfen. Die Bereitstellung dieser Daten ist ein grundlegender Bestandteil der Dutch BV annual reporting requirements.
Für im Jahr 2026 neu gegründete Einheiten beträgt die KVK-Registrierungsgebühr eine einmalige Zahlung von 85,15 €. Nach der Registrierung muss die BV ihre Eintragungen im Handelsregister aktuell halten. Dazu gehört auch die Führung des UBO-Registers, in dem jede Person mit einer Beteiligung von über 25% identifiziert werden muss. Gesetzliche Unterlagen, einschließlich dieser Einreichungen, müssen für 7 Jahre aufbewahrt werden, während Unterlagen im Zusammenhang mit unbeweglichem Vermögen eine Aufbewahrungsfrist von 10 Jahren erfordern.
Erstellung und Einreichung von Jahresabschlüssen
Das Geschäftsjahr einer Dutch BV folgt in der Regel dem Kalenderjahr, beginnend am 1. Januar und endend am 31. Dezember. Sofern die Satzung Ihrer Gesellschaft keinen abweichenden Geschäftszeitraum vorsieht, müssen Sie diesen Standardzyklus einhalten. Der Rechnungslegungsprozess beginnt mit der Aufstellung des Jahresabschlusses durch die Geschäftsführung. Nach seiner Aufstellung muss dieser der Gesellschafterversammlung zur Feststellung vorgelegt werden. Nach der Feststellung muss der endgültige Jahresabschluss bei der Kamer van Koophandel (KVK) eingereicht werden, um den Transparenzpflichten der Gesellschaft nachzukommen.
Standardmäßige Einreichungsfristen für 2026
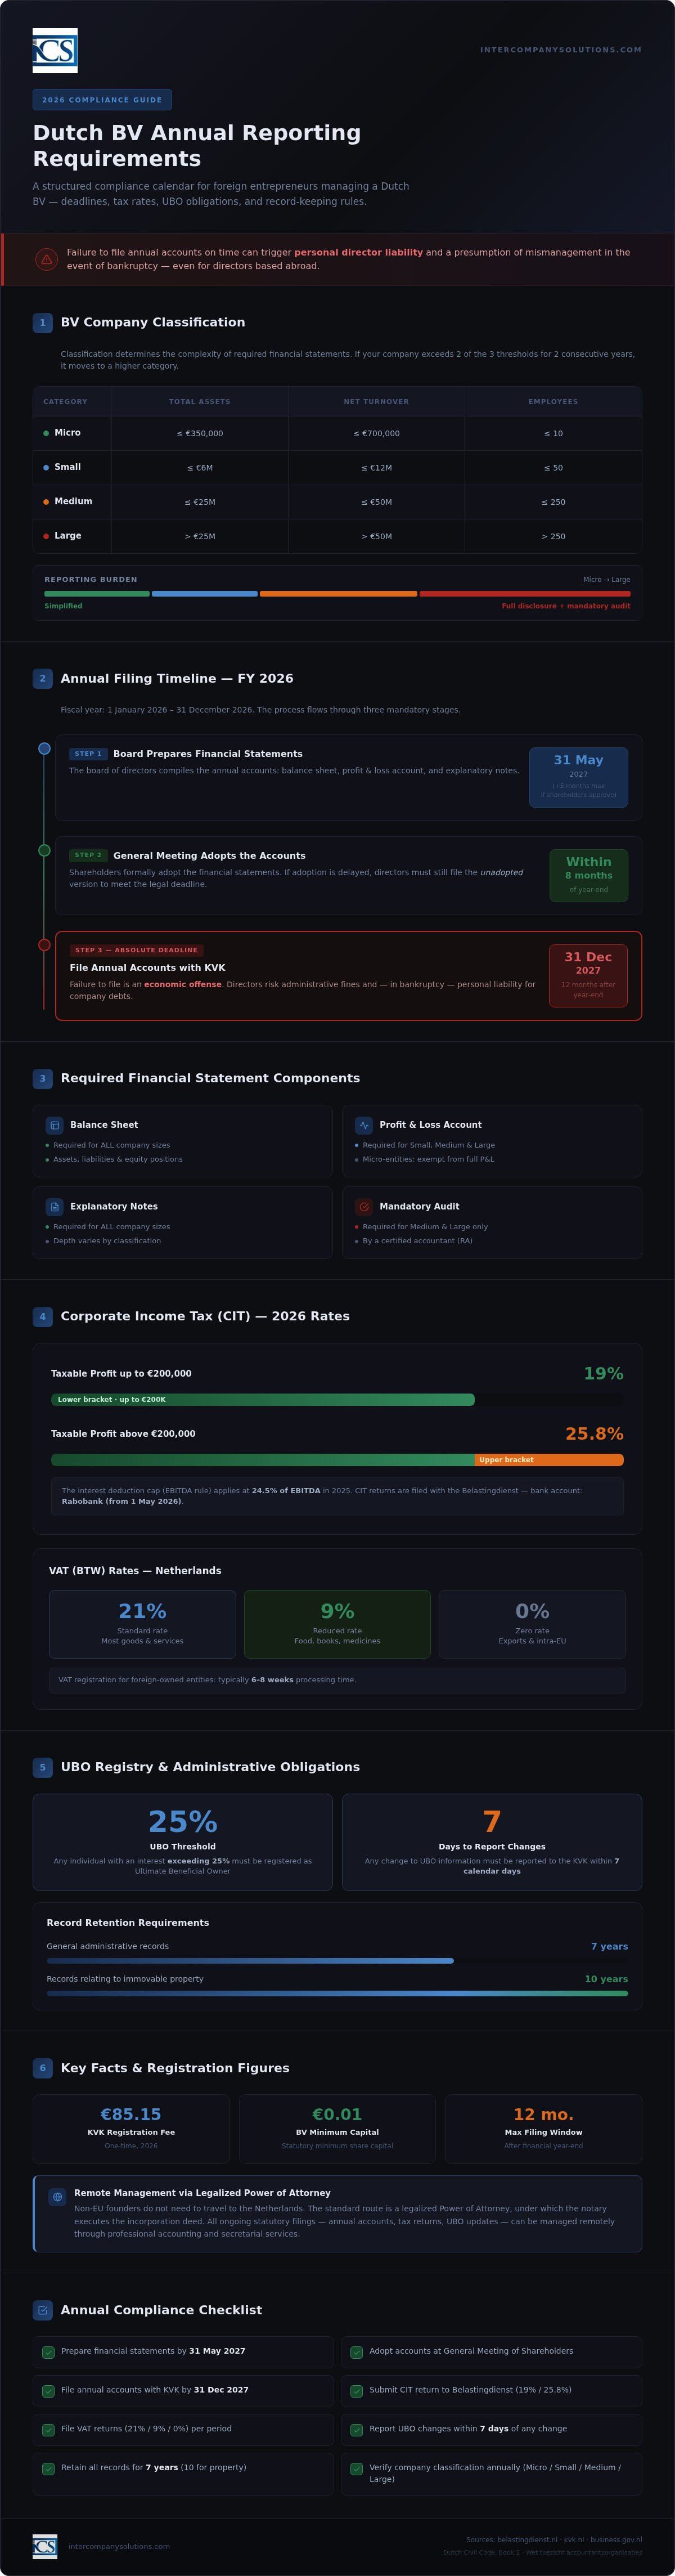
Für ein am 31. Dezember 2026 endendes Geschäftsjahr muss die Geschäftsführung den Jahresabschluss bis zum 31. Mai 2027 aufstellen. Das niederländische Recht sieht eine spezifische Fristverlängerung von bis zu fünf Monaten für diese Aufstellungsphase vor, sofern die Gesellschafter dieser zustimmen. Diese Verlängerung ist bei komplexen internationalen Strukturen häufig erforderlich, ändert jedoch nichts an der endgültigen Offenlegungsfrist. Die absolute Frist für die Einreichung des Jahresabschlusses bei der KVK beträgt 12 Monate nach Ende des Geschäftsjahres. Für das Geschäftsjahr 2026 ist dieses Datum der 31. Dezember 2027.
Die strikte Einhaltung dieser Fristen ist von entscheidender Bedeutung. Sollten die Gesellschafter den Abschluss nicht rechtzeitig feststellen, muss die Geschäftsführung dennoch die nicht festgestellte Fassung des Abschlusses einreichen, um die 12-Monats-Vorgabe zu erfüllen. Eine versäumte Einreichung stellt ein Wirtschaftsdelikt dar und kann zu erheblichen Geldbußen führen. Sie können unser Fachteam kontaktieren, um diese Fristen zu koordinieren und sicherzustellen, dass die jährlichen Berichtspflichten Ihrer Dutch BV ohne Verzögerung erfüllt werden.
Bestandteile des Finanzberichts
Welche spezifischen Unterlagen für Ihre jährliche Einreichung erforderlich sind, hängt davon ab, ob Ihre BV als Kleinstunternehmen, kleines, mittleres oder großes Unternehmen eingestuft wird. Mindestens müssen alle Gesellschaften eine Bilanz und einen Anhang vorlegen. Kleine Gesellschaften und größere Rechtsträger müssen zudem eine Gewinn- und Verlustrechnung beifügen. Während Kleinstunternehmen von der Veröffentlichung ihrer Gewinn- und Verlustdaten befreit sind, müssen sie diese Unterlagen dennoch für ihre interne Buchführung und steuerlichen Pflichten aufbewahren.
- Kleinst- und Kleinunternehmen: Verkürzte Bilanz und eingeschränkter Anhang. Keine Abschlussprüfung erforderlich.
- Mittelgroß und Groß: Vollständige Bilanz, Gewinn- und Verlustrechnung und ein Lagebericht.
- Prüfungspflichten: Gilt nur für Gesellschaften, die zwei der drei gesetzlichen Schwellenwerte bezüglich Bilanzsumme, Umsatz und Mitarbeiterzahl erfüllen.
Geschäftsunterlagen müssen 7 Jahre lang in einem Format aufbewahrt werden, das für Prüfungen durch die niederländischen Behörden zugänglich bleibt. Für Rechtsträger, die Immobilien besitzen, verlängert sich diese Aufbewahrungsfrist auf 10 Jahre. Die sorgfältige Zusammenstellung dieser Bestandteile ist ein wesentlicher Faktor für den ordnungsgemäßen rechtlichen Status Ihrer Gesellschaft in den Niederlanden.
Körperschaftsteuer- (CIT) und Umsatzsteuer-Compliance im Jahr 2026
Die Körperschaftsteuererklärung (CIT) ist für jede Dutch BV unabhängig von ihrer Größe oder ihrem Aktivitätsniveau eine jährliche Pflichtabgabe. Während sich der vorherige Abschnitt auf die Offenlegung über die KVK konzentrierte, werden Körperschaftsteuererklärungen direkt bei der Belastingdienst (dem niederländischen Finanzamt) eingereicht. Diese Erklärungen müssen den steuerlichen Gewinn der Gesellschaft genau widerspiegeln, der aufgrund spezifischer, nach niederländischem Steuerrecht erforderlicher steuerlicher Anpassungen häufig von dem im Jahresabschluss ausgewiesenen handelsrechtlichen Gewinn abweicht.
Steuersätze und Schwellenwerte für 2026
Das niederländische Körperschaftsteuersystem nutzt eine zweistufige Tarifstruktur. Für das Steuerjahr 2026 bleiben die Sätze stabil, um internationalen Investoren ein verlässliches Umfeld zu bieten. Dieser gestaffelte Ansatz stellt sicher, dass kleinere Unternehmen und Start-ups von einer geringeren Steuerbelastung auf ihre ersten Gewinne profitieren.
| Steuerpflichtige Gewinnstufe | Anwendbarer CIT-Steuersatz (2026) |
|---|---|
| Bis zu 200.000 € | 19% |
| Über 200.000 € | 25,8% |
Über die Basissätze hinaus müssen Geschäftsführer bestimmte Abzugsbeschränkungen berücksichtigen. Die Zinsschranke liegt für den Zeitraum 2026 bei 24,5 % des EBITDA. Diese Regelung verhindert eine übermäßige Fremdkapitalaufnahme und ist ein entscheidender Bestandteil der jährlichen Berichtspflichten einer Dutch BV mit erheblicher Finanzierung. Zudem ist die Einhaltung der Vorschriften zur Umsatzsteuer unerlässlich. Die meisten BVs reichen ihre Umsatzsteuererklärungen vierteljährlich ein, wenngleich der Belastingdienst für Unternehmen mit hohem Volumen monatliche Einreichungen vorschreiben kann. Bei Unternehmen im ausländischen Eigentum dauert die Registrierung für Umsatzsteuerzwecke in der Regel 6 bis 8 Wochen. Die regulären Umsatzsteuersätze betragen 21 %, 9 % oder 0 %, abhängig von der Art der erbrachten Lieferungen oder Leistungen.
Zahlungsverfahren und der Bankwechsel des Belastingdienst
Die Einreichung Ihrer Erklärung ist nur die erste Hälfte der Compliance; die anschließende Zahlung muss die Behörden über die korrekten Kanäle erreichen. Es ist eine wesentliche verfahrensrechtliche Änderung eingetreten, die alle Geschäftsführer beachten müssen. Die Hausbank des Belastingdienst ist seit dem 1. Mai 2026 die Rabobank. Alle Zahlungen für Körperschaftsteuer (CIT), Umsatzsteuer (VAT) oder Lohnsteuer müssen an die aktualisierten IBANs dieser Institution gesendet werden, um eine ordnungsgemäße Verarbeitung zu gewährleisten.
Bei Zahlungen müssen Sie den genauen Zahlungsreferenzcode verwenden, der im Steuerbescheid angegeben ist. Dieser 16-stellige Code stellt sicher, dass die Gelder Ihrer spezifischen Steuerschuld zugeordnet werden. Ohne diese Referenz erkennen die Systeme des Belastingdienst die Transaktion möglicherweise nicht, was zu nicht zugeordneten Beträgen und potenziellen Säumniszuschlägen führen kann, selbst wenn das Geld Ihr Konto rechtzeitig verlassen hat. Die Aufrechterhaltung eines lückenlosen Nachweises dieser Zahlungen ist erforderlich, da Geschäftsunterlagen 7 Jahre lang aufbewahrt werden müssen, um den Prüfungsanforderungen zu genügen. Professionelle Accounting & Tax Services können dabei helfen, diese elektronischen Einreichungen und Zahlungspläne zu verwalten, um eine durchgehende Compliance sicherzustellen.
Gesetzliche Verwaltungspflichten und das UBO-Register
Über die Veröffentlichung von Jahresabschlüssen und die Einreichung von Steuererklärungen hinaus muss jede Dutch BV eine umfassende interne Buchführung und Verwaltung vorhalten. Diese Buchführung dient als Nachweisgrundlage für alle finanziellen Offenlegungen und steuerlichen Positionen. Nach niederländischem Recht müssen Geschäftsunterlagen für mindestens 7 Jahre in einem lesbaren und zugänglichen Format aufbewahrt werden. Dies umfasst alle Primärbelege wie Rechnungen, Kontoauszüge, Verträge und Korrespondenz. Sofern Ihre BV Immobilien besitzt oder verwaltet, verlangt das Gesetz eine längere Aufbewahrungsfrist von 10 Jahren für sämtliche zugehörigen Unterlagen. Diese interne Führung ist ein wesentlicher Bestandteil der jährlichen Berichtspflichten einer Dutch BV, den die Geschäftsführer das ganze Jahr über überwachen müssen.
Führung der Unternehmensverwaltung
Moderne Dutch BVs bevorzugen typischerweise eine digitale Speicherung für ihre Buchführung und Verwaltung. Der Belastingdienst gestattet digitale Aufzeichnungen, sofern die Integrität und Authentizität der Daten gewährleistet sind und die Unterlagen für Prüfungszwecke jederzeit verfügbar bleiben. Eine vollständige Buchführung beschränkt sich nicht auf ein Transaktionshauptbuch; sie muss alle zugrunde liegenden Nachweise umfassen, die die Finanzlage des Unternehmens belegen. Für Unternehmer, die über die grundlegende Aufzeichnungspflicht hinausgehen und ihre Business Intelligence nutzen möchten, bietet Momentum One spezialisierte Beratung zu Daten und Analysen. Weitere Einzelheiten zu diesen Standards finden Sie in unserem Leitfaden zur Rechnungslegung für Compliance- und Steuerpflichten einer Dutch BV.
Geschäftsführer sollten sicherstellen, dass digitale Archive gesichert werden und dass der Übergang vom physischen zum digitalen Format nicht zum Verlust von Metadaten führt, die für Prüfungszwecke erforderlich sind. Wird bei einer steuerlichen Betriebsprüfung keine vollständige Buchführung vorgelegt, kann dies zur Umkehr der Beweislast führen. In solchen Fällen können die Steuerbehörden Ihre Steuerschuld auf der Grundlage eigener Schätzungen ermitteln, was häufig zu höheren Steuerfestsetzungen führt. Das Führen geordneter Unterlagen ist der effektivste Weg, um die steuerlichen Interessen des Unternehmens zu schützen.
Das Register der wirtschaftlichen Eigentümer (UBO-Register) ist ein verbindliches Offenlegungssystem, das der Verhinderung von Geldwäsche und der Gewährleistung von Unternehmenstransparenz dient. Bei einer Dutch BV gilt jede natürliche Person, die mehr als 25 % der Anteile, der Stimmrechte oder des wirtschaftlichen Eigentums hält, als UBO. Dies gilt sowohl für direkte als auch für indirekte Kontrolle, wie etwa Anteile, die über eine Holdinggesellschaft oder eine Stiftung gehalten werden. Während bestimmte UBO-Daten öffentlich zugänglich sind, wie beispielsweise der Name und die Art der Beteiligung, bleiben sensiblere Informationen wie die Bürgerservicenummer (BSN) und die Wohnadresse vertraulich und nur autorisierten Behörden zugänglich.
Ein wesentlicher Aspekt der jährlichen Berichtspflichten einer Dutch BV ist die Pflicht, dieses Register aktuell zu halten. Jede Änderung der UBO-Informationen, wie beispielsweise eine Anteilsübertragung oder eine Änderung der Wohnadresse des Eigentümers, muss der KVK innerhalb von 7 Tagen gemeldet werden. Dies ist ein deutlich kürzeres Zeitfenster als bei den jährlichen Einreichungsfristen und erfordert ein proaktives Handeln der Geschäftsführung. Im Jahr 2026 werden die KVK und das Bureau Economische Handhaving (BEH) die Einhaltung der Registerpflichten weiterhin streng überwachen. Die Nichtmeldung von Änderungen innerhalb der 7-Tage-Frist stellt ein Wirtschaftsdelikt dar, das zu Bußgeldern oder strafrechtlicher Verfolgung führen kann.
Niederländische Compliance aus der Ferne mit ICS verwalten
Die Verwaltung einer niederländischen Gesellschaft aus dem Ausland erfordert einen zuverlässigen lokalen Partner. Seit unserer Gründung im Jahr 2015 haben wir über 1.000 ausländische Unternehmer dabei unterstützt, ihren ordnungsgemäßen Unternehmensstatus aufrechtzuerhalten. Der Weg über eine legalisierte Vollmacht ermöglicht es nicht ansässigen Geschäftsführern, alle jährlichen Berichtspflichten für eine Dutch BV zu erfüllen, ohne in die Niederlande reisen zu müssen. Dieser Remote-Ansatz stellt sicher, dass gesetzliche Verpflichtungen, von der anfänglichen Urkundenausfertigung bis hin zur Einreichung des Jahresabschlusses, von Fachleuten mit fundierter Kenntnis der lokalen Verwaltungspraxis mit äußerster Präzision abgewickelt werden.
Laufende Buchhaltungs- und Steuerdienstleistungen
Effektive Compliance beginnt mit einer lückenlosen Buchführung das ganze Jahr über. Ein fester Buchhaltungs-Retainer vereinfacht den Berichtszyklus 2026, indem er sicherstellt, dass alle Transaktionen in Echtzeit erfasst werden. Dieses proaktive Datenmanagement ermöglicht einen nahtlosen Übergang vom Geschäftsjahresende am 31. Dezember zur Erstellung des Jahresabschlusses. Unser Team koordiniert die Erstellung dieser Abschlüsse und stellt sicher, dass die Körperschaftsteuererklärungen gemäß den gestaffelten Steuersätzen von 19 % und 25,8 % eingereicht werden. Für Unternehmen mit aktiven niederländischen Mitarbeitern gewährleistet die Einbindung von Lohnbuchhaltungsdiensten, dass Lohnsteuer und Sozialversicherungsbeiträge mit den jährlichen Unternehmensmeldungen abgestimmt werden.
Fachkundige Beratung für internationale Gründer
Das niederländische regulatorische Umfeld ist strukturiert, erfordert jedoch spezifische lokale Fachkenntnisse. Wir fungieren als Bindeglied für nicht ansässige Geschäftsführer und schaffen die verfahrenstechnische Klarheit, die für eine effektive Leitung einer BV erforderlich ist. Dies umfasst die Überwachung des UBO-Registers, um sicherzustellen, dass alle Änderungen innerhalb der verbindlichen Frist von 7 Tagen gemeldet werden. Wir stellen außerdem sicher, dass alle Steuerzahlungen an die Rabobank geleitet werden, die seit dem 1. Mai 2026 als Hausbank der Belastingdienst fungiert. Dieses Maß an Aufsicht verhindert administrative Fehler, die zu Bußgeldern oder zur Geschäftsführerhaftung führen könnten.
Zuverlässigkeit und Genauigkeit sind die Grundpfeiler unserer Beratung. Indem Sie die jährlichen Berichtspflichten Ihrer Dutch BV erfahrenen Spezialisten anvertrauen, wahren Sie eine einwandfreie Unternehmenshistorie und schützen den Ruf Ihres Unternehmens auf dem europäischen Markt. Unser Team übernimmt das fortlaufende Monitoring der KVK-Daten, um sicherzustellen, dass Ihre Gesellschaft während des gesamten Geschäftsjahres ihren ordnungsgemäßen Status beibehält. Wir laden Sie ein, unsere Spezialisten für eine kostenlose Erstberatung zu kontaktieren, um Ihre spezifischen Compliance-Anforderungen für 2026 zu besprechen.
Zuletzt überprüft: Oktober 2023
Sicherung des ordnungsgemäßen Status Ihrer Dutch BV für 2026 und darüber hinaus
Die Einhaltung der jährlichen Berichterstattungspflichten einer Dutch BV ist ein Grundpfeiler erfolgreicher internationaler Geschäftstätigkeiten. Indem Sie sicherstellen, dass Ihr Jahresabschluss innerhalb von 12 Monaten nach Ende des Geschäftsjahres bei der KVK hinterlegt wird und Körperschaftsteuerzahlungen auf die aktualisierten Rabobank-Konten geleistet werden, schützen Sie Ihr Unternehmen vor Verwaltungssanktionen. Die Führung eines aktuellen UBO-Registers durch Aktualisierungen innerhalb von sieben Tagen sowie die Einhaltung der siebenjährigen Aufbewahrungsfrist für Unterlagen stärken Ihre Compliance-Position zusätzlich. Diese Schritte sind für jeden Geschäftsführer, der eine niederländische Einheit aus dem Ausland leitet, von wesentlicher Bedeutung.
Mit über 2.000 betreuten Gründern weltweit bieten wir das erforderliche Fachwissen, um diese komplexen Einreichungen aus der Ferne abzuwickeln. Unser Team kann die Gründung einer Dutch BV in nur 3-5 Arbeitstagen ermöglichen, und unsere 100%-Zufriedenheitsgarantie stellt sicher, dass Ihre geschäftlichen Interessen mit höchster Präzision wahrgenommen werden. Ganz gleich, ob Sie Unterstützung bei den jährlichen Steuererklärungen oder laufenden gesellschaftsrechtlichen Sekretariatsdiensten benötigen: Unser Team sorgt für den nötigen Rückhalt, um die Compliance Ihres Unternehmens dauerhaft zu gewährleisten. Wir freuen uns darauf, Ihr weiteres Wachstum auf dem niederländischen Markt zu begleiten.
Zuletzt überprüft: Oktober 2023
Häufig gestellte Fragen
Bis wann muss der Jahresabschluss einer Dutch BV im Jahr 2026 eingereicht werden?
Der Jahresabschluss muss innerhalb von 12 Monaten nach Ende des Geschäftsjahres bei der KVK hinterlegt werden. Bei einem regulären Geschäftsjahr, das am 31. Dezember 2026 endet, ist der 31. Dezember 2027 die absolute Frist für die Offenlegung. Dieser Zeitraum umfasst die anfänglichen fünf Monate für die Aufstellung sowie etwaige genehmigte Fristverlängerungen. Das Versäumen dieses endgültigen Termins gilt als Wirtschaftsstraftat und kann zu einer persönlichen Haftung der Geschäftsführer oder zu Verwaltungssanktionen seitens der Handelskammer führen.
Benötige ich für die jährliche Berichterstattung meiner kleinen BV einen niederländischen Abschlussprüfer?
Die meisten kleinen und Kleinst-BVs unterliegen keiner gesetzlichen Prüfungspflicht durch einen Wirtschaftsprüfer. Eine Prüfung ist nur erforderlich, wenn Ihr Unternehmen mindestens zwei der drei folgenden Kriterien erfüllt: Bilanzsumme von über 6 Millionen Euro, Nettoumsatzerlöse von über 12 Millionen Euro oder durchschnittlich 50 oder mehr Mitarbeiter. Da die meisten Start-ups unter diesen Schwellenwerten liegen, können sie die jährlichen Berichterstattungspflichten einer Dutch BV mittels vereinfachter Jahresabschlüsse erfüllen, die keinen Bestätigungsvermerk eines Abschlussprüfers enthalten müssen.
Wie hoch sind die Körperschaftsteuersätze für eine niederländische Gesellschaft im Jahr 2026?
Die Körperschaftsteuersätze für 2026 betragen 19 % auf das zu versteuernde Einkommen bis zu 200.000 € und 25,8 % auf jeden diesen Betrag übersteigenden Gewinn. Diese Steuersätze gelten für alle Dutch BVs, unabhängig davon, ob die Gesellschafter ansässig oder nicht ansässig sind. Die Geschäftsführer müssen sicherstellen, dass die Steuererklärungen jährlich beim Belastingdienst eingereicht werden und Zahlungen infolge der Bankenumstellung zum 1. Mai 2026 an die korrekten Rabobank-Konten geleistet werden.
Wie lange muss ich meine niederländischen Geschäftsunterlagen aufbewahren?
Reguläre Geschäftsunterlagen, einschließlich Rechnungen, Kontoauszügen und Verträgen, müssen mindestens 7 Jahre lang in lesbarer Form aufbewahrt werden. Hält oder verwaltet Ihre Dutch BV unbewegliches Vermögen, verlängert das Gesetz diese Aufbewahrungsfrist für alle zugehörigen Unterlagen auf 10 Jahre. Diese Unterlagen müssen den niederländischen Steuerbehörden auf Verlangen zur Einsichtnahme zur Verfügung stehen. Das Führen eines geordneten digitalen oder physischen Archivs ist erforderlich, um die Richtigkeit Ihrer jährlichen Erklärungen zu belegen.
Kann ich als Gebietsfremder die Jahresabschlüsse meiner Dutch BV aus der Ferne einreichen?
Nicht ansässige Geschäftsführer können die gesamte jährliche Berichterstattung und steuerliche Compliance mittels einer legalisierten Vollmacht aus der Ferne abwickeln. Dieser Weg ermöglicht es einem professionellen Dienstleister, die Einreichung des Jahresabschlusses bei der KVK und die Abgabe der Steuererklärungen beim Belastingdienst in Ihrem Namen vorzunehmen. Sie müssen nicht physisch in den Niederlanden anwesend sein, um die jährlichen Berichterstattungspflichten einer Dutch BV zu erfüllen, sofern Sie eine transparente Kommunikation mit Ihrem Buchhaltungspartner pflegen und die erforderlichen Unterlagen bereitstellen.
Was passiert, wenn meine Dutch BV die Einreichungsfrist der KVK versäumt?
Das Versäumen der 12-monatigen Einreichungsfrist gilt in den Niederlanden als Wirtschaftsstraftat. Gegen die Gesellschaft können Bußgelder verhängt werden, und der Vorstand riskiert im Insolvenzfall die persönliche Haftung für Unternehmensschulden. Ein solches Versäumnis begründet die gesetzliche Vermutung einer fehlerhaften Geschäftsführung. Es ist von entscheidender Bedeutung, selbst einen noch nicht festgestellten Jahresabschluss einzureichen, falls die Gesellschafter noch keinen endgültigen Beschluss gefasst haben, um die Offenlegungsfrist zu wahren und den ordnungsgemäßen Status der Gesellschaft zu sichern.
Ist die UBO-Registrierung im Jahr 2026 für alle Dutch BVs verpflichtend?
Die Registrierung des wirtschaftlich Berechtigten (Ultimate Beneficial Owner, UBO) ist für jede Dutch BV verpflichtend. Jede natürliche Person mit mehr als 25 % der Anteile, Stimmrechte oder Eigentumsrechte muss in dem von der KVK geführten Register erfasst werden. Geschäftsführer sind zudem gesetzlich verpflichtet, jede Änderung der UBO-Angaben innerhalb von 7 Tagen nach Eintritt der Änderung zu melden. Dieses System gewährleistet Transparenz und unterstützt die Behörden bei der Verhinderung von Finanzkriminalität wie Geldwäsche oder Terrorismusfinanzierung innerhalb der Unternehmensstruktur.
Quellen
- ICS Payroll - Niederländische Gehaltsabrechnungsdienste
- KVK - Registrierung im niederländischen Handelsregister
- Business.gov.nl - Private Gesellschaft mit beschränkter Haftung (bv)
- Burgerlijk Wetboek Boek 2 (Niederländisches Bürgerliches Gesetzbuch, juristische Personen)
- Rijksoverheid - Unternehmertum
- Belastingdienst - Lohnabgaben (loonheffingen)
- UWV - Pflichten des Arbeitgebers
- SVB - Sozialversicherung in den Niederlanden
- Belastingdienst - Umsatzsteuer (BTW) für Unternehmer
- Europäische Kommission - Mehrwertsteuervorschriften und -sätze
- De Nederlandsche Bank - Aufsicht
- AFM - Lizenzen und Register
- RVO - International geschäftstätig sein
- Belastingdienst Douane - Zoll
- EuGH, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Niederlande
- ICLG - Corporate Governance Gesetze und Vorschriften, Niederlande
Benötigen Sie weitere Informationen zur niederländischen BV?
Mit einem Experten sprechenReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |