


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-22 · Last reviewed 2026-09-22
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Der Erhalt eines Handelsregisterauszugs der niederländischen Handelskammer bedeutet nicht, dass Ihr Unternehmen bereit für den Geschäftsbetrieb ist. Die meisten internationalen Gründer stellen zu spät fest, dass die Behandlung der Gründung als einfache lineare Checkliste erhebliche betriebliche Reibungsverluste verursacht. Das frühzeitige Erkennen der häufigen Fehler bei der Gründung einer Dutch BV ist der beste Weg, um Ihren Zeitplan, Ihr Kapital und Ihre Haftung als Geschäftsführer zu schützen.
Sie schätzen die Niederlande wahrscheinlich bereits als ideale europäische Basis, doch die Zusammenarbeit mit unvertrauten gesetzlichen Institutionen kann schnell frustrierend werden. Ausländische Geschäftsführer sehen sich regelmäßig mit monatelangen Prüfungen von Geschäftskonten, verzögerten BTW-Nummern der Belastingdienst und verfahrenstechnischen Hürden bei der Legalisierung von Vollmachten im Ausland konfrontiert. Diese Rückschläge resultieren selten aus einem starren Gesellschaftsrecht, sondern vielmehr daraus, dass notarielle Urkunden, steuerliche Registrierungen und bankrechtliche Compliance als isolierte Schritte behandelt werden.
Dieser Leitfaden beleuchtet die entscheidenden rechtlichen, steuerlichen und administrativen Fehler, mit denen ausländische Geschäftsinhaber konfrontiert sind, und bietet umsetzbare Schutzmaßnahmen dagegen. Sie erfahren, wie Sie den niederländischen Notar, das Handelsregister und die Steuerbehörden parallel koordinieren, um eine reibungslose betriebliche Einsatzbereitschaft ohne Bußgelder im Jahr 2026 zu gewährleisten.
Wichtigste Erkenntnisse
- Das Vermeiden häufiger Fehler bei der Gründung einer Dutch BV beginnt mit dem Verständnis der obligatorischen notariellen Beurkundung und der Verwendung legalisierter Vollmachten für die Ferngründung.
- Die Registrierung bei der Handelskammer gewährt keinen sofortigen steuerlichen Zugang, da Unternehmen in ausländischem Besitz einer 6- bis 8-wöchigen Prüfung durch die Belastingdienst unterliegen, um niederländische BTW-Nummern zu erhalten.
- Die gesetzliche Compliance erfordert die Registrierung der wirtschaftlich Berechtigten, die mehr als 25 % der Anteile halten, wobei jede spätere Änderung der Eigentumsverhältnisse dem Handelsregister innerhalb von 7 Tagen gemeldet werden muss.
- Das bankseitige Onboarding von Unternehmen nach den niederländischen Geldwäschegesetzen erfordert für nicht ansässige Geschäftsführer eine gründliche Dokumentation, anstatt als automatische Formalität behandelt zu werden.
- Die gleichzeitige Koordinierung von Notarurkunden, steuerlichen Anmeldungen und dem geschäftlichen Onboarding verhindert langwierige betriebliche Verzögerungen und schützt Geschäftsführer vor unnötiger Haftung.
Inhaltsverzeichnis
- Wesentliche rechtliche und notarielle Fehler bei der Gründung einer Dutch BV
- Fallstricke bei der niederländischen Steuerregistrierung: BTW-Verzögerungen und Fehleinschätzungen bei der Körperschaftsteuer
- Regulatorische und registerbezogene Versäumnisse: UBO-Meldungen und gesetzliche Pflichtangaben
- Betriebliche Stolperfallen: Einrichtung des Geschäftskontos und Fehler bei der Gehaltsabrechnung der Geschäftsführer
- Leitfaden für eine konforme Gründung: Errichtung einer Dutch BV ohne kostspielige Nachbesserungen
Wesentliche rechtliche und notarielle Fehler bei der Gründung einer Dutch BV
Das Unterschätzen gesetzlicher Formalitäten gehört zu den häufigsten Fehlern bei der Gründung einer Dutch BV. Ausländische Unternehmer gehen oft fälschlicherweise davon aus, dass die Unternehmensregistrierung in den Niederlanden den schnellen, ungeprüften digitalen Anmeldungen ähnelt, die in Common-Law-Rechtsordnungen üblich sind. Das niederländische Gesellschaftsrecht sieht jedoch strenge verfahrensrechtliche Schutzmaßnahmen vor, die das direkte Tätigwerden eines Notars erfordern.
Rechtsformwahl: BV im Vergleich zu Rechtsformen ohne Rechtspersönlichkeit
Die Wahl einer ungeeigneten Rechtsform führt zu unmittelbaren bilanziellen Risiken. Internationale Akteure verwechseln häufig Rechtsformen ohne eigene Rechtspersönlichkeit mit Körperschaften. Einzelunternehmen und Personengesellschaften werden ohne notarielle Urkunden direkt bei der Handelskammer (KVK) eingetragen, setzen die Gründer jedoch einer direkten persönlichen Haftung aus.
| Rechtsform | Notar erforderlich? | Haftung der Gründer & Geschäftsführer | Mindestkapital |
|---|---|---|---|
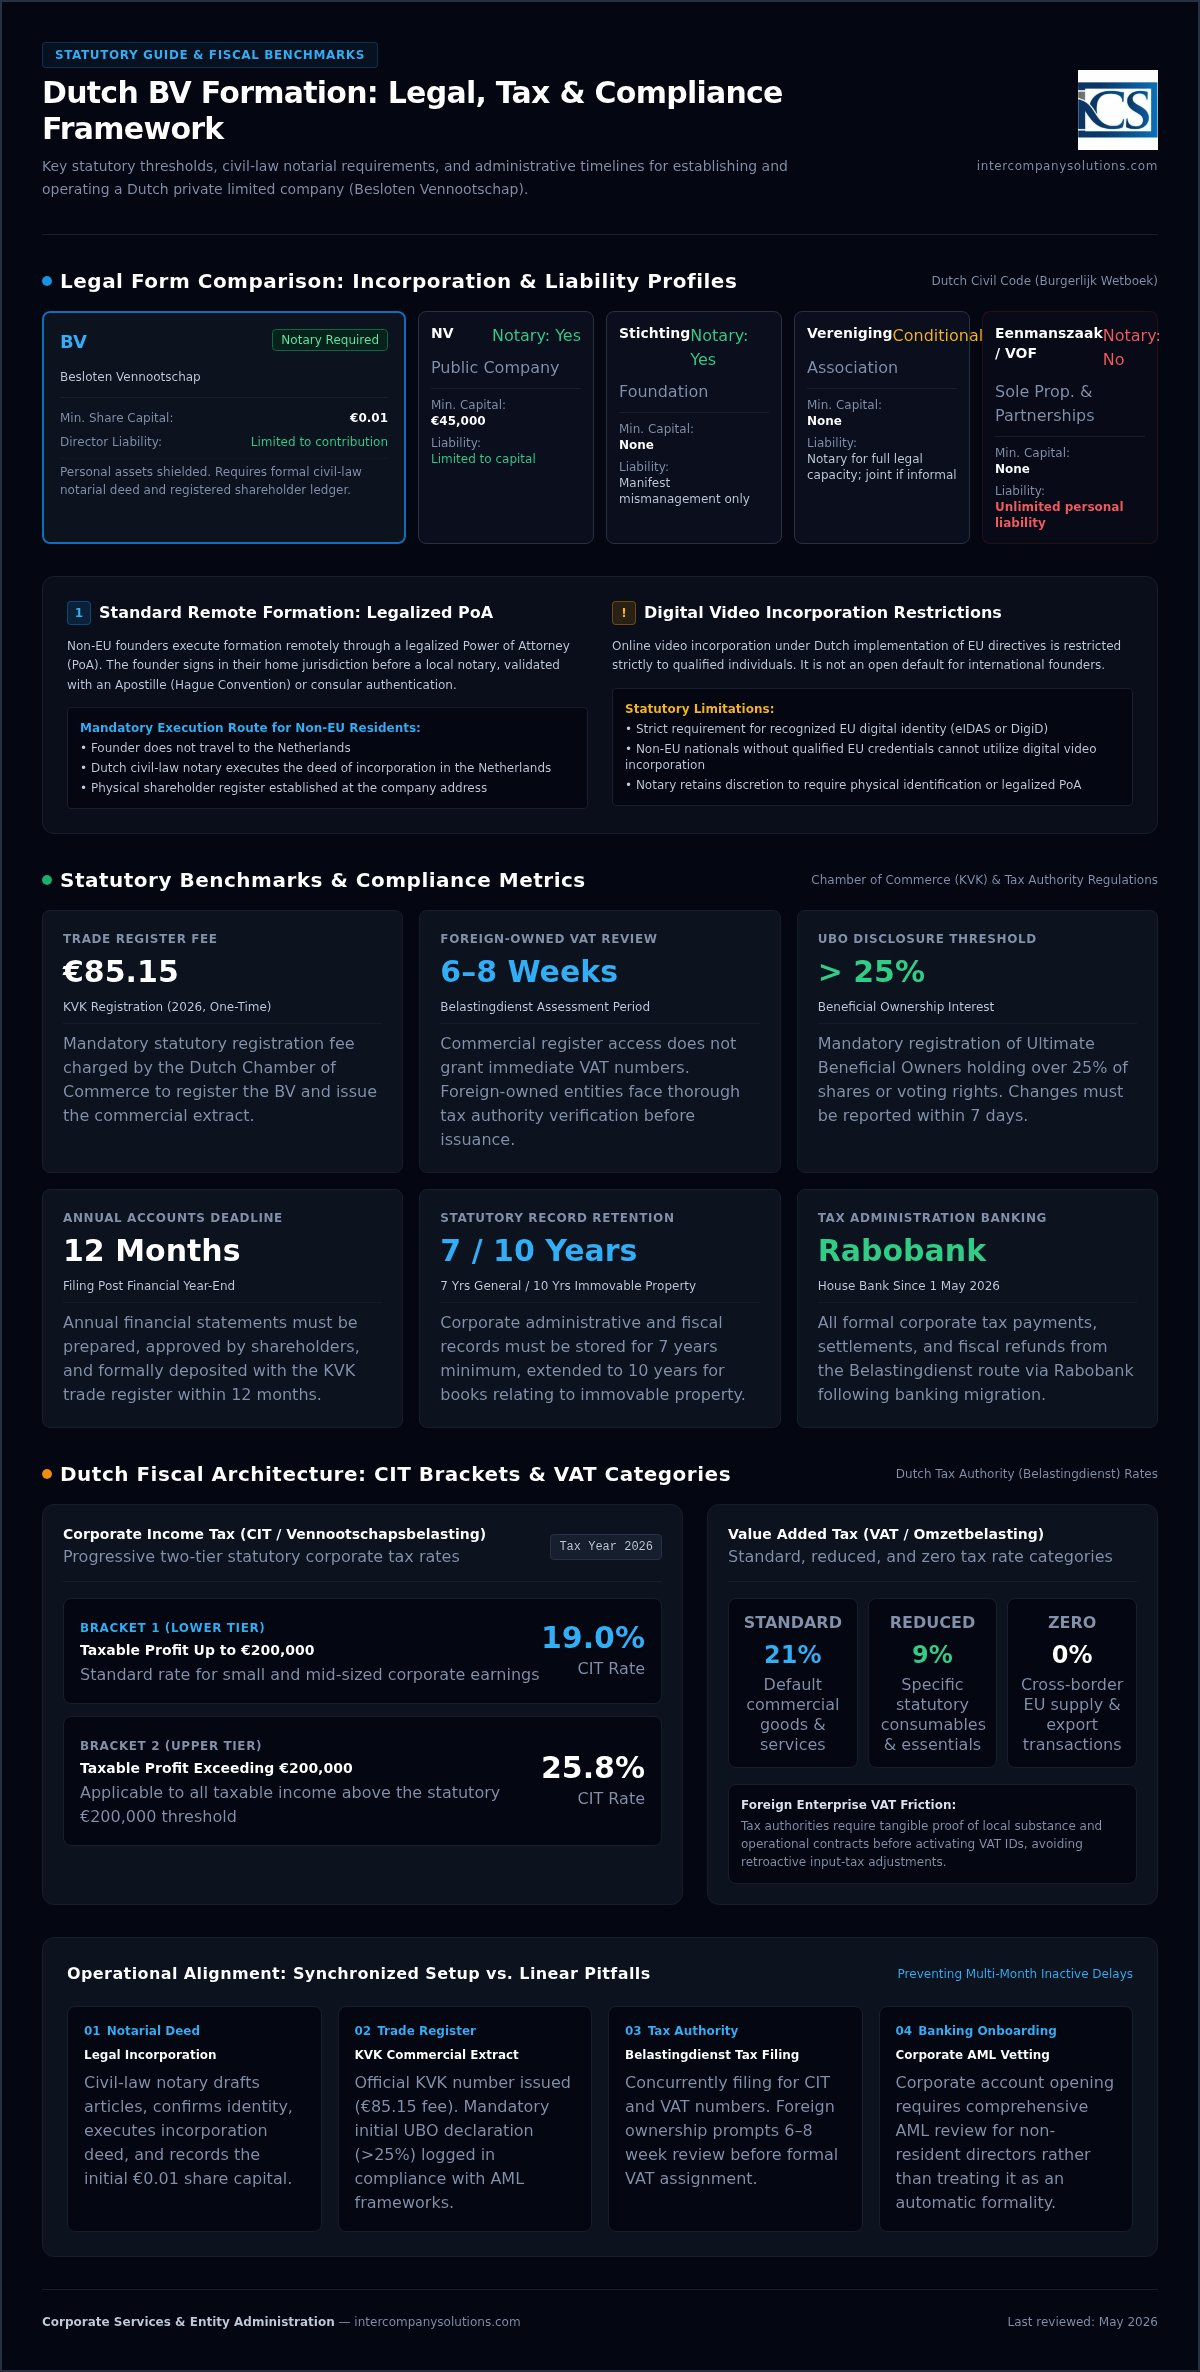
| BV (Besloten Vennootschap) | Ja | Beschränkt auf die Kapitaleinlage; Privatvermögen geschützt | 0,01 € |
| NV (Naamloze Vennootschap) | Ja | Beschränkt auf die Kapitaleinlage | 45.000 € |
| Stichting (Stiftung) | Ja | Beschränkte Rechtspersönlichkeit; Vorstand haftet nur für offensichtliche Misswirtschaft | Keines |
| Vereniging (Verein) | Nur für die volle Rechtsfähigkeit | Gesamtschuldnerische Haftung bei formloser Errichtung; beschränkt bei Errichtung durch Notarurkunde und Eintragung | Keines |
| Eenmanszaak (Einzelunternehmen) | Nein | Unbeschränkte persönliche Haftung für alle geschäftlichen Verbindlichkeiten | Keines |
| VOF / CV / Maatschap (Personengesellschaften) | Nein | Gesamtschuldnerische persönliche Haftung (Kommanditisten einer CV haften nur bis zur Höhe ihrer Einlage) | Keines |
Die Gründung einer Gesellschaft mit beschränkter Haftung erfordert die Ausfertigung einer formellen Gründungsurkunde. Nach dem rechtlichen Rahmen der Dutch Besloten vennootschap schirmt eine BV das Privatvermögen hinter der juristischen Rechtspersönlichkeit ab. Der Notar fungiert als unparteiischer staatlicher Gatekeeper, der gesetzlich verpflichtet ist, die Satzung zu entwerfen, die Kapitaleinlagen zu überprüfen und die Legitimität des Unternehmens zu beurteilen.
Der Weg der Ferngründung mittels legalisierter Vollmacht
Ein häufiger Fehler ist die Annahme, dass die digitale Videogründung als zugänglicher Standard für ausländische Staatsangehörige dient. Die niederländische Umsetzung von EU-Richtlinien beschränkt die Videogründung strikt auf Personen, die über anerkannte digitale EU-Identitäten (eIDAS oder DigiD) verfügen. Nicht-EU-Gründer können diesen Weg nicht nutzen.
Das standardmäßige Fernverfahren stützt sich auf eine legalisierte Vollmacht (PoA). Ausländische Gründer unterzeichnen eine Vollmacht in ihrem Heimatland, die von einem örtlichen Notar beglaubigt und mit einer Apostille nach dem Haager Übereinkommen oder durch konsularische Legalisation versehen wird. Der niederländische Notar beurkundet die Gründungsurkunde anschließend vor Ort in Ihrem Namen. Die Abstimmung mit einem Experten für die Gründung einer Dutch BV stellt sicher, dass Ausweisdokumente, beglaubigte Übersetzungen und Vollmachtsprüfungen den strengen Anforderungen des Notars ohne kostspielige verfahrensbedingte Ablehnungen entsprechen.
Formalitäten bezüglich des Stammkapitals und Genauigkeit des Gesellschafterregisters
Seit der Einführung der Flex-BV-Gesetzgebung beträgt das gesetzliche Mindeststammkapital genau 0,01 €. Die Festlegung willkürlicher Anteilsnennwerte ohne Dokumentation der tatsächlichen Kapitaleinzahlung in die Gesellschaftskasse kann die beschränkte Haftung der Gesellschaft gefährden. Die BV muss Anteile formell gegen eine tatsächliche Gegenleistung ausgeben, sei es durch Bareinlage oder Sacheinlagen.
Die Geschäftsführer müssen zudem vom ersten Tag an ein genaues physisches Gesellschafterregister an der Geschäftsadresse des Unternehmens führen. Das Versäumnis, Anteilsklassen, Übertragungsdaten und das eingezahlte Kapital zu erfassen, führt zu erheblichen rechtlichen Problemen bei Prüfungen, Anteilsübertragungen oder künftigen Due-Diligence-Prüfungen durch Investoren.
Fallstricke bei der niederländischen Steuerregistrierung: Umsatzsteuerverzögerungen und Fehlkalkulationen bei der Körperschaftsteuer
Die Annahme, dass die steuerliche Erfassung des Unternehmens automatisch mit der Unternehmensgründung erfolgt, gehört zu den kostspieligsten Fehlern bei der Gründung einer Dutch BV. Obwohl die niederländische Handelskammer bei der Registrierung unverzüglich eine Identifikationsnummer für juristische Personen und Personengesellschaften (RSIN) ausstellt, gewährt diese Nummer keine aktive Umsatzsteuer-Identifikationsnummer. Wer den Handelsregisterauszug als sofortiges operatives grünes Licht ansieht, stoppt den Geschäftsbetrieb, bevor er überhaupt begonnen hat.
Der Zeitrahmen für die Umsatzsteuerregistrierung bei der Belastingdienst für ausländische Eigentümer
Inländische Unternehmen mit ansässigen Geschäftsführern erhalten ihre Umsatzsteuerunterlagen oft innerhalb von zwei Wochen. Bei Unternehmen in ausländischem Besitz leitet die Belastingdienst eine manuelle Risikoprüfung ein, die typischerweise 6 bis 8 Wochen dauert. Niederländische Steuerprüfer versenden detaillierte Fragebögen, um zu beurteilen, ob das Unternehmen über eine tatsächliche wirtschaftliche Präsenz, eine physische Anknüpfung und eine Geschäftstätigkeit im Land verfügt. Wenn Sie keine Handelsverträge oder beabsichtigten Geschäftsvorfälle nachweisen können, können die Steuerbehörden die Erteilung einer Umsatzsteuernummer verweigern.
Die Anwendung falscher Umsatzsteuersätze löst zudem rasch steuerliche Betriebsprüfungen aus. Das niederländische Steuerrecht unterteilt Transaktionen in drei gesetzliche Sätze:
- 21 % Regelsatz: Gilt für die überwiegende Mehrheit der Wirtschaftsgüter und regulären Dienstleistungen.
- 9 % ermäßigter Steuersatz: Bestimmten grundlegenden Kategorien vorbehalten, darunter Lebensmittel, Arzneimittel, Bücher und qualifizierte Personenbeförderung.
- 0 % Steuersatz: Gilt in erster Linie für grenzüberschreitende Lieferungen innerhalb der EU (innergemeinschaftliche Lieferungen) und Exportgeschäfte außerhalb der Europäischen Union.
Die Inanspruchnahme professioneller Dienstleistungen zur Gründung einer Dutch BV stellt sicher, dass die anfänglichen Fragebögen der Belastingdienst korrekt ausgefüllt werden, was längere Verzögerungen oder sofortige Ablehnungen durch das Finanzamt verhindert. Wenn Sie unerwarteten Nachfragen hinsichtlich der lokalen Substanz gegenüberstehen, können Sie einen erfahrenen Gründungsspezialisten konsultieren, um Ihre Dokumentation an die niederländischen Steuervorschriften anzupassen.
Körperschaftsteuersätze (CIT) und Gewinnberechnungen
Eine präzise Körperschaftsteuerprognose erfordert die strikte Einhaltung der beiden gesetzlichen Gewinnstufen, die im KVK-Leitfaden zur Gründung einer Dutch BV definiert sind. Zu versteuernde Jahresgewinne von bis zu 200.000 € unterliegen einem Körperschaftsteuersatz von 19 %. Alle Gewinne, die diesen Schwellenwert von 200.000 € übersteigen, werden mit 25,8 % besteuert. Finanzplaner müssen zudem die Zinsschranke im Rahmen der Vorschriften zur Bekämpfung von Steuervermeidung berücksichtigen, welche die abzugsfähigen Netto-Fremdkapitalkosten strikt auf 24,5 % des steuerlich bereinigten EBITDA begrenzt.
Änderungen im Überweisungsverkehr: Die Umstellung zum 1. Mai 2026
Die betriebliche Compliance erfordert, bei systemischen Bankaktualisierungen auf dem neuesten Stand zu bleiben. Mit Wirkung zum 1. Mai 2026 hat die Belastingdienst ihre zentralen Hausbankgeschäfte ausschließlich auf die Rabobank umgestellt. Die Überweisung von Körperschaftsteuer, Lohnsteuer oder periodischen Umsatzsteuerzahlungen auf frühere Bankkonten der Staatskasse führt zu automatisierten Zahlungsrückweisungen und erheblichen Bearbeitungsverzögerungen. Geschäftsführer müssen sicherstellen, dass alle ausgehenden elektronischen Überweisungen die aktuellen Zahlungsdaten der Rabobank zusammen mit der eindeutigen 16-stelligen Zahlungsreferenz aufweisen, die dem jeweiligen Steuerbescheid zugewiesen wurde.
Aufsichtsrechtliche und registerbezogene Versäumnisse: UBO-Meldungen und gesetzliche Einreichungen
Die Nichterfüllung fortlaufender Handelsregisterpflichten ist einer der hartnäckigsten typischen Fehler bei der Gründung einer Dutch BV. Unternehmer konzentrieren häufig ihre gesamte administrative Energie auf die Einholung der anfänglichen notariellen Urkunde, nur um nach Aufnahme der Geschäftstätigkeit die gesetzliche Registerpflege zu vernachlässigen. Die niederländische Handelskammer (KVK) setzt die Einhaltung gesetzlicher Vorschriften streng durch, und Versäumnisse können zu erheblichen Verwaltungssanktionen oder zum Verlust des gesellschaftsrechtlichen Haftungsschutzes führen.
UBO-Register-Compliance und die >25%-Eigentumsregel
Gemäß der niederländischen Gesetzgebung zur Bekämpfung von Geldwäsche müssen juristische Personen jeden wirtschaftlich Berechtigten (Ultimate Beneficial Owner, UBO) registrieren. Nach den offiziellen Compliance-Anforderungen für die niederländische UBO-Registrierung gilt jede natürliche Person, die mehr als 25 % (>25 %) der Anteile, der Stimmrechte oder der direkten Eigentumsanteile hält, als wirtschaftlich Berechtigter. Erreicht keine einzelne Person diesen Schwellenwert, müssen die satzungsmäßigen Geschäftsführer der BV formell als Pseudo-UBOs registriert werden.
Ein schwerwiegendes Versäumnis betrifft die Meldung fortlaufender Änderungen der Beteiligungsverhältnisse. Wann immer eine Änderung der wirtschaftlichen Eigentumsverhältnisse oder der Stimmrechtsstruktur eintritt, müssen die Organe der Gesellschaft innerhalb von 7 Tagen eine Aktualisierung bei der KVK einreichen. Das Versäumen dieser gesetzlichen 7-Tage-Frist stellt ein Wirtschaftsdelikt dar und setzt die Geschäftsführer förmlichen Compliance-Mitteilungen oder direkten Verwaltungsgeldbußen aus.
Einreichung von Jahresabschlüssen beim Handelsregister
Jede niederländische Gesellschaft mit beschränkter Haftung muss ihren festgestellten Jahresabschluss (jaarrekening) bei der KVK hinterlegen. Bei der Gründung eines neuen Unternehmens fällt im Jahr 2026 eine einmalige KVK-Registrierungsgebühr von 85,15 € an, wonach die jährlichen Einreichungen zur primären Registerverpflichtung werden. Artikel 2:394 des niederländischen Bürgerlichen Gesetzbuchs schreibt vor, dass Jahresabschlüsse innerhalb einer strikten Frist von maximal 12 Monaten nach Ende des Geschäftsjahres eingereicht werden müssen.
Die Versäumung dieser Einreichungsfrist begründet unmittelbare rechtliche Risiken. Im Falle einer Insolvenz der Gesellschaft begründen verspätete Einreichungen die unwiderlegbare gesetzliche Vermutung ordnungswidriger Geschäftsführung (onbehoorlijk bestuur) gemäß Artikel 2:248 BW. In diesem Fall können Geschäftsführer für sämtliche Unternehmensschulden persönlich haftbar gemacht werden. Die Inanspruchnahme professioneller Corporate-Governance-Unterstützung durch den Leitfaden starting business in the Netherlands stellt sicher, dass Ihre gesellschaftsrechtlichen Einreichungen von Beginn an vollständig konform bleiben.
Gesetzliche Aufbewahrungspflichten
Das niederländische Gesellschaftsrecht schreibt eindeutige verwaltungsrechtliche Aufbewahrungsfristen vor. Geschäftsführer müssen sämtliche Geschäftsbücher, Rechnungen, Verträge und die betriebliche Korrespondenz für eine gesetzliche Regelfrist von 7 Jahren aufbewahren. Unterlagen, die unbewegliches Vermögen oder grenzüberschreitende europäische Elektronik- und Telekommunikationsdienstleistungen betreffen, müssen 10 Jahre lang aufbewahrt werden. Elektronische Archive müssen strukturiert, manipulationssicher und auf Anfrage für Prüfungen durch die Belastingdienst sofort zugänglich bleiben.
Betriebliche Fallstricke: Eröffnung von Geschäftskonten und Fehler bei der Gehaltsabrechnung der Geschäftsführer
Die Einholung der Gründungsurkunde und der Steuernummern hat wenig Wert, wenn Ihr Unternehmen Zahlungen nicht abwickeln oder die Gehaltsabrechnung nicht rechtmäßig verwalten kann. Ein administratives Durcheinander im Bereich Zahlungsverkehr und Vergütung gehört zu den klassischen typischen Fehlern bei der Gründung einer Dutch BV. Ausländische Geschäftsführer stellen häufig fest, dass die operative Abwicklung innerhalb der niederländischen Grenzen das Navigieren durch starre Bankenprotokolle und strenge Lohnsteuervorschriften erfordert.
Hürden beim Firmenkundengeschäft für internationale Gründer
Die Eröffnung eines Geschäftskontos als reine Formsache zu betrachten, führt zu monatelangem Stillstand der Geschäftsaktivitäten. Traditionelle niederländische Geschäftsbanken setzen strenge Prüfungen zur Kundenidentifizierung (Know Your Customer, KYC) und zur Bekämpfung von Geldwäsche (Wwft) durch. Bei Anträgen mit gebietsfremden Geschäftsführern benötigen Filialbanken routinemäßig zwischen 2 und 4 Monaten für Risikoprüfungen, die häufig mit einer direkten Ablehnung enden.
Diese Ablehnungen sind auf drei wesentliche Dokumentationslücken zurückzuführen:
- Unklarer europäischer wirtschaftlicher Bezug: Fehlender Nachweis tatsächlicher Geschäftsvorfälle mit in der EU ansässigen Lieferanten, Partnern oder Kunden.
- Undurchsichtige Eigentümerstrukturen: Komplexe zwischengeschaltete ausländische Holdinggesellschaften, welche die Herkunft der Mittel oder die letztendliche Kontrolle verschleiern.
- Fehlende ansässige operative Vertretung: Ausübung der Geschäftstätigkeit ohne lokale Managementpräsenz oder wirtschaftliche Substanz innerhalb der Niederlande.
Viele internationale Unternehmen umgehen diese Verzögerungen, indem sie europäische E-Geld-Institute (Electronic Money Institutions, EMIs) für die operative Liquidität nutzen, während die Anträge bei traditionellen Geschäftsbanken bearbeitet werden.
Die Regelung zum marktüblichen Gehalt (Gebruikelijkloonregeling) für DGAs
Eine schwerwiegende steuerliche Falle betrifft die Geschäftsführervergütung. Die niederländische Steuergesetzgebung schreibt vor, dass eine Person, die eine wesentliche Beteiligung (mindestens 5 % der Anteile) hält und Tätigkeiten für die BV ausübt, als geschäftsführender Mehrheitsgesellschafter (Directeur-Grootaandeelhouder oder DGA) eingestuft wird. Nach der gebruikelijkloonregeling muss der DGA ein gesetzliches marktübliches Mindestgehalt erhalten, das im Jahr 2026 auf 58.000 € brutto pro Jahr festgesetzt ist.
Die Annahme, dass das Ausbleiben von Unternehmensumsätzen die Nichtzahlung von Arbeitslohn rechtfertigt, ist ein gefährlicher Irrtum. Auswertungen des Finanzministeriums zeigen, dass über 40 % der neu gegründeten kleinen BVs es versäumen, die Geschäftsführervergütung ohne formelle vorherige Genehmigung anzugeben oder an diese gesetzliche Gehaltsschwelle anzupassen. Die Belastingdienst ahndet diese Nichteinhaltung durch den Erlass empfindlicher rückwirkender Lohnsteuerbescheide nebst Verwaltungsgeldstrafen. Ein Unterschreiten der 58.000-€-Schwelle erfordert eine formelle schriftliche Ausnahmegenehmigung (vooroverleg), die Liquiditätsengpässe nachweist und vor der Einreichung der jährlichen Steuererklärungen bei den Steuerbehörden eingereicht werden muss.
Arbeitsverträge und steuerliche Vergünstigungen für Expatriates
Die Einstellung von Personal oder die Formalisierung von Geschäftsführerpositionen erfordert gesetzeskonforme niederländische Arbeitsverträge, die dem lokalen Arbeitsrecht, den obligatorischen Urlaubsgeldern und den Sozialversicherungsabzügen uneingeschränkt entsprechen. Wenn Sie spezialisierte ausländische Fachkräfte in die Niederlande versetzen, bietet die 30%-Regelung eine erhebliche Steuererleichterung, indem 30 % des Bruttogehalts von der Lohnsteuer befreit werden, vorbehaltlich gesetzlicher Gehaltskriterien und der Obergrenze von 262.000 € für 2026. Die Inanspruchnahme spezialisierter Lohnabrechnungsdienste in den Niederlanden verhindert Meldefehler bei der Entgeltabrechnung und sichert den Zugang zu den gesetzlichen Steuervergünstigungen für Expatriates.
Compliance-konformer Gründungsfahrplan: Gründung einer Dutch BV ohne kostspielige Nachbesserungen
Um die typischen Fehler bei der Gründung einer Dutch BV zu vermeiden, müssen rechtliche, steuerliche und kaufmännische Arbeitsabläufe synchronisiert statt nacheinander ausgeführt werden. Zu warten, bis eine behördliche Stelle ihre Prüfung abgeschlossen hat, bevor die nächste eingeschaltet wird, führt unweigerlich zu kostspieligen betrieblichen Ausfallzeiten. Ein disziplinierter Fahrplan stimmt diese Anforderungen von Anfang an aufeinander ab und schützt ausländische Gründer vor behördlichen Nachkorrekturen.
Protokoll zur Remote-Gründung: Checkliste vor der Gründung
Ein gesetzeskonformer Aufbau beginnt lange vor der Beurkundung. Gründer sollten einen strukturierten Ablauf vor der Gründung einhalten:
- Prüfung von Firmenname und Geschäftstätigkeit: Stellen Sie sicher, dass Ihr Firmenname keine eingetragenen Marken verletzt, und gewährleisten Sie, dass die Beschreibungen der Unternehmenstätigkeit (SBI-Codes) sowohl die aktuellen Geschäftsaktivitäten als auch die mittelfristige kommerzielle Expansion widerspiegeln. Eine zu enge Formulierung des Unternehmensgegenstands erzwingt eine spätere notarielle Satzungsänderung.
- Zweisprachige Satzung: Weisen Sie den niederländischen Notar an, eine zweisprachige Satzung (Niederländisch und Englisch) mit eindeutigen Regelungen für Gesellschafterbeschlüsse, Stimmrechtsquoren und Übertragungsbeschränkungen zu entwerfen.
- Apostillierte Unterlagen: Bereiten Sie beglaubigte Passkopien vor und vollziehen Sie die Vollmacht vor einem zuständigen Notar in Ihrem Heimatland, gefolgt von einer Apostille nach dem Haager Übereinkommen oder einer konsularischen Legalisation.
Das Befolgen eines erprobten Verfahrensmodells für die Unternehmensgründung in den Niederlanden stellt sicher, dass ausländische Rechtsdokumente der notariellen Prüfung bereits bei der ersten Einreichung standhalten.
Unmittelbare Compliance-Einrichtung nach der Gründung
Sobald der Notar die Gründungsurkunde vollzogen hat, sind folgende administrative Schritte unverzüglich durchzuführen:
- Registrierung bei der Handelskammer: Fordern Sie den beglaubigten KVK-Handelsregisterauszug an und begleichen Sie die gesetzliche einmalige Registrierungsgebühr von 85,15 €. Stellen Sie sicher, dass die anfänglichen UBO-Meldungen mit den Gesellschafterregistern übereinstimmen.
- Steuerliche Erfassung: Reichen Sie den umfassenden Unternehmensfragebogen der Belastingdienst unverzüglich ein, um das 6- bis 8-wöchige BTW-Überprüfungsverfahren einzuleiten. Die Beifügung von Entwürfen für Lieferantenverträge und Kundenvereinbarungen beschleunigt die Prüfung durch die Steuerbeamten.
- Treasury- und Buchhaltungsintegration: Eröffnen Sie getrennte Geschäftskonten unter Verwendung Ihrer RSIN und des Auszugs, um eine Vermischung von Privat- und Betriebsvermögen auszuschließen. Binden Sie eine den niederländischen Vorschriften entsprechende Buchhaltungssoftware an, um sicherzustellen, dass Geschäftsunterlagen für die gesetzlich vorgeschriebene Aufbewahrungsfrist von 7 Jahren archiviert bleiben.
Die systematische Schaffung dieser administrativen Grundlagen schützt den Haftungsschirm Ihrer Gesellschaft und stellt sicher, dass Ihr Unternehmen reibungslos auf den europäischen Märkten agieren kann.
Durchführung einer reibungslosen Gründung einer Dutch BV
Die Vermeidung der häufigen Fehler bei der Gründung einer Dutch BV erfordert die Synchronisierung Ihrer notariellen Beurkundung, der Einreichungen beim Finanzamt und der operativen Bankgeschäfte, anstatt diese als voneinander getrennte Schritte abzuwickeln. Die strikte Einhaltung der 7-tägigen UBO-Meldefrist und der gesetzlichen Regelungen zum Geschäftsführergehalt schützt Ihr Unternehmen vor rückwirkenden Festsetzungen und wahrt gleichzeitig den Schutz Ihrer beschränkten Haftung vom ersten Tag an.
Intercompany Solutions wurde 2015 gegründet und hat über 1.000 ausländische Unternehmer aus mehr als 50 Ländern unterstützt. Unser Team koordiniert die Ferngründung innerhalb von 3 bis 5 Werktagen und bietet umfassenden Full-Service-Support bei der Unternehmensgründung, der Belastingdienst-Umsatzsteuerregistrierung und der laufenden Finanzbuchhaltung des Unternehmens.
Eine ordnungsgemäße rechtliche und steuerliche Vorbereitung bietet Ihrem Unternehmen eine verlässliche Plattform, um mit voller regulatorischer Sicherheit auf europäischen Märkten zu skalieren.
Zuletzt überprüft: September 2026
Häufig gestellte Fragen
Kann ein ausländischer Unternehmer eine Dutch BV gründen, ohne in die Niederlande zu reisen?
Ja. Ein ausländischer Unternehmer kann eine Dutch BV vollständig aus der Ferne gründen, indem er eine legalisierte Vollmacht (Power of Attorney, PoA) erteilt. Der Gründer unterzeichnet die Vollmacht im Ausland vor einem örtlichen Notar, beglaubigt sie mit einer Apostille oder einer konsularischen Legalisation und sendet sie an den niederländischen Zivilrechtsnotar. Eine videobasierte digitale Gründung steht den meisten nicht ansässigen Gründern ohne anerkannte digitale EU-Identitätsnachweise nicht zur Verfügung. Dieses PoA-Fernverfahren vermeidet Auslandsreisen und erfüllt gleichzeitig alle niederländischen Notariats- und Identitätsfeststellungsvorschriften.
Wie hoch ist das gesetzliche Mindeststammkapital für die Gründung einer Dutch BV?
Das gesetzliche Mindeststammkapital für die Gründung einer Dutch BV beträgt nach dem niederländischen Flex-BV-Gesetz genau 0,01 €. Gründer können Geschäftsanteile zum Nennwert ausgeben, beispielsweise einen Anteil zu einem Eurocent oder einem Euro. Obwohl die Kapitalanforderungen minimal sind, müssen die Geschäftsführer den gezeichneten Betrag förmlich auf das Gesellschaftskonto einzahlen, um die Anteilsausgabe wirksam zu machen und den Schutz der beschränkten Haftung nach niederländischem Gesellschaftsrecht aufrechtzuerhalten.
Wie lange dauert es, eine niederländische BTW-Nummer für eine BV in ausländischem Besitz zu erhalten?
Die Erlangung einer niederländischen BTW-Nummer für eine BV in ausländischem Besitz dauert in der Regel zwischen 6 und 8 Wochen. Während die Handelskammer das Unternehmen registriert und innerhalb weniger Tage eine RSIN vergibt, prüft die Belastingdienst ausländisch geführte Einheiten eigenständig. Die Steuerbehörde versendet einen detaillierten Fragebogen zur wirtschaftlichen Substanz, um den tatsächlichen Geschäftsbetrieb und die lokale wirtschaftliche Anknüpfung zu überprüfen, bevor eine aktive BTW-Nummer erteilt wird. Die frühzeitige Einreichung von Handelsverträgen hilft dabei, längere Verzögerungen im Antragsverfahren zu vermeiden.
Wie hoch sind die Körperschaftsteuersätze für eine Dutch BV im Jahr 2026?
Im Jahr 2026 beträgt der niederländische Körperschaftsteuersatz 19 % auf steuerpflichtige Gewinne bis zu 200.000 € und 25,8 % auf Gewinne, die diesen Schwellenwert übersteigen. Unternehmen müssen ihre Gewinne sorgfältig ermitteln und beachten, dass der steuerliche Abzug von Nettozinsaufwendungen im Rahmen der Zinsschrankenregelung (earnings-stripping rules) strikt auf 24,5 % des EBITDA begrenzt ist. Darüber hinaus müssen alle Steuerzahlungen direkt auf die Rabobank-Konten der Belastingdienst geleistet werden, eine Regelung, die am 1. Mai 2026 in Kraft trat.
Ist für die Gründung aller Arten niederländischer Unternehmensformen ein Zivilrechtsnotar erforderlich?
Nein, ein Zivilrechtsnotar ist nicht für alle niederländischen Unternehmensformen erforderlich. Nicht inkorporierte Rechtsformen wie eine eenmanszaak (Einzelunternehmen), vennootschap onder firma (VOF), commanditaire vennootschap (CV) und maatschap können direkt ohne notarielle Mitwirkung bei der Handelskammer eingetragen werden. Demgegenüber erfordern juristische Personen, einschließlich der Gesellschaft mit beschränkter Haftung (BV), der Aktiengesellschaft (NV) und der Stiftung (stichting), zwingend eine von einem niederländischen Zivilrechtsnotar ausgefertigte Gründungsurkunde.
Welche Konsequenzen hat es, Änderungen im niederländischen UBO-Register nicht innerhalb von 7 Tagen zu melden?
Das Versäumnis, Änderungen der wirtschaftlich Berechtigten (Ultimate Beneficial Owner, UBO) innerhalb der obligatorischen Frist von 7 Tagen zu melden, stellt eine Wirtschaftsstraftat nach dem niederländischen Wirtschaftsstrafgesetz dar. Die Handelskammer und die Aufsichtsbehörden können förmliche Mahnungen aussprechen, Verwaltungsgelder verhängen oder das Unternehmen für eine behördliche Sonderprüfung vormerken, was bestehende Bankbeziehungen und grenzüberschreitende Handelsgeschäfte unmittelbar beeinträchtigen kann.
Wie lange muss eine Dutch BV ihre Geschäftsunterlagen und Finanzdokumente aufbewahren?
Eine Dutch BV muss ihre wesentlichen Geschäftsunterlagen, Buchhaltungsbücher und Transaktionsbelege nach dem niederländischen Bürgerlichen Gesetzbuch und dem Allgemeinen Reichssteuergesetz für eine gesetzliche Regelfrist von 7 Jahren aufbewahren. Alle Geschäftsunterlagen und Dokumente, die sich auf unbewegliches Vermögen oder grenzüberschreitende Telekommunikations- und digitale Dienstleistungen beziehen, müssen jedoch 10 Jahre lang aufbewahrt werden. Elektronische Unterlagen müssen während Betriebsprüfungen für die Prüfer der Belastingdienst stets vollständig lesbar, strukturiert und sofort abrufbar sein.
Was besagt die Regelung zum marktüblichen Gehalt für einen geschäftsführenden Mehrheitsgesellschafter (DGA) einer Dutch BV?
Die Regelung über das marktübliche Gehalt (gebruikelijkloonregeling) schreibt vor, dass ein Geschäftsführer, der mindestens 5 % der Anteile hält, ein gesetzlich definiertes Mindestgehalt beziehen muss, das für 2026 auf 58.000 € brutto pro Jahr festgesetzt ist. Gründer dürfen in der Anfangsphase der Geschäftstätigkeit ohne vorherige schriftliche Genehmigung nicht eigenmächtig ein Gehalt von null ansetzen. Die Auszahlung eines Betrags von unter 58.000 € erfordert einen Vorabantrag (vooroverleg) bei der Belastingdienst, der belegt, dass der Cashflow des Unternehmens die gesetzliche Vergütungshöhe nicht tragen kann.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Benötigen Sie weitere Informationen zur niederländischen BV?
Mit einem Experten sprechenReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |