


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-25 · Last reviewed 2026-09-25
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Процесът по регистрация на действителен собственик в Нидерландия не е еднократно формално действие. За Dutch BV с чуждестранна собственост той започва с проследяване на това кой в крайна сметка притежава или контролира дружеството, включително чрез холдингови структури. Когато ново BV се учредява, нотариусът извършва първоначалната регистрация на UBO заедно с регистрацията в KVK.
Анализът може да бъде по-сложен, когато никое физическо лице не притежава дялове пряко или когато контролът произтича от права на глас или друго споразумение. Дадено лице може да се квалифицира чрез притежаване на повече от 25% от дяловете или правата на глас, или чрез друга форма на ефективен контрол. Ако никое физическо лице не отговаря на критериите, дружеството трябва да регистрира своето висше ръководно длъжностно лице или лица като псевдо-UBO. KVK разяснява изискванията за регистрация.
Това ръководство обяснява как да идентифицирате UBO чрез непряка собственост, да подготвите и подадете необходимата информация и да поддържате точна документация съгласно Wwft. То също така разглежда 7-дневния срок за докладване на промени в KVK, като ви помага да управлявате текущото съответствие и да намалите риска от административни санкции.
Key Takeaways
- Проследете структурата на собственост през всяко холдингово дружество или тръст, за да идентифицирате физическите лица, които в крайна сметка притежават или контролират Dutch BV.
- За ново BV съгласувайте декларацията за UBO с нотариуса и регистрацията в KVK. Подгответе информацията, необходима за проверка на самоличността на всеки UBO.
- Следвайте процеса по регистрация на действителен собственик в Нидерландия, за да разберете как да регистрирате UBO и да поддържате данните на дружеството актуални.
- Включвайте данните за UBO в проверките за съответствие на вашето дружество и актуализирайте информацията в KVK при промяна в собствеността или контрола.
- Точната информация за UBO може да бъде от значение при взаимоотношения с банки и данъчни органи. Проверете техните изисквания за вашата конкретна ситуация.
Съдържание
Разбиране на UBO регистъра и съответствието с Wwft
Документацията за собствеността на нидерландско дружество трябва да идентифицира лицата, които в крайна сметка го притежават или контролират, а не просто да изброява преките му акционери. UBO е физическо лице със значителна собственост или контрол, пряко или непряко. Международната концепция за действителен собственик помага да се обясни защо регистрираният акционер на дадено дружество може да не е лицето, което в крайна сметка се възползва от него или го контролира.
Нидерландската търговска камара (KVK) поддържа централния UBO регистър. Задължението за регистрация представлява част от Закона за предотвратяване на изпирането на пари и финансирането на тероризма (Wwft), нидерландската правна рамка за борба с изпирането на пари и финансирането на тероризма. Информацията за UBO подпомага прозрачността и комплексната проверка на клиентите от страна на органите и институциите, подчинени на Wwft. Разглеждайте регистъра като текущо досие за съответствие, а не просто като формуляр, попълнен при учредяването.
Цел на регистъра през 2026 г.
Регистърът подкрепя усилията за идентифициране на лицата, стоящи зад дадена организация, и предотвратяване на злоупотребата с корпоративни структури за финансови престъпления. Той също така е част от прилагането в Нидерландия на изискванията на Европейския съюз срещу изпирането на пари. Достъпът вече не е открит за широката общественост. Той е ограничен до законово оправомощени категории, включително компетентни органи, задължени по Wwft институции, UBO, изискващи собствената си информация, и страни, които докажат законен интерес. KVK разяснява регистрацията на UBO и достъпа.
Два детайла за 2026 г. са от значение за по-широкия контекст на съответствието. Таксата за регистрация в KVK е 85,15 евро (2026 г., еднократна). Отделно от това, обслужващата банка на Belastingdienst е Rabobank от 1 май 2026 г. Нито един от тези факти не променя задължението на дружеството да поддържа информацията за своите UBO точна.
Правноорганизационни форми, подлежащи на регистрация на UBO
Нидерландските Dutch BVs, NVs и фондации (stichtings) са сред субектите, задължени да регистрират UBO. За тяхното учредяване се изисква нотариален акт. Правилата за регистрация се прилагат и за определени други юридически лица и съдружия, така че не приемайте, че дадена организация е освободена само защото не е BV. Едноличният търговец (eenmanszaak) не е отделно юридическо лице и не регистрира UBO. За VOF, CV или maatschap проверете приложимите изисквания на KVK за съответната форма на съдружие.
Акционер или дружество майка във веригата на собственост е юридическо лице, а не UBO. Проследете собствеността и контрола през всяко дружество, докато идентифицирате физическото лице или лица в края на веригата. Например, ако холдингово дружество притежава дялове в Dutch BV, анализът на UBO за BV трябва да погледне отвъд холдинговото дружество към физическите лица, които в крайна сметка го притежават или контролират. Листваните дружества и техните преки и непреки 100% дъщерни дружества са освободени от регистрация на UBO. Чуждестранно юридическо лице, което има само нидерландски клон, също не регистрира своите UBO в нидерландския регистър.
За преглед на по-широките стъпки, свързани със създаването на бизнес в Нидерландия, вижте нашето ръководство за стартиране на бизнес в Нидерландия.
Критерии за идентифициране на действителните собственици
Приложете прага за UBO от над 25% към собствеността и контрола, след което проследете всеки път на собственост до физическите лица, стоящи зад нидерландския субект. Дадено лице може да се квалифицира чрез дялове, права на глас или друга форма на реален контрол. Дружество или фондация във веригата на собственост само по себе си не е UBO, тъй като UBO задължително трябва да бъде физическо лице.
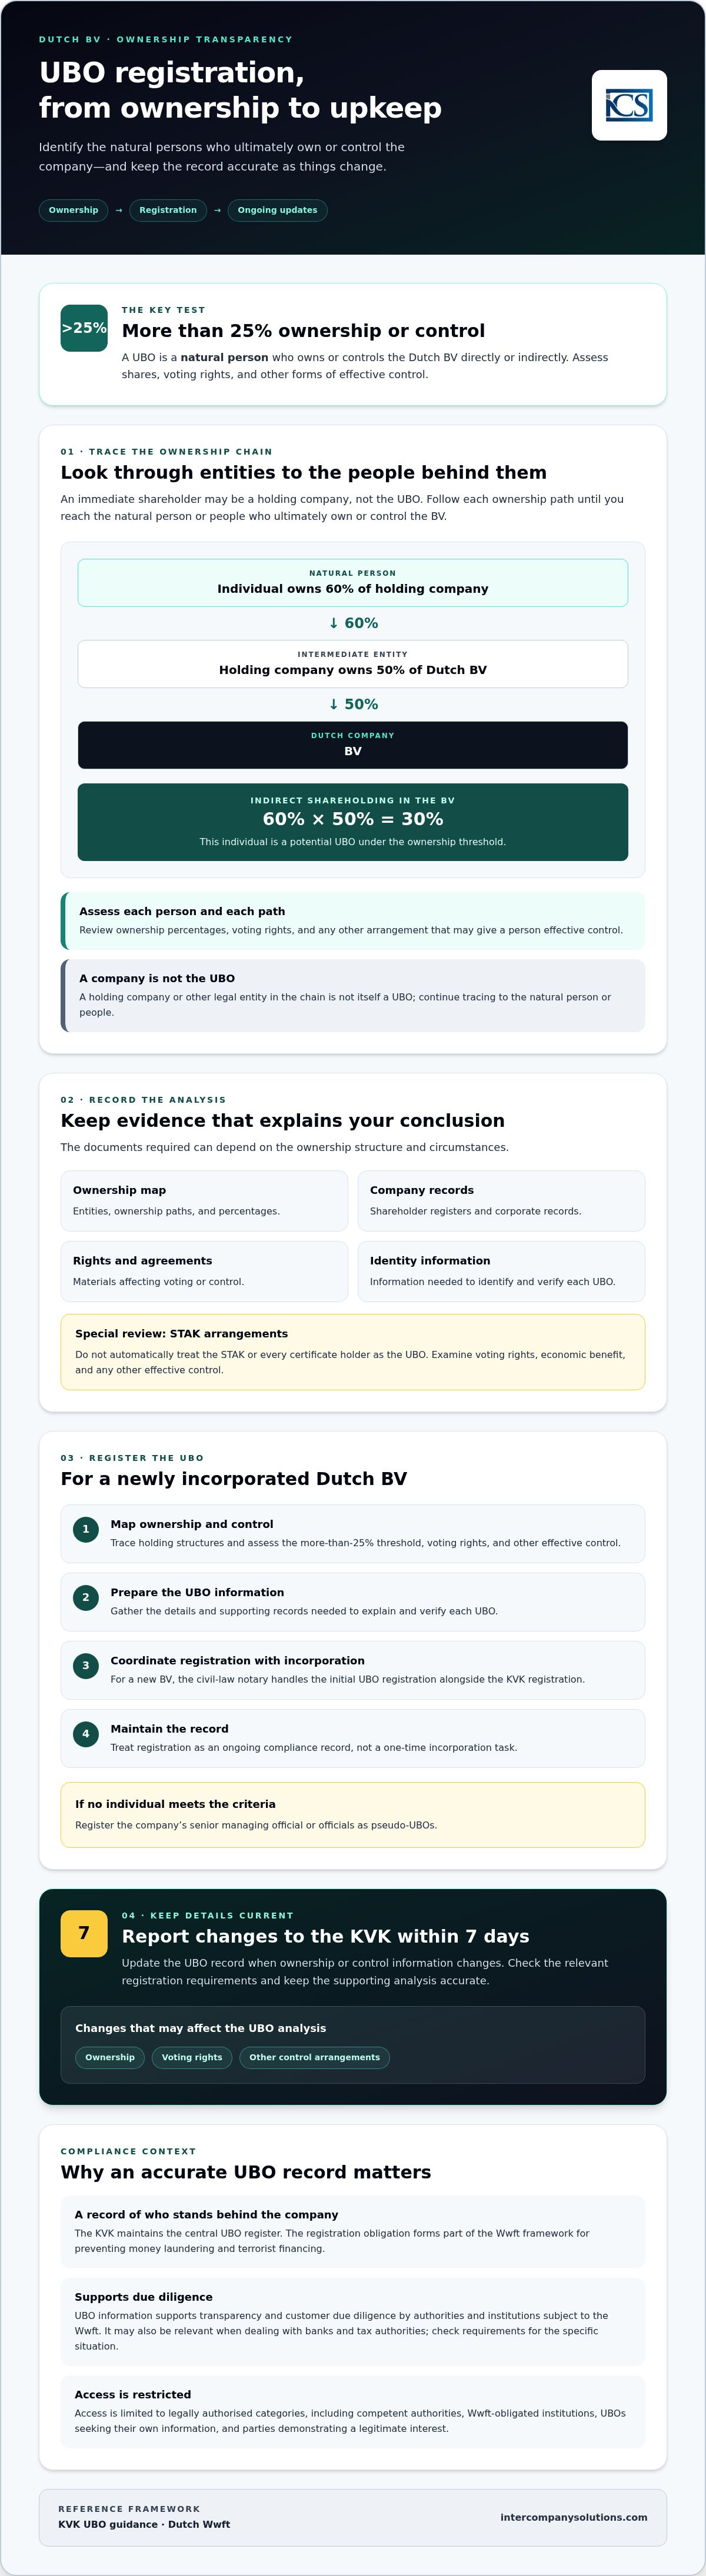
Пряката собственост се притежава от физическо лице в нидерландския субект. Непряката собственост преминава през едно или повече междинни дружества. Например, ако физическо лице притежава 60% от холдингово дружество, а това холдингово дружество притежава 50% от Dutch BV, непрякото дялово участие на физическото лице в BV е 30%. Това прави физическото лице потенциален UBO съгласно прага за собственост. Оценявайте всяка верига и всяко лице поотделно, включително правата на глас и всякакви други права на контрол.
Прагът от 25% и доказателства за собственост
За всеки път на собственост записвайте субектите, процентите на собственост и съответните права. Съхранявайте подкрепящи материали, като книги на акционерите, корпоративни документи, диаграми на собствеността и споразумения, които засягат гласуването или контрола. Тези записи помагат за изясняване на анализа, ако KVK изиска доказателства. Необходимите документи могат да зависят от структурата и обстоятелствата. Указанията на KVK относно UBO определят информацията за регистрация и начина, по който се вписва дадено участие.
STAK, или нидерландска фондация, която държи дялове и издава депозитарни разписки, изисква по-задълбочен преглед. Не третирайте автоматично STAK като UBO и не приемайте, че всеки притежател на сертификат отговаря на изискванията. Проучете кой притежава правата на глас, кой получава икономическата изгода и дали някое лице разполага с друг реален контрол. Правните и договорните договорености определят кои физически лица отговарят на критериите.
Контрол и псевдо-UBO
Процентът на дялово участие сам по себе си не решава всеки случай. Прегледайте устава, споразуменията между съдружниците или акционерите и други договорености за права, които могат да дадат на дадено физическо лице решаващо влияние. Те могат да включват възможността за назначаване или освобождаване на повече от половината директори, право на вето върху ключови решения или влияние върху корпоративната стратегия. Оценявайте такива права в техния контекст. Вето върху ограничен въпрос не установява автоматично статут на UBO.
Ако нито едно физическо лице не може да бъде идентифицирано като UBO чрез собственост или контрол, дружеството трябва да регистрира своя висш ръководен служител или служители като псевдо-UBO. Това е резервен вариант, а не освобождаване от регистрация. Идентифицирайте съответния управител по устав или членове на управителния съвет, документирайте защо не е открито отговарящо на изискванията физическо лице и се уверете, че регистрираните данни съответстват на актуалната документация за управление на дружеството. Този анализ е централна стъпка в процеса по регистрация на действителен собственик в Нидерландия, особено когато са налице чуждестранни холдингови структури или многопластови права на контрол.
Процесът по регистрация на действителен собственик в Нидерландия за Dutch BVs
За новоучредено Dutch BV нотариусът по гражданско право извършва първоначалната регистрация на UBO едновременно с регистрацията на дружеството в Нидерландската търговска камара (KVK). Нотариусът преглежда предложената информация за собствеността и контрола като част от процеса по учредяване и извършва проверки на самоличността. Установете веригата на собственост преди изповядването на учредителния акт, особено когато участват чуждестранни холдингови дружества.
Подгответе точна информация за всеки идентифициран UBO, включително данни за самоличността, както и естеството и размера на неговата собственост или контрол. При многостепенна структура предоставете диаграма на собствеността и подкрепящи корпоративни документи, така че пътят от BV до всяко физическо лице да бъде ясен. Указанията на KVK за регистрация на UBO обясняват информацията, която трябва да бъде вписана. Таксата за регистрация в KVK от 85,15 евро (2026 г., еднократна) е общата такса за регистрация, а не отделна такса за подаване на UBO.
Стъпка по стъпка: процедура по подаване
За новоучредено BV нотариусът подава първоначалната регистрация като част от процеса по учредяване и вписване в KVK. Преди подаването организирайте информацията, за да могат несъответствията да бъдат отстранени своевременно:
- Идентифицирайте физическите лица, които отговарят на критериите за UBO, и съберете документите за самоличност, изисквани за проверките на нотариуса.
- Определете пряката и непряката собственост, правата на глас и други приложими права на контрол. Използвайте организационна диаграма, когато структурата включва множество дружества.
- Уверете се, че имената, данните за собствеността и придружаващите документи са съгласувани, преди нотариусът да подаде регистрацията.
Не приемайте, че дружество, фигуриращо като съдружник или акционер, може да бъде регистрирано като UBO. Подадените данни трябва да идентифицират физическото лице или лица, които в крайна сметка притежават или контролират BV. За съществуващо BV промените в данните за UBO трябва да бъдат докладвани на KVK в рамките на 7 дни.
Дистанционна регистрация за чуждестранни учредители
Учредителите извън ЕС по правило могат да използват процедурата с легализирано пълномощно за дистанционно учредяване на BV. Учредителят предоставя представителна власт за действия от негово име, а нидерландският нотариус изповядва акта, без да е необходимо учредителят да пътува до Нидерландия. Нотариусът ще уточни изискваната форма на пълномощното и кои документи за самоличност или стъпки по легализация са необходими за конкретните обстоятелства на учредителя. Изискванията могат да варират в зависимост от държавата, в която документите са подписани или издадени.
Intercompany Solutions посочва срок за учредяване от 3-5 дни при дистанционно учредяване на Dutch BV, но това не е законов срок за потвърждение от KVK или UBO. Времето зависи от готовността на документите, проверките на нотариуса и процеса по регистрация. Процесът по учредяване на Dutch BV включва нотариалните стъпки и тези пред KVK. За чуждестранните учредители разбирането на това как тези стъпки се съчетават е от ключово значение за процеса по регистрация на действителен собственик в Нидерландия.
Поддържане на съответствие и докладване на промени
Информацията за UBO трябва да остане точна след регистрацията. Ако дадена промяна засяга статуса или регистрираните данни на UBO, докладвайте я в рамките на 7 дни. Промените могат да включват нов квалифициран собственик, преразгледана структура на собственост или контрол, или променени лични данни. Проверете текущите изисквания на KVK и подавайте актуализациите своевременно. Годишният преглед не трябва да забавя докладването на промяна, която вече е настъпила.
Събития, пораждащи необходимост от актуализации
Използвайте промените в собствеността, корпоративното управление и личната информация като повод за преглед на регистъра. Например прехвърлянето на дялове може да доведе до преминаване на прага за UBO от ново физическо лице. Преструктурирането на чуждестранно дружество майка може също да промени лицето, което в крайна сметка притежава или контролира нидерландското Dutch BV, дори ако прекият акционер на BV остава същият. Промените в адреса или гражданството на UBO също трябва да бъдат проверени спрямо регистрираните данни. Указанията на KVK за UBO обясняват как се докладват промените.
Поддържайте диаграма на собствеността и съхранявайте съответните доказателства, като например регистри на акционерите и документи, описващи правата на контрол, заедно с фирмената документация. Документите трябва да се съхраняват в продължение на 7 години (10 години за недвижими имоти). По време на годишното изготвяне на финансовите отчети проверявайте дали диаграмата на собствеността, данните за UBO и подкрепящите документи все още съответстват на действителната структура на дружеството. Третирайте това като практически контрол, а не като отделен годишен краен срок за подаване на данни за UBO.
Текущо съответствие и последици
Възложете отговорност за мониторинга на промените и направете проверките за UBO част от рутинната корпоративна администрация. Прегледът, извършен паралелно със счетоводната и данъчната дейност, може да помогне за идентифициране на прехвърляния на дялове или групови преструктурирания, които изискват внимание. Поддържайте данните за UBO в съответствие с документите за корпоративно управление и оценявайте данъчните задължения отделно, включително позицията на дружеството по корпоративния подоходен данък.
Неизпълнението на задълженията за регистрация на UBO може да доведе до принудително изпълнение. Съгласно политиката за административни глоби от 2026 г. стандартната глоба за първо нарушение е 2750 евро. Повторните нарушения могат да доведат до по-висока глоба, а сериозните случаи могат да доведат до наказателно преследване. Приложимата мярка зависи от фактите и естеството на нарушението. Проверете текущите указания на KVK и отстранявайте несъответствията незабавно.
Използвайте планиран годишен преглед за улавяне на несъответствия в документацията, но действайте веднага щом настъпи промяна, подлежаща на докладване. Това разграничение е от съществено значение за процеса по регистрация на действителен собственик в Нидерландия: мониторингът подпомага точността, докато 7-дневният срок урежда докладването след настъпване на промяна.
За помощ при координирането на учредяването и текущото съответствие, свържете се с Intercompany Solutions, за да обсъдите съответствието за UBO за вашето Dutch BV.
Стратегически съображения за международни предприемачи
За международните учредители записите за UBO представляват също част от информацията, използвана при по-широки бизнес проверки. Поддържайте диаграмата на собствеността и подкрепящите корпоративни документи в съответствие с действителната структура на дружеството. Банките и данъчните власти извършват оценки съгласно собствените си процедури, така че точното подаване на UBO подпомага тези процеси, но не гарантира откриване на сметка и не определя резултата по ДДС.
Банкова и фискална интеграция
Обслужващата банка на Belastingdienst е Rabobank от 1 май 2026 г., както е отразено в информацията на Belastingdienst за банковата му сметка. Това се отнася до банковото обслужване на данъчния орган. То не задължава бизнеса да използва банкови услуги от Rabobank. Банка, която разглежда искане за откриване на фирмена сметка, може да проведе собствена комплексна проверка на клиента и да изиска информация за собствениците на дружеството, контролиращите лица, дейностите и произхода на средствата. Потвърдете изискванията за документи директно с банката.
Регистрацията на UBO и регистрацията по BTW са отделни процедури. Чуждестранно притежавано образувание следва да оцени дали дейностите му пораждат задължение за регистрация по нидерландския BTW и да подаде заявление чрез съответната процедура на Belastingdienst. Данъчният орган може да изиска търговска информация и информация за собствеността, но само вписването на UBO не установява задължение по BTW и не гарантира издаването на BTW номер. Вижте указанията за BTW на Belastingdienst за актуалните изисквания. За чуждестранно притежавани образувания регистрацията по BTW обикновено отнема 6–8 седмици.
При международна търговия или искане за облекчение по спогодба за избягване на двойното данъчно облагане насрещните страни или органите могат да поискат документи, разясняващи собствеността и данъчната позиция на дружеството. Доказателствата за UBO могат да помогнат за идентифициране на физическите лица зад образуванието, но сами по себе си не установяват право на ползване на предимства по спогодби. Проверете правилата и изискванията за доказателства за конкретната трансакция и съответните държави.
Поверителност и практическа подкрепа
Данните за UBO по принцип не са достъпни за публична справка. Страна, която търси достъп на основание легитимен интерес, трябва да отговаря на приложимите критерии. Достъпът не е автоматичен. KVK описва правилата в своите указания за регистрация на UBO. Поддържайте личната информация точна, като споделяте подкрепящи документи само когато компетентен орган или институция има валидно основание да ги изиска.
Международните учредители могат да използват структуриран процес на учредяване, за да координират образуването на дружеството и свързаните с него подавания. Прегледайте стъпките за стартиране на бизнес в Нидерландия и проверете правните и данъчните изисквания пред съответните нидерландски органи. Това помага за поддържане на UBO документацията в съответствие с по-широките административни отговорности на дружеството, без регистрацията да се третира като заместител на проверките за банкови цели, BTW или конкретни данъчни спогодби.
Поддържайте актуална UBO документацията на вашето Dutch BV
Надеждното спазване на изискванията за UBO започва с проследяване на собствеността и контрола до съответните физически лица, включително чрез непреки участия. За ново BV нотариусът извършва първоначалната регистрация на UBO в KVK. След регистрацията преглеждайте информацията при промяна на собствеността или личните данни и докладвайте актуализациите в рамките на 7 дни.
Процесът по регистрация на действителен собственик в Нидерландия е едновременно стъпка при учредяването и текущо задължение. Поддържайте ясна подкрепяща документация, проверявайте дали регистрираната информация остава точна и вземайте предвид отделните изисквания за комплексна проверка, които банките и други институции могат да прилагат.
За чуждестранни учредители Intercompany Solutions съдейства за дистанционно учредяване на Dutch BV с посочен срок за образуване от 3-5 дни и предоставя корпоративна секретарска подкрепа за текущо съответствие. Срокът се отнася до учредяването и не представлява гаранция за потвърждение на UBO или за приключване на други външни проверки.
С документирана структура на собственост и ясен процес за преглед на промените можете да подходите към спазването на нидерландското законодателство с по-голяма увереност и да поддържате документацията на дружеството си изрядна.
Често задавани въпроси
Какъв е минималният изискуем акционерен капитал за Dutch BV през 2026 г.?
Минималният акционерен капитал за Dutch BV е €1. Това е минималният размер на капитала, а не общият разход за учредяване или опериране на BV. Учредяването изисква също нотариален акт, като могат да се начислят и други разходи. Изискването за капитал е отделно от таксата за регистрация в KVK. Проверете указанията за BV на нидерландското правителство за информация относно тази правна форма.
В какъв срок трябва да се докладват промените в UBO пред Нидерландската търговска камара?
Докладвайте промените в UBO в рамките на 7 дни. Срокът за докладване се прилага при промяна на вписаната информация за UBO, включително данни относно самоличността, собствеността или контрола. Водете отчет за промените и датата на тяхното влизане в сила, за да може дружеството да подаде актуализации своевременно. Указанията на KVK за регистрация на UBO обясняват как да се докладват промени и каква информация може да се изисква.
Коя нидерландска банка служи като обслужваща банка за Belastingdienst през 2026 г.?
Обслужващата банка на Belastingdienst е Rabobank от 1 май 2026 г. Това е банковата договореност на данъчния орган; тя не задължава бизнеса да притежава сметка в Rabobank. Заявлението за бизнес сметка се подава отделно и избраната банка определя собствен процес на оценка. Проверете директно изискванията на банката, включително каква информация за собствеността и контрола изисква тя за целите на комплексната проверка на клиента.
Задължителна ли е регистрацията на UBO за собственици нерезиденти на нидерландско дружество?
Да. Всяко Dutch BV трябва да регистрира своите UBO, дори ако собствениците му живеят извън Нидерландия. Задължението се прилага спрямо нидерландското дружество, поради което държавата на пребиваване на собствениците не отменя изискването за регистрация. Дружеството трябва да идентифицира съответните физически лица чрез своята структура на собственост и контрол. Указанията на KVK определят изискванията за регистрация на нидерландски субекти.
Какви са ставките на корпоративния данък за Dutch BV през 2026 г.?
Ставката на корпоративния подоходен данък е 19% за печалби до €200 000 и 25,8% за печалби над тази сума. Приложимият данък зависи от облагаемата печалба и обстоятелствата на дружеството. Регистрацията на UBO не определя данъчното третиране на дружеството. Консултирайте се с информацията за корпоративния подоходен данък на Belastingdienst, за да проверите правилата и ставките, приложими за дружеството.
Може ли регистрацията на UBO да се извърши дистанционно за чуждестранни предприемачи?
Да. За новоучредено Dutch BV нотариусът извършва първоначалната регистрация на UBO паралелно с регистрацията в KVK. Учредители извън ЕС могат да използват процедурата с легализирано пълномощно, при която нидерландският нотариус изповядва акта, без учредителят да пътува до Нидерландия. Нотариусът ще потвърди необходимите документи и проверки на самоличността за конкретната структура на собственост и съответните държави.
Каква е таксата за регистрация в KVK за ново нидерландско дружество през 2026 г.?
Таксата за регистрация в KVK е €85,15 (2026 г., еднократна). Това е общата такса за регистрация на ново дружество в KVK, а не отделна такса за вписване на UBO. Тя се различава от нотариалните и другите професионални разходи, които могат да възникнат при учредяването. Прегледайте информацията за регистрация на KVK за актуални данни относно таксите и подаването, преди да подадете заявление.
Източници
- KVK - Регистрация в нидерландския Търговски регистър
- Business.gov.nl - Дружество с ограничена отговорност (bv)
- Burgerlijk Wetboek Boek 2 (Нидерландски граждански кодекс, юридически лица)
- Rijksoverheid - Предприемачество
- Belastingdienst - ДДС (btw) за предприемачи
- Европейска комисия - Правила и ставки за ДДС
- De Nederlandsche Bank - Надзор
- AFM - Лицензи и регистри
- RVO - Международен бизнес
- Belastingdienst Douane - Митници
- СЕС, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нидерландия
- ICLG - Закони и разпоредби за корпоративно управление, Нидерландия
Нуждаете се от повече информация относно нидерландската компания BV?
Свържете се с експертReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |