


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-06 · Last reviewed 2026-09-06
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Нидерландия привлече 43 милиарда щатски долара преки чуждестранни инвестиции през първото тримесечие на 2026 г., нареждайки се на второ място в света по получаване на международен капитал. Този приток потвърждава статута на страната като основен център за глобална търговия, дори когато регулаторните изисквания за чуждестранни учредители стават все по-специфични. Вероятно сте наясно, че присъствието в Нидерландия предлага значителни логистични предимства, но несигурността относно изискванията за пътуване и правата на лица, пребиваващи извън ЕС, често забавя процеса на разширяване.
Това ръководство обяснява как да стартирате бизнес в Нидерландия дистанционно чрез използване на легализирано пълномощно, което позволява пълно учредяване без физическо посещение при нотариус. Предоставяме технически преглед на правната рамка за 2026 г., включително таксата за регистрация в KVK от 85,15 евро и двустепенната система за корпоративно облагане, при която ставка от 19% се прилага за първите 200 000 евро печалба. Ще научите точните стъпки за законово съответствие, от спазването на ограничението за приспадане на лихви до 24,5% от EBITDA до подаването на годишни финансови отчети в рамките на 12 месеца след края на финансовата година. Тази професионална рамка гарантира, че вашето Dutch BV е учредено с процедурната точност, изисквана от Belastingdienst и Търговската камара.
Ключови изводи
- Чуждестранните предприемачи могат законно да притежават и управляват Dutch BV, без да поддържат физическо присъствие в страната.
- Можете да стартирате бизнес в Нидерландия дистанционно, като използвате процеса с легализирано пълномощно, което премахва необходимостта от международно пътуване по време на учредяването.
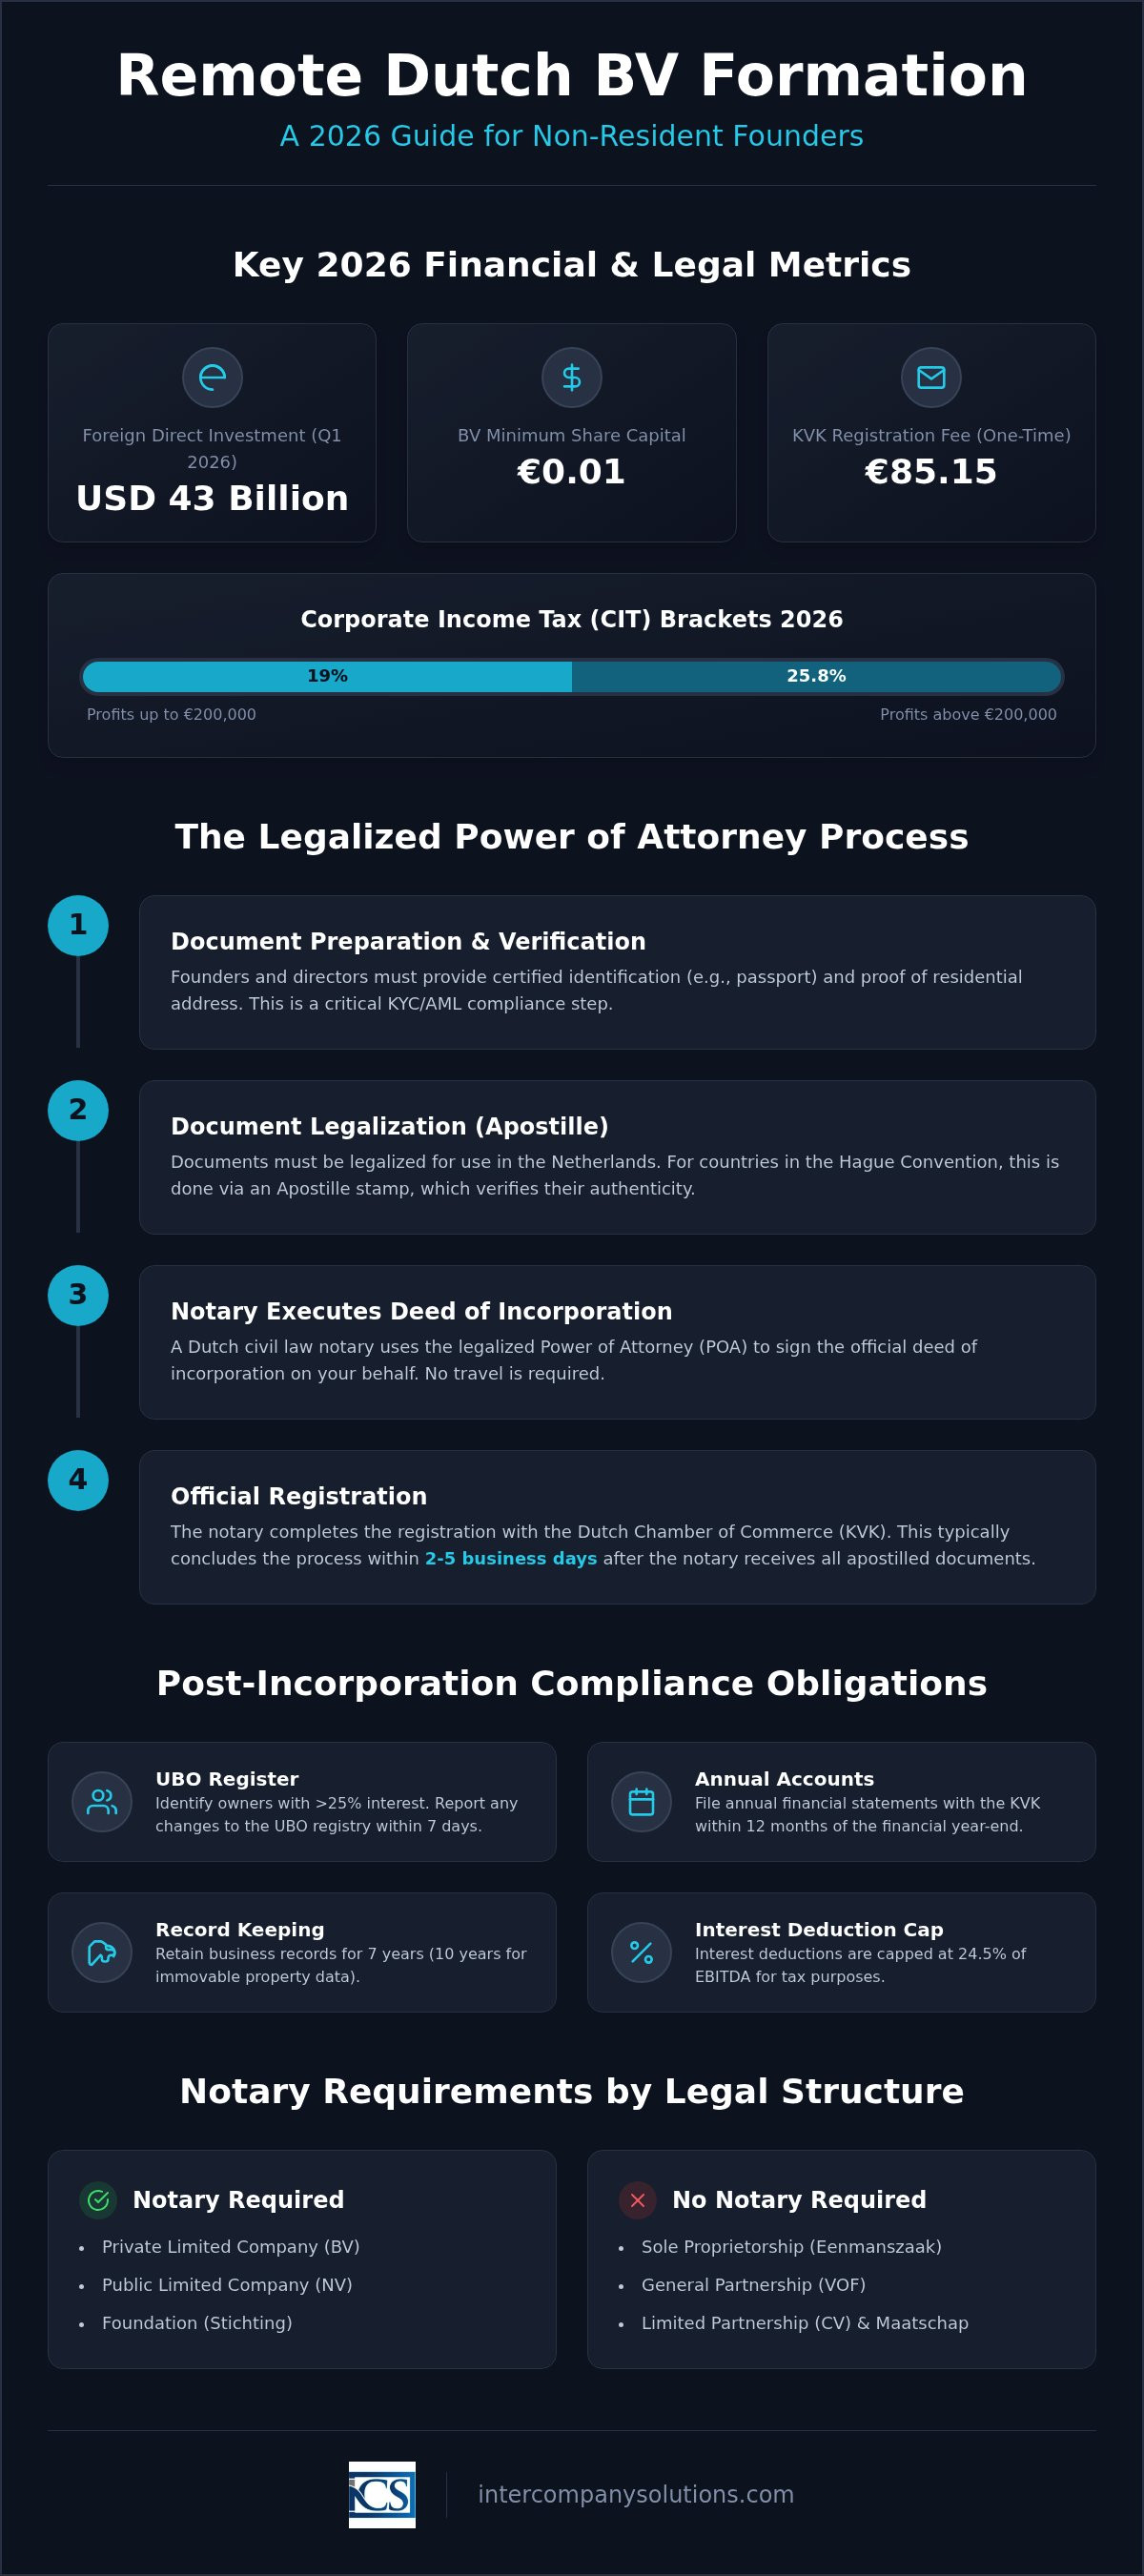
- Изискванията за учредяване за 2026 г. включват еднократна такса за регистрация в KVK от 85,15 евро и минимален акционерен капитал от 0,01 евро за дружеството с ограничена отговорност.
- Съответствието с корпоративното данъчно облагане включва двустепенна система със ставка от 19% за печалби до 200 000 евро и изискване за докладване на промени в данните за UBO в рамките на седем дни.
- Стандартният срок за дистанционна регистрация обикновено е от два до пет работни дни след получаване на документите с апостил от нотариуса.
Правна рамка за дистанционно учредяване на нидерландско дружество
Нидерландското дружествено право предоставя гъвкава основа за международна експанзия, по-специално чрез Besloten Vennootschap (BV). Напълно законно е чуждестранни лица да притежават и управляват Dutch BV, без да поддържат физическо местожителство в страната. Тази регулаторна откритост е ключов фактор за привличане на чуждестранни инвестиции, както е описано подробно в този икономически преглед на Нидерландия. Много предприемачи избират да стартират бизнес в Нидерландия дистанционно, за да се възползват от стабилната правна среда и стратегическото местоположение на страната. Въпреки че законодателството позволява различни структури, BV остава стандартът за дистанционно създаване, тъй като предлага ограничена отговорност и професионален имидж за глобална търговия. За учредяването са необходими поне един акционер и един управител. Тези роли могат да се изпълняват от едно и също лице, независимо от неговия статут на пребиваване или националност.
Всяко нидерландско дружество трябва да поддържа местен служебен адрес за регистрация в Търговската камара (KVK). Този адрес служи като официален адрес за контакт с нидерландските данъчни власти (Belastingdienst). Освен това трябва да идентифицирате всички действителни собственици (UBO), които притежават повече от 25% от акциите или правата на глас. Съгласно действащите разпоредби за 2026 г., всякакви промени в данните за UBO трябва да бъдат докладвани в регистъра в рамките на 7 дни, за да се поддържа съответствие.
Ролята на нидерландския нотариус
Участието на нотариус по гражданско право е задължително за учредяване на BV, NV или stichting в Нидерландия. За разлика от по-простите форми като eenmanszaak или VOF, тези структури изискват официален учредителен акт. Нотариусът заема публична длъжност и отговаря за проверката на самоличността на всички учредители и за гарантирането, че уставът съответства на нидерландското законодателство. За тези, които стартират бизнес в Нидерландия дистанционно, нотариусът оформя акта въз основа на легализирано пълномощно. След подписването на акта нотариусът извършва първоначалната регистрация в KVK, където през 2026 г. се прилага еднократна такса за регистрация от 85,15 евро. Този процес гарантира, че дружеството е законно признато и готово за данъчна регистрация.
Съображения относно пребиваването и визите
Притежаването на нидерландско дружество не дава автоматично право на пребиваване или работа в Нидерландия. Лица извън ЕС могат да притежават 100% от акциите и да действат като управители от чужбина без специфична виза. Ако планирате посещение за бизнес срещи, стандартна шенгенска виза позволява престой до 90 дни. От съществено значение е да се разграничава собствеността върху бизнес от програмата за висококвалифицирани мигранти (HSM). За постоянно пребиваване в Нидерландия като предприемач обикновено е необходимо да кандидатствате за стартъп виза или за разрешение за самостоятелно заето лице чрез IND. За тези, които се фокусират върху изцяло дистанционна дейност, Dutch BV Company Formation предоставя необходимата правна форма за достъп до европейския пазар без релокация.
Последен преглед: септември 2026 г.
Процесът по легализирано пълномощно
Основният механизъм за учредители нерезиденти да стартират бизнес в Нидерландия дистанционно е легализираното пълномощно (POA). Въпреки че нидерландското законодателство позволява цифрово учредяване при определени вътрешни сценарии, пълномощното остава стандартът за международни предприемачи поради строгите изисквания за идентификация. Този документ упълномощава местен представител да подпише учредителния акт пред нидерландски нотариус от ваше име. Това гарантира, че процесът по учредяване протича без необходимост от международни пътувания, като се спазва пълно съответствие с нидерландските протоколи срещу изпирането на пари (AML) и „Опознай своя клиент“ (KYC).
Верификацията е най-критичната фаза от този процес. Всеки учредител и директор трябва да попълни подробен списък с изисквания, който включва предоставяне на заверен документ за самоличност и доказателство за адрес на пребиваване. За тези, които впоследствие търсят разрешение за пребиваване за стартъп, правилно учреденото BV е предварително условие. За дистанционните дейности фокусът остава върху точността на основната документация и приемането ѝ от нидерландските органи.
Легализация на документи и апостил
За да бъдат валидни в Нидерландия, вашите местни документи трябва да преминат през легализация. Ако вашата държава по произход е страна по Хагската конвенция за апостила, можете да получите печат с апостил от съответния определен местен орган. Този единствен печат удостоверява автентичността на документа за използване в нидерландски правни процедури. Ако вашата страна не е член, ще трябва да следвате многоетапен процес на легализация, включващ вашето местно Министерство на външните работи и посолството или консулството на Нидерландия. Тази стъпка е задължителна; нотариусът не може да изповяда акта без проверени, легализирани копия от вашия паспорт и доказателство за адрес. Ако не сте сигурни относно специфичните изисквания за вашата юрисдикция, можете да се свържете с нашите специалисти за персонализиран списък с документи според държавата.
Изповядване на учредителния акт
След като оригиналните легализирани документи постъпят в кантората на нотариуса в Нидерландия, срокът за изповядване е кратък. Нотариусът обикновено подписва учредителния акт в рамките на 2 до 5 работни дни. В този момент Dutch BV официално придобива своята правосубектност. След подписването нотариусът вписва дружеството в Търговската камара (KVK), където се заплаща таксата за регистрация от 85,15 евро. Също на този етап дружеството се регистрира в данъчните органи. От 1 май 2026 г. Rabobank служи като обслужваща банка за Belastingdienst и всички свързани с данъци плащания или възстановявания преминават през тази институционална рамка. Правното съществуване на вашето дружество се потвърждава в момента на подписване на акта, което ви позволява да започнете оперативното планиране незабавно.
Последен преглед: септември 2026 г.
Законови изисквания и разходи през 2026 г.
Учредяването на Dutch BV включва специфични фиксирани законови такси и капиталови изисквания, които трябва да бъдат изпълнени по време на процеса по образуване. За предприемачите, които стартират бизнес в Нидерландия дистанционно, тези разходи са предвидими и прозрачни. Нидерландската търговска камара (KVK) събира еднократна такса за регистрация от 85,15 евро през 2026 г. Тази такса се заплаща директно на KVK при вписването на дружеството в Търговския регистър. Освен това минималният акционерен капитал за Dutch BV е определен на номиналната стойност от 0,01 евро. Това позволява на учредителите да разпределят капитал въз основа на оперативните си нужди, а не според нормативни изисквания.
Извън първоначалното учредяване, дружествата трябва да спазват текущи законови задължения. Корпоративният подоходен данък (CIT) е структуриран в две ставки за 2026 г.: ставка от 19% се прилага за облагаема печалба до 200 000 евро, докато печалбите над този праг се облагат с 25,8%. Вашето дружество трябва също така да подава годишни финансови отчети в KVK в рамките на 12 месеца от края на финансовата година. За да се гарантира финансово съответствие, цялата документация трябва да се съхранява най-малко 7 години; този период се удължава на 10 години за документация, свързана с недвижимо имущество.
Сравнение на корпоративните структури
Изборът на правилната правна форма е от съществено значение за защитата от отговорност и данъчната ефективност. Въпреки че съществуват няколко структури, BV е основният избор за международните предприемачи. Неперсонифицираните структури като eenmanszaak не предлагат отделна правосубектност, което означава, че собственикът носи лична отговорност за всички задължения на бизнеса. Следващата таблица очертава основните разлики между обичайните нидерландски търговски дружества през 2026 г.
| Характеристика | Dutch BV (с ограничена отговорност) | Eenmanszaak (Едноличен търговец) | VOF (Събирателно дружество) |
|---|---|---|---|
| Изисква се нотариус | Да | Не | Не |
| Минимален капитал | €0.01 | Няма | Няма |
| Отговорност | Ограничена до активите на дружеството | Неограничена лична отговорност | Неограничена лична отговорност |
| Дистанционно учредяване | Възможно чрез пълномощно | Изисква пребиваване | Изисква пребиваване |
UBO регистър и правила за прозрачност
Прозрачността е крайъгълен камък на нидерландския корпоративен пейзаж. Всяко BV е длъжно да регистрира своите действителни собственици (UBO) в националния UBO регистър. Като UBO се определя всяко физическо лице, което притежава повече от 25% от дяловете, правата на глас или собственическия интерес в дружеството. След решение на Съда на ЕС от 2022 г. общественият достъп до този регистър е ограничен през 2026 г. Достъп се предоставя само на компетентни органи като Belastingdienst и „задължени лица“ като банки и нотариуси за целите на надлежна проверка.
Спазването на разпоредбите за UBO се следи стриктно. Всякакви промени в статуса или данните на UBO на дружеството трябва да бъдат докладвани на KVK в рамките на 7 дни от настъпването на промяната. Неподдържането на точен UBO регистър може да доведе до административни глоби или правни усложнения. За по-подробна информация относно често срещаните заблуди относно процеса на учредяване можете да разгледате нашето ръководство за учредяване на дружество в Нидерландия: факти срещу митове 2026.
Последен преглед: септември 2026 г.
Поетапен график за дистанционна регистрация
Процесът за дистанционно стартиране на бизнес в Нидерландия е структуриран така, че да осигури бързина и правна сигурност за международните учредители. След като нотариусът получи оригиналните легализирани и снабдени с апостил документи, срокът за официалното учредяване обикновено е от 3 до 5 работни дни. Този времеви график започва с първоначалната фаза на събиране на документи, при която предоставяме подробен списък за проверка, за да гарантираме, че всички изисквания за идентификация и доказателство за адрес са изпълнени. Точността по време на този подготвителен етап е от съществено значение, тъй като предотвратява административни забавяния по време на нотариалното заседание и последващото вписване в Нидерландския търговски регистър.
След проверката на документите нотариусът оформя учредителния акт. В този момент дружеството е юридически създадено и получава своите уникални регистрационни номера. Последователността от стъпки преминава от правно учредяване към данъчна регистрация и оперативна настройка, гарантирайки, че всяко регулаторно изискване е изпълнено, преди да започнете търговска дейност на европейския пазар.
Регистрация в Търговската камара (KVK)
След подписването на учредителния акт дружеството се регистрира в Търговската камара (KVK). Номерът от KVK се издава незабавно и служи като официален идентификационен номер на дружеството за всички вътрешни търговски дейности. Едновременно с това дружеството получава своя RSIN (Идентификационен номер за юридически лица и партньорства). RSIN е ключов идентификатор, използван от нидерландските данъчни власти (Belastingdienst) за свързване на субекта с неговите данъчни досиета. Той служи и като основа за ДДС номера на дружеството. За по-подробни отговори относно нюансите на този процес можете да прегледате нашето ръководство за регистрация на фирма в Нидерландия за чуждестранни лица.
Данъчна и банкова подготовка
След учредяването дружеството трябва да кандидатства за своя ДДС номер и, ако извършва внос или износ на стоки извън ЕС, за EORI номер. За дружества с чуждестранна собственост процесът по кандидатстване за ДДС номер обикновено отнема от 6 до 8 седмици. Belastingdienst извършва обстоен преглед, за да се увери, че бизнесът е активен и отговаря на изискванията. През този период следва да финализирате своята банкова инфраструктура. От 1 май 2026 г. Rabobank служи като обслужваща банка за Belastingdienst, улеснявайки всички финансови трансакции, свързани с държавната администрация. Въпреки че откриването на бизнес сметка за чуждестранно BV изисква специфична документация и доказателства за търговски връзки с Нидерландия, ние оказваме съдействие в процеса на откриване на банкова сметка, за да гарантираме, че вашето дружество ще постигне пълна оперативна готовност. Можете да намерите допълнителни подробности относно по-широките изисквания за стартиране на бизнес в Нидерландия на нашата специализирана страница.
Последен преглед: септември 2026 г.
Съответствие след учредяването и данъчни задължения
Успешното учредяване на вашето дружество е само първият етап от международната експанзия. След като стартирате бизнес в Нидерландия дистанционно, трябва да спазвате специфичните фискални и административни изисквания, определени от нидерландските данъчни власти (Belastingdienst). Поддържането на съответствие гарантира, че вашето юридическо лице запазва правния си статут и избягва административни санкции. Нидерландската система функционира на принципа на прозрачност и редовно отчитане; това е рамка, която изисква от собствениците на бизнес да бъдат проактивни в своето финансово управление.
Основното данъчно задължение за Dutch BV е корпоративният подоходен данък (CIT). За финансовата 2026 година ставката на CIT е 19% върху облагаемата печалба до 200 000 евро. Печалбите, надвишаващи този праг, се облагат със ставка от 25,8%. Вашият бизнес трябва също да управлява данъка върху добавената стойност (ДДС), който обикновено се начислява при стандартна ставка от 21% или намалена ставка от 9% за определени стоки и услуги. Съществена промяна през 2026 г. е смяната на обслужващата банка на Belastingdienst. От 1 май 2026 г. Rabobank служи като официалната институция за всички финансови потоци, свързани с данъци.
Задължително съхранение на документация
Нидерландското законодателство налага строги протоколи за съхранението на бизнес данни. От вас се изисква да съхранявате цялата първична документация за период от най-малко 7 години. Тези записи включват вашата главна книга, фактури, банкови извлечения и договори. Ако вашият бизнес притежава или управлява недвижимо имущество, това изискване за съхранение се удължава на 10 години. Дигиталното съхранение е разрешено, при условие че данните остават достъпни и четливи за целите на одита. Осигуряването на точността на тези записи е предпоставка за вашите годишни отчети. Можете да научите повече за управлението на тези изисквания в нашето ръководство за счетоводство на Dutch BV.
Корпоративен подоходен данък и мониторинг на CIT
Управлението на вашите задължения за CIT включва нещо повече от просто изчисляване на печалбата. Нидерландското правителство прилага ограничение за приспадане на лихви, известно като earnings stripping rule. За 2026 г. приспадането на нетните разходи за лихви е ограничено до по-високата стойност между 1 милион евро или 24,5% от EBITDA на дружеството. Това правило предотвратява прекомерното задлъжняване и е от критично значение за груповите структури. Трябва също така да подадете годишните си финансови отчети в Търговската камара (KVK) в рамките на 12 месеца от края на финансовата година. Изборът на правилния модел за навлизане оказва влияние върху тези задължения. За сравнение на различните структури вижте нашия анализ на Dutch BV vs branch office.
Последен преглед: септември 2026 г.
Стратегическа експанзия на нидерландския пазар
Нидерландският корпоративен пейзаж през 2026 г. остава широко достъпен за международни предприемачи, които използват процедурата с легализирано пълномощно. Следвайки структуриран график, можете да постигнете правно финализиране в рамките на 3 до 5 работни дни без необходимост от физическо пътуване. Този процес гарантира, че вашето Dutch BV отговаря на всички законови изисквания, включително таксата за регистрация в KVK от 85,15 евро и тавана за приспадане на лихви от 24,5% от EBITDA. Изборът да стартирате бизнес в Нидерландия дистанционно ви позволява да се възползвате от стабилна корпоративна данъчна ставка от 19% върху първоначалните печалби, като същевременно запазвате глобалната си мобилност.
Професионалната подкрепа за основатели извън ЕС опростява навлизането на европейския пазар. Нашите специалисти предоставят цялостно съдействие при регистрация по ДДС и откриване на банкови сметки, гарантирайки, че вашето ново дружество е напълно оперативно и съобразено с най-новите стандарти на Belastingdienst. Готови сме да улесним вашия професионален растеж в Нидерландия чрез надежден и прозрачен процес на учредяване.
Последен преглед: септември 2026 г.
Често задавани въпроси
Може ли нерезидент да стартира нидерландски бизнес, без да посещава Нидерландия?
Да, нерезиденти могат да стартират бизнес в Нидерландия дистанционно чрез процедурата с легализирано пълномощно (POA). Тази процедура позволява на местен представител да подпише учредителния акт пред нидерландски нотариус от ваше име. Трябва да предоставите легализирани и апостилирани документи за самоличност от вашата държава по произход. Тази правна рамка гарантира, че можете да учредите напълно съответстващо на нормативните изисквания Dutch BV без необходимост от международно пътуване или физическо присъствие по време на етапа на учредяване.
Какъв е минималният акционерен капитал за Dutch BV през 2026 г.?
Минималният акционерен капитал, необходим за учредяване на Dutch BV, е 0,01 евро. Това номинално изискване беше въведено с цел намаляване на бариерата за навлизане на международните предприемачи. Можете да изберете да емитирате по-голям размер капитал в зависимост от вашите специфични бизнес нужди или изисквания на инвеститорите. Капиталът трябва да бъде официално вписан в учредителния акт и отразен в началния счетоводен баланс на дружеството, както и в последващите годишни отчети, подавани в Търговската камара.
Колко време отнема процесът на дистанционно учредяване?
Дистанционното учредяване на Dutch BV обикновено отнема от 3 до 5 работни дни, след като нотариусът получи оригиналите на вашите легализирани документи. Този срок включва подписването на учредителния акт и регистрацията в Нидерландската търговска камара (KVK), където през 2026 г. се прилага еднократна такса в размер на 85,15 евро. Моля, имайте предвид, че е необходимо допълнително време за легализация на документите, както и период от 6 до 8 седмици за кандидатстване за ДДС номер за дружества с чуждестранна собственост.
Коя банка обслужва плащанията към Нидерландската данъчна администрация през 2026 г.?
Rabobank служи като официална обслужваща банка на Нидерландската данъчна администрация (Belastingdienst) от 1 май 2026 г. Всички плащания на корпоративен данък, разплащания по ДДС и държавни възстановявания за вашия нидерландски бизнес се обработват през тази институционална рамка. Въпреки че можете да поддържате оперативни сметки в други финансови институции, взаимодействията ви с данъчните органи ще се осъществяват чрез системите на Rabobank. Този централизиран преход осигурява стандартизиран поток за всички законови финансови задължения на територията на Нидерландия.
Какви са ставките на корпоративния подоходен данък за нидерландските компании през 2026 г.?
Нидерландските компании подлежат на двустепенна система на облагане с корпоративен подоходен данък (CIT) през 2026 г. Ставка от 19% се прилага за първите 200 000 евро облагаема печалба. Печалбите, надвишаващи този праг, се облагат със ставка от 25,8%. От съществено значение е да следите тези прагове и да гарантирате, че вашите данъчни декларации се подават правилно. Освен това ограничението за приспадане на лихви за 2026 г. е лимитирано до по-високата стойност между 1 милион евро или 24,5% от EBITDA на компанията.
Изисква ли се местен нидерландски директор за дистанционно учредяване на BV?
Не, нидерландското законодателство не изисква да назначавате местен директор резидент, за да стартирате бизнес в Нидерландия дистанционно. Физическо лице нерезидент или чуждестранно юридическо лице може да изпълнява функцията на единствен директор и акционер на Dutch BV. Въпреки че трябва да поддържате местен адрес на управление за целите на регистрацията, управлението и контролът на дружеството могат да се упражняват изцяло от чужбина. Тази гъвкавост позволява на чуждестранните учредители да запазят пълен контрол върху своите нидерландски операции.
Какъв е прагът за регистрация на UBO за нидерландските компании?
Прагът за регистрация в нидерландския регистър на действителните собственици (UBO) е дял на собственост от над 25%. Всяко физическо лице, притежаващо над 25% от акциите, правата на глас или дяловото участие, подлежи на задължителна регистрация. Спазването на изискванията се контролира строго; всякакви промени в данните за UBO трябва да бъдат заявени пред Търговската камара в 7-дневен срок. Достъпът до този регистър е ограничен единствено до компетентните органи и конкретни задължени лица, като банки и нотариуси.
Какви са ставките на ДДС, приложими понастоящем в Нидерландия?
Стандартната ставка на ДДС в Нидерландия е 21%, като тя се прилага за повечето стоки и услуги. Намалена ставка от 9% се прилага за определени позиции като храни, лекарства и някои книги. Ставка от 0% е предвидена за международната търговия и специфични трансгранични услуги. В сила от 1 януари 2026 г. ставката на ДДС за услугите по настаняване е увеличена на 21%. Дружествата с чуждестранна собственост следва да предвидят срок за регистрация по ДДС от приблизително 6 до 8 седмици след учредяването.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- IND - Highly skilled migrant
- IND - Start-up residence permit
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Нуждаете се от повече информация относно нидерландската компания BV?
Свържете се с експертReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |