


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-05 · Last reviewed 2026-09-05
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
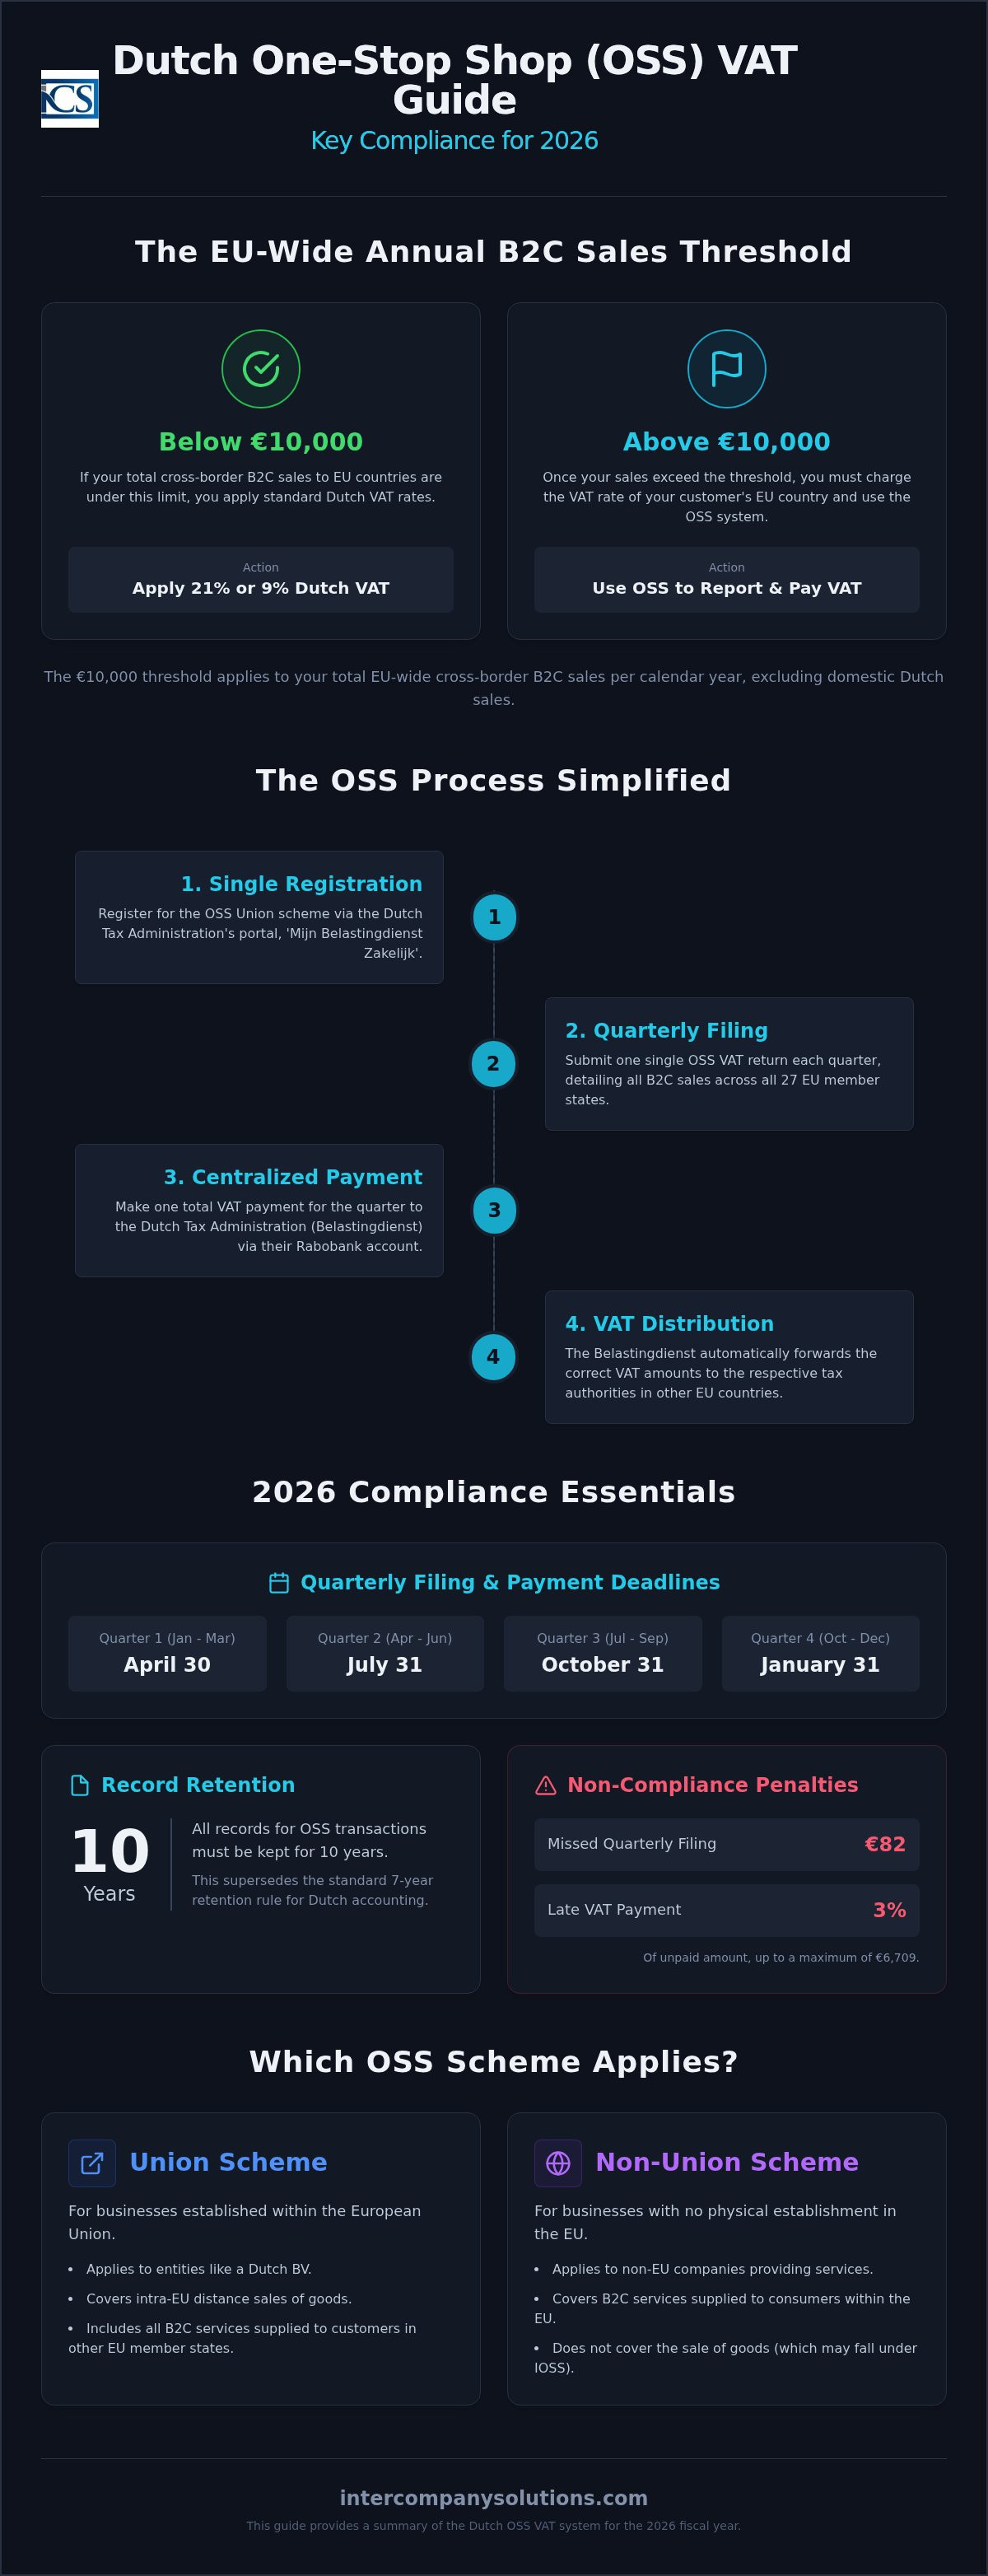
Прагът от 10 000 евро за целия ЕС за трансгранични B2C продажби остава критичната повратна точка за международните предприемачи през 2026 г. След като продажбите ви преминат тази граница, системата за подаване на ДДС по OSS в Нидерландия се превръща в основния механизъм за поддържане на съответствие без необходимост от индивидуални регистрации във всяка държава членка. Вероятно осъзнавате, че администрирането на множество данъчни номера представлява сериозна административна тежест и крие значителен риск при пропускане дори на един краен срок. Пропускането на тримесечно подаване вече води до фиксирана санкция от 82 евро, докато за закъснели плащания се начислява такса от 3% от неплатената сума на ДДС с максимална санкция от 6 709 евро.
Това справочно ръководство предоставя техническите спецификации, необходими за управление на вашите задължения по нидерландския режим OSS с абсолютна точност. Събрахме съществените данни за финансовата 2026 година, за да гарантираме, че вашите трансгранични операции остават стабилни и законосъобразни. Ще намерите разбивка на тримесечните срокове за подаване, цифровото изискване за искания за възстановяване извън ЕС, влизащо в сила от 1 април 2026 г., и специфичните изисквания за 10-годишно съхранение на документация, които заменят стандартните нидерландски счетоводни правила. Този преглед изяснява процедурните разлики между режима в Съюза и режима извън Съюза, за да ви помогне да поддържате прозрачни взаимоотношения с нидерландската данъчна администрация.
Основни изводи
- Установете кога трансграничните B2C продажби надвишават прага от 10 000 евро в рамките на ЕС, за да преминете от местни нидерландски ставки на ДДС към отчитане по място на получаване.
- Консолидирайте данъчните си задължения за целия ЕС в едно тримесечно подаване на ДДС по OSS в Нидерландия чрез портала 'Mijn Belastingdienst Zakelijk'.
- Уверете се, че всички данъчни плащания са получени по сметката в Rabobank на нидерландската данъчна администрация до последния ден на месеца, следващ съответното отчетно тримесечие, за да избегнете санкции.
- Съхранявайте подробна документация в продължение на 10 години за всички OSS трансакции, за да отговорите на специфичните стандарти за доказване, които надвишават стандартното правило за 7-годишно съхранение.
- Адаптирайте се към задължителните изисквания за цифрово подаване на всички искания за възстановяване на ДДС, влизащи в сила от 1 април 2026 г., за да поддържате регулаторно съответствие.
Разбиране на системата за ДДС на едно гише (OSS) в Нидерландия
Системата за обслужване на едно гише (OSS) действа като централизиран административен център за управление на ДДС при трансгранични B2C трансакции. Този незадължителен режим позволява на международните предприемачи да консолидират своята данъчна отчетност за всички 27 държави членки на ЕС в един портал. Чрез използването на портала за подаване на ДДС по OSS в Нидерландия вие избягвате административната тежест от регистрация в данъчните органи на всяка държава, в която пребивават вашите клиенти. Тази система се разви от предишния режим за мини обслужване на едно гише (MOSS) и беше разширена през юли 2021 г., за да обхване дистанционните продажби на физически стоки наред с цифровите услуги. За едно Dutch BV, Belastingdienst функционира като междинен орган, събиращ общата сума на ДДС и разпределящ съответните части към другите държави членки на ЕС.
Режим в Съюза срещу режим извън Съюза
Режимът OSS е разделен на специфични схеми въз основа на местоположението и бизнес модела на вашата компания. Режимът в Съюза се прилага за предприятия, установени в рамките на ЕС, като например Dutch BV. Ако сте завършили учредяване на дружество в Нидерландия, ще използвате този режим за всички вътреобщностни дистанционни продажби на стоки и B2C услуги. Обратно, режимът извън Съюза е предназначен за предприятия без установяване в ЕС, които предоставят услуги на потребители от ЕС. За тези, които внасят стоки извън ЕС със стойност, непревишаваща 150 евро, режимът за обслужване на едно гише при внос (IOSS) предоставя сходно опростяване. В тези случаи посредник, базиран в Нидерландия, често управлява регистрацията и отчитането, за да гарантира съответствие с правилата за данък върху добавената стойност в Европейския съюз.
Ключови предимства за международни предприемачи
Централизирането на вашите данъчни задължения чрез нидерландския портал предлага няколко процедурни предимства. Първо, то значително намалява административните разходи чрез отпадане на изискването за множество регистрации по ДДС и свързаните с тях местни счетоводни такси в различни юрисдикции. Второ, комуникирате изключително с нидерландските данъчни власти на един-единствен език, което улеснява разрешаването на всякакви запитвания. И накрая, обработката на плащанията е опростена. Извършвате едно общо плащане към Belastingdienst, която използва Rabobank като своя обслужваща банка от 1 май 2026 г. Този единичен превод покрива цялото ви задължение за ДДС при B2C продажби в рамките на ЕС за тримесечието, като гарантира, че вашето подаване на декларации по ДДС чрез OSS в Нидерландия остава ефективно и надеждно. Тази структура ви позволява да се съсредоточите върху разрастването на дейността си без затрудненията на децентрализираното данъчно съответствие.
Последен преглед: септември 2026 г.
Критерии за допустимост и прагът от 10 000 евро
Европейският съюз прилага единен праг от 10 000 евро на календарна година за трансгранични дистанционни продажби към крайни потребители (B2C). За предприемачите, управляващи Dutch BV, този праг определя дали прилагате местни ставки, или ставки според държавата по местоназначение. Ако общите ви годишни продажби в рамките на ЕС останат под 10 000 евро, продължавате да прилагате стандартната ставка от 21% или намалената ставка от 9% по нидерландския ДДС за всички клиенти от ЕС. След като оборотът ви надвиши този лимит, трябва да начислявате ставката по ДДС, приложима в държавата членка, в която се намира вашият клиент. Регистрацията за системата на едно гише (One-Stop Shop) е най-ефективният начин за управление на този преход. Без нея бихте били задължени по закон да се регистрирате по ДДС във всяка отделна държава членка, в която извършвате продажби, след като прагът бъде надхвърлен.
Изчисляване на прага за нидерландски дружества
От съществено значение е да категоризирате точно потоците си от приходи, за да проследявате този лимит. Изчислението на прага от 10 000 евро включва всички трансгранични B2C продажби на стоки в рамките на ЕС и телекомуникационни услуги, услуги за радио- и телевизионно излъчване и електронни услуги (TBE услуги). Вътрешните продажби в Нидерландия обаче са изключени от това конкретно изчисление на общоевропейския праг. Тъй като нидерландските разпоредби за ДДС изискват точно отчитане, воденето на отделни счетоводни регистри за вътрешни и трансгранични B2C трансакции е стандартно изискване за спазване на законодателството. Ако управлявате няколко дружества, не забравяйте, че прагът се прилага за данъчно задълженото лице, а не за държава по местоназначение.
Предимства на доброволната регистрация
Някои предприемачи избират да се регистрират за режима преди достигане на прага от 10 000 евро. Този проактивен подход позволява последователна ценова стратегия в целия ЕС от първия ден. Той също така опростява счетоводния процес по време на ранните етапи на учредяване на Dutch BV, тъй като няма да се налага да пренастройвате системите си за плащане в средата на годината при достигане на прага. За предприятия с прогнози за висок растеж, ранното въвеждане на процедурите за подаване на декларации по ДДС чрез OSS в Нидерландия предотвратява административни затруднения по време на пикови периоди на продажби. Ако не сте сигурни как тези прагове се прилагат за вашите конкретни продуктови категории, можете да се свържете с нашите данъчни специалисти за подробна оценка.
Последен преглед: септември 2026 г.
Поетапно подаване на декларация по ДДС за OSS и тримесечни срокове
Влизането в портала „Mijn Belastingdienst Zakelijk“ е първата процедурна стъпка за вашето подаване на декларации по ДДС чрез OSS в Нидерландия. За вход ще ви е необходим DigiD или средство за идентификация eHerkenning от ниво 3. След като влезете, трябва да изготвите подробен отчет за всички B2C продажби, категоризирани по съответната държава членка на ЕС и приложимата ставка по ДДС. Тези данни служат като основа за системата на ЕС за ДДС на едно гише (OSS), като гарантират, че събраният данък се разпределя правилно към държавата на потребление. Разполагате с точно един месец след края на всяко календарно тримесечие, за да подадете тази декларация и да гарантирате, че средствата ще постъпят по сметката на нидерландските данъчни власти.
Срокове за подаване и процедури за плащане за 2026 г.
Спазването на нормативните изисквания зависи от стриктното придържане към тримесечните срокове, определени от Belastingdienst. За финансовата 2026 година тези дати са:
- Q1 (януари - март): 30 април 2026 г.
- Q2 (април - юни): 31 юли 2026 г.
- Q3 (юли - септември): 31 октомври 2026 г.
- Q4 (октомври - декември): 31 януари 2027 г.
За всяко отделно подаване трябва да използвате уникалния референтен номер за плащане, генериран от портала. Тази референция е единственият начин данъчната служба да свърже плащането ви с вашата декларация. На 1 май 2026 г. настъпи важна административна промяна: обслужващата банка на Belastingdienst е Rabobank. Трябва да актуализирате всички запазени шаблони за плащане и инструкции за международни преводи, за да отразяват тази сметка в Rabobank. Плащанията, изпратени по предишни сметки, могат да бъдат забавени или върнати, което потенциално може да доведе до лихви за забава или санкции. Проверката на верността на тези данни е стандартна част от нашите счетоводни и данъчни услуги за международни предприемачи.
Коригиране на грешки в предишни декларации
Ако установите грешка в подадена по-рано декларация, системата OSS позволява корекции в рамките на текущото ви подаване. Не подавате отделна коригираща декларация за изминалия период; вместо това включвате корекцията в следващата си тримесечна декларация. Този опростен метод за корекция е наличен до три години след крайния срок за подаване на първоначалната декларация. При обработка на надвнесени суми системата прихваща надплатеното от текущото ви задължение. За значителни корекции в посока намаление сте длъжни да поддържате вътрешна документация, като например кредитни известия или регистри за върнати стоки, за да обосновете промяната при евентуална ревизия.
Последен преглед: септември 2026 г.
Задължителна документация и 7-годишен срок за съхранение на документацията
Законовите изисквания в Нидерландия са строги по отношение на съхраняването на бизнес доказателства. Нидерландското законодателство налага минимален 7-годишен срок за съхранение на всички записи и документи, свързани с ДДС. Този период гарантира, че Belastingdienst може да извършва ревизии с обратна сила, за да провери точността на вашите декларации за подаване на ДДС по OSS в Нидерландия. За дружества, извършващи дейност с недвижими имоти, това изискване се удължава на 10 години. Трябва да съхранявате тези документи по начин, който позволява незабавна проверка при поискване. Непредоставянето на адекватна документация може да доведе до незабавно прекратяване на регистрацията ви по OSS, което впоследствие ще изисква да се регистрирате по ДДС във всяка отделна държава членка на ЕС, в която развивате дейност.
Конкретни данни, които трябва да се съхраняват
За да обосновете ставките на ДДС, приложени към трансгранични продажби, трябва да събирате и съхранявате конкретни доказателства относно местоположението на вашите клиенти. Данъчните органи обикновено изискват поне две непротиворечиви доказателства, като например адреса за фактуриране, IP адреса, използван по време на трансакцията, или кода на държавата на банковата сметка, използвана за плащане. Освен това всяка фактура трябва ясно да посочва конкретната приложена ставка на ДДС, независимо дали е стандартната за Нидерландия от 21%, намалената от 9% или специфична ставка от друга държава членка на ЕС като Германия или Франция. Ако продавате физически стоки, трябва също така да запазите доказателства за транспортиране, като например товарителници или разписки за доставка, за да потвърдите, че стоките действително са пресекли границата. Трябва също така да съхранявате всяка кореспонденция с клиенти, която потвърждава статуса им на данъчно незадължено лице.
Стандарти за дигиталните архиви
Дигиталните архиви трябва да останат четливи и достъпни през целия период на съхранение. Самото запазване на файл често е недостатъчно; данните трябва да се съхраняват в първоначалния им формат, за да се запази целостта на информацията. Професионалните счетоводни услуги за Dutch BV гарантират, че вашите дигитални системи отговарят на тези нидерландски стандарти, предотвратявайки повреждане или загуба на данни с течение на времето. Поддържането на тези архиви е критичен компонент от съответствието при подаване на ДДС по OSS в Нидерландия. Ако дадено дружество преминава през ликвидация, отговорността за поддържането на тези архиви за оставащите години от законоустановения период обикновено се пада на определен пазител, често един от бившите директори. Belastingdienst очаква тези документи да бъдат на разположение независимо от активния статус на дружеството.
Последен преглед: септември 2026 г.
Стратегическо съответствие за международни предприемачи
Учредяването на Dutch BV е основният метод за учредители извън ЕС да се възползват от режима Union OSS. Избирайки пътя с легализирано пълномощно, учредителите могат да финализират учредителния акт от разстояние чрез нотариус, без да пътуват до Нидерландия. Този дистанционен процес позволява незабавно стартиране на данъчните регистрации. Интегрирането на вашето подаване на ДДС по OSS в Нидерландия в по-широка корпоративна структура гарантира, че бизнесът ви остава в съответствие с изискванията за корпоративен данък (CIT), където ставките са 19% за печалби до 200 000 евро и 25,8% над този праг. За Dutch BV се изисква минимален акционерен капитал от само 0,01 евро, което го прави достъпен инструмент за международни дейности в електронната търговия.
Ролята на фискалния представител
Международните предприемачи често се нуждаят от фискален представител, за да управляват ефективно задълженията си по ДДС. Общият фискален представител действа от името на чуждестранно дружество за всички негови доставки и услуги, докато ограниченото фискално представителство обикновено се ограничава до вноса на стоки и последващите доставки. Това представителство опростява взаимодействията с Нидерландската търговска камара (KVK) и гарантира, че цялата комуникация с данъчните власти се обработва от местни специалисти. За бизнеси с трансгранични екипи използването на професионални услуги по ТРЗ и заплати в Нидерландия е от съществено значение за управлението на задълженията за социално осигуряване и данък върху доходите от трудови правоотношения паралелно със задълженията по ДДС. Този интегриран подход предотвратява административни пропуски, които биха могли да доведат до санкции или забавяния в процеса по подаване на ДДС по OSS в Нидерландия.
Срокове за регистрация по ДДС за 2026 г.
Планирането на навлизането ви на пазара изисква разбиране на текущите административни срокове. За дружества, притежавани от чуждестранни лица, издаването на ДДС номер обикновено отнема между 6 и 8 седмици. Тази стъпка е задължително предварително условие; не можете да кандидатствате за системата OSS, докато основната ви регистрация по ДДС не стане активна. Първоначалната такса за регистрация в KVK за 2026 г. е еднократно плащане от €85.15. След като вашият ДДС номер бъде осигурен, можете да преминете към заявлението за OSS, за да управлявате своите B2C продажби в рамките на целия ЕС. Също така е необходимо да се помни, че всякакви промени в информацията за действителните собственици (UBO) за лицата, притежаващи повече от 25% от акциите, трябва да бъдат докладвани в рамките на 7 дни, за да се поддържа корпоративно съответствие.
Ефективната данъчна стратегия включва повече от просто спазване на тримесечните срокове. Тя е свързана с гарантирането, че вашата корпоративна структура функционира като стабилен инструмент за европейска търговия. Чрез съгласуване на вашата отчетност по ДДС с годишните ви финансови отчети, които трябва да бъдат подадени в KVK в рамките на 12 месеца след края на годината, вие поддържате прозрачен и надежден корпоративен профил. Този цялостен подход към съответствието защитава вашите професионални интереси и улеснява дългосрочния растеж на европейския пазар, като същевременно поддържа документацията ви достъпна за задължителния 7-годишен период на съхранение.
Последен преглед: септември 2026 г.
Оптимизиране на вашата европейска ДДС стратегия за 2026 г.
Успехът на европейския пазар изисква стриктно спазване на тримесечния отчетен цикъл и принципите за ДДС по местоназначение, установени от режима в Съюза. Чрез следене на прага от 10 000 евро и поддържане на електронна документация за законоустановения 7-годишен период, вие гарантирате, че вашето Dutch BV остава съобразен с изискванията портал за международна търговия. Преходът към Rabobank като основна обслужваща банка на Belastingdienst на 1 май 2026 г. подчертава необходимостта от прецизни административни актуализации във вашите платежни процеси. Правилното управление на тези технически изисквания предотвратява риска от санкции и гарантира, че бизнесът ви поддържа прозрачен статут пред нидерландските данъчни власти.
От 2015 г. насам сме съдействали на над 2000 учредители от цял свят с дистанционно учредяване и текущо данъчно съответствие. Нашият екип предоставя 100% гаранция за удовлетвореност от услугите за съответствие, за да гарантира, че вашето OSS VAT filing Netherlands се изпълнява без грешки. Посветили сме се на това да действаме като ваш проактивен посредник в Нидерландия, осигурявайки процедурната яснота, необходима за разрастване на дейността ви във всички 27 държави членки на ЕС. Вашите професионални интереси са в опитни ръце, докато се фокусирате върху растежа на основния си бизнес.
Последен преглед: септември 2026 г.
Често задавани въпроси
Може ли дружество извън ЕС да се регистрира за OSS в Нидерландия?
Дружество извън ЕС може да се регистрира за режима извън Съюза в Нидерландия, ако няма постоянен обект никъде в ЕС. Ако дружеството избере да учреди Dutch BV, то ще използва вместо това режима в Съюза. Този процес позволява централизирано отчитане на услуги, предоставяни на потребители в ЕС. Регистрацията първо изисква нидерландски ДДС номер. Дружествата с чуждестранна собственост обикновено чакат 6–8 седмици за издаване на ДДС номер, преди да могат да финализират заявлението за OSS.
Какво се случва, ако пропусна краен срок за подаване на ДДС декларация по OSS?
Пропускането на краен срок води до незабавни финансови последици от страна на нидерландската данъчна администрация. За закъсняло подаване се прилага фиксирана глоба от 82 евро. Закъснелите плащания водят до санкция в размер на 3% от неплатената сума, с минимум от 50 евро и максимум от 6 709 евро. Трябва да се уверите, че всички средства постъпват по сметката в Rabobank на Belastingdienst до последния ден на месеца, следващ отчетното тримесечие. Системното неспазване може да доведе до изключване от режима.
Възможно ли е да се възстановява ДДС върху разходи чрез справка-декларацията по OSS?
Не можете да приспадате данъчен кредит за служебни разходи чрез справка-декларация по OSS. Порталът OSS е предназначен единствено за отчитане и плащане на начисления ДДС, събран от потребители в други държави членки на ЕС. За да възстановите платен ДДС върху нидерландски служебни разходи, трябва да подадете стандартна нидерландска ДДС декларация. Ако сте платили ДДС в други държави от ЕС, в които не сте регистрирани, трябва да подадете отделно електронно искане за възстановяване чрез официалния портал.
Все още ли трябва да подавам стандартна нидерландска ДДС декларация, ако използвам OSS?
Трябва да продължите да подавате стандартни нидерландски ДДС декларации, ако бизнесът ви извършва вътрешни продажби в Нидерландия или трябва да възстанови данъчен кредит. Системата OSS VAT filing Netherlands обхваща само трансгранични B2C трансакции. Ако вашето Dutch BV няма вътрешни продажби и разходи с право на приспадане на ДДС, бихте могли да подавате само справка-декларации по OSS, но това се случва рядко. Повечето активни предприятия поддържат и двете подавания, за да гарантират пълно съответствие с нидерландските данъчни разпоредби и отчитането на корпоративния данък.
Как да определя правилната ставка на ДДС за други държави от ЕС?
Трябва да приложите ставката на ДДС на държавата членка, в която се намира вашият потребител. Тези ставки варират в рамките на ЕС, като стандартните ставки са в диапазона от 17% до 27%. Европейската комисия предоставя база данни за проверка на тези стойности. За нидерландските дружества стандартната ставка на ДДС е 21%, докато намалената ставка е 9%. Ваша отговорност е да гарантирате, че правилната чуждестранна ставка е приложена на мястото на продажба, преди да бъде отчетена чрез нидерландския портал.
Каква е разликата между OSS и IOSS за търговците в електронната търговия?
Основната разлика се състои в произхода на стоките. Режимът OSS обслужва B2C продажби на стоки, които вече се намират на територията на ЕС, или услуги, предоставяни от лица от ЕС. Режимът за обслужване на едно гише при внос (IOSS) улеснява конкретно събирането и плащането на ДДС за стоки, внесени извън ЕС, със стойност непревишаваща 150 евро. И двете системи целят да опростят търговията, но IOSS изисква посредник за много продавачи извън ЕС, който да управлява процеса по внос.
Мога ли да използвам режима OSS за B2B продажби в ЕС?
Режимът OSS не е приложим за B2B трансакции. Той е строго предназначен за продажби на стоки и услуги към крайни потребители (B2C). B2B продажбите в рамките на ЕС като цяло следват механизма за обратно начисляване, при който купувачът отчита ДДС в своята собствена държава. Трябва да проверявате идентификационния номер по ДДС на вашите бизнес клиенти чрез системата VIES, за да се уверите, че те отговарят на условията за B2B третиране, вместо да бъдат отчитани чрез тримесечната ви справка-декларация по OSS.
Източници
- ICS Payroll - нидерландски услуги за работна заплата
- KVK - Регистрация в Търговския регистър на Нидерландия
- Business.gov.nl - Дружество с ограничена отговорност (bv)
- Burgerlijk Wetboek Boek 2 (Нидерландски граждански кодекс, юридически лица)
- Rijksoverheid - Бизнес
- Belastingdienst - Ставки на корпоративния подоходен данък
- Belastingdienst - Данъци върху заплатите (loonheffingen)
- UWV - Задължения на работодателя
- SVB - Социално осигуряване в Нидерландия
- Belastingdienst - ДДС (BTW) за предприемачи
- Европейска комисия - Правила и ставки за ДДС
- De Nederlandsche Bank - Надзор
- AFM - Лицензи и регистри
- RVO - Международен бизнес
- Belastingdienst Douane - Митници
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нидерландия
- ICLG - Закони и разпоредби за корпоративно управление, Нидерландия
Нуждаете се от повече информация относно нидерландската компания BV?
Свържете се с експертReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |