
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-06 · Last reviewed 2026-10-06
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Подаването на заявление за 30% ruling е съвместен процес между работодателя и служителя, а не данъчен формуляр, който служителят може да уреди самостоятелно. Разбирането на начина за кандидатстване за 30% ruling за служители означава своевременна проверка на условията за допустимост и координиране на заявлението с началната дата на трудовото правоотношение и организацията на обработката на заплатите.
Допустимостта зависи от обстоятелствата около служителя и неговото възнаграждение, а крайният срок за подаване може да повлияе на момента, от който разпореждането влиза в сила. Работодателите следва да проверят приложимите условия, да договорят кой ще събере всяка част от заявлението и да съпоставят информацията с трудовата документация и данните за възнагражденията преди подаване. След одобрението начисляването на заплатите трябва да следва условията на решението и датата на влизане в сила. Стъпките по-долу обхващат тези проверки, съвместното заявление и документацията, която трябва да се съхранява впоследствие.
Основни изводи
- Проверете обстоятелствата около наемането или преместването на служителя, историята на неговото пребиваване и приложимия критерий за възнаграждение, преди да подготвите заявление.
- Работодателят и служителят подават заявлението съвместно, като използват точна информация за личността, трудовото правоотношение и възнаграждението.
- Координирайте началната дата на заетостта и момента на подаване, тъй като крайният срок може да повлияе на датата, от която разпореждането влиза в сила.
- След одобрението съгласувайте инструкциите за обработка на заплатите с решението и съхранявайте надлежно заявлението и подкрепящата документация.
- Преглеждайте промените в обстоятелствата на служителя спрямо актуалните указания на Belastingdienst, преди да промените третирането при обработката на заплатите.
Съдържание
Какво означава нидерландското 30% правило за международния персонал
Нидерландското 30% правило, официално известно като 30% облекчение, представлява данъчна мярка за определени служители, наети или преместени в Нидерландия от чужбина. Ако служителят и работодателят отговарят на условията и нидерландската данъчна администрация одобри заявлението, работодателят може да предостави надбавка за квалифицирани екстратериториални разходи чрез ведомостта за заплати. Указанията на Belastingdienst относно 30% облекчение определят официалните условия. За по-широка обща информация относно мястото на облекчението в нидерландската данъчна система, вижте този преглед на 30% правило.
Правилото не се прилага автоматично за всяко международно наемане. Допустимостта зависи от обстоятелствата на служителя, трудовото правоотношение и приложимите изисквания. Одобрението също така не освобождава от данъци цялата заплата на служителя. Облекчението се отнася до данъчното третиране на надбавка, при спазване на правилата и ограниченията, които се прилагат в случая на служителя.
Какво прави и какво не прави 30% правило
Когато условията са изпълнени, облекчението позволява на работодателя да третира надбавка за екстратериториални разходи като необлагаема с данъци в рамките на приложимите правила. Това е механизъм за възстановяване на разходи чрез ведомостта за заплати, а не лично данъчно облекчение, декларирано отделно от служителя. Това третиране следва подаването на заявление и одобрението, като след това трябва да бъде приложено във ведомостта за заплати. Полученото нетно възнаграждение може да се различава при отделните служители, тъй като допустимостта, заплатата и индивидуалните обстоятелства варират.
Работодателите не трябва да обещават конкретна нетна заплата, преди да оценят допустимостта и предложеното третиране във ведомостта за заплати. Решението и неговите условия определят как може да бъде обработена надбавката.
Кой кандидатства: отговорности на работодателя и служителя
Работодателят и служителят подават заявлението съвместно до нидерландската данъчна администрация. Работодателят координира процеса и предоставя точни данни за заетостта и заплатите, включително информация за началната дата на трудовото правоотношение и размера на възнаграждението. Служителят предоставя пълна лична информация и данни за предишното си местоживеене и трудова история. Тези данни спомагат да се установи дали съответните условия са изпълнени.
За работодателите процесът започва с третирането на заявлението като споделена отговорност, свързана с ведомостта за заплати, а не само като данъчно искане от страна на служителя. Съгласувайте кой ще събере всеки документ или информация, след което проверете дали данните са последователни преди подаването. След това оценете изискванията за допустимост и подгответе заявлението.
30% правило е отделно от имиграционното разрешение. То не предоставя право на пребиваване или работа в Нидерландия, а допустимостта за данъчното облекчение не установява, че служителят разполага с необходимото разрешение за пребиваване или работа. Тези изисквания зависят от гражданството и имиграционния статут на лицето. Работодателите следва да ги оценят отделно, като използват информацията на IND относно работата и пребиваването.
Проверете допустимостта на персонала преди стартиране на заявление за 30% правило
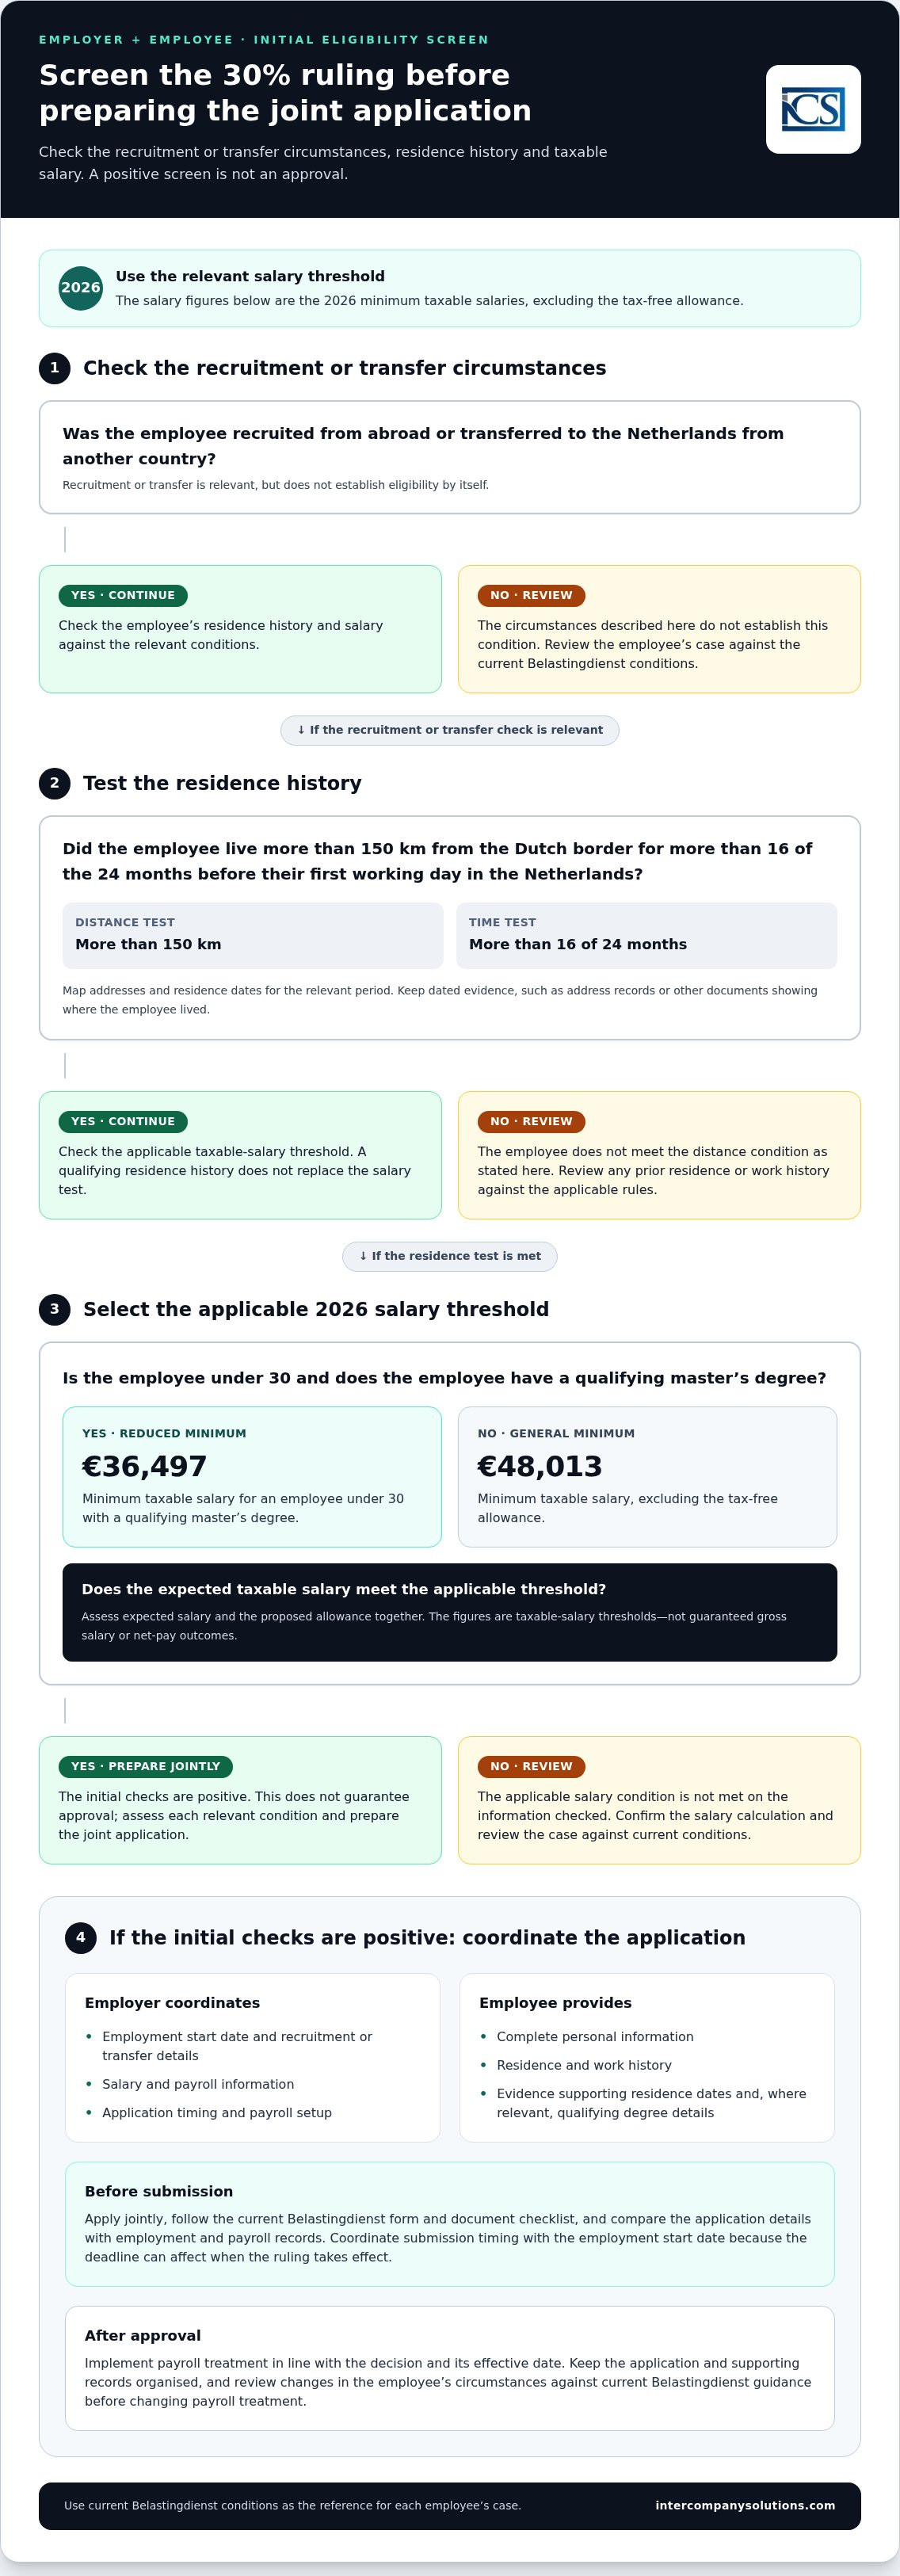
Проверете всеки служител спрямо официалните условия преди подготовката на съвместното заявление. Наемането от чужбина или преместването в Нидерландия са от значение, но нито едно от тези обстоятелства само по себе си не установява допустимост. Историята на пребиваване на служителя и облагаемата заплата също трябва да бъдат оценени. Използвайте условията на Belastingdienst за 30% облекчение като отправна точка и оценявайте всеки критерий поотделно.
Трудова история, наемане и условия за пребиваване
Облекчението е предназначено за служители, наети от чужбина или преместени в Нидерландия от друга държава. По отношение на условието за разстояние служителят трябва да е живял на повече от 150 километра от нидерландската граница през повече от 16 от 24-те месеца преди първия си работен ден в Нидерландия. Преместването в Нидерландия само по себе си не установява дали тестът е преминат.
Поискайте от служителя да опише своите адреси и дати на пребиваване за съответния период. Съхранявайте доказателства с дата, които подкрепят тази история, като адресни регистрации или други документи, показващи къде е живял служителят. Сравнете хронологията с официалния тест, включително разстоянието от нидерландската граница. Ако служителят преди това е живял или работил в Нидерландия, прегледайте пълната му история спрямо приложимите правила, вместо да разчитате единствено на последния му адрес.
Критерии за заплата и ситуации, изискващи допълнителен преглед
За 2026 г. минималната облагаема заплата, с изключение на необлагаемата надбавка, е €48,013. За служител под 30 години с призната магистърска степен намаленият минимум е €36,497. Това са прагове за облагаемата заплата, а не гарантирана брутна заплата или нетен резултат от заплащането. Оценете очакваната заплата на служителя и приложимата надбавка заедно, след което сравнете получената облагаема заплата със съответния праг.
Потвърдете възрастта на служителя и доказателствата за квалифицираща образователна степен преди прилагане на намаления праг. Покриването на теста за заплатата не е достатъчно: обстоятелствата около наемането или преместването и условието за пребиваване също трябва да бъдат оценени. По същия начин квалифициращата история на пребиваване не заменя изискването за заплата. Записвайте основанията за всяка проверка, така че работодателят и служителят да могат да отстранят пропуските преди подаването.
Тези проверки помагат на работодателите да оценят случая, без да приемат един квалифициращ фактор като гаранция за одобрение. За да координирате прегледа на допустимостта с подготовката на ведомостта за заплати, обсъдете процеса на кандидатстване с нашия екип.
Как да кандидатствате за 30%-вото правило за персонала стъпка по стъпка
След като приключат първоначалните проверки за допустимост, работодателят и служителят могат да подготвят съвместното заявление. Следвайте актуалните инструкции на Belastingdienst за 30%-вото облекчение, включително формуляра за кандидатстване и придружаващия го списък с документи. Използвайте формуляра, за да определите какво трябва да бъде подадено, тъй като изискваните приложения могат да зависят от конкретния случай.
Подгответе информацията за заявлението и подкрепящите доказателства
Съберете личните данни и историята на пребиваване на служителя, заедно с началната дата на трудовото правоотношение, информация за наемането или преместването и данни за възнаграждението. Работодателят трябва да ги съпостави с договора и данните за заплатите. Служителят трябва да провери дали личните данни и датите са точни. Използвайте актуалния формуляр, за да определите изискваните доказателства, и ги разграничете от подкрепящите документи, които са полезни за вътрешен преглед на заявлението.
Подайте съвместно и проследявайте заявлението
И работодателят, и служителят кандидатстват заедно съгласно установения от Belastingdienst ред. Заявлението трябва да бъде подадено в рамките на четири месеца от първия работен ден на служителя, за да може решението да влезе в сила от този ден. Ако бъде подадено по-късно, решението обикновено влиза в сила от първия ден на месеца, следващ подаването на заявлението. Преди да изпратите формуляра, проверете актуалните официални инструкции относно канала за подаване и условията за датата на влизане в сила.
Определете едно лице, което да координира подаването и да проследява статуса му. Съхранявайте копие от попълненото заявление, потвърждението за подаване и кореспонденцията към досието за заплати на служителя. Ако данъчната администрация поиска допълнителна информация, регистрирайте искането и отговорете в посочения срок.
След подаването: решения и прилагане в обработката на заплатите
Не прилагайте облекчението при обработката на заплатите преди получаването и прегледа на решението. Ако бъде одобрено, регистрирайте решението и датата му на влизане в сила, след което дайте ясни писмени указания за обработката на заплатите, отразяващи одобрените условия. Ако заявлението все още се разглежда, продължете да прилагате съществуващия режим на заплатите, докато решението не потвърди какво може да бъде приложено. Ако бъде отхвърлено, прегледайте решението и се уверете, че обработката на заплатите отразява приложимия режим. Съхранявайте решението и свързаната кореспонденция в досието на служителя, като спазвате правилата за документооборот на организацията.
Често срещани грешки при кандидатстване, които работодателите могат да предотвратят
Преди подаване проверете дали имената, датите на заетост, информацията за възнаграждението и данните за пребиваване съвпадат в заявлението и в подкрепящите документи. Проследявайте четиримесечния срок от първия работен ден и изрично определете отговорността за подаването. Проверявайте промените в трудовото правоотношение или допустимостта спрямо актуалните указания на Belastingdienst. Не приемайте, че съществуващо решение автоматично обхваща променените обстоятелства.
Управлявайте 30%-вото правило чрез обработката на заплатите и планирайте следващите стъпки
Одобрението бележи прехода от процеса на кандидатстване към текущото администриране на заплатите. Съхранявайте решението в трудовото досие на служителя и дайте ясни указания за заплатите въз основа на условията и датата на влизане в сила на решението. Обработката на заплатите не следва да извлича тези данни от заявлението или от очакван резултат.
Изградете ясен процес на предаване между работодателя и обработката на заплатите
Определете отговорност за съхранението на заявлението и решението, актуализирането на ведомостта и реагирането при последващи промени. Уверете се, че служителят разбира какво променя одобреното облекчение при заплатите и какво не: одобрението не означава, че цялото възнаграждение е освободено от данъци, нито че във всеки отделен случай ще се получи еднакъв нетен резултат.
Преди всяка актуализация на заплатите съпоставяйте решението с договора на служителя и текущите данни за заплатите. Ако данните за заетостта се променят или служителят премине на друга длъжност или при друг работодател, прегледайте ситуацията спрямо актуалните указания на Belastingdienst за 30%-вото облекчение. Не приемайте, че първоначалното решение автоматично обхваща променените обстоятелства. Водете датиран отчет за това какво е било прегледано и защо е извършена промяна в заплатите.
Кога специализираната помощ за обработка на заплати може да бъде полезна
Координирането на решението с обработката на заплатите, трудовите досиета и данъците върху заплатите помага за поддържане на изчисляването на заплатите в съответствие с одобрените условия. Intercompany Solutions предоставя поддръжка при заплати и персонал, включително кандидатстване за 30%-вото правило и свързаното администриране на заплатите. Тази поддръжка може да помогне за организирането на административното предаване, като същевременно допустимостта и одобрението остават предмет на официалните условия и решението на данъчната администрация.
Работодателите могат да се запознаят с информацията за услугите по обработка на заплати в Нидерландия и да решат как документите по кандидатстването, проследяването на решенията и актуализациите на заплатите ще се управляват съвместно. Определете отговорник за досието на служителя, запишете одобрената дата на влизане в сила и потвърдете, че при обработката на заплатите решението е приложено точно както е издадено. Ако обстоятелствата около служителя се променят, прегледайте режима преди извършване на последващи корекции.
Поставете процеса по становището в ясен график за заплатите
Едно надеждно заявление започва с отделни проверки на обстоятелствата около служителя, историята на пребиваване и заплатата спрямо действащите условия. Работодателят и служителят подават заявлението съвместно, след което използват решението на данъчната администрация, за да определят третирането във ведомостта за заплати. Одобрението не е автоматично, затова поддържайте съответствие между данните в заявлението, решението и указанията за заплатите.
Планирането означава също и определяне на отговорност за администрирането след подаването. Intercompany Solutions обработва заявления за 30% ruling заедно с поддръжка за заплати и персонал, включително трудови договори, данъци върху заплатите и администриране на социалното осигуряване. За актуалните изисквания за допустимост и насоки за кандидатстване направете справка с информацията на Belastingdienst относно 30%-вото облекчение.
С ясно разпределение на отговорностите, точна документация и актуализации на заплатите въз основа на потвърденото решение, работодателите могат да управляват всяка стъпка последователно.
Често задавани въпроси
Може ли служител да кандидатства за 30% ruling без своя работодател?
Не. Служителят и работодателят трябва да кандидатстват съвместно пред нидерландската данъчна администрация, както е обяснено в насоките на Belastingdienst относно 30%-вото облекчение. Служителят предоставя точни лични данни и история на пребиваване, докато работодателят координира информацията за заетостта и заплатите, както и самото подаване. Служителят може да подготви своята информация, но не може да получи становището независимо от работодателя. И двете страни трябва да прегледат актуалния формуляр и инструкциите, преди да кандидатстват.
Какъв е срокът за работодателя да кандидатства за 30% ruling?
За да се прилага становището от първия работен ден на служителя, съвместното заявление трябва да бъде подадено в рамките на четири месеца от тази дата. Работодателят и служителят трябва да съгласуват формуляра и придружаващата информация своевременно след започване на трудовото правоотношение. Актуалните насоки за кандидатстване на Belastingdienst определят крайния срок и правилата за датата на влизане в сила. Съхранявайте доказателство за първия работен ден и потвърждението за подаване.
Какви документи са необходими за кандидатстване за 30% ruling?
Използвайте актуалния формуляр за кандидатстване и контролния списък на Belastingdienst, за да идентифицирате необходимите доказателства за конкретния случай на служителя. Заявлението изисква точна информация за самоличността, заетостта, заплатата, наемането или преместването, както и историята на пребиваване. Проверете имената и датите спрямо трудовия договор и ведомостите за заплати преди подаване. Следвайте инструкциите в официалния формуляр относно документите, които трябва да бъдат предоставени.
Какво се случва, ако заявлението за 30% ruling бъде подадено със закъснение?
Ако съвместното заявление бъде подадено повече от четири месеца след първия работен ден на служителя, становището по правило влиза в сила от първия ден на месеца, следващ подаването, а не от началната дата на заетостта. Това може да съкрати периода, през който се прилага облекчението. Проверете насоките на Belastingdienst за датата на влизане в сила за конкретния случай и се уверете, че ведомостта за заплати следва датата, посочена в решението.
Всеки международен служител ли отговаря на условията за нидерландския 30% ruling?
Не. Само международното наемане не дава право на допустимост. Служителят трябва да отговаря на приложимите официални условия, които включват обстоятелства по наемането или преместването, история на пребиваване и критерий за облагаема заплата. В специфични ситуации могат да се прилагат различни критерии за заплата, включително за служител под 30 години с призната магистърска степен. Прегледайте актуалните насоки за допустимост на Belastingdienst и оценете всяко условие поотделно преди кандидатстване.
Дава ли 30% ruling разрешение на служителя да работи в Нидерландия?
Не. Становището се отнася до данъчното третиране на надбавка за отговарящи на условията служители; то не представлява разрешение за пребиваване или работа. Имиграционните изисквания зависят от гражданството и обстоятелствата на служителя. За гражданите на ЕС, ЕИП и Швейцария могат да се прилагат различни изисквания за разрешение за работа в сравнение с гражданите извън ЕС. Работодателите трябва да оценят тези изисквания отделно, като използват информацията на IND за работа в Нидерландия.
Последен преглед: октомври 2026 г.
Източници
- ICS Payroll - нидерландски услуги за обработка на заплати
- KVK - Регистрация в Търговския регистър на Нидерландия
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Нидерландски граждански кодекс, юридически лица)
- Rijksoverheid - Предприемачество
- Belastingdienst - Ставки на корпоративния подоходен данък
- Belastingdienst - Данъци върху заплатите (loonheffingen)
- UWV - Задължения на работодателя
- SVB - Социално осигуряване в Нидерландия
- IND - Висококвалифициран мигрант
- IND - Разрешение за пребиваване за стартъп
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нидерландия
- ICLG - Закони и разпоредби за корпоративно управление, Нидерландия
Нуждаете се от повече информация относно нидерландската компания BV?
Свържете се с експертReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |