


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-31 · Last reviewed 2026-08-31
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Поддържането на нидерландско холдингово дружество може законно да елиминира корпоративния данък върху отговарящите на условията международни дивиденти и капиталови печалби. Този законов механизъм е крайъгълен камък на фискалната политика на Нидерландия, създаден специално за предотвратяване на двойното данъчно облагане в рамките на корпоративни групи. За международните предприемачи нидерландското освобождаване при участие предоставя ясен път към фискална ефективност, при условие че структурата спазва прага от 5% номинален внесен капитал. Това е прецизна регулаторна рамка, която възнаграждава икономическата субстанция и прозрачността, вместо да действа като обикновена данъчна вратичка.
Управлението на съответствието с международното данъчно законодателство става все по-сложно, особено с въвеждането на директивите на ЕС срещу данъчните злоупотреби и ограничението от 24,5% за приспадане на лихви. Това ръководство предлага технически преглед на действащите правила за 2026 г., включително прилагането на корпоративните данъчни ставки от 19% и 25,8%. Ще разгледаме законовите изисквания за тестовете за „мотив“ и „активи“, ще обясним как освобождаването се прилага за различни облаги и ще опишем подробно процедурата с легализирано пълномощно за дистанционно учредяване на Dutch BV. Intercompany Solutions съдейства за тези учредявания и предоставя текущи счетоводни и данъчни услуги, за да гарантира, че вашето холдингово дружество отговаря на всички стандарти на Belastingdienst от самото начало.
Основни изводи
- Научете как нидерландското освобождаване при участие предотвратява двойното данъчно облагане на дивиденти и капиталови печалби, като освобождава отговарящите на условията печалби от корпоративен данък.
- Разберете минималния праг за дялово участие от 5% и специфичните тестове за активи и мотив, необходими за запазване на статута на данъчно освобождаване през 2026 г.
- Идентифицирайте структурните предимства на нидерландски холдинг, включително достъп до над 100 данъчни спогодби и ставка на корпоративния данък от 19% за печалби до 200 000 евро.
- Следвайте процедурата с легализирано пълномощно за дистанционно учредяване на BV, позволяваща на международни учредители да създадат дружество за 3 до 5 работни дни без пътуване.
- Осигурете дългосрочно съответствие чрез спазване на 7-годишното правило за съхранение на документация и подаване на годишните финансови отчети в KVK в рамките на 12 месеца след края на финансовата година.
Разбиране на механизма на холандското освобождаване при участие
Холандското освобождаване при участие (deelnemingsvrijstelling) служи като основен структурен елемент на нидерландската система на корпоративно подоходно облагане. Основната му цел е да гарантира, че корпоративните печалби се облагат само веднъж в рамките на една група. Без това освобождаване компанията майка би плащала данък върху същия доход, който вече е обложен на ниво дъщерно дружество, създавайки възпираща данъчна тежест, която обезсърчава международната експанзия. Чрез премахването на това ниво на данъчно облагане Нидерландия остава предпочитана юрисдикция за глобални холдингови структури. Предприемачите често използват учредяване на дружество Dutch BV за създаване на тези холдинги, възползвайки се от данъчна среда, която подкрепя дългосрочния растеж.
Премахване на двойното корпоративно данъчно облагане
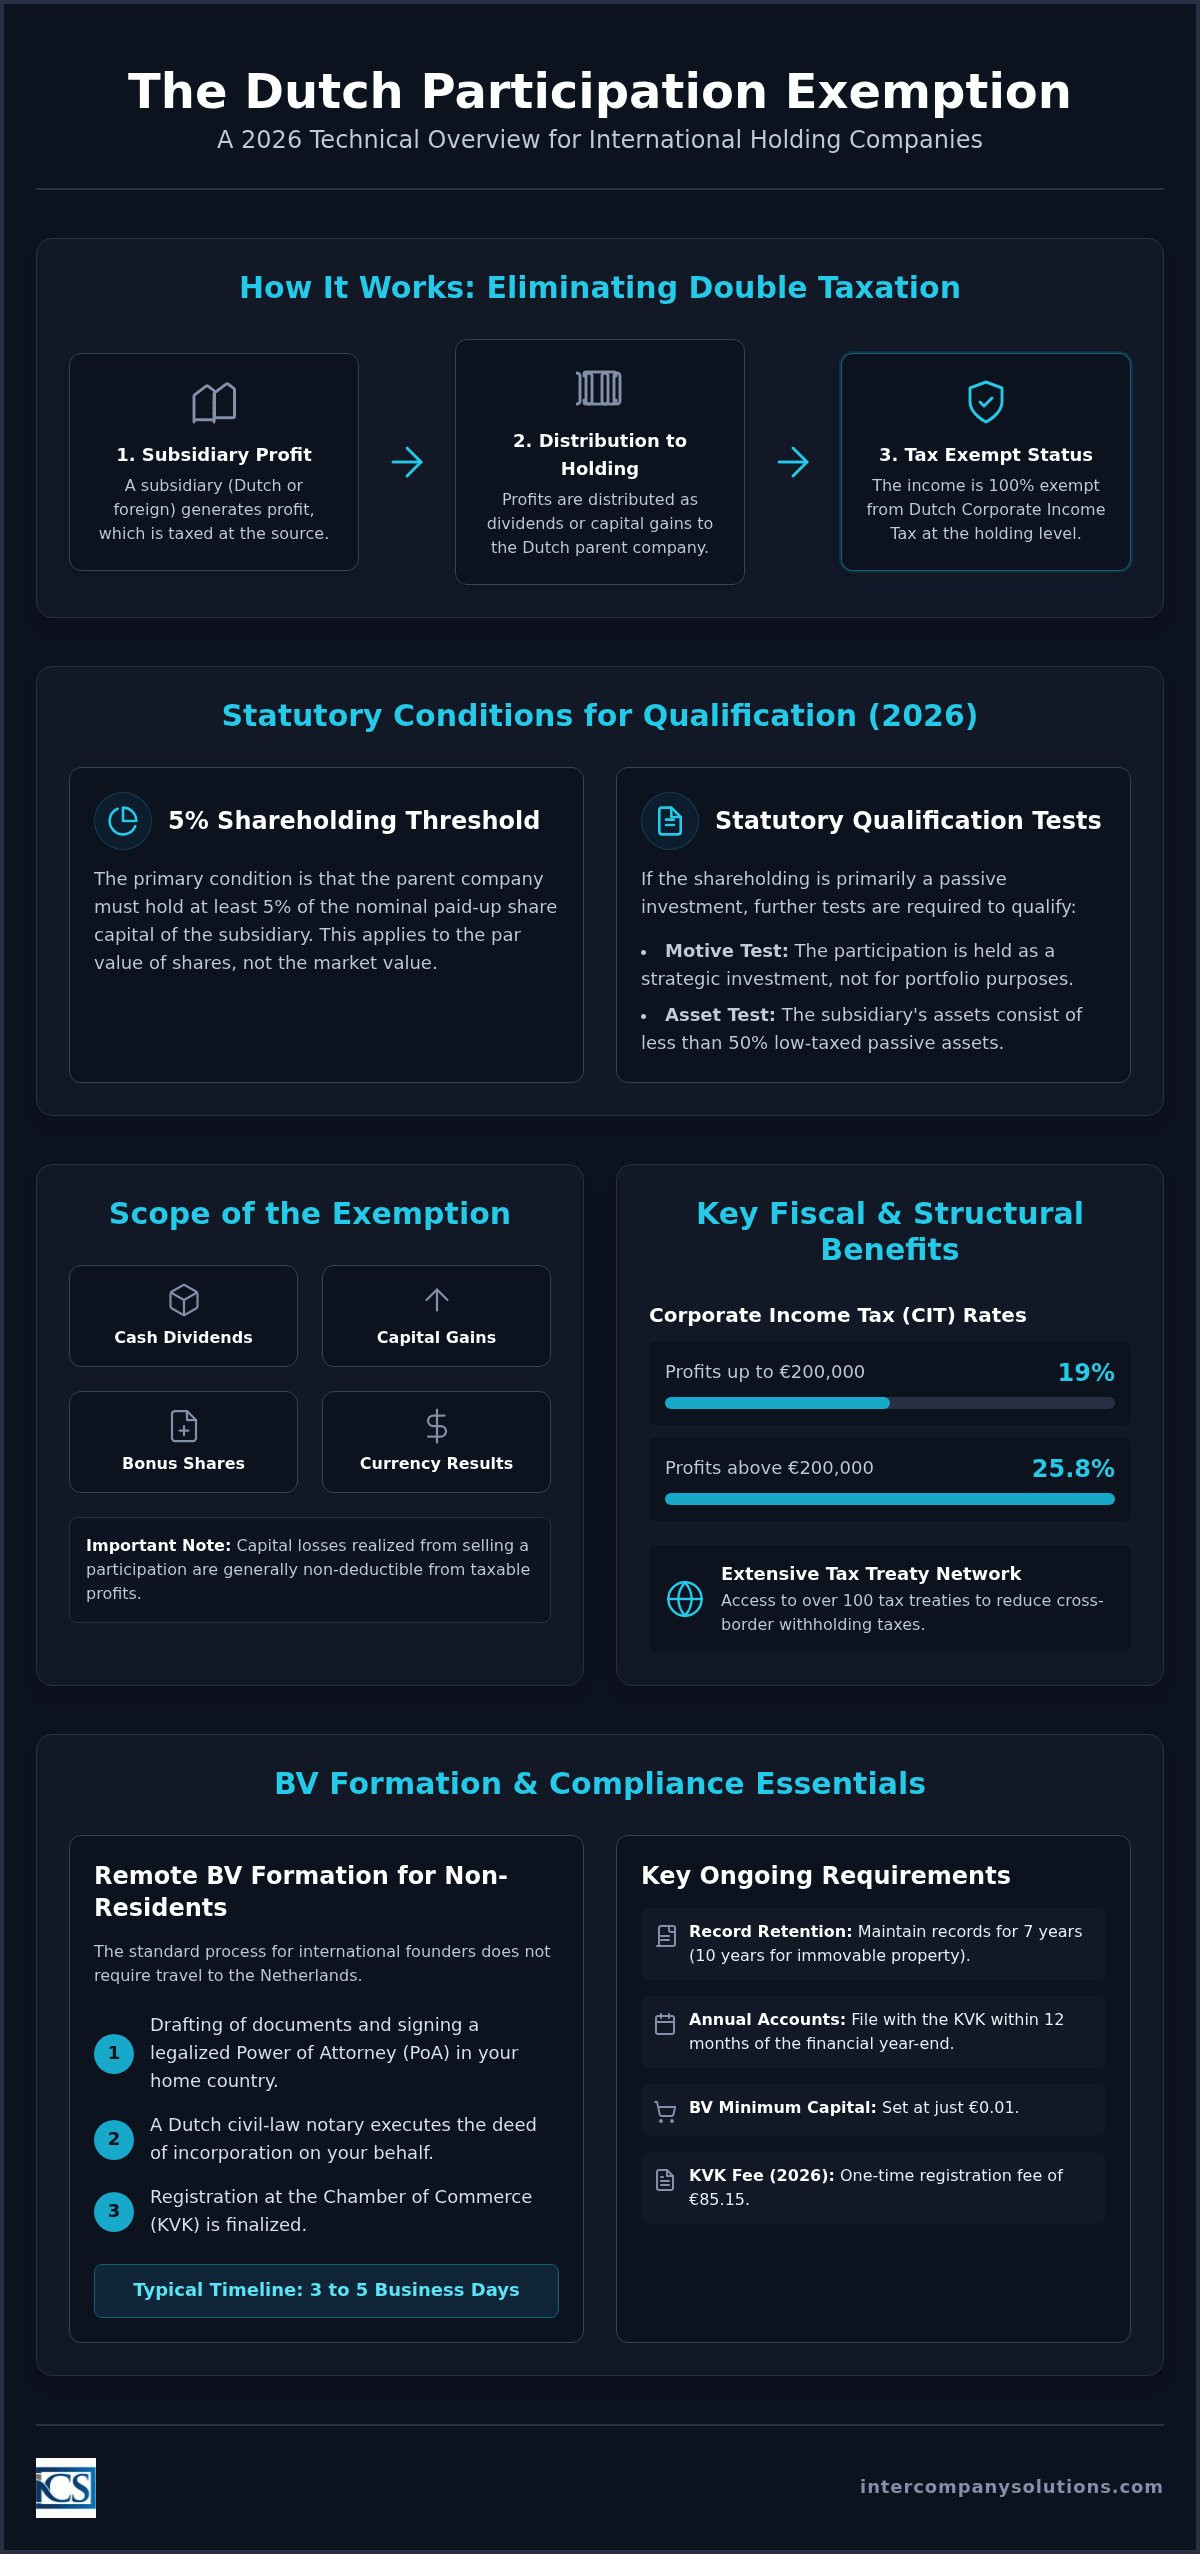
Освобождаването се прилага, когато нидерландско дружество майка получава печалби от дъщерно дружество. Ако дъщерното дружество вече е било обложено с корпоративен подоходен данък върху печалбата си, същите тези печалби остават освободени при разпределянето им към нидерландския холдинг. Това правило се прилага независимо дали дъщерното дружество се намира в Нидерландия или в чужбина. Във вътрешни сценарии то предотвратява плащането от верига от Dutch BVs на множество кръгове корпоративен данък (19% за печалби до €200 000 и 25,8% за суми над този праг) върху един и същ поток от приходи. В международен план то позволява на нидерландските лица да репатрират чуждестранни печалби без допълнителни местни данъчни пречки, при условие че са изпълнени законовите условия. Това е от съществено значение за предприятията, ангажирани в трансгранична търговия, тъй като този неутралитет позволява на капитала да се движи свободно обратно към компанията майка за реинвестиране.
Третиране на дивиденти спрямо капиталови печалби
Обхватът на освобождаването е широк и покрива няколко вида доходи, защитени от корпоративен данък:
- Парични дивиденти: Редовни разпределения на печалба от дъщерното дружество.
- Бонус акции: Допълнителни акции, емитирани в полза на компанията майка.
- Капиталови печалби: Печалби, реализирани при продажбата на участието.
- Валутни резултати: Печалби или загуби, произтичащи от валутни колебания във връзка с участието.
Това 100% освобождаване гарантира, че нидерландският холдинг получава пълната стойност на своите инвестиции. Тази законова привилегия обаче идва със специфично ограничение: капиталовите загуби по правило не подлежат на приспадане. Ако дружество майка продаде акции на загуба, тази загуба не може да се използва за компенсиране на други облагаеми печалби. Съществува изключение за ликвидационните загуби, които могат да се приспадат при строги условия, когато дъщерно дружество бъде официално закрито. Поддържането на точна документация е жизненоважно за тези изчисления; нидерландското законодателство изисква дружествата да съхраняват корпоративната документация за срок от най-малко 7 години. Нашите счетоводни и данъчни услуги помагат на основателите да проследяват тези участия, за да гарантират, че всяко разпределение е правилно категоризирано съгласно правилата на холандското освобождаване при участие.
Законови условия за квалифицирани участия през 2026 г.
За да отговаря на условията за холандското освобождаване при участие, дружеството майка трябва да изпълни няколко кумулативни и алтернативни изисквания. Тези правила гарантират, че освобождаването се прилага за реални бизнес участия, а не за пасивни инвестиционни инструменти. Капиталът на дъщерното дружество трябва да бъде разделен на акции, което включва Dutch BV и NV, както и чуждестранни дружества, отговарящи на сходни правни критерии. Ако тези условия не са изпълнени, разпределенията се облагат със стандартните ставки на корпоративния данък от 19% за печалби до €200 000 и 25,8% за суми над този праг.
Прагът на акционерно участие от 5%
Компанията майка трябва да притежава най-малко 5% от номиналния внесен акционерен капитал на дъщерното дружество. Този праг се прилага за номиналната стойност на акциите, а не за тяхната пазарна стойност. В контекста на учредяване на Dutch BV, където минималният капитал е €0,01, това 5-процентно правило е лесно изпълнимо за основатели, притежаващи мажоритарен дял. Изискването обхваща и различни класове акции, включително такива с ограничени права на глас, при условие че те представляват 5% от номиналния капитал. Макар че по-малките участия обикновено не се квалифицират, могат да се прилагат определени правила за агрегиране, ако свързано лице също притежава акции в същото дъщерно дружество, което позволява на групата да покрие прага колективно.
Трите алтернативни теста за квалификация
Ако едно участие се счита за портфейлна инвестиция, което означава, че се държи предимно за пасивна доходност, то трябва да премине един от трите теста, за да се квалифицира за холандското освобождаване при участие. Тези тестове предотвратяват използването на Нидерландия като транзитна юрисдикция за необложен пасивен доход. Ако не сте сигурни дали вашата международна структура отговаря на тези специфични изисквания, можете да поискате техническа оценка от нашите данъчни специалисти.
- Тест за мотив: Дружеството майка трябва да докаже, че участието не се държи просто като пасивна портфейлна инвестиция. Ако холдинговото дружество играе активна роля в управлението или определянето на политиките на дъщерното дружество, то обикновено покрива това изискване.
- Тест за активи: Този тест проверява дали по-малко от 50% от активите на дъщерното дружество се състоят от нискообложени пасивни инвестиции. Ако дъщерното дружество е активно търговско предприятие, то като цяло преминава този тест независимо от мотива на дружеството майка.
- Тест за подлежане на облагане: За пасивни участия, които не преминават първите два теста, дъщерното дружество трябва да подлежи на реален данък върху печалбата в своята юрисдикция по седалище. Съгласно нидерландските стандарти този данък трябва да бъде най-малко 10% върху основа, сходна с правилата за корпоративно облагане в Нидерландия.
Съответствието с тези тестове е задължително за запазване на необлагаемия статут на дивидентите. Освен това компаниите трябва да следят ограничението за приспадане на лихви, което е ограничено до 24,5% от EBITDA на компанията през 2026 г. Този таван гарантира, че макар дивидентите да са освободени, финансирането на такива участия остава в рамките на регулаторните лимити.
Последен преглед: август 2026 г.
Стратегически предимства на нидерландска холдингова структура
Нидерландската холдингова структура осигурява стабилна рамка за глобално управление на активи, подкрепена от мрежа от приблизително 100 спогодби за избягване на двойното данъчно облагане. Тези спогодби значително намаляват или премахват удържаните при източника данъци върху дивиденти, лихви и авторски и лицензионни възнаграждения, постъпващи в Нидерландия. За разлика от много други юрисдикции, Нидерландия отмени данъка върху капитала при емитиране на акции през 2006 г. Тази политика намалява първоначалните разходи за основателите при създаването на корпоративна група. За дружества с разнообразни потоци от приходи ставката на корпоративния подоходен данък за 2026 г. от 19% за печалби до €200 000 предлага конкурентна среда за управление на груповите операции. Налице е също така обща липса на нидерландски данък при източника върху изходящи плащания на лихви и авторски и лицензионни възнаграждения, при условие че получателят не се намира в определена юрисдикция с ниско данъчно облагане.
Данъчна ефективност за международната търговия
Обединяването на международни печалби на ниво дружество майка, без да възникват допълнителни данъчни задължения, е основно предимство на тази структура. Директната собственост от физическо лице често води до незабавни данъци при източника върху дивидентите в държавата на дъщерното дружество. Нидерландското холдингово дружество избягва това, като използва холандското освобождаване при участие, за да получава тези средства без данъчно облагане. Този механизъм улеснява безпроблемното репатриране и реинвестиране на глобалните печалби. За предприемачи, които търсят дистанционно учредяване, процесът по учредяване на дружество в Нидерландия може да бъде завършен чрез легализирано пълномощно. Това позволява на чуждестранните основатели да създадат изрядна холдингова структура без физическо пътуване.
Стимули за иновации и научноизследователска и развойна дейност (НИРД)
Нидерландия активно насърчава бизнес дейности с висока добавена стойност чрез специфични фискални стимули, които допълват холдинговата структура. Иновационната кутия (Innovation Box) позволява на компаниите да се възползват от намалена ставка на корпоративния данък от 9% върху печалбите, получени от квалифицирана интелектуална собственост. Това създава функционална връзка при комбиниране с холандското освобождаване при участие; капиталовите печалби от продажбата на технологично дъщерно дружество остават освободени на ниво дружество майка. Също така, 30%-вото правило за данъчно възстановяване помага на холдингите да привличат международни таланти, като позволява на работодателите да предоставят необлагаемо обезщетение за екстратериториални разходи. Ангажиментът на страната към тези стандарти е отразен в нейното 8-мо място в Глобалния иновационен индекс за 2025 г. Тези фактори, съчетани с факта, че Rabobank служи като обслужваща банка на Belastingdienst от 1 май 2026 г., осигуряват надеждна финансова инфраструктура за международни холдинги.
Административни изисквания и изисквания за съответствие за освободени от данъци дружества
Поддържането на нидерландско холдингово дружество изисква стриктно спазване на местните стандарти за отчитане. Въпреки че Dutch participation exemption премахва данъчното задължение върху квалифицирания доход, това не отменя задължението за правилното деклариране на този доход. Управителите трябва да гарантират, че годишните финансови отчети се подават в KVK в рамките на 12 месеца след края на финансовата година. Неспазването на този срок може да доведе до лична отговорност за управителите в случай на несъстоятелност. Освен това цялата корпоративна документация, включително данните за участия и историята на трансакциите, трябва да се съхранява най-малко 7 години. За недвижими имоти това изискване се удължава на 10 години. Също така е важно да се отбележи, че обслужващата банка на Belastingdienst е Rabobank от 1 май 2026 г., което засяга начина на обработка на данъчните плащания и възстановявания.
Задължения за подаване на декларация за корпоративен данък (CIT)
Дружествата, които се ползват от Dutch participation exemption, все пак трябва да подават годишна декларация за CIT. Тази декларация трябва точно да описва освободените дивиденти и капиталови печалби, за да гарантира, че те няма да бъдат включени неволно в данъчната основа. За 2026 г. ставките на CIT са 19% за печалби до €200 000 и 25,8% за всяка печалба над този праг. Дори целият доход да е освободен, подаването служи като официална декларация за фискалната позиция на компанията. Точното счетоводство е единственият начин да се избегнат спорове с данъчните власти относно квалификацията на конкретни участия. Това ниво на надзор гарантира интегритета на нидерландската корпоративна система за всички предприемачи, стартиращи бизнес в Нидерландия.
Съответствие относно ДПС (UBO) и прозрачност
Всички субекти от типа Dutch BV и NV трябва да регистрират своите действителни собственици (UBO) в националния регистър, поддържан от KVK. За UBO се определя всяко физическо лице, притежаващо повече от 25% от акциите, правата на глас или собствеността. Всякакви промени в информацията за UBO трябва да се съобщават в рамките на 7 дни за запазване на съответствието. Прозрачността е приоритет за нидерландските органи, а неспазването на стандартите за подаване към UBO регистъра или KVK може да доведе до значителни глоби или наказателни санкции. Тези разпоредби са създадени, за да предотвратят злоупотребата с корпоративни структури, като същевременно поддържат ясна и стабилна среда за легитимни международни холдинги.
Учредяване на данъчно ефективно Dutch BV от чужбина
Международните предприемачи могат да учредят нидерландско холдингово дружество без изискване за физическо пътуване до Нидерландия. Това дистанционно учредяване е особено изгодно за учредители, възнамеряващи да използват Dutch participation exemption за глобално управление на печалбата. Дружеството Dutch BV остава основният инструмент за тези структури поради своята гъвкавост и минималния капитал от едва €0,01. След като необходимата документация бъде финализирана и легализирана, процесът на регистрация в Нидерландската търговска камара (KVK) обикновено отнема между 3 и 5 работни дни. Intercompany Solutions управлява целия процес по учредяване, осигурявайки изпълнението на всички законови изисквания за плавно навлизане в нидерландската данъчна система.
Процедурата чрез легализирано пълномощно (PoA)
Стандартната процедура за учредители извън ЕС е чрез легализирано пълномощно. Този процес позволява на нидерландски нотариус да изповяда учредителния акт от името на учредителя. Процедурата започва с изготвянето на проекта на Устав и документа за пълномощно (PoA). След това учредителят трябва да подпише тези документи в родната си страна в присъствието на местен нотариус. За да бъдат признати от нидерландските органи, тези подписани документи изискват легализация, обикновено чрез Апостил или през нидерландско посолство, в зависимост от държавата на пребиваване на учредителя. Местен бизнес адрес в Нидерландия е задължителен за регистрацията в KVK и последващите заявления за BTW/ДДС. Този адрес служи като официално седалище на компанията, където се получава цялата правна и данъчна кореспонденция.
Стъпки след учредяването за холдингови дружества
След като нотариусът изповяда акта и компанията бъде регистрирана в KVK (подлежащо на еднократна такса от €85,15 през 2026 г.), следват няколко административни стъпки. Кандидатстването за номер по BTW/ДДС е приоритет; за чуждестранна собственост този процес обикновено отнема между 6 и 8 седмици. Въпреки че холдинговото дружество невинаги извършва дейности, подлежащи на облагане с BTW, регистрацията по BTW често е необходима за вътрешногрупови трансакции и административно съответствие. Откриването на корпоративна банкова сметка е следващата критична стъпка. Докато международните предприемачи често се сблъскват със строги протоколи "Опознай своя клиент" (KYC), Intercompany Solutions предоставя съдействие при изготвянето на необходимите бизнес планове и документация за банкови кандидатствания.
За тези, стартиращи бизнес в Нидерландия, съгласуването на тези стъпки по учредяване с дългосрочното данъчно планиране е от съществено значение. Това включва подготовка за ставката на CIT от 19% за печалби до €200 000 и гарантиране, че Rabobank, която служи като обслужваща банка на Belastingdienst от 1 май 2026 г., е правилно интегрирана във финансовите работни процеси на компанията. Следвайки този структуриран подход, учредителите могат да гарантират, че тяхното холдингово дружество е напълно изрядно и готово да прилага Dutch participation exemption към своите международни дъщерни дружества.
Последен преглед: август 2026 г.
Внедряване на данъчно ефективна холдингова стратегия за 2026 г.
Учредяването на холдингово дружество в Нидерландия осигурява солидна основа за международно данъчно планиране. Чрез покриване на прага от 5% собственост и тестовете за мотив или активи, Вашият бизнес може да се възползва напълно от Dutch participation exemption за елиминиране на двойното данъчно облагане върху корпоративните печалби. Това законово предимство гарантира, че дивидентите и капиталовите печалби се репатрират с максимална ефективност, позволявайки реинвестиране при ставка на CIT от 19% за печалби до €200 000.
Intercompany Solutions е специализирана в чуждестранното предприемачество от 2015 г., улеснявайки дистанционното учредяване за 3 до 5 работни дни. Нашият екип предоставя пълна подкрепа за съответствие по BTW и счетоводство, за да гарантира, че документацията Ви отговаря на задължителния 7-годишен период на съхранение и изискванията за подаване в KVK. Тъй като от 1 май 2026 г. Belastingdienst използва Rabobank като своя обслужваща банка, ние помагаме за синхронизирането на Вашите финансови операции с тези актуални стандарти.
Очакваме с нетърпение да Ви съдействаме в изграждането на стабилно и съобразено със законодателството присъствие на нидерландския пазар.
Последен преглед: август 2026 г.
Често задавани въпроси
Прилага ли се Dutch participation exemption за чуждестранни дъщерни дружества?
Да, Dutch participation exemption се прилага както за местни, така и за чуждестранни дъщерни дружества, при условие че те отговарят на законовите изисквания. Дъщерното дружество трябва да подлежи на реалистичен данък върху печалбата в своята местна юрисдикция или да премине тестовете за мотив и активи. Тази гъвкавост прави Нидерландия глобален център за международни холдинги. Важно е да се провери дали правната форма на дъщерното дружество е сравнима с Dutch BV или NV, за да се гарантира, че освобождаването остава валидно.
Какво е минималното дялово участие, необходимо за квалифициране за освобождаването?
За да се квалифицира за освобождаването, дружеството майка трябва да притежава поне 5% от номиналния внесен акционерен капитал на дъщерното дружество. Това изискване се прилага както за номиналната стойност на акциите, така и за правата на глас в определени контексти. За Dutch BV, което може да бъде учредено с минимален капитал от €0,01, изпълнението на този праг обикновено е безпроблемно за повечето учредители. По-малки участия по принцип не се квалифицират, освен ако не се прилагат специфични правила за агрегиране на дружества от групата.
Приспадат ли се от данъците капиталовите загуби при продажба на дъщерно дружество в Нидерландия?
Капиталовите загуби, произтичащи от продажба или разпореждане с квалифицирано участие, по принцип не се приспадат от данъците в Нидерландия. Това е естествено следствие от факта, че капиталовите печалби са 100% освободени от корпоративен данък. Съществува обаче съществено изключение за загуби от ликвидация. Ако дъщерно дружество бъде официално прекратено и ликвидирано, получената загуба може да подлежи на приспадане при строги условия. Трябва да се съхранява надлежна документация в продължение на най-малко 7 години за доказване на такива претенции.
Как „тестът за мотив“ засяга моето нидерландско холдингово дружество?
Тестът за мотив определя дали дадено участие се държи като пасивна портфейлна инвестиция. Ако основното намерение на холдинговото дружество е да генерира доходност, подобна на обикновен банков депозит или инвестиция на фондовия пазар, освобождаването може да бъде отказано. Ако обаче холдинговото дружество активно управлява дъщерното дружество или играе роля в неговата бизнес политика, то преминава теста успешно. Това гарантира, че структурата отразява реална икономическа активност, а не просто пасивна собственост с данъчна цел.
Мога ли да се възползвам от participation exemption, ако дъщерното ми дружество се намира в юрисдикция с ниски данъци?
Все още можете да се възползвате от освобождаването за дъщерно дружество в юрисдикция с ниски данъци, ако то премине теста за активи. Този тест изисква по-малко от 50% от активите на дъщерното дружество да се състоят от нискообложени пасивни инвестиции. Ако дъщерното дружество е активно търговско или производствено дружество, местната данъчна ставка обикновено е без значение за Dutch participation exemption. Ако то не премине теста за активи, дъщерното дружество трябва да подлежи на реалистичен местен данък от поне 10%.
Има ли минимален период на държане, изискуем за participation exemption?
Няма законов минимален период на държане, изискуем за ползване на освобождаването. Стига да притежавате поне 5% от номиналния акционерен капитал към момента на разпределяне на дивидента или реализиране на капиталовата печалба, освобождаването е приложимо. Това предоставя значителна гъвкавост за корпоративно преструктуриране или продажба на активи. Все пак трябва да отговаряте на останалите законови условия, като например тестовете за мотив или активи, независимо колко дълго са били държани акциите.
Нуждая ли се от физически офис в Нидерландия, за да се квалифицирам за данъчното освобождаване?
Не се нуждаете от собствен физически офис, но трябва да имате регистриран бизнес адрес в Нидерландия. Този адрес е необходим за регистрацията в KVK и заявленията за BTW/ДДС. За да се гарантира, че данъчните власти признават данъчното местно лице на холдинга, компанията трябва да демонстрира достатъчно икономическо присъствие (substance). Това често включва наличието на местни управители и вземането на ключови управленски решения в страната. Intercompany Solutions помага на учредителите да установят тези структури дистанционно чрез процедурата с легализирано пълномощно, като същевременно гарантира съответствие със законите.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Нуждаете се от повече информация относно нидерландската компания BV?
Свържете се с експертReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |