


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-01 · Last reviewed 2026-09-01
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Официалното оттегляне на предложението за ATAD 3 през юни 2025 г. не бе знак за облекчаване на стандартите на ЕС срещу злоупотребите; то отбеляза преминаване към по-строго отчитане съгласно рамката DAC6. Много международни инвеститори се притесняват, че техните структури могат да загубят достъп до мрежата на Нидерландия от 95 спогодби за избягване на двойното данъчно облагане, ако не се адаптират към тези промени. Напълно разбираемо е да съществува несигурност относно това как изискванията за икономическа същност за нидерландски холдингови дружества се прилагат при дистанционно управление или при дружества с директори, които не са местни лица. Поддържането на съответствие вече не е статичен процес, а изискване за активна икономическа реалност и документирано корпоративно управление.
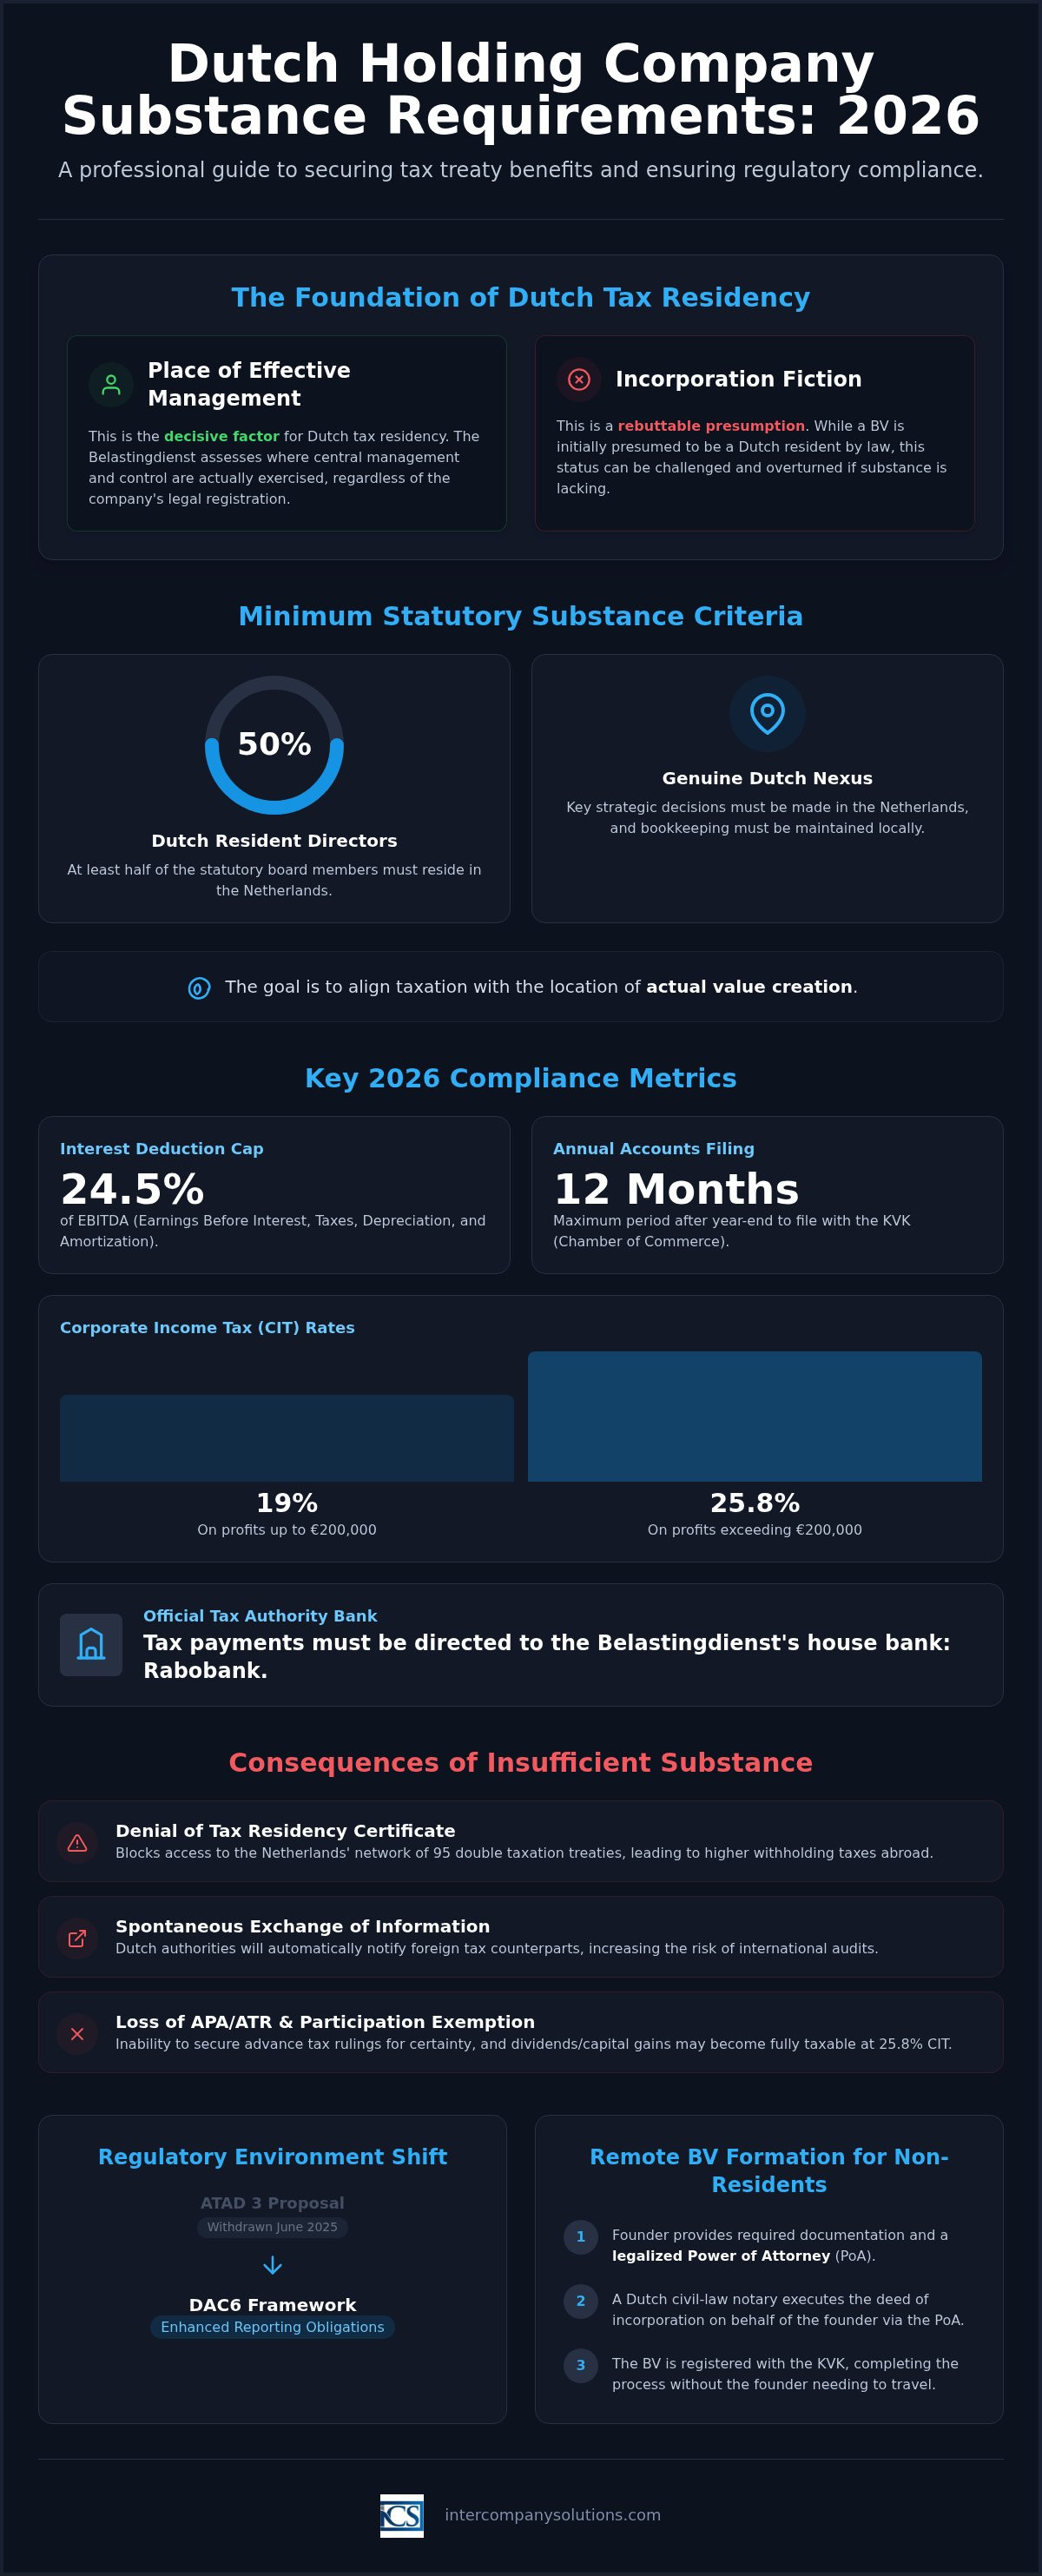
Това ръководство предоставя професионален анализ на критериите за икономическа същност, необходими за нидерландските холдингови дружества за осигуряване на предимствата по данъчните спогодби и нормативното съответствие през 2026 г. Очертаваме актуализирания лимит за приспадане на лихви, който остава 24,5% от EBITDA за 2026 г., както и необходимостта поне 50% от директорите да пребивават в Нидерландия. Тази рамка гарантира, че вашето Dutch BV ще остане стабилно средство за глобални операции, докато управлявате данъчните плащания чрез Rabobank, официалната обслужваща банка на Belastingdienst от 1 май 2026 г.
Основни изводи
- Определете минималните изисквания за икономическа същност за нидерландски холдингови дружества, включително необходимостта от 50% местно пребиваване в Нидерландия сред директорите по устав за осигуряване на предимствата по международните данъчни спогодби.
- Приложете лимита за приспадане на лихви за 2026 г. от 24,5% от EBITDA към вашата корпоративна структура, за да поддържате съответствие с най-новите нидерландски разпоредби срещу злоупотреби и ограничаване на приспадането на лихви (earnings stripping).
- Учредете Dutch BV дистанционно, използвайки процедурата с легализирано пълномощно, която позволява на учредители, които не са местни лица, да завършат процеса по учредяване без физическо пътуване.
- Поддържайте дългосрочен регулаторен статус чрез подаване на годишни финансови отчети в KVK в рамките на 12 месеца след края на финансовата година и насочване на данъчните плащания към сметките в обслужващата банка Rabobank.
- Ориентирайте се в прехода от оттегленото предложение за ATAD 3 към разширените задължения за отчитане, изисквани съгласно текущата рамка DAC6 за трансгранични договорености.
Определение за икономическа същност за холдингови дружества в Нидерландия
Икономическата същност в нидерландския данъчен контекст се отнася до реалното икономическо присъствие и дейност на дадено юридическо лице в Нидерландия. Тя надхвърля въпроса къде е учредено дружеството. BV, регистрирано в Амстердам, но управлявано изцяло от Сингапур, притежава нидерландска правна форма без нидерландска икономическа реалност, а това разграничение е от съществено значение за Belastingdienst.
Нидерландското данъчно законодателство действа въз основа на принципа на мястото на действително управление, а не на фикцията на учредяване. Съгласно фикцията на учредяване се предполага, че едно BV е местно данъчно лице в Нидерландия по силата на своето учредяване съгласно нидерландското законодателство. Въпреки това Belastingdienst и нидерландските съдилища гледат отвъд тази презумпция при оценката на действителното данъчно пребиваване. Ако централното управление и контрол на дадено дружество се упражняват извън Нидерландия, образуванието може да бъде третирано като чуждестранно местно данъчно лице за целите на спогодбите, независимо от това къде е било учредено. Това разграничение не е академично; то определя дали вашата холдингова структура има законен достъп до мрежата от данъчни спогодби на Нидерландия.
Целта на икономическата същност в международното данъчно право
Изискването за икономическа същност се основава на международните усилия за борба със свиването на данъчната основа и прехвърлянето на печалби (BEPS), ръководената от ОИСР рамка, насочена срещу структури, които прехвърлят печалби към юрисдикции с ниско данъчно облагане без съответстваща икономическа дейност. Нидерландия, като юрисдикция с обширна мрежа от 95 спогодби за избягване на двойното данъчно облагане, има специално задължение да гарантира, че субектите, използващи тези спогодби, имат действителна връзка с нидерландската територия. Без тази връзка мрежата от спогодби се превръща в канал за злоупотреба със спогодбите (treaty shopping), което нидерландското Министерство на финансите активно се стреми да предотврати. Субектите, които нямат реално икономическо присъствие, рискуват да бъдат класифицирани като дружества тип пощенска кутия или транзитни дружества, като това определение води до редица неблагоприятни последици.
Последици от недостатъчна икономическа същност
Неспазването на изискванията за икономическо присъствие (substance requirements) за нидерландски холдингови дружества поражда конкретни, измерими рискове:
- Отказ за издаване на удостоверение за местно данъчно лице: Belastingdienst може да откаже издаването на удостоверение за местно лице, което е основният документ, необходим за ползване на предимствата по СИДДО, като намалени ставки на данъка при източника върху дивиденти, лихви и авторски и лицензионни възнаграждения.
- Спонтанна обмяна на информация: Нидерландските данъчни органи са длъжни да споделят информация с чуждестранните си партньори, когато идентифицират структури, които могат да бъдат използвани за избягване на данъчно облагане в тези юрисдикции, което увеличава риска от данъчни ревизии в чужбина.
- Загуба на достъп до предварителни споразумения за ценообразуване (APA) и предварителни данъчни становища (ATR): Предварителните споразумения за ценообразуване и предварителните данъчни становища, които осигуряват сигурност по отношение на трансферното ценообразуване и данъчното третиране, не са достъпни за дружества, които не могат да докажат достатъчно икономическо присъствие. Това премахва ключов инструмент за управление на риска за международни групи.
- Отказ от прилагане на режима на освобождаване при участие (participation exemption): Нидерландският режим на освобождаване при участие освобождава квалифицираните дивиденти и капиталови печалби от корпоративен данък. Когато дадена холдингова структура се счита за злоупотреба или липсва реално икономическо присъствие, Belastingdienst може да оспори прилагането на освобождаването, излагайки тези постъпления на стандартната ставка на корпоративния данък от 25,8%.
Тези последици подчертават защо икономическото присъствие е задължително условие, а не опционално подобрение. Следващите раздели описват точно какво изискват нидерландските органи на практика.
Минимални законови критерии за икономическо присъствие за целите на данъчното местно лице
За да удовлетвори изискванията на нидерландските данъчни органи, холдинговото дружество трябва да докаже, че неговото управление и контрол са стабилно установени на нидерландска територия. Тези критерии са в съответствие с Действие 5 от плана BEPS на ОИСР, което се фокусира върху съгласуването на данъчното облагане с мястото на създаване на стойност. Изпълнението на нидерландските изисквания за икономическо присъствие на холдингови дружества е необходимо, за да бъде издадено удостоверение за данъчно местно лице на образуванието, което служи като ключ за достъп до мрежата от 95 спогодби за избягване на двойното данъчно облагане на Нидерландия. Без това признаване плащанията на дивиденти и капиталовите печалби могат да подлежат на данъци при източника, които в противен случай биха били редуцирани.
Изисквания за управление и корпоративно ръководство
Основно изискване е най-малко 50% от управителите по устав (директорите) да бъдат местни лица на Нидерландия. Тези директори трябва да притежават професионалния опит и правомощията за вземане на решения, необходими за управление на рисковете и активите на дружеството. Те не могат да изпълняват ролята на пасивни фигури; те трябва активно да участват в управлението на дружеството и да имат правната способност да го задължават. Ключовите управленски решения трябва да се вземат в Нидерландия, обикновено по време на заседания на управителния съвет, провеждани в нидерландския офис. Тези решения трябва да бъдат документирани в местни протоколи от заседания на съвета и административни архиви. Ако дадено дружество не отговаря на тези стандарти за управление, съществува риск то да бъде преквалифицирано като чуждестранно местно данъчно лице или фиктивно дружество (shell entity), което задейства задължителна обмяна на информация с чуждестранни данъчни служби.
Оперативни и инфраструктурни изисквания
Дружеството трябва да поддържа физическо присъствие в Нидерландия чрез офис пространство, което е пропорционално на неговата стопанска дейност. Това пространство трябва да се използва за реални търговски операции и за съхранение на корпоративна документация. Не е достатъчно да има само пощенски адрес; офисът трябва да бъде оборудван за изпълнение на административните функции на холдингово дружество. Цялото счетоводство и отчетност трябва да се извършват и поддържат в рамките на Нидерландия. Документацията трябва да се съхранява за минимален срок от 7 години, или 10 години, ако дружеството притежава недвижимо имущество.
Финансовата интеграция се доказва чрез използването на местна банкова сметка. Според Belastingdienst, Rabobank служи като обслужваща банка от 1 май 2026 г. Използването на местна сметка за корпоративни трансакции и данъчни плащания осигурява ясна одитна пътека за нидерландската икономическа дейност. За предприемачите, които започват този процес, нашите услуги за учредяване на Dutch BV дружество гарантират, че тези оперативни основи са положени правилно от самото начало. Ако имате конкретни въпроси относно местожителството на директорите или професионалната квалификация, можете да се консултирате с нашите специалисти по съответствие за професионална оценка на вашата структура.
Разпоредби срещу злоупотреби и въздействието на ATAD 3
Регулаторната среда през 2026 г. се определя от строг подход към корпоративната прозрачност. Въпреки че първоначалното предложение за Директивата срещу избягването на данъци 3 (ATAD 3) беше официално оттеглено през юни 2025 г., политическите цели зад него остават централен приоритет за Европейския съюз. Тези цели понастоящем се интегрират в измененията на Директивата на ЕС срещу избягването на данъци (ATAD) и рамката DAC6. Поддържането на икономическа реалност е основната защита срещу класифицирането като високорисково образувание или дружество тип „пощенска кутия“ в тази рамка за отчитане.
Спазването на изискванията през 2026 г. изисква придържане към строги финансови коефициенти. Според Belastingdienst таванът за приспадане на лихви е 24,5% от EBITDA или праг от 1 милион евро, в зависимост от това кое от двете е по-високо. Това ограничение, често наричано правило за ограничаване на лихвите (earnings stripping rule), предотвратява прекомерното задлъжняване в холдинговите структури. Това правило се прилага за всички Dutch BV и е критичен фактор при структурирането на вътрешногрупови заеми или споразумения за групово финансиране.
Печалбите, генерирани от холдинговото дружество, подлежат на нидерландски корпоративен данък в размер на 19% до 200 000 евро и 25,8% над тази сума. Тези ставки остават стабилни от 2023 г. Гарантирането на спазването на стандартите за икономическо присъствие защитава тези печалби от преразглеждане от чуждестранни данъчни органи, които в противен случай биха могли да оспорят статута на местно лице на дружеството. Надлежната документация предоставя необходимите доказателства, че дружеството е функционираща стопанска единица с действителна икономическа връзка с Нидерландия.
Прилагането на нидерландското освобождаване за участия често е основната цел за международните холдингови структури. За да се класира за него, холдинговото дружество по принцип трябва да притежава поне 5% от номиналния внесен дялов капитал на дъщерно дружество. Въпреки че освобождаването се прилага за дивиденти и капиталови печалби, неговата приложимост зависи от икономическата дейност на холдинговото дружество. Дружествата майки извън ЕС трябва да демонстрират по-високи нива на местно присъствие, за да преминат тестовете срещу злоупотреби, когато търсят облекчение за дивиденти съгласно принципите на Директивата за дружествата майки и дъщерните дружества.
Последен преглед: септември 2026 г.
Практическо изпълнение: Изграждане на реално присъствие в Нидерландия
Създаването на холдингово дружество, което отговаря на нидерландските изисквания за икономическо присъствие, започва още по време на етапа на учредяване. За чуждестранните учредители процесът трябва да се управлява с процедурна прецизност, за да се гарантира, че дружеството ще бъде признато от Belastingdienst и KVK от самото начало. За BV се изисква минимален капитал от едва 0,01 евро, което прави структурата достъпна, но регулаторните задължения относно управлението и присъствието остават строги. Трябва да докажете, че дружеството е функционираща стопанска единица, а не пасивна регистрация.
Дистанционно учредяване за учредители извън ЕС
Стандартният начин за дистанционно учредяване на Dutch BV е чрез легализирано пълномощно (POA). Това позволява на нидерландски нотариус да изповяда учредителния акт от ваше име, което означава, че не е необходимо да пътувате до Нидерландия за самото учредяване. Трябва да предоставите висококачествена документация, включително легализирано копие на документ за самоличност и доказателство за адрес. След като нотариусът оформи учредителния акт, дружеството се регистрира в Kamer van Koophandel (KVK). През 2026 г. се прилага еднократна такса за регистрация в KVK в размер на 85,15 евро. Тази такса трябва да бъде платена своевременно, за да се финализира процесът по регистрация. Възможно е цифрово учредяване чрез видеовръзка, но то не е стандартната процедура за чуждестранни учредители поради специфичните изисквания за легализация, които нидерландските банки и данъчната служба често изискват.
Установяване на административно икономическо присъствие
След учредяването фокусът се премества върху текущото управление и местната интеграция. Трябва да структурирате управителния си орган така, че поне 50% от управителите да са местни лица в Нидерландия. Тези лица трябва да притежават необходимия професионален капацитет за управление на финансовите и правните дела на дружеството. Административното икономическо присъствие изисква също така цялото счетоводство и корпоративната документация да се съхраняват на местно ниво. Документите трябва да се пазят в продължение на 7 години или 10 години, ако дружеството притежава недвижимо имущество. Ако вашето холдингово дружество наема персонал в Нидерландия, трябва да въведете процедури за ТРЗ и администриране на персонала, за да изпълнявате коректно задълженията за социално осигуряване и данък върху заплатите. Спазването на нормативните изисквания обхваща и регистъра на действителните собственици (UBO). Всички промени при действителните собственици с дял над 25% трябва да бъдат декларирани пред KVK в срок от 7 дни. Поддържането на това ниво на активно управление гарантира, че дружеството ви няма да се третира като пасивно образувание тип „пощенска кутия“, защитавайки достъпа ви до освобождаването за участия.
Поддържане на дългосрочно съответствие и регулаторно отчитане
Оперативната стабилност на едно BV зависи от стриктното спазване на нидерландския регулаторен календар. След като първоначалното учредяване приключи, фокусът се измества към годишните задължения, които потвърждават доброто състояние на дружеството пред Belastingdienst и Kamer van Koophandel (KVK). Дългосрочното спазване на изискванията за икономическо присъствие на нидерландско холдингово дружество не е свързано единствено със запазване на данъчните облекчения; то е процедурна необходимост за избягване на административни санкции и потенциални данъчни ревизии. Трябва да гарантирате, че финансовите и корпоративните документи на дружеството отразяват точно неговата текуща икономическа реалност в Нидерландия.
Годишните финансови отчети трябва да бъдат подадени в KVK в рамките на 12 месеца след края на финансовата година, за да се запази добрият правен статус на дружеството. Неспазването на този срок може да доведе до лична отговорност на директорите в случай на несъстоятелност. По отношение на данъчното облагане, декларациите за корпоративен данък (CIT) трябва да се подават ежегодно. Печалбите се облагат с 19% до 200 000 евро и с 25,8% над този праг. От 1 май 2026 г. всички данъчни плащания трябва да се насочват към сметките в Rabobank, използвани от Belastingdienst. Освен това трябва да следите ограничението за приспадане на лихви, което е определено на 24,5% от EBITDA за данъчната 2026 година, за да се предотврати неочаквано изтичане на данъци от прекомерно вътрешно финансиране.
Изисквания за UBO и прозрачност
Прозрачността остава крайъгълен камък на нидерландската корпоративна среда. Задължени сте да поддържате точни данни в UBO регистъра за всяко физическо лице, притежаващо повече от 25% от акциите, правата на глас или дяловото участие. Всяка промяна в тази информация трябва да бъде докладвана на KVK в рамките на 7 дни от настъпването ѝ. През 2026 г. достъпът до UBO регистъра остава регулиран, за да се балансира поверителността с необходимостта от контрол срещу изпирането на пари. Поддържането на актуализиран регистър е критичен компонент от вашите корпоративни административни задължения и често се проверява внимателно при прегледи на банкови сметки или при сключване на нови търговски договори.
Контролен списък за годишно съответствие
Структурираният процес на преглед помага да се поддържа интегритетът на вашето холдингово дружество. Този контролен списък гарантира, че вашето корпоративно управление остава стабилно:
- Протоколи от заседанията на борда: Уверете се, че протоколите от заседанията на борда са физически съставени и подписани в Нидерландия, документирайки, че ключовите стратегически решения са взети на местно ниво.
- Мониторинг на местното пребиваване: Потвърдете, че поне 50% от вашите официално вписани директори поддържат основното си местожителство в Нидерландия през цялата година.
- Банкова активност: Уверете се, че местната банкова сметка остава активна с регулярни търговски трансакции, засилвайки икономическата връзка на дружеството.
- Съхранение на документация: Съхранявайте цялата административна документация в продължение на 7 години или 10 години, ако дружеството притежава недвижимо имущество.
Ако търсите повече подробности относно административното структуриране, нашето ръководство за стартиране на бизнес в Нидерландия предоставя допълнителна информация за местните стандарти за съответствие. Редовните одити на тези елементи ще защитят вашето освобождаване при участие и ще гарантират, че изискванията за икономическо присъствие на вашето нидерландско холдингово дружество са системно изпълнени.
Последен преглед: септември 2026 г.
Осигуряване на вашето нидерландско корпоративно бъдеще през 2026 г.
Установяването на стабилно корпоративно присъствие в Нидерландия е стратегическа стъпка, която изисква прецизно внимание към детайлите. Успехът през 2026 г. зависи от способността ви да демонстрирате реална икономическа същност, преминавайки отвъд обикновеното правно учредяване към активно местно корпоративно управление. Изпълнението на изискванията за икономическо присъствие на нидерландско холдингово дружество гарантира, че вашето дружество остава легитимно за ползване на облекчения по данъчните спогодби и режима за освобождаване при участие, предпазвайки вашите международни инвестиции от излишен контрол. Чрез поддържане на борд с 50% местно пребиваване и спазване на тавана за приспадане на лихви от 24,5% от EBITDA изграждате основа на регулаторна надеждност.
Управлението на изискванията за едно BV, включително таксата на KVK от 85,15 евро и ставките на CIT за 2026 г. от 19% и 25,8%, става лесно, когато разполагате със структурирана рамка за съответствие. Надеждното управление включва повече от подаване на годишни финансови отчети; то изисква ангажимент за местна икономическа интеграция чрез директори, местни лица на Нидерландия, и активно местно банково обслужване. Нашият екип предоставя специализирана подкрепа за международни предприемачи, като гарантира, че вашето дистанционно учредяване ще приключи само за 3-5 работни дни. Ние заставаме зад нашата процедурна експертиза със 100% гаранция за удовлетвореност, което ви позволява да се съсредоточите върху растежа, докато ние управляваме професионалните детайли.
Преминаването към напълно съобразена с изискванията холдингова структура е инвестиция в дългосрочната стабилност на вашите глобални бизнес операции. Очакваме с нетърпение да улесним навлизането ви на нидерландския пазар с прецизността и професионалните стандарти, които вашето предприятие заслужава.
Последен преглед: септември 2026 г.
Често задавани въпроси
Какъв е минималният дружествен капитал за нидерландско холдингово Dutch BV през 2026 г.?
Минималният дружествен капитал за Dutch BV е 0,01 евро. Този праг беше въведен, за да се улесни достъпът на предприемачите, и замени предишното изискване от 18 000 евро. Въпреки че можете да изберете по-висока сума, повечето международни учредители избират номинална сума, за да запазят финансова гъвкавост. Този капитал трябва да бъде внесен след оформянето на учредителния акт от нотариуса по време на стандартния процес по учредяване.
Нуждаят ли се нидерландските холдингови дружества от физическо офис пространство за икономическо присъствие?
Да, нидерландското холдингово дружество трябва да има физическо присъствие чрез офис пространство, пропорционално на неговата стопанска дейност. Това пространство служи като място, където управителният съвет взема стратегически решения и където се съхранява администрацията на дружеството. Поддържането на реален офис помага да се докаже, че предприятието не е просто фиктивно дружество (тип „пощенска кутия“), което е от съществено значение за изпълнение на изискванията за икономическо присъствие за нидерландски холдингови дружества и за получаване на удостоверения за местно данъчно лице.
Какви са ставките на корпоративния данък за нидерландските холдингови дружества през 2026 г.?
За данъчната 2026 година ставката на корпоративния подоходен данък (CIT) е 19% за първите 200 000 евро облагаема печалба. Всяка печалба, надвишаваща този праг, се облага със ставка от 25,8%. Тези ставки се прилагат за всички BV, независимо дали са оперативни дружества или холдингови структури. Възможно е също така дружеството да отговаря на условията за освобождаване при участие (participation exemption), което може напълно да освободи дивидентите и капиталовите печалби от тези данъци при специфични условия.
Може ли нерезидент да бъде единствен директор на нидерландско холдингово дружество?
От правна гледна точка нерезидент може да бъде единствен директор, но това разпределение често влиза в противоречие с нидерландските изисквания за икономическо присъствие за холдингови дружества. За да бъде признато за местно данъчно лице в Нидерландия, поне 50% от управителите по устав трябва да пребивават в Нидерландия. Ако сте единствен директор и пребивавате в чужбина, Belastingdienst може да постанови, че мястото на действително управление е извън Нидерландия, което потенциално може да доведе до отказ от предимствата по международните данъчни спогодби.
Какъв е таванът за приспадане на лихви за нидерландски дружества през 2026 г.?
Приспадането на нетните разходи за лихви е ограничено до по-високата стойност между 24,5% от EBITDA на дружеството или праг от 1 милион евро. Това правило, известно като правило за ограничаване приспадането на лихви (earnings stripping rule), се прилага както за вътрешногрупови, така и за външни механизми за финансиране. Проследяването на този таван е от съществено значение за холдингови дружества, които разчитат на дългово финансиране за дъщерните си дружества, тъй като превишаването на тези лимити може да доведе до значително изтичане на данъци и намалена нетна доходност за групата.
Колко време отнема дистанционната регистрация на нидерландско холдингово дружество?
Дистанционното учредяване на Dutch BV обикновено отнема между 3 и 5 работни дни. Този срок започва да тече след като цялата необходима документация, като легализирани документи за самоличност и доказателство за адрес, бъде получена и проверена от нотариуса. Процесът се извършва чрез легализирано пълномощно, което позволява на нотариуса да изповяда акта без вашето физическо присъствие. След учредяването регистрацията в KVK и данъчните органи следва като окончателни стъпки.
Задължителна ли е нидерландска банкова сметка за изпълнение на изискванията за икономическо присъствие?
Макар да не е изрично разпоредено от конкретен закон, поддържането на нидерландска банкова сметка е практическа необходимост за доказване на икономическо присъствие. То предоставя доказателство, че финансовите дела на дружеството се управляват в Нидерландия. От 1 май 2026 г. Belastingdienst използва Rabobank като своя обслужваща банка, така че наличието на местна сметка гарантира ефективни данъчни плащания и засилва връзката на вашето дружество с нидерландската юрисдикция за целите на данъчните спогодби и регулаторното съответствие.
Какво се случва, ако моето нидерландско холдингово дружество не премине теста за икономическо присъствие по ATAD 3?
Въпреки че първоначалното предложение за ATAD 3 беше официално оттеглено през юни 2025 г., неговите цели сега се прилагат чрез засилено отчитане по DAC6 и съществуващите правила срещу злоупотреби. Ако вашето дружество няма достатъчно икономическо присъствие, то може да бъде класифицирано като фиктивно дружество с висок риск. Този статут може да доведе до отказ за издаване на удостоверения за местно данъчно лице, загуба на предимства по данъчните спогодби и спонтанен обмен на информация с чуждестранни данъчни органи. Поддържането на документално доказана икономическа реалност е единственият начин за смекчаване на тези рискове.
Източници
- ICS Payroll - нидерландски услуги за ТРЗ
- KVK - Регистрация в нидерландския търговски регистър
- Business.gov.nl - Дружество с ограничена отговорност (bv)
- Burgerlijk Wetboek Boek 2 (Нидерландски граждански кодекс, юридически лица)
- Rijksoverheid - Предприемачество
- Belastingdienst - Данъци върху възнагражденията (loonheffingen)
- UWV - Задължения на работодателя
- SVB - Социално осигуряване в Нидерландия
- De Nederlandsche Bank - Надзор
- AFM - Лицензи и регистри
- RVO - Международен бизнес
- Belastingdienst Douane - Митници
- СЕС, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нидерландия
- ICLG - Закони и разпоредби за корпоративно управление, Нидерландия
Нуждаете се от повече информация относно нидерландската компания BV?
Свържете се с експертReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |