


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-15 · Last reviewed 2026-09-16
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Законоустановеният нидерландски данък при източника върху дивидентите от 15% не е просто фиксиран разход за правене на бизнес, а управляема променлива, която изисква стриктно спазване на процедурите, за да се избегне двойното данъчно облагане. За много чуждестранни предприемачи сложността на прилагането на спогодбите и страхът от ерозия на печалбата често засенчват оперативните предимства на Dutch BV. Вероятно осъзнавате, че макар Нидерландия да улеснява глобалната търговия, административната тежест за доказване на икономическо присъствие и спазването на сроковете за подаване на декларации остава съществен приоритет за вашата стратегия за корпоративно съответствие.
Това ръководство предоставя професионален анализ на данъчната среда за 2026 г., като се фокусира върху точното прилагане на освобождаването за участия и намаленията по спогодби. Очертаваме специфичните условия, необходими за осигуряване на ставка от 0% за отговарящи на условията акционери, местни лица в ЕС и в юрисдикции със спогодби, като същевременно разглеждаме и условната ставка от 25,8%, приложима за юрисдикции с ниско данъчно облагане. Следвайки тази пътна карта, ще получите яснота относно едномесечния прозорец за подаване и техническите изисквания за превеждане на плащания по сметката в Rabobank на Belastingdienst. Това гарантира, че вашите разпределения на печалба остават ефективни и напълно съобразени с най-новите нидерландски регулаторни стандарти.
Основни изводи
- Идентифицирайте стандартната ставка от 15% за 2026 г. и начина, по който тя функционира като предварителен данък върху разпределенията на корпоративна печалба.
- Заявете ставка от 0% за нидерландския данък при източника върху дивидентите чрез изпълнение на конкретните изисквания на освобождаването за участия или на приложимите международни данъчни спогодби.
- Съгласувайте стратегията си за разпределение с нивата на корпоративния данък върху дохода за 2026 г. от 19% за печалби до 200 000 евро и 25,8% за по-високи маржове.
- Извършвайте задължителните данъчни подавания в рамките на едномесечния срок, за да запазите съответствие със стандартите за електронно отчитане на Belastingdienst.
- Използвайте легализирано пълномощно за дистанционно учредяване на BV с минимален акционерен капитал от само 0,01 евро.
Съдържание
- Разбиране на нидерландската рамка за данък при източника върху дивидентите (WHT)
- Освобождавания и намаления за международни холдингови структури
- Взаимодействие с нидерландския корпоративен данък върху дохода (CIT) през 2026 г.
- Срокове за съответствие и административни процедури
- Дистанционно създаване на данъчно съобразено нидерландско дружество
Разбиране на нидерландската рамка за данък при източника върху дивидентите (WHT)
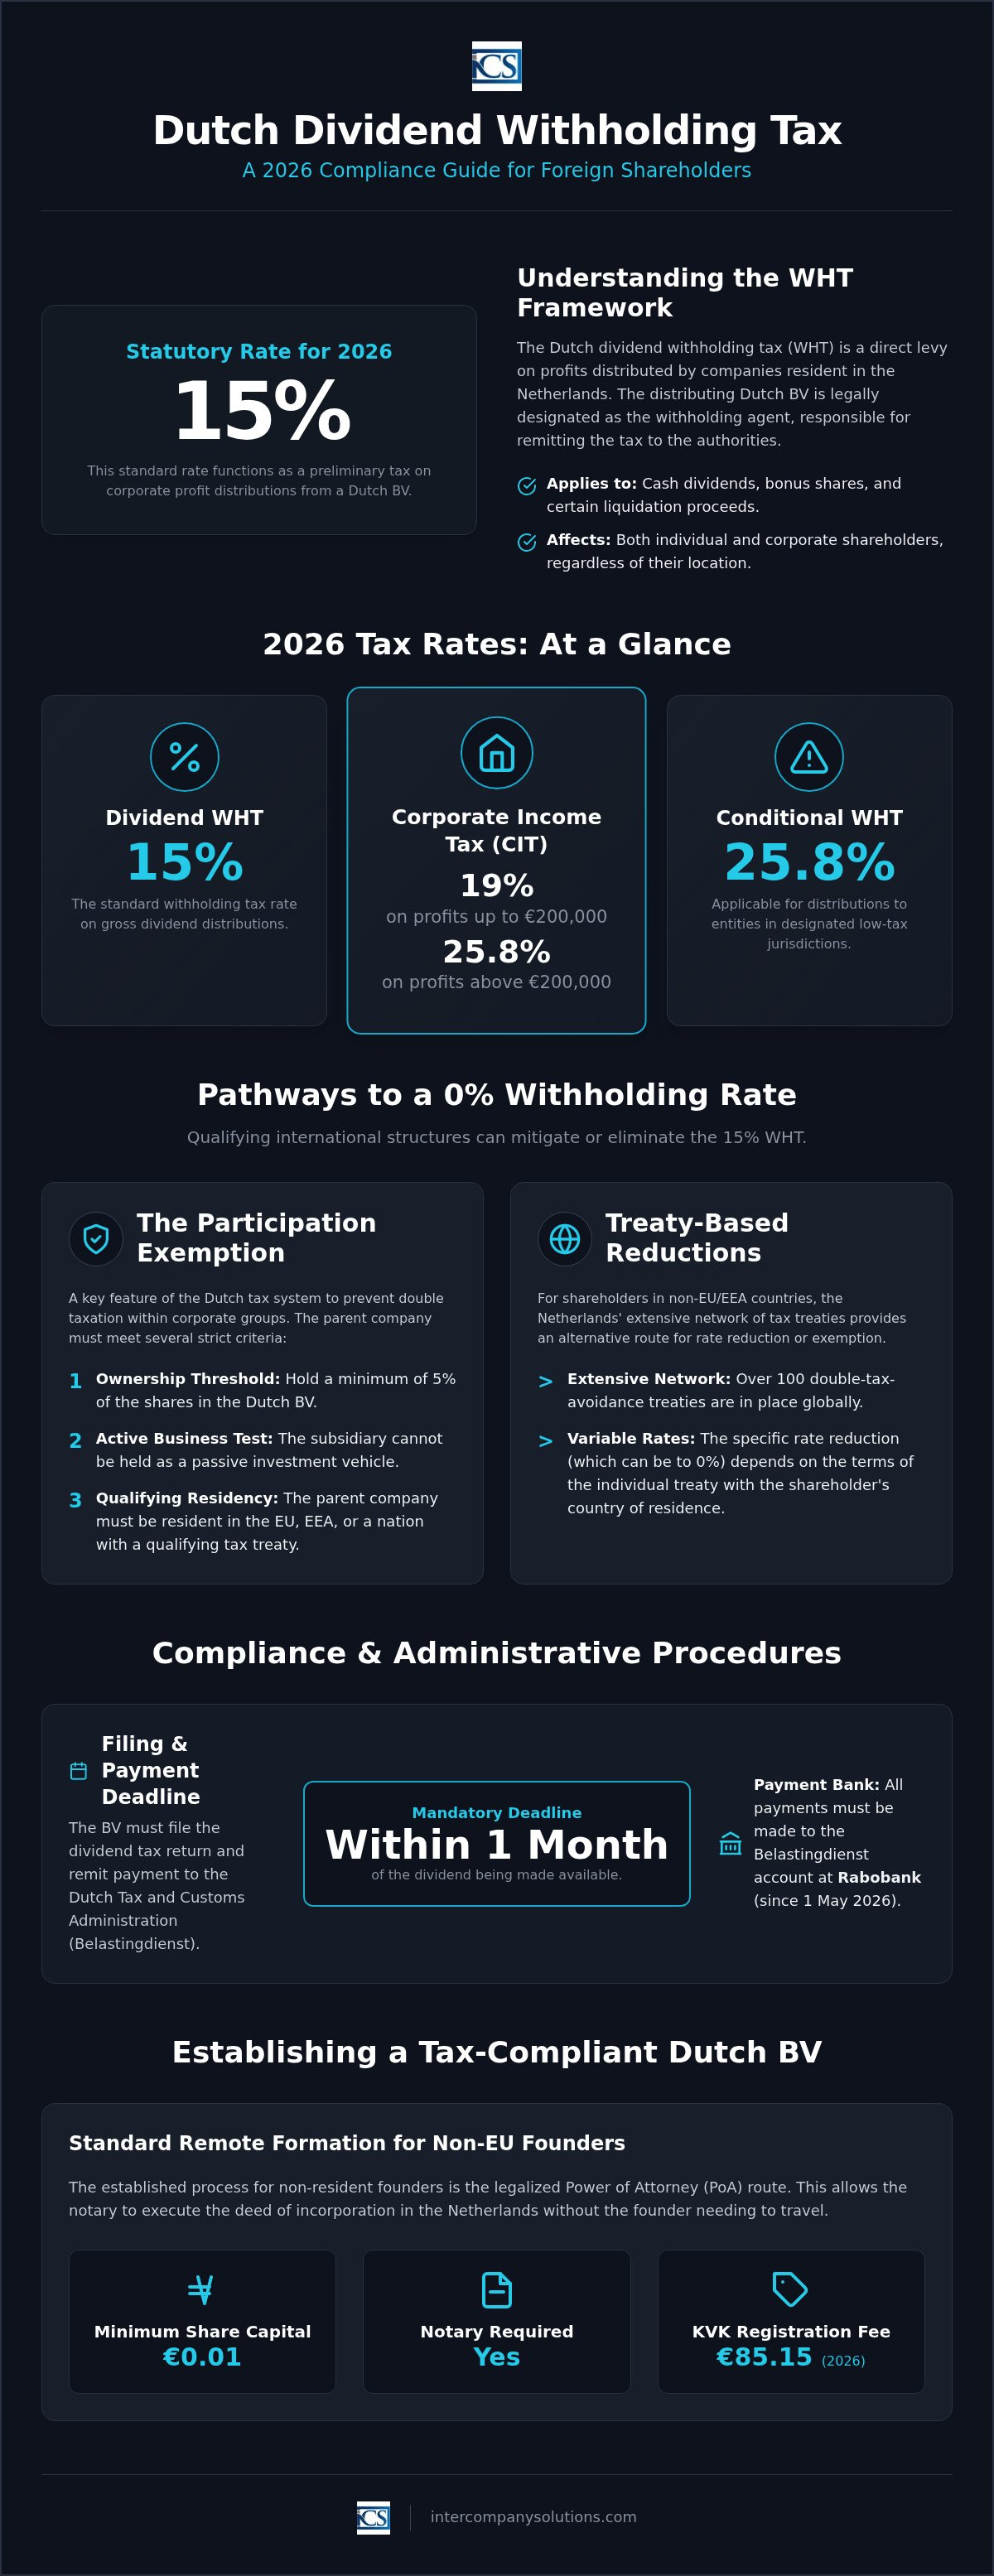
Нидерландският данък при източника върху дивиденти представлява пряк налог върху разпределенията на печалба, извършвани от дружества, местни лица за данъчни цели в Нидерландия. За данъчната 2026 година законовата ставка е фиксирана на 15%. Този данък действа като предварителен налог за местните лица в Нидерландия, които често могат да го приспаднат от данъка си върху дохода; за чуждестранните инвеститори обаче той често представлява окончателен данък, освен ако спогодба не предвижда облекчение. Обхватът на този данък се разпростира върху няколко форми на разпределение, включително парични дивиденти, безплатни акции, емитирани от резерви от печалба, и ликвидационни дялове, надвишаващи средния внесен капитал на дружеството.
В рамките на по-широката нидерландска рамка за корпоративно облагане, разпределящото Dutch BV притежава правния статут на платец на дохода, задължен да удържа данъка. Това означава, че дружеството, а не акционерът, носи отговорност за административната точност на процеса по удържане. Данъкът се прилага за разпределения, извършени както към акционери физически лица, така и към корпоративни акционери, независимо от тяхното местоположение, при условие че разпределящото дружество се счита за местно лице на Нидерландия за данъчни цели. Гарантирането, че вашето дружество е правилно структурирано от самото начало, е от съществено значение, и нашите специалисти често съдействат за учредяване на дружество в Нидерландия, за да се създаде съобразена със законодателството основа за бъдещи разпределения на печалба.
Данъчна основа и отговорност за плащане
Изчисляването на правилната сума изисква определяне на брутната стойност на дивидента преди всякакви удръжки. Когато разпределението бъде одобрено, BV трябва да удържи 15% от брутната сума и да я преведе на Belastingdienst. Това задължение обхваща и непаричните разпределения, като например активи, прехвърлени на акционери на стойност под пазарните цени. В тези случаи разликата се третира като "скрит дивидент" и подлежи на същата ставка от 15%. Дружеството трябва да подаде данъчната декларация за данъка върху дивидентите и да извърши плащането в рамките на един месец от датата, на която дивидентът е предоставен на разположение. От 1 май 2026 г. всички такива плащания трябва да се насочват към обслужващата банка на Belastingdienst, Rabobank.
Данъчно местно пребиваване и задължения за удържане на данък
Едно Dutch BV по подразбиране подлежи на задължения за удържане на данък, тъй като Нидерландия прилага принципа на учредяване. Всяко дружество, учредено съгласно нидерландското законодателство, се счита за местно лице за данъчни цели. За чуждестранните акционери това води до получаване на нетно разпределение. Въпреки че ставката от 15% е стандартната, много международни инвеститори я намаляват чрез прилагане на спогодби за избягване на двойното данъчно облагане или нидерландското освобождаване за участия. Трябва да проверите специфичните ставки за съответната юрисдикция на belastingdienst.nl, за да гарантирате съответствие. Ако акционерът е дружество, местно лице на Нидерландия, удържаният данък обикновено може да бъде прихванат от собственото му задължение за корпоративен данък, което е 19% за печалби до 200 000 евро и 25,8% за остатъка.
Освобождавания и намаления за международни холдингови структури
Въпреки че законовата ставка от 15% остава стандартна, нидерландската данъчна система предоставя значителни облекчения за отговарящи на условията международни структури. Разбирането на основите на нидерландския данък върху дивидентите е жизненоважно за чуждестранните инвеститори, които се стремят да приложат вътрешна ставка на данъка при източника от 0%. Това освобождаване обикновено се прилага, когато дивидентите се изплащат на корпоративни акционери, местни лица в ЕС, ЕИП или държава с квалифицирана данъчна спогодба с Нидерландия. Основната цел е да се предотврати каскадният ефект на данъчно облагане в рамките на корпоративни групи, гарантирайки, че печалбите се облагат с данък само веднъж на нивото на крайния получател.
Контролен списък за освобождаването за участия
Освобождаването за участия е крайъгълен камък за привлекателността на Нидерландия като глобална холдингова юрисдикция. За да се използва това освобождаване в трансграничен контекст, дружеството майка трябва да отговаря на няколко строги критерия. Дружеството майка трябва да притежава минимално участие от 5% в Dutch BV. Освен това дъщерното дружество не може да се държи като пасивна инвестиция; в идеалния случай то трябва да бъде активно оперативно дружество. Документацията е критичен компонент за съответствие. По време на данъчна ревизия трябва да представите следните документи пред Belastingdienst:
- Актуализирани книги на акционерите, доказващи прага на собственост от 5%.
- Доказателство за активната стопанска дейност на дружеството майка в неговата местна юрисдикция.
- Документация относно търговската обосновка на холдинговата структура.
Намаления на ставките съгласно спогодби
За акционери, местни лица на държави извън ЕС, широката мрежа от над 100 нидерландски спогодби за избягване на двойното данъчно облагане предлага алтернативен път за намаляване на данъка. Тези спогодби често намаляват нидерландския данък при източника върху дивидентите до 5% или 10%, а в специфични случаи, включващи съществени участия, до 0%. Ако Вашето дружество вече е платило пълната ставка от 15%, можете да започнете процедура по възстановяване чрез нидерландската данъчна администрация. До 2026 г. въздействието на Многостранния инструмент (MLI) стана по-изразено. Структурите вече трябва да преминат „Теста за основната цел“ (Principal Purpose Test), за да се квалифицират за предимствата по спогодбите. Това гарантира, че договореността не е изкуствена и изпълнява реална стопанска функция.
Изпълнението на тези изисквания за икономическа същност е задължително, за да се избегне прилагането на разпоредбите срещу злоупотреби. Ако в момента планирате ново начинание, нашите съветници могат да съдействат за учредяване на дружество в Нидерландия, за да се гарантира, че Вашето образувание е структурирано в съответствие с изискванията от самото начало. Ако се нуждаете от конкретен анализ на това как тези спогодби се прилагат за Вашата юрисдикция, можете да се свържете с нашия данъчен отдел за професионална оценка.
Взаимодействие с нидерландския корпоративен данък (CIT) през 2026 г.
Средата на корпоративното подоходно облагане (CIT) през 2026 г. пряко определя наличния ресурс за разпределение на печалбата. За едно Dutch BV основното данъчно задължение се изчислява на базата на две нива. Ще заплащате 19% върху облагаемата печалба до 200 000 евро и 25,8% върху всяка сума, надвишаваща този праг. Тъй като дивидентите се изплащат от нетната печалба, оставаща след CIT, Вашата стратегия за разпределение трябва да отчита тези ставки. Ефективното данъчно планиране гарантира, че нидерландският данък при източника върху дивидентите се управлява успоредно с тези корпоративни задължения с цел поддържане на ликвидност. Точното отчитане предотвратява начисляването на лихви или санкции от Belastingdienst.
Изчисляване на облагаемата печалба и приспадания
Определянето на Вашата нетна печалба изисква точно изчисляване на допустимите приспадания. За 2026 г. спазването на изискванията включва придържане към ограничението за приспадане на лихви, което е определено на 24,5% от EBITDA на дружеството. Прилага се обаче праг от 1 милион евро; винаги можете да приспаднете лихви до този размер, дори ако надвишават процента от EBITDA. Това правило предотвратява прекомерното задлъжняване и гарантира стабилността на данъчната основа. Трябва да съхранявате цялата финансова документация, включително фактури, банкови извлечения и договори, в продължение на най-малко 7 години, за да обосновете подаването на декларациите както за CIT, така и за данък при източника. Тази документация е от съществено значение по време на ревизии, за да се обосноват разходите, използвани за достигане до размера на облагаемата печалба. Ако документацията Ви засяга недвижими имоти, срокът за съхранение се удължава на 10 години.
Фискално единство и разпределения на дивиденти
Създаването на фискално единство (fiscale eenheid) може да оптимизира движението на капитали между нидерландско дружество майка и неговите дъщерни дружества. Когато дружествата образуват фискално единство за целите на CIT, данъчната администрация ги третира като един данъкоплатец. Тази структура оказва пряко въздействие върху движението на печалбите. Вътрешните дивидентни потоци между образувания в рамките на една и съща фискална група обикновено се пренебрегват за данъчни цели. Това на практика води до отпадане на нидерландския данък при източника върху дивидентите за разпределения, направени в рамките на групата. Това е процедурно предимство, което улеснява вътрешното финансово управление.
Управлението на тези сложни взаимодействия изисква структурирано счетоводство. Можете да намерите повече подробности за поддържането на тези стандарти в нашето ръководство за счетоводство на Dutch BV. Чрез съгласуване на отчитането на CIT с графика на Вашите разпределения намалявате риска от административни грешки. Това съгласуване гарантира, че BV изпълнява задълженията си към сметката в Rabobank на Belastingdienst, като същевременно максимизира ефективността на цялостната данъчна позиция на групата.
Срокове за съответствие и административни процедури
Спазването на стриктния график, определен от нидерландската данъчна администрация, е от съществено значение за поддържането на вашия корпоративен статус. След като дивидентът бъде предоставен на разположение на акционерите, разпределящото BV трябва да подаде декларация за нидерландски данък при източника върху дивидентите и да преведе плащането в рамките на точно един месец. Този краен срок не подлежи на договаряне. Пропускането на този прозорец води до административни глоби и начисляване на лихви от Belastingdienst. Всички подавания трябва да се извършват по електронен път чрез официалния данъчен портал, което изисква актуални цифрови идентификационни данни за представителя на вашата компания.
Освен специфичните данъчни декларации, BV трябва да поддържа общото си корпоративно съответствие с Търговската камара (KVK). Годишните финансови отчети трябва да бъдат подадени в KVK в рамките на 12 месеца от края на финансовата година. Неспазването на това изискване се счита за стопанско престъпление и може да доведе до отговорност на управителите. Тези административни нива гарантират, че финансовото състояние на дружеството е прозрачно за обществеността и регулаторните органи. Надлежната документация подкрепя и валидността на всички освобождавания, които претендирате съгласно режима на освобождаване при участие или данъчните спогодби.
Банкова и платежна логистика
Критична актуализация за 2026 г. засяга основния банков партньор на Belastingdienst. От 1 май 2026 г. официалната обслужваща банка на нидерландската данъчна администрация е Rabobank. Ако нареждате международен банков превод за плащане на нидерландски данък при източника върху дивидентите, трябва да се уверите, че вашите данни са актуализирани, за да отразят тази промяна. Използването на остаряла банкова информация от предходни години ще доведе до отхвърлени плащания и потенциални санкции за забава. Уверете се, че основанието за плащане включва правилния номер на данъчното начисление, предоставен по време на процеса на електронно подаване.
За новоучредените дружества уреждането на първоначалната такса за регистрация в KVK от 85,15 евро е първата стъпка в административния процес. Тази еднократна такса е отделна от годишните разходи за спазване на изискванията, но е необходима за активиране на регистрацията на компанията. Нашият екип често поема тази логистика по време на учредяване на компания в Нидерландия по пътя на легализирано пълномощно. Това гарантира, че чуждестранните учредители отговарят на всички първоначални изисквания без необходимост от международни пътувания.
Докладване на действителните собственици (UBO) и прозрачност
Прозрачността по отношение на действителните собственици (UBO) е пряко свързана с правото ви на облекчения съгласно данъчните спогодби. Длъжни сте да докладвате на KVK всякакви промени относно действителните собственици (UBO), които притежават праг от над 25% от акциите или правата на глас, в рамките на 7 дни от настъпването на промяната. Belastingdienst прави засечка между данните за UBO и декларациите за данък върху дивидентите, за да провери дали получателят е действителният притежател на дохода, а не дружество проводник. Неподдържането на този регистър в актуален вид може да предизвика данъчна ревизия или отказ от прилагане на 0% ставка на данъка при източника.
Поддържането на ясна документация за собствеността и персонала е жизненоважно и за други административни области, като например услуги по ТРЗ и обработка на заплати в Нидерландия. Точните данни за UBO и служителите гарантират, че компанията остава в съответствие с изискванията по всички регулаторни направления. Този интегриран подход към спазването на нормативните изисквания защитава вашата инвестиция и опростява бъдещите разпределения на печалба.
Дистанционно учредяване на данъчно изрядно нидерландско дружество
Изграждането на изрядна основа е първата стъпка към ефективното разпределение на печалбата. За чуждестранните учредители стандартният подход е чрез легализирано пълномощно (PoA). Този метод позволява на нотариуса да оформи учредителния акт в Нидерландия без физическото присъствие на учредителя. Едно Dutch BV изисква минимален акционерен капитал от едва 0,01 евро, което го прави достъпна структура за различни бизнес мащаби. Когато работите с професионален представител за учредяване на Dutch BV, обичайният срок за дистанционно учредяване е 3-5 работни дни. Тази бързина не е за сметка на прецизното внимание към детайлите, необходимо за гарантиране, че дружеството е готово за бъдещо спазване на изискванията за нидерландски данък при източника върху дивидентите.
Стъпки при дистанционно учредяване
Процесът следва логическа последователност, за да се гарантира правната валидност. Първо, трябва да легализирате необходимите документи за самоличност и да подпишете пълномощното в своята държава. След това тези документи се изпращат в Нидерландия за втората стъпка: нотариално оформяне на учредителния акт. За разлика от eenmanszaak или VOF, за учредяването на BV задължително се изисква нотариус. Накрая дружеството се регистрира в KVK и данъчните власти. Тази регистрация задейства дължимостта на еднократната такса за KVK от 85,15 евро и издаването на вашите ДДС и CIT номера. Този структуриран подход гарантира, че вашият бизнес отговаря на всички първоначални изисквания, докато се подготвя за административните задължения на местно данъчно задължено лице.
Текуща подкрепа за нормативно съответствие
Поддържането на данъчно изрядния статус на вашето дружество изисква постоянен административен контрол. Ще трябва да управлявате тримесечните справки-декларации по ДДС и да подготвяте годишни декларации за CIT въз основа на ставките за 2026 г. от 19% до 200 000 евро и 25,8% над тази сума. Когато дружеството е готово да разпредели печалба, трябва да подадете декларация за нидерландски данък при източника върху дивидентите в рамките на един месец от датата на разпределението. Всички плащания трябва да бъдат преведени по сметката на Belastingdienst в Rabobank, за да се избегнат санкции.
Всички счетоводни документи трябва да се съхраняват най-малко 7 години, за да се спазят законовите изисквания. Ако вашето BV притежава недвижимо имущество, този период на съхранение се удължава на 10 години. Поддържането на тези документи в изряден ред е жизненоважно за обосноваване на освобождаването при участие или намаляването на ставките по силата на спогодби при бъдещи ревизии. Чрез въвеждането на тези навици за спазване на изискванията от самото начало защитавате възможността на компанията да разпределя печалби към международни акционери с минимални данъчни усложнения.
Последен преглед: септември 2026 г.
Обезпечаване на вашата нидерландска стратегия за разпределение за 2026 г.
Ефективното управление на нидерландския данък при източника върху дивидентите изисква прецизна координация между вашата корпоративна структура и най-новите регулаторни изисквания. Като използвате мрежата от над 100 данъчни спогодби и вътрешното освобождаване при участие, вие можете да защитите печалбите си от ненужна ерозия. Успешното спазване на изискванията включва спазване на едномесечния срок за подаване и гарантиране, че всички плащания постъпват навреме по сметката в Rabobank на Belastingdienst. Тези процедурни стъпки са от съществено значение за поддържането на добрия статус на вашето дружество и избягването на административни глоби.
Intercompany Solutions действа като проактивен партньор за предприемачи от цял свят, предлагайки дистанционно учредяване на BV за 3-5 работни дни чрез легализирано пълномощно. С над 2000 успешни учредявания в глобален мащаб ние предоставяме експертно счетоводно обслужване за подаване на декларации за CIT и периодични декларации за данък върху дивидентите. Този професионален надзор гарантира, че вашето дружество отговаря на стандартите за икономическо присъствие и прозрачност за 2026 г. още от първия си работен ден.
Готови сме да улесним вашия растеж и да ви помогнем да установите стабилно, отговарящо на изискванията присъствие в Нидерландия.
Последен преглед: септември 2026 г.
Често задавани въпроси
Каква е ставката на нидерландския данък при източника върху дивидентите за 2026 г.?
Законоустановената ставка на нидерландския данък при източника върху дивидентите за 2026 г. е 15% върху разпределенията на печалба, извършени от нидерландско дружество. Тази ставка се прилага за парични дивиденти, бонусни акции и ликвидационни дялове, надвишаващи средния внесен капитал. Докато Dutch BV действа като платец (агент по удържането), данъкът технически представлява налог върху получателя. За нидерландските местни лица това е предварителен данък, който се приспада от окончателното им данъчно задължение по подоходния или корпоративния данък.
Могат ли чуждестранните предприемачи да кандидатстват за 0% данъчна ставка върху дивидентите?
Чуждестранните предприемачи често могат да си осигурят ставка от 0%, ако отговарят на изискванията за освобождаване при участие (participation exemption) или по конкретна спогодба за избягване на двойното данъчно облагане. Това обикновено се прилага за корпоративни акционери, местни лица в ЕС, ЕИП или държава със сключена спогодба, които притежават най-малко 5% от акциите. За да се класирате за това намаление, трябва да докажете, че структурата не е изкуствена и че холдинговото дружество притежава реално икономическо присъствие (economic substance) в своята юрисдикция по установяване.
Как функционира освобождаването при участие за Dutch BV?
Освобождаването при участие гарантира, че печалбите, вече обложени на ниво дъщерно дружество, не се облагат отново при разпределението им към дружеството майка Dutch BV. За да отговаря на условията, дружеството майка трябва да притежава поне 5% от акционерния капитал на дъщерното дружество. Освен това дъщерното дружество трябва да бъде активно оперативно предприятие, а не инструмент за пасивни инвестиции. Този механизъм е от съществено значение за поддържането на данъчно ефективна международна холдингова структура и избягването на каскадния ефект от множество нива на данъчно облагане.
Какъв е крайният срок за плащане на нидерландския данък върху дивидентите?
Законовият срок за подаване на декларацията и превеждане на нидерландския данък при източника върху дивидентите е до един месец от датата на разпределението. От 1 май 2026 г. всички данъчни плащания трябва да се извършват към Rabobank, която действа като обслужваща банка за Belastingdienst. Пропускането на този срок води до административни глоби и начисляване на лихви. От жизненоважно значение е да се координирате с вашия счетоводен екип, за да сте сигурни, че електронното подаване и банковият превод са извършени преди крайния срок.
Необходимо ли е да пътувам до Нидерландия, за да подам данъчните си декларации?
Не е необходимо да пътувате до Нидерландия, за да управлявате подаването на данъчните си декларации или да учредите вашето дружество. Всички данъчни декларации, включително тези за ДДС, корпоративен данък и дивиденти, се подават по електронен път чрез портала на данъчната администрация. За първоначалното учредяване използваме процедурата с легализирано пълномощно, което позволява на нотариуса да изповяда акта, докато вие сте в чужбина. Този дистанционен процес обикновено отнема от 3 до 5 работни дни за стандартно Dutch BV.
Как спогодбите за избягване на двойното данъчно облагане влияят върху данъка при източника от 15%?
Спогодбите за избягване на двойното данъчно облагане често намаляват стандартната ставка на данъка при източника от 15% на 10%, 5% или дори 0% за отговарящи на условията международни инвеститори. Нидерландия поддържа мрежа от около 100 спогодби за избягване на двойното данъчно облагане, чийто приоритет е предотвратяването на двойно облагане. Въпреки това, след въвеждането на Многостранния инструмент, трябва да преминете теста за основна цел (Principal Purpose Test). Това гарантира, че основната причина за инвестиционната структура не е единствено получаването на данъчно предимство, като се изисква документално обоснована търговска логика.
Каква документация трябва да съхранява едно Dutch BV за целите на данъчното съответствие?
Едно Dutch BV е задължено по закон да съхранява финансовата си документация за период от 7 години, за да осигури данъчно съответствие. Тези записи включват банкови извлечения, фактури, договори и книги на акционерите, използвани за изчисляване на нидерландския данък при източника върху дивидентите. Ако вашето дружество притежава или управлява недвижимо имущество, изискването за съхранение се удължава на 10 години. Поддържането на организирани цифрови или физически архиви е от съществено значение за защита на вашата позиция при евентуална проверка или ревизия от страна на нидерландската данъчна администрация.
Какви са данъчните прагове за корпоративния подоходен данък за Dutch BV през 2026 г.?
Данъчните прагове за корпоративния подоходен данък за 2026 г. са разделени на две нива според облагаемата печалба на дружеството. Заплаща се 19% върху печалби до прага от 200 000 евро. За суми, надвишаващи този лимит от 200 000 евро, данъчната ставка се увеличава на 25,8%. Тези ставки се прилагат към нетната печалба след приспадане на разходите за дейността и ограничението за приспадане на лихви, което понастоящем е определено на 24,5% от EBITDA на дружеството за финансовата година.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Нуждаете се от повече информация относно нидерландската компания BV?
Свържете се с експертReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |