

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-13 · Last reviewed 2026-08-13
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Много международни предприемачи предполагат, че по-високият марж на печалбата автоматично води до линейно увеличение на данъчните задължения, но нидерландската фискална система функционира на базата на стъпаловидна структура, предназначена да подпомага растежа по време на ранните етапи на експанзия. Разбирането на нидерландската ставка на корпоративния данък е от съществено значение за всяко притежавано от чуждестранни лица BV, целящо да поддържа съответствие, като същевременно оптимизира глобалната си данъчна позиция. Вероятно управлявате натиска от трансграничното отчитане и искате да избегнете финансовите санкции, свързани с пропускането на стриктните срокове за подаване. Това е често срещано предизвикателство за онези, които не са запознати с местните изисквания на Belastingdienst.
Тази статия предоставя точна разбивка на данъчните етажи, прагове и задължителни стъпки за съответствие за 2026 г. Ще изясним как ставката от 19% се прилага за първите 200 000 евро печалба и кога влиза в сила етажът от 25,8%. Нашият екип по Счетоводни и данъчни услуги структурира това ръководство така, че да обхване стимула Innovation Box от 9% и правилата за освобождаване при участие (participation exemption). Ще получите надежден график за подаване на данъчни декларации и ясна представа за таксата за регистрация в KVK от 85,15 евро за 2026 г., гарантирайки, че вашият бизнес функционира с пълна регулаторна сигурност от самото начало.
Key Takeaways
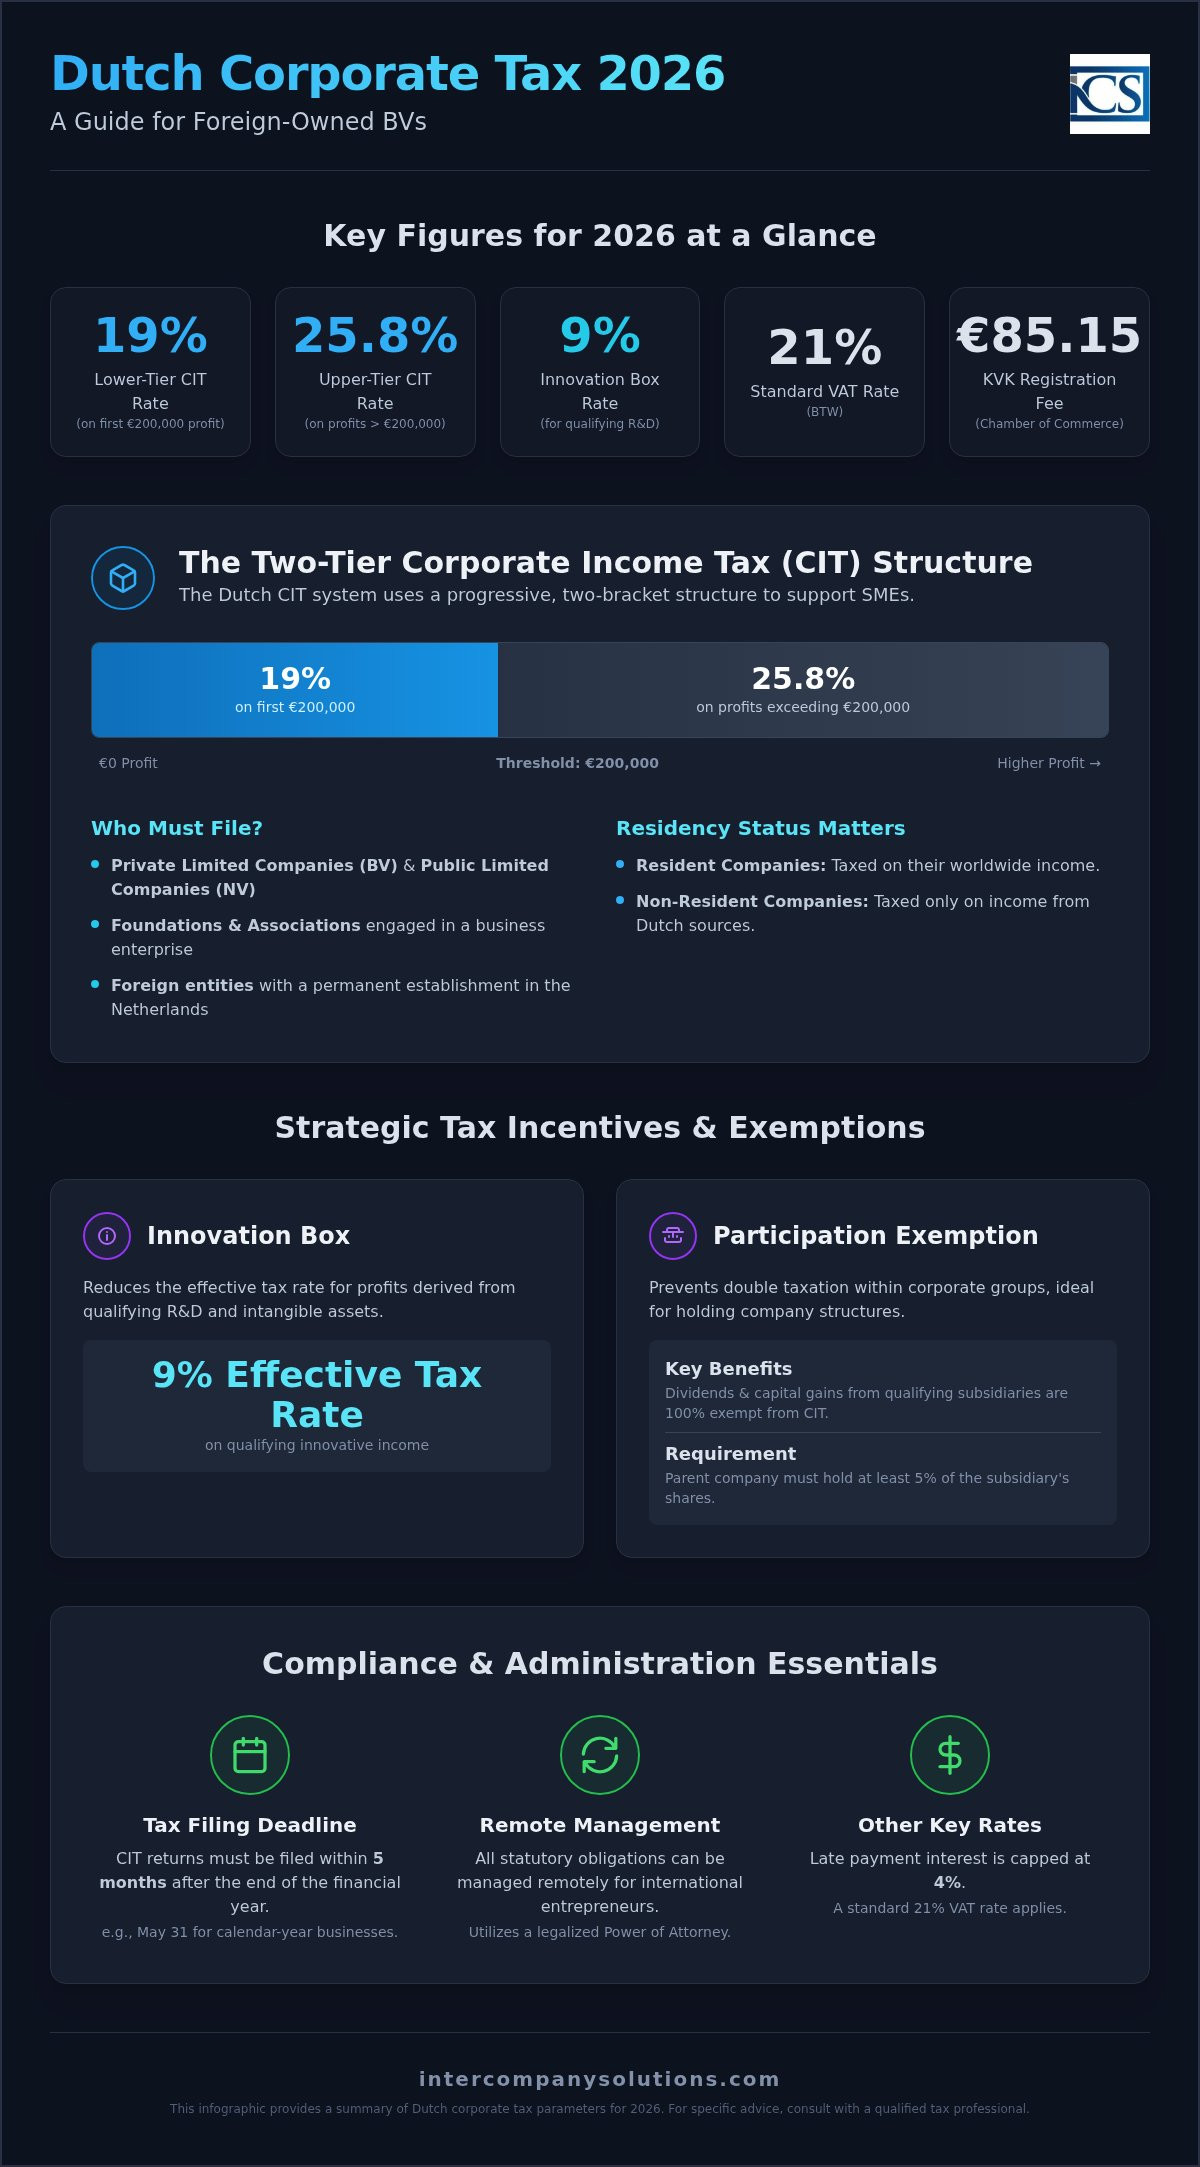
- Ставката на корпоративния данък в Нидерландия за 2026 г. е 19% за първите 200 000 евро облагаема печалба и 25,8% за печалби, надвишаващи този праг.
- Квалифицираните иновативни стопански дейности могат да се възползват от намалена ефективна данъчна ставка от 9% чрез Innovation Box, докато освобождаването при участие предотвратява двойното данъчно облагане за холдингови структури.
- Декларациите за корпоративен подоходен данък трябва да бъдат подадени в рамките на пет месеца след края на финансовата година, което съответства на краен срок 31 май за предприятия с финансова година, съвпадаща с календарната.
- Международните предприемачи могат да управляват всички законови задължения дистанционно, като използват процеса с легализирано пълномощно за учредяване на дружеството и текущо данъчно съответствие.
- Освен данъците върху печалбата, предприятията трябва да предвидят стандартна ставка на ДДС от 21% и задължителната такса за регистрация в KVK от 85,15 евро за финансовата 2026 година.
Understanding the Two-Tier Dutch Corporate Income Tax (CIT) Structure
Нидерландия налага корпоративен подоходен данък върху облагаемата печалба, генерирана от дружествата. Тази нидерландска корпоративна данъчна система функционира на базата на двустепенна, стъпаловидна структура, а не с единна фиксирана ставка. Тя е проектирана да предостави конкурентна фискална среда, особено за малките и средните предприятия (МСП), които формират гръбнака на местната икономика. Чрез прилагането на по-ниска ставка за началните етажи на печалбата правителството насърчава предприятията да реинвестират доходите си в по-нататъшен растеж и иновации.
Изчисляването на вашата облагаема печалба е ясен процес на изваждане на подлежащите на приспадане бизнес разходи от общите ви брутни приходи. Въпреки че концепцията е проста, разграничението между статут на местно и чуждестранно лице е от ключово значение за съответствието. Местните дружества, които са учредени или ефективно управлявани на територията на Нидерландия, се облагат върху световния си доход. Чуждестранните дружества подлежат на данъчни задължения само за печалби, произхождащи от нидерландски източници, като например местно място на стопанска дейност или нидерландски недвижими имоти. Разбирането на данъчния статут на уседналост на вашето дружество е първата стъпка при определянето на общото ви данъчно задължение.
Corporate Tax Brackets and Thresholds for 2026
За финансовата 2026 година нидерландската ставка на корпоративния данък остава съобразена с параметрите от предходната година. Печалбите до прага от 200 000 евро подлежат на данъчна ставка от 19%. Всяка печалба, надвишаваща този лимит от 200 000 евро, се облага със стандартната ставка от 25,8%. Важно е да се разбере, че тези ставки се прилагат последователно. Това означава, че дори високодоходно дружество продължава да плаща по-ниската ставка от 19% върху първите си 200 000 евро печалба, като по-високата ставка от 25,8% се прилага единствено за частта над тази сума. Липсват местни общински или провинциални корпоративни данъци, което опростява изчисленията за международните учредители.
Taxable Entities: Who Must File?
Задължението за подаване на декларация за корпоративен подоходен данък пада основно върху публичните дружества с ограничена отговорност (NV) и частните дружества с ограничена отговорност (BV). Ако обмисляте стартиране на бизнес в Нидерландия, структурата на BV е най-честият избор за чуждестранните инвеститори поради своята гъвкавост. Данъчната отговорност обаче не се ограничава само до тези корпоративни форми. Фондациите и сдруженията също трябва да подават декларации, ако извършват стопанска дейност, конкурираща се на пазара. Чуждестранните субекти с място на стопанска дейност или упълномощен нидерландски представител също подлежат на облагане с CIT. Нашият екип по Счетоводни и данъчни услуги помага на клиентите да се ориентират в тези дефиниции, за да гарантират, че всеки субект изпълнява годишните си изисквания за отчитане, без да начислява лихви за забава, чийто размер е ограничен до 4%.
Стратегически данъчни стимули и освобождавания за Dutch BVs
Нидерландският данъчен кодекс предвижда специфични режими за намаляване на ефективната данъчна тежест за международни групови структури и иновативни предприятия. Тези стимули не се прилагат автоматично; те изискват проактивно управление и прецизна документация в рамките на годишните ви данъчни декларации. Докато стандартната нидерландска ставка на корпоративния данък се прилага за общите бизнес печалби, тези освобождавания могат значително да променят крайното задължение за отговарящите на условията дружества. От съществено значение е тези съображения да бъдат интегрирани с други административни разходи, като таксата за регистрация в KVK от 85,15 евро за 2026 г., за да се разбере общият разход за поддържане на присъствие в Нидерландия.
Рамка на освобождаването при участие
Освобождаването при участие е основна причина, поради която много предприемачи избират Нидерландия за холдингови структури. Този режим премахва корпоративния данък върху всички дивиденти и капиталови печалби, получени от квалифицирани дъщерни дружества. За да отговаря на условията, нидерландското дружество майка трябва да притежава поне 5% от акциите в дъщерно дружество. Освен това дъщерното дружество не може да се държи като чисто пасивна портфолио инвестиция. Тази рамка е основен компонент при учредяване на Dutch BV, когато дружеството служи като портал за международни инвестиции или групова експанзия. Тя ефективно предотвратява двойното данъчно облагане в рамките на корпоративна група, гарантирайки, че печалбите, обложени на ниво дъщерно дружество, не се облагат повторно на ниво холдинг.
Innovation Box и стимули за научноизследователска и развойна дейност
Компаниите, извършващи техническа научноизследователска и развойна дейност, могат да се възползват от Innovation Box. Квалифицираният доход, генериран от патентовани активи или разработен софтуер, се облага с ефективна ставка от само 9%, вместо стандартните диапазони от 19% или 25,8%. За да получите достъп до това облекчение, първо трябва да получите декларация за научноизследователска и развойна дейност (WBSO) от Нидерландската агенция за предприятията. Този стимул е особено подходящ за предприятия, разработващи хардуер, медицински технологии или собствени софтуерни решения. Ставката от 9% се прилага за нетната печалба, получена от иновативния актив, след като разходите за разработка бъдат възстановени.
Правилното документиране на тези дейности е от жизненоважно значение за спазването на регулаторните изисквания. Нидерландските данъчни власти изискват ясна връзка между усилията за научноизследователска и развойна дейност и генерирания доход. Ако вашият бизнес модел разчита на интелектуална собственост, правилното управление на тези стимули гарантира, че глобалната ви данъчна позиция ще остане оптимизирана. Ако имате нужда от съдействие за определяне кои стимули се прилагат за вашата конкретна структура, можете да се консултирате с нашите данъчни специалисти за подробна оценка на вашата допустимост. Ние гарантираме, че всички необходими декларации се подават правилно заедно с годишната ви декларация за корпоративен подоходен данък.
Административни изисквания и крайни срокове за спазване на законодателството
Поддържането на нидерландска компания изисква стриктно спазване на административните протоколи. Спазването на изискванията започва със систематично счетоводство за субектите от типа Dutch BV, за да се гарантира точното отразяване на всички облагаеми събития през цялата година. Нидерландската фискална година обикновено следва календарната година, продължавайки от 1 януари до 31 декември. За всички корпоративни субекти електронното подаване през портала на Belastingdienst не е по избор; то е задължително изискване. Цифровият портал изисква сигурен вход, който обикновено се управлява от вашия данъчен представител, за да се гарантира безопасното предаване на данните. Неизпълнението на тези задължения или пропускането на определени срокове води до стандартизирани административни глоби и начислени лихви върху всички непогасени задължения по нидерландската ставка на корпоративния данък.
Стандартен график за подаване на декларации
Стандартният краен срок за подаване на вашата декларация за корпоративен подоходен данък (CIT) е 1 юни на годината, следваща фискалната година. Въпреки че този петмесечен прозорец е базов, много международни предприемачи използват системата за удължаване на срока. Можете да поискате стандартно удължаване с до 11 месеца, при условие че искането е подадено преди първоначалния краен срок 1 юни. Това 11-месечно удължаване е особено полезно за компании, опериращи в множество юрисдикции, тъй като привежда нидерландското подаване в съответствие с международните отчетни цикли. Наред с данъчната декларация трябва да организирате и публикуването на годишните финансови отчети в Търговската камара (KVK). Това трябва да бъде завършено в рамките на 12 месеца след края на финансовата година, за да се избегнат рискове от лична отговорност за управителите.
7-годишното законово правило за съхранение на документация
Нидерландското законодателство налага стриктен подход към воденето на документация. Цялата търговска документация, включително фактури, банкови извлечения и договори, трябва да се съхранява за период от минимум 7 години. Ако вашето BV притежава недвижимо имущество, този период на съхранение се удължава на 10 години. Въпреки че цифровото съхранение е разрешено и често предпочитано за дистанционно управление, целостта и достъпността на данните трябва да бъдат гарантирани. Документите трябва да се съхраняват по такъв начин, че да могат да бъдат представени в четлив формат в рамките на разумен срок, ако бъдат изискани от инспектор. Belastingdienst трябва да има възможност да извърши данъчна ревизия на тези записи по всяко време в рамките на периода на съхранение. Поддържането на тази документация в изряден вид помага да се гарантира, че през предходните години е била приложена правилната нидерландска ставка на корпоративния данък, осигурявайки защита при регулаторни проверки.
ДДС и местни административни разходи за 2026 г.
Управлението на Dutch BV включва фискални задължения, които надхвърлят годишния данък върху печалбата. Въпреки че нидерландската ставка на корпоративния данък е основен фактор за рентабилността, косвените данъци и държавните регистрационни такси представляват най-честите взаимодействия с местните власти. Тези разходи се определят от правителството и се коригират ежегодно, за да отразят административните разноски. За финансовата 2026 година еднократната такса за регистрация в Търговската камара (KVK) е 85,15 евро. Ако вашият бизнес модел включва наемане на персонал, трябва също да внедрите услуги по ТРЗ в Нидерландия, за да управлявате удръжките на данък върху заплатите и осигурителните вноски, които се декларират ежемесечно.
Ставки на ДДС и регистрация
Данъкът върху добавената стойност (ДДС), или BTW на нидерландски, е потребителски данък, приложим за почти всички вътрешни сделки и сделки в рамките на ЕС. Стандартната ставка на ДДС за 2026 г. остава 21%, като обхваща по-голямата част от търговските стоки и професионалните услуги. Намалена ставка от 9% се прилага за конкретни категории, като например хранителни продукти, книги и медицински консумативи. За международните предприемачи практическият процес по подаване включва тримесечна справка-декларация, подавана през портала на Belastingdienst. Ако вашето Dutch BV участва в трансгранична търговия в рамките на ЕС, можете да използвате механизма за обратно начисляване, при който задължението за ДДС се прехвърля върху клиента, при условие че и двете страни разполагат с валидни идентификационни номера по ДДС. Точното счетоводство по ДДС е от съществено значение, тъй като властите често засичат тези декларации с годишната ви данъчна декларация за корпоративен данък.
Разходи за Търговската камара (KVK) и UBO
Регистрацията в KVK е първата стъпка за всяко ново дружество. След първоначалната такса от 85,15 евро компаниите вече не заплащат годишни вноски, които бяха премахнати с цел намаляване на административната тежест за МСП. Поддържането на регистрацията обаче включва задължителното разкриване на действителните собственици (UBO). Регистърът на UBO изисква идентифицирането на всяко физическо лице, което притежава повече от 25% от акциите, правата на глас или дяловото участие в Dutch BV. Тази прозрачност е законово изискване съгласно нидерландските разпоредби за борба с изпирането на пари (AML). Директорите, които не са местни лица, трябва да следят информацията за UBO да бъде актуална, тъй като неуспехът при актуализирането на тези данни може да доведе до административни глоби и потенциално замразяване на фирмените банкови сметки. Тези местни разходи, макар и по-малки в сравнение с нидерландската ставка на корпоративния данък, са от решаващо значение за поддържането на легитимния правен статут на вашето дружество.
Дистанционно управление на спазването на данъчните изисквания в Нидерландия
Чуждестранните предприемачи могат да поддържат пълно данъчно съответствие, без да пребивават в Нидерландия. Нидерландската правна система улеснява това чрез процедурата с легализирано пълномощно (PoA), която позволява дистанционно учредяване на Dutch BV без физическо посещение при нидерландски нотариус. След като компанията ви бъде регистрирана, цифровите счетоводни инструменти се превръщат в основния ви интерфейс за наблюдение на данъчните задължения в реално време. Тези системи ви позволяват да проследявате признатите за данъчни цели разходи и брутните приходи, осигурявайки ясна прогноза за задълженията ви съгласно нидерландската ставка на корпоративния данък. Този дистанционен модел се поддържа от стабилна цифрова инфраструктура в Belastingdienst, която приема електронни подавания както за ДДС, така и за корпоративен данък.
Оперирането от чужбина изисква дисциплиниран подход към административните срокове. Дори да не присъствате физически, вашето Dutch BV продължава да подлежи на същите 7-годишни правила за съхранение на документация като местните предприятия. Цифровите решения за съхранение трябва да гарантират целостта и достъпността на всички финансови данни, включително фактури и банкови извлечения. Използването на облачно базирана счетоводна система позволява на вашия данъчен представител да получи незабавен достъп до необходимите документи, което гарантира, че тримесечните декларации по ДДС и годишните корпоративни данъчни декларации се подават точно и в срок.
Ролята на доставчика на корпоративни услуги
Доставчикът на корпоративни услуги служи като основна връзка между вашата международна централа и нидерландската данъчна и митническа администрация. Освен базовата обработка и подаване на декларации, ние гарантираме, че вашето Dutch BV поддържа необходимото местно икономическо присъствие, което може да бъде изискване за достъп до обширната нидерландска мрежа от данъчни спогодби. Това включва управление на местен бизнес адрес и осигуряване на правилно документиране на ключовите управленски решения. Преходът от стартиране на бизнес в Нидерландия към управление на текущото съответствие включва няколко технически стъпки, като например получаване на RSIN номер и извършване на задължителната регистрация на UBO. Професионалното представителство се препоръчва особено за учредители извън ЕС, за да се гарантира спазването на всички местни разпоредби още от първия ден.
Следващи стъпки за международни учредители
- Направете предварителна данъчна оценка, за да определите дали прогнозираните ви печалби ще останат в диапазона на ставката от 19% или ще достигнат прага от 25,8% на нидерландската ставка на корпоративния данък.
- Съберете необходимите документи за самоличност за регистрация на UBO и директори, по-специално за всяко физическо лице с участие над 25% в компанията.
- Създайте цифрова система за съхранение на документация, която да отговаря на 7-годишното законово изискване за съхранение на фирмена отчетност.
- Свържете се със специалист, за да стартирате процедурата по дистанционно учредяване чрез легализирано пълномощно.
За да обсъдите вашата конкретна данъчна ситуация, свържете се с Intercompany Solutions за консултация.
Последен преглед: август 2026 г.
Обезпечаване на вашата данъчна позиция в Нидерландия за 2026 г.
Финансовата 2026 година предлага стабилна среда за международния бизнес, като нидерландската ставка на корпоративния данък остава 19% за печалби до 200 000 евро и 25,8% за печалби, надвишаващи този праг. Успешното управление на тази двустепенна система изисква интегриране на данъчното планиране със задължителните административни изисквания, като таксата за регистрация в KVK от 85,15 евро и 7-годишното правило за съхранение на документация. Чрез използване на облекчения като освобождаването при участие (participation exemption) или Innovation Box, учредителите могат да структурират глобалните си операции така, че ефективно да избегнат двойното данъчно облагане, като същевременно насърчават дългосрочния растеж.
Нашите специалисти действат като надежден мост към нидерландския пазар, предоставяйки цялостни услуги по подаване на декларации за ДДС и корпоративен данък. Ние управляваме сложностите на местните данъчни разпоредби и изискванията за икономическо присъствие (substance requirements), така че вашите професионални интереси да останат в опитни ръце. Това ви позволява да се съсредоточите върху разрастването на вашата компания, докато ние гарантираме, че всеки краен срок за подаване се спазва стриктно. Ние управляваме дистанционно учредяване чрез пълномощно, правейки процеса на навлизане ефективен за учредители от цял свят.
Очакваме с нетърпение да улесним вашето навлизане в Нидерландия и да подкрепим вашия успех на европейския пазар.
Последен преглед: август 2026 г.
Frequently Asked Questions
Каква е нидерландската ставка на корпоративния данък за 2026 г.?
Нидерландската ставка на корпоративния данък за 2026 г. е 19% върху първите 200 000 евро облагаема печалба и 25,8% върху всяка сума, надвишаваща този праг. Тази диференцирана структура гарантира, че по-малките компании плащат по-нисък процент върху първоначалните си приходи. Тъй като в Нидерландия няма местни корпоративни данъци, тези национални ставки представляват общото данъчно задължение върху дохода за вашето нидерландско дружество.
Какъв е крайният срок за подаване на данъчната декларация за корпоративен данък в Нидерландия?
Декларациите за корпоративен подоходен данък се подават в срок до пет месеца след края на финансовата година. За дружества, следващи календарната година, крайният срок е 31 май. Възможно е да се поиска стандартно удължаване с до 11 месеца, което измества крайния срок до април на следващата година. Неподаването или непоискването на удължаване навреме ще доведе до административни санкции от Belastingdienst.
Може ли Dutch BV с чуждестранна собственост да се възползва от данъчната ставка от 19%?
Dutch BV с чуждестранна собственост се третира по същия начин като местно притежавано дружество и може напълно да се възползва от по-ниската данъчна ставка от 19%. Нидерландската ставка на корпоративния данък се прилага за печалбите на компанията независимо от гражданството или данъчното пребиваване на акционерите. Това равнопоставено третиране прави Dutch BV привлекателен инструмент за международни предприемачи, които желаят да получат достъп до европейския пазар, като същевременно поддържат конкурентна данъчна позиция.
Какво представлява освобождаването при участие (participation exemption) в нидерландското данъчно право?
Освобождаването при участие е разпоредба, която предотвратява двойното данъчно облагане чрез освобождаване на дивиденти и капиталови печалби, получени от дъщерно дружество. За да се класира, нидерландското дружество майка трябва да притежава най-малко 5% от капитала на дъщерното дружество. Освен това дъщерното дружество не трябва да бъде държано като чисто пасивна портфейлна инвестиция. Това правило е ключова характеристика за международните холдингови структури, като гарантира, че печалбите, вече обложени на ниво дъщерно дружество, не се облагат повторно.
Необходима ли ми е нидерландска банкова сметка за плащане на корпоративни данъци?
Не е абсолютно задължително да имате нидерландска банкова сметка, за да плащате корпоративните си данъци, но притежаването на сметка, съвместима със SEPA, е изключително практично. Нидерландските данъчни органи предпочитат плащания чрез банков превод със специфични референтни номера. Въпреки че международните преводи са възможни, те могат да доведат до забавяния или проблеми при засичането на плащанията. Повечето компании установяват, че местна или базирана в ЕС корпоративна сметка опростява плащанията на ДДС и корпоративен данък, като същевременно гарантира спазването на местните банкови стандарти.
Какво се случва, ако пропусна крайния срок за подаване на данъчна декларация в Нидерландия?
Пропускането на крайния срок за подаване на данъчната декларация води до стандартизирани административни глоби и начисляване на лихви за просрочие. Лихвеният процент при забавено плащане на корпоративен данък понастоящем е ограничен до 4%. Ако установите, че не можете да спазите крайния срок 1 юни, от съществено значение е да поискате удължаване преди изтичането на датата. Повтарящото се неспазване на сроковете може да предизвика по-задълбочени данъчни проверки или по-високи санкции от нидерландската данъчна и митническа администрация.
Изисква ли се минимален дялов капитал за учредяване на BV през 2026 г.?
Няма висок законоустановен минимален дялов капитал, изискван за учредяване на Dutch BV през 2026 г. Можете да стартирате дружество с дялов капитал от едва €0,01, въпреки че много учредители избират по-практична сума като €100 или €1 000. Тази гъвкавост беше въведена, за да направи структурата на BV по-достъпна в сравнение с NV, която все още изисква минимален капитал от €45 000.
Източници
- KVK - Регистрация в нидерландския търговски регистър
- Business.gov.nl - Дружество с ограничена отговорност (bv)
- Burgerlijk Wetboek Boek 2 (Граждански кодекс на Нидерландия, юридически лица)
- Rijksoverheid - Предприемачество
- Belastingdienst - Ставки на корпоративния данък
- ICS Payroll - Нидерландски услуги за обработка на заплати
- Belastingdienst - Данъци върху заплатите (loonheffingen)
- UWV - Задължения на работодателя
- СЕС, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нидерландия
- ICLG - Закони и разпоредби за корпоративно управление, Нидерландия
Нуждаете се от повече информация относно нидерландската компания BV?
Свържете се с експертReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |