

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-14 · Last reviewed 2026-08-22
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Пропускането на крайния 12-месечен срок за подаване на годишните финансови отчети в Търговската камара (KVK) не е просто въпрос на малка глоба; то може да доведе до лична отговорност на управителя, ако дружеството ви изпадне в несъстоятелност. За международните предприемачи натискът да поддържат съответствие с изискванията, докато разширяват дейността си, е огромен. Вероятно осъзнавате, че нидерландските административни изисквания са строги, а страхът от тежки санкции за забавено подаване е напълно основателен. Разбирането на конкретните крайни срокове за подаване на данъчни декларации за Dutch BV за 2026 г. е от съществено значение за защита на вашата инвестиция и запазване на безупречен статус пред Нидерландската данъчна и митническа администрация (Belastingdienst).
Това ръководство предоставя точен хронологичен контролен списък на законовите срокове за подаване на декларации за корпоративен данък, ДДС (BTW) и годишни финансови отчети. Ще научите разликата между датите за изготвяне и подаване, включително как да кандидатствате за стандартно петмесечно удължаване на срока за подаване на данъчната декларация за корпоративен данък. Също така очертаваме задължителните изисквания за цифрово подаване чрез Стандартно бизнес отчитане (SBR) и законите за 7-годишно съхранение на документацията. Следвайки този структуриран подход, можете да гарантирате, че вашето Dutch BV отговаря на всеки регулаторен праг - от 19% ставка на корпоративния данък за печалби до 200 000 евро до протоколите за регистрация в KVK на стойност 85,15 евро за 2026 г.
Key Takeaways
- Разберете структурата за съответствие, изградена на три стълба, обхващаща Belastingdienst, KVK и вътрешните изисквания за корпоративно управление.
- Идентифицирайте конкретните крайни срокове за подаване на данъчни декларации за Dutch BV за 2026 г., включително стандартния краен срок 31 май за корпоративен данък и абсолютния 12-месечен лимит за подаване към KVK.
- Научете задължителната последователност за изготвяне, приемане и подаване на годишни финансови отчети, за да защитите управителите от лична отговорност и да осигурите цифрово съответствие чрез SBR.
- Установете точен график за отчитане на ДДС (BTW), като вземете предвид специфичните двумесечни срокове, приложими за предприемачи - чуждестранни лица.
- Спазвайте законовите стандарти за съхранение на документация, изискващи 7-годишен период на съхранение за общата фирмена документация и 10 години за документи, свързани с недвижими имоти.
Законови задължения за отчитане за Dutch BV
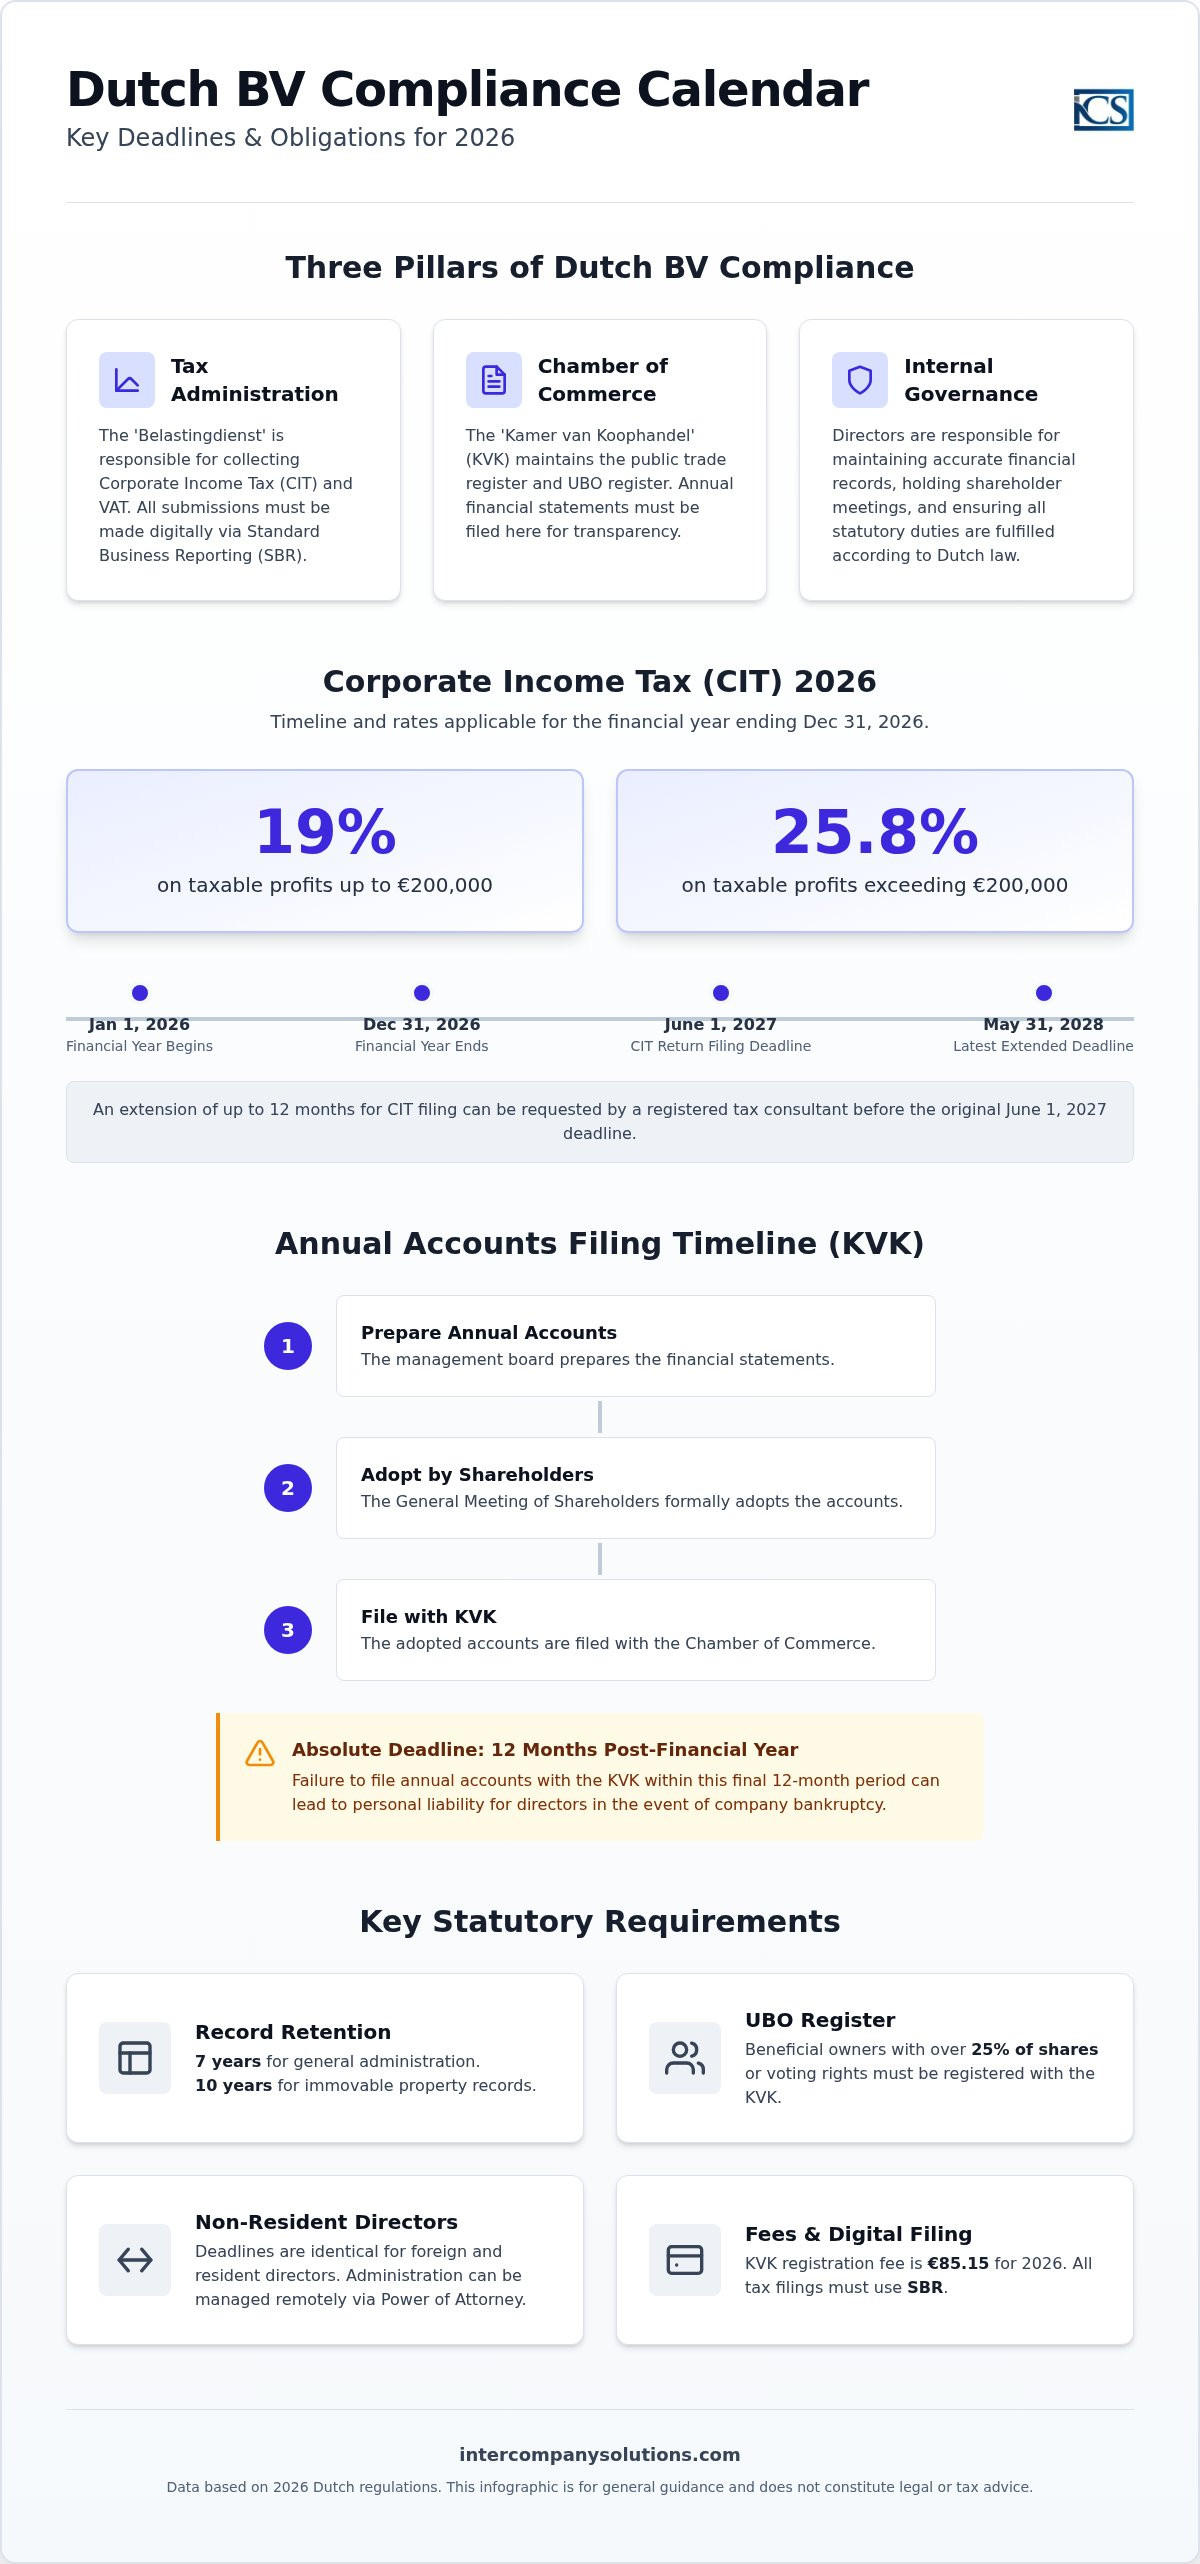
Едно Dutch BV функционира като отделно юридическо лице, което означава, че то носи свои собствени права и задължения, отделни от тези на неговите собственици. Тази правна структура изисква дружеството да води собствена счетоводна отчетност и да спазва стриктни стандарти за отчитане. Спазването на изискванията за едно BV е структурирано около три основни стълба: Данъчната администрация (Belastingdienst), Търговската камара (KVK) и вътрешното корпоративно управление. Всеки стълб има специфични изисквания, които гарантират, че дружеството остава в изрядно правно състояние в рамките на нидерландската правна рамка.
Чуждестранните директори подлежат на абсолютно същите Dutch BV tax filing deadlines като тези, пребиваващи в Нидерландия. Няма облекчения за международни собственици по отношение на сроковете или точността на тези подавания. За предприемачите, които управляват бизнеса си от чужбина, редът чрез легализирано пълномощно е стандартният метод за управление на административните задачи. Този процес позволява Dutch BV Company Formation и текущото секретарско управление да се извършват дистанционно, осигурявайки изпълнението на всички законови задължения без необходимост от физическо присъствие на директора в страната.
Ролята на нидерландската данъчна администрация (Belastingdienst)
Belastingdienst е органът, отговорен за събирането на корпоративния данък (CIT) и данъка върху добавената стойност (BTW). Системата за корпоративно данъчно облагане в Нидерландия е силно цифровизирана, изисквайки от всички BV да подават своите декларации чрез Standard Business Reporting (SBR). Това означава, че не можете просто да изпратите хартиен формуляр или обикновен PDF файл; декларациите трябва да бъдат подадени чрез съвместим софтуер или чрез регистриран данъчен посредник. Данъчната администрация често издава предварителни оценки в началото на годината. Те се основават на вашите резултати от предходната година или на очакваната печалба и помагат на правителството да събира данъци на вноски, а не като еднократна сума в края на периода.
Ролята на Търговската камара (KVK)
KVK поддържа нидерландския търговски регистър, който представлява публична база данни за всички активни предприятия. Тя също така управлява UBO регистъра, където трябва да бъде вписано всяко лице, притежаващо повече от 25% от акциите или правата на глас в дружеството. За юридически лица, учредени или регистриращи промени през 2026 г., задължителната такса за регистрация в KVK е 85,15 евро. Основно задължение на BV е ежегодното подаване на финансови отчети в KVK. Тези документи са публично достъпни и осигуряват прозрачност по отношение на финансовото състояние на дружеството. Ако пропуснете крайния 12-месечен прозорец за това подаване, рискувате лична отговорност за дълговете на дружеството, което прави жизненоважно проследяването на Dutch BV tax filing deadlines през цялата година.
Крайни срокове за подаване на декларации за корпоративен данък (CIT) за 2026 г.
За по-голямата част от структурите тип Dutch BV финансовата година следва стандартната календарна година, започваща на 1 януари и приключваща на 31 декември. Съгласно действащата регулаторна рамка, декларациите за CIT трябва да бъдат подадени не по-късно от 1 юни на годината, следваща финансовата година. За отчетния период за 2026 г. това означава, че вашето подаване трябва да достигне до Belastingdienst до 1 юни 2027 г. Спазването на тези Dutch BV tax filing deadlines е критичен компонент на корпоративното управление, тъй като предотвратява натрупването на лихви за забава и административни санкции.
Международните предприемачи трябва да имат предвид, че са налични удължавания на сроковете за тези, които се нуждаят от повече време за финализиране на своите отчети. Чрез работа с регистриран данъчен консултант, едно BV може да поиска удължаване на срока за подаване с до 12 месеца. Това удължаване осигурява значителна гъвкавост за сложни глобални операции, но искането трябва да бъде подадено преди първоначалния краен срок 1 юни. За данъчната 2026 година ставките на корпоративния данък са определени на 19% за облагаема печалба до 200 000 евро. Всяка печалба, надвишаваща този праг от 200 000 евро, се облага със ставка от 25,8%.
Предварителни спрямо окончателни оценки за CIT
Нидерландската данъчна администрация обикновено издава предварителна оценка в началото на финансовата година. Тази оценка е приблизителна стойност, основана на резултатите на дружеството през предходни години или на прогнозирани печалби. Вие плащате тази сума на вноски през цялата година. След като действителната декларация за CIT бъде подадена след края на годината, Belastingdienst обработва данните и издава окончателна оценка. Ако действителната ви печалба е била по-висока от прогнозираната, ще платите разликата. Важно е да се отбележи, че лихвеният процент за оценките по CIT е 5% за 2026 г., като лихвата започва да се начислява шест месеца след края на финансовата година, ако дължимият данък не е бил уреден.
Режим на функционална чуждестранна валута
Международните дружества тип BV, които извършват дейност предимно във валута, различна от еврото, могат да кандидатстват за режима на функционална чуждестранна валута. Това позволява на дружеството да изчислява облагаемата си печалба и да подава декларациите си за CIT във валута като USD или GBP. За да използвате този режим, трябва да подадете официално искане до нидерландските данъчни власти преди началото на финансовата година, през която желаете да преминете към него. След като бъде одобрено, дружеството трябва да запази тази валута на отчитане за минимален период от десет години. Тази стабилност гарантира последователност в данъчното третиране на валутните колебания и опростява финансовото отчитане за чуждестранните дружества майки.
Точното изготвяне на тези декларации е основна част от нашите Accounting & Tax Services, като ви помага да поддържате пълно съответствие с нидерландските регулации.
График за подаване на годишни финансови отчети и документи в KVK
Административният цикъл на едно Dutch BV завършва с публикуването на неговите годишни финансови отчети. Докато предишните раздели описваха подробно Dutch BV tax filing deadlines за Belastingdienst, Търговската камара (KVK) функционира съгласно отделен законов график. За BV с финансова година, приключваща на 31 декември, управителният съвет трябва да изготви финансовите отчети в рамките на пет месеца, което означава до 31 май на следващата година. Удължаване с пет допълнителни месеца за изготвянето може да бъде предоставено от акционерите при специфични обстоятелства. Въпреки това абсолютният краен срок за получаване на годишните отчети от KVK е 12 месеца след края на финансовата година. За отчетния период за 2026 г. този твърд краен срок е 31 декември 2027 г.
Изисквания за изготвяне и приемане
Управителният съвет носи основната отговорност за съставянето на годишните финансови отчети. Всички директори трябва да подпишат тези отчети; ако липсва подпис, причината за това трябва да бъде изрично посочена в документите. След като бъдат изготвени, съветът представя отчетите на акционерите. Официалното приемане обикновено се извършва по време на годишното общо събрание (AGM), където акционерите преглеждат и одобряват данните. Акционерите трябва да приемат отчетите в рамките на два месеца след тяхното изготвяне. Ако учредителният акт на дружеството го позволява, акционерите могат да приемат отчетите и чрез писмени решения без физическо заседание. След приемането им BV трябва да подаде отчетите в KVK в рамките на осем дни.
Изисквания за публикуване според размера на дружеството
Обхватът на информацията, изисквана за публикуване, зависи от класификацията на дружеството. Повечето международни предприемачи, създаващи BV, попадат в категориите на микро или малките предприятия. Микропредприятията трябва да публикуват само съкратен счетоводен баланс, докато малките предприятия трябва да предоставят счетоводен баланс и ограничени пояснителни бележки. Нито една от двете категории не изисква пълен одит от регистриран одитор. За разлика от тях, средните и големите предприятия трябва да преминат през задължителен одит и да публикуват по-изчерпателен доклад на ръководството и отчет за приходите и разходите. Следенето на тези Dutch BV tax filing deadlines и дати за публикуване е жизненоважно за избягване на лична отговорност, която може да възникне, ако бъде пропуснат 12-месечният прозорец за подаване. Нашите Secretarial Services помагат на директорите да управляват този график с прецизност.
Отчитане по ДДС и изисквания за съответствие в ЕС
Спазването на изискванията по ДДС е непрекъснато задължение, което изисква стриктно спазване на сроковете за подаване на данъчни декларации за Dutch BV, определени от Belastingdienst. ДДС, или Omzetbelasting (BTW), е косвен данък, събиран върху повечето стоки и услуги. За Dutch BV стандартната честота на отчитане е тримесечна. Ще прилагате стандартната ставка от 21% за повечето сделки, въпреки че за определени артикули като храни и някои лекарства се прилага намалена ставка от 9%. От 1 януари 2026 г. ставката на ДДС за краткосрочно настаняване се увеличи от 9% на стандартната ставка от 21%. Ако вашето BV се занимава с електронна търговия и продава на потребители в целия ЕС, може да се нуждаете от регистрация за обслужване на едно гише (OSS), за да опростите събирането на данъци в множество държави членки.
График за тримесечно подаване на ДДС за 2026 г.
Сроковете за справките-декларации по ДДС зависят от това дали вашият бизнес е класифициран като местно или чуждестранно лице. Стандартните нидерландски правила изискват подаване до последния ден на месеца, следващ тримесечието. Въпреки това за чуждестранните предприемачи Belastingdienst предоставя два месеца за получаване на декларацията и плащането. Информираността за тези срокове за подаване на данъчни декларации за Dutch BV е от ключово значение; считано от 2026 г. максималната санкция за забавено плащане на ДДС достига €6,709.
За чуждестранните предприемачи графикът за 2026 г. е:
- Q1 (ян.-март): 31 май 2026 г.
- Q2 (апр.-юни): 31 август 2026 г.
- Q3 (юли-септ.): 30 ноември 2026 г.
- Q4 (окт.-дек.): 28 февруари 2027 г.
Вътреобщностни сделки и EORI
Ако вашето BV продава стоки или услуги на бизнеси в други държави от ЕС, трябва да подадете отчет за вътреобщностни доставки (EC Sales List), известен като ICP декларация. Този отчет съдържа подробна информация за ДДС номерата на клиентите и стойностите на сделките. При внос от страни извън ЕС номерът за регистрация и идентификация на икономическите оператори (EORI) е задължителен за митническо оформяне. Можете да намерите повече подробности относно регистрацията по ДДС за чуждестранни компании, за да гарантирате правилното структуриране от самото начало.
Регистрацията за обслужване на едно гише (OSS) представлява процедурно предимство за структурите за електронна търговия. Тя ви позволява да декларирате и плащате ДДС за всички дистанционни продажби в ЕС чрез една-единствена декларация, подадена в Нидерландия. Това премахва необходимостта от регистрация по ДДС във всяка държава членка, където се намират вашите клиенти, при условие че оставате в рамките на съответните прагове.
Контролен списък за спазване на изискванията за чуждестранни директори за 2026 г.
Управлението на нидерландско дружество от чужбина изисква структуриран подход към административните задължения. Чуждестранните директори трябва да гарантират, че регистърът на действителните собственици (UBO) на дружеството остава точен. Всяко физическо лице с над 25% от акциите или правата на глас трябва да бъде регистрирано. Неактуализирането на UBO регистъра при промени в собствеността може да доведе до административни глоби или наказателни санкции. Директорите следва също така да проверят дали техните прогнози за печалбата съответстват на праговете за корпоративен данък (CIT) за 2026 г. Оставането под лимита от 200 000 евро гарантира ставката от 19%, докато печалбите над тази сума преминават в класа от 25,8%. Спазването на сроковете за подаване на данъчни декларации за Dutch BV е основата за спазване на регулациите, но управлението на високо ниво изисква тези проактивни проверки; прочетете повече за това как IntegraSense подкрепя професионалната практика и стандартите на управление.
Насрочването на годишното общо събрание (AGM) е друга критична стъпка. Както беше посочено в предходния раздел относно сроковете за отчитане, финансовите отчети трябва да бъдат приети в рамките на два месеца от изготвянето им. Годишното общо събрание служи като официален орган за това приемане, освобождавайки директорите от отговорност за тяхното управление през финансовата година. За дружества с множество международни акционери това е моментът да се гарантира, че са събрани всички подписи върху окончателните финансови отчети.
Съхранение на административна документация
Нидерландската данъчна администрация налага строги изисквания за съхранение на документация, които се прилагат както за електронните, така и за физическите архиви. Трябва да съхранявате цялата фирмена документация за период от минимум седем години. Това изискване включва фактури, банкови извлечения, договори и търговска кореспонденция. Ако вашето BV притежава недвижим имот в Нидерландия, срокът за съхранение на свързаната документация се удължава на десет години. Ако наемате международен персонал съгласно правилото от 30% (30% ruling), от вас се изисква да съхранявате цялата съответна документация, като доказателство за наемане от чужбина и изчисления на работните заплати, като част от вашите досиета за ТРЗ и персонал. Тези файлове трябва да бъдат лесно достъпни за проверка от Belastingdienst при поискване.
Следващи стъпки за постигане на съответствие
Поддържането на валиден KVK служебен адрес е законово изискване за всички дружества тип BV. Ако вашата компания се премести или промени адреса си за връчване, трябва незабавно да актуализирате търговския регистър, за да избегнете проблеми с връчването на съобщения и призовки. Ангажирането на дипломиран счетоводител е най-надеждният начин за проследяване на променящите се срокове за подаване на данъчни декларации за Dutch BV през цялата година. Професионалният посредник гарантира, че документацията се подава чрез съвместим със SBR софтуер, което намалява риска от технически грешки или санкции за закъснение. За съдействие при подаването или за преглед на текущото ви състояние, свържете се с Intercompany Solutions, за да разговаряте с корпоративен специалист.
Последен преглед: август 2026 г.
Осигуряване на финансовото състояние на вашето Dutch BV през 2026 г.
Поддържането на Dutch BV изисква непрекъснато спазване на графика, за да се избегнат административни санкции и потенциална отговорност на директорите. Вече видяхте, че основните срокове за подаване на данъчни декларации за Dutch BV включват подаването на декларацията за корпоративен данък до 1 юни и тримесечните справки-декларации за ДДС. Прецизността при тези подавания е от съществено значение, особено при прилагането на ставката от 19% CIT за облагаема печалба до 200 000 евро. От 2015 г. нашите специалисти са фокусирани върху дистанционното изпълнение на регулаторните изисквания, помагайки на над 2000 основатели от цял свят да управляват своите законови задължения с точност.
Следването на структуриран контролен списък за регистрация на UBO, съхранение на документация и приемане на годишните отчети гарантира, че вашият бизнес остава надежден партньор на европейския пазар. Тези процедури защитават вашите професионални интереси, докато се фокусирате върху разрастването на дейността си. Интегрирането на корпоративни секретарски и счетоводни услуги гарантира, че всеки ключов етап, от годишното общо събрание до финалното публикуване в KVK, се изпълнява с прецизно внимание към детайла.
Готови сме да ви съдействаме при изграждането на стабилна административна рамка, която да подкрепя вашите глобални планове и да гарантира пълно спазване на регулаторните изисквания.
Последен преглед: август 2026 г.
Често задавани въпроси
Какви са санкциите при просрочване на крайния срок за подаване на данъчни декларации за Dutch BV?
Просрочването на крайния срок за подаване на данъчни декларации за Dutch BV води до административни глоби и начисляване на лихви. За корпоративния подоходен данък Belastingdienst начислява лихва от 5% върху дължимата сума, считано от шест месеца след края на финансовата година. Закъснелите плащания на ДДС подлежат на значително по-високи санкции, които могат да достигнат максимум 6 709 евро към 2026 г. Повторното неспазване на изискванията може също така да доведе до по-задълбочени данъчни ревизии или дори наказателно преследване в случаи на съмнение за данъчна измама.
Мога ли да подам годишните финансови отчети на моето Dutch BV дистанционно от чужбина?
Можете да подадете годишните си финансови отчети дистанционно чрез задължителната система Standard Business Reporting (SBR). Тази дигитална инфраструктура изисква специализиран софтуер или съдействието на регистриран данъчен посредник в Нидерландия. Физическо присъствие не се изисква, при условие че управителният съвет е приел отчетите. Използването на тези дистанционни инструменти помага на международните директори да спазват крайните срокове за подаване на данъчни декларации за Dutch BV и задълженията за публикуване към Търговската камара, без да пътуват до страната за административни задачи.
Задължителен ли е нидерландски одитор за всички дружества с ограничена отговорност?
Нидерландски одитор не се изисква за микро- или малки дружества с ограничена отговорност. Повечето притежавани от чуждестранни лица дружества BV попадат в тези категории и трябва да публикуват само съкратен счетоводен баланс и ограничено приложение към него. Одит от дипломиран експерт-счетоводител е задължителен само ако дружеството ви отговаря на поне два от трите критерия за две последователни години: активи над 7,5 милиона евро, нетен оборот над 15 милиона евро или повече от 50 служители.
Как да подам заявление за удължаване на срока за декларацията ми за корпоративен подоходен данък?
Кандидатствате за удължаване на срока за корпоративен подоходен данък, като подадете искане до Belastingdienst преди стандартния краен срок 1 юни. Индивидуалните предприемачи обикновено могат да получат петмесечно удължаване. Работата с професионален данъчен консултант обаче позволява на вашето дружество да се включи в колективна схема за удължаване, която може да осигури до 12 допълнителни месеца. Това допълнително време е полезно за финализиране на сложни международни отчети, като същевременно гарантира, че в крайна сметка ще изпълните всички законови изисквания.
Какъв е срокът за съхранение на нидерландски фирмени документи?
Законовият срок за съхранение на общи фирмени документи е седем години. Това включва всички сметки от главната книга, фактури, банкови извлечения и договори. Ако вашето BV притежава недвижимо имущество, като например офис площи или земя в Нидерландия, трябва да съхранявате тези конкретни документи най-малко десет години. Тези документи трябва да се съхраняват във формат, който остава достъпен за проверка от нидерландските данъчни власти през целия период на съхранение.
Има ли неактивно Dutch BV задължения за подаване на декларации и отчети?
Неактивно Dutch BV трябва да изпълнява основните си задължения за отчитане, дори и да няма търговска дейност. От вас се изисква ежегодно да подавате годишна декларация за корпоративен подоходен данък и да публикувате финансови отчети в Търговската камара. Въпреки че тези отчети ще показват нулев оборот, неподаването им представлява нарушение на дружественото право. Това може да доведе до административни глоби и потенциална лична отговорност за директорите на дружеството.
Какво представлява UBO регистърът и кой трябва да бъде вписан в него?
UBO регистърът е публична база данни, която идентифицира действителните собственици (Ultimate Beneficial Owners) на дадено дружество. Трябва да впишете всяко физическо лице, което притежава повече от 25% от дяловете, правата на глас или собствеността в BV. Това изискване има за цел предотвратяване на изпирането на пари и осигуряване на корпоративна прозрачност. Директорите са отговорни за поддържането на тази информация актуална, тъй като Търговската камара изисква незабавно уведомяване за всякакви промени в структурата на собственост или контрол.
Колко е таксата за регистрация в KVK през 2026 г.?
Задължителната такса за регистрация на ново юридическо лице в Търговската камара е 85,15 евро за календарната 2026 г. Това е еднократно плащане, дължимо при първоначалното вписване на вашето BV в търговския регистър. Въпреки че годишното подаване на финансови отчети е безплатно, трябва да предвидите бюджет за разходите за SBR-съвместим софтуер и сертификати за цифрова сигурност, необходими за подаване на вашите документи към KVK и Belastingdienst.
Източници
- KVK - Регистрация в нидерландския търговски регистър
- Business.gov.nl - Дружество с ограничена отговорност (bv)
- Burgerlijk Wetboek Boek 2 (Нидерландски граждански кодекс, юридически лица)
- Rijksoverheid - Предприемачество
- Belastingdienst - Ставки за корпоративен подоходен данък
- ICS Payroll - Нидерландски услуги за ТРЗ и заплати
- Belastingdienst - Данъци върху заплатите (loonheffingen)
- UWV - Задължения на работодателя
- СЕС, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нидерландия
- ICLG - Закони и разпоредби за корпоративно управление, Нидерландия
Нуждаете се от повече информация относно нидерландската компания BV?
Свържете се с експертReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |