


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-21 · Last reviewed 2026-09-21
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Преходът от историческото изискване за 18 000 EUR към настоящия гъвкав модел промени из основи начина, по който международните предприемачи подхождат към Нидерландия. Днес законовите изисквания за акционерен капитал на Dutch BV позволяват номинален минимум от едва 0,01 EUR, което на практика премахва високата финансова бариера за навлизане, определяща нидерландския пазар в миналото. Вероятно си давате сметка, че макар този нисък праг за навлизане да осигурява гъвкавост, той въвежда и специфични административни задължения по отношение на UBO отчитането и методите за внасяне на капитал, които трябва да се изпълняват с прецизност.
Това ръководство разглежда подробно точния законов минимален капитал, протоколите за емитиране на акции и задълженията за съответствие при учредяване на Dutch BV през 2026 г. Ще научите разликата между паричните и апортните вноски, като същевременно ще разберете как да поддържате съобразена със законодателството капиталова структура чрез легализирано Power of Attorney. Разглеждаме правните стандарти за 2026 г., включително таксата за регистрация в KVK от 85,15 EUR и тавана за приспадане на лихви от 24,5 процента, за да гарантираме, че учредяването на вашата Dutch BV компания отговаря на всички регулаторни очаквания от самото начало. Следвайки тези процедурни стъпки, можете да установите стабилно присъствие в Нидерландия без необходимост от физическо пътуване или прекомерна първоначална ликвидност.
Ключови изводи
- Уверете се, че съвременните изисквания за акционерен капитал на Dutch BV позволяват минимум от 0,01 EUR, което значително намалява първоначалната финансова тежест за учредителите.
- Разберете процедурните разлики между паричните и апортните вноски, за да осигурите правилно оценяване на активите съгласно стандартите на Нидерландския граждански кодекс.
- Осигурете регулаторно съответствие чрез регистриране на действителните собственици (UBO), притежаващи повече от 25% от акциите, в рамките на задължителния седемдневен срок за отчитане.
- Структурирайте дружеството си така, че да се възползвате от ограничената отговорност на акционерите и ставката на корпоративния данък за 2026 г. от 19% за печалби до 200 000 EUR.
- Учредете компанията си дистанционно чрез легализирано Power of Attorney, което позволява пълно инкорпориране без изискване за международно пътуване.
Съдържание
- Законоустановен минимален капитал за нидерландски дружества с ограничена отговорност
- Методи за внасяне на капитал и емитиране на акции
- Финансови последици от акционерния капитал върху отговорността и данъчното облагане
- Изисквания за съответствие при разпределението на капитала и UBO регистрацията
- Улесняване на дистанционното учредяване на BV в Нидерландия
Законоустановен минимален капитал за нидерландски дружества с ограничена отговорност
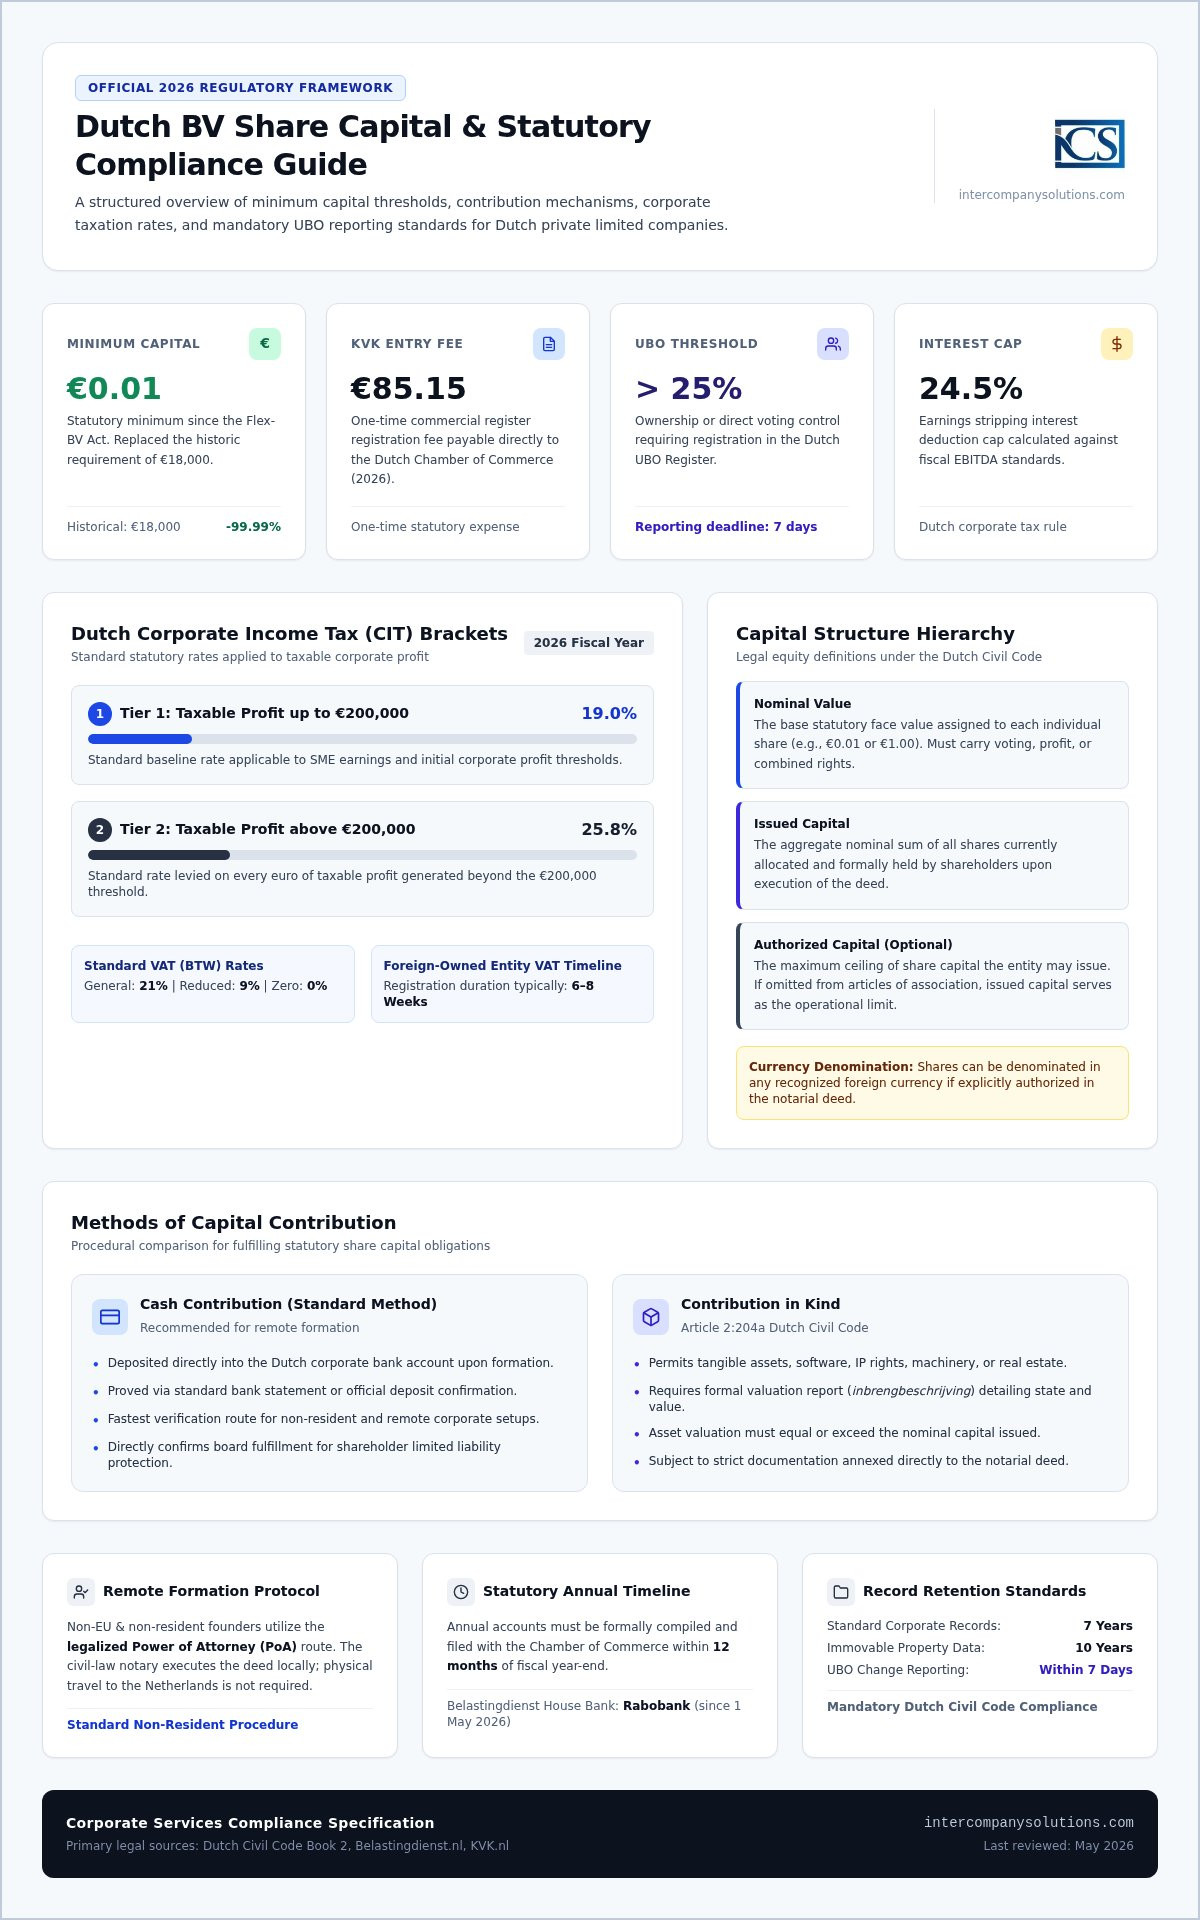
Нидерландското дружество с ограничена отговорност (BV) функционира при гъвкав капиталов режим. От въвеждането на Закона за Flex-BV на 1 октомври 2012 г. историческото изискване от 18 000 EUR е заменено със символичен минимум. Настоящите изисквания за акционерен капитал на Dutch BV предвиждат, че дадено дружество може да бъде учредено със само 0,01 EUR внесен капитал. Тази законодателна промяна беше насочена към намаляване на бариерите за навлизане на международните предприемачи и стимулиране на растежа на малките и средните предприятия чрез премахване на необходимостта от значителна първоначална ликвидност.
Учредителите трябва да емитират поне една акция, която носи право на глас, право на дивидент или и двете. Освен акционерния капитал, учредителите следва да предвидят и еднократната такса за регистрация в KVK, която е определена на 85,15 EUR за 2026 г. Този оптимизиран подход е съществена част от услугите по учредяване на Dutch BV, гарантирайки, че правната структура осигурява безпрепятствено навлизане на европейския пазар.
Правилото за минимален капитал от 0,01 EUR
Макар че минимумът от 0,01 EUR е законово достатъчен, учредителите трябва да изберат капиталова структура, съобразена с техните оперативни нужди. На практика много предприемачи избират по-висока номинална сума, като например 100 EUR или 1000 EUR, разделена на акции от по 1,00 EUR всяка. Този избор често улеснява по-безпроблемната комуникация с търговските банки и кредитните институции, които биха могли да разгледат капитализация от 0,01 EUR като недостатъчна за стопанска субстанция. Независимо от избраната сума, капиталът трябва да бъде изцяло внесен по сметката на дружеството при учредяването, за да се финализира процесът по регистриране.
Стандарти за валута и деноминация
Гражданският кодекс на Нидерландия предоставя значителна гъвкавост по отношение на валутата, в която се деноминира капиталът. Не е задължително акциите да се емитират в евро; те могат да бъдат деноминирани във всяка международно призната валута, при условие че уставът изрично предвижда това. При избор на чуждестранна валута дружеството трябва да води счетоводството си в съответствие с нидерландските счетоводни стандарти. Предприемачите следва също да разграничават следните термини:
- Номинална стойност: Стойността, определена за една отделна акция (напр. 0,01 EUR).
- Емитиран капитал: Общата номинална стойност на всички акции, притежавани към момента от акционерите.
- Уставен (одобрен) капитал: Максималният размер на акциите, които дружеството има право да емитира съгласно своя устав.
За BV посочването на уставен капитал е опционално. Ако той не е изрично упоменат в учредителния акт, за лимит се приема емитираният акционерен капитал, което опростява бъдещото управление на собствения капитал, освен ако учредителите не предвидят конкретни ограничения.
Методи за внасяне на капитал и емитиране на акции
Официалното емитиране на акции се осъществява чрез нотариален акт, съставен от нидерландски нотариус по гражданско право. Този правен инструмент служи като основа на дружеството, удостоверявайки как са изпълнени изискванията за акционерен капитал на Dutch BV. Учредителите могат да избират между два основни метода за изпълнение на задълженията си по капитала: парични вноски или непарични вноски (апорт). Въпреки че и двата са законово признати, процедурните стъпки се различават значително, особено за чуждестранни предприемачи, които управляват процеса дистанционно.
Парични вноски и банкови изисквания
Паричните плащания са стандартният избор при дистанционно учредяване поради тяхната административна опростеност. След като нотариусът състави акта и регистрира дружеството в Търговската камара (KVK), управителите трябва да осигурят депозирането на емитирания капитал в търговска банкова сметка. Полезно е да се знае, че от 1 май 2026 г. Rabobank е официалната обслужваща банка на нидерландската данъчна администрация (Belastingdienst). За учредители, използващи процедурата с легализирано пълномощно, доказването на плащането на капитала обикновено изисква прилагане на потвърждение за банков превод или извлечение за внесена сума към вътрешната документация на дружеството. Това позволява на управителния орган да потвърди пълното изплащане на акциите, което е предпоставка за запазване на статута на ограничена отговорност на субекта.
Протоколи за непарични вноски
Учредителите, които желаят да капитализират своето BV чрез активи като оборудване, софтуер или недвижими имоти, трябва да спазват специфичните разпоредби на чл. 2:204a от Гражданския кодекс на Нидерландия. Този метод изисква писмено описание на активите, известно като inbrengbeschrijving, което трябва да бъде подписано от всички учредители и управители. Описанието трябва да включва стойността на активите и приложените методи за оценка, с референтна дата не по-стара от шест месеца преди вноската. Докато при публично акционерно дружество (NV) за този процес се изисква одиторски доклад, при BV такъв не е необходим. Това оптимизира процедурата, въпреки че следва да предвидите допълнително време за подготовка на изискуемата документация. Ако имате колебания относно оценката на конкретни активи, можете да се консултирате със специалист, за да гарантирате, че описанието на активите ви отговаря на нотариалните изисквания.
Финансови последици от акционерния капитал върху отговорността и данъчното облагане
Капитализацията на Dutch BV определя не само първоначалната ликвидност на дружеството; тя установява финансовата граница между правния субект и неговите собственици. Макар че изискванията за акционерен капитал на Dutch BV позволяват начален праг от 0,01 EUR, този избор оказва влияние върху възприеманата стабилност на бизнеса от страна на кредиторите. Избраната от вас капиталова структура функционира в съответствие с нидерландското данъчно законодателство, определяйки вашите фискални задължения и степента на лична финансова защита.
За данъчната 2026 година Нидерландия прилага ставка на корпоративния подоходен данък (CIT) от 19% за облагаема печалба до 200 000 EUR. Печалбите над този праг се облагат с 25,8%. Наред с тези основни ставки, нидерландските данъчни власти прилагат строги правила за ограничаване на приспадането на лихви. За 2026 г. нетните разходи по заеми са ограничени до 24,5% от коригираната за данъчни цели EBITDA на дружеството. Тези прагове превръщат прецизното структуриране на капитала в ключов фактор за данъчната ефективност, особено за структури със значително вътрешногрупово финансиране.
Ограничаване на личната отговорност
BV представлява юридическо лице със самостоятелни права и задължения, отделно от физическите или юридическите лица, които го притежават. Акционерите не носят лична отговорност за задълженията на дружеството извън размера на записания капитал срещу техните акции. Тази защита се базира на принципа на отделната правосубектност, която предпазва личното имущество от корпоративни кредитори. Тази защита обаче не е абсолютна. При проявена груба небрежност или извършване на измамни действия от страна на управител, "корпоративният воал" може да бъде повдигнат. В случаи на доказано лошо управление управителите носят лична отговорност за дефицита на дружеството в производство по несъстоятелност. Поддържането на изрядна документация, удостоверяваща пълното внасяне на акционерния капитал, е фундаментална стъпка за обезпечаването на статута на ограничена отговорност.
Данъчни съображения за акционерите
Начинът на структуриране на акциите може да осигури съществени данъчни предимства чрез режима за освобождаване на участия (participation exemption). Съгласно нидерландското законодателство дивидентите и капиталовите печалби, реализирани от дъщерно дружество, са 100% освободени от CIT на ниво компания майка, при условие че тя притежава най-малко 5% от капитала и отговаря на специфичните изисквания за икономическо присъствие (substance requirements). По отношение на чуждестранни акционери Нидерландия стандартно удържа 15% данък при източника върху дивидентите, като тази ставка често се редуцира или премахва на основание двустранни спогодби за избягване на двойното данъчно облагане. Управлението на тези регулаторни специфики изисква стриктно счетоводно отчитане. Подробна информация относно поддържането на тези стандарти ще намерите в нашето ръководство за счетоводство и съответствие за Dutch BV. Изграждането на професионална капиталова структура още при учредяването гарантира, че вашето дружество запазва правото си на посочените данъчни облекчения, като същевременно отговаря на всички стандарти за отчетност за 2026 г.
Изисквания за съответствие при разпределение на капитала и UBO регистрация
Поддържането на прозрачна корпоративна структура е законово задължение, което започва веднага след изпълнение на изискванията за акционерен капитал на Dutch BV. Търговската камара на Нидерландия (KVK) контролира регистъра на действителните собственици (UBO), който е задължителен за всички дружества с ограничена отговорност. Този регистър идентифицира физическите лица, които в крайна сметка притежават или контролират стопанския субект, подкрепяйки европейските стандарти за корпоративна отчетност и финансова прозрачност.
Регистърът на UBO и стандарти за прозрачност
UBO се идентифицира въз основа на UBO праг >25% от акциите, правата на глас или дяловото участие в дружеството. Този стандарт се прилага както за преки участия, така и за непряка собственост чрез дружества майки или фондации. При учредяване на субекта трябва да предоставите документация за удостоверяване на самоличността на тези лица и произхода на първоначалния капитал. Всички последващи промени в UBO, отчетени в рамките на 7 дни пред Търговския регистър на KVK, гарантират, че субектът остава в съответствие с нидерландското законодателство. Докато конкретни лични данни са защитени от широката общественост, органите и финансовите институции запазват достъп до тези записи за задължителни цели на проверка.
Годишно отчитане и поддържане на капитала
Съответствието след учредяването изисква стриктно административно управление за защита на ограничената отговорност на акционерите. Управителите трябва да осигурят подаването на годишните финансови отчети в KVK в рамките на 12 месеца след края на финансовата година, за да избегнат административни санкции или потенциална отговорност на управителя в случай на несъстоятелност. Тези финансови отчети потвърждават, че дружеството поддържа своя уставен капитал и спазва изискваните балансови тестове преди извършването на каквито и да било разпределения на дивиденти. По отношение на управлението на данни, съхранението на документацията за 7 години (10 за недвижими имоти) е задължително за всички нидерландски предприятия. Точното водене на документация е жизненоважно за всички взаимодействия с данъчните органи, тъй като обслужващата банка на Belastingdienst е Rabobank от 1 май 2026 г.
Улесняване на дистанционното учредяване на BV в Нидерландия
За чуждестранни предприемачи процесът по изпълнение на изискванията за акционерен капитал на Dutch BV и финализиране на учредяването не изисква физическо присъствие в Нидерландия. Повечето международни учредители избират пътя на легализирано пълномощно (POA), за да управляват процеса на образуване от своята страна на пребиваване. Този метод позволява на нидерландски нотариус да изповяда учредителния акт от името на учредителя, като обикновено цялата регистрация приключва в рамките на 3 до 5 работни дни. Intercompany Solutions е специализирана в подкрепата за учредяване на Dutch BV, като води предприемачите през всяка законова стъпка, за да гарантира съответствие с правните стандарти за 2026 г.
Процесът с легализирано пълномощно
Процесът с POA започва с изготвянето на проект на нотариален акт и документ за пълномощно от нотариуса или регистрационния агент. Трябва да подпишете този документ в присъствието на местен нотариус или компетентен орган във вашата държава на пребиваване. В зависимост от вашата юрисдикция, подписаният документ често изисква апостил или легализация от нидерландското посолство, за да бъде признат от нидерландския нотариус. Ще трябва да предоставите висококачествени документи за самоличност, като валиден международен паспорт, които нотариусът използва за проверка на вашата самоличност и изпълнение на изискванията за борба с изпирането на пари. След това регистрационният агент координира действията си с нидерландската Търговска камара, за да осигури регистрационния номер на дружеството след подписването на акта. Този дистанционен път е стандартът за учредители извън ЕС, тъй като цифровото видео учредяване понастоящем не е опцията по подразбиране за заявления от чуждестранни лица.
Административни стъпки след учредяването
След като регистрацията в KVK приключи, фокусът се премества към оперативната готовност. Ако вашето BV възнамерява да се занимава с международна търговия, трябва да кандидатствате за BTW номер и EORI номер. За дружества с чуждестранна собственост Belastingdienst обикновено изисква от 6 до 8 седмици за обработка на заявленията за BTW след подаване на изисквания въпросник. Ако планирате да наемате служители, ще трябва да създадете местна система за заплати (payroll), която отговаря на нидерландското трудово и данъчно законодателство. Тази фаза е от решаващо значение за привеждане на вашата корпоративна структура в съответствие с дългосрочните ви търговски цели. Можете да намерите повече подробности за тези първоначални етапи в нашето ръководство за стартиране на бизнес в Нидерландия. Тези стъпки гарантират, че вашето дружество е не просто законно регистрирано, но и напълно оборудвано за извършване на дейност в целия ЕС, като същевременно поддържа изискванията за акционерен капитал на Dutch BV и стандартите за съответствие.
Последен преглед: септември 2026 г.
Стратегическо внедряване на вашата нидерландска корпоративна структура
Създаването на дружество в Нидерландия изисква прецизно разбиране на текущата правна среда. Правилото за минимален капитал от 0.01 EUR осигурява значителна гъвкавост, но трябва да балансирате това със стриктните стандарти за UBO регистрация и годишно отчитане, за да запазите статуса си на ограничена отговорност. Използването на пътя на легализирано пълномощно ви позволява да управлявате ефективно тези законови изисквания без необходимост от международни пътувания.
Intercompany Solutions е подкрепила над 2000 учредители в световен мащаб, специализирайки се в цялостното управление на изискванията за акционерен капитал на Dutch BV и корпоративното съответствие. Нашият опит в нидерландското данъчно право и административните процедури осигурява оптимизиран срок за учредяване от 3 до 5 работни дни. Ние гарантираме, че вашето дружество отговаря на всички стандарти за 2026 г., от първоначалната регистрация до дългосрочното данъчно спазване, осигурявайки стабилна основа за вашите европейски операции.
Очакваме с нетърпение да улесним вашето навлизане на нидерландския пазар с прецизността и надеждността, които вашите професионални интереси заслужават.
Последен преглед: септември 2026 г.
Често задавани въпроси
Какъв е абсолютният минимален акционерен капитал за Dutch BV?
Абсолютният минимален акционерен капитал за Dutch BV е 0,01 евро. Това номинално изискване беше въведено със Закона за Flex-BV, за да се опрости процесът на учредяване за предприемачите. Въпреки че можете да изберете по-висока сума за подобряване на професионалната репутация пред банките, законът изисква само този символичен цент. Всички емитирани акции трябва да бъдат напълно внесени по време на фазата на образуване, за да се изпълнят законовите изисквания за акционерен капитал на Dutch BV.
Мога ли да депозирам акционерния капитал във валута, различна от евро?
Да, можете да деноминирате и депозирате акционерния си капитал във всяка международно призната валута. Тази гъвкавост е разрешена съгласно Гражданския кодекс на Нидерландия, при условие че конкретната валута е изрично разрешена в нотариалния учредителен акт на дружеството. Изборът на чуждестранна валута може да бъде изгоден за международната търговия, въпреки че дружеството все пак трябва да поддържа своята счетоводна документация по начин, съобразен с нидерландските стандарти за счетоводство и отчитане.
Необходимо ли е да пътувам до Нидерландия, за да регистрирам акционерния си капитал?
Не е необходимо да пътувате до Нидерландия, за да регистрирате своя акционерен капитал или да учредите своето дружество. Повечето учредители, които не са местни лица, използват пътя на легализирано пълномощно. При този процес подписвате необходимите документи в родната си страна и ги легализирате пред местен нотариус или посолство. След това нидерландският нотариус изповядва учредителния акт дистанционно, като обикновено регистрацията приключва в рамките на 3 до 5 работни дни.
Какви са таксите за регистрация в KVK за ново BV през 2026 г.?
Стандартната еднократна такса за регистриране на ново лице в нидерландския Търговски регистър е 85,15 евро за 2026 г. Тази такса се заплаща директно на Търговската камара (KVK) по време на процеса на учредяване. Това е задължителен административен разход, който се прилага за всички нови BV, независимо дали учредителите са местни или чуждестранни лица. Тази сума е отделна от всякакви професионални хонорари, свързани с нотариални услуги или помощ при образуване на дружество.
Как се определя действителен собственик (UBO) за целите на акционерното участие?
Действителен собственик (UBO) се определя като всяко физическо лице, което притежава пряк или непряк дял от над 25% в дружеството. Това включва лица, притежаващи повече от 25% от акциите, правата на глас или дяловото участие. Всички BV трябва да регистрират своите UBO в регистъра на KVK. Всички промени в този статус или в акционерната структура трябва да бъдат докладвани на Търговската камара в рамките на 7 календарни дни, за да се гарантира непрекъснато съответствие.
Има ли данък върху капитала при емитиране на акции в Нидерландия?
В Нидерландия няма данък върху капитала при емитиране на акции. Нидерландският налог върху капитала, известен също като kapitaalsbelasting, беше официално отменен на 1 януари 2006 г. Това означава, че внасянето на средства или активи за покриване на изискванията за акционерен капитал на Dutch BV не поражда специфичен данък върху емитирането. Тази политика остава значително предимство за предприемачите, които искат да капитализират своето дружество с по-високи суми, без да поемат допълнителни данъчни задължения по време на фазата на образуване.
Колко дълго трябва да съхранявам документацията, свързана с акционерния капитал на дружеството?
Трябва да съхранявате цялата фирмена администрация и счетоводна документация за минимален период от 7 години. Това законово изискване се прилага за документи, свързани с разпределението на капитала, емитирането на акции и общите финансови трансакции. Ако вашето дружество притежава вещни права върху недвижими имоти, срокът за съхранение на тези конкретни документи се удължава на 10 години. Поддържането на тези записи е от съществено значение за съответствие с Belastingdienst, чиято обслужваща трансакционна банка е Rabobank от 1 май 2026 г.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Нуждаете се от повече информация относно нидерландската компания BV?
Свържете се с експертReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |