


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-16 · Last reviewed 2026-09-16
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Знаехте ли, че пропускането на крайния срок 31 декември за подаване на годишните финансови отчети може да доведе до незабавни административни глоби и дори до лична отговорност за директорите на дружеството? За международните предприемачи сложната мрежа от изисквания за финансово отчитане на дружество Dutch BV често изглежда като пречка за растеж, а не като стандартна административна задача. Не сте сами, ако преходът към задължително цифрово отчитане или нюансите на нидерландската данъчна система изглеждат обезсърчителни.
Разбираме, че фокусът Ви трябва да бъде върху разрастването на Вашия бизнес, а не върху разчитането на сложен правен жаргон от Belastingdienst. Това ръководство предоставя подробен технически анализ на законовите срокове за подаване, счетоводните стандарти и данъчните задължения, които трябва да изпълните през 2026 г. Ще придобиете ясно разбиране за актуализираните класификации по размер за микро-, малки и средни предприятия, заедно с поетапен календар, за да гарантирате, че Вашето Dutch BV остава в пълно съответствие пред властите. От разбирането на 19%-ната ставка на корпоративния данък до спазването на възстановеното правоприлагане на регистъра на UBO, ние опростихме пътя към пълно съответствие и професионално спокойствие.
Key Takeaways
- Научете критичните двуканални срокове за подаване както към Търговската камара (KVK), така и към Данъчната служба, за да избегнете административни санкции.
- Разберете как размерът на Вашето предприятие - микро, малко или средно - пряко определя специфичните изисквания за финансово отчитане на дружество Dutch BV и задълженията за одит.
- Ориентирайте се в структурата на корпоративния данък за 2026 г., като прилагате ставката от 19% върху печалби до 200 000 евро и ставката от 25,8% върху сумите, надвишаващи този праг.
- Поддържайте организационна прозрачност чрез изпълнение на задължителните актуализации в регистъра на UBO и спазване на седемгодишното правило за съхранение на финансова документация.
- Научете как международните учредители могат да управляват цялото счетоводство, подаване на данъчни декларации и секретарски задължения дистанционно чрез легализирано пълномощно.
Регулаторната рамка за финансово отчитане на Dutch BV
Всяко Besloten Vennootschap (BV), учредено в Нидерландия, е обвързано от строгите правни стандарти, установени в Книга 2 от Гражданския кодекс на Нидерландия. Тези разпоредби гарантират, че корпоративните образувания поддържат прозрачност за акционерите, кредиторите и обществеността. Разбирането на изискванията за финансово отчитане на дружество Dutch BV започва с осъзнаването, че съответствието не е по избор. То е задължителен административен стълб за всеки директор. Дори ако Вашето дружество е без дейност или понастоящем не генерира оборот, по закон все още сте длъжни да изготвяте и подавате годишни финансови отчети.
Стандартните финансови години в Нидерландия съвпадат с календарната година, продължавайки от 1 януари до 31 декември. Въпреки това учредителите имат гъвкавостта да установят "разчупена финансова година" по време на процеса по учредяване на дружество в Нидерландия. Това често се прави с цел привеждане в съответствие с отчетния цикъл на дружеството майка или за отчитане на непълна първа година на дейност. Независимо от избрания цикъл, двуканалната система за отчитане остава същата, изисквайки подаване на данни към два отделни държавни органа.
Ролята на Kamer van Koophandel (KVK)
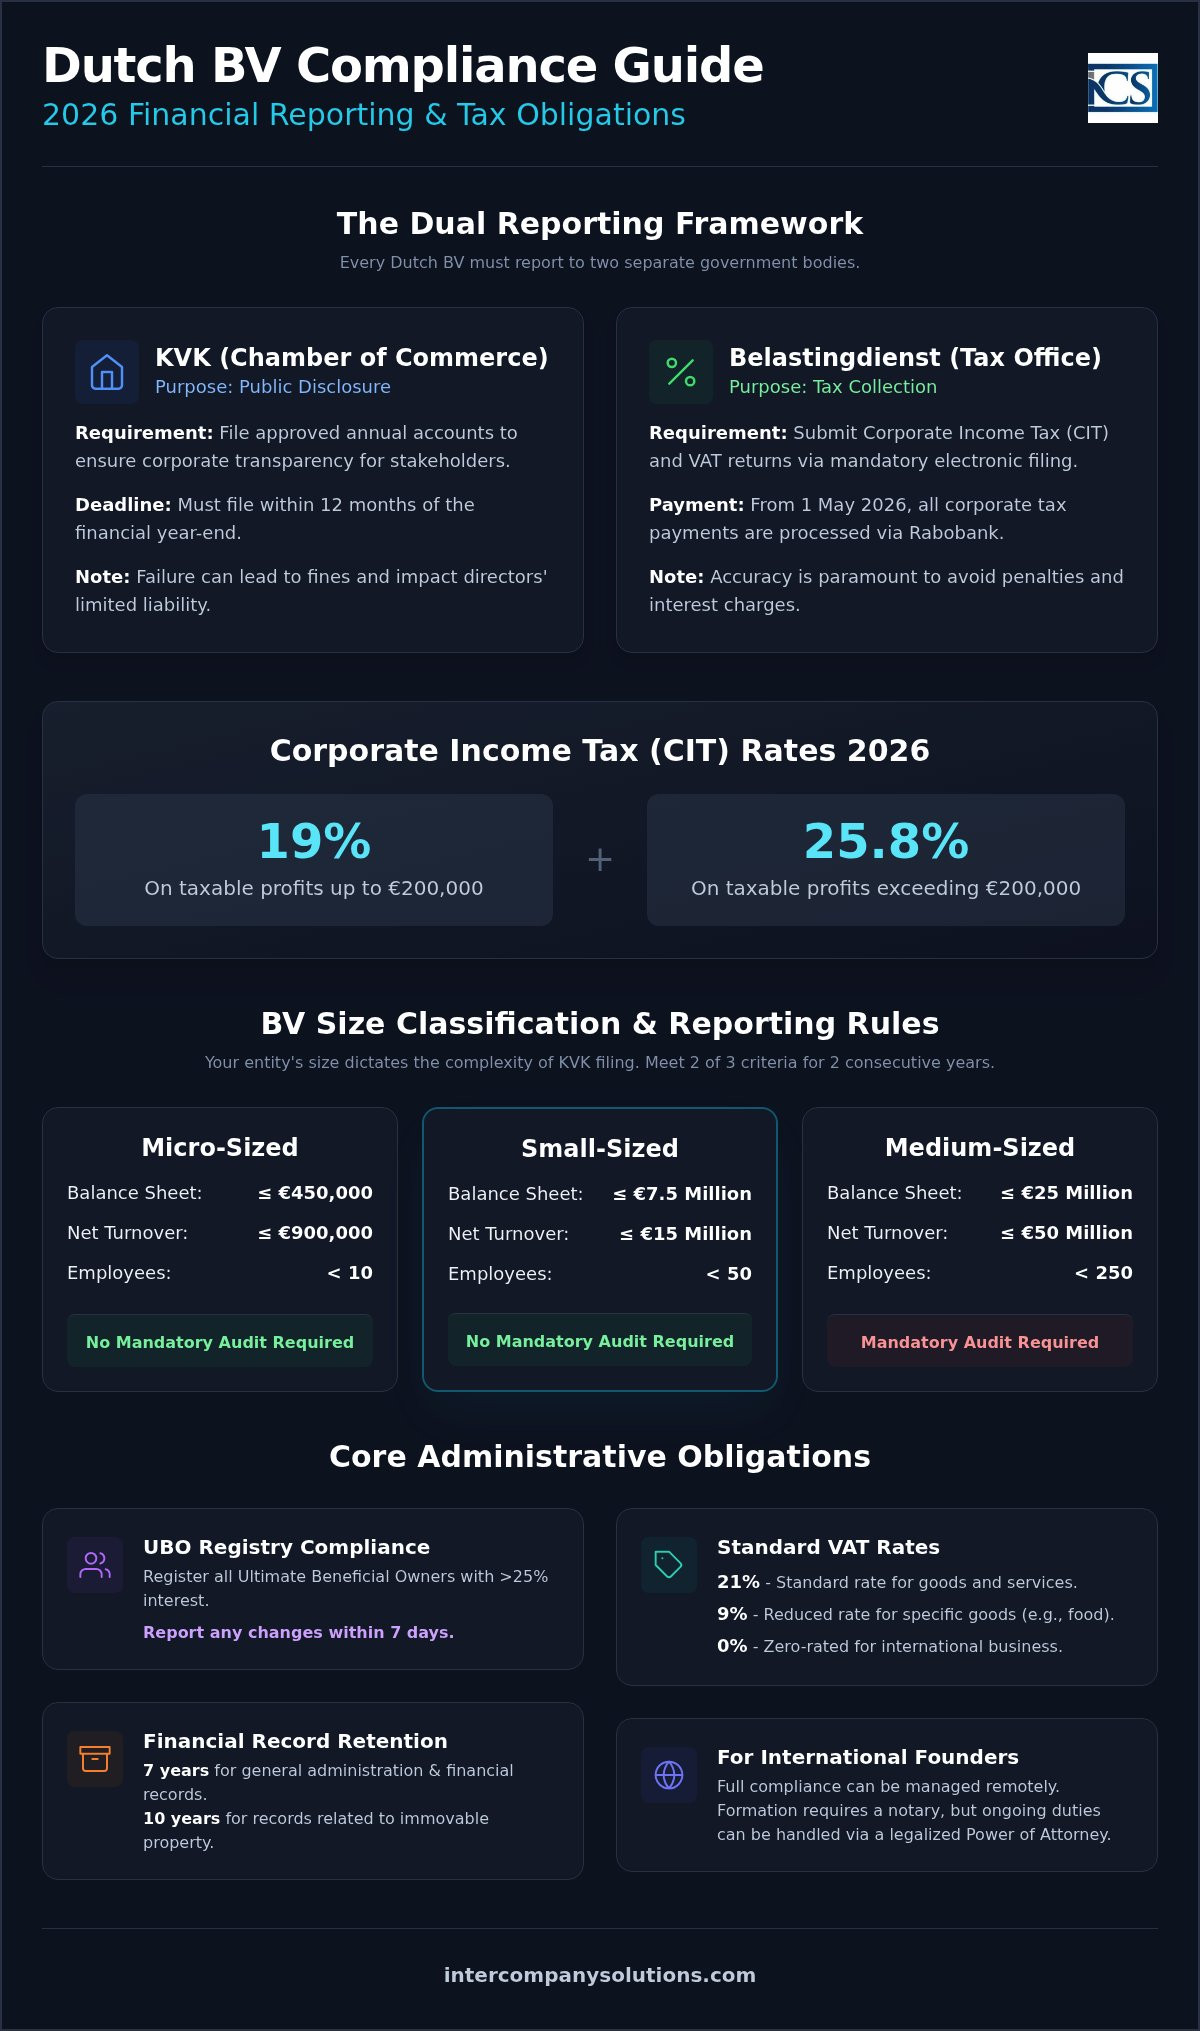
Търговската камара, или KVK, действа като централен регистър за корпоративни данни. Основната ѝ цел при финансовото отчитане е публичното оповестяване. Като прави определени финансови данни достъпни, KVK защитава заинтересованите страни и поддържа доверието в нидерландската бизнес екосистема. За финансовата 2026 година първоначалната такса за регистрация е 85,15 евро. Директорите трябва да гарантират, че приетите годишни финансови отчети са подадени в KVK в рамките на 12 месеца след края на финансовата година. Неспазването на този срок може да доведе до незабавни глоби и да засегне статута на ограничена отговорност на директорите.
Ролята на Belastingdienst
Докато KVK се фокусира върху прозрачността, Belastingdienst (Нидерландската данъчна служба) се фокусира върху приходите. Този орган отговаря за събирането на корпоративния подоходен данък (CIT) и данъка върху добавената стойност (ДДС). Вашите изисквания за финансово отчитане на дружество Dutch BV включват подаване на подробни данъчни декларации чрез задължителни електронни системи за подаване. Точността е от първостепенно значение. Считано от 1 май 2026 г., Rabobank служи като официална обслужваща банка за нидерландското правителство, улеснявайки всички плащания, свързани с корпоративни данъци. Тази промяна оптимизира финансовото взаимодействие между Вашето BV и държавата, при условие че вътрешното Ви счетоводство се води в прецизен ред.
Класификация на дружествата Dutch BV и изисквания към годишните финансови отчети
Не всички Dutch BV се третират еднакво от Търговската камара. Обхватът на вашите изисквания за финансово отчитане на Dutch BV дружество зависи изцяло от класификацията на вашето дружество. Тази диференцирана система гарантира, че по-малките предприятия не са претоварени с административни разходи, докато по-големите корпорации осигуряват прозрачността, необходима за пазарната стабилност. Повечето чуждестранни предприемачи, стартиращи ново начинание, ще установят, че тяхното дружество е категоризирано като „Микро“ или „Малко“ през първите години на дейност.
За да определят вашата категория, нидерландските органи разглеждат три конкретни показателя. Трябва да отговаряте на поне два от следните критерии в продължение на две последователни финансови години, за да бъдете фиксирани в конкретна класификация. Това „правило за две години“ е от съществено значение. То предотвратява възможността една отделна година на изключителен растеж или неочаквана загуба незабавно да промени вашите законови задължения, осигурявайки стабилност за вашите вътрешни счетоводни процеси.
Определяне на категорията по размер на вашето дружество
За отчетния цикъл за 2026 г. праговете остават както следва:
- Микропредприятия: Сума на баланса, по-малка или равна на €450 000; нетен оборот, по-малък или равен на €900 000; по-малко от 10 служители.
- Малки предприятия: Сума на баланса, по-малка или равна на €7,5 милиона; нетен оборот, по-малък или равен на €15 милиона; по-малко от 50 служители.
- Средни предприятия: Сума на баланса, по-малка или равна на €25 милиона; нетен оборот, по-малък или равен на €50 милиона; по-малко от 250 служители.
- Големи предприятия: Надвишава поне два от критериите за средно предприятие.
Освобождавания и одиторски изисквания
Класификацията определя сложността на вашето подаване на годишен финансов отчет в Нидерландия. Микро- и малките предприятия се ползват от значителни облекчения. От тях не се изисква преминаването на задължителен външен одит от регистриран одитор (RA или AA). Вместо това те могат да подадат опростен баланс и ограничени пояснителни бележки към KVK. Тази намалена тежест е ключова причина Нидерландия да остава привлекателна за международни стартиращи компании и предприятия за електронна търговия.
Средните и големите предприятия са изправени пред много по-строги правила. Те трябва да назначат регистриран нидерландски одитор, който да завери техните отчети. Тези дружества също така трябва да представят подробен доклад за дейността и пълен отчет за приходите и разходите за публичния регистър. Ако не сте сигурни къде попада вашето дружество или се нуждаете от помощ при изготвянето на тези документи, можете да се свържете с нашия екип по съответствие за технически преглед. Разбирането на тези прагове навреме ви помага да планирате бъдещия си растеж, без да се сблъсквате с регулаторни сътресения при нарастване на оборота ви.
Задължения за подаване на декларации за корпоративен подоходен данък (CIT) и ДДС
Управлението на данъчните задължения на Dutch BV изисква проактивен подход както към годишното, така и към периодичното отчитане. Корпоративният подоходен данък (CIT) се начислява върху световната облагаема печалба на вашето дружество. За фискалната 2026 година нидерландската данъчна система функционира с двустепенна скала. Ще плащате данъчна ставка от 19% върху облагаемата печалба до €200 000. Всяка печалба, надвишаваща този праг, се облага с 25,8%. Тези ставки са основен компонент от изискванията за финансово отчитане на Dutch BV дружество, които всеки управител трябва да следи, за да осигури точно начисляване на данъчни провизии.
Критичен технически детайл за 2026 г. засяга ограничението за приспадане на лихви. За да предотврати прекомерното дългово финансиране, нидерландското правителство ограничава приспадането на лихви до 24,5% от EBITDA (печалба преди лихви, данъци, обезценяване и амортизация) на дружеството. Този таван е от съществено значение за дружества от типа Dutch BV със значителни вътрешногрупови заеми или външно финансиране. Ако вашите разходи за лихви надвишават този процент, превишението няма да се приспада от облагаемата ви печалба, което потенциално може да увеличи ефективната ви данъчна ставка. Препоръчваме да прегледате съотношението дълг към собствен капитал в началото на фискалната година, за да избегнете неочаквани данъчни задължения.
Регистрация и спазване на изискванията за BTW
Данъкът върху добавената стойност (ДДС), или BTW, е трансакционен данък, който изисква редовно внимание. Повечето дружества от типа Dutch BV подлежат на стандартната ставка от 21% BTW. Намалена ставка от 9% обаче се прилага за специфични стоки като храни и книги, докато ставка от 0% се използва за износ и определени международни услуги. Ако наскоро сте завършили своето учредяване на дружество в Нидерландия, очаквайте период на изчакване от 6 до 8 седмици за издаване на вашия номер по BTW от Belastingdienst. След като бъде активиран, трябва да подавате декларации за BTW по електронен път. Въпреки че тримесечното подаване е стандартът, можете да изберете месечни декларации, ако оборотът ви е висок, или годишни декларации, ако задължението ви за BTW е минимално.
Срокове и удължаване на сроковете за подаване на декларации за CIT
Стандартният краен срок за подаване на вашата декларация за корпоративен данък е 1 юни на годината, следваща финансовата година. За дружество, което следва календарната година, декларацията ви за 2025 г. трябва да бъде подадена до 1 юни 2026 г. Belastingdienst често издава предварителни данъчни оценки в началото на годината въз основа на предишните ви резултати или прогнозни данни. От съществено значение е да ги платите своевременно, за да избегнете начисляването на лихви. Ако ви е необходимо повече време за приключване на счетоводните отчети, данъчните посредници могат да поискат удължаване на срока за подаване с до 12 допълнителни месеца. Това удължаване осигурява необходимото време, за да се гарантира, че сложните международни данъчни позиции са точно отчетени, без да се рискуват санкции за неспазване на изискванията.
Административна поддръжка: UBO регистър и съхранение на документация
Спазването на нормативните изисквания в Нидерландия не се свежда само до цифрите, които отчитате пред KVK или Belastingdienst. То обхваща също така основните данни и прозрачността на корпоративната ви структура. Изпълнението на dutch b.v. company financial reporting requirements през 2026 г. изисква прецизно водене на документация и проактивно управление на регистъра на действителните собственици (UBO регистър). Тези административни задачи формират основата, върху която се изготвят вашите финансови отчети. Без тях годишните ви отчети нямат необходимата правна валидност и достоверност.
Ефективната административна поддръжка защитава вашето дружество от излишен контрол. Тя гарантира, че когато от вас бъде поискано да докажете произхода на средствата или валидността на дадена трансакция, доказателствата са лесно достъпни. За международните предприемачи това означава изграждане на цифрови системи, които свързват местните операции с глобалното управление. Тази структура не е просто тежест; тя е гаранция за вашия статут на ограничена отговорност.
Изисквания за отчитане в UBO регистъра
UBO регистърът е предназначен да предотвратява изпирането на пари и да осигурява корпоративна отчетност. UBO е всяко физическо лице, което в крайна сметка притежава или контролира повече от 25% от акциите, правата на глас или дяловото участие във вашето Dutch BV. Ако никое физическо лице не отговаря на този праг, вместо това трябва да бъде регистриран "псевдо-UBO", обикновено лице от висшия ръководен състав. Тази регистрация представлява публично досие, въпреки че през последните години достъпът беше ограничен само до лица с легитимен интерес.
Нидерландските органи са особено строги по отношение на актуализациите. Длъжни сте да докладвате всяка промяна в статуса на UBO или в личните данни пред KVK в срок от точно седем дни от влизането на промяната в сила. Това е значително по-кратък срок в сравнение с много други административни срокове. Неспазването му може да доведе до големи административни глоби, а в тежки случаи и до наказателни санкции за управителите на дружеството. Препоръчваме да преразглеждате структурата на собствеността си на всяко тримесечие, за да гарантирате, че данните в регистъра остават точни.
Законови стандарти за съхранение на документация
Поддържането на надеждна документална следа е законово изискване. Задължени сте да съхранявате цялата първична документация, включително фактури, банкови извлечения и договори, за период от минимум седем години. Този период гарантира, че Belastingdienst може да извършва одити или да проверява минали данъчни декларации. Ако обаче вашето BV притежава недвижими имоти, законът удължава това изискване за съхранение до десет години за тези конкретни документи. Непокътнатостта на данните е от ключово значение. Информацията трябва да остане неизменяема и четлива през целия период.
Дигиталното съхранение е напълно допустимо и често по-ефективно за дистанционни учредители. Фактурите, получени по електронен път, трябва да се съхраняват в оригиналния им формат, за да запазят правната си валидност. Освен финансовите документи, трябва да съхранявате и книгите на съдружниците и протоколите от общите събрания. Тези документи осигуряват правния контекст за финансовите решения, отразени в счетоводните ви книги. За по-подробен поглед върху структурирането на тези системи вижте нашето ръководство „Счетоводство за Dutch BV: съответствие и данъчни задължения през 2026 г.“.
Управление на съответствието за нидерландски дружества с чуждестранна собственост
Управлението на бизнес в Нидерландия като чуждестранен учредител предлага значителни стратегически предимства, но изисква структуриран подход към администрацията. Не е необходимо да присъствате физически в страната, за да поддържате пълно спазване на законите. Специализирани агенти могат да управляват всички dutch b.v. company financial reporting requirements дистанционно, действайки като ваш местен технически партньор. Тази структура е особено ефективна за предприемачи, които искат да се възползват от нидерландската бизнес екосистема, като същевременно останат базирани в родната си страна.
Основата на това дистанционно управление е процедурата чрез легализирано пълномощно (PoA). Този правен механизъм позволява учредяване на дружество в Нидерландия без необходимост от международни пътувания. След като дружеството бъде учредено, обикновено в рамките на 2 до 5 дни, фокусът се премества върху текущото спазване на нормативните изисквания. Чрез използването на професионални счетоводни услуги гарантирате, че всяко подаване на декларации за ДДС и корпоративен данък съответства напълно на Dutch GAAP (общоприетите счетоводни принципи в Нидерландия). Това съответствие е от решаващо значение за поддържането на достоверността на вашите финансови отчети по време на бъдещи одити или инвестиционни рундове.
Стратегически ползи от централизираното счетоводство
Централизирането на вашите счетоводни и секретарски услуги създава единна точка на отговорност. Когато един партньор управлява вашето счетоводство, заплати и корпоративни отчети, рискът от пропуснати срокове или несъответствия в данните намалява значително. Този интегриран подход позволява наблюдение в реално време на вашите прагове за CIT. Ако печалбите ви се приближат до границата от 200 000 евро, вашите консултанти могат да предоставят навременни насоки за стратегии за данъчна оптимизация, преди да започне да се прилага ставката от 25,8%. Координацията между обработката на заплатите и подаването на декларациите за корпоративен данък също така гарантира правилното удържане и отчитане на социалноосигурителните вноски и данъците върху заплатите.
За повече подробности относно учредяването на вашето дружество с фокус върху дългосрочната стабилност, направете справка с нашето Професионално ръководство за учредяване на Dutch BV.
Следващи стъпки за собствениците на Dutch BV
Успехът на нидерландския пазар зависи от ранната подготовка. Препоръчваме да предприемете тези три конкретни стъпки, за да осигурите регулаторното си съответствие за 2026 г.:
- Извършете оценка на размера на дружеството: Прегледайте прогнозните си активи и оборот, за да определите дали попадате в категорията „Микро-“ или „Малко предприятие“, тъй като това определя конкретната ви отчетна тежест.
- Внедрете система за съхранение, съобразена с нормативните изисквания: Създайте дигитален архив, който отговаря на правилото за 7-годишно съхранение на документация, гарантирайки съхранението на всички фактури и банкови извлечения в тяхната първоначална цялост.
- Оценете стимулите за наемане на персонал: Ако планирате да наемете международни кадри, услугите за подбор като Amplify Yourself, LLC могат да ви помогнат да намерите квалифицирани виртуални асистенти, докато се консултирате със специалист относно 30% ruling, за да намалите общата си данъчна тежест и да подобрите резултатите при наемане.
Като предприемете тези стъпки сега, вие преминавате от реактивно управление към проактивен растеж. Добре управляваното BV е не просто дружество, съобразено със закона; то е ценен актив, готов за глобална мобилност и разрастване.
Обезпечаване на бъдещето на вашето Dutch BV чрез проактивно регулаторно съответствие
Ефективното управление на нидерландска компания изисква ясно разбиране за това как отчетните задължения нарастват с мащаба на бизнеса. От опростените отчети за микропредприятия до строгите одиторски стандарти за средните предприятия, навременното адаптиране към тези категории е от ключово значение за дългосрочната стабилност. Трябва да се уверите, че вашите годишни финансови отчети са подадени в KVK, а декларациите ви за CIT са получени от Belastingdienst преди крайния срок 1 юни. Чрез усвояването на dutch b.v. company financial reporting requirements защитавате статута си на ограничена отговорност и поддържате прозрачност с всички заинтересовани страни.
С над 2000 обслужени основатели от цял свят, Intercompany Solutions предоставя пълната подкрепа за регулаторно съответствие, необходима за дистанционно управление на бизнеса. Нашите специалисти поемат всичко: от първоначалното учредяване до текущото счетоводство и подаването на данъчни декларации; това гарантира, че вашето дружество остава в безупречен правен статус. Ние се стремим да опростим административния път, за да можете уверено да мащабирате международното си начинание. Очакваме с нетърпение да ви помогнем да навигирате в нидерландската регулаторна рамка с лекота.
Често задавани въпроси
Какъв е крайният срок за подаване на годишните финансови отчети в KVK?
Едно Dutch BV трябва да подаде своите годишни финансови отчети в Търговската камара (KVK) в срок от 12 месеца след края на финансовата година. За стандартна календарна година крайният срок е 31 декември 2026 г. Управителите трябва да изготвят отчетите в рамките на пет месеца след края на годината, въпреки че акционерите могат да предоставят петмесечно удължаване. След като отчетите бъдат приети, те трябва да бъдат подадени в рамките на осем дни, за да се гарантира пълно съответствие.
Необходим ли е ежегоден одит за Dutch BV?
Не всяко Dutch BV подлежи на задължителен одит. Това задължение се прилага само за дружества, класифицирани като „средни“ или „големи“ за две последователни години. Вашето дружество покрива критериите, ако надвишава поне два от следните прагове: балансова сума от 7,5 милиона евро, нетен оборот от 15 милиона евро или среден брой от 50 служители. Повечето международни стартиращи компании попадат в категориите „микро“ или „малки“ и следователно са освободени.
Какъв е минималният дружествен капитал за Dutch BV през 2026 г.?
Минималният дружествен капитал за Dutch BV през 2026 г. е само 1 евро. Това изискване беше значително намалено от предишния праг от 18 000 евро, за да се направи Нидерландия по-достъпна за международни предприемачи. Можете да разделите този капитал на дялове с всякаква номинална стойност, като например 0,01 евро на дял. Тази гъвкавост позволява на учредителите да създадат своята корпоративна структура с минимална първоначална инвестиция, като същевременно се възползват от ограничена отговорност.
Колко време трябва да съхранява финансовата си документация нидерландско дружество?
Трябва да съхранявате счетоводните регистри и първичната документация на вашето дружество за период от минимум седем години. Това включва всички фактури, банкови извлечения, договори и дигитална кореспонденция, свързани с вашите търговски сделки. Ако обаче вашето BV притежава недвижимо имущество, срокът за съхранение на тези конкретни документи е десет години. Поддържането на тази документация е основна част от изискванията за финансова отчетност на дружества Dutch BV с оглед на потенциални проверки и одити.
Какви са ставките на корпоративния данък за Dutch BV през 2026 г.?
За финансовата 2026 година нидерландският корпоративен подоходен данък (CIT) се прилага в две скали. Ще платите данъчна ставка от 19% върху облагаемата печалба до 200 000 евро. Всяка печалба, надвишаваща този праг от 200 000 евро, се облага със ставка от 25,8%. Важно е да следите тези нива на печалба през цялата година, тъй като данъчното ви задължение се увеличава значително при преминаване във втората скала, което оказва влияние върху общата ви нетна доходност.
Кой се счита за UBO в нидерландско дружество с ограничена отговорност?
Краен действителен собственик (UBO) е всяко физическо лице, което в крайна сметка притежава или контролира повече от 25% от акциите или правата на глас в дружеството. Това се прилага и за лица, които имат 25% дял на собственост в правния субект. Ако никое лице не отговаря на тези конкретни критерии, висш ръководен служител трябва да бъде регистриран като „псевдо-UBO“. Всички BV трябва да регистрират тази информация в KVK, за да гарантират организационна прозрачност и законово съответствие.
Мога ли да управлявам дистанционно финансовата отчетност на моето Dutch BV?
Можете да управлявате всички ваши изисквания за финансова отчетност на дружества Dutch BV дистанционно чрез специализиран доставчик на услуги. Чрез използването на легализирано пълномощно (PoA) не е необходимо да пътувате до Нидерландия за учредяването или за текущото администриране. Професионални представители могат да се заемат с вашето счетоводство, справки-декларации по BTW и годишни финансови отчети по електронен път. Това позволява на международните учредители да поддържат напълно съобразено със законите нидерландско присъствие, докато оперират от всяка точка на света.
Какъв е таванът за приспадане на лихви за нидерландски дружества?
Таванът за приспадане на лихви за нидерландските дружества е определен на 24,5% от EBITDA на предприятието. Това правило ограничава размера на лихвите, които можете да приспаднете от облагаемата си печалба, с цел предотвратяване на прекомерно дългово финансиране. Ако разходите ви за лихви надхвърлят този процент, превишението не подлежи на приспадане през текущата година. Това е техническо изискване, което налага внимателно финансово планиране, особено за BV, които разчитат на вътрешногрупови заеми или външен дълг за финансиране на дейността си.
Източници
- ICS Payroll - Нидерландски услуги за ТРЗ
- KVK - Регистрация в нидерландския търговски регистър
- Business.gov.nl - Дружество с ограничена отговорност (bv)
- Burgerlijk Wetboek Boek 2 (Нидерландски граждански кодекс, юридически лица)
- Rijksoverheid - Предприемачество
- Belastingdienst - Ставки на корпоративния подоходен данък
- Belastingdienst - Данъци върху заплатите (loonheffingen)
- UWV - Задължения на работодателя
- SVB - Социално осигуряване в Нидерландия
- Belastingdienst - ДДС (BTW) за предприемачи
- Европейска комисия - Правила и ставки за ДДС
- СЕС, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нидерландия
- ICLG - Закони и разпоредби за корпоративно управление, Нидерландия
Нуждаете се от повече информация относно нидерландската компания BV?
Свържете се с експертReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |