

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-15 · Last reviewed 2026-08-20
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Приблизително 80% от нидерландските юридически лица успешно регистрираха своите действителни собственици (UBO) до началото на 2024 г., което подчертава строгите стандарти за прозрачност, налагани понастоящем от Belastingdienst. За чуждестранните предприемачи поддържането на съответствие с изискванията за корпоративен данък в Нидерландия е точно законово изискване, което не оставя място за административни грешки или пропуснати срокове. Често срещано е усещането за объркване от техническия език и строгите графици за подаване на декларации, необходими за поддържане на Dutch BV в изрядно състояние пред данъчните власти.
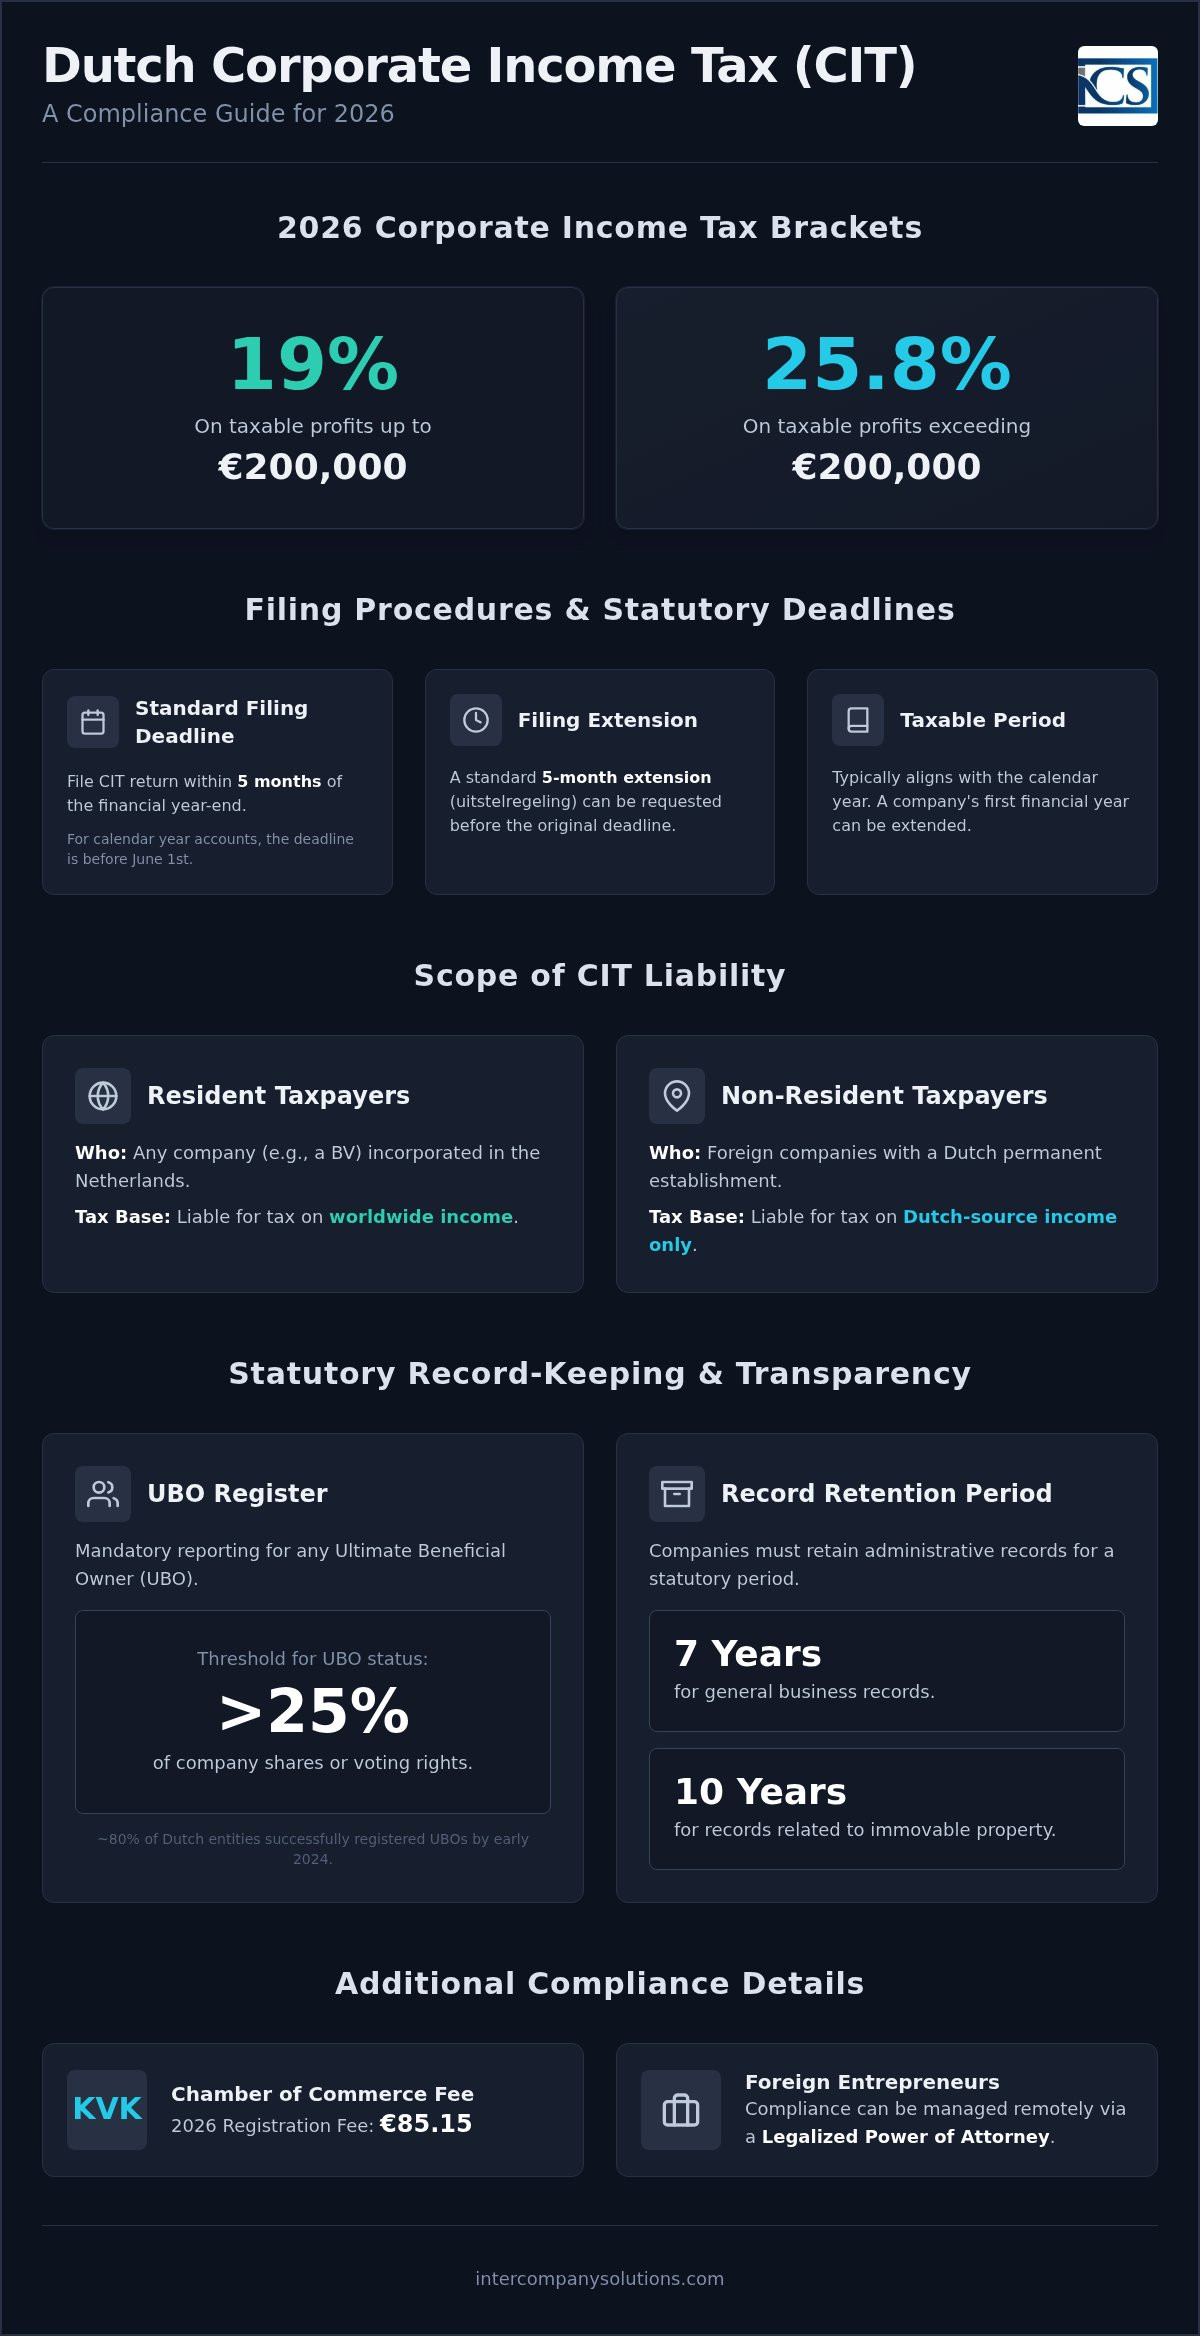
Разбираме, че сложността на нидерландското данъчно законодателство може да бъде значителна пречка за международния бизнес растеж. Това ръководство предоставя професионален, структуриран анализ стъпка по стъпка на изискванията за корпоративен данък върху дохода за 2026 г., като гарантира, че разполагате с точните данни, необходими за управление на фискалните задължения на вашата компания. Ще придобиете ясна представа за настоящите данъчни ставки, които остават фиксирани на 19% за печалби до 200 000 евро и 25,8% за всяка сума над този праг.
Освен данъчните ставки, ще разгледаме подробно основните срокове за подаване на декларации и задължителния седемгодишен период за съхранение на документацията, който трябва да спазвате. Също така обхващаме таксите за регистрация в KVK в размер на 85,15 евро и специфичните прагове за докладване на UBO за акционери с повече от 25% дял. Този преглед служи като надежден ориентир, който да ви помогне да избегнете административни глоби и да поддържате прозрачни взаимоотношения с нидерландската държава.
Key Takeaways
- Запознайте се с двустепенната данъчна система за 2026 г., за да осигурите точно спазване на изискванията за корпоративен данък в Нидерландия, прилагайки ставка от 19% за печалби до 200 000 евро и 25,8% върху остатъка.
- Установете критичните срокове за подаване, които обикновено са в рамките на пет месеца след приключването на финансовата година, за да предотвратите административни санкции и лихви за забава.
- Въведете законоустановени протоколи за водене на отчетност, които отговарят на задължителния седемгодишен период на съхранение или десет години за документация, свързана с недвижимо имущество.
- Научете как директорите, които не са местни лица, могат да управляват нидерландските данъчни задължения дистанционно чрез легализирано пълномощно за корпоративно съответствие.
- Изяснете изискванията за прозрачност за регистъра на UBO, които се прилагат за всяко физическо лице, притежаващо повече от 25% от акциите или правата на глас в компанията.
Обхват на задължението за облагане с корпоративен данък в Нидерландия
Нидерландският корпоративен подоходен данък (CIT) се прилага за дружествата въз основа на техния статут на данъчно пребиваване и естеството на дейността им в страната. За повечето международни предприемачи основната правна форма за бизнес е Besloten Vennootschap (BV). Съгласно нидерландското законодателство всяко BV, учредено в Нидерландия, автоматично се счита за местно лице за данъчни цели. Този статут определя, че дружеството дължи данък върху световния си доход, независимо от това къде е генериран той. Това е критичен фактор, който трябва да се вземе предвид при учредяване на дружество в Нидерландия, тъй като определя основата за всички бъдещи фискални задължения.
За предприемачите, които управляват и дружества в Северна Америка, можете да научите повече за Secretary of State Directory, за да извършвате лесно търсения на юридически лица и да проверявате наличността на фирмени наименования във всички 50 щата на САЩ.
Чуждестранните данъчно задължени лица, като например чуждестранни дружества с място на стопанска дейност или специфични доходи с източник в Нидерландия, имат по-ограничен обхват на облагане. Те заплащат данък само върху печалбите, получени пряко от дейността им в Нидерландия. Определянето на данъчното пребиваване изисква установяване на мястото на действително управление. Ако ключовите търговски и стратегически решения се вземат на територията на Нидерландия, дружеството обикновено се класифицира като местно лице за данъчни цели. Разбирането на тези различия е основополагащо за поддържането на съответствие с корпоративния данък в Нидерландия и за гарантирането, че всички законови задължения са изпълнени от датата на учредяване. Нидерландската система за корпоративно подоходно облагане предоставя ясна рамка за тези оценки, балансирайки местните изисквания с международните спогодби за избягване на двойното данъчно облагане.
Субекти, подлежащи на облагане с корпоративен данък
Нидерландският данъчен кодекс предвижда задължение за облагане с корпоративен данък за няколко правни форми. Дружествата с ограничена отговорност (BV) и акционерните дружества (NV) са най-често срещаните субекти. Фондациите (stichtingen) и сдруженията по правило са освободени, освен ако не извършват активна стопанска дейност, която се конкурира с търговски предприятия. В такива случаи те трябва да се регистрират за корпоративен данък веднага щом дейността им премине прага на стопанска дейност. Чуждестранните клонове, действащи като места на стопанска дейност, също трябва да спазват нидерландските изисквания за подаване на декларации за частта от печалбата, относима към местната им дейност. Това гарантира равни условия между местните BV и международните групи с физическо присъствие в страната.
Данъчният период
Повечето дружества съобразяват своя данъчен период със стандартната календарна година, продължаваща от 1 януари до 31 декември. Законът обаче позволява използването на несъвпадаща финансова година, ако това е изрично посочено в учредителния акт на дружеството. За новоучредено BV първата финансова година може да бъде удължена. Това означава, че за дружество, учредено през октомври 2025 г., първият отчетен период може да приключи на 31 декември 2026 г. Това съгласуване е от съществено значение, тъй като декларациите за корпоративен данък трябва да съответстват точно на годишните финансови отчети, обявени в Търговската камара (KVK). Прецизната координация между счетоводството и данъчното деклариране е основен компонент на успешното данъчно съответствие по корпоративния данък в Нидерландия. Тя предотвратява несъответствия, които биха могли да доведат до проверки или ревизии от страна на Belastingdienst.
Процедури за подаване на декларации и законови срокове
Поддържането на съответствие с изискванията за корпоративен данък в Нидерландия изисква стриктно спазване на законовия график за подаване на декларации. За Dutch BV с финансова година, съвпадаща с календарната, декларацията за корпоративен подоходен данък трябва да бъде подадена преди 1 юни на следващата година. Ако дружеството ви използва несъвпадаща финансова година, както бе разгледано в предходния раздел относно учредителния акт, крайният срок е точно пет месеца след приключването на съответния период. Пропускането на тези срокове води до автоматични административни глоби, които могат да нараснат, ако забавянето продължи.
Можете да поискате стандартно петмесечно удължаване на срока за подаване чрез uitstelregeling. Това е особено полезно за международни предприемачи, които се нуждаят от допълнително време за консолидиране на отчетите на чуждестранни дъщерни дружества или за координация с директори, които не са местни лица. Повечето доставчици на професионални услуги управляват това искане от името на своите клиенти, осигурявайки изрядното състояние на дружеството, докато окончателните данни се проверяват. Това е рутинна процедура, но тя трябва да бъде стартирана преди изтичането на първоначалния петмесечен срок.
Процесът по подаване на декларация за корпоративен данък
Основата на всяка правилна данъчна декларация е комплектът от годишни търговски отчети. Данъчната печалба обаче често се различава от счетоводната печалба поради специфични данъчни преобразувания. Те включват непризнати за данъчни цели разходи, като определени глоби или част от представителните разходи, както и специфични правила за данъчна амортизация на активите. Декларацията трябва да бъде подадена по електронен път през портала на Belastingdienst или чрез сертифициран софтуер. Този процес гарантира, че процедурите по деклариране и спазване на изискванията за корпоративен данък се изпълняват съгласно най-актуалните стандарти за 2026 г., поставяйки акцент върху точността при прехода от счетоводно към данъчно отчитане.
Предварителни спрямо окончателни данъчни актове
Нидерландската данъчна администрация обикновено издава предварителен данъчен акт (voorlopige aanslag) в началото на финансовата година въз основа на предходни резултати или прогнози. Той служи като предварителен погасителен план, подпомагащ бизнеса при управлението на паричните потоци през годината. Ако очаквате значително по-високи или по-ниски печалби в сравнение с предходни години, трябва незабавно да коригирате тази оценка. Това предотвратява начисляването на голямо, неочаквано данъчно задължение в края на годината и минимизира лихвите за забава. Проактивното управление на тези актове е ключов компонент от ефективното спазване на корпоративното подоходно облагане в Нидерландия.
В резултат на решение на Върховния съд от 2026 г. лихвеният процент за забавени плащания по корпоративния данък вече е с таван от 4%. Макар това да е по-ниско в сравнение с предходни години, тези лихви остават разход, който ефективните предприятия избягват чрез стриктна отчетност. След като Belastingdienst обработи подадената декларация, се издава окончателен данъчен акт (definitieve aanslag). Ако смятате, че данъчните ви задължения са изчислени погрешно, можете да се консултирате с нашите счетоводни специалисти за преглед на подадената декларация или за образуване на официална процедура по обжалване в рамките на законовия шестседмичен срок.
Нидерландски корпоративни данъчни ставки и прагове за 2026 г.
Структурата на корпоративния подоходен данък в Нидерландия за 2026 г. запазва стабилната си двустепенна система, предоставяйки предвидима среда за международния бизнес. За облагаема печалба до 200 000 евро дружествата заплащат ставка от 19%. Когато печалбата надхвърли този праг от 200 000 евро, превишението над тази сума се облага с 25,8%. Тези ставки се прилагат към данъчната печалба, определена след необходимите преобразувания на счетоводните отчети, както е описано в предходните раздели. Поддържането на изрядна документация е задължително условие за правилното прилагане на съответните прагове при годишното деклариране.
Холдинговите дружества често се възползват от режима на освобождаване при участие (deelnemingsvrijstelling). Това правило гарантира, че дивидентите и капиталовите печалби, получени от квалифицирано дъщерно дружество (обикновено когато дружеството майка притежава най-малко 5% от капитала), са освободени от корпоративен данък. Това предотвратява двойното данъчно облагане в рамките на корпоративната група, превръщайки Нидерландия в стратегическа юрисдикция за холдингови структури. Правилното прилагане на това освобождаване е основополагащ елемент от съответствието с правилата за корпоративно облагане в Нидерландия за групи с множество дружества, тъй като влияе директно върху общата ефективна данъчна ставка.
Изчисляване на облагаемата печалба
Установяването на окончателното данъчно задължение изисква прецизно изчисляване на облагаемата печалба. Повечето разходи, свързани с дейността, подлежат на приспадане, при условие че са извършени с цел генериране на доходи. Въпреки това определени разходи, като например лихвите по заеми, попадат под обхвата на специфични правила за ограничаване. Ако дружеството ви реализира загуба, нидерландската система позволява пренасяне на загубата една година назад за сметка на печалбата от предходната година. Загубите, които не могат да бъдат компенсирани по този ред, могат да се пренасят напред безсрочно. Важно е да се има предвид, че макар пренасянето напред да е неограничено във времето, съществуват ограничения при приспадането им срещу печалби, надвишаващи 1 милион евро.
Групите с множество дружества от типа BV често могат да образуват фискално единство (fiscale eenheid). Това позволява дружеството майка и неговите дъщерни дружества да бъдат третирани като един данъкоплатец. Основното предимство е възможността за компенсиране на загубите на едно дружество срещу печалбите на друго в рамките на същата група. Това също така намалява административната тежест, тъй като се подава само една консолидирана декларация за корпоративен данък за цялото фискално единство. Подобно структуриране изисква внимателно планиране още при стартиране на бизнес в Нидерландия, за да се гарантира, че всички дружества отговарят на изискванията за фискална интеграция.
Данъчни облекчения и освобождавания
Нидерландското правителство предлага редица стимули за насърчаване на определени видове икономическа дейност. Режимът Innovation Box е ключов пример за това, като позволява печалбите, получени от самостоятелно разработена интелектуална собственост или квалифицирана научноизследователска и развойна дейност (НИРД), да се облагат с ефективна данъчна ставка от 9% вместо със стандартните ставки. Тази преференциална ставка намалява значително данъчната тежест за високотехнологични предприятия, притежаващи валидни патенти или удостоверения за НИРД.
Освен това дружествата могат да се възползват от инвестиционни облекчения за енергийно ефективно или екологично оборудване. Тези отчисления се приспадат от облагаемата печалба преди начисляването на корпоративния данък. В съчетание с режима на освобождаване при участие за дивиденти, тези облекчения предоставят конкурентна фискална рамка за предприемачи с фокус върху растежа и иновациите. Придържането към тези правила представлява съществена част от поддържането на пълно данъчно съответствие по корпоративния данък в Нидерландия за всяко съвременно BV.
Законови изисквания за водене на документация и прозрачност
Административната изрядност е гръбнакът на съответстващо на изискванията Dutch BV. Belastingdienst изисква да поддържате подробна документация, която да бъде лесно достъпна за проверки по всяко време. За стандартните търговски документи, включително фактури, банкови извлечения и договори, задължителният срок за съхранение е седем години. Въпреки това, ако Вашата компания притежава или управлява бизнес имоти, трябва да съхранявате документите, свързани с недвижимо имущество, в продължение на десет години. Това разграничение е от съществено значение за дългосрочното спазване на изискванията за корпоративен данък в Нидерландия, тъй като непредоставянето на тези документи по време на проверка може да доведе до обръщане на доказателствената тежест при данъчни спорове.
Електронните документи се приемат напълно от властите, при условие че остават автентични и достъпни. Трябва да гарантирате, че данните могат да бъдат извлечени и прочетени в разумен срок при поискване от данъчен инспектор. Въпреки че базираните в облак счетоводни решения улесняват това, крайната отговорност за целостта на данните се носи от директорите на компанията. Поддържането на подредени цифрови архиви е практичен начин да демонстрирате прозрачност и надеждност пред нидерландската държава.
За да гарантират, че тези системи остават защитени и устойчиви, много международни фирми използват експертния опит на Insoft Services за професионални ИТ консултации и управлявани услуги за киберсигурност.
Подаване на документи и такси към KVK
Всяка година едно Dutch BV трябва да подава финансовите си отчети в Търговската камара (KVK). За периода 2026 г. таксата за регистрация в Търговския регистър е €85.15. Трябва да подадете тези отчети в рамките на 12 месеца след края на финансовата година, за да запазите изрядния си правен статус. Обемът на информацията, която сте задължени да оповестите, зависи от категорията на Вашата компания според размера ѝ. Микро- и малките предприятия обикновено трябва да публикуват само съкратен баланс и ограничени приложения. За разлика от тях, средните и големите предприятия подлежат на по-обширни изисквания за одит и оповестяване. Своевременното подаване предпазва директорите от лична отговорност в случай на несъстоятелност и е основна част от корпоративната прозрачност.
Съответствие с UBO регистъра
Прозрачността се разпростира и върху структурата на собственост чрез UBO регистъра. Задължени сте да регистрирате всяко физическо лице, което е действителен собственик (Ultimate Beneficial Owner), дефинирано като лице, притежаващо повече от 25% от акциите или правата на глас. Към началото на 2024 г. приблизително 80% от нидерландските юридически лица успешно са приключили тази регистрация, което отразява високия приоритет, отдаван на корпоративната прозрачност. Неточните или липсващи UBO данни могат да доведат до административни глоби и значителни пречки при откриването или поддържането на корпоративни банкови сметки. Банките използват тези данни като част от задължителните си процедури „Опознай своя клиент“ (KYC), превръщайки точността на UBO информацията в задължително условие за безпроблемно спазване на изискванията за корпоративен данък в Нидерландия. Всякакви промени в собствеността трябва да бъдат докладвани в рамките на осем дни, за да се гарантира, че регистърът остава актуален.
Управление на спазването на изискванията за корпоративен данък като чуждестранен предприемач
Управлението на регулаторната среда като директор, който не е местно лице, поставя специфични логистични препятствия. Belastingdienst води почти цялата официална кореспонденция на нидерландски език, което затруднява чуждестранните предприемачи при тълкуването на спешни искания или актове за данъчно облагане. За да поддържате спазването на изискванията за корпоративен данък в Нидерландия, трябва да имате регистриран нидерландски търговски адрес. Този адрес служи като официална точка за контакт за данъчно връчване, като гарантира, че Вашето дружество получава всички законови уведомления без забавяне. Разчитането на международен адрес често води до пропуснати срокове и последващи административни глоби.
Дистанционното управление е стандартна практика за международните BV, при условие че използвате процедурата с легализирано пълномощно (PoA). Тази правна рамка позволява на местен представител да управлява Вашите данъчни въпроси, от регистрации по ДДС до окончателната декларация за корпоративен данък. Това премахва необходимостта от лично пътуване за всяка административна стъпка, като гарантира, че дружеството Ви остава изрядно, докато се фокусирате върху глобалните си операции. Пълномощното трябва да бъде надлежно нотариално заверено и легализирано, за да бъде признато от нидерландските банки и данъчната служба, като този процес се поема от нашите специалисти по време на етапа на учредяване.
Решения за дистанционно спазване на изискванията
Използването на професионални счетоводни услуги за Dutch BV е най-ефективният начин за изпълнение на тези изисквания. Тези специалисти действат като упълномощени представители, използвайки сигурни цифрови портали за директна комуникация с данъчните власти. Чрез интегриране на Вашето счетоводство с услуги за обработка на заплати, Вие гарантирате, че всички данъци върху заплатите и осигурителни вноски са правилно изчислени и подготвени за годишната консолидация за корпоративен данък. Този цялостен подход предотвратява несъответствия в данните между различните данъчни категории, което е често срещана причина за данъчни ревизии.
Стратегическо планиране на съответствието
Дългосрочният успех изисква планиране на специфични данъчни облекчения и международни задължения. Например трябва да определите дали Вашият международен персонал отговаря на условията за правилото за 30% данъчно възстановяване, което Ви позволява да предоставяте необлагаема добавка за екстериториални разходи на висококвалифицирани мигранти. Освен това управлението на трансграничните данъчни задължения е от съществено значение, за да се възползвате от спогодбите за избягване на двойното данъчно облагане между Нидерландия и Вашата държава по произход. Това предотвратява облагането на една и съща печалба в две юрисдикции. Изборът на компетентен агент за учредяване на дружества в Нидерландия Ви осигурява единна точка за контакт както за първоначалното създаване, така и за текущия регулаторен мониторинг, необходим за успешно нидерландско предприятие.
Последен преглед: август 2026 г.
Осигуряване на данъчното бъдеще на Вашето Dutch BV
Спазването на законовата рамка на Нидерландия гарантира, че Вашият бизнес остава прозрачно и надеждно лице в очите на Belastingdienst. Като разбирате данъчните ставки за 2026 г. от 19% и 25,8% и спазвате петмесечния срок за подаване, Вие защитавате дружеството си от административни санкции и ненужни лихви. Съхраняването на Вашата документация за изискваните периоди от седем или десет години е не само законово задължение, но и стратегическа практика, която Ви подготвя за евентуални бъдещи проверки. Ефективното управление на спазването на изискванията за корпоративен данък в Нидерландия изисква проактивен подход към тези технически изисквания.
Нашият екип действа като мост между Вашите международни дейности и нидерландските данъчни власти, обработвайки всеки процедурен детайл с ефективност. Ние предоставяме необходимия експертен опит за дистанционно управление на Вашите UBO регистрации, KVK вписвания и годишни отчети. Този систематичен подход Ви позволява да се съсредоточите върху растежа, докато ние гарантираме, че Вашето дружество отговаря на всеки правен и данъчен стандарт, необходим за дългосрочна стабилност.
Като оторизиран данъчен представител пред Belastingdienst, Intercompany Solutions се специализира в спазването на изискванията за чуждестранни предприемачи от 2015 г. Ние предлагаме 100% гаранция за удовлетвореност от нашите корпоративни услуги, за да бъдете уверени, че Вашите професионални интереси са в опитни ръце. Готови сме да Ви помогнем да изградите изрядно и проспериращо присъствие на нидерландския пазар.
Последен преглед: август 2026 г.
Често задавани въпроси
Каква е ставката на корпоративния данък в Нидерландия за 2026 г.?
Ставката на корпоративния подоходен данък за 2026 г. е 19% върху облагаемата печалба до 200 000 евро и 25,8% върху всяка сума, надвишаваща този праг. Тези ставки се прилагат както за местни, така и за чуждестранни данъкоплатци с доходи от източник в Нидерландия. Трябва да изчислите данъчната печалба след прилагане на задължителните преобразувания на вашия търговски годишен финансов отчет, за да гарантирате прилагането на правилния диапазон при подаването на декларацията.
Кога е крайният срок за подаване на нидерландска декларация за корпоративен подоходен данък?
За финансова година, която съвпада с календарната година, крайният срок за подаване е 1 юни на следващата година. Ако вашето BV използва разкъсана финансова година, трябва да подадете декларацията в рамките на пет месеца след приключването на периода. Можете да поискате стандартно петмесечно удължаване чрез регистриран доставчик на данъчни услуги, за да гарантирате спазването на изискванията за корпоративно облагане в Нидерландия, докато финализирате сложни счетоводни отчети или координирате дейността с международни директори.
Мога ли да подам своята нидерландска корпоративна данъчна декларация дистанционно от чужбина?
Да, можете да управлявате задълженията си по корпоративен данък изцяло от чужбина, като използвате легализирано пълномощно. Тази правна рамка позволява на местен представител да извършва електронните подавания и да води кореспонденция с Belastingdienst от ваше име. Повечето чуждестранни предприемачи използват този метод, за да изпълняват законовите си задължения без необходимост от чести физически пътувания до Нидерландия за административни цели.
Колко време едно Dutch BV трябва да съхранява финансовата си документация?
Едно Dutch BV е задължено по закон да съхранява общата си административна документация за период от седем години. Това включва всички фактури, договори и банкови извлечения, свързани с финансовата история на компанията. За всички документи, отнасящи се конкретно до недвижимо имущество, като офис помещения или земя, задължителният срок на съхранение се удължава на десет години, за да се спазят законовите изисквания за одит.
Каква е санкцията за закъсняло подаване на декларация за корпоративен данък в Нидерландия?
Belastingdienst налага автоматични административни глоби за закъсняло подаване, които могат да нараснат в зависимост от продължителността на забавянето. В допълнение към тези санкции ще ви бъде начислена лихва върху дължимата данъчна сума. След съдебно решение от 2026 г. тази лихва е ограничена до максимум 4%. Прецизното спазване на изискванията за корпоративно облагане в Нидерландия е от съществено значение за избягване на тези предотвратими разходи и поддържане на чисто данъчно досие пред институциите.
Нуждае ли се едно Dutch BV от местен директор за целите на корпоративното данъчно съответствие?
Едно Dutch BV не се нуждае задължително от местен директор, за да изпълнява задълженията си по корпоративен подоходен данък, но трябва да поддържа регистриран търговски адрес в страната. Въпреки това, мястото на ефективно управление и контрол е основен фактор при определянето на данъчната юрисдикция на местно пребиваване. Ако всички директори са чуждестранни лица, компанията въпреки това трябва да осигури своевременното получаване и обработване на кореспонденцията на нидерландски език от данъчната служба.
Каква е таксата за регистрация в KVK за 2026 г.?
Еднократната такса за регистрация в Нидерландския търговски регистър към Търговската камара (KVK) е 85,15 евро за периода на 2026 г. Тази такса е дължима при първоначалната регистрация на вашето BV или NV. Макар че това е еднократен разход, трябва да вземете предвид и годишното изискване за подаване на финансови отчети, което гарантира, че данните на вашата компания остават прозрачни и актуални в публичния регистър.
Задължено ли е едно Dutch BV да регистрира UBO информация?
Да, всяко Dutch BV трябва да регистрира своите действителни собственици (UBO) в публичния регистър. UBO е всяко физическо лице, което в крайна сметка притежава или контролира повече от 25% от акциите или правата на глас в компанията. Поддържането на точни UBO данни е критично изискване за прозрачност, тъй като липсващата или остаряла информация може да доведе до административни глоби и сериозни проблеми с поддържането на корпоративното банково обслужване.
Източници
- KVK - Регистрация в Нидерландския търговски регистър
- Business.gov.nl - Дружество с ограничена отговорност (bv)
- Burgerlijk Wetboek Boek 2 (Нидерландски граждански кодекс, юридически лица)
- Rijksoverheid - Предприемачество
- Belastingdienst - Ставки на корпоративния подоходен данък
- ICS Payroll - Нидерландски услуги за ТРЗ и заплати
- Belastingdienst - Данъци върху възнагражденията (loonheffingen)
- UWV - Задължения на работодателя
- СЕС, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нидерландия
- ICLG - Закони и разпоредби за корпоративно управление, Нидерландия
Нуждаете се от повече информация относно нидерландската компания BV?
Свържете се с експертReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |