


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-18 · Last reviewed 2026-09-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Поддържането на Dutch BV изисква стриктно спазване на крайните срокове за подаване в KVK и данъчните разпоредби на Belastingdienst, за да се избегне лична отговорност на директора. Повечето международни учредители установяват, че процедурната сложност на нидерландската данъчна администрация е значителна пречка пред ефективното дистанционно управление. Вероятно разбирате, че спазването на изискванията е задължителен аспект от корпоративния живот, но конкретните прагове и стандарти за отчитане са трудни за управление от разстояние. Осигуряването на професионални счетоводни услуги помага за преодоляване на разликата между глобалните бизнес операции и местните законови изисквания, докато вие се фокусирате върху основния растеж.
Това ръководство предоставя практическа пътна карта за задължителното финансово отчитане, праговете за корпоративен данък и съответствието по ДДС за притежавани от чуждестранни лица Dutch BV през 2026 г. Ще научите как да синхронизирате годишните си финансови отчети с данъчните декларации, като същевременно използвате специфични облекчения като освобождаването за участия (participation exemption), за да оптимизирате данъчната си позиция. Разглеждаме съществени подробности като ставката на CIT от 19% за печалби до €200 000 и прехода на обслужващата банка на данъчната служба към Rabobank. Този преглед ви подготвя за година на структурирано спазване на регулациите, като очертава специфичните изисквания, необходими за поддържане на финансовото здраве на вашата компания.
Key Takeaways
- Научете законовите изисквания за съхраняване на финансова документация в продължение на 7 години и задължителното подаване в KVK в рамките на 12 месеца след края на финансовата година.
- Запознайте се със ставките на корпоративния данък за 2026 г. от 19% за печалби до €200 000 и 25,8% за печалби, надвишаващи този праг.
- Използвайте специализирани счетоводни услуги за управление на съответствието по ДДС и тримесечните цикли на отчитане за Dutch BV с чуждестранна собственост.
- Разберете задълженията за подаване на данъчни декларации за заплати и социално осигуряване, изисквани за всички активни работодатели в Нидерландия.
- Актуализирайте процедурите си за плащане, за да се съобразят с прехода на Belastingdienst към Rabobank като нейна основна обслужваща банка на 1 май 2026 г.
Съдържание
Законови счетоводни задължения за дружества тип Dutch BV
Управлението на Dutch Besloten Vennootschap (BV) е свързано със специфични правни отговорности, определени в Гражданския кодекс на Нидерландия. Всеки управител има законово задължение да води счетоводна главна книга, която точно отразява финансовото състояние на дружеството във всеки един момент. Това изискване не касае само вътрешния контрол. То е правно предписание, което гарантира, че правата и задълженията на предприятието могат да бъдат установени незабавно. Докато много основатели се фокусират върху управленското счетоводство за проследяване на ежедневните резултати, законовата отчетност е основният интерес за Belastingdienst и Нидерландската търговска камара (KVK). Точното водене на документация защитава статуса на ограничена отговорност на управителите и предоставя ясна одитна следа за данъчните власти.
Правна рамка за нидерландското счетоводство
Нидерландската правна рамка изисква всички корпоративни структури да съхраняват подробна документация за минимален срок от седем години. За недвижимо имущество този срок за съхранение се удължава на десет години. Тези записи трябва да бъдат достъпни и организирани по такъв начин, че трета страна да може да разбере финансовото състояние на дружеството без значително забавяне. Критичен компонент за чуждестранните собственици е необходимостта от нидерландски търговски адрес. Този адрес служи като официален пункт за кореспонденция от данъчните власти и KVK. Можете да намерите подробни официални административни правила на правителствения портал, за да гарантирате, че вашите вътрешни процеси са съобразени с местните очаквания. Прецизното счетоводство позволява незабавното определяне на правата и задълженията, което е основно изискване на нидерландското право.
Задължителна регистрация и поддръжка в KVK
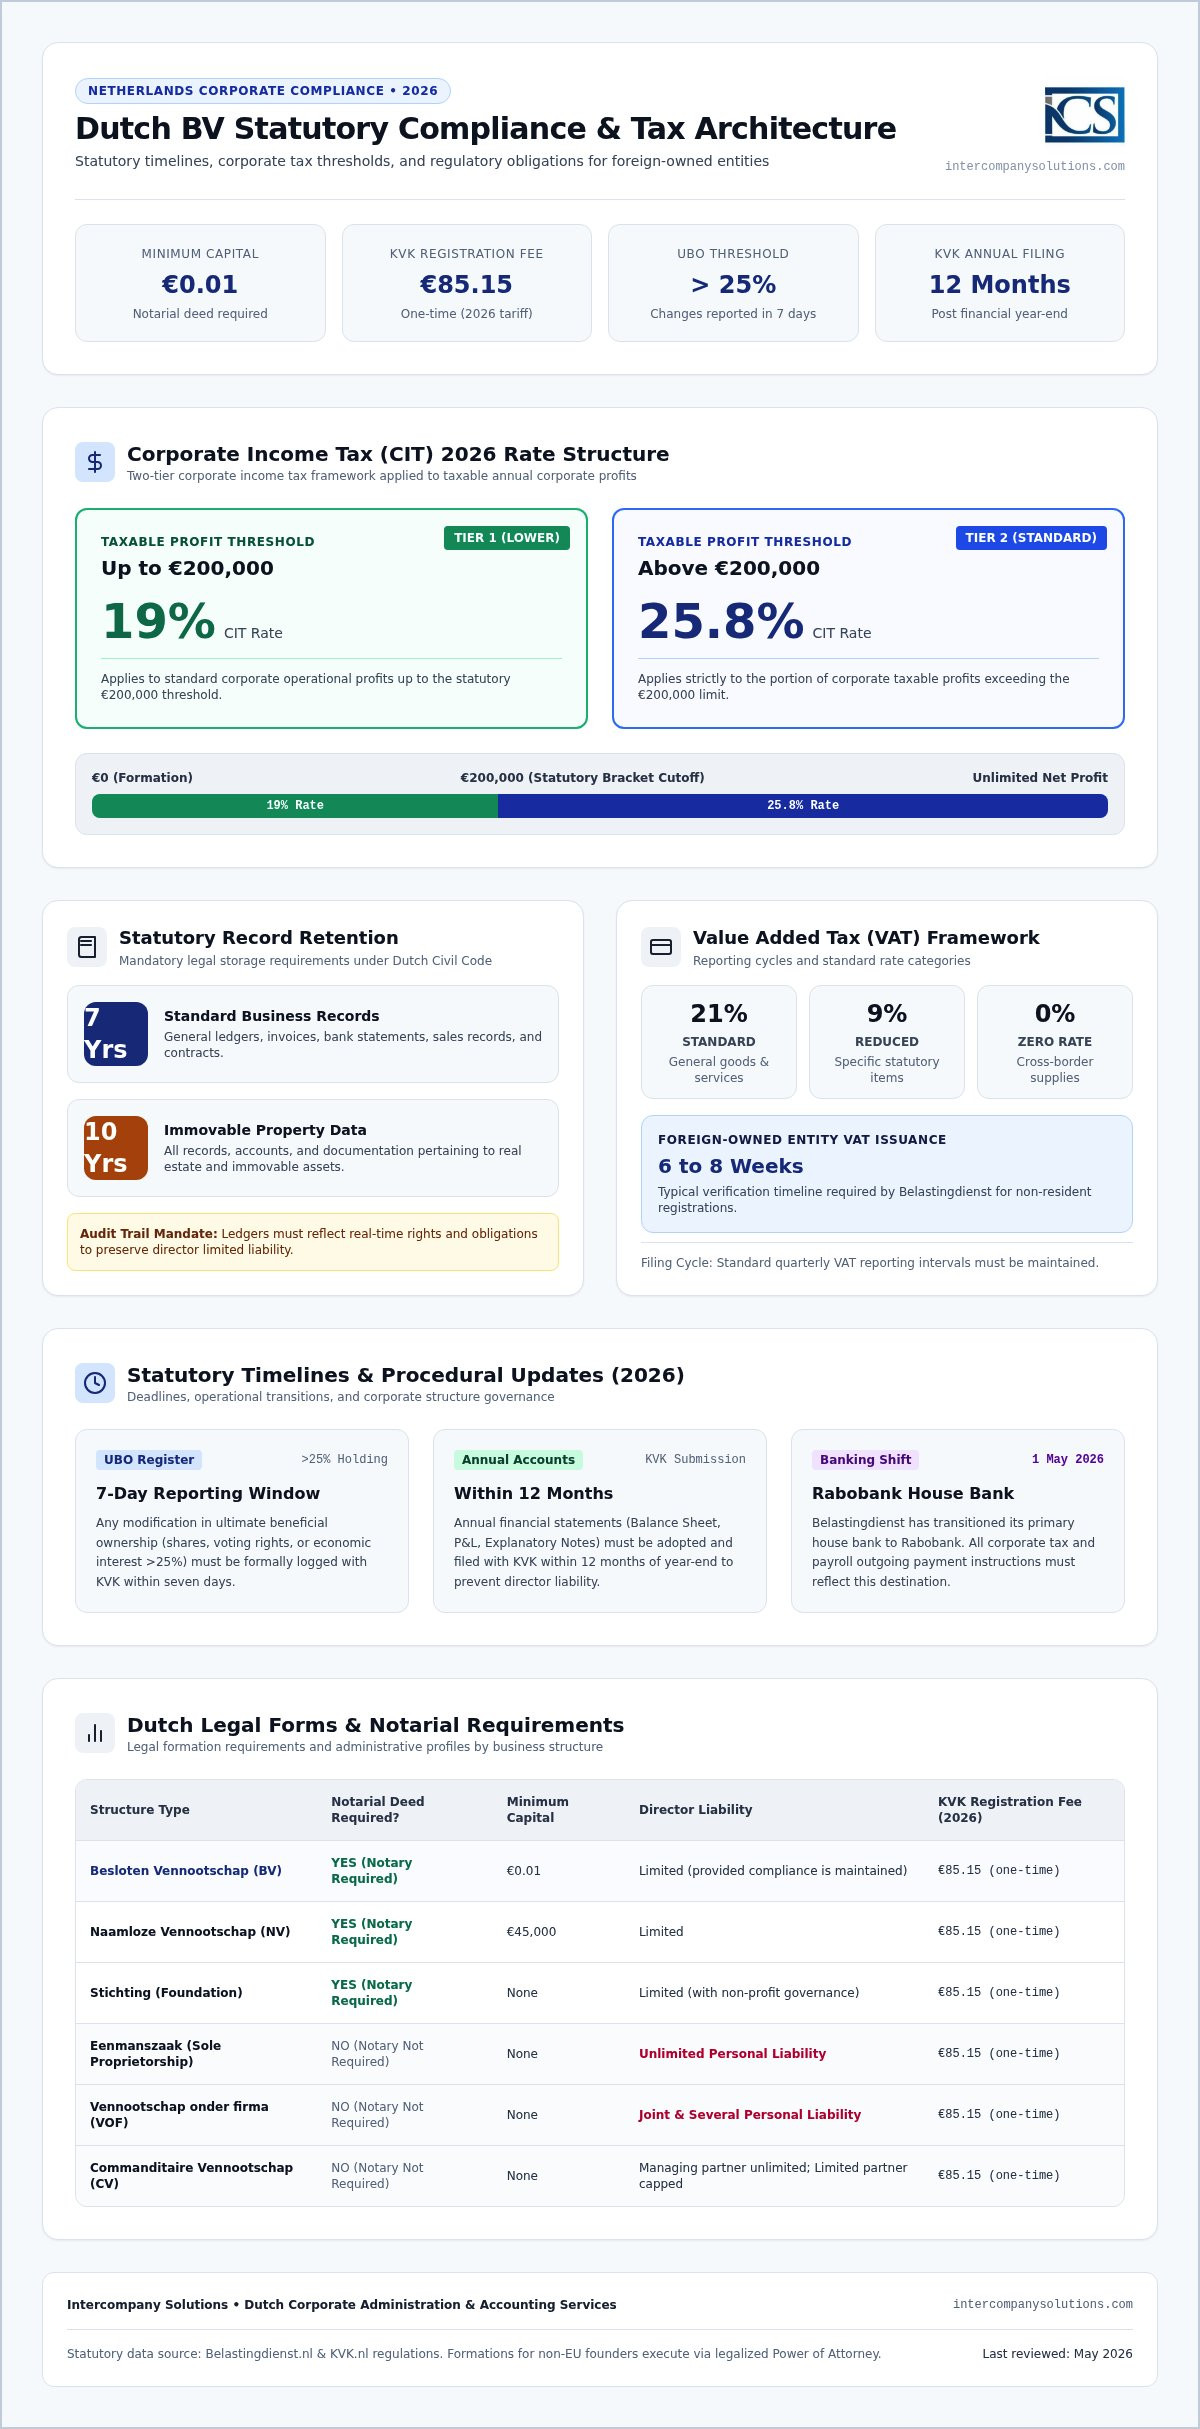
Прозрачността е крайъгълен камък в нидерландската бизнес среда, администрирана чрез KVK. При учредяване на дружество тип Dutch BV се прилага еднократна такса за регистрация в размер на 85,15 евро за 2026 г. Дружеството BV изисква минимален капитал от едва 0,01 евро, а неговото учредяване трябва да бъде извършено с нотариален акт. Освен първоначалното създаване, BV трябва да поддържа точен регистър на действителните собственици (UBO). Всяко лице, притежаващо повече от 25% от акциите, правата на глас или дяловото участие, се счита за UBO. Законосъобразността изисква всякакви промени в информацията за действителния собственик (UBO) да бъдат докладвани в рамките на седем дни. Това публично оповестяване гарантира, че структурата на дружеството остава прозрачна за финансовите институции и регулаторните органи.
Управлението на тези законови задължения изисква методичен подход към счетоводството. Наемането на професионални счетоводни услуги помага за преодоляване на разликата между международните бизнес практики и специфичните нидерландски изисквания. Тъй като обслужващата банка на Belastingdienst премина към Rabobank на 1 май 2026 г., гарантирането, че вашите системи за плащане и отчитане са синхронизирани с последните административни промени, е жизненоважно. Специализираните счетоводни услуги предотвратяват натрупването на санкции и гарантират, че финансовата история на вашето дружество остава безупречна по време на потенциални одити. Това проактивно управление позволява на международните учредители да поддържат пълно регулаторно съответствие, докато оперират дистанционно.
Стандарти за финансова отчетност и годишни финансови отчети
Всяко Dutch BV трябва ежегодно да изготвя и подава своите финансови отчети, за да поддържа правна прозрачност. Този процес включва повече от просто вътрешно счетоводство; той е изискване за публично оповестяване, което гарантира, че кредиторите и заинтересованите страни могат да проверят фискалното здраве на дружеството. Стандартният пакет за отчитане се състои от счетоводен баланс, отчет за приходите и разходите и пояснителни бележки. Изискванията за публикуване не са еднакви за всички предприятия. Те варират значително в зависимост от категорията на размера на BV, която обхваща категориите микро-, малки, средни и големи предприятия. Повечето чуждестранни BV попадат в категориите микро- или малки предприятия, които се ползват от опростени стандарти за отчитане. Използването на професионални счетоводни услуги гарантира, че тези документи са изготвени в съответствие със специфичните прагове, приложими за размера на вашия бизнес.
Срокове за изготвяне на годишните финансови отчети
Спазването на сроковете е критичен фактор при подаването на финансови отчети в KVK. Законът изисква годишните финансови отчети да бъдат подадени в KVK в рамките на 12 месеца от края на финансовата година. Преди това подаване управителният съвет трябва да изготви отчетите за приемане от акционерите по време на годишното общо събрание. Акционерите обикновено разполагат с определен период за приемане на тези отчети след приключването на финансовата година. Пропускането на тези строги срокове може да доведе до сериозни последици. Късното подаване се класифицира като икономическо правонарушение, което води до значителни глоби от властите. Още по-критично е, че неподаването в срок може да доведе до лична отговорност на управителя, ако дружеството някога се окаже в несъстоятелност. Отчетите се подават чрез портала kvk.nl, което изисква специфични цифрови протоколи или съдействието на регистриран посредник.
Нидерландски GAAP спрямо МСФО при местното отчитане
Повечето малки и средни нидерландски BV използват Общоприетите счетоводни принципи на Нидерландия (GAAP) за своето местно отчитане. Докато големите международни групи могат да изберат Международните стандарти за финансово отчитане (МСФО), нидерландският GAAP често е предпочитаният избор поради практическото му прилагане в местната регулаторна среда. Съществуват специфични освобождавания, достъпни за по-малките предприятия с цел защита на оперативната поверителност. Например микропредприятията обикновено са освободени от публикуване на пълния си отчет за приходите и разходите. За по-подробен преглед на тези фискални задължения можете да разгледате нашето ръководство за Счетоводство за Dutch BV: Законосъобразност и данъчни задължения през 2026 г.
Спазването на нормативните изисквания включва и стриктно управление на данните. Документите трябва да се съхраняват в продължение на 7 години, като този период се увеличава на 10 години за документи, свързани с недвижимо имущество. Тъй като обслужващата банка на Belastingdienst е Rabobank от 1 май 2026 г., всички свързани данъчни плащания или възстановявания трябва да бъдат координирани с оглед на този преход. Управлението на тези стандарти от чужбина изисква партньор, който разбира пресечната точка между нидерландското право и международния бизнес. Нашият екип предоставя необходимите счетоводни услуги за ефективно управление на тези законови подавания, което ви позволява да управлявате финансите на вашето дружество дистанционно, без риск от несъответствие или санкции.
Рамка за спазване на изискванията за корпоративен данък и ДДС
Нидерландската данъчна система функционира на принципа на облагане на световния доход за местните дружества. За чуждестранно притежавано BV това означава, че всички доходи, генерирани в световен мащаб, подлежат на нидерландски корпоративен данък, освен ако не се прилагат специфични спогодби или освобождавания. Управлението на тези подавания изисква прецизно разбиране на спазването на изискванията за фирмени данъци на Belastingdienst. От 1 май 2026 г. данъчната администрация използва Rabobank като своя основна обслужваща банка. Тази промяна засяга всички изходящи и входящи трансакции, свързани с данъци. Поддържането на съответствие включва повече от просто изчисляване на печалбата; то изисква спазване на специфични мерки срещу избягването на данъци, като например ограничението за приспадане на лихви. За данъчната 2026 година този таван е определен на 24,5% от EBITDA на дружеството.
Прагове за корпоративен подоходен данък (CIT) за 2026 г.
За 2026 г. нидерландската структура на корпоративния подоходен данък остава разделена на две отделни ставки. Облагаемата печалба до 200 000 евро се облага със ставка от 19%. Всяка печалба, надвишаваща този праг от 200 000 евро, подлежи на по-висока ставка от 25,8%. Холдинговите дружества често се възползват от режима за освобождаване при участие (participation exemption). Това правило предотвратява двойното данъчно облагане, като освобождава от корпоративен данък дивидентите и капиталовите печалби, получени от квалифицирани дъщерни дружества. Правилното прилагане на тези освобождавания е съществена част от професионалните счетоводни услуги. То позволява на компаниите да реинвестират капитал ефективно, като същевременно остават в законовите граници на нидерландското данъчно право.
Ставки по ДДС и заявления за EORI
Данъкът върху добавената стойност (ДДС), или BTW, следва структуриран отчетен цикъл. Повечето нидерландски BV подават своите декларации на тримесечие, въпреки че властите могат да изискат месечни или годишни подавания в зависимост от обема на трансакциите. Стандартната ставка на BTW в Нидерландия е 21%, докато намалена ставка от 9% се прилага за специфични категории като храни и книги. За предприятия с чуждестранна собственост получаването на BTW номер обикновено отнема от 6 до 8 седмици. Това технологично време е жизненоважно съображение за фирмите, планиращи своя старт. Ако вашето BV участва в международна търговия с държави извън Европейския съюз, трябва също така да получите EORI номер. Тази идентификация е задължителна за всички митнически декларации и гарантира, че вашите стоки могат да преминават границите без административни забавяния.
Управлението на тези многопластови данъчни изисквания от чужбина може да бъде сложно. Нашите специализирани счетоводни услуги осигуряват местната експертиза, необходима за синхронизиране на вашите декларации по BTW със задълженията по корпоративния подоходен данък. Чрез гарантиране, че всяка декларация е точна и подадена навреме, вие предпазвате дружеството си от ненужни проверки. Това ниво на надзор е от съществено значение за поддържане на добри взаимоотношения с нидерландските данъчни власти при мащабиране на вашите международни операции.
ТРЗ администрация и осигурителни задължения
Наемането на персонал чрез Dutch BV изисква спазване на специфични трудови закони и данъчни разпоредби. Всеки служител трябва да има писмен договор, съобразен с нидерландското гражданско право. Преди извършването на първото плащане на заплата, дружеството трябва да се регистрира като работодател в Belastingdienst. Тази регистрация позволява ежемесечното подаване на данъчни декларации за заплати, известни като loonaangifte. Тези декларации са задължителни за всички активни работодатели, независимо дали персоналът се състои от местни или чуждестранни лица. Точното управление на тези декларации гарантира правилното изчисляване на данъка върху заплатите и осигурителните вноски.
Социалното осигуряване в Нидерландия е всеобхватно. Вноските покриват основни защити, включително държавна пенсия (AOW), застраховка за инвалидност и обезщетения за безработица. Работодателите са длъжни да удържат тези суми от брутната заплата на служителя и да заплащат частта за сметка на работодателя директно на данъчните власти. От 1 май 2026 г. всички такива плащания трябва да се насочват към Belastingdienst чрез Rabobank. Неизпълнението на тези месечни задължения може да доведе до незабавни глоби и лихви за забава. Проактивното управление на тези плащания е стандартна част от поддържането на корпоративно съответствие.
ТРЗ и наемане на персонал за международни BV структури
За международните учредители управлението на местна работна сила от чужбина представлява логистично предизвикателство. Използването на специализирани услуги по ТРЗ и наемане на персонал ви позволява да управлявате трудовите договори и осигурителните задължения чрез една месечна фактура. Това включва съдействие при задължителните регистрации в пенсионни схеми и сключването на застраховка за отпуск по болест, което е жизненоважно с оглед на нидерландското изискване за изплащане на заплата при продължително боледуване. Ако вашият бизнес изисква висококвалифицирани мигранти, ние предоставяме насоки за покриване на специфичните изисквания за висококвалифицирани мигранти, определени от IND. Това гарантира, че вашият международен персонал разполага с правилния правен статут за работа в Нидерландия.
Данъчно облекчение „30% ruling“
30-процентният необлагаем бонус е значителен стимул за Dutch BV структури, наемащи специализирани кадри от чужбина. Отговарящите на условията международни служители могат да получават 30% от брутната си заплата без данъчно облагане, при условие че покриват конкретни прагове за възнаграждение и критерии за дефицитни умения. Тази преференция намалява общите разходи за труд на BV, като същевременно предлага конкурентна нетна заплата на наетия специалист. Процесът по кандидатстване се управлява чрез Belastingdienst и изисква прецизна документация относно наемането на служителя извън територията на Нидерландия. За по-подробен поглед върху тези предимства вижте нашето Ръководство за ТРЗ услуги в Нидерландия за 2026 г.
Критерии за избор на специализирани счетоводни услуги
Изборът на партньор за данъчното и финансово управление на вашето дружество изисква оценка на неговия специфичен опит с чуждестранни учредители. За нидерландско Dutch BV, собственост на чуждестранно лице, стандартното счетоводство често е недостатъчно за справяне с пресечната точка между местните изисквания и международните бизнес структури. Дайте приоритет на компании, които предлагат гарантирано време за отговор от 24 часа за обработка на спешни трансгранични запитвания. Тази бързина е от съществено значение при управлението на бизнес от различна часова зона, гарантирайки, че нито един краен срок за подаване в KVK или искане от Belastingdienst няма да остане без отговор. Надеждният партньор действа като мост между вашите глобални операции и стриктните стандарти на нидерландската данъчна система.
Критичен разграничителен фактор за международните предприемачи е възможността за дистанционно управление на първоначалното учредяване чрез легализирано пълномощно (POA). Този подход позволява на нотариуса да изповяда акта, без да се налага учредителят да пътува до Нидерландия, което е стандартната процедура за директори, които не са местни лица. Вашият доставчик трябва да има рутина в работата в тази рамка, осигурявайки плавен преход от фазата на учредяване към текущото спазване на законовите изисквания. Можете да научите повече за техническите изисквания на този процес в нашето Професионално ръководство за учредяване на Dutch BV: Дистанционно създаване през 2026 г.
Дистанционно спазване на изискванията за международни предприемачи
Съвременните административни работни процеси разчитат на цифрови портали за подаване на документи и мониторинг на съответствието. Тази технология ви позволява да качвате фактури, да проследявате задълженията по BTW и да преглеждате финансови отчети без физическо присъствие в Нидерландия. През първата година на дейност специалната административна координация се превръща в жизненоважен компонент от вашата стратегия. Това гарантира, че цялата кореспонденция от KVK и Belastingdienst се обработва и архивира правилно. При праг за действителен собственик (UBO), установен на >25%, и задължение за докладване на промени в рамките на 7 дни, наличието на проактивен координатор на място предотвратява административни пропуски, които биха могли да доведат до значителни глоби или правни усложнения.
Административна подкрепа за BV структури, притежавани от чужденци
Финансовото съответствие се простира отвъд данъчните декларации и включва съдействие при откриване на банкови сметки и данъчна регистрация. Всяка административна стъпка трябва да бъде съобразена с действащите регулации, посочени на belastingdienst.nl. Например обслужващата банка на Belastingdienst от 1 май 2026 г. е Rabobank, което изисква прецизни актуализации на вашите работни процеси за плащания при разчети по корпоративен данък и BTW. Независимо дали управлявате прехода между ставките на корпоративния данък или гарантирате съхранението на документацията за задължителния срок от 7 години, вашият избор на обслужващо лице определя ефективността на дистанционните ви операции. Използването на специализирани счетоводни услуги гарантира, че вашият бизнес поддържа точност в отчетите си, като същевременно запазва пълен цифров достъп за своите директори.
Осигуряване на данъчното бъдеще на вашето Dutch BV
Поддържането на изрядно Dutch BV през 2026 г. изисква проактивен подход към законовите срокове и данъчните прагове. Вече знаете за необходимостта от подаване на годишни финансови отчети в KVK в рамките на 12 месеца след края на финансовата година и специфичните ставки на корпоративния данък от 19% до 200 000 евро и 25,8% за сумите над този праг. Тъй като Belastingdienst прехвърли обслужващата си банка към Rabobank на 1 май 2026 г., актуализирането на вашите протоколи за плащане е приоритет за безпроблемни финансови операции. Спазването на ограничението за приспадане на лихви до 24,5% от EBITDA и задължителният 7-годишен период за съхранение на документацията допълнително гарантират доброто състояние на вашето дружество.
Професионалните счетоводни услуги осигуряват специализирания надзор, необходим за управлението на тези изисквания от чужбина. От 2015 г. ние се фокусираме върху подпомагането на BV структури, притежавани от чужденци, чрез подхода с легализирано пълномощно, постигайки 100% удовлетвореност за над 1 000 предприемачи. Нашият експертен опит в сферата на 30% ruling и изискванията за HSM гарантира, че вашият международен персонал и корпоративна структура остават оптимизирани за данъчната 2026 година. Ние действаме като ваш компетентен гид в местната регулаторна среда, осигурявайки необходимата яснота за глобален растеж.
Очакваме с нетърпение възможността да съдействаме за вашия продължаващ успех и стабилност на нидерландския пазар.
Последен преглед: октомври 2024 г.
Често задавани въпроси
Кои са основните счетоводни услуги, необходими за Dutch BV?
Задължителните финансови задачи за Dutch BV включват водене на главна книга, периодично подаване на справки-декларации по BTW и подаване на годишни декларации за корпоративен данък. Всяко BV трябва да изготвя годишни финансови отчети, състоящи се от счетоводен баланс и отчет за приходите и разходите, за предаване в Търговската камара. Тези задължения гарантират съответствие с нидерландския Граждански кодекс и предпазват директорите от лична отговорност, като същевременно осигуряват прозрачност пред Belastingdienst и потенциални инвеститори.
Какъв е размерът на таксата за регистрация в KVK през 2026 г.?
Еднократната такса за регистрация в Нидерландската търговска камара (KVK) е 85,15 евро през 2026 г. Тази такса е задължителна за всички нови юридически лица, включително Dutch BV, и трябва да бъде заплатена при учредяването. Тъй като за BV се изисква минимален акционерен капитал от едва 0,01 евро, разходите за регистрация представляват един от малкото първоначални законови разходи. Тази такса покрива вписването на вашето дружество в официалния търговски регистър и издаването на вашия уникален номер в KVK.
Каква е ставката на корпоративния данък за нидерландски дружества през 2026 г.?
За данъчната 2026 година нидерландският корпоративен данък е структуриран в две нива. Ставка от 19% се прилага за облагаеми печалби до 200 000 евро. Всяка печалба, надвишаваща този праг от 200 000 евро, се облага с 25,8%. Тези ставки се прилагат за световната печалба на местните дружества. Използването на професионални счетоводни услуги помага да се гарантира точното изчисляване на вашата данъчна основа, което ви позволява да се възползвате от местни стимули като режима за освобождаване при участие (participation exemption), където е приложимо.
Колко време трябва да съхранявам финансовата документация на нидерландското си дружество?
Нидерландското законодателство изисква компаниите да съхраняват своята финансова документация и административни данни за минимален срок от седем години. Този срок за съхранение се удължава до десет години за документи, специфично свързани с недвижими имоти, като нотариални актове за собственост или фактури за поддръжка. Тези архиви трябва да се съхраняват по начин, позволяващ проверка от Belastingdienst. Поддържането на организиран архив е от съществено значение за удостоверяване на съответствието по време на проверки и за осигуряване на възможност за проверка на историческото финансово състояние на дружеството.
Мога ли да управлявам счетоводството на нидерландското си дружество дистанционно като чуждестранно лице?
Можете да управлявате счетоводството и законовото съответствие на вашето нидерландско дружество изцяло от чужбина. За учредители извън ЕС процесът обикновено започва с легализирано пълномощно (POA) за дистанционно учредяване. След като дружеството от тип BV стане активно, цифровите портали и специализираните счетоводни услуги позволяват дистанционно подаване на фактури, справки-декларации по BTW и годишни отчети. Тази организация елиминира необходимостта от физическо присъствие в Нидерландия, като същевременно гарантира изпълнението на всички законови задължения към KVK и Belastingdienst.
Какъв е крайният срок за подаване на годишните отчети в KVK?
Годишните финансови отчети трябва да бъдат подадени в KVK в рамките на 12 месеца след края на финансовата година. Преди подаването управителният съвет изготвя отчетите, които след това трябва да бъдат приети от акционерите. Пропускането на този срок представлява икономическо правонарушение и може да доведе до значителни административни глоби. Своевременното подаване е критично задължение на директорите, което поддържа правния статут на дружеството и предпазва от лична отговорност в случай на несъстоятелност или официални правни спорове.
Коя банка използва нидерландският данъчен орган за плащания?
Belastingdienst използва Rabobank като основна обслужваща банка за всички данъчни трансакции считано от 1 май 2026 г. Тази промяна се прилага както за изходящи възстановявания, така и за входящи плащания по корпоративен данък, BTW и данъци върху заплатите. Предприемачите трябва да се уверят, че техните платежни системи и банкови шаблони са актуализирани, за да отразят тази промяна. Точните банкови данни са необходими, за да се избегнат забавяния при обработката на данъчни декларации или получаването на полагащи се възстановявания от нидерландската данъчна администрация.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- IND - Highly skilled migrant
- IND - Start-up residence permit
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Нуждаете се от повече информация относно нидерландската компания BV?
Свържете се с експертReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |