


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-16 · Last reviewed 2026-08-16
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
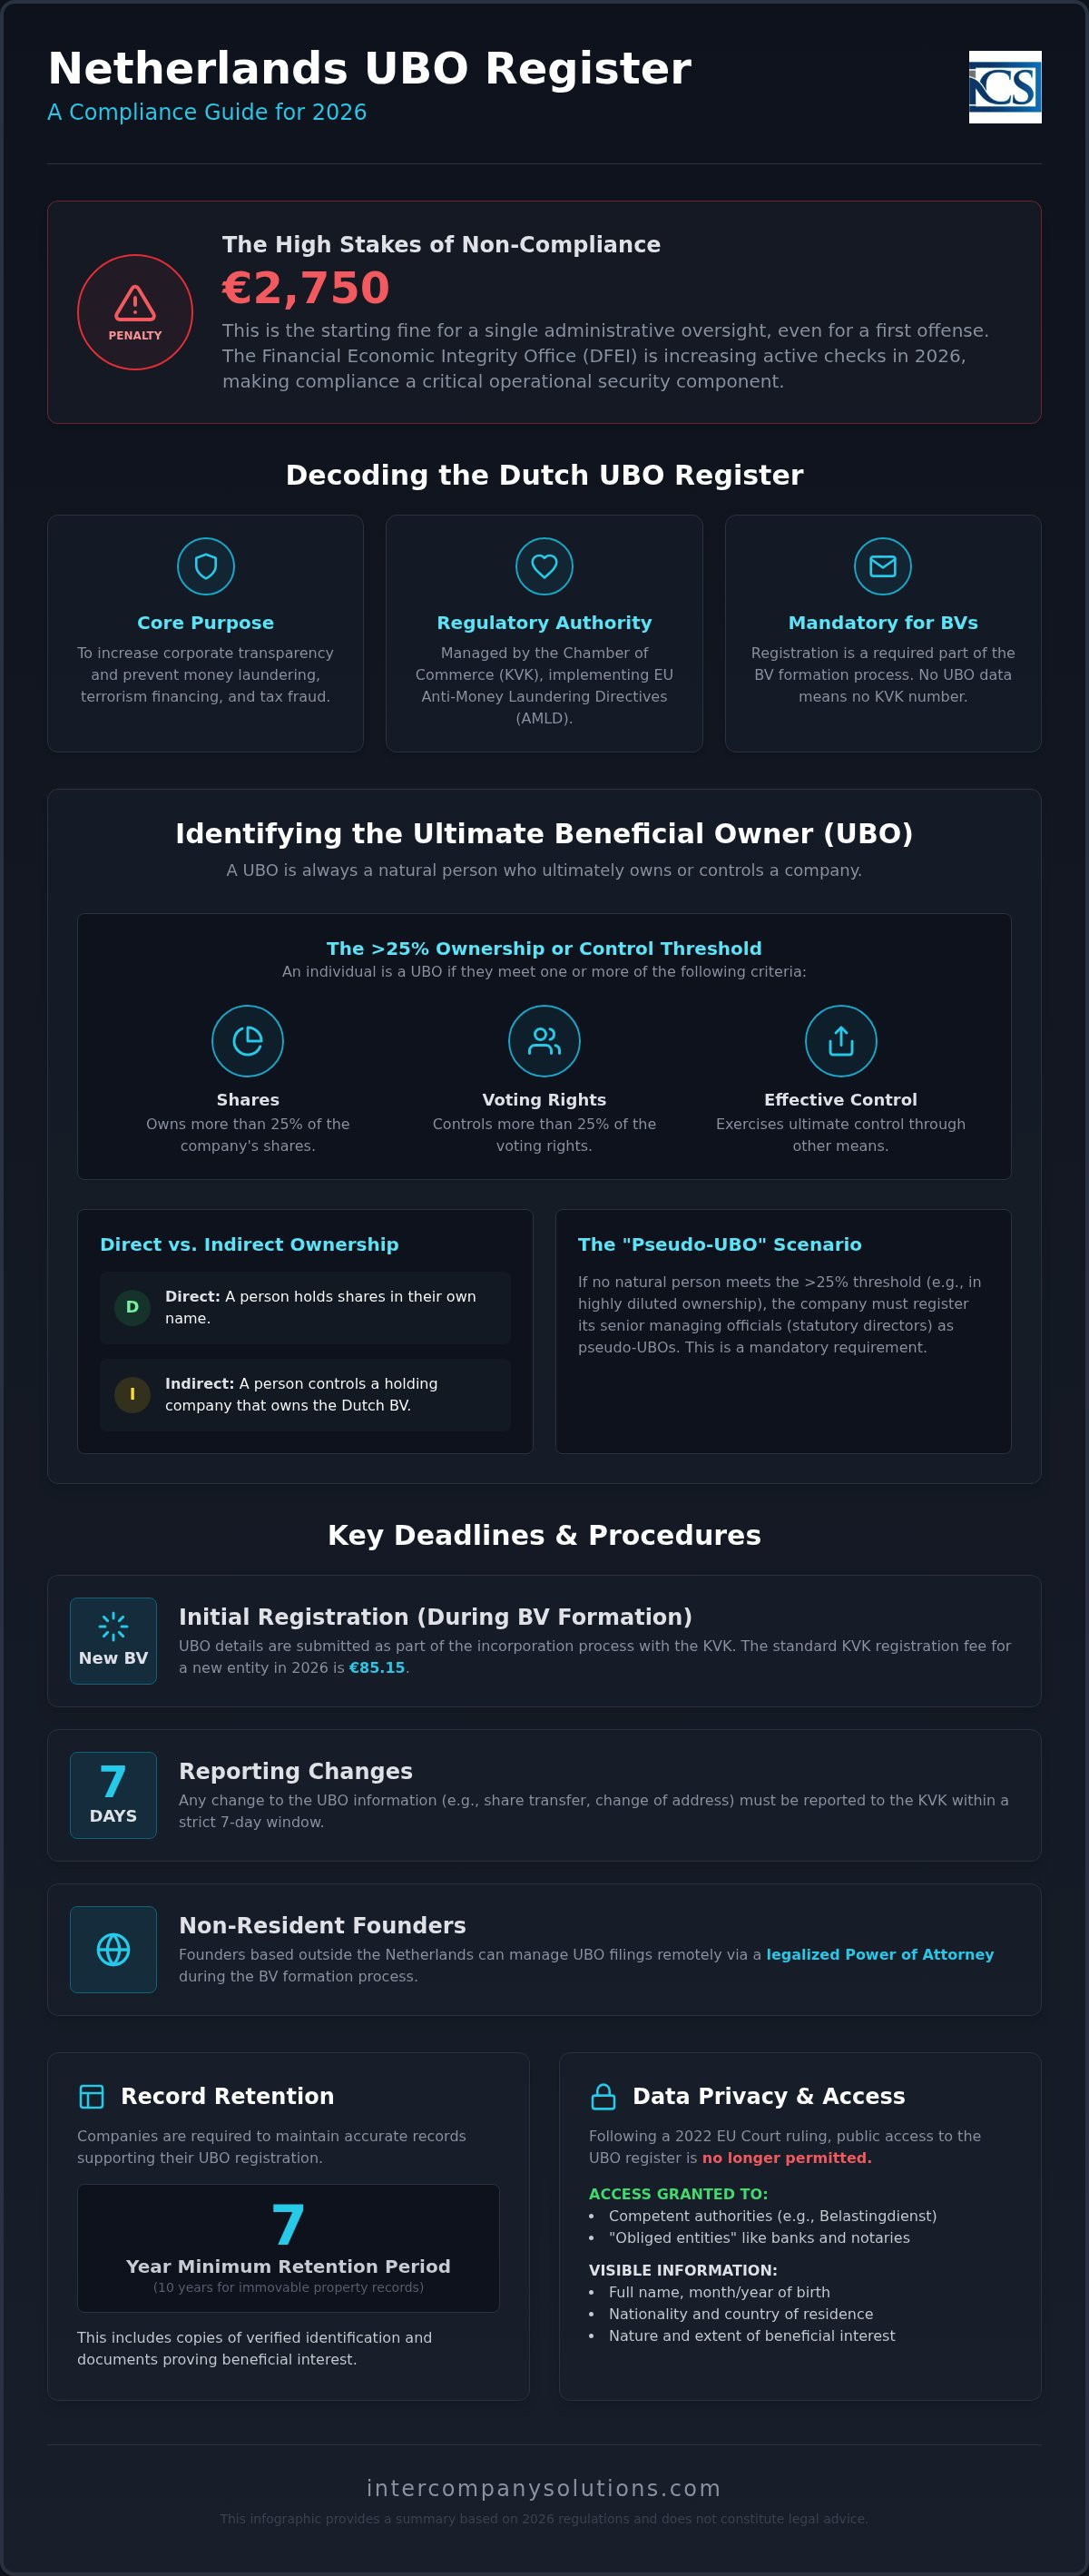
يمكن لسهو إداري واحد في تسجيل شركتك الهولندية أن يؤدي الآن إلى فرض غرامة تبدأ من €2,750، حتى في حالة المخالفة الأولى. ومع زيادة مكتب النزاهة الاقتصادية المالية (DFEI) لعمليات التحقق النشطة في عام 2026، لم يعد فهم متطلبات سجل UBO في هولندا مجرد إجراء شكلي؛ بل أصبح عنصراً حاسماً للأمان التشغيلي لشركتك. قد تشعر على الأرجح بعدم اليقين بشأن كيفية تأثير أحكام محاكم الاتحاد الأوروبي الأخيرة على خصوصيتك أو كيفية التمييز بين السيطرة المباشرة وغير المباشرة. إنه مبعث قلق شائع للمؤسسين الدوليين الراغبين في تأسيس BV دون مخالفة القوانين الهولندية المعقدة لمكافحة غسل الأموال.
يقدم هذا الدليل تفصيلاً دقيقاً لقواعد التسجيل الحالية، وحدود الملكية، والمواعيد النهائية الإلزامية التي يجب عليك اتباعها. سنوضح عتبة >25% والنافذة المحددة بسبعة أيام للإبلاغ عن التغييرات إلى غرفة التجارة (KVK). باتباع خارطة الطريق الإجرائية هذه، ستضمن استيفاء كيانك لجميع الالتزامات القانونية مع الاحتفاظ بالسجلات اللازمة لفترة الاحتفاظ الإلزامية البالغة سبع سنوات. إليك كل ما تحتاج إلى معرفته لتحقيق الامتثال الكامل والتسجيل الناجح لدى KVK.
أهم النقاط الرئيسية
- تحديد الأشخاص الطبيعيين المؤهلين كمالكين مستفيدين نهائيين من خلال تطبيق حد نسبة >25% لاستيفاء متطلبات سجل UBO في هولندا.
- الالتزام بالمواعيد النهائية الإلزامية لدى KVK، بما في ذلك مهلة الـ 8 أيام للتسجيل الأولي ومتطلب الـ 7 أيام للإبلاغ عن أي تغييرات في الملكية.
- الحد من مخاطر الغرامات الإدارية التي تبدأ من €2,750 من خلال الاحتفاظ بوثائق إثبات هوية موثقة وإثبات المصلحة النفعية لكل UBO.
- التعرف على كيفية إدارة المؤسسين غير المقيمين لعمليات الإيداع هذه عن بعد عبر مسار الوكالة الرسمية (Power of Attorney) المصدقة أثناء عملية تأسيس BV.
- ضمان الامتثال طويل الأجل من خلال الحفاظ على إدارة شركات تدعم فترة الاحتفاظ بالسجلات لمدة 7 سنوات والمطلوبة بموجب القانون الهولندي.
فهم الغرض من سجل UBO الهولندي وإطاره القانوني
سجل UBO الهولندي هو قاعدة بيانات مركزية تديرها غرفة التجارة الهولندية (KVK). يعمل نظام التسجيل هذا كتطبيق محلي للتوجيهين الأوروبيين الرابع والخامس لمكافحة غسل الأموال (AMLD). هدفه الأساسي هو خلق الشفافية في ملكية الشركات لمنع غسل الأموال وتمويل الإرهاب والتهرب الضريبي. تلتزم جميع الكيانات القانونية الهولندية قانوناً، بما في ذلك Besloten Vennootschap (BV) وNaamloze Vennootschap (NV) والمؤسسات (stichtingen)، بتسجيل مالك مستفيد نهائي واحد على الأقل. إن فهم الملكية النفعية النهائية أمر ضروري لأي رائد أعمال، حيث يحدد الشخص الطبيعي الذي يتحكم حقاً في هيكل قانوني أو يستفيد منه.
الهيئة التنظيمية ودور KVK
تعمل غرفة التجارة (KVK) كهيئة إدارية للسجل، مما يضمن معالجة البيانات المقدمة وتخزينها بشكل صحيح. وبينما تُيسر KVK هذه العملية، فإنها لا تتحقق من هوية المالكين المستفيدين النهائيين بمبادرة منها؛ إذ تقع المسؤولية القانونية لتحديد الأفراد المعنيين وتسجيلهم بشكل صحيح على عاتق مديري الشركة وحدهم. لعام 2026، تظل رسوم التسجيل لدى KVK لكيان جديد €85.15. يُعد استيفاء متطلبات سجل UBO في هولندا جزءاً لا يتجزأ من عملية تأسيس Dutch BV. وإذا أخفقت في تقديم هذه المعلومات أثناء التأسيس، فلن تصدر KVK رقماً للشركة. يضمن ذلك دخول كل عمل تجاري جديد إلى السوق الهولندي بهيكل ملكية شفاف منذ اليوم الأول.
معايير الخصوصية والوصول إلى البيانات في عام 2026
تغيرت المخاوف المتعلقة بالخصوصية بشأن السجل بشكل كبير عقب حكم صادر في عام 2022 عن محكمة العدل التابعة للاتحاد الأوروبي (CJEU). لم يعد الوصول إلى السجل متاحاً لعامة الناس. في عام 2026، لا يمكن الوصول إلى بيانات UBO إلا من قبل "الكيانات الملزمة" مثل البنوك وكتاب العدل والمهنيين القانونيين، بالإضافة إلى السلطات الحكومية المختصة مثل إدارة الضرائب والجمارك (Belastingdienst). يضمن الإيداع الصحيح وفقاً لمتطلبات سجل UBO في هولندا قدرة هذه الكيانات الملزمة على التحقق من الوضع القانوني لشركتك دون تأخير. على الرغم من أن الجمهور لا يمكنه البحث عن تفاصيل بياناتك، إلا أن السجل لا يزال يحتوي على معلومات محددة:
- الاسم القانوني الكامل وشهر/سنة الميلاد
- الجنسية وبلد الإقامة
- طبيعة ومدى المصلحة النفعية (مثل نسبة الأسهم)
يساعد تقييد الوصول في تحقيق التوازن بين الحاجة إلى الشفافية المالية والأمان الشخصي لأصحاب الأعمال. وتستخدم السلطات هذه البيانات لإجراء مطابقة تقاطعية مع الإقرارات الضريبية والكشف عن الأنماط المالية المشبوهة. وحتى مع تقييد الوصول، تظل دقة البيانات ذات أهمية قصوى. فلن تفتح المؤسسات المالية حسابات تجارية إذا كانت سجلات المستفيد الحقيقي (UBO) غير مكتملة أو متعارضة مع مستندات الشركة الأخرى.
تحديد معايير ملكية المستفيد الحقيقي لشركات BV
يعد تحديد الأفراد المعنيين بدقة الجزء الأكثر تخصصاً وفنية في استيفاء متطلبات سجل المستفيد الحقيقي (UBO) في هولندا. وبموجب القانون الهولندي، يكون المستفيد الحقيقي (UBO) دائماً شخصاً طبيعياً. ولا يمكن أبداً إدراج كيان قانوني، مثل شركة قابضة أجنبية أو مؤسسة، كمالك نهائي. وإذا كانت شركتك من نوع Dutch BV جزءاً من مجموعة شركات معقدة، فيجب عليك التدقيق في كل طبقة من طبقات الهيكل حتى تحدد الأشخاص الطبيعيين المستفيدين في نهاية المطاف. وهذه الشفافية إلزامية لجميع هياكل شركات BV، بغض النظر عما إذا كان المؤسسون مقيمين في الاتحاد الأوروبي أو في الخارج.
حدود الملكية المباشرة مقابل غير المباشرة
الملكية المباشرة واضحة ومباشرة؛ إذ تشير إلى حيازة فرد لأسهم أو حقوق تصويت باسمه الشخصي. أما الملكية غير المباشرة فتتحقق عندما يسيطر شخص طبيعي على شركة قابضة تمتلك بدورها شركة Dutch BV. ويُعتبر الفرد مستفيداً حقيقياً (UBO) إذا كان يمتلك بشكل مباشر أو غير مباشر أكثر من 25% من الأسهم، أو يسيطر على أكثر من 25% من حقوق التصويت، أو يتمتع بسيطرة فعلية بوسائل أخرى. وعند التسجيل، يجب عليك تحديد النطاق الدقيق لهذه الحصة. وتستخدم KVK ثلاث فئات لهذا الغرض: من 25% إلى 50%، ومن 50% إلى 75%، ومن 75% إلى 100%. وإذا لم تكن متأكداً من كيفية حساب هذه النسب في هيكل متعدد المستويات، فيمكنك طلب مراجعة الامتثال من المتخصصين لدينا.
المستفيد الحقيقي الصوري (Pseudo-UBO): المديرون القانونيون
إن استيفاء متطلبات سجل المستفيد الحقيقي (UBO) في هولندا للمستفيدين الحقيقيين الصوريين (pseudo-UBOs) إلزامي تماماً كما هو الحال بالنسبة للملكية القياسية. فبعض الشركات لديها ملكية مجزأة للغاية بحيث لا يمتلك أي فرد بمفرده أكثر من 25%. وفي هذه السيناريوهات المحددة، يلزم القانون بتسجيل المستفيدين الحقيقيين الصوريين. وهؤلاء هم عادةً جميع المديرين القانونيين للشركة. وإذا كانت شركتك من نوع BV تُدار بواسطة مدير اعتباري، فإن المستفيدين الحقيقيين الصوريين هم الأشخاص الطبيعيون الذين يشغلون منصب مديري ذلك الكيان المدیر. وتضمن هذه الآلية أن يكون لكل كيان هولندي شخص مسجل يظل مسؤولاً عن تصرفاته.
المستفيدون الحقيقيون الصوريون هم عادة المديرون الإداريون المدرجون بالفعل في مستخرج شركتك من KVK. ومن المفاهيم الخاطئة الشائعة أن الشركة يمكنها ببساطة ترك سجل UBO فارغاً إذا لم يستوفِ أي شخص حد الملكية المطلوب. هذا غير صحيح ويؤدي إلى عدم امتثال فوري. وحتى لو تم تقسيم الملكية بالتساوي بين خمسة أشخاص بنسبة 20% لكل منهم، فيجب مع ذلك تسجيل المديرين للحفاظ على السلامة القانونية لشركة BV. ويضمن ذلك أن يكون لدى السلطات دائماً جهة اتصال للمساءلة المؤسسية.
متطلبات ووثائق سجل المستفيد الحقيقي (UBO) في هولندا
يعد جمع الأدلة الصحيحة شرطاً أساسياً لنجاح تقديم الطلب لدى KVK. ورغم أن تحديد المستفيد الحقيقي (UBO) هو الخطوة الأولى، إلا أن غرفة التجارة تطلب إثباتات مادية لكل ادعاء وارد في الطلب. ويتطلب استيفاء متطلبات سجل المستفيد الحقيقي (UBO) في هولندا تقديم ملف شامل يتحقق من هوية كل شخص والطبيعة الدقيقة لسيطرته. وبالنسبة للهياكل المؤسسية المعقدة متعددة المستويات، يجب عليك تقديم مخطط تنظيمي. ويجب أن يوضح هذا المخطط بوضوح مسار الملكية بدءاً من Dutch BV وحتى الأشخاص الطبيعيين النهائيين في قمة السلسلة.
المعلومات الإلزامية للتسجيل
يتتبع السجل نقاط بيانات شخصية محددة لكل مستفيد حقيقي (UBO). وستحتاج إلى تقديم الاسم القانوني الكامل للفرد، وتاريخ ميلاده، وجنسيته. كما يجب تسجيل عنوان سكنه وبلد إقامته. ومن العناصر الأساسية الرقم التعريفي الضريبي. فبالنسبة للمقيمين في هولندا، يكون هذا الرقم هو Burgerservicenummer (BSN). وبالنسبة للمؤسسين غير المقيمين، يجب عليك تقديم الرقم التعريفي الضريبي الأجنبي (TIN) من بلد إقامتهم. والدقة هنا أمر حيوي؛ حيث سيؤدي وجود أي تعارض بين هذه التفاصيل ووثائق الهوية المقدمة إلى رفض الطلب.
الأدلة الثبوتية المطلوبة
يجب أن تكون الوثائق أصلية أو نسخاً مصدقة. أحد المتطلبات الأساسية هو نسخة من سجل المساهمين، والتي تؤكد توزيع رأس المال وحقوق التصويت. ويجب عليك أيضاً تقديم نسخ عالية الجودة من جوازات السفر أو بطاقات الهوية الوطنية السارية. وإذا تم تقديم هذه المستندات من الخارج، فيجب توثيقها لتأكيد صحتها. وبالنسبة للمؤسسين المقيمين خارج الاتحاد الأوروبي، تطلب KVK غالباً تصديق المستندات أو وضع الأبوستيل عليها. وهذا جزء قياسي من عملية تأسيس Dutch BV عند استخدام مسار التوكيل الرسمي المصدق.
إذا كنت تقوم بتسجيل مالكين مستفيدين نهائيين صوريين (pseudo-UBOs)، فيجب عليك إرفاق إفادات موثقة تؤكد صفتهم كمديرين نظاميين. وتطلب KVK ذلك لضمان عدم إغفال أي فرد يمتلك حصة تزيد عن 25%. وبمجرد التسجيل، يجب الاحتفاظ بجميع الأدلة الثبوتية في سجلات الشركة. ويفرض القانون الهولندي فترة حفظ سجلات مدتها 7 سنوات لجميع وثائق الشركات المتعلقة بتحديد هوية المالك المستفيد النهائي (UBO). ويضمن الحفاظ على تنظيم هذه الملفات إمكانية الرد السريع على أي استفسارات مستقبلية من مكتب النزاهة المالية والاقتصادية أو شريكك المصرفي.
المواعيد النهائية لتحديث البيانات وعقوبات عدم الامتثال
الامتثال ليس مهمة تُنفذ لمرة واحدة عند التأسيس. ورغم أن التسجيل الأولي يجب أن يتم في غضون 8 أيام من تأسيس شركتك، فإن استيفاء متطلبات سجل UBO في هولندا يعد التزاماً نظامياً مستمراً. وتقوم إدارة الضرائب الهولندية (Belastingdienst) ومكتب النزاهة المالية والاقتصادية بمطابقة بيانات UBO بشكل نشط مع الإقرارات الضريبية للشركات والحسابات السنوية. ويمكن أن تؤدي الاختلافات بين هذه السجلات إلى تدقيق فوري أو طلبات للتوضيح، حيث تمنح الحكومة الهولندية الأولوية لدقة أنظمة الشفافية المالية الخاصة بها.
الإبلاغ عن التغييرات في الملكية
يجب الإبلاغ عن أي تعديل في هيكل الملكية أو البيانات الشخصية للفرد المسجل إلى KVK خلال 7 أيام من سريان التغيير رسمياً. ويشمل هذا الشرط عمليات نقل الأسهم التي تُغيّر نسب الملكية صعوداً أو هبوطاً عن حد 25%، أو تعيين مديرين نظاميين جدد (pseudo-UBOs)، أو تغيير عنوان سكن UBO. ومن العملي مواءمة هذه التحديثات مع مسارات عمل المحاسبة العامة لشركة Dutch BV لضمان بقاء سجل المساهمين الداخلي متطابقاً تماماً مع الملف العام المسجل. ويعد تفويت فترة الـ 7 أيام هذه سبباً متكرراً للتحذيرات الإدارية لرواد الأعمال الدوليين.
إنفاذ القانون والغرامات المالية
يُصنف عدم الامتثال للوائح UBO على أنه جريمة اقتصادية بموجب قانون الجرائم الاقتصادية. وبالنسبة للمخالفة الأولى، تبدأ الغرامة الإدارية عادةً من 2,750 يورو. وإذا لم يتم تصحيح المخالفة أو في حال تكرارها، يمكن أن تتصاعد العقوبات إلى حد أقصى نظامي يبلغ 27,500 يورو. وإلى جانب هذه التكاليف المالية المباشرة، يمكن أن يؤدي الفشل المستمر في الحفاظ على سجل دقيق إلى ملاحقة جنائية للمديرين. وقد يؤدي ذلك إلى إلحاق ضرر دائم بسمعة المدير وقدرته على اجتياز اختبارات "الملاءمة والجدارة" المستقبلية المطلوبة للأدوار المالية أو القانونية في هولندا.
وغالباً ما تفوق المخاطر التشغيلية قيمة الغرامات ذاتها. وتعمل البنوك الهولندية بموجب بروتوكولات صارمة لـ "اعرف عميلك" وهي ملزمة قانوناً بالإبلاغ عن أي "تناقض" تجده في سجل UBO. وإذا اكتشف البنك أن بيانات UBO المسجلة الخاصة بك قديمة أو غير متوافقة مع المعلومات المقدمة في ملف حساب الشركة، فقد يقوم بتجميد حسابات عملك. ويمكن أن يؤدي ذلك إلى توقف كامل في العمليات التجارية، مما يؤثر على كشوف المرتبات ومدفوعات الموردين. ولذلك، فإن الحفاظ على سجل دقيق هو مسألة استقرار مالي، وليس مجرد التزام قانوني فحسب.
تيسير احترافي لامتثال UBO للمؤسسين الأجانب
تتولى Intercompany Solutions إدارة تسجيل UBO كجزء أساسي من عملية تأسيس Dutch BV. وبالنسبة لرواد الأعمال الدوليين، يكمن التحدي الأساسي في استيفاء متطلبات سجل UBO في هولندا دون التواجد الفعلي في البلاد. ونحن نستخدم مسار التوكيل الرسمي (POA) المصدق لسد هذه الفجوة، مما يسمح للمؤسسين من داخل الاتحاد الأوروبي وخارجه بتأسيس أعمالهم واستيفاء جميع الواجبات النظامية عن بُعد. ويضمن ذلك أن يكون هيكل ملكيتك شفافاً ومتوافقاً مع القانون منذ لحظة توقيع عقد التأسيس.
عملية التوكيل الرسمي المصدق
يقوم المتخصصون في شركتنا بإعداد وثائق التأسيس ووثائق المستفيد الحقيقي (UBO) اللازمة في هولندا ثم إرسالها إلى المؤسس في بلد إقامته. وبعد أن يُتم المؤسس التوثيق المحلي ويحصل على التصديق أو الأبوستيل المطلوب، تُعاد المستندات الورقية الأصلية إلى مكتبنا. يمنحنا هذا التوكيل (POA) السلطة القانونية للتصرف نيابة عنك أمام كاتب العدل الهولندي وغرفة التجارة. نتولى التفاصيل الفنية، بما في ذلك تأكيد الحد الأدنى لرأس المال البالغ €1 وسداد رسوم تسجيل KVK البالغة €85.15. يُلغي هذا المسار عن بُعد الحاجة إلى زيارة فعلية لكاتب العدل الهولندي أو مكتب KVK، وهو أمر ضروري للمديرين غير المقيمين. لاستكشاف مزايا العيش الدولي بشكل أكبر، يمكنك اكتشاف Spaindinavia لمبيعات وإيجارات العقارات الاستثنائية في منطقتي كوستا كاليدا وكوستا بلانكا.
لا ينتهي الامتثال بالتأسيس الأولي؛ بل هو متطلب ديناميكي يمتد طوال عمر الشركة. تم تصميم خدمات أمانة الشركات لدينا لمراقبة هيكل شركتك تحسباً لأي تغييرات قد تؤثر على وضع المستفيد الحقيقي (UBO) الخاص بك. إذا حدث نقل للأسهم أو تغيير في عنوان الإقامة، فنحن نضمن الإبلاغ عن هذا التحديث إلى KVK خلال الموعد النهائي الإلزامي البالغ 7 أيام. تُعد هذه الإدارة الاستباقية ضرورية للبقاء متوافقاً مع الامتثال لضريبة دخل الشركات (CIT) في هولندا، حيث تتحقق Belastingdienst غالباً من سجلات UBO أثناء تقييمات ضريبة الشركات.
يقدم فريقنا وقتاً للاستجابة في غضون 24 ساعة لجميع الاستفسارات المتعلقة بالامتثال لضمان بقاء عملك في وضع قانوني سليم. نحن متخصصون في صياغة المخططات التنظيمية للشركات القابضة الدولية، مع ضمان تلبيتها لمعايير الشفافية المحددة التي تطلبها KVK. من خلال توحيد احتياجات أمانة الشركات الخاصة بك لتلبية متطلبات سجل UBO في هولندا، فإنك تقلل من مخاطر الغرامات الإدارية وتحافظ على فترة الاحتفاظ بالسجلات لمدة 7 سنوات التي يفرضها القانون الهولندي. يوفر هذا النهج المنظم الوضوح الإجرائي اللازم لتشغيل كيان هولندي بثقة مهنية.
تأمين عملياتك التجارية الهولندية لعام 2026
إن الالتزام الصارم بمتطلبات سجل UBO في هولندا يضمن تشغيل شركة BV الخاصة بك دون التعرض لخطر الغرامات الإدارية أو الاضطرابات المصرفية. ومن خلال التحديد الدقيق للأشخاص الطبيعيين الذين يستوفون حد الملكية البالغ >25% وتقديم الوثائق التي تم التحقق منها إلى KVK، فإنك تؤسس قاعدة مؤسسية شفافة. من الضروري تذكر أنه يجب الإبلاغ عن أي تغييرات مستقبلية في هيكلك أو عناوين إقامتك أو بياناتك الشخصية في غضون سبعة أيام للبقاء في وضع سليم لدى مكتب النزاهة الاقتصادية والمالية.
تعمل Intercompany Solutions كشريك استباقي للمؤسسين الدوليين، حيث تقدم خدمات التأسيس عن بُعد في غضون 3-5 أيام عمل مع ضمان رضا بنسبة 100%. نتولى التعقيدات الفنية لمعاملات تقديم المستندات الخاصة بك حتى تتمكن من التركيز على تنمية أعمالك في السوق الهولندي. يدير خبراؤنا مسار التوكيل الرسمي (Power of Attorney) المصدق، مما يضمن حفظ كل سجل وفقاً لفترة الاحتفاظ القانونية البالغة سبع سنوات. يوفر هذا النهج المنظم الوضوح الإجرائي الذي تحتاجه لتحقيق النجاح على المدى الطويل.
آخر مراجعة: أغسطس 2026
الأسئلة الشائعة
هل سجل المستفيد الحقيقي (UBO) الهولندي متاح للجميع في عام 2026؟
لا. في أعقاب قرار محكمة العدل التابعة للاتحاد الأوروبي (CJEU) لعام 2022، انتقلت هولندا إلى نموذج وصول مقيد. يقتصر الوصول على السلطات و"الكيانات الملزمة" مثل البنوك وكتاب العدل. ولا يمكن لعامة الناس البحث في قاعدة البيانات. يحمي هذا التغيير خصوصية أصحاب الأعمال مع السماح لجهات إنفاذ القانون بالحفاظ على الشفافية المالية. وتستخدم السلطات هذه البيانات على وجه التحديد للتحقيق في الجرائم المالية المحتملة والتحقق من هياكل الشركات أثناء عمليات تدقيق الامتثال القياسية.
ما هي النسبة المئوية الدنيا للملكية ليُعتبر الشخص مستفيداً حقيقياً (UBO) في هولندا؟
الحد الأدنى هو أكثر من 25%. ويشمل ذلك الملكية المباشرة أو غير المباشرة للأسهم، أو حقوق التصويت، أو حصص الملكية. ومن المهم التمييز بين نسبة 25% بالضبط و"أكثر من 25%". فإذا كان المساهم يمتلك 25% بالضبط، فلن يستوفي معيار متطلبات سجل المستفيد الحقيقي في هولندا هذا. ويتم تسجيل الأفراد الذين يتجاوزون هذه النسبة فقط كمالكين. وهذا يضمن إدراج أولئك الذين يتمتعون بسيطرة فعلية كبيرة فقط رسمياً في السجل.
هل يمكن تسجيل شخص مقيم خارج الاتحاد الأوروبي كمستفيد حقيقي (UBO) لشركة Dutch BV؟
نعم، المقيمون خارج الاتحاد الأوروبي مؤهلون ومطالبون بالتسجيل إذا استوفوا معايير الملكية. ويحدد السجل الشخص الطبيعي صاحب السيطرة، بغض النظر عن جنسيته أو مكان إقامته. ويجب على المستفيدين الحقيقيين (UBOs) غير المقيمين تقديم رقم تعريف ضريبي (TIN) أجنبي ووثائق إثبات هوية صالحة وموثقة في كثير من الأحيان من بلدهم الأم أثناء عملية تقديم الطلب. يتيح ذلك لرواد الأعمال الدوليين الاحتفاظ بالملكية الكاملة لكياناتهم التجارية الهولندية عن بُعد.
ماذا يحدث إذا لم يكن لدى شركة هولندية أي مالك يمتلك أكثر من 25% من الأسهم؟
في هذا السيناريو، يجب على الشركة تسجيل "مستفيدين حقيقيين مفترضين (pseudo-UBOs)". وهؤلاء الأفراد هم جميع المديرين النظاميين للكيان القانوني. ويضمن ذلك أن يكون لكل شركة BV شخص طبيعي مسجل يظل خاضعاً للمساءلة. وإذا كان المدير كياناً قانونياً آخر، فسيتم إدراج الأشخاص الطبيعيين الذين يديرون ذلك الكيان الأم. ويمنع هذا أي شركة هولندية من العمل تحت إدارة مجهولة الهوية. وهو حل بديل إلزامي للشركات ذات رأس المال المخفف بدرجة عالية بين العديد من صغار المستثمرين.
هل هناك رسوم تسجيل محددة للمستفيد الحقيقي (UBO) لدى الغرفة التجارية؟
لا، لا توجد رسوم منفصلة مخصصة لتسجيل المستفيد الحقيقي (UBO). فالعملية مدمجة ضمن التسجيل العام للشركة لدى KVK. لعام 2026، تبلغ رسوم التسجيل لمرة واحدة لكيان هولندي جديد €85.15. وتغطي هذه الرسوم باقة التأسيس بالكامل، بما في ذلك القيد في السجل التجاري وتقديم بيانات المستفيد الحقيقي (UBO) الأولية المطلوبة لتفعيل الشركة. وتتم معالجة التحديثات اللاحقة لمعلومات المستفيد الحقيقي (UBO) عموماً دون أي رسوم حكومية إضافية.
ما هي المهلة المتاحة لي للإبلاغ عن أي تغيير في معلومات المستفيد الحقيقي (UBO) إلى KVK؟
يجب عليك الإبلاغ عن أي تغييرات في غضون سبعة أيام. ينطبق هذا الموعد النهائي على التغييرات في نسب الملكية، أو عناوين الإقامة، أو تعيين مديرين نظاميين جدد. ويُعتبر عدم تحديث السجل خلال هذه المهلة المحددة بأسبوع واحد مخالفة اقتصادية. قد يؤدي ذلك إلى توجيه تحذيرات إدارية أو فرض غرامات، وقد يتسبب في تجميد البنك لحسابات شركتك التجارية لعدم الامتثال. ويُعد الإبلاغ الفوري أمراً أساسياً للحفاظ على الوضع التشغيلي السليم لشركتك.
هل أحتاج إلى كاتب عدل هولندي لتسجيل معلومات المستفيد الحقيقي (UBO) الخاصة بي؟
ليس بالضرورة لإجراء التسجيل نفسه، ولكن كاتب العدل مطلوب لتأسيس شركة BV. أثناء عملية التأسيس، يتحقق كاتب العدل من بيانات المستفيد الحقيقي (UBO) ويقدمها إلى KVK. وإذا كنت مؤسساً غير مقيم وتستخدم توكيلاً رسمياً، فسيقوم كاتب العدل المحلي لديك بالتصديق على المستندات. بعد ذلك، تستخدم شركتنا هذه النسخ المعتمدة لإتمام التسجيل في هولندا. وهذا يضمن توافق عملية التحقق من الهوية مع المعايير العالية لقانون الشركات الهولندي.
هل تسجيل المستفيد الحقيقي (UBO) إلزامي لشركة Dutch BV خاملة؟
نعم، تنطبق متطلبات سجل المستفيد الحقيقي (UBO) في هولندا على جميع شركات BV النشطة والخاملة على حد سواء. وطالما أن الكيان القانوني مقيد في السجل التجاري لدى KVK، فيجب تسجيل المستفيدين الحقيقيين النهائيين التابعين له. ولا يعفي الخمول الشركة من قوانين مكافحة غسل الأموال الهولندية أو من الالتزام بالاحتفاظ بسجلات ملكية دقيقة. ويمكن أن يؤدي عدم الامتثال إلى فرض غرامات حتى لو لم تكن الشركة تزاول أي نشاط تجاري. ويجب على المديرين التأكد من بقاء البيانات محدثة بغض النظر عن الحالة التشغيلية للشركة.
Sources
- KVK - التسجيل في السجل التجاري الهولندي
- Business.gov.nl - شركة ذات مسؤولية محدودة (bv)
- Burgerlijk Wetboek Boek 2 (القانون المدني الهولندي، الكيانات القانونية)
- Rijksoverheid - ريادة الأعمال
- ICS Payroll - خدمات كشوف المرتبات الهولندية
- Belastingdienst - ضرائب كشوف المرتبات (loonheffingen)
- UWV - التزامات صاحب العمل
- CJEU، قضية Cadbury Schweppes، رقم C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad، رقم ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - هولندا
- ICLG - قوانين ولوائح حوكمة الشركات، هولندا
هل تحتاج إلى مزيد من المعلومات حول شركة BV الهولندية؟
تواصل مع خبيرReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |