


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-30 · Last reviewed 2026-08-30
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
قد يبدو إنشاء مكتب فرعي هولندي استراتيجية دخول فعالة، ولكن بالنسبة للعديد من الشركات الدولية، فإن غياب درع مسؤولية مستقل يجعل الشركة الأم عرضة للديون والمطالبات القانونية المحلية. في عام 2026، يظل تأسيس شركة تابعة في هولندا كشركة خاصة ذات مسؤولية محدودة (BV) الطريقة الأكثر فعالية لعزل المخاطر وضمان الاستقرار التنظيمي طويل الأجل. من المحتمل أنك على دراية بالموقع الاستراتيجي للبلاد في الاتحاد الأوروبي، ولكن الجداول الزمنية الإدارية المحددة للتسجيل في ضريبة القيمة المضافة (VAT) والامتثال لضريبة دخل الشركات (CIT) تتطلب تخطيطا دقيقا.
يقدم هذا المقال تحليلا مهنيا للمتطلبات القانونية والضريبية والإدارية لمنشأتك الهولندية. وسنوفر إطارا واضحا لاتخاذ القرار للاختيار بين BV ومكتب فرعي مع تفصيل الحدود الضريبية لعام 2026، بما في ذلك معدل ضريبة دخل الشركات (CIT) البالغ 19% للأرباح التي تصل إلى 200,000 يورو. ستجد أيضا مسارا معتمدا للتأسيس عن بعد عبر توكيل رسمي مصدق، مما يتيح التأسيس دون الحاجة إلى السفر الدولي. وسنغطي كل شيء بدءا من رسوم التسجيل لدى KVK البالغة 85.15 يورو والجدول الزمني لضريبة القيمة المضافة الذي يتراوح بين ستة إلى ثمانية أسابيع للكيانات المملوكة لأجانب، وصولا إلى البنية التحتية المصرفية المحدثة حيث يعمل Rabobank كبنك معتمد لدى Belastingdienst.
النقاط الرئيسية
- تقييم مزايا المسؤولية لشركة Dutch BV مقارنة بالمكتب الفرعي لضمان بقاء الشركة الأم الأجنبية محمية قانونا من الالتزامات المحلية.
- الاستفادة من آلية عمل التوكيل الرسمي المصدق لتأسيس شركة تابعة في هولندا لإتمام عملية التأسيس دون الحاجة إلى السفر الدولي.
- مواءمة تخطيطك المالي مع المعايير الضريبية لعام 2026، بما في ذلك معدل ضريبة دخل الشركات البالغ 19% للأرباح التي تصل إلى 200,000 يورو وسقف خصم الفوائد البالغ 24.5% من الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA).
- مراعاة الجداول الزمنية والتكاليف الإدارية، مثل رسوم التسجيل لدى KVK البالغة 85.15 يورو ومهلة تقديم طلب ضريبة القيمة المضافة البالغة من 6 إلى 8 أسابيع للكيانات المملوكة لأجانب.
- الحفاظ على الامتثال التنظيمي من خلال إبرام عقود عمل مكتوبة إلزامية والالتزام بمتطلبات الضمان الاجتماعي والإجازات المرضية الهولندية.
المشهد الاستراتيجي لدخول السوق الهولندي في عام 2026
تواصل هولندا ترسيخ مكانتها كمركز أوروبي رائد، حيث تحتل المرتبة الثامنة بين أكثر اقتصادات العالم ابتكارا وفقا لتقرير المنظمة العالمية للملكية الفكرية (WIPO) لعام 2025. وبالنسبة للشركات الدولية، يوفر تأسيس شركة تابعة في هولندا بيئة مستقرة لنمو رأس المال والحد من المخاطر. وقد تحول مناخ الاستثمار الحالي نحو كيانات جاهزة رقميا بنسبة 100%، حيث تحظى الكفاءة الإدارية بالأولوية على البيروقراطية التقليدية. يتيح هذا التطور دخولا سريعا إلى السوق مع الحفاظ على معايير عالية من الامتثال التنظيمي. إنها خطوة استراتيجية للشركات التي تتطلع إلى ترسيخ وجود قوي في منطقة اليورو مع الاستفادة من إطار تشريعي داعم للأعمال.
الابتكار والتعليم كمحركات للتوسع
يعد الوصول إلى قوى عاملة عالية المهارة عاملا أساسيا لتوسع الشركات. تحتل هولندا حاليا المرتبة الثالثة عالميا في التعليم، مما يضمن إمدادا مستمرا من الكفاءات المتخصصة لقطاعات التكنولوجيا والتمويل والرعاية الصحية. ومع بلوغ نسبة إتقان اللغة الإنجليزية 93% بين السكان المحليين، تعمل البلاد كبوابة رئيسية للشركات من خارج الاتحاد الأوروبي للدخول إلى الاتحاد الأوروبي. تقلل هذه القدرة اللغوية من الاحتكاك التشغيلي وتسهل اندماج فرق الإدارة الدولية. كما توفر البنية التحتية المحلية، بما في ذلك الخدمات اللوجستية والاتصال الرقمي من الطراز العالمي، الإطار اللازم لتوسيع نطاق شركة هولندية خاصة ذات مسؤولية محدودة (BV) عبر القارة. وتخلق هذه العوامل مجتمعة منظومة تدعم التوسع العالمي لرواد الأعمال من خارج الاتحاد الأوروبي الذين يحتاجون إلى قاعدة موثوقة للتجارة الدولية.
إمكانية الوصول عن بعد للمستثمرين الأجانب
لقد قامت حوكمة الشركات الحديثة في هولندا بتطبيع إدارة الأعمال التجارية عن بُعد بالكامل داخل السجل التجاري. ولا يحتاج المستثمرون الأجانب إلى الإقامة في الدولة للحفاظ على كيان ممتثل أو للإشراف على العمليات اليومية. وقد قامت غرفة التجارة الهولندية (KVK) والسلطات الضريبية بتبسيط أنظمتها لدعم الحوكمة الرقمية عبر الحدود لعام 2026. وبالنسبة للمؤسسين غير المقيمين، يتضمن المسار القياسي توكيلاً رسمياً مصدقاً (PoA)، والذي يمكّن كاتب العدل من تنفيذ عقد التأسيس نيابة عنهم. وتلغي هذه العملية شرط السفر الدولي خلال مرحلة التأسيس.
وتعمل الشركات المتخصصة كجسر أساسي بين القانون الهولندي المحلي والاحتياجات التشغيلية العالمية. ويضمن هؤلاء الميسرون أن كل خطوة، بدءاً من إعداد المستندات الأولي وحتى التسجيل النهائي في ضريبة القيمة المضافة، تفي بالمعايير التنظيمية لعام 2026. ويتيح اختيار Dutch BV Company Formation من خلال شريك مهني لرواد الأعمال التركيز على استراتيجية السوق بينما تتم معالجة المتطلبات الفنية للتأسيس القانوني بوضوح إجرائي. ويضمن نهج الأولوية للعمل عن بُعد هذا أن يكون مسار الدخول سريعاً وسليماً من الناحية القانونية، مما يوفر مساراً معتمداً للتنقل العالمي.
مقارنة هيكلية: فرع هولندي مقابل شركة تابعة (BV)
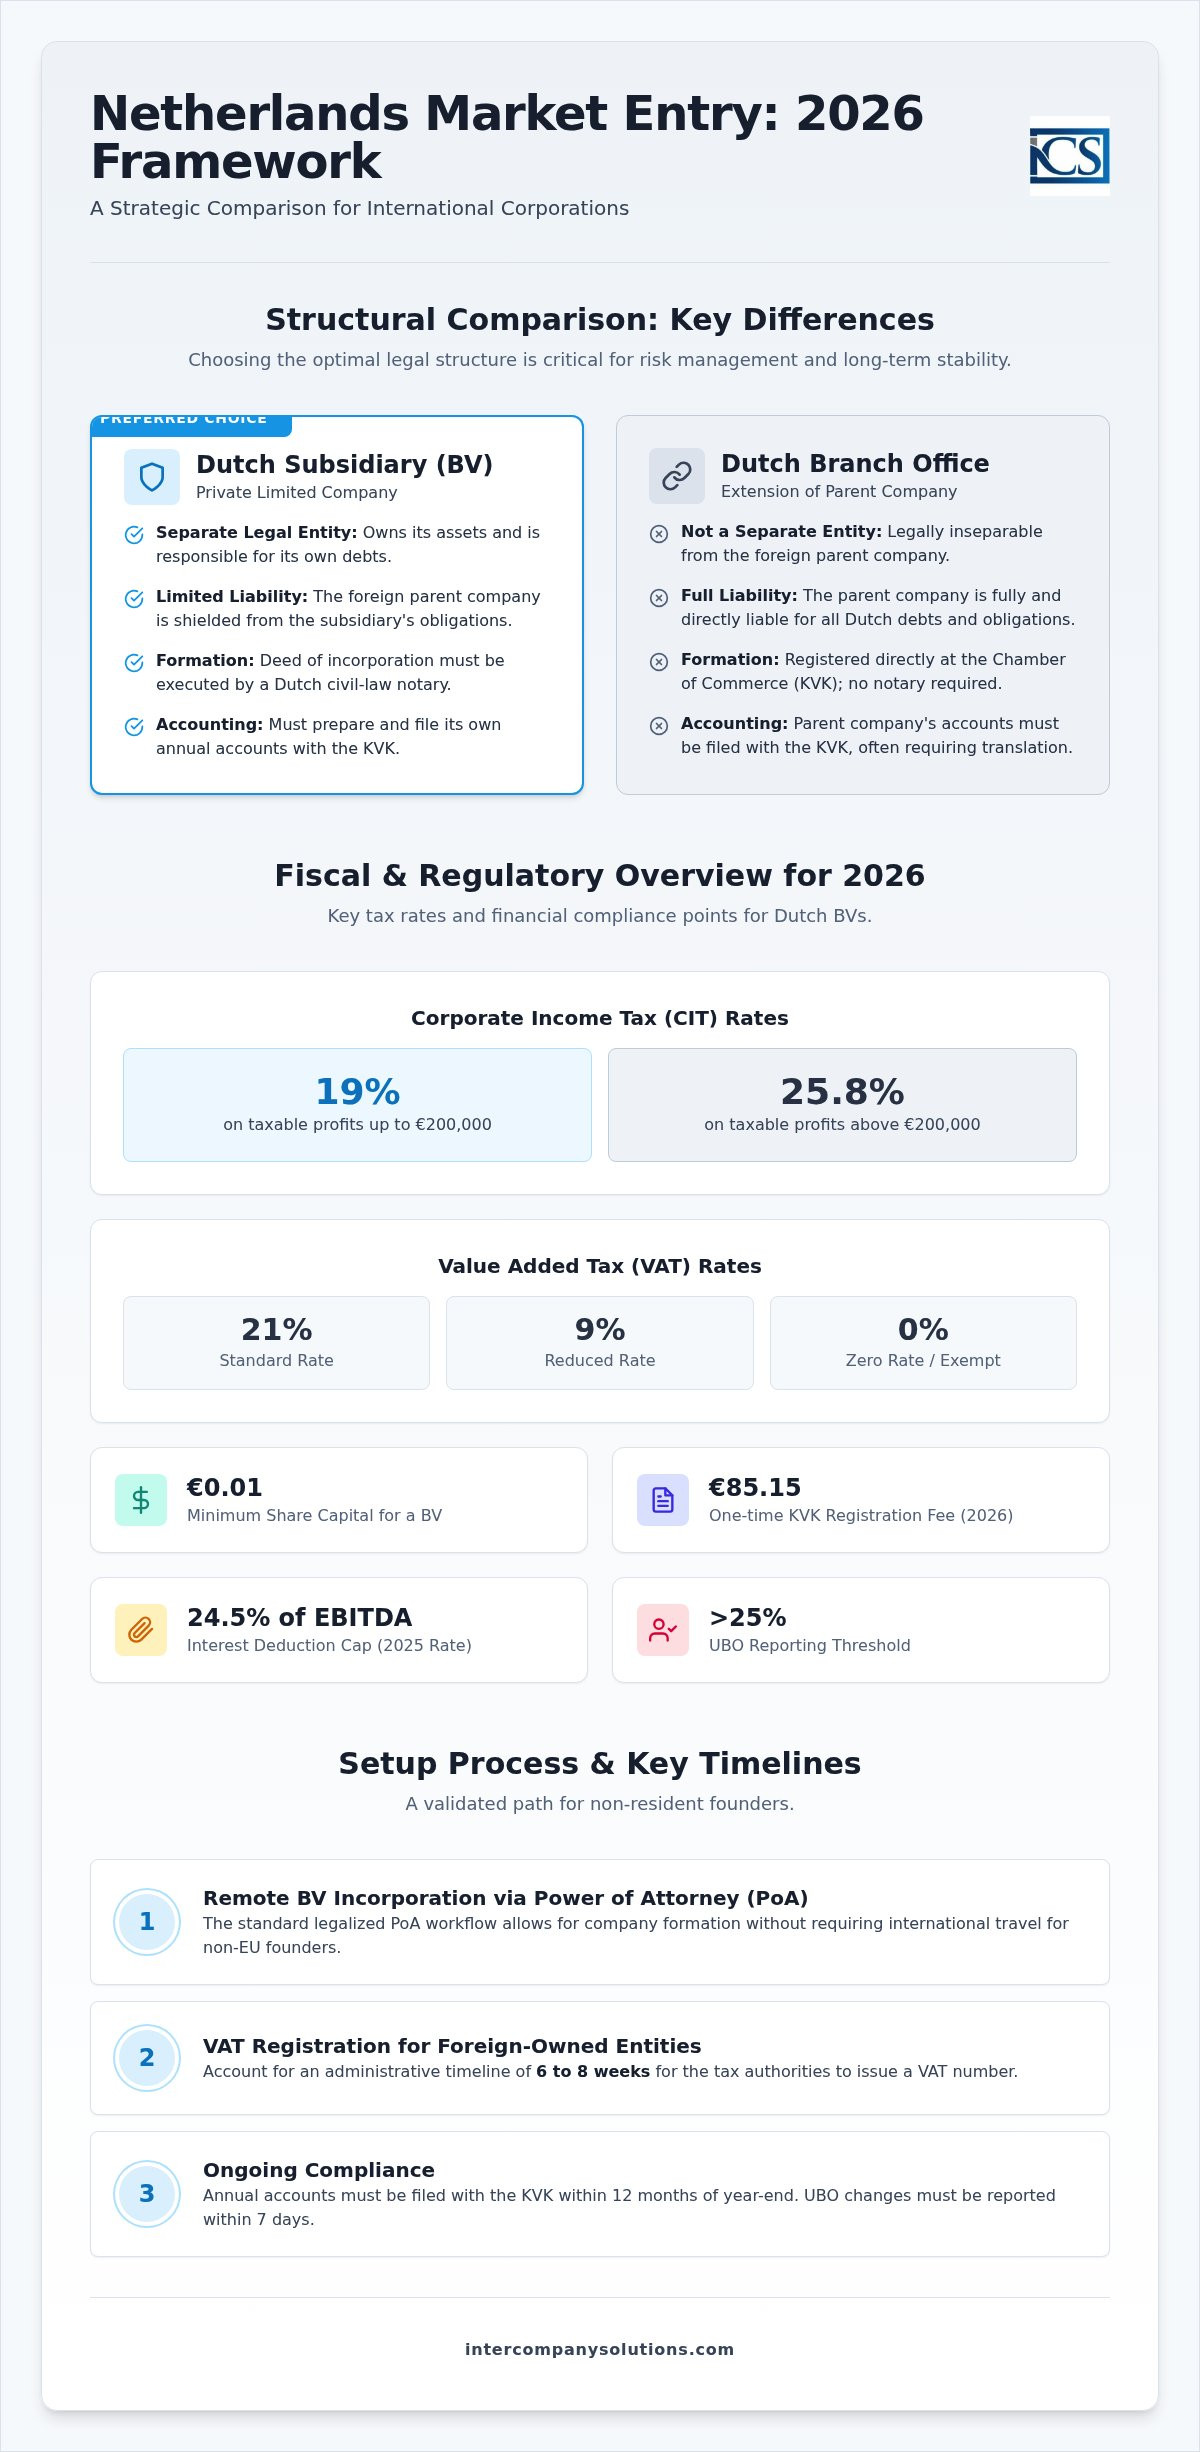
يتطلب اختيار الإطار القانوني مفاضلة واضحة بين مكتب فرعي وشركة تابعة. فالفرع لا ينفصل قانوناً عن الشركة الأم الأجنبية؛ إذ إنه لا يتمتع بشخصية اعتبارية مستقلة بموجب القانون الهولندي. وبالتالي، فإن الشركة الأم هي الطرف القانوني المباشر في جميع المعاملات الهولندية وتكون مسؤولة عن جميع الالتزامات. وعلى العكس من ذلك، فإن تأسيس شركة هولندية خاصة ذات مسؤولية محدودة (BV) ينشئ شخصاً اعتبارياً منفصلاً. ويمتلك هذا الكيان أصوله الخاصة ويكون مسؤولاً عن ديونه الخاصة. وهذا الفصل الهيكلي هو السبب الرئيسي وراء تفضيل الشركات الدولية لنموذج الشركة التابعة للعمليات الأوروبية.
| الميزة | مكتب فرعي هولندي | شركة تابعة هولندية (BV) |
|---|---|---|
| الوضع القانوني | امتداد للشركة الأم | كيان قانوني منفصل |
| المسؤولية | الشركة الأم مسؤولة بالكامل | محدودة بأصول الشركة التابعة |
| التسجيل | مسجل لدى KVK (بدون كاتب عدل) | عقد ينفذه كاتب عدل هولندي |
| المحاسبة | إيداع حسابات الشركة الأم لدى KVK | إيداع الحسابات المحلية لدى KVK |
| الحوكمة | تخضع لرقابة مجلس إدارة الشركة الأم | مجلس إدارة محلي أو تابع للشركة الأم |
المسؤولية وعزل المخاطر
يعمل نموذج الشركة التابعة كجدار حماية قانوني. ونظراً لأن Dutch BV تعد شخصاً متميزاً، فإن الشركة الأم لا تكون مسؤولة بشكل عام عن ديون الشركة التابعة أو إخفاقاتها التعاقدية. ويعد هذا العزل أمراً بالغ الأهمية عند إبرام العقود المحلية أو تعيين الموظفين، حيث يمنع الالتزامات الهولندية من التأثير على الميزانية العمومية العالمية للشركة الأم. ووفقاً لموقع business.gov.nl، لا يوفر الفرع هذه الحماية، مما يترك الأصول العالمية للشركة الأم عرضة للدائنين الهولنديين. وبالنسبة لـ Dutch BV Company Formation، فإن الحد الأدنى لرأس مال الأسهم هو 0.01 يورو، ومع ذلك فإن الحماية التي يقدمها للشركة الأم كبيرة.
المصداقية التشغيلية والوجود المحلي
غالباً ما يفضل تصور السوق شركة BV على فرع أجنبي. إذ يشير إنشاء كيان محلي إلى التزام طويل الأجل تجاه المنطقة، وهو عامل حاسم للبنوك والموردين والعملاء الهولنديين. وغالباً ما تجد الكيانات المستقلة أنه من الأسهل الحصول على أرقام ضريبة القيمة المضافة وإنشاء علاقات مصرفية محلية. وبينما يتعين على الفرع إيداع البيانات المالية العالمية للشركة الأم لدى غرفة التجارة (KVK)، فإن الشركة التابعة تودع حساباتها السنوية المحلية فقط. وهذا يحافظ على سرية الوضع المالي الأوسع للشركة الأم. وتسلط وكالة الاستثمار الأجنبي الهولندية الضوء على أن BV هي الأداة القياسية للتجارة الدولية نظراً لحوكمتها الواضحة وملف المخاطر الخاص بها. وإذا كنت بحاجة إلى تقييم مفصل لهذه الهياكل، يمكنك طلب تحليل هيكلي من مستشارينا.
تاريخ آخر مراجعة: أغسطس 2026
الامتثال المالي والتنظيمي للشركات التابعة
يتطلب تشغيل كيان اعتباري ضمن الاختصاص القضائي الهولندي التزاماً صارماً بحدود ضريبية وجداول زمنية محددة لتقديم التقارير. بالنسبة للسنة المالية 2026، تُطبق ضريبة دخل الشركات (CIT) بمعدل 19% على الأرباح الخاضعة للضريبة حتى 200,000 يورو. وتُفرض ضريبة بنسبة 25.8% على أي أرباح تتجاوز هذا المبلغ. وبخلاف المعدلات الأساسية، تطبق هولندا حداً أقصى لخصم الفوائد لمنع التمويل المفرط بالديون؛ ويحدد هذا الحد بنسبة 24.5% من الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA) للشركة. وتعد هذه الأرقام محورية في مرحلة التخطيط المالي عند تأسيس شركة تابعة في هولندا، حيث إنها تحدد صافي ربحية العمليات المحلية.
يعد الامتثال لضريبة القيمة المضافة (VAT) ركيزة إدارية بالغة الأهمية أيضاً. يبلغ المعدل القياسي لضريبة القيمة المضافة 21%، مع تطبيق معدلات مخفضة بنسبة 9% و0% على فئات محددة من السلع والخدمات. وبالنسبة لشركات BV المملوكة لأجانب، تستغرق عملية التسجيل في ضريبة القيمة المضافة عادةً من ستة إلى ثمانية أسابيع. وخلال هذه الفترة، تجري السلطات الضريبية مراجعة شاملة للأنشطة المزمعة للشركة ومستوى الجوهر الاقتصادي (substance). ومنذ 1 مايو 2026، يعمل Rabobank كبنك رئيسي لصالح Belastingdienst، حيث ييسر جميع التسويات الضريبية واستردادات الضرائب للشركات. وتعد الدقة في هذه الإيداعات الأولية أمراً بالغ الأهمية لتجنب التأخير في الجاهزية التشغيلية.
ضريبة الشركات والحوافز
يتضمن النظام الضريبي الهولندي آليات لمنع الازدواج الضريبي وجذب الكفاءات الدولية. ويعد إعفاء المشاركة (Participation Exemption) ميزة حيوية للشركات التابعة، حيث يعفي عموماً توزيعات الأرباح والأرباح الرأسمالية الناتجة عن الشركات التابعة المؤهلة من ضريبة دخل الشركات (CIT) الهولندية. يتيح ذلك نقل رأس المال بكفاءة ضمن هيكل الشركات العالمي. بالإضافة إلى ذلك، تقدم هولندا قرار الإعفاء الضريبي بنسبة 30% للموظفين الدوليين المؤهلين. لعام 2026، يبلغ الحد الأدنى للراتب الخاضع للضريبة المشترط للاستفادة من هذا القرار 48,013 يورو، أو 36,497 يورو للموظفين الذين تقل أعمارهم عن 30 عاماً والحاصلين على درجة ماجستير مؤهلة. ويبلغ الحد الأقصى لبدل الـ 30% ما يقابل راتباً قدره 262,000 يورو. وتتطلب إدارة هذه الحوافز خدمات دقيقة في مجالي الرواتب والتوظيف لضمان استيفاء جميع الحدود والمحافظة عليها.
التزامات إعداد التقارير وحفظ السجلات
تعد الشفافية والاحتفاظ بالبيانات أمرين إلزاميين بموجب القانون الهولندي. يجب الاحتفاظ بجميع سجلات الشركة لمدة لا تقل عن سبع سنوات، على الرغم من أن هذه الفترة تمتد إلى عشر سنوات بالنسبة للمستندات المتعلقة بالأموال غير المنقولة. وتنطبق متطلبات المستفيد الفعلي النهائي (UBO) على أي فرد يمتلك حصة تزيد عن 25% في الكيان. ويجب الإبلاغ عن أي تغييرات تطرأ على سجل UBO في غضون سبعة أيام للبقاء في حالة امتثال. وأخيراً، يجب على كل شركة تابعة إيداع حساباتها السنوية لدى غرفة التجارة (KVK) خلال 12 شهراً من نهاية سنتها المالية. وقد يؤدي عدم الالتزام بهذه المواعيد النهائية إلى فرض غرامات إدارية ومسؤولية شخصية محتملة على المديرين.
آخر مراجعة: أغسطس 2026
سير عمل التأسيس عن بُعد خطوة بخطوة
صُممت عملية تأسيس شركة تابعة في هولندا لتحقيق الكفاءة، لا سيما للمؤسسين الدوليين غير القادرين على السفر. يرتكز مسار العمل الأساسي على خيار التوكيل الرسمي (PoA) المصدق. يتيح هذا لكاتب العدل الهولندي توثيق عقد التأسيس دون الحضور الفعلي للمؤسس. في البداية، يتعين عليك تقديم قائمة مرجعية مفصلة مصحوبة بمستندات إثبات الهوية لجميع المديرين والمساهمين. وتتطلب هذه المستندات عادةً تصديقاً وتذييلاً بالأبوستيل للاعتراف بها من قبل السلطات الهولندية. يُعد هذا النهج المعتمد على الإنجاز عن بُعد أولاً هو المعيار المتبع للمؤسسين من خارج الاتحاد الأوروبي، نظراً لأن التأسيس عبر مكالمة الفيديو الرقمية ليس الخيار الافتراضي لتسجيلات غير المقيمين.
الوثائق القانونية والعقود التوثيقية
في هولندا، يجب على كاتب العدل القانوني توثيق عقد التأسيس لكل BV وNV. ويعد هذا متطلباً قانونياً يضمن شرعية تأسيس الشركة. وبالنسبة للمساهمين الاعتباريين الأجانب، سيتعين عليك تقديم مستخرج من السجل التجاري المحلي الخاص بك وشهادة إثبات تمثيل ومناصب (certificate of incumbency). ويجب تصديق هذه المستندات بشكل صحيح لإثبات صلاحية الشخص الموقع على التوكيل الرسمي (PoA). كما يقوم كاتب العدل بصياغة النظام الأساسي، الذي يحدد اللوائح الداخلية للشركة، واسمها، ومقرها النظامي، وغرضها المؤسسي. وبمجرد أن يوثق كاتب العدل العقد، تصبح الشركة قائمة رسمياً ككيان قانوني منفصل برأس مال لا يتجاوز 0.01 يورو كحد أدنى.
التسجيل لدى KVK وهيئة الضرائب
بمجرد توقيع العقد، يجب تسجيل الشركة في السجل التجاري الهولندي (Handelsregister) الذي تديره غرفة التجارة (KVK). لعام 2026، تبلغ رسوم التسجيل لمرة واحدة لدى KVK مبلغ 85.15 يورو. يُنشئ هذا التسجيل رقم KVK الخاص بك، وهو أمر أساسي لفتح الحسابات المصرفية وتوقيع العقود التجارية. إنه المعرّف الفريد الذي يؤكد مكانة كيانك في السوق المحلية. بعد التسجيل لدى KVK، يجب على الكيان التقدم بطلب للحصول على أرقام التعريف الخاصة بضريبة الشركات وضريبة القيمة المضافة من Belastingdienst. تتم معالجة جميع التسويات الضريبية والاستردادات من خلال Rabobank، الذي يعمل كبنك رئيسي لـ Belastingdienst منذ 1 مايو 2026.
بالنسبة لشركات Dutch BV المملوكة لأجانب، يتراوح الجدول الزمني للتسجيل في ضريبة القيمة المضافة عادة بين ستة إلى ثمانية أسابيع. وإذا كانت شركتك التابعة تعتزم استيراد أو تصدير البضائع خارج الاتحاد الأوروبي، فيجب عليك أيضاً التقدم بطلب للحصول على رقم EORI. وتُعد هذه الخطوة بالغة الأهمية للتخليص الجمركي والتجارة الدولية. تتطلب إدارة هذه الطبقات الإدارية اتباع نهج منظم لـ تأسيس الشركات في هولندا لضمان عدم تفويت أي مواعيد نهائية ولكي يصبح الكيان جاهزاً للعمل بالكامل ضمن الإطار الزمني المتوقع.
آخر مراجعة: أغسطس 2026
اتجاهات التوظيف والرواتب للشركات التابعة الهولندية
يتطلب تشغيل شركة في هولندا الالتزام الصارم بقوانين العمل المحلية، والتي تفرض إبرام عقد عمل خطي لكل موظف. واعتباراً من 1 يوليو 2026، يبلغ الحد الأدنى القانوني للأجر في الساعة للموظفين الذين تبلغ أعمارهم 21 عاماً فما فوق 14.99 يورو وفقاً لـ business.gov.nl. ويتحمل أصحاب العمل مسؤولية استقطاع ضرائب الأجور واشتراكات الضمان الاجتماعي، مع تحديد الحد الأقصى للأجر السنوي للتأمين الاجتماعي لعام 2026 بمبلغ 79,409 يورو. بالإضافة إلى ذلك، يقتضي القانون الهولندي من أصحاب العمل دفع أجر الإجازة المرضية لمدة تصل إلى 104 أسابيع بما لا يقل عن 70% من راتب الموظف، مما يتطلب تخطيطاً مالياً متيناً لإدارة القوى العاملة.
توظيف المهاجرين ذوي المهارات العالية
لتوظيف كفاءات متخصصة من خارج الاتحاد الأوروبي، يجب أن تحصل الشركة على صفة كفيل معتمد من دائرة الهجرة والتجنيس (IND). بالنسبة للسنة المالية 2026، تبلغ متطلبات الراتب الشهري الإجمالي لتأشيرة المهاجر ذي المهارات العالية (HSM) مبلغ 5,942 يورو للمهاجرين الذين تبلغ أعمارهم 30 عاماً فما فوق، و4,357 يورو لأولئك الذين تقل أعمارهم عن 30 عاماً. وتتيح هذه الصفة معالجة معجلة للتأشيرات، تكتمل عادةً في غضون أسبوعين إلى أربعة أسابيع. يُعد التحول إلى كفيل معتمد متطلباً استراتيجياً للكيانات التي تعتمد على الخبرات الدولية للحفاظ على ميزة تنافسية في السوق الأوروبية.
الامتثال لالتزامات صاحب العمل
تُعد قاعدة الـ 30% حافزاً رئيسياً لجذب الكوادر الدولية، على الرغم من خضوعها لحدود قصوى ودنيا محددة. في عام 2026، ينطبق البدل المعفى من الضريبة بنسبة 30% فقط على الرواتب التي تصل إلى حد أقصى قدره 262,000 يورو وفقاً لـ belastingdienst.nl. وللتأهل، يجب أن يستوفي الراتب الخاضع للضريبة للموظف الحد الأدنى البالغ 48,013 يورو، أو 36,497 يورو لمن تقل أعمارهم عن 30 عاماً ويحملون درجة ماجستير مؤهلة. تم إلغاء خيار حاملي قاعدة الـ 30% لاختيار الوضع الضريبي الجزئي لغير المقيمين في عام 2025؛ وستنتهي الترتيبات الانتقالية للمستفيدين الحاليين في 31 ديسمبر 2026.
تُعد إدارة دورات إعداد التقارير الشهرية هذه وضمان الامتثال لصناديق التقاعد القطاعية عنصراً أساسياً في خدمات الرواتب والتوظيف. ويجب معالجة جميع تسويات ضرائب الرواتب من خلال Rabobank، الذي يعمل كبنك رئيسي لـ Belastingdienst منذ 1 مايو 2026. وتُلزم الشركات قانوناً بالاحتفاظ بسجلات الرواتب وسجلات الشركة لمدة سبع سنوات لضمان الشفافية الكاملة أثناء عمليات التدقيق المحتملة من قبل سلطات الضرائب الهولندية.
آخر مراجعة: أغسطس 2026
التنفيذ الاستراتيجي لدخولك إلى السوق الهولندية
يتطلب الانتقال إلى السوق الهولندية في عام 2026 توازناً بين الدقة القانونية والاستشراف المالي. يضمن اختيار هيكل Dutch BV بقاء شركتك الأم محمية من الالتزامات المحلية مع تأسيس وجود موثوق في منطقة اليورو. تتطلب البيئة التنظيمية الحالية التزاماً صارماً بعتبات ضريبة دخل الشركات (CIT) والإبلاغ عن المستفيد الحقيقي (UBO). ويتيح لك تأسيس شركة تابعة في هولندا عبر مسار التوكيل الرسمي عن بُعد إتمام هذه الإجراءات المعقدة دون الحاجة إلى السفر الدولي.
توفر Intercompany Solutions مساراً منظماً للدخول مع فترة إنجاز تتراوح بين 3 و5 أيام عمل للتأسيس الأولي. تضمن خبرتنا في التأسيس عن بُعد عبر التوكيل الرسمي استيفاء وثائق إثبات الهوية والمستندات الخاصة بك لجميع المعايير التوثيقية. نحن ندعم وضوح إجراءاتنا بضمان رضا بنسبة 100% لتوفير الموثوقية التي يتطلبها توسعك الدولي.
تظل هولندا خياراً رائداً للتوسع العالمي. ومن خلال الإطار الإداري السليم، يصبح كيانك الهولندي مهيأً للنمو والاستقرار على المدى الطويل.
تاريخ آخر مراجعة: أغسطس 2026
الأسئلة الشائعة
ما هو الحد الأدنى لرأس المال المطلوب لشركة تابعة في هولندا؟
الحد الأدنى لرأس مال الشركة الخاصة ذات المسؤولية المحدودة في هولندا (Dutch BV) هو 0.01 يورو. تم وضع هذه العتبة المنخفضة للحد من العوائق المالية أمام رواد الأعمال الدوليين الراغبين في دخول السوق. عند تأسيس شركة تابعة في هولندا، يجب عليك تحديد قيمة السهم في النظام الأساسي للشركة. ورغم أن الحد الأدنى القانوني رمزي، يمكنك اختيار مبلغ أعلى ليعكس متطلبات التمويل الأولي للشركة أو نطاقها التشغيلي.
هل يمكنني تأسيس شركة تابعة في هولندا عن بُعد دون زيارة هولندا؟
يمكنك إتمام عملية التأسيس بالكامل عن بُعد باستخدام مسار التوكيل الرسمي المصدق. تتيح هذه الطريقة لكاتب العدل الهولندي إبرام عقد التأسيس نيابة عنك دون اشتراط حضورك الفعلي في الدولة. ستحتاج إلى توقيع وثائق التأسيس وتصديقها أو اعتمادها بختم الأبوستيل في نطاق اختصاصك القضائي المحلي. هذا هو الإجراء القياسي للمؤسسين غير المقيمين الراغبين في تأسيس كيان قانوني بكفاءة.
ما هي معدلات ضريبة الشركات للشركات التابعة في هولندا في عام 2026؟
في عام 2026، يبلغ معدل ضريبة دخل الشركات (CIT) نسبة 19% على الأرباح الخاضعة للضريبة حتى 200,000 يورو. وبالنسبة لأي أرباح تتجاوز هذا الحد، يرتفع المعدل إلى 25.8%. ومن الضروري أيضاً مراعاة سقف خصم الفوائد، والذي يبلغ 24.5% من الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA). وتتم معالجة جميع التسويات الضريبية عادةً عبر Rabobank، الذي يعمل كبنك رسمي معتمد لمصلحة الضرائب الهولندية (Belastingdienst) منذ 1 مايو 2026.
كم من الوقت تستغرق عملية التسجيل لضريبة القيمة المضافة لكيان مملوك لأجانب؟
تستغرق عملية التسجيل في ضريبة القيمة المضافة (BTW) للكيانات المملوكة لأجانب عموماً بين ستة وثمانية أسابيع. يبدأ هذا الجدول الزمني بمجرد تسجيل الشركة لدى غرفة التجارة (KVK). وتجري السلطات الضريبية مراجعة للتحقق من الأنشطة المزمعة للشركة والجوهر الاقتصادي المحلي. ونظراً لأنه لا يمكنك استرداد ضريبة القيمة المضافة (BTW) أو فرضها حتى يكتمل التسجيل، فمن الضروري مراعاة هذه الفترة الإدارية عند التخطيط لعملياتك التجارية الأولية في هولندا.
هل أحتاج إلى مدير محلي لتسجيل شركة تابعة في هولندا؟
لا يتطلب القانون الهولندي تعيين مدير مقيم محلياً لتسجيل شركة تابعة. يمكن أن يكون كل من المديرين والمساهمين أفراداً أو كيانات قانونية أجنبية. ومع ذلك، فإن الحفاظ على وجود محلي غالباً ما يكون مفيداً للجوهر الضريبي ويمكن أن يسهل إجراءات فتح حساب مصرفي للشركات. ومع السماح بالإدارة عن بُعد، يجب أن تمتلك الشركة عنوان عمل هولندياً صالحاً وأن تفي بجميع التزامات الإيداع والامتثال المحلية.
ما الفرق بين الفرع الهولندي وDutch BV؟
تعد Dutch BV كياناً قانونياً منفصلاً، في حين أن الفرع هو امتداد للشركة الأم الأجنبية. عند تأسيس شركة تابعة في هولندا بصفتها Dutch BV، تقتصر مسؤولية الشركة الأم على أصول الشركة التابعة. أما في هيكل الفرع، فتظل الشركة الأم مسؤولة بالكامل عن جميع الديون والمطالبات القانونية الهولندية. وهذا التمييز يجعل من Dutch BV الأداة المفضلة للشركات الدولية الساعية إلى عزل المخاطر وبناء المصداقية.
ما هي رسوم تسجيل KVK لشركة جديدة في عام 2026؟
تبلغ رسوم التسجيل لمرة واحدة لدى غرفة التجارة الهولندية (KVK) مبلغ 85.15 يورو في عام 2026. وتُدفع هذه الرسوم عند قيام كاتب العدل بتسجيل الشركة في السجل التجاري (Handelsregister). بعد السداد، تصدر KVK رقماً فريداً للتسجيل مطلوباً لجميع المعاملات الرسمية، بما في ذلك توقيع العقود التجارية والتقدم بطلب للحصول على الأرقام الضريبية. يؤكد هذا التسجيل الوجود القانوني للكيان ويعد خطوة إلزامية في عملية تأسيس الشركات الهولندية.
المصادر
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- IND - Highly skilled migrant
- IND - Start-up residence permit
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
هل تحتاج إلى مزيد من المعلومات حول شركة BV الهولندية؟
تواصل مع خبيرReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |