


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-27 · Last reviewed 2026-08-27
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
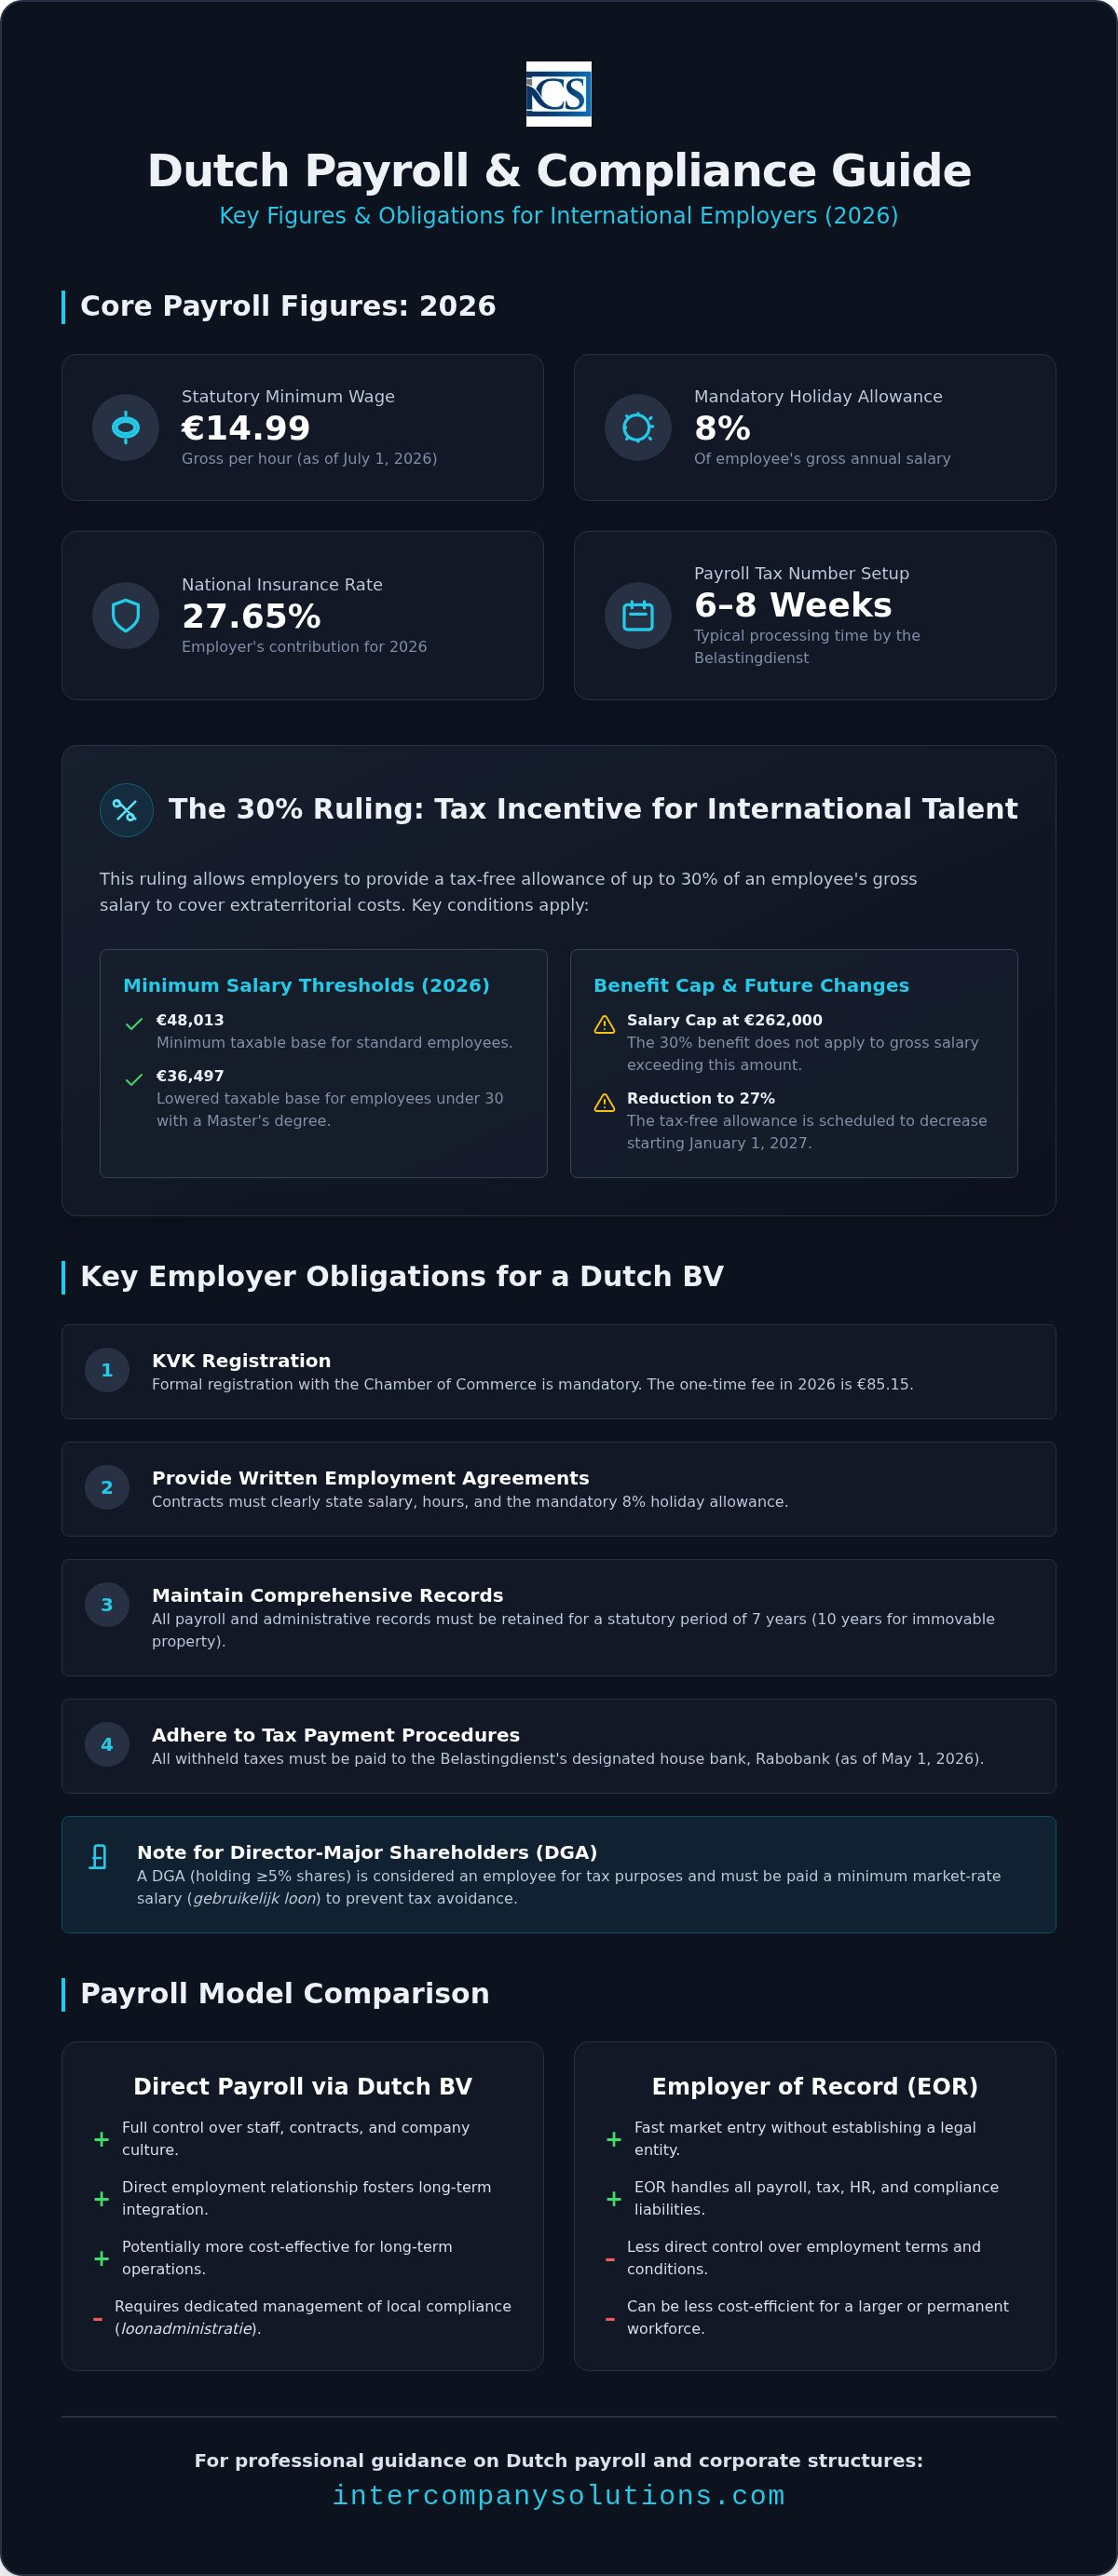
وصل الحد الأدنى القانوني للأجور في هولندا إلى 14.99 يورو إجمالي لكل ساعة في 1 يوليو 2026، مما يضع معياراً أساسياً جديداً للشركات الدولية ذات التواجد المحلي. تتطلب الإدارة الناجحة لخدمات payroll services Netherlands فهماً دقيقاً لهذه الحدود المتغيرة إلى جانب معدل اشتراكات التأمين الوطني البالغ 27.65%. من المرجح أن تجد أن تعقيد قانون العمل الهولندي، لا سيما فيما يتعلق ببدلات الإجازة الإلزامية البالغة 8% والتفويضات المتطورة للضمان الاجتماعي، يمثل عبئاً إدارياً كبيراً عند إدارته من الخارج.
يقدم هذا الدليل تحليلاً مهنياً للامتثال لكشوف المرتبات الهولندية والتطبيق الاستراتيجي لقاعدة الـ 30% لموظفيك الدوليين. ستكتسب رؤية واضحة حول التزامات صاحب العمل، بما في ذلك الحد الأدنى للراتب البالغ 48,013 يورو للاستفادة من بدل الـ 30% والتخفيض القادم لهذه الميزة إلى 27% في عام 2027. نفصل المتطلبات الإجرائية للإدارة عن بعد، وتأثير سقف خصم الفائدة البالغ 24.5%، وضرورة التوافق مع البنك المعتمد لدى Belastingdienst، وهو Rabobank. من خلال اتباع هذه النظرة العامة المنظمة، يمكنك ضمان الامتثال التنظيمي الكامل مع تحسين الوضع الضريبي لقوتك العاملة العالمية.
النقاط الرئيسية
- فهم المتطلبات القانونية لـ loonadministratie الهولندية، بما في ذلك بدل الإجازة الإلزامي بنسبة 8% ومعدل اشتراكات التأمين الوطني البالغ 27.65% لعام 2026.
- تحديد حدود الرواتب المحددة لقاعدة الـ 30%، مثل الحد الأدنى للوعاء الخاضع للضريبة البالغ 48,013 يورو المطلوب لتأمين تعويضات معفاة من الضرائب للموظفين الدوليين.
- تنفيذ payroll services Netherlands المهنية من خلال الحصول على رقم ضريبة المرتبات من Belastingdienst، وهي عملية تتطلب عادةً من 6 إلى 8 أسابيع لاكتمالها.
- تقييم الكفاءة من حيث التكلفة لنموذج كشوف المرتبات الخاص بـ BV المحلية مقارنة بهيكل صاحب العمل المسجل (EOR) للعمليات الدولية طويلة الأجل.
- الحفاظ على الامتثال التنظيمي من خلال استخدام Rabobank للمدفوعات الضريبية والالتزام بفترة الاحتفاظ الإلزامية البالغة 7 سنوات لجميع سجلات المرتبات والسجلات الإدارية.
فهم نظام كشوف المرتبات الهولندي لأصحاب العمل الدوليين
في هولندا، تعد إدارة كشوف المرتبات، أو loonadministratie، عملية تخضع لتنظيم صارم يتجاوز مجرد توزيع الرواتب. بالنسبة للشركات الدولية التي تعمل عبر Dutch BV، يعمل هذا النظام كآلية أساسية لتحصيل ضرائب الأجور واشتراكات التأمين الاجتماعي. تشرف Belastingdienst، أو إدارة الضرائب الهولندية، على هذه العملية. يجب على كل صاحب عمل الحصول على رقم فريد لضريبة المرتبات قبل أن يبدأ موظفه الأول العمل. يستغرق هذا التسجيل عادةً عدة أسابيع لإتمامه. بمجرد تفعيله، يصبح صاحب العمل مسؤولاً عن احتساب واقتطاع التأمين الوطني، وتأمين الموظفين، والمساهمة في الرعاية الصحية المرتبطة بالدخل. يضمن استخدام payroll services Netherlands المهنية توافق هذه الحسابات مع أحدث الشرائح الضريبية وحدود الاشتراكات لعام 2026.
الدقة في هذه الإقرارات أمر بالغ الأهمية. تعمل السلطات الهولندية وفق نظام قائم على الثقة مدعوماً بعمليات تدقيق صارمة. يجب على أصحاب العمل الاحتفاظ بسجلات شاملة لكل موظف، بما في ذلك نسخ من وثائق إثبات الهوية، وبيانات الأجور، والإقرارات الضريبية. يجب الاحتفاظ بهذه السجلات لفترة قانونية مدتها 7 سنوات (10 سنوات للعقارات). قد يؤدي الفشل في تقديم هذه المستندات أثناء التدقيق إلى فرض ربط ضريبي بأثر رجعي بمبالغ كبيرة.
التزامات صاحب العمل لكيانات Dutch BV
يتطلب تشغيل BV التسجيل الرسمي لدى غرفة التجارة (KVK)، والذي يتطلب رسوماً تدفع لمرة واحدة قدرها 85.15 يورو في عام 2026. بالإضافة إلى التسجيل، يجب على أصحاب العمل تقديم عقد عمل مكتوب لكل موظف. يجب أن يوضح هذا المستند بوضوح الراتب، وساعات العمل، وبدل الإجازة الإلزامي البالغ 8%. يشمل الامتثال أيضاً الالتزام بالمواعيد النهائية الصارمة لتقديم الإقرارات الشهرية. يجب سداد جميع الضرائب والاشتراكات المقتطعة إلى البنك المعتمد لدى Belastingdienst، وهو Rabobank منذ 1 مايو 2026. يعد الفهم الشامل لـ النظام الضريبي الهولندي أمراً حيوياً هنا. غالباً ما تؤدي الأخطاء في الاقتطاع أو التأخر في السداد إلى فرض غرامات تلقائية. تجد معظم الشركات الدولية أن payroll services Netherlands المركزية توفر الإشراف اللازم لمنع هذه التكاليف التي يمكن تفاديها.
الامتثال لكشوف المرتبات للمديرين غير المقيمين
تنطبق قواعد خاصة على المدير والمساهم الرئيسي (DGA). وعادة ما يكون هذا فردا يمتلك 5% على الأقل من أسهم الشركة. بموجب قاعدة "التوظيف الحكمي"، يُعامل الـ DGA قانونيا كموظف للأغراض الضريبية، حتى لو كان المالك الوحيد. ويتطلب ذلك حدا أدنى للراتب، يُعرف باسم gebruikelijk loon، والذي يجب أن يعكس القيمة السوقية للمنصب. في عام 2026، تُبقي السلطات الضريبية على معايير محددة لهذا الراتب لمنع التهرب الضريبي من خلال التوزيع المفرط للأرباح. بالنسبة للمديرين المقيمين خارج الاتحاد الأوروبي، تعتمد حالة الضمان الاجتماعي على الاتفاقيات الثنائية. وفي حال عدم وجود اتفاقية، قد يظل الـ DGA خاضعا للتأمين الاجتماعي الهولندي ما لم يتمكن من إثبات وجود تغطية في بلده الأصلي. إن إدارة هذه الفروق الدقيقة تعد عنصرا أساسيا للحوكمة المؤسسية الفعالة للمؤسسين الدوليين.
التحسين الضريبي: قاعدة الـ 30% والضمان الاجتماعي
تظل قاعدة الـ 30% حافزا ضريبيا رئيسيا للشركات الدولية التي توظف كفاءات متخصصة في السوق الهولندي. فهي تتيح لصاحب العمل منح بدل معفى من الضرائب يصل إلى 30% من الراتب الإجمالي لتعويض "التكاليف خارج الحدود الإقليمية" التي يتكبدها الموظف. ويقلل هذا الحافز بشكل كبير من معدل الضريبة الفعلي للفرد مع خفض قاعدة تكلفة صاحب العمل لاشتراكات الضمان الاجتماعي. ويسلط تقرير منظمة التعاون الاقتصادي والتنمية حول فرض الضرائب على الأجور (OECD Taxing Wages) الضوء على أهمية هذه الحوافز في الحفاظ على التنافسية ضمن النطاقات القضائية ذات الضرائب المرتفعة. لعام 2026، يظل البدل المعفى من الضرائب بنسبة 30%، على الرغم من أنه من المقرر أن ينخفض إلى 27% بدءا من 1 يناير 2027.
تعتمد الأهلية لهذه القاعدة على حدود معينة للرواتب وندرة مهارات الموظف. في عام 2026، يبلغ الحد الأدنى للراتب الإجمالي المطلوب 48,013 يورو، وهو الوعاء الخاضع للضريبة بعد تطبيق بدل الـ 30%. بالنسبة للموظفين الذين تقل أعمارهم عن 30 عاما ويحملون درجة الماجستير، ينطبق حد أدنى مخفض قدره 36,497 يورو. ومن الضروري أيضا ملاحظة سقف الراتب؛ حيث يتم تحديد سقف ميزة الـ 30% عند راتب إجمالي قدره 262,000 يورو. ويخضع أي دخل يتجاوز هذا المبلغ للمعدلات الضريبية التصاعدية القياسية. ويضمن الاستعانة بـ payroll services Netherlands متخصصة مراقبة هذه الحدود شهريا لمنع فقدان القاعدة بسبب تقلبات الرواتب.
تطبيق الاسترداد الضريبي بنسبة 30%
يجب تقديم طلب قاعدة الـ 30% إلى Belastingdienst في غضون أربعة أشهر من تاريخ بدء عمل الموظف لضمان الأثر الرجعي. وتتطلب هذه العملية دليلا على أنه تم توظيف الموظف من الخارج وأنه عاش على بعد أكثر من 150 كيلومترا من الحدود الهولندية لمدة 16 شهرا على الأقل من أصل 24 شهرا السابقة لبدء عمله. يمكن للمديرين غير المقيمين أيضا التأهل لهذه الميزة، بشرط أن يكونوا في علاقة عمل رسمية مع Dutch BV وأن يستوفوا معايير الراتب. وتعد هذه فجوة شائعة في الهياكل الدولية حيث يفترض المديرون عدم أهليتهم بسبب حالة إقامتهم. إذا لم تكن متأكدا من أهليتك، يمكنك التواصل مع المتخصصين الضريبيين لدينا للحصول على تقييم أولي.
الضمان الاجتماعي واشتراكات التأمين الهولندية
تمتد التزامات صاحب العمل لتشمل التأمين الوطني (volksverzekeringen) وتأمين الموظفين (werknemersverzekeringen). يشمل التأمين الوطني تأمين AOW (المعاشات التقاعدية بنسبة 17.9%)، وAnw (إعانات الورثة بنسبة 0.1%)، وWlz (الرعاية طويلة الأجل بنسبة 9.65%). ويتم اقتطاع هذه الاشتراكات من الراتب الإجمالي للموظف حتى حد 38,883 يورو. بالإضافة إلى الراتب الإجمالي، يدفع أصحاب العمل اشتراك الرعاية الصحية Zvw، وهو 6.10% في عام 2026 على الدخل الذي يصل إلى 79,409 يورو. علاوة على ذلك، يفرض قانون Wet verbetering poortwachter على أصحاب العمل إدارة ودفع 70% على الأقل من الراتب للموظفين في الإجازات المرضية لمدة تصل إلى عامين. وتتطلب العديد من القطاعات أيضا المشاركة في صناديق التقاعد الإلزامية، والتي يمكن أن تضيف ما بين 10% إلى 20% أخرى إلى إجمالي تكلفة العمالة اعتمادا على اتفاقية العمل الجماعية (CAO) المعمول بها.
مقارنة: إسناد الرواتب لجهات خارجية مقابل صاحب العمل المسجل (EOR)
يجب على رواد الأعمال الدوليين الذين يدخلون السوق الهولندي الاختيار بين تأسيس شركة تابعة محلية أو الاستعانة بوسيط لإدارة القوى العاملة لديهم. وبينما يوفر صاحب العمل المسجل (EOR) دخولا سريعا، توفر Dutch BV رقابة مالية وضريبية أكبر بكثير وكفاءة في التكلفة على المدى الطويل. ولا يؤثر هذا الاختيار على العمليات اليومية فحسب، بل يؤثر أيضا على قدرة الشركة على الاستفادة من حوافز ضريبية محددة. وتساعد payroll services Netherlands المهنية في سد هذه الفجوة من خلال توفير الخبرة المحلية لأولئك الذين يختارون مسار الـ BV، مما يضمن الامتثال لكل من قانون العمل والالتزامات الضريبية.
تختلف هياكل التكلفة بشكل كبير بين هذين النموذجين. يتقاضى مزودو خدمات EOR عادة نسبة مئوية من الراتب الإجمالي للموظف، والتي تتراوح غالبا بين 10% و15%. بالنسبة للمهاجر ذي المهارات العالية الذي يتقاضى 80,000 يورو، يؤدي هذا إلى تكاليف شهرية دورية مرتفعة. وفي المقابل، تتضمن إدارة الرواتب من خلال BV رسوم خدمات ثابتة لا تتصاعد مع مستوى راتب الموظف. ويصبح هذا الأمر ذا أهمية خاصة عند النظر في استراتيجية ضريبة الشركات الأوسع نطاقا، بما في ذلك معدل ضريبة الدخل على الشركات (CIT) البالغ 19% على الأرباح التي تصل إلى 200,000 يورو وسقف خصم الفائدة البالغ 24.5% من الأرباح قبل الفوائد والضرائب والاستهلاك وإطفاء الدين (EBITDA). بالنسبة للشركات التي لديها أكثر من موظفين اثنين، يمثل نموذج الـ BV عادة مسارا ماليا أكثر استدامة.
نموذج كشوف رواتب الـ BV المحلية
يتيح التوظيف المباشر من خلال Dutch BV أقصى قدر من التحكم في علاقة العمل. وتُصاغ العقود مباشرة بموجب القانون الهولندي، مما يضمن الوضوح بشأن الإجازات وإنهاء الخدمة وحقوق الملكية الفكرية. ويتكامل هذا النموذج بسلاسة مع المحاسبة الأوسع نطاقا لـ Dutch BV لديك، مما يتيح تخطيطا ضريبيا موحدا وإدارة فعالة لبدل الإجازة البالغ 8%. وتستفيد الشركات سريعة النمو من هذا الهيكل لأنه يسهل تقديم طلب 30% ruling مباشرة؛ مما يضمن احتفاظ صاحب العمل بوفورات الضمان الاجتماعي المرتبطة به بدلا من دفعها كجزء من رسوم EOR. ويضمن استخدام خدمات كشوف المرتبات في هولندا المخصصة احتساب هذه المزايا بدقة في loonadministratie الشهرية.
حلول صاحب العمل المسجل (EOR)
تعمل حلول EOR كجسر مؤقت للشركات التي تختبر السوق الهولندية بموظف واحد أو للمشاريع قصيرة الأجل. وتعمل جهة EOR كصاحب عمل قانوني، حيث تتولى جميع الإقرارات والمدفوعات إلى Belastingdienst. ومع ذلك، يفرض هذا النموذج قيودا فيما يتعلق بالتحسين الضريبي. ويمكن أن يكون التقدم بطلب للحصول على 30% ruling من خلال EOR معقدا من الناحية الإدارية وقد لا يوفر نفس المرونة التي يوفرها التوظيف المباشر عبر Dutch BV. علاوة على ذلك، ونظرا لأن جهة EOR هي التي تحتفظ بالعلاقة القانونية، فإن الشركة العميلة يكون لها تأثير مباشر أقل على شروط التوظيف المحددة والمزايا الثانوية. وبمجرد توسع الفريق، تتجاوز الرسوم التراكمية القائمة على النسبة المئوية لجهة EOR عادة التكاليف التشغيلية لهيكل شركات هولندي مخصص.
إعداد إدارة الرواتب الهولندية الخاصة بك: دليل خطوة بخطوة
تبدأ عملية إنشاء نظام كشوف رواتب ممتثل بتأسيس Dutch BV. وبالنسبة للمؤسسين الدوليين، يتم ذلك عادة عبر مسار التوكيل الرسمي المصدق، مما يتيح للموثق توثيق العقد دون حاجة المؤسس إلى السفر إلى هولندا. وبمجرد اكتمال التسجيل لدى KVK ودفع رسوم قدرها 85.15 يورو، تصبح الشركة قائمة قانونا، لكنها لا تكون جاهزة بعد لدفع رواتب الموظفين. إذ يجب عليك أولا الحصول على رقم ضريبة الرواتب من Belastingdienst. ويستغرق هذا التسجيل المحدد إطارا زمنيا يتراوح بين 6 إلى 8 أسابيع. وهي فترة انتظار حرجة يتعين على الشركات أخذها في الحسبان عند التخطيط لعمليات التوظيف المحلية الأولى.
وبعد استلام رقمك الضريبي، يجب عليك إعداد بيئة كشوف رواتب رقمية لإدارة بيانات الموظفين والحسابات الشهرية. ويعمل هذا النظام كمستودع لجميع سجلات التوظيف، والتي يتعين عليك قانونا الاحتفاظ بها لمدة 7 سنوات. ويضمن تنسيق هذا الإعداد من خلال خدمات كشوف المرتبات في هولندا المهنية توافق التكوين الأولي مع متطلبات برامج الضرائب الهولندية وفئات الضمان الاجتماعي منذ اليوم الأول.
المتطلبات الإدارية المسبقة
قبل تنفيذ أول دورة رواتب، يجب عليك جمع رقم خدمة المواطن (BSN) لكل موظف. وبالنسبة للموظفين المعينين من خارج الاتحاد الأوروبي، يتعين عليك التحقق من تصاريح إقامتهم وعملهم وفقا للوائح IND. ويعد هذا التحقق شرطا مسبقا لتطبيق 30% ruling الذي تمت مناقشته في الأقسام السابقة. بالإضافة إلى ذلك، تحتاج إلى إنشاء حساب مصرفي تجاري لصرف الرواتب. وفي حين يمكن دفع الرواتب من حسابات SEPA مختلفة، يجب تحويل جميع الضرائب المقتطعة إلى البنك المعتمد لـ Belastingdienst، وهو Rabobank منذ 1 مايو 2026. ويمنع الجمع الدقيق للبيانات في هذه المرحلة إجراء أي تصحيحات بأثر رجعي في إقرارات loonheffingen.
سير عمل كشوف المرتبات الشهري
تتضمن الدورة الشهرية حسابا دقيقا من الإجمالي إلى الصافي. ويجب أن يشمل ذلك بدل الإجازة الإلزامي البالغ 8%، وهو متطلب قانوني لجميع عقود العمل الهولندية. وتتحمل أنت المسؤولية عن إصدار قسائم الرواتب الرقمية، أو loonstroken، والتي توضح بوضوح الراتب الإجمالي، والاستقطاعات الضريبية، واشتراكات التأمين الاجتماعي. وتتمثل الخطوة الأخيرة في تقديم الإقرار الضريبي الشهري. ويجب تقديم هذا الإقرار إلى السلطات قبل الموعد النهائي القانوني، والذي يكون عادة في نهاية الشهر التالي. وتقوم خدمات كشوف المرتبات في هولندا الموثوقة بأتمتة هذه الإقرارات لضمان سداد المدفوعات إلى Rabobank في الوقت المحدد، وتجنب الغرامات التلقائية المرتبطة بالتقديم المتأخر.
آخر مراجعة: أغسطس 2026
حلول كشوف المرتبات والتوظيف المهنية من Intercompany Solutions
تدير Intercompany Solutions قسمًا متخصصًا، ICS Payroll، مصممًا خصيصًا لدعم رواد الأعمال الدوليين من خلال خدمات كشوف المرتبات في هولندا. يدير هذا القسم دورة حياة الإدارة الوظيفية بالكامل، بدءًا من صياغة عقود العمل المتوافقة وحتى تقديم طلبات الإعفاء الضريبي بنسبة 30% النهائية. ومن خلال مركزية هذه المهام، تعمل الشركة كوسيط استباقي بين عملياتك العالمية والإطار التنظيمي الهولندي. نحن نضمن توافق كل خطوة إدارية مع أحدث معايير عام 2026 للضمان الاجتماعي واستقطاع ضريبة الأجور.
تتحقق الكفاءة من خلال التكامل السلس لكشوف المرتبات مع خدماتنا المحاسبية الأوسع نطاقًا. يضمن هذا النهج الشامل إدراج تكاليف الرواتب واستقطاعات الضمان الاجتماعي ومساهمات المعاشات التقاعدية بشكل صحيح في إقرارات ضريبة الشركات الخاصة بك. يتلقى العملاء فاتورة شهرية واحدة تغطي جميع التكاليف المتعلقة بالتوظيف، مما يبسط إجراءات الخزينة للمديرين غير المقيمين. وتعد هذه الشفافية أمرًا حيويًا لحساب نسبة ضريبة دخل الشركات (CIT) البالغة 19% بدقة على الأرباح التي تصل إلى 200,000 يورو، والالتزام بالحد الأقصى لخصم الفوائد البالغ 24.5% من الأرباح قبل الفوائد والضرائب والاستهلاك وإطفاء الدين (EBITDA).
لماذا تشارك Intercompany Solutions؟
يمتلك الفريق خبرة محددة في إجراءات تأشيرة المهاجرين ذوي المهارات العالية (HSM)، حيث ينسق مباشرة مع IND لضمان استيفاء جميع متطلبات الهجرة قبل بدء تشغيل كشوف المرتبات. نحن نحافظ على وقت استجابة لا يتعدى 24 ساعة لجميع استفسارات الامتثال، مما يوفر السرعة المطلوبة في بيئة الأعمال الحديثة. بالنسبة للمالكين غير المقيمين، يمكن الوصول إلى هيكل الدعم بالكامل عن بُعد من خلال مسار التوكيل الرسمي المصدق. وهذا يلغي الحاجة إلى السفر الدولي مع ضمان بقاء شركة Dutch BV في حالة امتثال كامل لقوانين العمل المحلية.
مراقبة شاملة للامتثال
يراقب قسم خدمات كشوف المرتبات في هولندا التابع لنا بشكل استباقي التغييرات في قانون العمل الهولندي ومعدلات الضرائب لمنع عدم الامتثال. نحن ندير جميع الاتصالات المباشرة مع Belastingdienst ونضمن توجيه جميع المدفوعات الضريبية بشكل صحيح إلى Rabobank، وهو البنك المعتمد للسلطة الضريبية منذ 1 مايو 2026. ويمتد هذا الاهتمام الدقيق بالتفاصيل إلى فترة الاحتفاظ الإلزامية بالسجلات لمدة 7 سنوات، مما يضمن أن تكون شركة Dutch BV جاهزة دائمًا للتدقيق. لبدء هيكلة القوى العاملة المحلية وتحسين وضعك الضريبي، يمكنك طلب استشارة أولية عبر Intercompany Solutions Payroll.
آخر مراجعة: أغسطس 2026
تحسين القوى العاملة الهولندية لعام 2026 وما بعده
تتطلب إدارة كشوف المرتبات في هولندا التزامًا صارمًا بقاعدة الاحتفاظ بالسجلات لمدة 7 سنوات والحدود الدنيا المحدثة للرواتب لعام 2026 للحصول على حكم الـ 30%. ويظل تأسيس شركة Dutch BV محلية هو الاستراتيجية الأكثر فعالية من حيث التكلفة على المدى الطويل للشركات التي تتطلع إلى تحقيق أقصى قدر من التحسين الضريبي والحفاظ على السيطرة المباشرة على عقود العمل الخاصة بها. يتيح تطبيق خدمات كشوف المرتبات في هولندا باحترافية لشركتك التوسع دون الاحتكاك الإداري المتمثل في التعامل مع مساهمات الضمان الاجتماعي أو المتطلبات المحددة لـ Belastingdienst.
يضمن قسمنا المتخصص لرواد الأعمال الأجانب التعامل مع إدارة الرواتب الخاصة بك مع وقت استجابة في غضون 24 ساعة والتزام بالدقة المتناهية. نحن نوفر الاستقرار اللازم لإدارة المدفوعات إلى Rabobank والملفات الخاصة بالمهاجرين ذوي المهارات العالية مع ضمان الرضا بنسبة 100%. ومن خلال تفويض هذه الأعباء الإجرائية، يمكنك التركيز على عملياتك الأساسية بينما نضمن بقاء كيانك ممتثلًا تمامًا لقانون العمل الهولندي والتزامات ضريبة الشركات، بما في ذلك شريحة CIT البالغة 19% والحد الأقصى لخصم فوائد EBITDA البالغ 24.5%.
نحن هنا لتسهيل الانتقال السلس إلى السوق الهولندية، وضمان أن تكون عملياتك الإدارية بنفس كفاءة نمو أعمالك. يتولى خبراؤنا التفاصيل الفنية حتى تتمكن من العمل بثقة تامة.
آخر مراجعة: أغسطس 2026
الأسئلة الشائعة
ما هي ضرائب الرواتب الإلزامية على صاحب العمل الهولندي في عام 2026؟
يجب على أصحاب العمل اقتطاع ضريبة الأجور والتأمين الوطني، والذي يبلغ لعام 2026 نسبة 27.65% لـ AOW وANW وWLZ على الدخل الذي يصل إلى 38,883 يورو. كما تدفع مساهمة الرعاية الصحية Zvw بنسبة 6.10% على الدخل الذي يصل إلى 79,409 يورو. وتعد أقساط WW-Awf للتأمين ضد البطالة إلزامية أيضاً. تستحق هذه المدفوعات شهرياً لصالح Rabobank. تضمن **خدمات كشوف المرتبات في هولندا** (payroll services Netherlands) المهنية أن تشمل هذه الحسابات بدل العطلات القانوني بنسبة 8% وأي اشتراكات تقاعدية قطاعية معمول بها.
كم من الوقت يستغرق إعداد خدمات كشوف المرتبات في هولندا؟
يستغرق تأسيس إدارة كشوف المرتبات عادة من 6 إلى 8 أسابيع. يراعي هذا الإطار الزمني معالجة Belastingdienst لطلب رقم ضريبة الرواتب الخاص بك. يجب عليك أولاً التسجيل لدى KVK ودفع الرسوم لمرة واحدة البالغة 85.15 يورو. بعد أن تصدر مصلحة الضرائب رقمك، يمكنك تكوين البيئة الرقمية لجمع أرقام BSN وإنشاء قسائم الرواتب الشهرية (loonstroken). هذا التسلسل ضروري لضمان توافق أول دورة رواتب لك بالكامل مع قانون الضرائب الهولندي.
هل يمكنني إدارة كشوف المرتبات الهولندية عن بُعد بصفتي مديراً غير مقيم؟
تعد إدارة كشوف المرتبات الهولندية عن بُعد ممارسة قياسية للمديرين غير المقيمين باستخدام مسار التوكيل الرسمي المصدق. تتيح لك هذه العملية تأسيس Dutch BV وإدارتها دون السفر إلى هولندا. تسهل البوابات الرقمية الآمنة جمع وثائق هوية الموظفين وتنفيذ الإقرارات الشهرية. يمكنك الإشراف على جميع مدفوعات الرواتب والاستقطاعات الضريبية من الخارج، شريطة الحفاظ على فترة الاحتفاظ الإلزامية بالسجلات لمدة 7 سنوات لجميع البيانات الإدارية.
ما هو حكم الـ 30% (30% ruling) وكيف يفيد شركتي الهولندية؟
حكم الـ 30% هو حافز ضريبي يسمح لأصحاب العمل بدفع 30% من إجمالي راتب الموظف كبدل معفى من الضرائب. يعوض هذا الامتياز التكاليف الإقليمية الإضافية ويقلل من عبء الضمان الاجتماعي الإجمالي على الشركة. في عام 2026، يجب أن يكسب الموظف حداً أدنى من الراتب الخاضع للضريبة قدره 48,013 يورو للتأهل. إنها أداة حيوية للشركات الهولندية لجذب الخبرات الدولية مع الحفاظ على هيكل تكلفة تنافسي مقارنة بنماذج التوظيف القياسية.
ما هو الحد الأدنى لمتطلبات راتب مدير Dutch BV (DGA)؟
يتم تحديد الحد الأدنى لراتب المدير المساهم الرئيسي (DGA) بموجب قواعد الأجر المعتاد (gebruikelijk loon). يجب ألا يقل هذا الراتب عن 75% من أجر الدور الأكثر قابلية للمقارنة أو مساوياً لأعلى موظف أجراً في الشركة. تضع السلطات الضريبية الهولندية هذه المعايير لضمان دفع المديرين لضريبة الأجور المناسبة. ينطبق هذا المطلب حتى لو كانت أرباح الشركة خاضعة لمعدل ضريبة دخل الشركات CIT بنسبة 19% لأول 200,000 يورو من الدخل الخاضع للضريبة.
هل هناك متطلبات محددة لتوظيف المهاجرين ذوي المهارات العالية في هولندا؟
يتطلب توظيف المهاجرين ذوي المهارات العالية أن تكون شركتك كفيلاً معتمداً لدى IND. يجب عليك الالتزام بحدود رواتب محددة، والتي تبلغ لعام 2026 مبلغ 48,013 يورو للمتقدمين العاديين و36,497 يورو لمن تقل أعمارهم عن 30 عاماً من حملة شهادة الماجستير. يجب على أصحاب العمل أيضاً الاحتفاظ بنسخ من تصاريح العمل وأرقام BSN. يتم تطبيق هذه المتطلبات بصرامة، وقد يؤدي عدم الامتثال إلى فقدان صفة الكفيل أو فرض غرامات كبيرة من مفتشية العمل الهولندية.
ماذا يحدث إذا تخلفت عن تقديم ضرائب الرواتب الهولندية في الوقت المحدد؟
يؤدي التخلف عن تقديم ضرائب الرواتب في الوقت المحدد إلى فرض غرامات تقصير وتكاليف فوائد تلقائية من Belastingdienst. يجب سداد جميع الالتزامات الضريبية إلى Rabobank بحلول نهاية الشهر التالي لفترة الرواتب. قد تؤدي الإقرارات غير الدقيقة إلى تقييمات بأثر رجعي أثناء عمليات التدقيق، والتي تغطي فترة 5 سنوات. يضمن استخدام **خدمات كشوف المرتبات في هولندا** (payroll services Netherlands) المهنية تقديم إقرارات ضرائب الأجور (loonheffingen) بدقة وفي الوقت المحدد، مما يحمي شركتك من المخاطر المالية والقانونية التي يمكن تجنبها.
كيف أتقدم بطلب للحصول على رقم ضريبة الرواتب الهولندي لشركتي المملوكة لأجانب؟
تتقدم بطلب للحصول على رقم ضريبة الرواتب عن طريق تقديم نموذج تسجيل إلى Belastingdienst بعد الانتهاء من التسجيل لدى KVK. يتطلب هذا الطلب تفاصيل حول أنشطة Dutch BV الخاصة بك والقوى العاملة المخطط لها. تستغرق العملية عادة ما بين 6 و8 أسابيع للكيانات المملوكة لأجانب. بمجرد إصدار الرقم الضريبي، تصبح مفوضاً قانونياً باقتطاع الضرائب واشتراكات الضمان الاجتماعي، والتي يجب حفظها في سجلاتك لمدة 7 سنوات على الأقل.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- IND - Highly skilled migrant
- IND - Start-up residence permit
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
هل تحتاج إلى مزيد من المعلومات حول شركة BV الهولندية؟
تواصل مع خبيرReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |