


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-30 · Last reviewed 2026-09-30
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
نادراً ما يعكس السعر الضريبي المعلن الموقف الضريبي الكامل للشركة. تعتمد المزايا الضريبية في هولندا للشركات على عوامل مثل الشكل القانوني، ونوع الدخل، وما إذا كانت شروط الأهلية المحددة مستوفاة. وقد لا ينطبق أي إجراء متاح لشركة ما على موظفيها، كما يمكن للأنشطة العابرة للحدود أن تضيف اعتبارات أخرى.
يمكن أن تساعد مقارنة المعدلات الضريبية عند اتخاذ قرار بشأن مكان تأسيس شركة أو توسيعها، لكن المعدلات وحدها لا توضح الإجراءات التي قد تكون متاحة أو الشروط التي قد تحد من استخدامها. ابدأ بتحديد أنشطة عملك، وهيكل الملكية، والقوى العاملة، والارتباطات الدولية.
يوضح هذا المقال الإجراءات الضريبية الهولندية الرئيسية التي قد تكون ذات صلة في عام 2026، بما في ذلك أحكام ضريبة الشركات، والإعفاء من ضريبة حصص المشاركة، وقاعدة الـ 30% للموظفين المؤهلين. كما يحدد الحدود المهمة والمسائل الواجب التحقق منها قبل اختيار الهيكل القانوني أو وضع خطط استثمارية. استخدمه لتحديد المسائل التي تتطلب مشورة ضريبية مخصصة لظروفك الخاصة.
النقاط الرئيسية
- قم بتقييم المزايا الضريبية في هولندا للشركات بناءً على هيكلك القانوني وأنشطتك وملكيتك وأنواع دخلك، بدلاً من التعامل مع أي إجراء على أنه وفر مالي مضمون.
- استخدم شرائح ضريبة الدخل على الشركات كنقطة انطلاق، ثم قم بتقييم كيفية تأثير الأرباح الخاضعة للضريبة والحدود المطبقة على الموقف الضريبي لشركتك.
- تحقق من شروط الإعفاء من ضريبة حصص المشاركة وشروط المعاهدات الضريبية في ضوء هيكل الملكية وظروفك العابرة للحدود قبل الاعتماد عليها.
- افصل بين التزامات ضريبة القيمة المضافة لشركتك وقاعدة الـ 30%، والتي تتعلق بالموظفين المؤهلين وتخضع لشروط محددة.
- قبل التأسيس أو التوسع، حدد أنشطتك وهيكل الملكية، وتحقق من القواعد المعمول بها، وقارن إجمالي الضريبة بمتطلبات الامتثال ذات الصلة.
جدول المحتويات
- المزايا الضريبية في هولندا للشركات: ما الذي يُعد ميزة حقيقية؟
- ضريبة الدخل على الشركات الهولندية في 2026: المعدلات، وشرائح الأرباح، والحدود
- الإعفاء من ضريبة حصص المشاركة والمعاهدات الضريبية: متى قد تُطبق المزايا العابرة للحدود
- ضريبة القيمة المضافة وقاعدة الـ 30%: الفصل بين التزامات الشركات وإعفاءات الموظفين
- كيفية تقييم المزايا الضريبية الهولندية قبل التأسيس أو التوسع
المزايا الضريبية في هولندا للشركات: ما الذي يُعد ميزة حقيقية؟
الميزة الضريبية هي قاعدة قد تؤدي إلى تخفيض الموقف الضريبي المؤهل أو تأجيله أو توضيحه. إنها ليست وفراً مضموناً، ولا تنطبق على كل شركة. لا يقدم أي إجراء ميزة عملية إلا عندما تستوفي الشركة، والدخل، والملكية، والوقائع الأخرى ذات الصلة شروطه المقررة.
توفر نظرة عامة على الضرائب في هولندا خلفية عامة عن النظام الضريبي. ولاتخاذ القرارات التجارية، تحقق من القواعد المعمول بها مع إدارة الضرائب الهولندية وقم بتقييم كيفية انطباقها على ظروفك. ويوفر دليل بدء الأعمال التجارية في هولندا نقطة انطلاق لدراسة تأسيس شركتك جنباً إلى جنب مع موقفها الضريبي.
الإجراءات حسب المستوى الضريبي
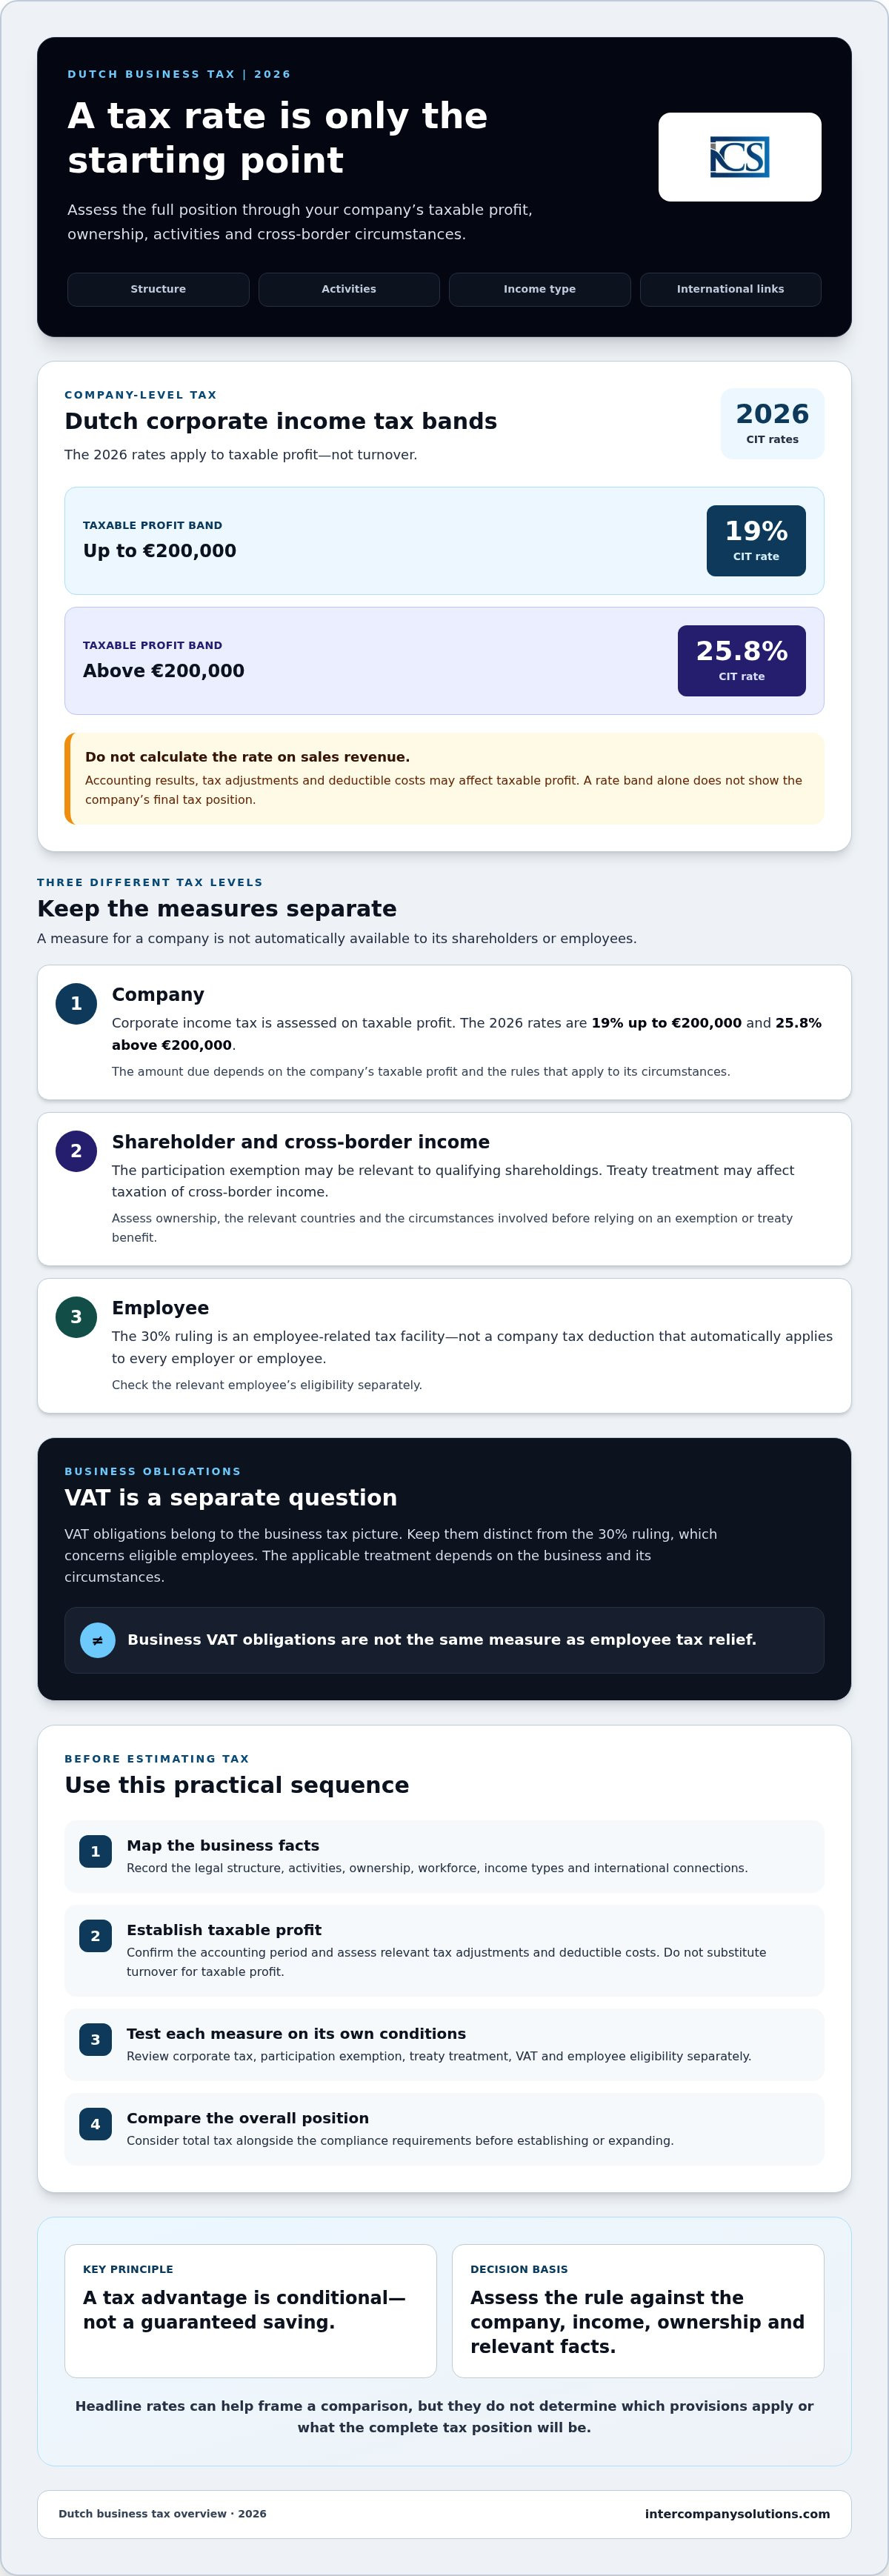
- مستوى الشركة: تُطبق معدلات ضريبة الدخل على الشركات على الأرباح الخاضعة للضريبة. وتحدد إدارة الضرائب الهولندية المعدلات والشرائح لعام 2026 في توجيهات ضريبة الدخل على الشركات الخاصة بها.
- مستوى المساهمين: قد يكون الإعفاء من ضريبة حصص المشاركة ذا صلة بحصص الملكية المؤهلة. وقد تؤثر معاهدات الضرائب العابرة للحدود أيضاً على كيفية فرض الضريبة على الدخل، اعتماداً على الدول والظروف المعنية.
- مستوى الموظفين: تُعد قاعدة الـ 30% تيسيراً ضريبياً مرتبطاً بالموظفين. وهي ليست خصماً ضريبياً للشركات يُطبق تلقائياً على جميع أصحاب العمل أو الموظفين.
ما هي الإجراءات الضريبية الهولندية ذات الصلة بالشركات؟
ضريبة الدخل على الشركات هي جزء واحد من التقييم الشامل. وفي عام 2026، تبلغ المعدلات 19% حتى 200,000 يورو و25.8% لما يتجاوز 200,000 يورو، لكن هذه المعدلات وحدها لا تحدد المبلغ المستحق السداد. ويتطلب كل من الإعفاء من ضريبة حصص المشاركة والمعاملة بموجب المعاهدات تقييماً منفصلاً. راجع توجيهات إدارة الضرائب الهولندية بشأن الإعفاء من ضريبة حصص المشاركة وتخفيف الازدواج الضريبي مقابل وقائع الملكية والوقائع العابرة للحدود ذات الصلة. ويجب على أصحاب العمل الذين يفكرون في تطبيق قاعدة الـ 30% التحقق بشكل منفصل من توجيهات إدارة الضرائب بشأن قاعدة الـ 30% للتأكد من أهلية الموظفين.
لماذا لا تعكس المعدلات الاسمية الموقف الضريبي الكامل
يمكن أن يؤثر كل من الربح الخاضع للضريبة، والخصومات المتاحة، وهيكل الملكية، ونوع الدخل على النتيجة. كما قد يكون للشكل القانوني وموقع الأنشطة التجارية أهمية أيضاً. على سبيل المثال، قد يتعين على شركة هولندية لديها مساهمون أو عمليات في الخارج مراعاة كل من القواعد الهولندية والقواعد الأجنبية ذات الصلة. ولا يعني ذلك بالضرورة سريان ميزة أو إعفاء ضريبي محدد بموجب معاهدة ضريبية.
لتقييم أي من المزايا الضريبية الهولندية للشركات قد تكون ذات صلة بخططك، اختبر القواعد وفقاً لوقائع حالتك المحددة. وتستدعي الحالات العابرة للحدود مراجعة مهنية متخصصة لأن المعاملة الضريبية قد تعتمد على الدول والكيانات والدخول والترتيبات المعنية. تجنب اختيار هيكل للشركة بناءً على النسبة الضريبية الاسمية وحدها.
ضريبة دخل الشركات الهولندية في عام 2026: المعدلات وشرائح الأرباح والحدود
تبلغ معدلات ضريبة دخل الشركات (CIT) الهولندية لعام 2026 19% حتى 200,000 يورو و25.8% لما يتجاوز ذلك. وتنطبق هذه الشرائح على الربح الخاضع للضريبة، وليس على حجم المبيعات. وبالتالي، فإن إيرادات المبيعات وحدها لا تحدد الشريحة الضريبية المطبقة أو مقدار الضريبة المستحقة على الشركة.
| شريحة الربح الخاضع للضريبة | معدل ضريبة دخل الشركات |
|---|---|
| حتى 200,000 يورو | 19% |
| ما يتجاوز 200,000 يورو | 25.8% |
يُرجى مراجعة إرشادات Belastingdienst بشأن معدلات ضريبة دخل الشركات للسنة الضريبية المعنية. وتعد المعدلات نقطة انطلاق وليست احتساباً كاملاً؛ إذ يعتمد المبلغ المستحق على الربح الخاضع للضريبة والقواعد المطبقة على ظروف الشركة. ولا تطبق المعدل الأعلى على حجم المبيعات أو تفترض أن المعدل الاسمي وحده يمثل العبء الضريبي الفعلي للشركة.
آلية عمل شرائح ضريبة الشركات الهولندية لعام 2026
ابدأ بتحديد الربح الخاضع للضريبة للشركة عن الفترة المعنية. ثم قيّم كيفية تطبيق شرائح عام 2026 بموجب قواعد ضريبة دخل الشركات الحالية. ويختلف هذا عن تطبيق معدل على إجمالي المبيعات، حيث قد تؤثر النتائج المحاسبية والتسويات الضريبية على الربح الخاضع للضريبة. وبالتالي، يمكن أن يكون تقدير الالتزام النموذجي مضللاً ما لم يتم التحقق من الافتراضات المتعلقة بالحسابات والمركز الضريبي.
ما يجب التحقق منه قبل تقدير ضريبة الشركة
قبل إعداد التقدير، تحقق من الفترة المحاسبية وحدد الربح الخاضع للضريبة للشركة. وراجع هيكل ملكيتها وأي وقائع عابرة للحدود قد تؤثر على المعاملة الضريبية للدخل أو تطبيق القواعد الهولندية. تعتمد التكاليف القابلة للخصم والتسويات الضريبية على القانون الساري والظروف الخاصة بالشركة، لذا لا تفترض أن كل مصروف محاسبي يحصل على المعاملة الضريبية نفسها.
للحصول على نظرة عامة أوسع حول الحوافز الضريبية الهولندية للشركات الدولية، توضح Invest in Holland التدابير التي قد تهم المستثمرين الأجانب. علماً بأن لكل تدبير شروط استحقاق خاصة به. وفيما يتعلق بتقديم الإقرارات وحفظ السجلات، يُرجى الرجوع إلى الدليل ذي الصلة، المحاسبة لشركة Dutch BV: الامتثال والالتزامات الضريبية في عام 2026، إلى جانب إرشادات Belastingdienst الحالية.
تعد عمليات التحقق هذه مهمة عند تقييم المزايا الضريبية الهولندية للشركات؛ حيث يبدأ التقدير الموثوق من الأرقام والظروف الفعلية للشركة، وليس من مجرد معدل ضريبي يُنظر إليه بمعزل عن سياقه.
إعفاء المشاركة والمعاهدات الضريبية: متى تسري المزايا العابرة للحدود
يمكن أن تثير الهياكل العابرة للحدود تساؤلات حول كيفية فرض الضرائب على توزيعات الأرباح، والأرباح الرأسمالية، وأنواع الدخل الأخرى في أكثر من دولة. وقد يكون إعفاء المشاركة الهولندي والمعاهدات الضريبية ذوي صلة في هذا الصدد، إلا أن أياً منهما لا يمنح ميزة تلقائية؛ إذ تتوقف النتيجة على الشركات المعنية، وهيكل الملكية والدخل، والقواعد الهولندية والمعاهدة المعمول بها.
إعفاء المشاركة: استيفاء الأهلية قبل توقع الاستفادة
قد يستثني إعفاء المشاركة العوائد المؤهلة المحققة من شركة تابعة، مثل توزيعات الأرباح والأرباح الرأسمالية، من الربح الخاضع للضريبة للشركة الأم الهولندية. ويتمثل الحد الأدنى العام لنسبة الملكية في 5% على الأقل من الأسهم. ولا يُعد استيفاء هذا الحد وحده كافياً لإثبات الأهلية، إذ يتعين على الشركة التابعة أيضاً تلبية شروط التأهيل ذات الصلة. وبوجه خاص، قد يخرج الاستثمار غير المؤهل في محفظة أوراق مالية من نطاق هذا الإعفاء. يُرجى مراجعة إرشادات Belastingdienst بشأن إعفاء المشاركة للاطلاع على الشروط والاستثناءات الحالية.
يمكن أن يعتمد التصنيف على أنشطة الشركة التابعة ووقائع أخرى، لذا لا تفترض أن هيكل الشركة القابضة أو امتلاك حصة 5% يحسم المسألة. تحقق من المعاملة الضريبية قبل الاعتماد على الإعفاء في التوقعات المالية أو اختيار هيكل شركة قابضة. وإذا كانت الوقائع لا تتطابق بوضوح مع الإرشادات المنشورة، فاطلب المشورة الضريبية المتخصصة.
المعاهدات الضريبية ودخل الأعمال الدولية
يجوز لمعاهدة ضريبية بين هولندا ودولة أخرى أن توزع حقوق فرض الضريبة وتوفر آليات لمعالجة الازدواج الضريبي. ويعتمد أثرها على المعاهدة المحددة ونوع الدخل وظروف المكلف الضريبي. ولا تعفي المعاهدة بالضرورة من الضريبة في أي من البلدين أو تلغي تلقائياً التزامات تقديم الإقرارات وإعداد التقارير.
قم بتقييم كل تدفق دخل على حدة. قد تُعامل توزيعات الأرباح والفوائد والإتاوات والأرباح التجارية بشكل مختلف بموجب القانون المحلي والمعاهدة ذات الصلة. تحقق من نص المعاهدة والقواعد الهولندية الحالية للبلدان المعنية، وتأكد من أن ترتيبات الشركة تستوفي أي شروط للإعفاء. وتعد إرشادات Belastingdienst بشأن منع الازدواج الضريبي نقطة انطلاق مفيدة، لكنها لا تغني عن مراجعة المعاهدة المعمول بها.
يمكن أن تكون المراجعة المتخصصة مفيدة قبل تأسيس شركة قابضة هولندية، أو نقل الأسهم، أو توجيه الدخل عبر كيانات في بلدان متعددة. يمكن أن تؤثر هذه الوقائع على كل من الأهلية والامتثال. تعامل مع المزايا الضريبية الهولندية للشركات على أنها مسائل يجب التحقق منها مقابل الهيكل الفعلي، وليس كنتائج مضمونة بناءً على وصف عام.
ضريبة القيمة المضافة وقاعدة الـ 30%: فصل التزامات الأعمال عن التخفيف الضريبي للموظفين
تؤثر ضريبة القيمة المضافة وقاعدة الـ 30% على جوانب مختلفة من الموقف الضريبي للشركة. تتعلق معاملة ضريبة القيمة المضافة بالتوريدات الخاضعة للضريبة والمعاملات التجارية. وتعد قاعدة الـ 30% تدبيراً ضريبياً مشروطاً خاصاً بالموظفين؛ فهي ليست خصماً من ضريبة دخل الشركات، ولا يمكن لصاحب العمل أن يفترض انطباقها على كل موظف دولي يتم تعيينه.
معدلات ضريبة القيمة المضافة الهولندية والمعاملات التجارية
توجد في هولندا ثلاثة معدلات لضريبة القيمة المضافة. ويعتمد المعدل الصحيح على السلع أو الخدمات الموردة وظروف المعاملة. تحقق من التصنيف مقابل إرشادات معدلات ضريبة القيمة المضافة الحالية الصادرة عن Belastingdienst قبل إصدار الفواتير أو تقدير ضريبة القيمة المضافة.
| معدل ضريبة القيمة المضافة | التطبيق |
|---|---|
| 21% | المعدل القياسي؛ يُطبق عندما يكون التوريد خاضعاً للمعدل القياسي. |
| 9% | المعدل المخفض؛ يُطبق فقط على التوريدات المؤهلة بموجب القواعد. |
| 0% | المعدل الصفري؛ يُطبق فقط عندما يستوفي التوريد والمعاملة الشروط ذات الصلة. |
لا تحدد معدلاً بناءً على وصف عام للمنتج فحسب؛ إذ إن التفاصيل الدقيقة للتوريد وظروف المعاملة هي ما يهم. ويجب على الشركات التي تقوم بمبيعات عبر الحدود أيضاً التحقق من قواعد مكان التوريد وإعداد التقارير ذات الصلة. للحصول على نظرة عامة حول التسجيل، راجع دليل تسجيل ضريبة القيمة المضافة في هولندا: دليل الشركات الأجنبية لعام 2026 إلى جانب التعليمات الحالية الصادرة عن مصلحة الضرائب.
قاعدة الـ 30% للموظفين الدوليين المؤهلين
قد تسمح قاعدة الـ 30% لصاحب العمل بتقديم بدل معفى من الضريبة لموظف يستوفي الشروط الحالية. بالنسبة لعام 2026، قد يصل البدل إلى ما يصل إلى 30% من الراتب، رهناً بمتطلبات الأهلية، وسقف راتب قدره 262,000 يورو، وحد أدنى للراتب الخاضع للضريبة يبلغ 48,013 يورو للمتقدمين عموماً. أما بالنسبة للموظفين الذين تقل أعمارهم عن 30 عاماً ويحملون درجة ماجستير مؤهلة، فإن الحد الأدنى للراتب الخاضع للضريبة هو 36,497 يورو. يرجى تأكيد الشروط المعمول بها وطريقة الحساب من خلال إرشادات Belastingdienst الخاصة بقاعدة الـ 30%.
يخص هذا التدبير الموظف المؤهل، وليس كل موظف أو صاحب عمل أجنبي. ويجب على أصحاب العمل التحقق من الأهلية وإدارة كشوف المرتبات المطلوبة قبل تطبيقها. راجع الإرشادات المتعلقة بـ إدارة كشوف المرتبات الهولندية لمعرفة الاعتبارات ذات الصلة بأصحاب العمل. ويساعد هذا التمييز في توضيح أي المزايا الضريبية الهولندية للشركات تتعلق بمعاملات الشركة وأيها قد يتعلق بالقوى العاملة.
كيفية تقييم المزايا الضريبية الهولندية قبل التأسيس أو التوسع
تساعدك المراجعة المنهجية على تقييم المزايا الضريبية الهولندية للشركات مقارنة بخططك الفعلية، بدلاً من الاعتماد على معدل واحد أو حافز مفرد. اتبع هذه الخطوات قبل اختيار هيكل أو الالتزام بترتيب عابر للحدود.
قائمة تحقق عملية للتقييم الضريبي قبل الدخول إلى السوق
- تحديد النشاط التجاري. سجّل ما ستقوم به الشركة، وأين ستعمل، وأين يتواجد عملاؤها وموردوها.
- تحديد هيكل الملكية. حدد المساهمين والشركات الأم والشركات التابعة والدول التي تم تأسيس كل منها فيها أو التي يعتبر مقيماً ضريبياً بها.
- حصر الدخل والمعاملات. افصل بين دخل الأعمال المتوقع وتوزيعات الأرباح ودخل الاستثمار الآخر والمبيعات عبر الحدود والترتيبات المتعلقة بالموظفين.
- التحقق من القواعد ذات الصلة المحتملة. تحقق من الإرشادات الهولندية الحالية والقواعد الأجنبية ذات الصلة. على سبيل المثال، استخدم إرشادات Belastingdienst الخاصة بضريبة دخل الشركات لتحديد الالتزامات الضريبية للشركة، وتحقق من شروط المعاهدة أو الحوافز مقابل الوقائع المحددة.
- نمذجة الضرائب والامتثال معاً. قدّر الموقف الضريبي المحتمل جنباً إلى جنب مع متطلبات المحاسبة وإعداد التقارير والتسجيل وتقديم الإقرارات. قارن بين إجمالي الالتزامات لكل خيار، وليس فقط المعدل المعلن.
احتفظ بسجل للافتراضات الكامنة وراء التقييم، بما في ذلك أعداد الموظفين المخطط لها، والأنشطة المتوقعة، والتغييرات في الملكية، والمعاملات عبر الحدود. وإذا كان هناك هيكل أو توقع يعتمد على تخفيف بموجب معاهدة، أو إعفاء، أو أي افتراض جوهري آخر عبر الحدود، فاطلب مشورة مكتوبة من مستشار مؤهل قبل الاعتماد عليه.
متى يمكن أن يساعد الدعم المهني في التنفيذ
بمجرد اختيار الهيكل، يجب أن تعمل إجراءات التأسيس والتسجيل الضريبي ومسك الدفاتر وتقديم الإقرارات بتناسق معاً. وتعد هذه مهام تنفيذية، منفصلة عن تحديد ما إذا كان تدبير ضريبي ينطبق أم لا. تحقق ممن سيتولى كل التزام والمعلومات التي يجب الاحتفاظ بها. يمكن لإرشادات إدارة الضرائب الهولندية ومعلومات الحسابات السنوية الخاصة بالغرفة التجارية أن تساعد في تحديد متطلبات تقديم الإقرارات ذات الصلة.
للحصول على معلومات عملية حول التأسيس، راجع دليل تأسيس الشركات الهولندية. كما يمكن لدليل بدء الأعمال التجارية الأوسع نطاقاً المساعدة في تنظيم استفسارات ما قبل الدخول. تقدم Intercompany Solutions خدمات تأسيس Dutch BV والخدمات المحاسبية والضريبية للشركات التي تضع خططها موضع التنفيذ.
ناقش هيكلك المقترح ومتطلبات الامتثال الضريبي مع Intercompany Solutions قبل المضي قدماً.
اجعل تقييمك الضريبي الهولندي جزءاً من خطة العمل
تعتمد المزايا الضريبية للأعمال في هولندا على ما هو أكثر من مجرد السعر المعلن. تنطبق ضريبة الشركات على الربح الخاضع للضريبة، في حين أن تدابير مثل إعفاء المشاركة، والتخفيف بموجب المعاهدات، وقاعدة الـ 30% لها شروط محددة وقد تنطبق على مستويات مختلفة. كما تعتمد المعاملة الخاصة بضريبة القيمة المضافة على التوريد والمعاملة.
قبل التأسيس أو التوسع، حدد أنشطتك، وهيكل الملكية، والدخل، والموظفين، والمعاملات عبر الحدود. وتحقق من القواعد الواجبة التطبيق، ثم قارن المركز الضريبي المتوقع بأعمال المحاسبة وإعداد التقارير وتقديم الإقرارات المطلوبة. وإذا كان القرار يعتمد على افتراض عابر للحدود، فاحصل على استشارة بناءً على الدول والوقائع المحددة المعنية.
تدعم Intercompany Solutions تأسيس Dutch BV والامتثال المحاسبي والضريبي المستمر. يتوفر التأسيس عن بُعد، مع اعتماد الإطار الزمني على مدى تعقيد ملكية الأسهم. وتظل الأهلية للحصول على أي تدبير ضريبي معتمدة على ظروفك والقواعد المعمول بها.
يمنحك التقييم الدقيق أساساً أكثر وضوحاً لاختيار الهيكل والتخطيط للخطوات التالية. ومع وضوح الحقائق والالتزامات ذات الصلة، يمكنك المضي قدماً بثقة أكبر.
الأسئلة الشائعة
ما هي المزايا الضريبية الرئيسية للشركات في هولندا؟
تشمل التدابير ذات الصلة المحتملة إطار ضريبة الدخل على الشركات، وإعفاء المشاركة للحصص المؤهلة، وأحكام المعاهدات التي قد تؤثر على الدخل العابر للحدود. وتُعد قاعدة الـ 30% تدبيراً منفصلاً متعلقاً بالموظفين، وليست ميزة ضريبية عامة للشركات. تعتمد الأهلية على أنشطة الشركة، والملكية، والدخل، والظروف. راجع إرشادات Belastingdienst الحالية قبل إدراج أي تدبير في توقعاتك الضريبية.
ما هو معدل ضريبة الدخل على الشركات الهولندية في عام 2026؟
في عام 2026، تبلغ ضريبة الدخل على الشركات 19% حتى 200,000 يورو و25.8% لما يتجاوز 200,000 يورو. تنطبق هذه الشرائح على الربح الخاضع للضريبة، وليس على حجم الأعمال. ولا تحدد المعدلات وحدها الضريبة المستحقة لأن الربح الخاضع للضريبة والقواعد المعمول بها يعتمدان على حسابات الشركة وظروفها. تحقق من معدلات ضريبة الدخل على الشركات لدى Belastingdienst واحصل على احتساب يستند إلى الفترة المحاسبية المعنية.
هل ينطبق إعفاء المشاركة الهولندي على كل BV؟
لا. لا يُطبق إعفاء المشاركة تلقائياً على كل BV أو حصة ملكية. ويتمثل أحد الشروط الأساسية عموماً في امتلاك حصة لا تقل عن 5%، ولكن تنطبق أيضاً قواعد تأهيل واستثناءات أخرى، بما في ذلك القواعد المتعلقة باستثمارات المحفظة غير المؤهلة. وتُعد خصائص الشركة التابعة وظروف الشركة الأم مهمة. راجع إرشادات Belastingdienst بشأن إعفاء المشاركة قبل الاعتماد على الإعفاء في هيكل أو توقعات ضريبية.
هل يمكن لشركة هولندية مملوكة لجهات أجنبية الاستفادة من المعاهدات الضريبية؟
قد تستفيد، إذا كانت هناك معاهدة بين هولندا والدولة المعنية تنطبق على وقائع الشركة ودخلها. يمكن للمعاهدات توزيع حقوق فرض الضرائب أو توفير آليات لمعالجة الازدواج الضريبي، لكنها لا تُسقط تلقائياً الالتزامات الضريبية أو التزامات تقديم الإقرارات. تعتمد النتيجة على المعاهدة المحددة، ونوع الدخل، والظروف. راجع المعاهدة إلى جانب القواعد المحلية وإرشادات Belastingdienst بشأن منع الازدواج الضريبي.
ما هي معدلات ضريبة القيمة المضافة التي تنطبق على الأعمال في هولندا؟
تطبق هولندا معدلات ضريبة قيمة مضافة بنسبة 21%، و9%، و0%. يعتمد المعدل المطبق على السلع أو الخدمات الموردة وظروف المعاملة. لا تحدد معدلاً بناءً على وصف عام للمنتج فحسب. تحقق من التصنيف والشروط ذات الصلة باستخدام إرشادات Belastingdienst الحالية لمعدلات ضريبة القيمة المضافة. ويجب على الشركات التي لديها معاملات عابرة للحدود أيضاً تقييم المعاملة المرتبطة بضريبة القيمة المضافة ومتطلبات إعداد التقارير.
هل يمكن لصاحب العمل تطبيق قاعدة الـ 30% على موظف دولي؟
يجوز لصاحب العمل تطبيق قاعدة الـ 30% فقط على الموظف الذي يستوفي شروط الأهلية الحالية وحيثما تُتبع إجراءات التقديم المطلوبة. وهي لا تنطبق تلقائياً على كل موظف دولي أو صاحب عمل. لعام 2026، قد يصل البدل إلى 30% من الراتب، رهناً بالحدود والمتطلبات المعمول بها. ينبغي لأصحاب العمل التحقق من ظروف الموظف والرجوع إلى إرشادات Belastingdienst الخاصة بقاعدة الـ 30%.
المصادر
- ICS Payroll - خدمات الرواتب الهولندية
- KVK - التسجيل في السجل التجاري الهولندي
- Business.gov.nl - شركة خاصة ذات مسؤولية محدودة (BV)
- Burgerlijk Wetboek Boek 2 (القانون المدني الهولندي، الكيانات القانونية)
- Rijksoverheid - ريادة الأعمال
- Belastingdienst - ضرائب الرواتب (loonheffingen)
- UWV - التزامات صاحب العمل
- SVB - التأمين الاجتماعي في هولندا
- Belastingdienst - ضريبة القيمة المضافة (BTW) لأصحاب الأعمال
- المفوضية الأوروبية - قواعد ومعدلات ضريبة القيمة المضافة
- CJEU، قضية Cadbury Schweppes، رقم C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - هولندا
- ICLG - قوانين ولوائح حوكمة الشركات، هولندا
هل تحتاج إلى مزيد من المعلومات حول شركة BV الهولندية؟
تواصل مع خبيرReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |