


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-04 · Last reviewed 2026-09-09
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
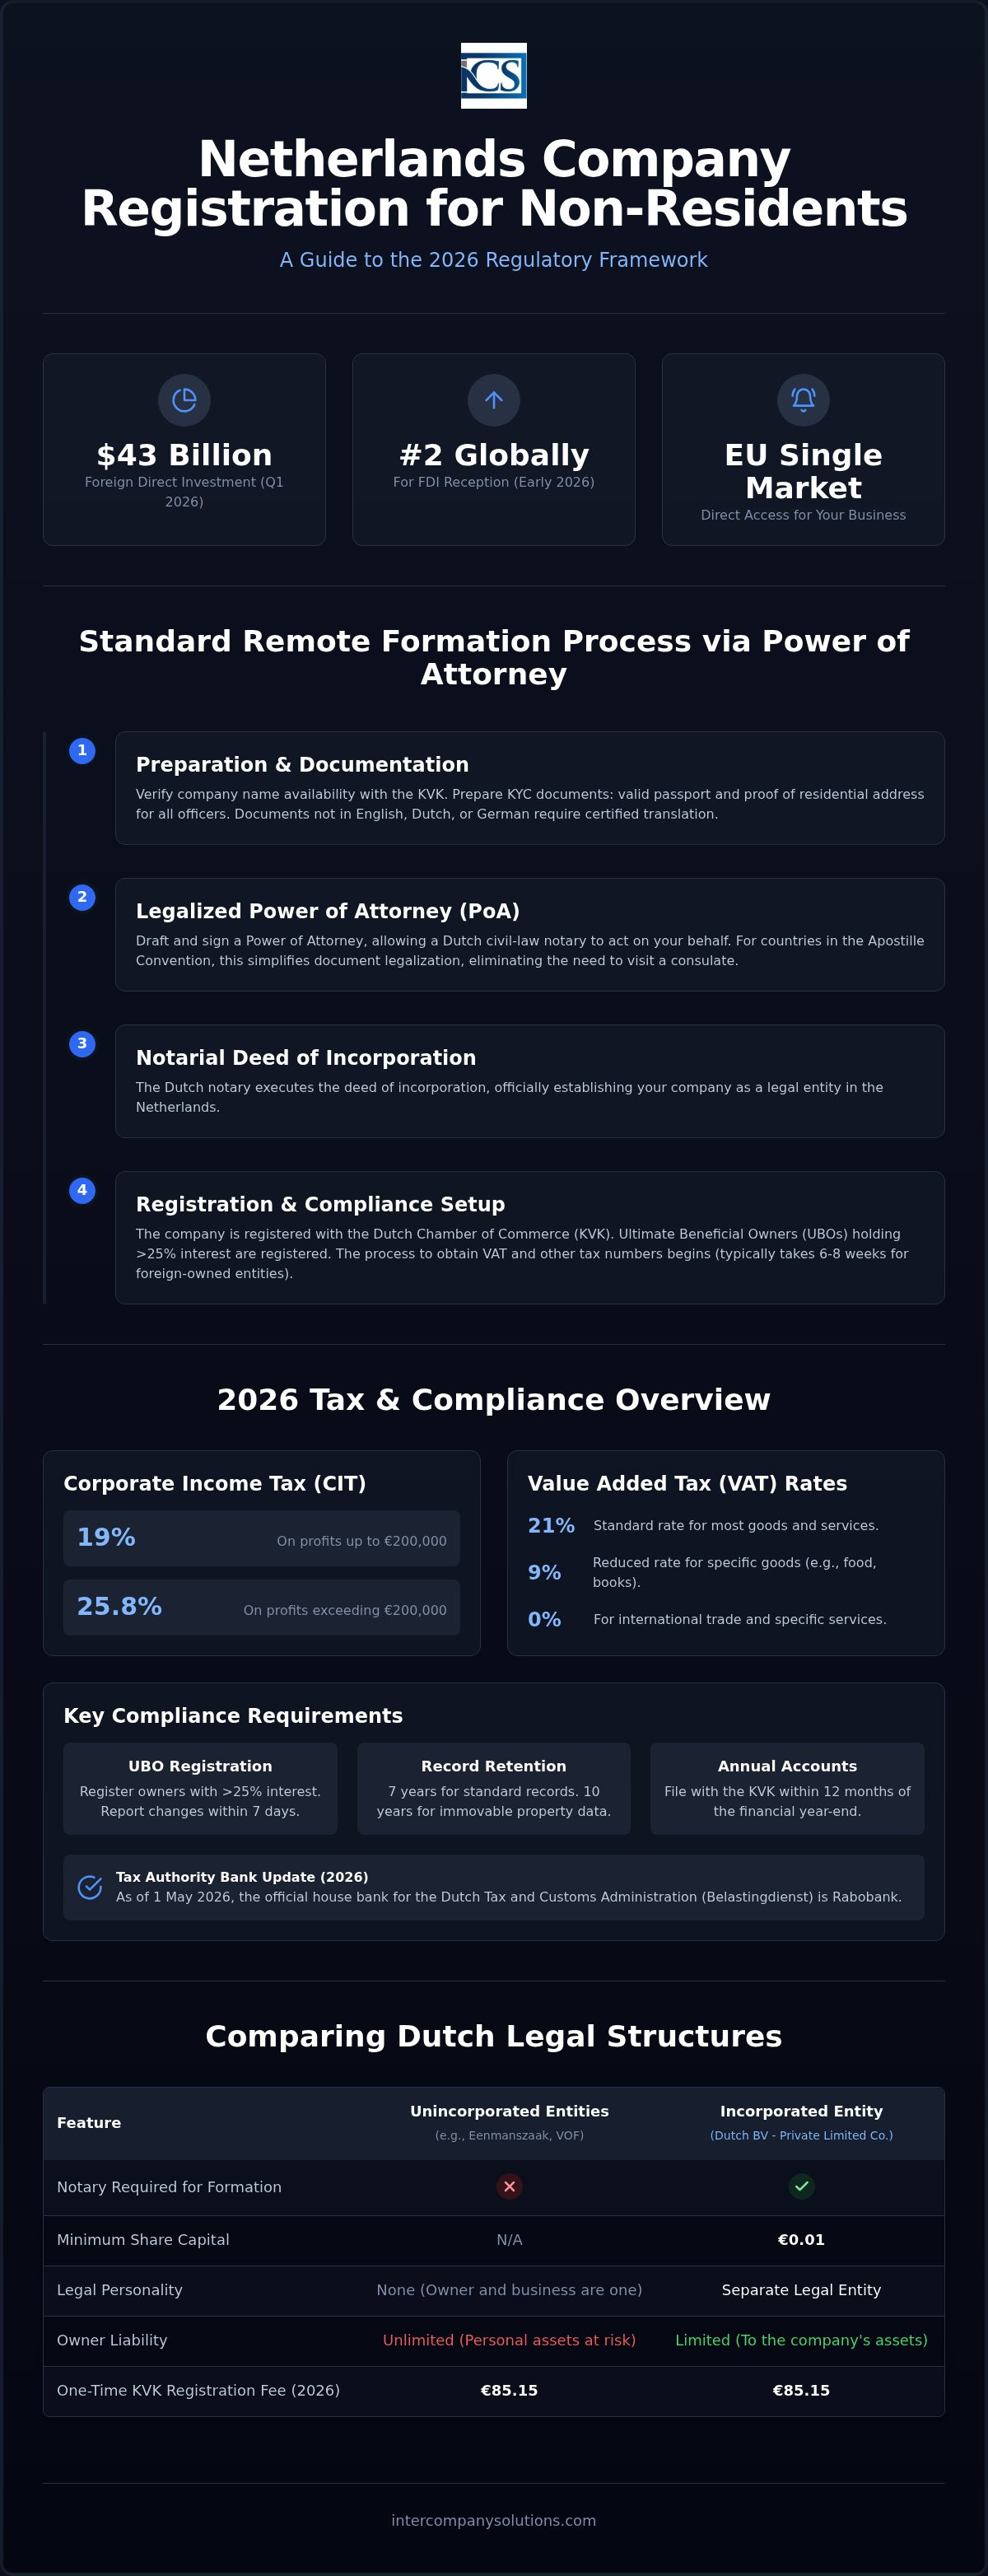
رسخت هولندا مكانتها كثاني أكبر متلقٍ للاستثمار الأجنبي المباشر في العالم في أوائل عام 2026، حيث اجتذبت 43 مليار دولار أمريكي في الربع الأول وحده. ويعكس هذا الحجم الكبير من رأس المال بيئة اقتصادية مستقرة يمنح فيها رواد الأعمال الدوليون الأولوية للوصول المباشر إلى السوق الأوروبية الموحدة من خلال تسجيل الشركات في هولندا لغير المقيمين. ومن المحتمل أنك تدرك أن تأسيس كيان هولندي يمثل خطوة استراتيجية، ومع ذلك فإن التعقيد المتصور لنظام قانوني أجنبي غالباً ما يثير التردد. ويظل العديد من المؤسسين غير متأكدين مما إذا كان بإمكانهم إتمام عملية التأسيس دون الحاجة إلى السفر الدولي.
يتناول هذا الدليل المهني المتطلبات القانونية لشركتك، مع التركيز على الإطار التنظيمي لعام 2026. ونوضح فيه الإجراء الموحد للتأسيس عن بُعد عبر وكالة قانونية مصدقة، والتي تتيح للموثق توقيع عقد التأسيس نيابة عنك. ستجد تفاصيل دقيقة حول الحد الأدنى لرأس المال البالغ 0.01 يورو لشركة Dutch BV، ورسوم التسجيل في غرفة التجارة البالغة 85.15 يورو، وهيكل ضريبة الشركات الحالي. وتوفر هذه النظرة العامة خارطة طريق إجرائية لضمان الامتثال الكامل لإدارة الضرائب والجمارك الهولندية، وتغطي كل شيء بدءاً من المواعيد النهائية لتسجيل المستفيد الحقيقي (UBO) وصولاً إلى انتقال البنك المعتمد لـ Belastingdienst إلى Rabobank في عام 2026. وتتخصص Intercompany Solutions في تأسيس Dutch BV عن بُعد، وتوفر الخبرة الفنية اللازمة لإدارة هذه الخطوات الإدارية بكفاءة.
النقاط الرئيسية
- تنفيذ التأسيس القياسي عن بُعد لشركة Dutch BV من خلال مسار التوكيل الرسمي المصدق دون الحاجة إلى السفر الفعلي.
- تحديد المتطلبات المالية لعام 2026 لتسجيل الشركات في هولندا لغير المقيمين، بما في ذلك الحد الأدنى لرأس مال الأسهم البالغ 0.01 يورو ورسوم التسجيل في KVK.
- التعامل مع الالتزامات الضريبية الهولندية، بما في ذلك معدلات ضريبة دخل الشركات الحالية وسقوف خصم الفائدة المطبقة على الكيانات المملوكة لغير المقيمين.
- تحديد الهيكل القانوني الأنسب لعملك من خلال مقارنة الكيانات التي تتطلب موثقاً، مثل Dutch BV، بتلك التي لا تتطلب ذلك.
- تبسيط الامتثال لمرحلة ما بعد التأسيس من خلال فهم متطلبات الخدمات المصرفية المحلية وإجراءات الدفع المحدثة الخاصة بإدارة الضرائب والجمارك الهولندية.
الأهلية والمتطلبات القانونية للمؤسسين غير المقيمين
يتيح الإطار القانوني الهولندي للمؤسسين من أي اختصاص قضائي عالمي تأسيس وجود تجاري في الدولة. ولا توجد قيود تتعلق بالجنسية على المساهمين أو المديرين. ويعد تقديم عنوان عمل تجاري هولندي محلي متطلباً إلزامياً لتسجيل الشركات في هولندا لغير المقيمين، وذلك للتسجيل لدى غرفة التجارة (KVK). ويعمل هذا العنوان كمقر رسمي للشركة والمكان الذي يمكن الوصول فيه إلى الكيان قانونياً. وتعد هذه خطوة أساسية للاعتراف بشركتك كشخص اعتباري هولندي.
تعد Dutch Besloten Vennootschap (BV) الهيكل القانوني المفضل لقطاعات التجارة الدولية والخدمات اللوجستية والتكنولوجيا. وتعود شعبيتها إلى المسؤولية المحدودة التي توفرها والحد الأدنى من متطلبات رأس المال، حيث يبلغ الحد الأدنى لرأس مال الأسهم 0.01 يورو فقط. ومن الناحية الهيكلية، تتطلب Dutch BV مساهماً واحداً ومديراً واحداً على الأقل. ويمكن لشخص واحد تولي هذين الدورين، مما يتيح حوكمة مبسطة في الشركات الناشئة ذات المؤسس الواحد. ويوفر هذا الهيكل صورة مهنية مع الحفاظ على المرونة لمختلف نماذج الأعمال.
مشاركة رواد الأعمال الأجانب في شركات Dutch BV
لا يواجه المقيمون من خارج الاتحاد الأوروبي أي عوائق قانونية فيما يتعلق بنسبة ملكية الأسهم التي يمكنهم حيازتها. ولا يتعين عليك أن تكون مقيماً في هولندا لتشغل منصب مدير أو مساهم في شركة خاصة ذات مسؤولية محدودة. وينجح العديد من رواد الأعمال الدوليين في بدء عمل تجاري في هولندا مع البقاء في بلدانهم الأصلية. وتظل حقوق الملكية ثابتة بغض النظر عن الموقع الفعلي للمؤسس. وتجعل هذه المرونة من هولندا خياراً رئيسياً للتوسع العالمي. وعند بدء عمل تجاري في هولندا، ينبغي عليك التأكد من توافق هيكل شركتك مع كل من اللوائح المحلية وأهداف التخطيط الضريبي الدولي الخاصة بك.
وثائق المساهمين الدوليين
تتطلب عملية التأسيس وثائق محددة لاستيفاء بروتوكولات "اعرف عميلك" (KYC) ولوائح مكافحة غسل الأموال. ويجب على كل مسؤول في الشركة تقديم وثيقة إثبات هوية سارية، مثل جواز السفر. كما يُطلب من المديرين غير المقيمين تقديم إثبات لعنوان سكنهم، ويكون ذلك عادةً من خلال فاتورة خدمات حديثة أو كشف حساب مصرفي. وإذا كانت وثائقك الأصلية صادرة بلغة غير الإنجليزية أو الهولندية أو الألمانية، فيجب عليك تقديم ترجمة معتمدة. تمنع الوثائق الدقيقة حدوث تأخير في عملية التسجيل. وعادةً ما تسير عملية تسجيل الشركات في هولندا لغير المقيمين بشكل أسرع عندما تكون جميع الملفات مصدقة وجاهزة لمراجعة كاتب العدل. تتولى Intercompany Solutions التحقق من هذه الوثائق لضمان استيفائها للمعايير الصارمة لـ KVK الهولندي والسلطات الضريبية.
عملية التسجيل عن بُعد خطوة بخطوة
تم تصميم عملية تسجيل الشركات في هولندا لغير المقيمين لتحقيق الكفاءة، مما يتيح للمؤسسين إنشاء كيان قانوني دون الحاجة إلى السفر إلى البلاد. ويتضمن المسار القياسي لرواد الأعمال من خارج الاتحاد الأوروبي إجراء التوكيل الرسمي (PoA) المصدق. وبموجب هذا الترتيب، ينوب كاتب عدل هولندي عنك لتوقيع عقد التأسيس. وتضمن هذه الطريقة استيفاء المتطلبات القانونية للقانون المدني الهولندي مع الحفاظ على سهولة الوصول الكاملة للمالكين الدوليين. ولا تحتاج إلى زيارة القنصلية الهولندية شخصياً إذا كانت دولتك عضواً في اتفاقية الأبوستيل، مما يسهل عملية التحقق من الوثائق بشكل ملحوظ.
المرحلة 1: التحضير والتوكيل الرسمي
تتضمن المرحلة الأولية اختيار اسم للشركة يكون مميزاً ومتوافقاً مع قواعد التسمية الهولندية. ويمكنك التحقق من توفر الاسم من خلال قاعدة بيانات تسجيل الشركات الأجنبية لدى KVK. وبمجرد تأكيد الاسم، يتم إعداد وثائق التأسيس، بما في ذلك التوكيل الرسمي ومسودة النظام الأساسي. وتحدد هذه الوثائق أغراض الشركة، ورأس مال الأسهم (والذي يمكن أن يبدأ من 0.01 يورو لشركة BV)، وهيكل الحوكمة. كما يمنع الإشراف المهني خلال هذه المرحلة التأخير أثناء المراجعة النهائية لكاتب العدل.
بالنسبة للمؤسسين المقيمين خارج هولندا، يجب تصديق التوكيل الرسمي في بلدهم الأصلي. ويتطلب هذا عادةً التوقيع بحضور كاتب عدل محلي. وبناءً على اختصاصك القضائي، قد تحتاج أيضاً إلى تصديق الأبوستيل أو تصديق إضافي من السفارة الهولندية. وبعد التصديق، تُرسل الوثائق الأصلية إلى كاتب العدل الهولندي لإجراء التحقق النهائي. وتعد هذه المرحلة بالغة الأهمية لتحديد الهوية القانونية للمساهمين والمديرين المعنيين وتضمن قدرة كاتب العدل على إبرام العقد بيقين قانوني كامل.
المرحلة 2: التأسيس والتسجيل لدى KVK
يتم التأسيس الرسمي عندما يحرر كاتب العدل الهولندي عقد التأسيس. ونظراً لأن كاتب العدل يستخدم التوكيل الرسمي المصدق، فإن حضورك الفعلي في هولندا ليس مطلوباً أثناء التوقيع. وعقب تحرير العقد، يتم تسجيل الشركة في السجل التجاري لغرفة التجارة (KVK). ويُعد هذا التسجيل قيداً عاماً يؤكد وجود كيانك الهولندي وتمثيله القانوني.
يتم التسجيل عادةً في غضون 24 إلى 48 ساعة من توقيع العقد. وبالنسبة لعام 2026، تبلغ رسوم التسجيل لدى KVK دفعة لمرة واحدة قدرها 85.15 يورو. ويمنح هذا القيد في السجل شركتك رقم KVK فريداً، وهو أمر ضروري لجميع الأنشطة التجارية اللاحقة، بما في ذلك طلبات التسجيل في ضريبة القيمة المضافة وتوقيع العقود. وتتيح إدارة الجدول الزمني لـ تأسيس الشركات في هولندا بفعالية تسجيل معظم الشركات بالكامل في غضون 3 إلى 5 أيام عمل. وإذا كنت بحاجة إلى مساعدة بشأن تصديق الوثائق أو الامتثال المحلي، يمكنك الاتصال بمتخصصينا للحصول على إرشادات مباشرة حول حالتك المحددة.
تحليل مقارن للكيانات القانونية الهولندية
يُعد اختيار الشكل القانوني المناسب عنصرًا أساسيًا في تسجيل الشركات في هولندا لغير المقيمين. يميّز النظام القانوني الهولندي بين الكيانات ذات الشخصية الاعتبارية وتلك المجردة منها. وبالنسبة لمعظم رواد الأعمال الدوليين، تُعد Besloten Vennootschap (BV) هي الخيار المعياري. فهي توفر فصلاً واضحًا بين الأصول الشخصية والتزامات الشركة. وفي المقابل، لا توفر الأشكال الأبسط مثل eenmanszaak (المنشأة الفردية) أو Vennootschap onder firma (VOF) هذه الحماية. ورغم أن هذه الشركات التضامنية لا تتطلب موثقًا رسميًا لتأسيسها، إلا أنها تعرّض المالكين لمسؤولية شخصية غير محدودة عن ديون الأعمال. ويشكل هذا خطرًا كبيرًا على غير المقيمين الذين قد لا يملكون تصريح إقامة محلي يدعم المنشأة الفردية.
تشمل الأشكال القانونية التي تتطلب عقد تأسيس موثقًا بواسطة كاتب عدل هولندي كلاً من BV، وNV (شركة مساهمة عامة)، وstichting (المؤسسة). يضمن إشراك كاتب العدل توافق النظام الأساسي مع القانون الهولندي وإجراء التسجيل الأولي بشكل صحيح. وبالنسبة لعام 2026، يظل الحد الأدنى لرأس المال السهمي لشركة BV هو 0.01 يورو، في حين تتطلب NV حدًا أدنى قدره 45,000 يورو. هذا الحد المنخفض للدخول بالنسبة لشركة BV يجعلها متاحة للشركات الناشئة والشركات القابضة على حد سواء. أما هياكل الشركات التضامنية مثل VOF، وCV (شركة التوصية البسيطة)، وmaatschap فلا تتطلب كاتب عدل، ولكنها لا توفر الدرع المؤسسي الضروري للعديد من عمليات التجارة الدولية. وإذا كنت تفكر أيضًا في تأسيس عملك التجاري في المملكة المتحدة، فإن Form My Company تقدم باقات متخصصة لتأسيس الشركات في المملكة المتحدة.
مقارنة بين Dutch BV والمكتب الفرعي لغير المقيمين
يُعد الاختيار بين إنشاء شركة تابعة BV أو مكتب فرعي اعتبارًا رئيسيًا للشركات الأجنبية. وتعتبر Dutch BV كيانًا قانونيًا مستقلاً يتمتع بحقوقه والتزاماته الخاصة. ويحد هذا الهيكل من مسؤولية الشركة الأم لتقتصر على مقدار رأس المال المساهم به. وعلى العكس من ذلك، يُعد المكتب الفرعي مجرد امتداد للشركة الأم الأجنبية. وفي هذا السيناريو، تظل الشركة الأم مسؤولة مسؤولية كاملة عن جميع تصرفات الفرع الهولندي وديونه. وكثيرًا ما تُفضل كيانات BVs بسبب إعفاء المشاركة الهولندي، والذي يمكن أن يمنع الازدواج الضريبي على أرباح الأسهم والأرباح الرأسمالية. ويوفر تأسيس BV من خلال خدمات Dutch BV Company Formation إطارًا أكثر قوة للعقود المحلية والامتثال الضريبي.
الحد الأدنى لرأس المال وحدود المسؤولية
يبلغ الحد الأدنى الحالي لمتطلبات رأس المال لشركة BV ما قيمته 0.01 يورو، وهي قاعدة وُضعت لتسهيل ريادة الأعمال. ويجب إصدار هذا الرأس مال وسداده بالكامل عند التأسيس. وتقتصر مسؤولية المساهمين حصرًا على قيمة أسهمهم، شريطة أن تُدار الشركة وفقًا للمتطلبات النظامية. وبالنسبة للمؤسسات الأكبر حجمًا التي تسعى للإدراج في البورصة، فإن هيكل NV هو المطلوب، ويستلزم حدًا أدنى لرأس المال يبلغ 45,000 يورو. ويجب على المؤسسين أيضًا تذكر ضرورة الإبلاغ عن أي تغييرات تطرأ على المالك المستفيد النهائي (UBO) إلى السجل في غضون 7 أيام للحفاظ على الامتثال. ويضمن هذا النهج المنهجي للمسؤولية ورأس المال بيئة تتسم بالشفافية للتجارة الدولية.
الالتزامات الضريبية والامتثال لشركات BVs المملوكة لغير المقيمين
يتطلب تأسيس كيان هولندي فهمًا واضحًا للواقع المالي والضريبي لضمان الاستقرار على المدى الطويل. تُطبق ضريبة دخل الشركات (CIT) باستخدام نظام من شريحتين بناءً على الأرباح الخاضعة للضريبة للشركة. وبالنسبة لعام 2026، تخضع الأرباح التي تصل إلى 200,000 يورو للضريبة بمعدل 19%. ويخضع أي مبلغ خاضع للضريبة يتجاوز هذا الحد لمعدل 25.8%. وتُطبق هذه المعدلات على جميع الشركات الخاصة ذات المسؤولية المحدودة، بما في ذلك تلك المؤسسة من خلال تسجيل الشركات في هولندا لغير المقيمين. وتمنع إدارة هذه الالتزامات بالشكل الصحيح منذ البداية نشوء أي التزامات غير متوقعة، وتحافظ على المكانة النظامية للشركة لدى مصلحة الضرائب والجمارك الهولندية.
تحدد تدابير محددة لمكافحة إساءة الاستخدام أيضًا كيفية احتساب الأرباح. يبلغ سقف خصم الفائدة لعام 2026 نسبة 24.5% من أرباح الشركة قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA). وتقيد هذه اللائحة مقدار الفائدة التي يمكن للشركة خصمها من دخلها الخاضع للضريبة، مما يضمن عدم استخدام الهياكل المؤسسية لمجرد تآكل الوعاء الضريبي عبر الاستدانة المفرطة. ويتضمن الامتثال أيضًا الالتزام بمواعيد نهائية صارمة لتقديم التقارير. إذ يجب إيداع حساباتك السنوية لدى غرفة التجارة (KVK) في غضون 12 شهرًا من نهاية السنة المالية. كما يشترط القانون الاحتفاظ بجميع السجلات التجارية لمدة 7 سنوات، أو 10 سنوات إذا كانت السجلات تتعلق بالأموال غير المنقولة. ومنذ 1 مايو 2026، يجب توجيه جميع المدفوعات الضريبية إلى البنك المعتمد لدى Belastingdienst، وهو Rabobank.
متطلبات ضريبة القيمة المضافة (VAT) ونظام EORI
يُعد التسجيل في ضريبة القيمة المضافة (VAT) إجراءً منفصلاً يعقب تأسيس الشركة. وبالنسبة للكيانات المملوكة لغير المقيمين، تستغرق مدة المعالجة لدى Belastingdienst عادةً من 6 إلى 8 أسابيع. ويبلغ المعدل القياسي لضريبة القيمة المضافة في هولندا 21%، في حين يُطبق معدل مخفض قدره 9% على سلع محددة مثل المواد الغذائية والكتب. ويُستخدم معدل 0% لمعاملات دولية معينة. وإذا كانت شركتك تمارس التجارة الدولية مع دول خارج الاتحاد الأوروبي، فيجب عليك الحصول على رقم تسجيل وتحديد المشغل الاقتصادي (EORI). يُعد هذا المعرّف إلزاميًا لجميع الأنشطة الجمركية، ويرتبط برقم VAT الخاص بك لتسهيل العمليات اللوجستية عبر الحدود.
سجل UBO وقواعد الشفافية
تعد الشفافية حجر الزاوية في بيئة الأعمال الهولندية. يطلب منك تسجيل جميع المستفيدين الفعليين النهائيين (UBOs) الذين يمتلكون حصة تزيد عن 25% في الشركة. يشمل ذلك الأفراد الذين يتمتعون بملكية مباشرة أو غير مباشرة للأسهم أو حقوق التصويت. الدقة في هذا السجل أمر حيوي؛ حيث يجب الإبلاغ عن أي تغييرات في صفة المستفيد الفعلي أو البيانات الشخصية إلى السجل في غضون 7 أيام. يعد الحفاظ على سجلات محدثة للمستفيدين الفعليين أمرا بالغ الأهمية للاحتفاظ بإمكانية الوصول إلى الخدمات المصرفية للشركات، حيث تستخدم المؤسسات المالية الهولندية هذه المعلومات لعمليات تدقيق "اعرف عميلك" (KYC) الإلزامية. قد يؤدي عدم الامتثال لقواعد الشفافية هذه إلى تجميد الحسابات التجارية أو فرض عقوبات إدارية. يمكن لخدمات الرواتب والتوظيف لدينا المساعدة في الامتثال الإداري إذا كانت شركتك Dutch BV توظف موظفين أيضا في هولندا.
أساسيات ما بعد التأسيس: الخدمات المصرفية وضريبة القيمة المضافة BTW
يمثل إتمام القيد الخاص بك في KVK ودفع رسوم التسجيل لمرة واحدة وقدرها 85.15 يورو نهاية مرحلة التأسيس. ستحتاج بعد ذلك إلى التركيز على الامتثال التشغيلي. يعد فتح حساب مصرفي تجاري هولندي أمرا ضروريا لإدارة المعاملات المحلية والوفاء بالالتزامات الضريبية. منذ 1 مايو 2026، أصبح بنك Rabobank هو البنك المعتمد لدى Belastingdienst. وهذا يعني أن جميع المدفوعات والاستردادات الضريبية يتم توجيهها الآن من خلال أنظمتهم. يجب عليك التأكد من توافق إعداداتك المصرفية مع متطلبات السلطات الضريبية هذه لتجنب التأخير في المعالجة.
الخدمات المصرفية للشركات لغير المقيمين
تعمل المؤسسات المالية الهولندية بموجب بروتوكولات صارمة لمكافحة غسل الأموال و"اعرف عميلك". وتطلب البنوك شفافية كاملة فيما يتعلق بالمستفيدين الفعليين النهائيين (UBO) وغالبا ما تطلب إثباتا للوجود الاقتصادي للشركة substance requirements. وهذا يعني أنه يجب على الشركة إثبات نشاط اقتصادي حقيقي داخل هولندا للاحتفاظ بالحساب. عادة ما يكون المكتب الافتراضي وحده غير كاف لمعظم البنوك التجارية الكبرى. بالنسبة لأولئك الذين أتموا تسجيل شركة في هولندا لغير المقيمين عن بعد، غالبا ما يتطلب الوصول إلى الخدمات المصرفية دعما متخصصا. وتعد المساعدة في فتح الحسابات المصرفية عن بعد ميزة قياسية في باقات الدعم السكرتاري المتميزة. يساعد هذا المؤسسين على تنظيم الوثائق اللازمة دون زيارة هولندا شخصيا.
الامتثال المستمر للمحاسبة وكشوف الرواتب
يجب على شركة BV الخاصة بك الاحتفاظ بسجلات مالية دقيقة لتسهيل تقديم إقرارات ضريبة القيمة المضافة BTW الربع سنوية أو الشهرية. تشترط Belastingdienst الاحتفاظ بجميع السجلات المحاسبية لمدة لا تقل عن 7 سنوات. وإذا كانت شركتك تمتلك أموالا غير منقولة، فإن فترة الاحتفاظ هذه تمتد إلى 10 سنوات. يجب أن تتوافق جميع التقارير المالية مع مبادئ المحاسبة المقبولة عموما في هولندا (GAAP) أو المعايير الدولية لإعداد التقارير المالية (IFRS) لضمان الصلاحية القانونية. إن مسك الدفاتر بدقة هو الأساس لوضعك المؤسسي.
إذا كنت تخطط لتوظيف عمالة، فستحتاج إلى التسجيل لضرائب الرواتب والتأمينات الاجتماعية. تقدم Intercompany Solutions خدمات كشوف الرواتب للكيانات التي توظف موظفين في هولندا. ويشمل ذلك المساعدة في مخطط المهاجرين ذوي المهارات العالية (HSM) للشركات التي تستقطب كفاءات دولية. اعتبارا من عام 2026، يجب على الكفلاء المعتمدين الالتزام بحدود رواتب محددة، مثل 5,942 يورو شهريا للأفراد الذين تبلغ أعمارهم 30 عاما فما فوق. تضمن الإدارة المتسقة لمحاسبتك وكشوف الرواتب بقاء تسجيل شركتك في هولندا لغير المقيمين في وضع جيد مع جميع السلطات المحلية. تعد الإدارة الموثوقة لكشوف الرواتب أمرا حيويا لسمعة شركتك وامتثالها القانوني.
آخر مراجعة: سبتمبر 2026
تأسيس وجودك التجاري في السوق الهولندي
تواصل البيئة التنظيمية الهولندية توفير منصة مستقرة وفعالة للتوسع الدولي. من خلال مسار الوكالة الرسمية الموحد، يمكنك إتمام تسجيل شركة في هولندا لغير المقيمين دون الحاجة إلى السفر الدولي. لا يتعين عليك زيارة الدولة لإنهاء الإجراءات، والتي تتضمن جميع المتطلبات القانونية لعام 2026، بما في ذلك الحد الأدنى لرأس مال شركة BV البالغ 0.01 يورو ورسوم تسجيل KVK البالغة 85.15 يورو. ومن خلال تأسيس كيان هولندي، تحصل على وصول مباشر إلى السوق الأوروبية الموحدة في ظل إطار قانوني مهني وشفاف.
يتطلب النجاح طويل الأجل نهجاً استباقياً تجاه الامتثال الضريبي والشفافية المؤسسية. يدير خبراؤنا القانونيون والضريبيون في روتردام تعقيدات الإبلاغ عن المستفيد الحقيقي (UBO) وطلبات ضريبة القيمة المضافة (BTW)، مما يضمن التزام شركتك بأحدث معايير Belastingdienst. نحن نيسر التأسيس عن بُعد خلال 3 إلى 5 أيام عمل، وندعم خدماتنا بضمان رضا بنسبة 100%. يتيح لك هذا النهج المنظم التركيز على نمو أعمالك الأساسية بينما نتولى نحن الأسس الإدارية لكيانك الهولندي.
نتطلع إلى العمل كدليلك المهني أثناء دخولك إلى هولندا.
تاريخ آخر مراجعة: سبتمبر 2026
الأسئلة الشائعة
هل يمكن لغير المقيم تسجيل شركة في هولندا دون زيارتها؟
نعم، يمكنك إتمام الإجراءات بأكملها عن بُعد. الطريقة القياسية لتسجيل شركة في هولندا لغير المقيمين هي مسار الوكالة الرسمية المصدقة. تقوم بتوقيع المستندات المطلوبة في بلد إقامتك أمام كاتب عدل محلي. وبمجرد تصديقها أو تذييلها بالأبوستيل، يتم إرسالها إلى كاتب عدل هولندي يقوم بتنفيذ عقد التأسيس. لا تحتاج إلى السفر إلى هولندا في أي مرحلة أثناء عملية التأسيس.
ما هو الحد الأدنى لرأس المال المطلوب لشركة Dutch BV في عام 2026؟
الحد الأدنى لرأس مال الحصص لشركة ذات مسؤولية محدودة هولندية (BV) هو 0.01 يورو. يجب إصدار رأس المال هذا ودفعه بالكامل في وقت التأسيس. ورغم أن هذا المطلب منخفض، ينبغي عليك مراعاة تحديد مبلغ رأس مال يعكس أهدافك التجارية. بالنسبة للشركات المساهمة العامة (NV)، فإن متطلب الحد الأدنى لرأس المال أعلى بكثير، حيث تم تحديده بمبلغ 45,000 يورو. يختار معظم رواد الأعمال الدوليين شركة BV بسبب حاجز الدخول المنخفض.
كم من الوقت تستغرقه عملية تسجيل شركة في هولندا للأجانب؟
يستغرق تسجيل شركة في هولندا لغير المقيمين عادة ما بين 3 إلى 5 أيام عمل. يبدأ هذا الإطار الزمني بمجرد استلام كاتب العدل الهولندي للوكالة الرسمية المصدقة ومستندات إثبات الهوية. بعد توقيع العقد، يتم التسجيل لدى الغرفة التجارية (KVK) خلال 24 إلى 48 ساعة. تساعد Intercompany Solutions في جمع هذه المستندات عن بُعد لضمان سير العملية بسلاسة. يستغرق التسجيل في ضريبة القيمة المضافة (BTW) عادة فترة إضافية تتراوح بين 6 إلى 8 أسابيع.
ما هي معدلات ضريبة الشركات للشركات الهولندية في عام 2026؟
في عام 2026، تطبق هولندا نظام ضريبة دخل الشركات (CIT) من شريحتين. تخضع الأرباح التي تصل إلى 200,000 يورو لمعدل ضريبة قدره 19%. وتخضع أي أرباح خاضعة للضريبة تتجاوز حد الـ 200,000 يورو للضريبة بنسبة 25.8%. تطبق هذه المعدلات على جميع شركات BV بغض النظر عن مقر إقامة المساهمين. من الضروري التأكد من توافق حساباتك مع هذه الشرائح لإدارة التزاماتك الضريبية بفعالية والحفاظ على الامتثال للقوانين المالية الهولندية.
هل يلزم وجود كاتب عدل هولندي لجميع أنواع تسجيل الشركات؟
يلزم وجود كاتب عدل هولندي فقط لكيانات قانونية محددة تتمتع بالشخصية الاعتبارية. وتشمل هذه BV وNV وstichting (المؤسسة). إذا اخترت هيكلاً مثل eenmanszaak أو VOF أو CV أو maatschap، فلا تحتاج إلى كاتب عدل للتأسيس. ومع ذلك، فإن هذه الهياكل الأبسط لا توفر حماية المسؤولية المحدودة، ولهذا السبب تظل شركة BV الخيار الأكثر شيوعاً للمستثمرين غير المقيمين الذين يرغبون في حماية أصولهم الشخصية.
ما هي متطلبات الإبلاغ لسجل المستفيدين الحقيقيين (UBO) الهولندي؟
يجب عليك تسجيل كل مستفيد حقيقي نهائي (UBO) يمتلك أكثر من 25% من الحصص، أو حقوق التصويت، أو حصة الملكية في الشركة. تنطبق قاعدة الشفافية هذه على كل من المالكين المباشرين وغير المباشرين. في حال حدوث أي تغييرات تتعلق بوضع المستفيد الحقيقي أو بياناته الشخصية، فأنت ملزم قانوناً بالإبلاغ عن هذه التحديثات إلى سجل UBO خلال 7 أيام. يعد الاحتفاظ بسجلات دقيقة أمراً ضرورياً للحفاظ على نشاط حساباتك المصرفية للشركات.
أي بنك يتعامل مع معاملات Belastingdienst في عام 2026؟
منذ 1 مايو 2026، يعمل Rabobank كبنك رئيسي لإدارة الضرائب والجمارك الهولندية (Belastingdienst). يجب توجيه جميع مدفوعات ضرائب الشركات، بما في ذلك ضريبة القيمة المضافة (BTW) وضريبة دخل الشركات، إلى حسابات Rabobank المحدثة. يؤثر هذا التغيير أيضاً على كيفية إصدار المبالغ المستردة الضريبية لشركتك. يجب عليك تحديث أنظمة الدفع الداخلية لديك لضمان معالجة جميع المعاملات المالية مع السلطات الضريبية دون تأخيرات إدارية أو رفض للمدفوعات.
المصادر
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- IND - Highly skilled migrant
- IND - Start-up residence permit
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
هل تحتاج إلى مزيد من المعلومات حول شركة BV الهولندية؟
تواصل مع خبيرReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |