


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-29 · Last reviewed 2026-08-29
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
غالبًا ما تخفي البساطة الظاهرية للمكتب الفرعي عبئًا قانونيًا كبيرًا على الشركة الأم الأجنبية. وفي حين أن عدم اشتراط كاتب العدل يجعل الفرع يبدو الخيار الأسهل، فإن غياب الحجاب المؤسسي الناتج عن ذلك يعرض الأصول العالمية للدائنين الهولنديين. إن الاختيار بين تأسيس Dutch BV في هولندا مقابل مكتب فرعي هو قرار يحدد ملف المخاطر القانونية لديك وقدرتك على التوسع داخل السوق الأوروبية طوال عام 2026.
نحن ندرك أن المؤسسين الدوليين يولون الأولوية لوجود محلي موثوق والتزامات ضريبية واضحة. يقدم هذا التحليل المقارن تفصيلاً فنيًا لهياكل الشركات الهولندية، مع التركيز على كيفية تحسين الكفاءة الضريبية بموجب شرائح ضريبة دخل الشركات الحالية البالغة 19% و25.8%. ستتعرف على الفروق المحددة في المسؤولية، ومتطلبات تسجيل المستفيدين الفعليين (UBOs)، والخطوات الإجرائية للتأسيس عن بُعد عبر وكالة رسمية. كما نستعرض مسائل الامتثال العملية، بدءًا من حفظ السجلات للمدة الإلزامية البالغة سبع سنوات وحتى إدارة الحد الأقصى لخصم الفائدة البالغ 24.5% من الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA). يضمن لك هذا الدليل اختيار الهيكل الذي يتوافق مع أهدافك التجارية طويلة الأجل في هولندا.
النقاط الرئيسية
- التمييز بين المسؤولية المحدودة لشركة Dutch BV والتعرض الكامل للمخاطر المفروض على الشركة الأم والمتأصل في هيكل المكتب الفرعي.
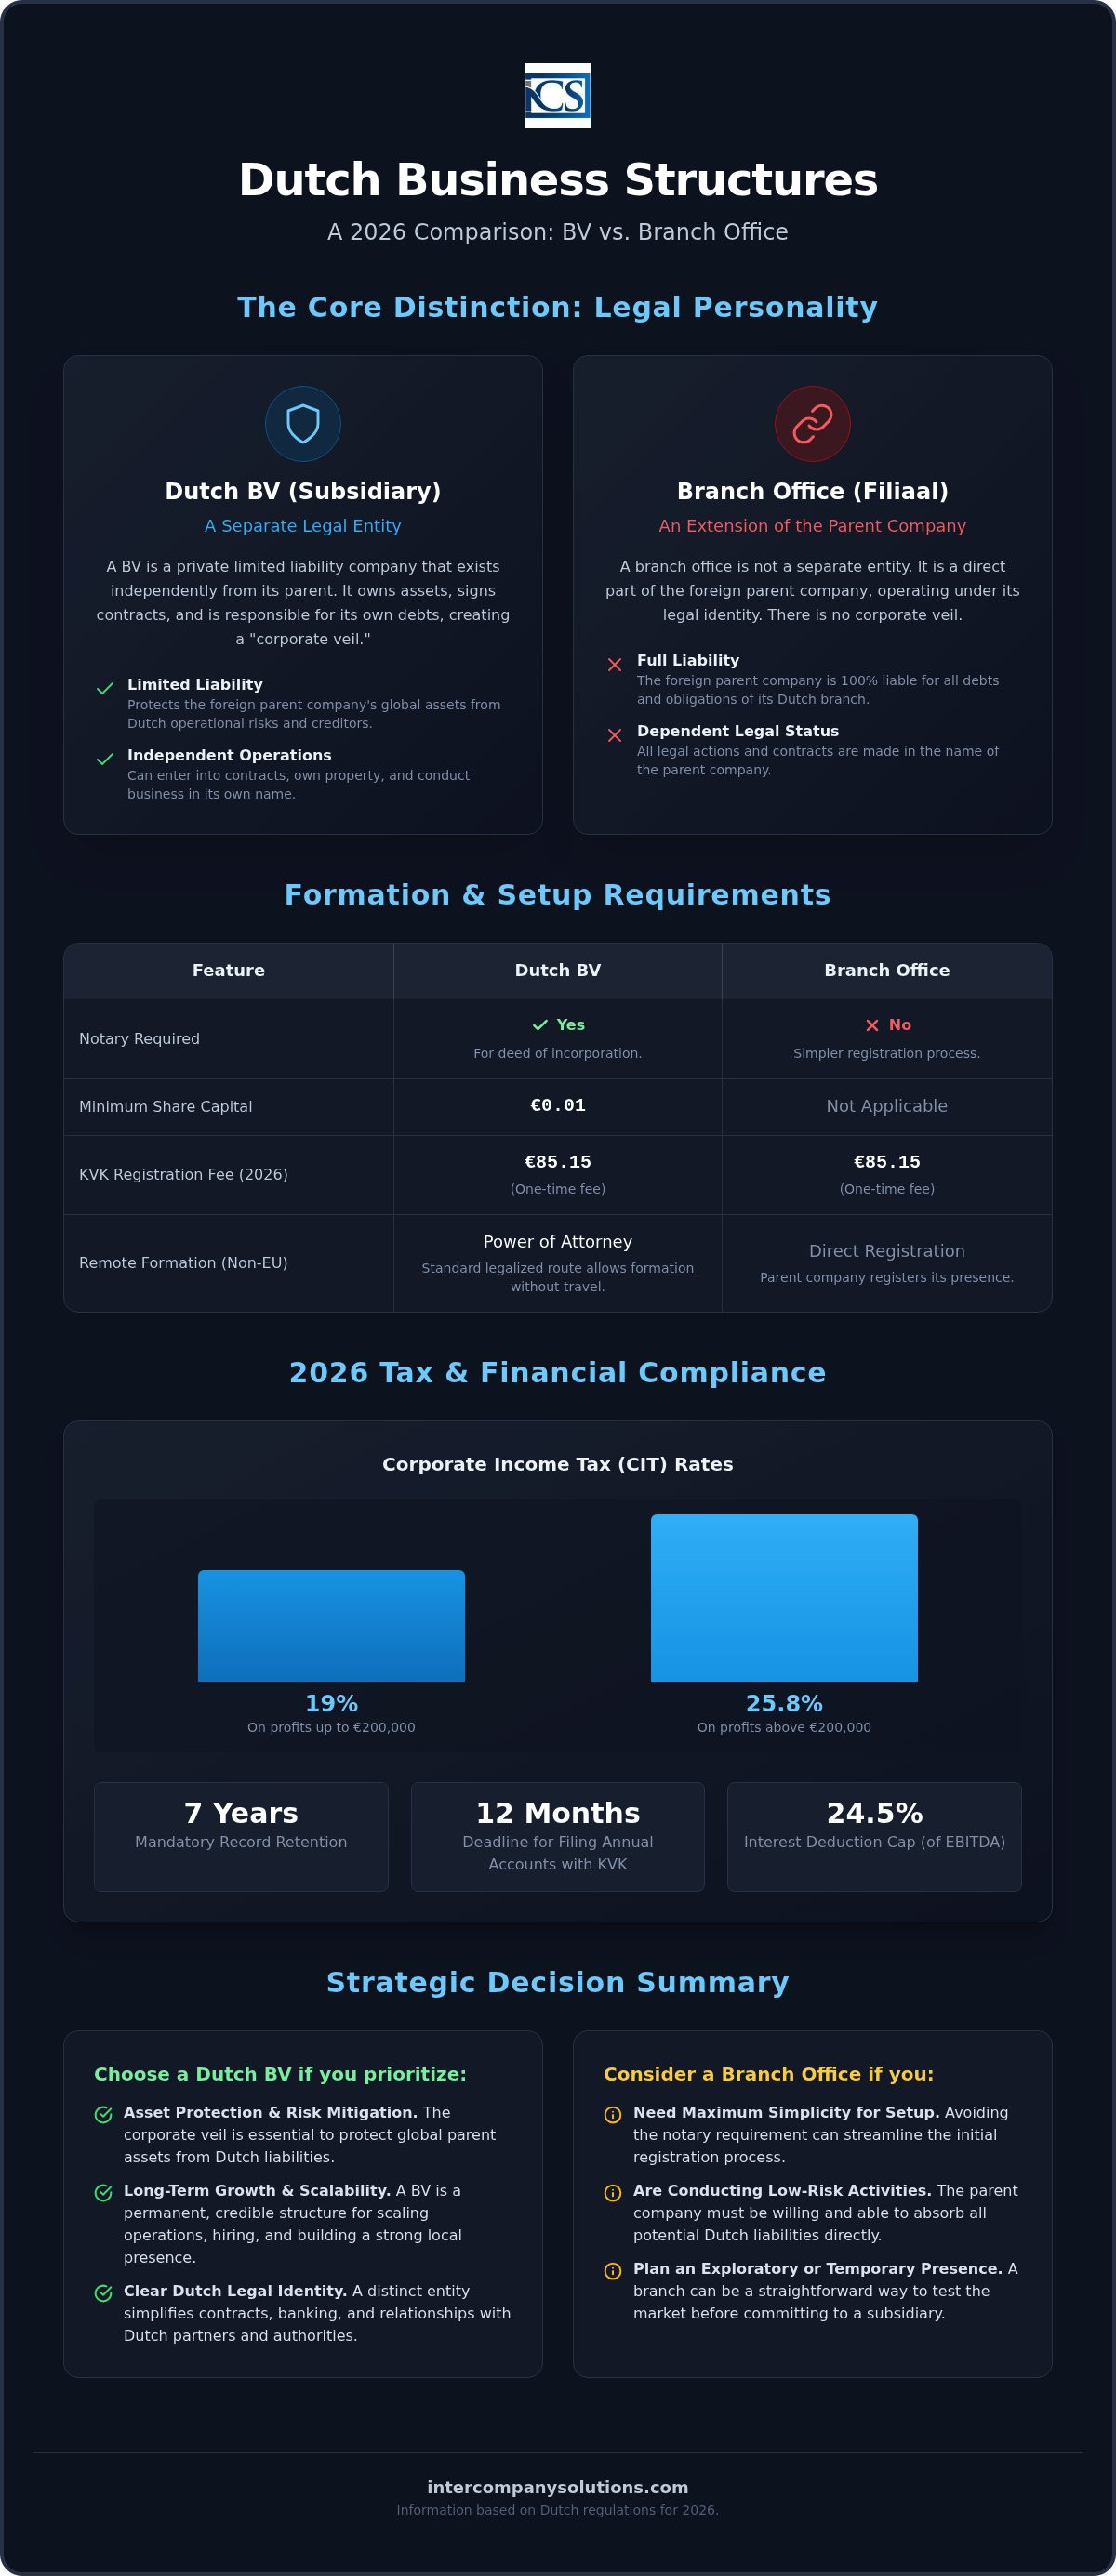
- مراجعة أسعار ضريبة دخل الشركات لعام 2026 البالغة 19% على الأرباح التي تصل إلى 200,000 يورو و25.8% للمبالغ التي تتجاوز هذا الحد.
- مقارنة الإجراءات الإدارية للتأسيس بين Dutch BV في هولندا مقابل المكتب الفرعي، مع ملاحظة الإلزام بالاستعانة بكاتب عدل هولندي لشركات BV ورسم التسجيل لمرة واحدة البالغ 85.15 يورو لدى KVK لكليهما.
- الاستفادة من مسار التوكيل الرسمي المصدق لتأسيس شركة BV عن بُعد، مما يتيح للمؤسسين غير المقيمين إتمام الإجراءات دون الحاجة إلى السفر إلى هولندا.
- الاستعداد للامتثال المستمر من خلال اتباع قاعدة الاحتفاظ بالسجلات لمدة سبع سنوات وتقديم البيانات المالية السنوية إلى KVK في غضون 12 شهرًا من نهاية السنة المالية.
تعريف Dutch BV في هولندا والمكتب الفرعي
يتطلب تأسيس وجود تجاري في هولندا خياراً جوهرياً بين إنشاء كيان قانوني جديد أو توسيع كيان أجنبي قائم. ويرتكز هذا القرار، الذي يُصاغ عادةً في إطار مقارنة بين Netherlands BV ومكتب الفرع، على مفهوم الشخصية القانونية وكيفية تفاعلها مع القانون الهولندي. وتعمل غرفة التجارة الهولندية، المعروفة باسم KVK، كجهة مركزية لكلا الهيكلين، حيث تدير السجل التجاري (Handelsregister) الذي يجب قيد جميع الشركات النشطة فيه. ورغم أن كلاهما يتيح ممارسة التجارة والتوظيف محلياً، إلا أن علاقتهما بالشركة الأم متباينة.
Dutch BV: كيان قانوني محلي
تُعد Besloten vennootschap (BV) شركة خاصة ذات مسؤولية محدودة وتتمتع بصفة شخص قانوني مستقل. وهذا يعني أن الشركة تمتلك أصولها الخاصة، وتبرم العقود باسمها، ومسؤولة عن التزاماتها الخاصة. ولتأسيس BV، يجب عليك الاستعانة بكاتب عدل للقانون المدني الهولندي لصياغة عقد التأسيس وتنفيذه. وقد بسطت الحكومة الهولندية هذه العملية في عام 2012 من خلال تحديد الحد الأدنى لرأس مال الأسهم بمبلغ 0.01 يورو فقط.
تنقسم الحوكمة داخل BV بين المساهمين والمديرين. يقدم المساهمون رأس المال ويمتلكون حقوق التصويت، بينما يدير المديرون العمليات اليومية ويضمنون الامتثال للوائح الهولندية. ونظراً لأن BV شركة تابعة، فإنها توفر حجاباً للشركة يحمي الشركة الأم الأجنبية من ديون BV، شريطة أن يتصرف المديرون وفقاً للقانون. وهذا يجعل تأسيس شركة Dutch BV خياراً مفضلاً لرواد الأعمال الذين يسعون لعزل أصولهم العالمية عن المخاطر التشغيلية الهولندية.
مكتب الفرع في هولندا: امتداد دولي
إن مكتب الفرع في هولندا، أو "filiaal"، ليس كياناً قانونياً منفصلاً. وبدلاً من ذلك، يُعتبر منشأة دائمة وامتداداً مباشراً للشركة الأم الأجنبية. وعندما تقوم بتسجيل فرع، فأنت لا تؤسس شركة جديدة في هولندا، بل تسجل فقط وجود الكيان الأجنبي في عنوان هولندي. ولا يوجد اشتراط لوجود كاتب عدل هولندي لتأسيس فرع، مما قد يسهل إجراءات الإعداد الأولية.
ونظراً لأن الفرع يفتقر إلى الشخصية القانونية الخاصة به، فإنه لا يمكنه تملك الأصول أو إبرام العقود بشكل مستقل عن الشركة الأم. وتُعد جميع الإجراءات القانونية التي يتخذها الفرع من الناحية القانونية إجراءات صادرة عن المقر الرئيسي الأجنبي. وهذا يعني أن الشركة الأم تظل مسؤولة بالكامل عن جميع الالتزامات الهولندية، بما في ذلك الديون الضريبية، وعقود الإيجار، وعقود العمل. ويجب على كل من BV والفرع دفع رسوم تسجيل في KVK لمرة واحدة قدرها 85.15 يورو للسنة المالية 2026. وفي حين يتجنب الفرع تكلفة كاتب العدل، فإنه يتطلب من الشركة الأم تحمل جميع مخاطر الأعمال الهولندية مباشرة في ميزانيتها العمومية.
المسؤولية القانونية ومتطلبات الحوكمة
إن السبب الرئيسي لاختيار الشركات الدولية إنشاء شركة تابعة هو فصل المخاطر القانونية. وعند المقارنة بين Netherlands BV ومكتب الفرع، يكمن التباين الأوضح في كيفية تعامل القانون الهولندي مع المنظمة الأم. وتعمل BV كشخص قانوني متميز، مما يحيط التزاماتها التجارية بحماية فعالة. ووفقاً لموقع business.gov.nl، يضمن هذا الهيكل بقاء الأصول العالمية للشركة الأم الأجنبية محمية في حالة حدوث نزاع تعاقدي أو إعسار مالي. وبخلاف ذلك، يُعد مكتب الفرع امتداداً للشركة الأم. وأي مطالبة قانونية ضد الفرع الهولندي هي، بحكم التعريف، مطالبة ضد المقر الرئيسي الأجنبي. ومن الضروري فهم هذا التمييز عند الاختيار بين Netherlands BV ومكتب الفرع لتوسيع أعمالك.
| الخاصية | Dutch BV (شركة تابعة) | مكتب الفرع في هولندا |
|---|---|---|
| الشخصية القانونية | كيان قانوني منفصل | امتداد للشركة الأم |
| مسؤولية الشركة الأم | تقتصر على الحصة في رأس المال | مسؤولية كاملة عن جميع الديون |
| الأهلية التعاقدية | تبرم العقود باسمها | الشركة الأم هي الطرف القانوني |
حماية الأصول والحد من المخاطر
يوفر الحجاب المؤسسي لشركة BV طبقة أمان قوية. وفي حين يمكن تحميل المديرين التنفيذيين مسؤولية شخصية عن الإهمال الجسيم، فإن مسؤولية الشركة الأم تقتصر على حصتها في رأس المال. أما بالنسبة للفرع، فإن غياب الشخصية القانونية المستقلة يعني تحمل الشركة الأم المسؤولية المباشرة عن جميع الالتزامات الهولندية. ويشمل ذلك عقود الإيجار، وعقود العمل، والديون الضريبية. ويعد فهم هذه الفروق الضريبية وفروق المسؤولية أمرا أساسيا لإدارة المخاطر.
الامتثال والإبلاغ عن المستفيد الحقيقي (UBO)
يجب على Dutch BV تسجيل المستفيدين الفعليين النهائيين (UBOs) في سجل UBO الذي تحتفظ به غرفة التجارة. ويُعد المستفيد الفعلي النهائي (UBO) أي شخص طبيعي يمتلك أكثر من 25% من الأسهم أو حقوق التصويت. كما يُعد الإبلاغ عن أي تغييرات تطرأ على حالة المستفيد الفعلي النهائي (UBO) خلال 7 أيام متطلبا صارما. وفي حين تُعفى فروع الشركات الأجنبية حاليا من سجل UBO الهولندي، إلا أنه لا يزال يتعين عليها توفير الشفافية بشأن الملكية للمؤسسات المالية والسلطات الضريبية.
تتطلب معايير الحوكمة لعام 2026 حفظا دقيقا للسجلات لجميع الكيانات المسجلة. يجب عليك الاحتفاظ بجميع سجلات الكيان الهولندي لمدة لا تقل عن 7 سنوات، أو 10 سنوات إذا كانت الأعمال تشمل أموالا غير منقولة (عقارات). ويجب إيداع الحسابات السنوية لدى KVK خلال 12 شهرا من نهاية السنة المالية. ومن الضروري للمديرين غير المقيمين الالتزام بهذه المعايير لتجنب الغرامات الإدارية أو مشكلات المسؤولية الشخصية. لا تتجاهل نافذة الإبلاغ المحددة بـ 7 أيام لتغييرات UBO لضمان الامتثال المستمر. وإذا كنت بحاجة إلى مساعدة بشأن الامتثال القانوني أو هياكل الحوكمة، فيمكنك طلب استشارة مع خبرائنا القانونيين.
المعاملة الضريبية والامتثال المالي في عام 2026
يوفر الإطار الضريبي الهولندي بيئة منظمة لكل من الشركات التابعة والمنشآت الدائمة. وفي حين يخضع كلا الكيانين لضريبة دخل الشركات (CIT) الهولندية على أرباحهما المحلية، فإن الاختيار بين Netherlands BV مقابل المكتب الفرعي يؤثر بشكل كبير على كيفية الاستفادة من معاهدات تجنب الازدواج الضريبي. وتتمتع شركة BV، بصفتها شركة مقيمة في هولندا، بإمكانية الوصول المباشر عادة إلى شبكة المعاهدات الواسعة لهولندا. في المقابل، يعتمد المكتب الفرعي عموما على معاهدات شركته الأم الأجنبية. وغالبا ما يجعل هذا التمييز شركة BV أداة أكثر كفاءة لإدارة التدفقات النقدية الدولية وتوزيعات الأرباح.
شرائح ضريبة دخل الشركات (CIT)
بالنسبة للسنة المالية 2026، تطبق Belastingdienst هيكلا من شريحتين لضريبة دخل الشركات (CIT). وتخضع الأرباح التي تصل إلى 200,000 يورو للضريبة بمعدل تنافسي قدره 19%. في حين تخضع أي أرباح خاضعة للضريبة تتجاوز حد الـ 200,000 يورو هذا لمعدل قدره 25.8%. ومن الضروري مراعاة الحد الأقصى لخصم الفوائد، والذي تم تحديده بنسبة 24.5% من الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA) لعام 2026. وينطبق هذا القيد على كل من شركات BV والفروع، مما يمنع التآكل المفرط للوعاء الضريبي من خلال التمويل الداخلي. بالإضافة إلى ذلك، يظل إعفاء المشاركة الهولندي حجر الزاوية في النظام الضريبي؛ حيث يعفي توزيعات الأرباح والأرباح الرأسمالية من ضريبة دخل الشركات (CIT) إذا كان الكيان الهولندي يمتلك 5% على الأقل من الأسهم في شركة تابعة مؤهلة.
شهدت المعاملات المالية مع السلطات الضريبية أيضا تغييرات إدارية. فمنذ 1 مايو 2026، أصبح Rabobank البنك المعتمد لدى Belastingdienst. وتتم معالجة جميع المدفوعات والاستردادات الضريبية من خلال هذه المؤسسة، مما يتطلب تنسيقا دقيقا مع مزود خدمات المحاسبة والضرائب المحلي الخاص بك لضمان التسويات في الوقت المناسب.
المواعيد النهائية لإيداع الحسابات السنوية لدى KVK
تتميز دورات الامتثال بالصرامة لجميع هياكل الأعمال الهولندية. ويجب عليك إيداع الحسابات السنوية لدى KVK خلال 12 شهرا من نهاية السنة المالية. ويعتمد عمق هذه الإيداعات على حجم الكيان؛ فغالبا ما تستفيد شركات BV الصغيرة من متطلبات إعداد تقارير مبسطة، في حين يجب على الكيانات الكبيرة الخضوع لتدقيق خارجي إلزامي. ويواجه المكتب الفرعي متطلبا مختلفا: إذ يجب عليه إيداع البيانات المالية السنوية لشركته الأم الأجنبية لدى غرفة التجارة الهولندية. وهذا يعني أن البيانات المالية العالمية لشركتك الأم تصبح جزءا من السجل العام الهولندي.
- التسجيل في ضريبة القيمة المضافة: يجب أن تتوقع الكيانات المملوكة لأجانب فترة تسجيل في ضريبة القيمة المضافة تتراوح بين 6 إلى 8 أسابيع.
- معدلات ضريبة القيمة المضافة: يبلغ المعدل القياسي لضريبة القيمة المضافة الهولندية 21%، مع معدلات مخفضة تبلغ 9% و0% لفئات محددة.
- الاحتفاظ بالسجلات: أنت ملزم قانونا بالاحتفاظ بجميع سجلات الأعمال لمدة 7 سنوات. وتمتد هذه الفترة إلى 10 سنوات للمستندات المتعلقة بالأموال غير المنقولة (العقارات).
يُعد الالتزام بهذه المعايير أمرا غير قابل للتفاوض. إذ يمكن أن يؤدي عدم إيداع الحسابات في الوقت المحدد أو عدم الاحتفاظ بالسجلات إلى عقوبات إدارية أو افتراض المسؤولية الشخصية للمديرين في حالة الإفلاس. ومن خلال مواءمة إجراءاتك المالية مع متطلبات عام 2026 هذه، فإنك ترسي أساسا شفافا ومتوافقا لعملياتك الهولندية.
الإعداد التشغيلي والإجراءات الإدارية
يختلف المسار الإداري لشركة Dutch BV مقابل المكتب الفرعي اختلافًا جوهريًا عند مرحلة التسجيل. فبينما يتم تأسيس المكتب الفرعي عن طريق قيد تفاصيل الشركة الأم الأجنبية مباشرة لدى غرفة التجارة (KVK)، تتطلب الـ BV إجراءات تأسيس أكثر رسمية. وبالنسبة لكلا الكيانين، يجب أن تضع في الحسبان رسوم تسجيل تدفع لمرة واحدة لدى KVK قدرها 85.15 يورو للسنة المالية 2026. وتُسدد هذه الرسوم خلال المرحلة النهائية من التأسيس عندما يتم قيد الكيان أو الفرع رسميًا في السجل التجاري (Handelsregister).
إجراءات التأسيس عن بُعد
عادةً ما يستخدم المؤسسون غير المقيمين مسار التوكيل الرسمي (POA) المصدق لإتمام تأسيس أعمالهم. تتيح هذه الطريقة المضي قدمًا في التأسيس دون الحضور الفعلي للمديرين في هولندا. وتتبع هذه الإجراءات تسلسلًا منظمًا من ثلاث خطوات:
- جمع المستندات: يجب عليك تقديم وثائق إثبات هوية مصدقة، وإثبات لمحل الإقامة، والتوكيل الرسمي الموقع للمديرين والمساهمين.
- التنفيذ لدى كاتب العدل: يقوم كاتب عدل مدني هولندي بمراجعة المستندات وتوثيق عقد التأسيس. هذه الخطوة إلزامية لشركة BV، حيث إنها تقر النظام الأساسي للشركة.
- التسجيل لدى KVK والضرائب: بمجرد توقيع العقد، تُسجل الشركة لدى KVK. ثم يتم إخطار مصلحة الضرائب (Belastingdienst) لإصدار الأرقام التعريفية الضريبية اللازمة.
تضمن إدارة هذه الإجراءات عن بُعد إتمام تأسيس Dutch BV بكفاءة، وغالبًا ما يستغرق ذلك من 3 إلى 5 أيام عمل بمجرد استلام جميع الوثائق. بعد التسجيل، ينتقل التركيز إلى البنية التحتية المالية. ومنذ 1 مايو 2026، يتولى Rabobank دور البنك المعتمد لـ Belastingdienst، مما يجعل امتلاك حساب تجاري هولندي أمرًا مفيدًا للتسويات الضريبية. كما يفكر العديد من المؤسسين أيضًا في مؤسسات الأموال الإلكترونية (EMIs) لإعداد أولي أسرع، على الرغم من أن البنوك التقليدية تظل هي المعيار للمصداقية المحلية على المدى الطويل. ويجب أن تتوقع جدولًا زمنيًا من 6 إلى 8 أسابيع للتسجيل في ضريبة القيمة المضافة (BTW) للكيانات المملوكة لأجانب.
كشوف الرواتب والتوظيف للكيانات الأجنبية
يترتب على توظيف موظفين في هولندا التزامات محددة على صاحب العمل بغض النظر عن الهيكل القانوني المختار. يجب على كل من شركات BV والفروع التسجيل كأصحاب عمل لدى مصلحة الضرائب لإدارة ضرائب الرواتب واشتراكات الضمان الاجتماعي. قد يتأهل الموظفون الدوليون للاستفادة من حكم الإعفاء الضريبي بنسبة 30%، والذي يسمح لأصحاب العمل بتقديم 30% من إجمالي راتب الموظف معفى من الضرائب لتغطية النفقات الخارجية. ويساعد استخدام خدمات كشوف المرتبات في هولندا المهنية في ضمان الامتثال لقوانين العمل المعقدة هذه وتقديم الإقرارات الشهرية في مواعيدها المحددة.
غالبًا ما يتطلب تكوين فريق محلي الاستعانة بخدمة صاحب العمل المسجل (EOR) إذا لم يكن لديك قسم موارد بشرية كامل بعد. يتيح لك ذلك إدارة الموظفين بموجب قانون العمل الهولندي بينما نتولى الإدارة الفنية للعقود والمزايا. ومن خلال تفويض هذه المهام الإجرائية، يمكنك التركيز على دخول السوق مع الحفاظ على الالتزام الكامل بالمعايير التنظيمية الهولندية.
قرار استراتيجي: اختيار التواجد الهولندي الأمثل
يُعد الاختيار بين Netherlands BV ومكتب فرع قراراً استراتيجياً يؤثر في مسؤوليتك، وكفاءتك الضريبية، ونظرة السوق إليك. وغالباً ما يكون مكتب الفرع مناسباً للعمليات الخفيفة والمؤقتة حيث ترغب الشركة الأم الأجنبية في الاحتفاظ بالسيطرة المباشرة على مشروع معين أو اختبار السوق لفترة محدودة. ومع ذلك، تظل Dutch BV بالنسبة لمعظم المؤسسين الدوليين هي الأداة المفضلة للتوسع الأوروبي طويل الأجل. ينشئ هيكل الشركة التابعة فاصلاً مهنياً بين العمليات الهولندية والشركة الأم العالمية؛ وهذا يضمن حصر أي مخاطر تجارية محلية داخل هولندا.
المصداقية والوصول إلى الخدمات المصرفية المحلية
تحظى Dutch BV بمكانة وثقل كبيرين لدى الموردين المحليين والجهات الحكومية. وتُعد هذه المصداقية أمراً جوهرياً عند الخضوع لإجراءات "اعرف عميلك" (KYC) لدى المؤسسات المالية الكبرى. ومنذ 1 مايو 2026، يعمل بنك Rabobank بصفته البنك الرئيسي المعتمد لـ Belastingdienst، وتمنح معظم البنوك الهولندية الأولوية لطلبات الكيانات القانونية المحلية. وغالباً ما تواجه مكاتب الفروع صعوبة في فتح حسابات شركات لأن البنوك يتعين عليها تدقيق الشركة الأم الأجنبية بأكملها، مما يزيد من عبء الامتثال على المؤسسة. وتُبسط الـ BV، بصفتها كياناً مقيماً، هذه العملية وتُرسي أساساً أكثر موثوقية للمعاملات الهولندية.
ملخص التكاليف والصيانة
يتضمن التأسيس الأولي لـ BV رسوم تسجيل تُدفع لمرة واحدة لدى KVK بقيمة 85.15 يورو ورسوم توثيق إلزامية لدى كاتب العدل. وعلى الرغم من أن مكتب الفرع يتفادى متطلبات التوثيق العدلي، إلا أنه ينطوي على تعقيدات إدارية أكبر على المدى الطويل. إذ يتعين عليك إيداع البيانات المالية للشركة الأم لدى KVK سنوياً، وهو ما قد يؤدي إلى شفافية غير مرغوب فيها بشأن عملياتك العالمية. في المقابل، لا تودع الـ BV سوى حساباتها الخاصة، مما يحمي الخصوصية المالية للشركة الأم. وتُعد الكفاءة في الإدارة عن بُعد ميزة رئيسية للمديرين غير المقيمين، شريطة التزامهم الصارم بمواعيد الإيداع القانونية الهولندية.
والخلاصة النهائية لعام 2026 واضحة. فبينما يُعد الفرع جسراً مؤقتاً، توفر BV أفضل توازن بين الحد من المخاطر وسهولة التشغيل. فهي تتيح الإدارة عن بُعد عبر مسار التوكيل الرسمي المصدق وتضمن جاهزية عملك للمستقبل. ويُعد تحويل الفرع إلى BV في وقت لاحق إجراءً قانونياً معقداً؛ ولذلك فإن البدء بـ Dutch BV company formation هو دائماً المسار الأكثر كفاءة لرواد الأعمال الدوليين.
- الحماية من المسؤولية: تحد الـ BV من مخاطر الشركة الأم في حدود حصتها في رأس المال والتي لا تقل عن 0.01 يورو.
- الشرائح الضريبية: يدفع كلا الهيكلين ضريبة دخل الشركات (CIT) بنسبة 19% على أول 200,000 يورو، وبنسبة 25.8% على الأرباح التي تتجاوز هذا المبلغ.
- الشفافية: يتطلب الفرع من الشركة الأم إيداع بياناتها المالية العالمية لدى KVK Handelsregister.
- الاحتفاظ بالسجلات: يجب الاحتفاظ بجميع السجلات التجارية الهولندية لمدة لا تقل عن 7 سنوات.
تاريخ آخر مراجعة: أغسطس 2026
تأمين دخولك إلى السوق الهولندية لعام 2026
يعد اتخاذ القرار بين Netherlands BV مقابل المكتب الفرعي خطوة أساسية في تحديد ملف المخاطر الأوروبي الخاص بك. يوفر المكتب الفرعي رابطاً مباشراً بشركتك القائمة ولكنه يفرض الإفصاح العلني عن البيانات المالية للشركة الأم ويحمل مسؤولية غير محدودة. تقدم Dutch BV سياجاً قانونياً متيناً لأصولك العالمية مع متطلب حد أدنى لرأس المال يبلغ 0.01 يورو فقط. يعمل هذا الهيكل على تبسيط الوصول إلى الخدمات المصرفية المحلية ويضمن النظر إلى وجودك ككيان دائم وموثوق من قبل السلطات والعملاء الهولنديين.
يتخصص فريقنا في إجراءات التأسيس عن بُعد عبر مسار التوكيل الرسمي المصدق، مع إتمام الإعداد في غضون 3 إلى 5 أيام عمل دون الحاجة إلى حضورك الشخصي. لقد قدمنا خدماتنا لأكثر من 2000 مؤسس دولي، موفرين الدعم الكامل للامتثال والمحاسبة اللازم للحفاظ على مكانتك لدى Belastingdienst. باختيار الهيكل المناسب الآن، فإنك تتجنب التعقيد الإداري للتحويلات القانونية المستقبلية.
نحن على استعداد لمساعدتك في إنشاء أساس آمن ومتوافق لنمو أعمالك في هولندا.
تاريخ آخر مراجعة: أغسطس 2026
الأسئلة الشائعة
ما هو الفرق الأساسي بين Dutch BV والمكتب الفرعي؟
الفرق الأساسي يكمن في الشخصية القانونية والمسؤولية. تعتبر الـ BV كياناً قانونياً منفصلاً، مما يعني أن مسؤولية الشركة الأم تقتصر على مساهمتها في رأس المال. أما الفرع فهو امتداد للشركة الأم، والتي تظل مسؤولة بالكامل عن جميع الديون والالتزامات الهولندية. يمثل هذا التمييز جوهر المقارنة بين Netherlands BV مقابل المكتب الفرعي لإدارة المخاطر وحماية الأصول للشركات الدولية.
هل يمكنني تسجيل Dutch BV عن بُعد دون السفر إلى هولندا؟
نعم، يمكنك تأسيس Dutch BV عن بُعد باستخدام مسار التوكيل الرسمي (POA) المصدق. في هذا الإجراء، يتولى كاتب عدل للقانون المدني الهولندي توثيق عقد التأسيس نيابة عنك بناءً على المستندات التي تقدمها من الخارج. يتيح هذا الإجراء القياسي للمؤسسين غير المقيمين إتمام التسجيل دون زيارة فعلية لهولندا، مما يجعل عملية الدخول فعالة ومباشرة.
ما هي معدلات ضريبة الشركات لشركة تابعة هولندية في عام 2026؟
بالنسبة للسنة المالية 2026، تبلغ ضريبة دخل الشركات (CIT) نسبة 19% على الأرباح الخاضعة للضريبة حتى 200,000 يورو. وتخضع أي أرباح تتجاوز هذا الحد لضريبة بمعدل 25.8%. تنطبق هذه المعدلات على كل من الشركات التابعة والمكاتب الفرعية. بالإضافة إلى ذلك، يجب أن تأخذ في الاعتبار الحد الأقصى لخصم الفوائد، والذي تم تحديده بنسبة 24.5% من الأرباح قبل الفوائد والضرائب والاستهلاك وإطفاء الدين (EBITDA) لمنع تآكل الوعاء الضريبي من خلال التمويل الداخلي ولضمان الامتثال الكامل للوائح الضريبية الهولندية.
هل يتطلب المكتب الفرعي في هولندا رقم ضريبة قيمة مضافة منفصلاً؟
نعم، يجب أن يحصل المكتب الفرعي على رقم BTW هولندي خاص به إذا كان يمارس أنشطة خاضعة للضريبة في هولندا. في حين أن الفرع قانونياً يعد امتداداً للشركة الأم الأجنبية، فإن سلطات الضرائب الهولندية (Belastingdienst) تعامله ككيان ضريبي منفصل لأغراض BTW. يستغرق التسجيل للكيانات المملوكة لأجانب عادةً ما بين 6 إلى 8 أسابيع للاكتمال بمجرد الانتهاء من التسجيل في الغرفة التجارية.
ما هو مقدار رأس المال المطلوب لبدء Dutch BV؟
الحد الأدنى لرأس المال المطلوب لتأسيس Dutch BV هو 0.01 يورو. تم تقديم هذا الحد المنخفض في عام 2012 لجعل هيكل الشركة الخاصة ذات المسؤولية المحدودة أكثر سهولة لرواد الأعمال عالمياً. يمكنك اختيار إصدار مبلغ أعلى من رأس المال بناءً على احتياجات عملك المحددة، ولكن المتطلب القانوني يظل عند هذا المستوى الاسمي لعقد التأسيس الرسمي الذي يوثقه كاتب العدل أثناء الإعداد.
هل الحسابات السنوية إلزامية للمكتب الفرعي الهولندي؟
نعم، يتعين على المكتب الفرعي إيداع البيانات المالية السنوية لشركته الأم الأجنبية لدى الغرفة التجارية الهولندية (KVK). على عكس الـ BV، التي تودع حساباتها المحلية الخاصة، يجب على الفرع جعل البيانات المالية العالمية للشركة الأم جزءاً من السجل العام في هولندا. يجب إتمام عمليات الإيداع هذه في غضون 12 شهراً من نهاية السنة المالية لتجنب الغرامات الإدارية أو مشكلات المسؤولية.
كم من الوقت تستغرق عملية تسجيل الأعمال في هولندا؟
تستغرق عملية التسجيل لـ Netherlands BV مقابل المكتب الفرعي عادةً ما بين 3 إلى 5 أيام عمل بمجرد استلام جميع المستندات المطلوبة. يشمل هذا الجدول الزمني توثيق العقد من قبل كاتب العدل والقيد الرسمي في KVK Handelsregister. يعد التسجيل في BTW خطوة منفصلة تلي التأسيس الأولي وتتطلب عموماً من 6 إلى 8 أسابيع إضافية للمعالجة من قبل سلطات الضرائب.
المصادر
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
هل تحتاج إلى مزيد من المعلومات حول شركة BV الهولندية؟
تواصل مع خبيرReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |