


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-02 · Last reviewed 2026-09-02
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
احتلت هولندا المرتبة الثامنة في تصنيف التنافسية العالمية الصادر عن المعهد الدولي للتنمية الإدارية (IMD) لعام 2026، مما يعكس صعوداً ملحوظاً مدفوعاً ببنيتها التحتية التكنولوجية المتقدمة وانفتاحها على التجارة الدولية. ورغم هذه المكانة المتقدمة، يتردد العديد من رواد الأعمال الدوليين في تأسيس وجود لهم هنا بسبب مخاوفهم من العقبات القانونية المعقدة أو الأعباء الضريبية المرتفعة. ومن الطبيعي الشعور بالقلق بشأن احتمالية إدارة كيان أجنبي عندما تكون غير متأكد مما إذا كان النظام المحلي يدعم نموك أو يتطلب حضورك الفعلي المستمر للتسجيل والامتثال.
يقدم هذا التحليل المهني وضوحاً حول أسباب تأسيس الشركات في هولندا من خلال معالجة الحقائق الاستراتيجية والقانونية المحددة لعام 2026. ستجد تفصيلاً دقيقاً لمعدلات ضريبة الشركات الحالية، والتي تظل عند 19% للأرباح التي تصل إلى 200,000 يورو، والتحقق من إجراءات التأسيس عن بُعد. وبصفتها شركة متخصصة، تعمل Intercompany Solutions كجسر مهني عبر مسار الوكالة الرسمية المصدقة، مما يتيح تأسيس شركة Dutch BV ممتثلة بالكامل دون الحاجة إلى السفر. وسنغطي أيضاً رسوم تسجيل KVK لمرة واحدة البالغة 85.15 يورو، والحد الأقصى لخصم الفائدة البالغ 24.5% من الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA)، وانتقال البنك المعتمد لـ Belastingdienst إلى Rabobank لضمان بقاء عملك على اطلاع وامتثال دائمين.
النقاط الرئيسية
- التمييز بين الخرافات الشائعة حول الملاذات الضريبية والإطار المالي الفعلي المتوافق مع منظمة التعاون الاقتصادي والتنمية الذي يجعل هولندا مركزاً تجارياً استراتيجياً.
- فهم المتطلبات الدقيقة لتأسيس Dutch BV، بما في ذلك الحد الأدنى لرأس مال الأسهم البالغ 0.01 يورو والمشاركة الإلزامية لكاتب العدل.
- اكتشاف أسباب تأسيس الشركات في هولندا للاستفادة من قوة عاملة تتقن اللغة الإنجليزية بنسبة 93%، مما يسهل الإدارة دون الحاجة إلى مهارات اللغة الهولندية.
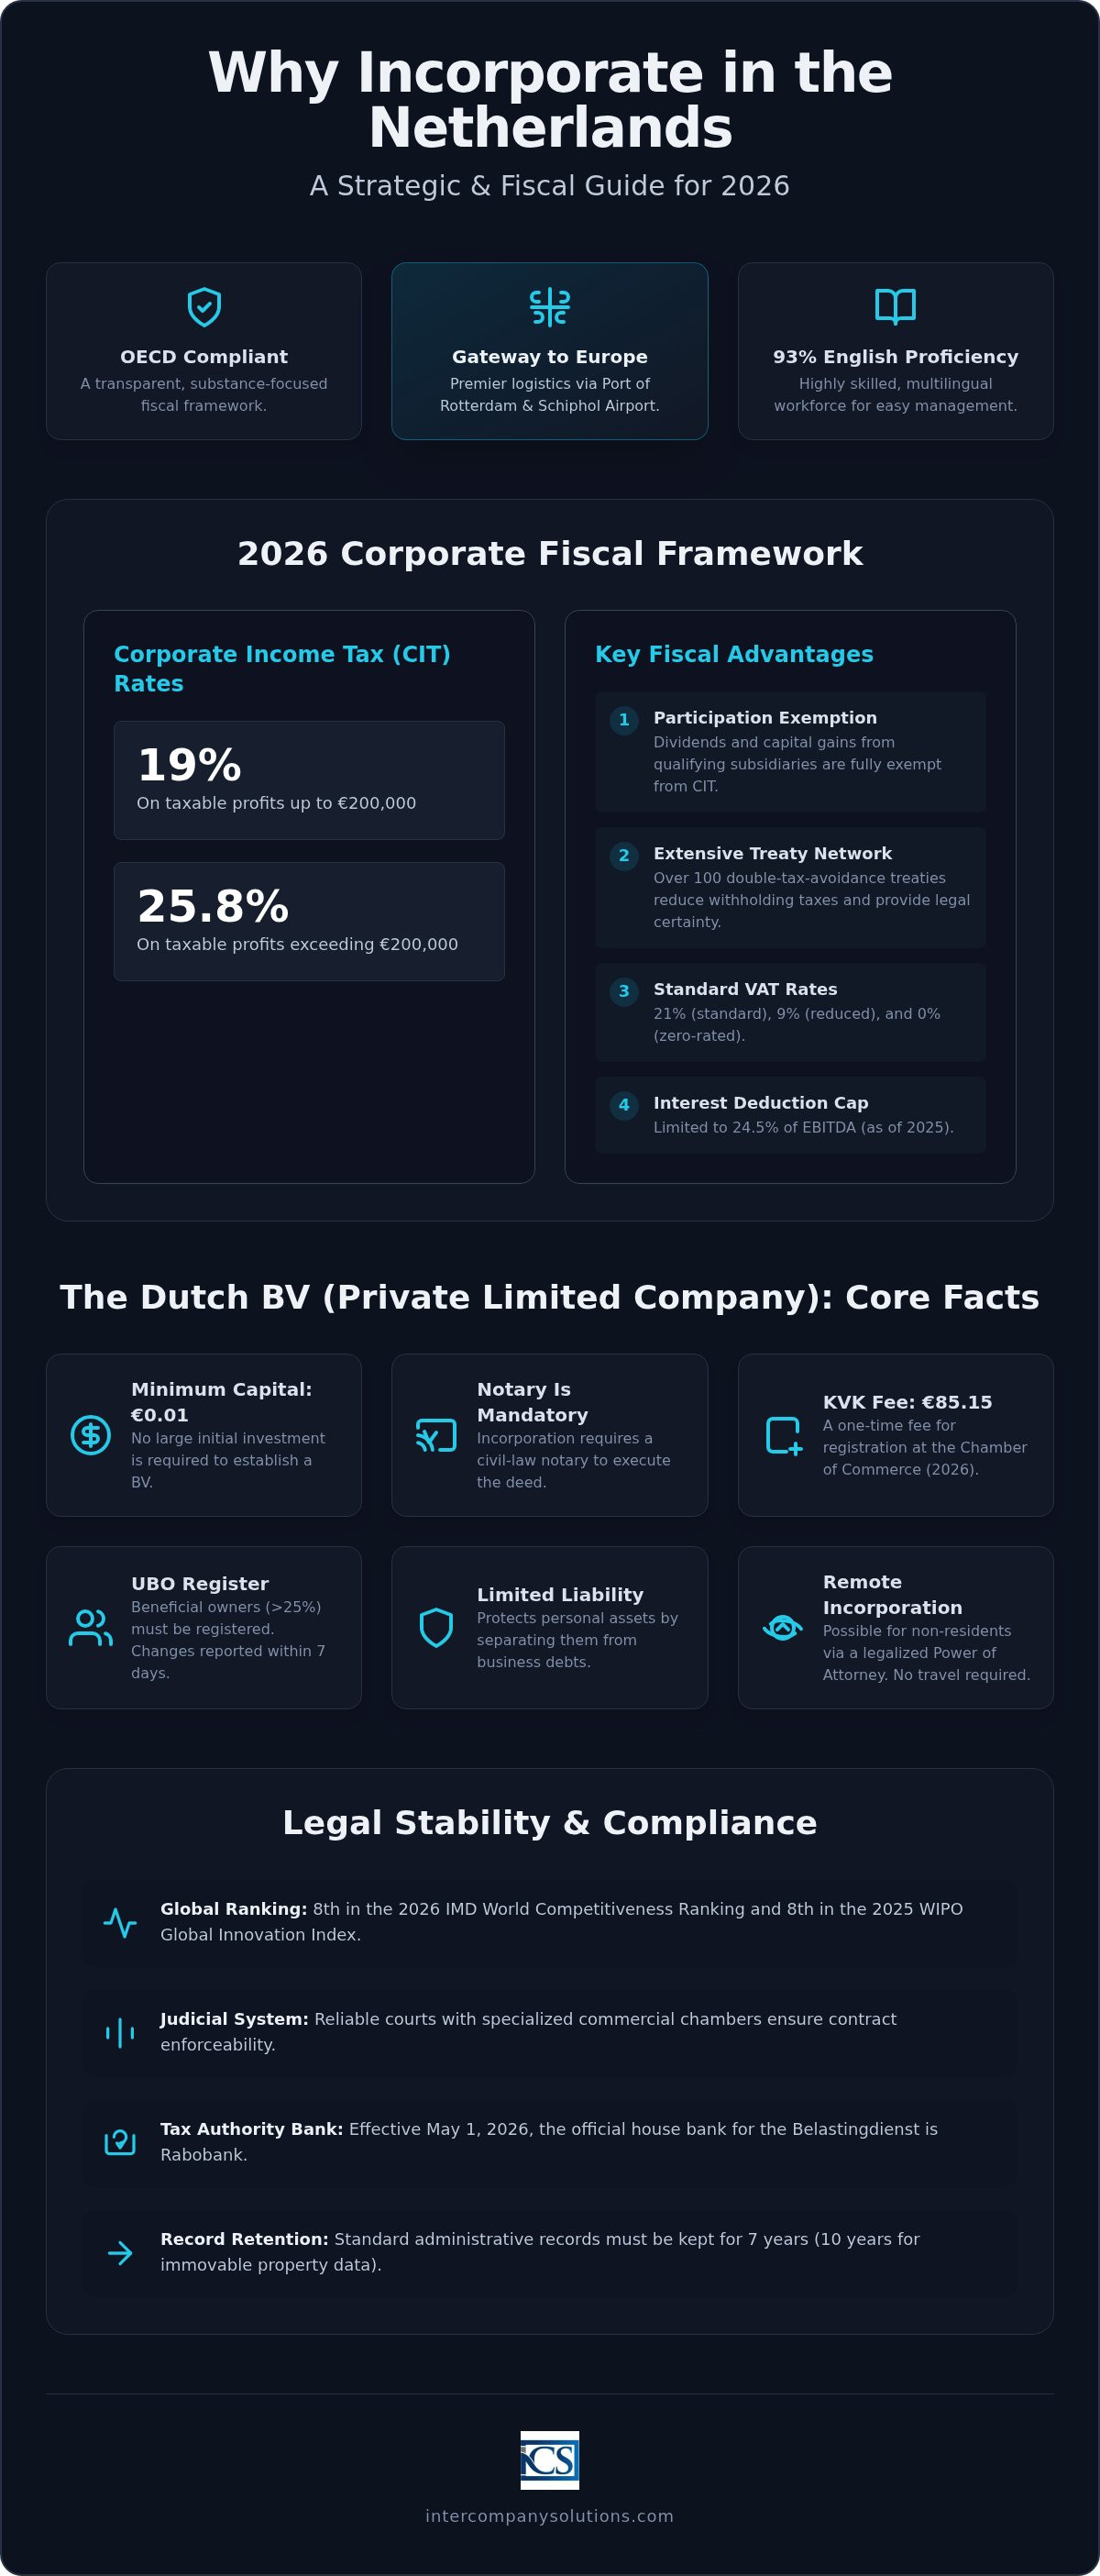
- التحقق من معدلات ضريبة الدخل على الشركات لعام 2026 البالغة 19% و25.8% وتطبيق إعفاء المشاركة لهياكل الشركات القابضة.
- تحديد الخطوات القانونية للتأسيس عن بُعد عبر مسار الوكالة الرسمية المصدقة، مما يلغي متطلب سفر المؤسسين الدوليين.
مناخ الأعمال الهولندي: مركز استراتيجي مقابل أسطورة الملاذ الضريبي
تُوصف هولندا مراراً وتكراراً بأنها "بوابة إلى أوروبا"، وهو لقب اكتسبته بفضل بنيتها التحتية الاستراتيجية وتاريخها التجاري العريق. وبينما يصنف بعض المراقبين هذه الولاية القضائية بأنها ملاذ ضريبي، فإن الواقع يتمثل في إطار مالي متوافق مع منظمة التعاون الاقتصادي والتنمية (OECD) يمنح الأولوية للشفافية والجوهر الاقتصادي. ويحافظ اقتصاد هولندا على مكانة عالمية رائدة، حيث يحتل المرتبة الثامنة في مؤشر الابتكار العالمي الصادر عن الويبو (WIPO) لعام 2025. ويسلط هذا التصنيف الضوء على التزام الدولة بالتقدم التكنولوجي وبيئة تجارية مستقرة.
يعد الوصول إلى شبكة تضم أكثر من 100 اتفاقية لتجنب الازدواج الضريبي أحد الأسباب الرئيسية لتأسيس الشركات في هولندا. وتوفر هذه الاتفاقيات اليقين القانوني للتجارة الدولية من خلال منع فرض الضرائب على الدخل نفسه في ولايتين قضائيتين مختلفتين. ويدعم هذا الإطار مناخ أعمال يمكن التنبؤ به بدلاً من تقديم ثغرات، مما يجعله قاعدة موثوقة للعمليات الدولية. وتبلغ معدلات ضريبة دخل الشركات (CIT) لعام 2026 نسبة 19% حتى 200,000 يورو و25.8% لما يتجاوز ذلك، وهو ما يتماشى مع المتوسطات الأوروبية ويبرهن على بيئة ضريبية قياسية غير صفرية.
التجارة الدولية والربط العالمي
تتيح شبكة الخدمات اللوجستية الهولندية، المتمركزة حول ميناء روتردام ومطار سخيبول، توسعاً فعالاً للشركات عبر الاتحاد الأوروبي. وبالنسبة للشركات العاملة في السلع المادية، تقدم هولندا نماذج توزيع ذات كفاءة في ضريبة القيمة المضافة. ويمكن أن يؤدي استخدام شركة Dutch BV إلى تسهيل تأجيل ضريبة القيمة المضافة على الاستيراد، مما يحسن التدفق النقدي بشكل ملحوظ للكيانات التجارية. ويمتد هذا الاتصال إلى الهياكل القابضة، حيث تقلل شبكة الاتفاقيات من ضرائب الاستقطاع على المدفوعات عبر الحدود، شريطة أن يستوفي الكيان متطلبات الجوهر الاقتصادي الحديثة. وقد تم تصميم النظام لدعم حركة رأس المال والسلع دون احتكاك طبقات الضرائب المتعددة.
الاستقرار واليقين القانوني
يمنح المستثمرون الأجانب الأولوية لهولندا بفضل نظامها القضائي الموثوق ومحاكمها التجارية المتخصصة. ويتم التعامل مع النزاعات بدرجة عالية من الخبرة الفنية، مما يضمن قابلية إنفاذ العقود وحماية الحقوق. وتعمل غرفة التجارة الهولندية (KVK) بشفافية مطلقة. ويدفع كل كيان جديد رسوم تسجيل لدى KVK قدرها 85.15 يورو (2026، تدفع لمرة واحدة). ويمتد هذا الوضوح الإداري إلى حماية الملكية الفكرية. ويوفر الإطار القانوني الهولندي ضمانات قوية لبراءات الاختراع والعلامات التجارية، وهو عامل حاسم للشركات المبتكرة. وتتطلب الهياكل القانونية مثل BV، التي يبلغ الحد الأدنى لرأس مال BV فيها 0.01 يورو، كاتب عدل للتأسيس. وتضمن هذه العملية مستوى من النزاهة الشكلية يبني الثقة مع البنوك والشركاء الدوليين.
آخر مراجعة: سبتمبر 2026
هيكل Dutch BV: المتطلبات وأساطير رأس المال
غالباً ما يؤدي بدء نشاط تجاري في ولاية قضائية أجنبية إلى مفاهيم خاطئة حول العوائق المالية. ومن الأساطير الشائعة أن تأسيس شركة خاصة ذات مسؤولية محدودة يتطلب استثماراً أولياً كبيراً. في الواقع، يتيح الحد الأدنى لرأس مال BV البالغ 0.01 يورو نقطة دخول مرنة للشركات الناشئة والمستثمرين الدوليين على حد سواء. وتعد سهولة الوصول هذه أحد أسباب كون التأسيس في هولندا خياراً شائعاً لرواد الأعمال العالميين. وعلى خلاف eenmanszaak أو VOF، يجب تأسيس Dutch BV (Besloten Vennootschap) عبر كاتب عدل يقوم بإعداد وتوثيق عقد التأسيس.
عقب توثيق العقد، يجب تسجيل الشركة لدى غرفة التجارة (KVK). وتعد رسوم تسجيل KVK البالغة 85.15 يورو (2026، لمرة واحدة) تكلفة إدارية إلزامية. كما يجب على جميع شركات BV الامتثال لسجل المستفيد الفعلي (UBO) من خلال تحديد الأفراد الذين تتجاوز حصتهم حد UBO البالغ >25% من الملكية أو السيطرة. ويعد الإبلاغ عن تغييرات UBO خلال 7 أيام التزاماً قانونياً لضمان بقاء سجلات KVK دقيقة وشفافة.
مقارنة الكيانات القانونية
تعد BV الهيكل المفضل لمعظم رواد الأعمال الأجانب لأنها توفر مسؤولية محدودة ومرونة تشغيلية. ويمثل هذا الهيكل عاملاً أساسياً في اختيار التأسيس في هولندا، حيث يوفر صورة مهنية للتجارة الدولية. في المقابل، تتطلب شركة NV حداً أدنى لرأس المال قدره 45,000 يورو وتخضع لقواعد إفصاح أكثر صرامة. وعند مقارنة BV بالملكية الفردية (eenmanszaak)، فإن الميزة الأساسية هي الفصل بين الأصول الشخصية والتجارية. ورغم أن eenmanszaak أسهل في التأسيس، إلا أن المالك يظل مسؤولاً شخصياً عن جميع الالتزامات. ويجب على جميع شركات BV التأكد من تقديم حساباتها السنوية إلى KVK في غضون 12 شهراً من نهاية السنة المالية للحفاظ على وضع قانوني سليم.
حقائق الملكية والإقامة
يتيح القانون الهولندي الملكية الأجنبية الكاملة. ولا يشترط أن يقيم المساهمون والمديرون في هولندا أو يحملوا الجنسية الهولندية. ومع ذلك، فأنت بحاجة إلى عنوان تجاري محلي لإتمام عملية التسجيل. وتسلط وكالة الاستثمار الأجنبي الهولندية الضوء على سياسات السوق المفتوحة هذه باعتبارها محركاً رئيسياً للنمو الدولي. وفي عام 2026، يظل مسار التوكيل الرسمي الموثق هو المعيار المعتمد لـ Dutch BV Company Formation، مما يتيح التأسيس عن بُعد للمؤسسين غير المقيمين. وإذا كان هيكلك يتضمن طبقات دولية متعددة، فيمكنك التواصل مع فريقنا لمناقشة الوثائق المحددة المطلوبة للامتثال لمتطلبات UBO.
آخر مراجعة: سبتمبر 2026
القوى العاملة والواقع التشغيلي للأجانب
يتميز سوق العمل الهولندي بسهولة وصول عالية لأصحاب الأعمال الدوليين. ويعد إتقان السكان المحليين للغات عاملاً بارزاً في الإقبال على التأسيس في هولندا. وتؤكد البيانات الإحصائية أن 93% من سكان هولندا يتقنون اللغة الإنجليزية، مما يسمح للمديرين الأجانب بإدارة كياناتهم دون الحاجة إلى تعلم اللغة المحلية. ويقلل هذا التوافق الثقافي من الاحتكاك التشغيلي أثناء التوظيف والإدارة اليومية، حيث يمكن في كثير من الأحيان إجراء المناقشات الفنية والإيداعات القانونية باللغة الإنجليزية.
تواصل هولندا جذب الكفاءات العالمية من خلال قرار الإعفاء الضريبي بنسبة 30%. وبالنسبة لعام 2026، تم تحديد سقف لهذا الحافز عند راتب قدره 262,000 يورو. ورغم إلغاء صفة عدم الإقامة الجزئية للمتقدمين الجدد بدءاً من 1 يناير 2025، يظل هذا القرار أداة قوية لجذب المهاجرين ذوي المهارات العالية. وتحتل القوى العاملة المحلية حالياً المرتبة الثالثة عالمياً من حيث مستويات التعليم. ويعد هذا المستوى التعليمي سبباً مقنعاً للتأسيس في هولندا عندما تسعى إلى بناء فريق عالي الأداء يتمتع بمهارات فنية متخصصة.
الامتثال للتوظيف وجداول الرواتب
يعد الامتثال لقانون العمل الهولندي إلزامياً لأي BV لديها موظفون. ويجب توثيق جميع علاقات العمل في اتفاقيات مكتوبة تحدد الأجور وساعات العمل وفترات الإخطار. وبالنسبة للشركات التي تحتاج إلى التوسع سريعاً دون إنشاء قسم موارد بشرية داخلي كامل، فإن الاستعانة بصاحب عمل وسيط (Employer of Record - EOR) يعد خياراً قابلاً للتطبيق. ويتيح لك ذلك توظيف موظفين على الفور مع ضمان الالتزام التام باللوائح المحلية. ويمكن لـ خدمات كشوف الرواتب في هولندا المهنية إدارة هذه المتطلبات الإدارية المعقدة، بما في ذلك اشتراكات المعاشات التقاعدية وإيداعات الضمان الاجتماعي.
منظومة الابتكار والتكنولوجيا
تعد هولندا مركزاً رئيسياً للتكنولوجيا المالية، والزراعة الغذائية، والطاقة المستدامة. وغالباً ما تستفيد الشركات المبتكرة من WBSO (الائتمان الضريبي للبحث والتطوير)، الذي يخفض ضريبة الأجور ومساهمات الضمان الاجتماعي للأنشطة القائمة على البحث. وتدعم هذه البيئة العديد من مسرعات التكنولوجيا ونهج تنظيمي مشجع للشركات الناشئة. كما يوفر التواجد هنا قرباً من الأسواق الأوروبية الكبرى ومنظومة عمل تعاونية تقدر التقدم التكنولوجي. ويثبت تصنيف الدولة في المرتبة الثامنة في مؤشر الابتكار العالمي الصادر عن الويبو (WIPO) لعام 2025 مكانتها كوجهة رائدة للبحث والتطوير.
آخر مراجعة: سبتمبر 2026
المزايا الضريبية: أسعار الضرائب لعام 2026 وإعفاء المشاركة
غالباً ما يُساء فهم النظام الضريبي الهولندي على أنه يفرض معدلات مرتفعة للغاية. في حين أن المعدلات القياسية لضريبة دخل الشركات (CIT) لعام 2026 هي 19% على الأرباح التي تصل إلى 200,000 يورو و25.8% على ما يزيد عن ذلك، فإن العبء الضريبي الفعلي للعديد من الشركات الدولية يظل تنافسياً. إن هذا التوازن بين المعدلات القياسية والحوافز المحددة يمثل سبباً رئيسياً لتأسيس الشركات في هولندا لكل من الأنشطة التجارية والقابضة. كما تم تنظيم ضريبة القيمة المضافة (VAT) بوضوح بمعدل قياسي قدره 21%، ومعدل مخفض قدره 9%، ومعدل 0% لبعض المعاملات الدولية المحددة، مثل التوريدات البينية داخل الاتحاد الأوروبي.
إعفاء المشاركة للشركات القابضة
يعد إعفاء المشاركة أحد أهم ركائز قانون الضرائب الهولندي. وتضمن هذه القاعدة عدم فرض ضرائب على أرباح الأسهم والأرباح الرأسمالية الناتجة عن شركة تابعة مؤهلة على مستوى الشركة القابضة الهولندية. وللتأهل، يجب أن تمتلك الشركة الهولندية بشكل عام ما لا يقل عن 5% من الأسهم في الشركة التابعة. وتمنع هذه السياسة الازدواج الضريبي داخل مجموعات الشركات وتجعل الدولة موقعاً مثالياً للمقار الإقليمية. للحصول على تحليل أعمق لهذه المعايير، يمكنك مراجعة دليل إعفاء المشاركة الهولندي الخاص بنا. ويعد هذا الإعفاء عاملاً رئيسياً للمستثمرين العالميين الذين يحددون أسباب تأسيس الشركات في هولندا لإدارة محافظهم الدولية.
خصم الفوائد والامتثال لضريبة دخل الشركات
يتضمن الاستقرار المالي في عام 2026 أيضاً الالتزام بالقيود المفروضة على خصم الفوائد. تم تحديد سقف لصافي خصم الفائدة حالياً عند 24.5% من الأرباح قبل الفوائد والضرائب والاستهلاك وإطفاء الدين (EBITDA) للشركة أو حد أدنى قدره 1 مليون يورو، أيهما أعلى. وتتماشى هذه القاعدة مع توجيهات الاتحاد الأوروبي لمكافحة تجنب الضرائب وتتطلب محاسبة دقيقة لضمان الامتثال. كما يجب على الشركات اتباع معايير صارمة لحفظ السجلات؛ حيث يجب الاحتفاظ بسجلات الأعمال لمدة 7 سنوات، بينما تتطلب السجلات المتعلقة بالعقارات فترة احتفاظ مدتها 10 سنوات.
وتشمل التغييرات الإدارية في عام 2026 انتقال البنك المعتمد لـ Belastingdienst. والبنك المعتمد لـ Belastingdienst هو Rabobank منذ 1 مايو 2026. ويعد التأكد من أن أنظمتك المحاسبية وتعليمات الدفع تعكس هذا التغيير أمراً أساسياً للامتثال الضريبي في الوقت المناسب. إن الحفاظ على هذه المعايير العالية من الشفافية والالتزام هو ما يحافظ على سلامة مناخ الأعمال الهولندي للمالكين الأجانب.
آخر مراجعة: سبتمبر 2026
التأسيس عن بُعد: المسار القانوني لغير المقيمين
من المفاهيم الخاطئة الشائعة بين المؤسسين الدوليين أن إنشاء شركة هولندية يتطلب السفر الفعلي إلى هولندا. في حين كان الوجود المحلي متوقعاً تاريخياً، فإن الإطار القانوني الحديث يتيح التأسيس عن بُعد بالكامل. وتعتبر سهولة الوصول هذه سبباً مقنعاً لتأسيس الشركات في هولندا، حيث تمكن رواد الأعمال من إطلاق العمليات من بلدانهم الأصلية دون العبء اللوجستي للسفر الدولي. وبالنسبة للمؤسسين من خارج الاتحاد الأوروبي، فإن المسار المتبع والمعتمد هو إجراء التوكيل الرسمي المصدق (PoA).
عادةً ما يستغرق التسجيل عن بُعد من 3 إلى 5 أيام عمل بمجرد الانتهاء من إعداد الوثائق المطلوبة. وتعد مشاركة كاتب عدل هولندي إلزامية لتأسيس شركة BV؛ حيث يتولى مسؤولية تحرير عقد التأسيس. ومن خلال استخدام مسار التوكيل الرسمي، يفوض المؤسس كاتب العدل أو ممثلاً قانونياً بالتوقيع على العقد نيابة عنه. وهذا يضمن بقاء العملية سليمة قانوناً مع توفير السرعة والمرونة المطلوبة من قبل الشركات العالمية.
خطوات التأسيس عن بُعد
تبدأ العملية عن بُعد بتقديم المستندات والتحقق الصارم من الهوية. ويجب على المؤسسين تقديم نسخ مصدقة من إثباتات هوياتهم وإثبات العنوان. وإذا كان المساهم كياناً قانونياً أجنبياً، فيلزم تقديم مستندات إضافية للشركة، مثل مستخرج من السجل التجاري الأجنبي. وبمجرد التحقق من هذه المستندات، يُعد كاتب العدل مسودة عقد التأسيس. بعد ذلك، يوقع المؤسس على التوكيل الرسمي في بلد إقامته، وهو ما يتطلب غالباً تصديقاً أو شهادة أپوستيل (apostille) اعتماداً على الولاية القضائية. ويمكنك الاستفادة من خدمات تأسيس شركات Dutch BV المتخصصة لإدارة هذه المتطلبات الإجرائية والتنسيق مع كاتب العدل. وبعد أن يحرر كاتب العدل العقد، يتم تسجيل الشركة لدى غرفة التجارة (KVK)، ودفع رسوم تسجيل KVK التي تُدفع لمرة واحدة وقدرها 85.15 يورو.
الامتثال لمرحلة ما بعد التأسيس
بعد تأسيس شركة BV قانونياً، ينتقل التركيز إلى الامتثال التشغيلي. وتتطلب التجارة الدولية كلاً من رقم BTW ورقم EORI. وبالنسبة للكيانات المملوكة لأجانب، يستغرق الحصول على رقم BTW عادةً من 6 إلى 8 أسابيع. وستحتاج أيضاً إلى فتح حساب مصرفي تجاري لإدارة رأس المال والمدفوعات الضريبية. في حين تعد البنوك التقليدية خياراً متاحاً، فإن العديد من المؤسسين يختارون الحلول الرقمية أولاً مثل bunq لإجراءات التسجيل السلسة والملائمة للعمل عن بُعد. وتعد أول 12 شهراً حاسمة لترسيخ الوجود الاقتصادي للشركة، وهو ما يتضمن الاحتفاظ بعنوان عمل محلي والتأكد من تحديث جميع الإيداعات الإدارية. ويعد تقديم الحسابات السنوية لدى KVK في غضون 12 شهراً من نهاية السنة المالية متطلباً إلزامياً لتجنب الغرامات. ويعزز الامتثال المتواصل خلال هذه الفترة شرعية كيانك الهولندي في نظر Belastingdienst والشركاء الدوليين.
آخر مراجعة: سبتمبر 2026
تأمين دخولك الاستراتيجي إلى السوق الهولندي
تظل هولندا اقتصاداً رائداً للتوسع الدولي، حيث توفر بيئة ضريبية مستقرة وقوى عاملة عالية التعليم. ومن خلال فهم معدل ضريبة دخل الشركات البالغ 19% على الأرباح التي تصل إلى 200,000 يورو والصلاحية القانونية للتسجيل عن بُعد، يمكن للمؤسسين تجاوز المفاهيم الخاطئة الشائعة. وتُظهر هذه الحقائق التشغيلية أن تأسيس الشركات في هولندا هو قرار سديد للشركات التي تستهدف السوق الأوروبية الموحدة في عام 2026.
تُيسر Intercompany Solutions هذا الانتقال من خلال إجراءات تأسيس سريعة تستغرق من 3 إلى 5 أيام. نحن متخصصون في الحالات المعقدة للمؤسسين من خارج الاتحاد الأوروبي، ونقدم دعماً شاملاً لـ BTW والمحاسبة لضمان الامتثال الكامل مع السلطات الضريبية الهولندية. كما يدير فريقنا المتطلبات الإجرائية لمسار التوكيل الرسمي المصدق حتى تتمكن من التركيز على توسيع نطاق عملياتك.
إن تأسيس شركتك Dutch BV هو عملية منهجية تكافئ الدقة. ونحن على استعداد لتقديم الخبرة اللازمة لتأمين مستقبل شركتك في هولندا.
آخر مراجعة: سبتمبر 2026
الأسئلة الشائعة
هل يمكنني تأسيس شركة في هولندا دون أن أكون مقيماً؟
نعم، لا تعد الإقامة شرطاً قانونياً للمساهمين أو المديرين في شركة Dutch BV. لقد أسس رواد أعمال دوليون من أكثر من 50 دولة كيانات دون العيش في هولندا. ولا يلزم أن تكون مقيماً لتقديم عنوان عمل محلي للتسجيل لدى KVK. وتعد هذه المرونة سبباً رئيسياً لتأسيس الشركات في هولندا، حيث تتيح الملكية العالمية مع الحفاظ على مقر أوروبي احترافي.
ما هو الحد الأدنى لرأس المال المطلوب لشركة Dutch BV في عام 2026؟
بالنسبة للشركة ذات المسؤولية المحدودة الخاصة، فإن الحد الأدنى لرأس مال شركة BV هو 0.01 يورو. ويحل هذا الحد المنخفض محل الشرط التاريخي البالغ 18,000 يورو، مما يجعل هذا الهيكل متاحاً للشركات الناشئة والمؤسسات الصغيرة. ويمكنك اختيار إصدار المزيد من رأس المال إذا كانت استراتيجية عملك تتطلب ذلك، ولكن الحد الأدنى القانوني يظل رمزياً. ويجب تسجيل هذا الرأس مال أثناء عملية التأسيس التي يتولاها كاتب العدل عند تحرير العقد.
كم من الوقت تستغرقه عملية تسجيل شركة هولندية للأجانب؟
يستغرق التسجيل عادةً من 3 إلى 5 أيام عمل لرواد الأعمال الأجانب. وتعتمد هذه المدة على مدى تعقيد هيكل الملكية والتقديم في الوقت المناسب للمستندات المصدقة. بمجرد أن يحرر كاتب العدل عقد التأسيس، يتم الانتهاء من التسجيل بدفع رسوم تسجيل KVK البالغة 85.15 يورو (2026، لمرة واحدة). نحن نركز على الكفاءة لضمان أن تكون أعمالك جاهزة للعمل ومستعدة للتسجيل في BTW في أسرع وقت ممكن.
هل أحتاج إلى التحدث باللغة الهولندية لبدء عمل تجاري في هولندا؟
لا تحتاج إلى التحدث باللغة الهولندية لبدء عمل تجاري بنجاح في هولندا. اللغة الإنجليزية هي اللغة الأساسية للتجارة الدولية هنا، حيث يجيدها 93% من السكان. كما تقدم معظم الهيئات الحكومية، بما في ذلك إدارة الضرائب والجمارك، معلومات باللغة الإنجليزية. وتبسط سهولة التواصل اللغوي هذه العمليات اليومية والتوظيف، حيث يمكنك التواصل بفعالية مع الموظفين المحليين والشركاء ومقدمي الخدمات المهنية دون حواجز لغوية.
ما هي معدلات ضرائب الشركات في هولندا لعام 2026؟
معدلات ضريبة دخل الشركات لعام 2026 هي 19% لضريبة دخل الشركات حتى 200,000 يورو و25.8% لما يتجاوز ذلك. وقد ظلت هذه المعدلات مستقرة منذ عام 2023، مما يوفر بيئة مالية يمكن التنبؤ بها. ويساعد فهم هذه الشرائح المحددة في توضيح سبب تأسيس الشركات في هولندا، حيث يعد المعدل الأولي البالغ 19% تنافسياً مقارنة بالعديد من الولايات القضائية الأوروبية الأخرى. والبنك المعتمد لـ Belastingdienst هو Rabobank منذ 1 مايو 2026، والذي يتعامل مع جميع المدفوعات الواردة.
هل يمكن إدارة عملية التأسيس بالكامل عن بُعد؟
يمكن للمؤسسين إدارة عملية التأسيس بالكامل عن بُعد من خلال مسار التوكيل الرسمي المصدق (PoA). وتتيح هذه الطريقة لكاتب العدل تحرير عقد التأسيس نيابة عنك، وبالتالي لن تحتاج إلى السفر إلى هولندا. ستحتاج إلى تقديم إثبات هوية مصدق وتوقيع التوكيل الرسمي في بلد إقامتك. وتعد إمكانية الوصول هذه عن بُعد خدمة قياسية للمؤسسين الدوليين، مما يضمن تأسيساً سليماً قانوناً دون تكاليف سفر.
ما هو حكم الـ 30% وكيف يفيد شركتي الهولندية؟
يمكن للموظفين الدوليين المؤهلين الاستفادة من حكم الـ 30%، وهو حافز تعويض ضريبي يسمح لأصحاب العمل بتقديم جزء من رواتبهم معفى من الضرائب. وفي عام 2026، تم تحديد سقف لهذه الميزة عند راتب قدره 262,000 يورو. وقد تم تصميمه لجذب المهاجرين ذوي المهارات العالية من خلال تخفيف عبء ضريبة الدخل الشخصي لديهم. وبالنسبة لشركتك الهولندية، يعد هذا الحكم أداة توظيف قوية لجذب الكفاءات الدولية المتخصصة التي قد يصعب تعيينها محلياً بطريقة أخرى.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
هل تحتاج إلى مزيد من المعلومات حول شركة BV الهولندية؟
تواصل مع خبيرReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |