


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-25 · Last reviewed 2026-08-25
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
تُعد هولندا المركز اللوجستي الأساسي لتوزيع الأغذية في أوروبا، حيث تعالج ملايين الأطنان من المنتجات الزراعية سنويًا من خلال بنيتها التحتية المينائية المتقدمة. إن تأسيس وجود هنا يتطلب ما هو أكثر من مجرد خطة لوجستية؛ فهو يتطلب نهجًا صارمًا تجاه معايير سلامة الأغذية في الاتحاد الأوروبي وقانون الشركات الهولندي. نحن ندرك أن المؤسسين الدوليين غالبًا ما يواجهون صعوبات مع تعقيدات لوائح NVWA وتفاصيل إدارة كيان هولندي من الخارج. ولمعالجة هذه التحديات، قمنا بتطوير هذا المورد لإنشاء: دليل عملي لتأسيس شركة هولندية لاستيراد الأغذية يركز على الامتثال القانوني والجاهزية التشغيلية.
ستحصل على شرح مهني شامل للأطر القانونية والضريبية الإلزامية، بما في ذلك عملية تأسيس BV عن بُعد باستخدام توكيل رسمي مصدق. تضمن هذه الطريقة عدم حاجتك إلى السفر إلى هولندا لتوقيع عقد التأسيس أمام كاتب العدل. سنفصل أيضًا متطلبات الحصول على رقم EORI للأغراض الجمركية والتسجيل لدى هيئة سلامة الأغذية والمنتجات الاستهلاكية الهولندية. من خلال اتباع هذا المسار المنظم، يمكنك تأمين وضع ضريبة القيمة المضافة الخاص بك وضمان استيفاء عملك لمتطلبات حد ضريبة دخل الشركات البالغ 19% مع الاحتفاظ بالسجلات الإدارية الإلزامية لمدة سبع سنوات.
النقاط الرئيسية
- تُعد Dutch BV الهيكل القانوني القياسي لتجارة الأغذية الدولية، حيث توفر مسؤولية محدودة تحمي الأصول الشخصية من مخاطر مثل سحب المنتجات أو تلفها.
- يمكن لرواد الأعمال غير المقيمين إتمام عملية التأسيس عن بُعد من خلال توكيل رسمي مصدق، مما يجنبهم الحاجة إلى السفر الدولي لمقابلة كاتب العدل.
- يُعد الامتثال لهيئة سلامة الأغذية والمنتجات الاستهلاكية الهولندية (NVWA) إلزاميًا لضمان استيفاء جميع البضائع المستوردة لمعايير السلامة ووضع الملصقات الأوروبية.
- يُعد تأمين رقم EORI وتصريح المادة 23 أمرًا أساسيًا للتخليص الجمركي الفعال وتأجيل سداد ضريبة القيمة المضافة عند الاستيراد.
- استخدم هذا المورد لإنشاء: دليل عملي لتأسيس شركة هولندية لاستيراد الأغذية، بما في ذلك تفاصيل حول معدل ضريبة دخل الشركات البالغ 19% للأرباح التي تصل إلى 200,000 يورو.
اختيار هيكل Dutch BV لاستيراد الأغذية
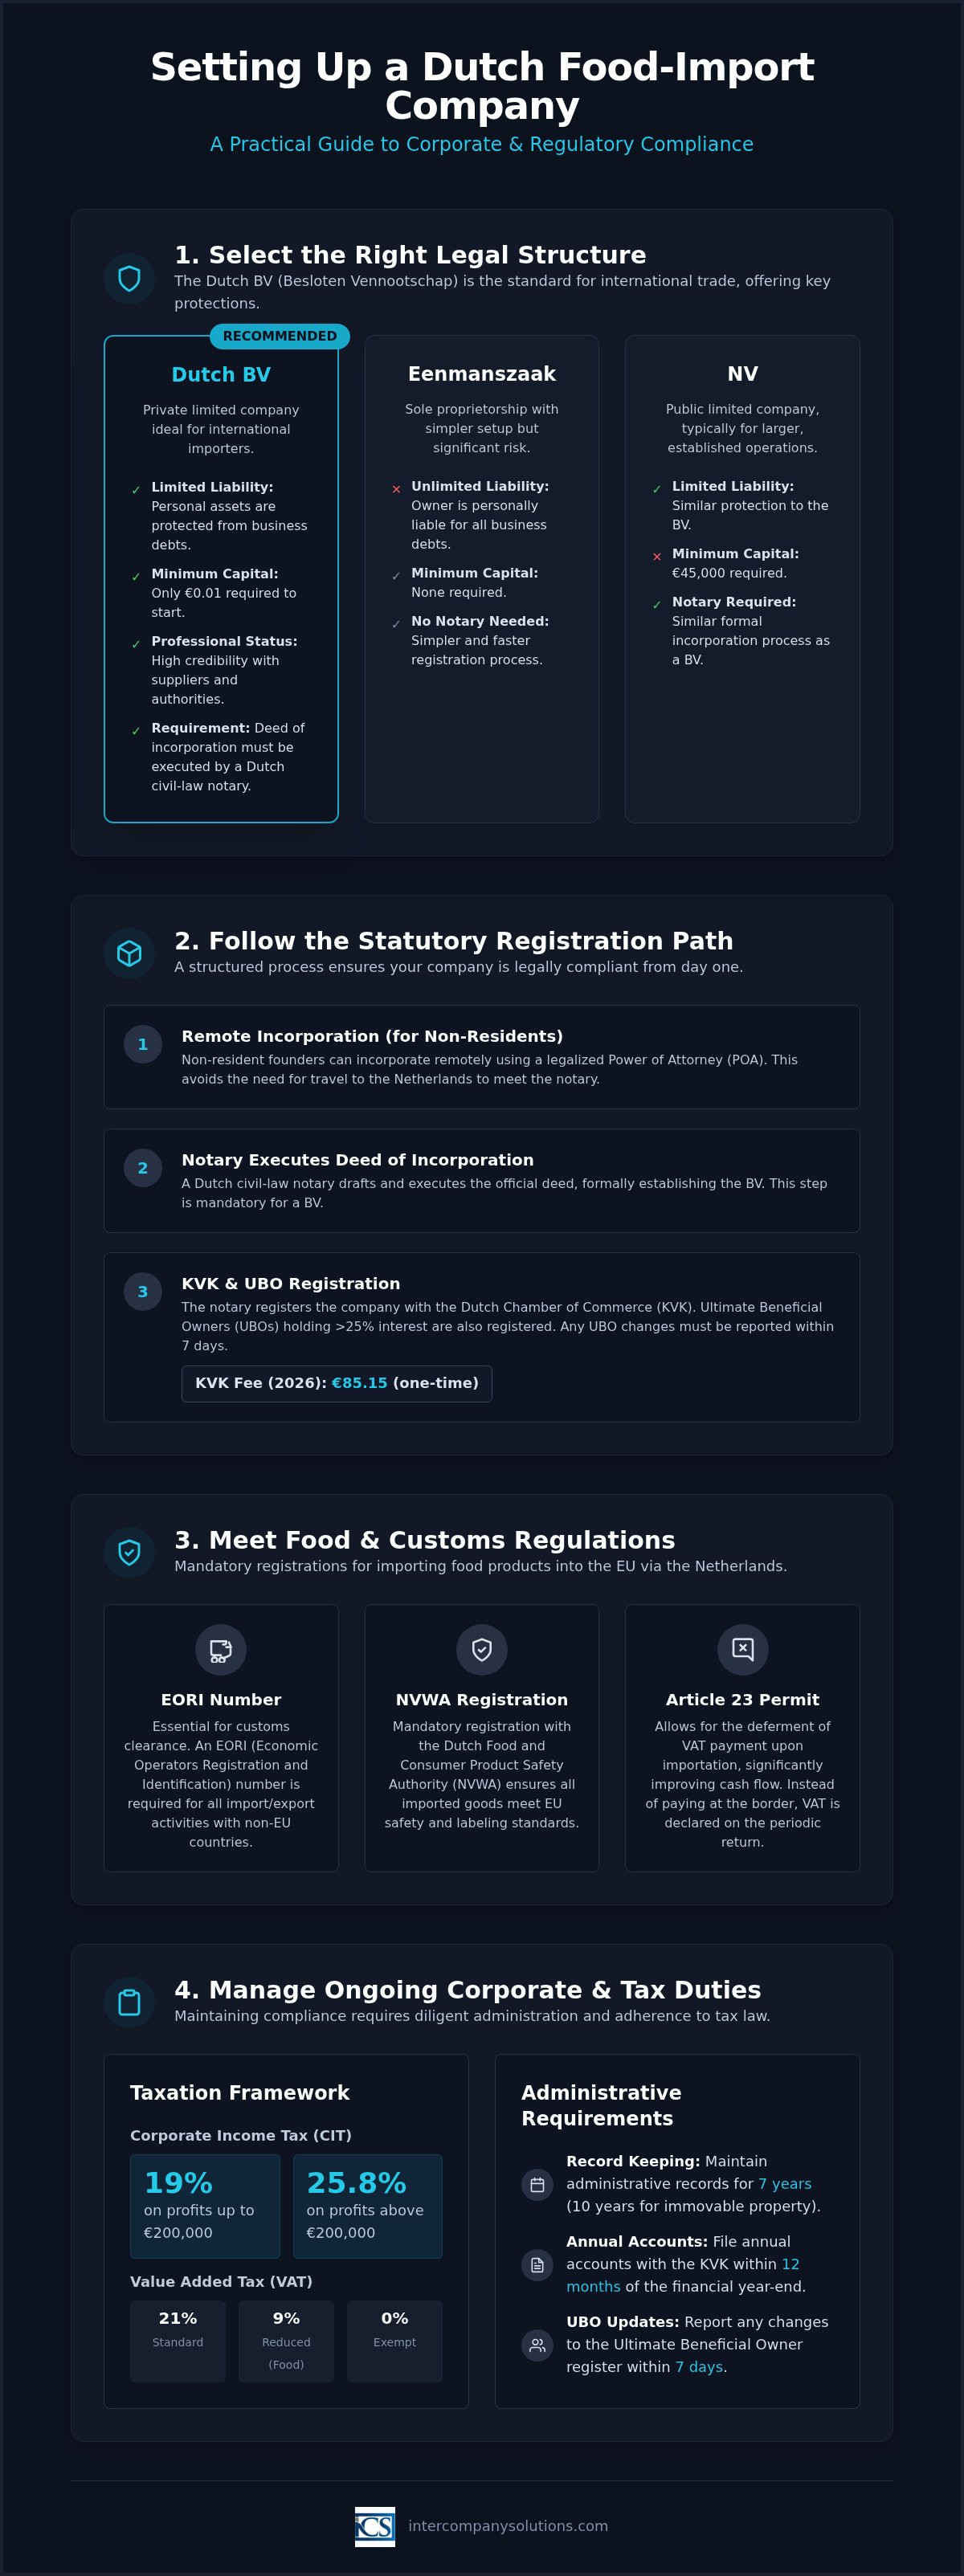
تُعد الشركة ذات المسؤولية المحدودة (Besloten Vennootschap أو BV) الكيان القانوني الأكثر فاعلية للتجارة الدولية داخل هولندا. وتعمل بوصفها شركة خاصة ذات مسؤولية محدودة ينقسم رأسمالها إلى أسهم. وبالنسبة لأولئك الذين يتطلعون إلى إنشاء: دليل عملي لتأسيس شركة هولندية لاستيراد الأغذية، فإن اختيار هذا الهيكل يُعد الخطوة الأولى نحو ترسيخ وجود مهني. توفر شركة BV إطاراً مرناً، حيث لا تتطلب سوى حد أدنى لرأس المال قدره 0.01 يورو فقط. وعلى عكس الملكية الفردية، يتطلب تأسيس شركة BV كاتب عدل هولندي للقانون المدني لتوثيق عقد التأسيس، ووجود عنوان عمل مسجل داخل الدولة.
أحد الأسباب الرئيسية التي تجعل مستوردي الأغذية يختارون شركة BV هو حماية الأصول الشخصية. ينطوي قطاع الأغذية على مخاطر متأصلة، مثل تلف المنتجات أو التلوث أو عمليات سحب المنتجات واسعة النطاق. وفي شركة BV، تقتصر مسؤولية الشركة على أصولها الخاصة. وهذا يعني أن المديرين والمساهمين لا يتحملون مسؤولية شخصية عن ديون الشركة ما لم يكن هناك دليل على سوء الإدارة. ويُعد هذا الفصل القانوني أمراً ضرورياً للحفاظ على الأمان المالي أثناء التعامل مع السلع القابلة للتلف عبر الحدود الدولية.
مزايا شركة BV للتجارة الدولية
توفر Dutch BV مزايا ضريبية كبيرة، لا سيما من خلال إعفاء المشاركة. وتضمن هذه القاعدة عدم فرض ضرائب على توزيعات الأرباح والأرباح الرأسمالية المحققة من الشركات التابعة المؤهلة على مستوى الشركة الأم، وهو أمر مثالي للشركات التي تتبع هيكل شركات قابضة عالمياً. بالإضافة إلى ذلك، فإن تسجيل شركة BV لدى Kamer van Koophandel (KVK) يمنح مصداقية فورية لدى تجار التجزئة الهولنديين والموردين الأوروبيين. وغالباً ما يدير رواد الأعمال الأجانب هذه الكيانات من الخارج. تتيح هولندا الإدارة عن بُعد، ويمكن إتمام التأسيس نفسه من خلال مسار التوكيل الرسمي (POA) المصدق. وهذا يضمن عدم حاجة المديرين غير المقيمين إلى السفر إلى هولندا لمقابلة كاتب العدل شخصياً.
المقارنة مع الكيانات القانونية الأخرى
إن اختيار الشكل المناسب هو مسألة موازنة بين المخاطر والمتطلبات الإدارية. لا تتطلب المؤسسة الفردية (eenmanszaak) كاتب عدل أو حداً أدنى لرأس المال، ولكنها تترك الأصول الشخصية للمالك عرضة بالكامل لدائني الشركة. وعلى النقيض من ذلك، فإن Naamloze Vennootschap (NV) هي شركة مساهمة عامة تتطلب حداً أدنى لرأس المال قدره 45,000 يورو؛ وهذا الهيكل معقد للغاية عموماً لعمليات الاستيراد الأولية. ويجد معظم رواد الأعمال أن خدمات تأسيس Dutch BV توفر المسار الأكثر توازناً للنمو. ورغم أن شركة BV تتطلب تقديم الحسابات السنوية في غضون 12 شهراً من نهاية السنة المالية والاحتفاظ بالسجلات لمدة سبع سنوات، فإن مزايا المسؤولية المحدودة والصفة المهنية تفوق هذه الواجبات الإدارية. ويظل هذا الخيار حجر الزاوية لأي إنشاء: دليل عملي لتأسيس شركة هولندية لاستيراد الأغذية.
التسجيل القانوني لدى KVK والسلطات الضريبية
تبدأ إجراءات التسجيل الرسمية مع كاتب عدل هولندي للقانون المدني بمجرد الانتهاء من تحديد هيكل شركتك. هذه الخطوة إلزامية لأن كاتب العدل يجب أن يصيغ عقد التأسيس ويوثقه. وبالنسبة لرواد الأعمال الدوليين، توفر هولندا مساراً مبسطاً للتأسيس عن بُعد. يمكن للمؤسسين من خارج الاتحاد الأوروبي الاستفادة من مسار التوكيل الرسمي (POA) المصدق، والذي يتيح لكاتب العدل التوقيع على العقد نيابة عنهم. ويؤدي ذلك إلى إلغاء شرط السفر الفعلي إلى هولندا، مما يسهل عملية إنشاء: دليل عملي لتأسيس شركة هولندية لاستيراد الأغذية من بلدك الأم.
أثناء عملية التأسيس، يجب عليك تسجيل الشركة لدى Kamer van Koophandel (KVK). وتبلغ رسوم التسجيل لدى KVK دفعة لمرة واحدة قدرها 85.15 يورو لعام 2026. وفي الوقت نفسه، سيقوم كاتب العدل بتسجيل المستفيدين الحقيقيين النهائيين (UBO) للشركة في سجل UBO. والمستفيد الحقيقي (UBO) هو أي فرد يمتلك أكثر من 25% من الأسهم أو حقوق التصويت أو حصص الملكية. ويجب الإبلاغ عن أي تغييرات مستقبلية في معلومات UBO خلال 7 أيام للحفاظ على الامتثال للوائح الهولندية لمكافحة غسل الأموال.
عملية التأسيس خطوة بخطوة
تتبع العملية تسلسلاً منطقياً لضمان الصلاحية القانونية. أولاً، يجب عليك تقديم وثائق إثبات هوية سارية والتوكيل الرسمي (POA) المصدق إلى كاتب العدل الذي تقع عليه المفاضلة. وبعد أن يوثق كاتب العدل العقد، يتولى إجراءات التسجيل لدى KVK. ستتلقى بعد ذلك مستخرج KVK، والذي يُعد دليلاً رسمياً على الوجود القانوني لشركتك. هذه الوثيقة مطلوبة لفتح حساب مصرفي تجاري وإبرام عقود تجارية مع موردي الأغذية. للحصول على مساعدة مخصصة بشأن هذه الإجراءات، يمكنك التواصل مع فريقنا المتخصص.
التسجيلات الضريبية الأولية
عقب التسجيل لدى KVK، يجب تسجيل الشركة لدى Belastingdienst (مصلحة الضرائب الهولندية). وفي حين تقوم KVK غالباً بإخطار السلطات الضريبية تلقائياً، يجب على الكيانات المملوكة لأجانب تقديم معلومات إضافية للحصول على رقم ضريبة القيمة المضافة. وتطلب Belastingdienst إثبات الجوهر الاقتصادي، وهو ما يتضمن غالباً إثبات وجود تشغيلي فعلي. وبالنسبة لشركات BV المملوكة لأجانب، يستغرق إصدار رقم ضريبة القيمة المضافة عادةً ما بين 6 إلى 8 أسابيع. وهذا الإطار الزمني بالغ الأهمية ويجب أخذه في الحسبان عند التخطيط لشحنتك الأولى من السلع القابلة للتلف. كما سيتم تعيين رقم تعريف ضريبي لك خاص بضريبة دخل الشركات (CIT)، حيث يبلغ السعر 19% على الأرباح التي تصل إلى 200,000 يورو و25.8% لما يتجاوز هذا الحد. ومنذ 1 مايو 2026، تستخدم Belastingdienst بنك Rabobank كبنك رئيسي لها لجميع المعاملات المتعلقة بالضرائب. وتذكر أنه يجب تقديم الحسابات السنوية إلى KVK في غضون 12 شهراً من نهاية السنة المالية، ويجب الاحتفاظ بجميع السجلات التجارية لمدة لا تقل عن 7 سنوات.
الامتثال التنظيمي لدى NVWA
بمجرد تسجيل BV الخاصة بك لدى KVK، يجب عليك التأكد من توافق عملياتك مع هيئة سلامة الأغذية والمنتجات الاستهلاكية الهولندية (NVWA). تشرف هذه الهيئة على سلامة الأغذية والمنتجات الاستهلاكية في جميع أنحاء السوق الهولندية. يُعد التسجيل لدى NVWA متطلبًا إلزاميًا لجميع المستوردين، حيث يمكّن الدولة من مراقبة السلسلة الغذائية بفعالية. لإنشاء: دليل عملي لتأسيس شركة استيراد أغذية هولندية، يجب على المرء أن يدرك أن الامتثال ليس أمرًا اختياريًا؛ بل هو شرط مسبق للتخليص الجمركي.
يجب أن تلتزم شركتك بلائحة الاتحاد الأوروبي (EC) رقم 178/2002. تحدد هذه اللائحة المبادئ العامة لقانون الأغذية وتفرض إمكانية تتبع صارمة لجميع المنتجات. يُطلب منك الاحتفاظ بخطة مكتوبة لسلامة الأغذية تعتمد على مبادئ تحليل المخاطر ونقاط التحكم الحرجة (HACCP). تحدد هذه الخطة المخاطر البيولوجية أو الكيميائية أو الفيزيائية المحتملة في عملية الاستيراد الخاصة بك وتوضح الضوابط المستخدمة لمنعها. وتُعد هذه وثيقة أساسية قد تقوم NVWA بالتدقيق فيها في أي وقت.
التسجيل والإخطار لدى NVWA
تختلف عملية التسجيل تبعًا لطبيعة بضائعك. إذا كنت تنوي استيراد منتجات ذات أصل حيواني (POAO)، فيجب عليك التسجيل كمستورد خصيصًا لهذه الفئات. يتضمن ذلك غالبًا استخدام نظام مراقبة التجارة ونظام الخبراء (TRACES)، وهو منصة إلكترونية لإصدار الشهادات وتتبع الحيوانات والمنتجات الحيوانية التي تدخل الاتحاد الأوروبي. بالنسبة للشحنات التي تصل إلى ميناء روتردام، يجب عليك الترتيب لإجراء فحوصات الصحة والصحة النباتية (SPS). تتحقق عمليات التفتيش هذه من مطابقة البضائع للمعايير الصحية للاتحاد الأوروبي قبل الإفراج عنها للتوزيع. قد يؤدي عدم تقديم إخطارات إلكترونية صحيحة عبر TRACES إلى تأخيرات كبيرة وتكاليف تخزين في المحطة البحرية.
معايير وضع الملصقات وإمكانية التتبع
يجب أن تمتثل الأغذية المستوردة لقانون Warenwet الهولندي (قانون السلع والمنتجات الغذائية) وقواعد معلومات المستهلك الأوسع نطاقًا في الاتحاد الأوروبي. يجب أن تكون الملصقات دقيقة ومقروءة ومكتوبة باللغة الهولندية عادةً إذا كان المنتج مخصصًا للسوق المحلية. تُدار إمكانية التتبع من خلال نظام "خطوة إلى الوراء، خطوة إلى الأمام". وهذا يعني أنه يجب عليك معرفة الجهة التي ورّدت البضائع بدقة والعملاء الذين استلموها. بموجب القانون الهولندي، يجب عليك الاحتفاظ بهذه السجلات الإدارية لمدة 7 سنوات. يُعد هذا المستوى من التفاصيل مكونًا أساسيًا عند بدء عمل تجاري في هولندا ضمن قطاع الأغذية. يضمن الاحتفاظ بسجلات دقيقة أنه في حالة نشوء مشكلة تتعلق بالسلامة، يمكنك تنفيذ عملية سحب مستهدفة بسرعة، مما يحمي الصحة العامة والموقف القانوني لشركتك على حد سواء. يُعد هذا النهج المنهجي أمرًا حيويًا لأي شخص يتطلع إلى إنشاء: دليل عملي لتأسيس شركة استيراد أغذية هولندية تظل ممتثلة على المدى الطويل.
إدارة الالتزامات الجمركية ورقم EORI وضريبة القيمة المضافة
يجب على كل شركة تشارك في النقل الدولي للمنتجات الغذائية الحصول على رقم تسجيل وتحديد هوية المشغلين الاقتصاديين (EORI). يُعد هذا المعرف الفريد إلزاميًا لجميع الإقرارات الجمركية داخل الاتحاد الأوروبي. وبدونه، سيتم احتجاز شحناتك على الحدود، مما يؤدي إلى رسوم تخزين كبيرة واحتمال تلف البضائع القابلة للتلف. لإنشاء: دليل عملي لتأسيس شركة استيراد أغذية هولندية، يجب عليك إعطاء الأولوية لهذا التسجيل جنبًا إلى جنب مع ملف التسجيل الخاص بك لدى KVK. ستحتاج أيضًا إلى تصنيف مخزونك باستخدام رموز النظام المنسق (HS) الصحيحة. تُعد هذه الرموز المعيار الدولي لتحديد المنتجات؛ فهي تحدد الرسوم الجمركية المحددة للاستيراد وما إذا كانت بضائعك تتطلب فحوصات صحية إضافية.
تطبق هولندا معدل ضريبة قيمة مضافة مخفضًا بنسبة 9% على معظم المنتجات الغذائية، وهو ما يمثل اعتبارًا مهمًا لاستراتيجية التسعير الخاصة بك. في حين أن المعدل القياسي لضريبة القيمة المضافة هو 21%، فإن المعدل الأقل ينطبق على جميع المواد الغذائية والمكونات الأساسية تقريبًا. يضمن التصنيف الصحيح عدم دفع مبالغ زائدة عند الحدود أو تقاضي مبالغ أقل من عملائك في هولندا. يُعد الاحتفاظ بسجلات دقيقة لهذه التصنيفات جزءًا من التزامك الإداري لمدة 7 سنوات بموجب قانون الضرائب الهولندي.
إجراءات التخليص الجمركي
يستعين معظم المستوردين بخدمات مخلص جمركي لإدارة التفاصيل الفنية لإقرارات الاستيراد. يضمن هؤلاء المتخصصون تقديم جميع الوثائق المطلوبة، مثل الفواتير التجارية، وقوائم التعبئة، والشهادات الصحية، عبر القنوات الرقمية المناسبة. تنتقل سلطة الجمارك الهولندية حاليًا نحو أنظمة رقمية بالكامل لعام 2026 لزيادة سرعات المعالجة في ميناء روتردام. تتطلب هذه التحديثات دقة عالية للبيانات من المستورد. إن تجهيز رقم EORI ورموز HS الخاصة بك قبل وصول الشحنة الأولى يمنع الاختناقات اللوجستية التي تؤثر غالبًا على الشركات الجديدة.
تأجيل ضريبة القيمة المضافة والتدفق النقدي
يُعد تصريح المادة 23 ربما الأداة الأكثر أهمية لإدارة التدفق النقدي في أعمال استيراد الأغذية في هولندا. بموجب القواعد القياسية للاتحاد الأوروبي، تُستحق ضريبة القيمة المضافة على الاستيراد في لحظة دخول البضائع إلى البلاد. ومع ذلك، يتيح لك تصريح المادة 23 تأجيل هذا السداد. فبدلاً من دفع ضريبة القيمة المضافة عند الحدود، تُقر عن المبلغ في إقرار ضريبة القيمة المضافة الدوري الخاص بك. ولأنه يمكنك عادةً خصم المبلغ نفسه كضريبة مدخلات في الإقرار نفسه، فإن الأثر النقدي الصافي يكون صفراً. وهذا يمنع تجميد مبالغ كبيرة من رأس المال في مدفوعات ضريبية أثناء انتظار استردادها من Belastingdienst.
للتأهل لهذا التأجيل وإدارة شؤونك الضريبية بفعالية، يجب أن تمتلك حساباً مصرفياً تجارياً في هولندا. منذ 1 مايو 2026، اعتمدت Belastingdienst مصرف Rabobank كبنك رئيسي لها لجميع المعاملات الضريبية. كما يُعد تأمين حساب محلي أمراً ضرورياً لإجراءات طلب ضريبة القيمة المضافة، والتي تستغرق عادة من 6 إلى 8 أسابيع لشركات BV المملوكة لجهات أجنبية. يضمن هذا الإعداد بقاء عملك ممتثلاً لمعدل ضريبة دخل الشركات (CIT) البالغ 19% على الأرباح التي تصل إلى 200,000 يورو ومعدل 25.8% لما يتجاوز ذلك.
المتطلبات الإدارية والمحاسبية المستمرة
إن تأسيس شركة BV هو المرحلة الأولى؛ ويتطلب الحفاظ عليها التزاماً صارماً بالمواعيد الضريبية النهائية والمعايير المحاسبية الهولندية. لعام 2026، تبلغ ضريبة دخل الشركات (CIT) نسبة 19% على الأرباح التي تصل إلى 200,000 يورو و25.8% لأي مبلغ يتجاوز هذا الحد. يجب على المستوردين أيضاً مراقبة سقف خصم الفائدة، المحدد بنسبة 24.5% من الأرباح قبل الفوائد والضرائب والاستهلاك والإهلاك (EBITDA) للسنة المالية 2026. وتُعد هذه الأرقام أساسية لأولئك الذين يستخدمون هذا المورد من أجل دليل عملي لتأسيس شركة استيراد أغذية هولندية. يجب الاحتفاظ بجميع السجلات الإدارية، بما في ذلك البيانات الجمركية وشهادات NVWA، لمدة 7 سنوات على الأقل. وإذا كانت شركتك تمتلك عقارات، فإن فترة الاحتفاظ هذه تمتد إلى 10 سنوات.
تتبع السنة المالية لشركتك عادةً السنة التقويمية، على الرغم من أنه يمكنك اختيار سنة مالية متداخلة أثناء التأسيس. وبغض النظر عن الدورة المختارة، يتعين عليك إيداع الحسابات السنوية لدى KVK في غضون 12 شهراً من نهاية السنة المالية. قد يؤدي عدم الالتزام بهذا الموعد النهائي إلى فرض غرامات إدارية وقد يؤثر على وضع المسؤولية المحدودة للمدير. منذ 1 مايو 2026، اعتمدت Belastingdienst مصرف Rabobank كبنك رئيسي لها لجميع المعاملات المتعلقة بالضرائب، لذا تأكد من تحديث أنظمة السداد الخاصة بك وفقاً لذلك.
الامتثال لضريبة الشركات
يتضمن حساب أرباحك الخاضعة للضريبة ما هو أكثر من مجرد طرح النفقات من الإيرادات. يجب عليك مراعاة إعفاء المشاركة، الذي يضمن عدم فرض ضرائب على توزيعات الأرباح والأرباح الرأسمالية من الشركات التابعة المؤهلة مرة أخرى على مستوى شركة Dutch BV القابضة. وهذا سبب رئيسي لاختيار تجار الأغذية الدوليين هولندا مقراً إقليمياً لهم. وللحفاظ على الامتثال، من المفيد الاستعانة بمحاسبة مهنية لهياكل Dutch BV. يضمن هؤلاء المتخصصون دقة إقرارات ضريبة دخل الشركات (CIT) الخاصة بك والإبلاغ عن أي تغييرات في سجل UBO ضمن المهلة الإلزامية المحددة بـ 7 أيام. تذكر أن أي فرد يمتلك حصة تزيد عن 25% يُعتبر UBO ويجب تسجيله لتجنب أي تعقيدات قانونية.
الرواتب والتوظيف للمستوردين
مع نمو عمليات الاستيراد الخاصة بك، قد تحتاج إلى تعيين موظفين محليين للخدمات اللوجستية أو مراقبة الجودة. يتطلب هذا تسجيل شركة BV الخاصة بك كصاحب عمل لدى Belastingdienst. يجب أن يكون لكل موظف عقد عمل مكتوب يوضح بوضوح اشتراكات الضمان الاجتماعي، وبدل الإجازات، وساعات العمل. بالنسبة للوظائف الدولية المتخصصة، يمكنك التقدم بطلب للحصول على قرار الإعفاء الضريبي بنسبة 30%. يتيح لك هذا دفع 30% من راتب الموظف المؤهل معفى من الضرائب لتغطية تكاليف الانتقال إلى هولندا. إن الاستعانة بـ خدمات كشوف المرتبات الهولندية يضمن معالجة هذه الحسابات المعقدة وقسائم الرواتب الشهرية بشكل صحيح. تكتمل بهذه الخطوة التشغيلية الأخيرة مادتنا دليل عملي لتأسيس شركة استيراد أغذية هولندية، مما ينقل عملك من مجرد تسجيل قانوني إلى كيان تجاري يمارس نشاطه بالكامل.
آخر مراجعة: أكتوبر 2025
ترسيخ وجودك في سوق الأغذية الهولندي
يتطلب إطلاق عملية استيراد أغذية في هولندا اهتماماً دقيقاً بكل من قانون الشركات ومعايير السلامة. لقد رأيت كيف تحمي Dutch BV أصولك مع توفير إطار عمل للتجارة داخل الاتحاد الأوروبي. باتباع الخطوات الواردة في هذا الإنشاء: دليل عملي لتأسيس شركة هولندية لاستيراد الأغذية، يمكنك إدارة المتطلبات القانونية من الخارج باستخدام توكيل رسمي مصدق. يتيح لك هذا النهج التركيز على سلسلة التوريد الخاصة بك مع ضمان التعامل مع كل تفصيل قانوني من قبل متخصصين.
يعتمد النجاح على مزامنة تسجيلك لدى KVK مع بروتوكولات السلامة الخاصة بـ NVWA والحصول على تصريح المادة 23 لتأجيل ضريبة القيمة المضافة. تضمن هذه الأسس الإدارية بقاء عملك ممتثلاً للحدود الضريبية الهولندية مع الحفاظ على المعيار اللازم لحفظ السجلات لمدة سبع سنوات. نحن نيسر هذه العملية برمتها، حيث نقدم خدمة التأسيس عن بُعد في غضون 3-5 أيام عمل ودعماً كاملاً لطلبات الحصول على ضريبة القيمة المضافة وEORI.
نحن هنا لنعمل كشريكك الاستباقي، ونساعدك على سد الفجوة بين اللوائح المحلية وأهداف عملك العالمية. يمثل توسعك في قطاع الأغذية الأوروبي إنجازاً هاماً، ونحن ملتزمون بضمان أن يكون مسار دخولك آمناً وفعالاً في آن واحد.
آخر مراجعة: أكتوبر 2025
الأسئلة الشائعة
هل أحتاج إلى ترخيص خاص لاستيراد المواد الغذائية إلى هولندا؟
التسجيل لدى هيئة سلامة الأغذية والمنتجات الاستهلاكية الهولندية (NVWA) إلزامي لجميع مستوردي الأغذية. ورغم عدم وجود "ترخيص استيراد" موحد، فإن فئات معينة مثل المنتجات ذات الأصل الحيواني (POAO) تتطلب التسجيل في نظام TRACES. كما يجب عليك الاحتفاظ بخطة مكتوبة لسلامة الأغذية تستند إلى مبادئ HACCP. ويضمن ذلك امتثال عملياتك للائحة الاتحاد الأوروبي (EC) رقم 178/2002 المتعلقة بقابلية التتبع وحماية صحة المستهلك.
هل يمكنني تسجيل شركة هولندية لاستيراد المواد الغذائية عن بُعد دون الحاجة إلى الزيارة؟
يمكنك تسجيل شركة هولندية لاستيراد المواد الغذائية عن بُعد من خلال مسار التوكيل الرسمي (POA) المصدق. يتيح هذا الإجراء لكاتب العدل الهولندي تنفيذ سند التأسيس نيابة عنك دون مطالبتك بالسفر إلى هولندا. وتعد هذه الطريقة هي المعيار الأساسي للمؤسسين غير المقيمين وجزءاً رئيسياً عند إنشاء: دليل عملي لتأسيس شركة هولندية لاستيراد المواد الغذائية. ويجب تصديق جميع وثائق التفويض بالشكل القانوني المطلوب.
ما هو الحد الأدنى لرأس المال المطلوب لتأسيس Dutch BV لاستيراد المواد الغذائية؟
يعد الحد الأدنى لرأس مال BV البالغ 0.01 يورو هو المطلب القانوني لتأسيس شركة خاصة ذات مسؤولية محدودة. يمنح هذا الحد المنخفض رواد الأعمال مرونة كبيرة خلال مرحلة التمويل الأولية. ورغم أن متطلبات رأس المال ضئيلة، إلا أنه لا يزال يتعين عليك احتساب تكاليف التأسيس الأخرى، مثل رسوم التسجيل لدى KVK البالغة 85.15 يورو (لعام 2026، تُدفع لمرة واحدة). ويعد هذا الهيكل مثالياً لمستوردي المواد الغذائية الذين يفضلون تخصيص رأس مالهم الأولي للمخزون أو الخدمات اللوجستية بدلاً من الودائع القانونية الإلزامية.
كم من الوقت يستغرق الحصول على رقم ضريبة القيمة المضافة (VAT) ورقم EORI لشركة جديدة؟
يستغرق الحصول على رقم ضريبة القيمة المضافة (VAT) للكيانات المملوكة لأجانب عادةً ما بين 6 و8 أسابيع. وتطلب مصلحة الضرائب الهولندية (Belastingdienst) إثبات التواجد الفعلي والجوهر الاقتصادي (substance) والتواجد التشغيلي قبل إصدار الرقم. وبمجرد تفعيل التسجيل في ضريبة القيمة المضافة، تتم معالجة طلب الحصول على رقم EORI بشكل أسرع بكثير، وغالباً خلال بضعة أيام عمل. ومن الضروري أخذ هذا الجدول الزمني في الحسبان ضمن خطة عملك لتجنب التأخير في شحنتك الأولى من السلع القابلة للتلف.
ما هي معدلات ضريبة الشركات الهولندية لشركات استيراد المواد الغذائية في عام 2026؟
بالنسبة للسنة المالية 2026، فإن هيكل ضريبة الشركات المطبق هو 19% حتى 200,000 يورو و25.8% لما يزيد عن ذلك. ويجب على المستوردين أيضاً مراعاة الحد الأقصى لخصم الفوائد، والذي يبلغ 24.5% من الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA) في عام 2025 ويظل حساباً بالغ الأهمية لعام 2026. ويلزم الاحتفاظ بسجلات دقيقة لمدة 7 سنوات لدعم هذه الإقرارات. واعتباراً من 1 مايو 2026، تتم معالجة جميع المدفوعات الضريبية من خلال Rabobank، البنك المعتمد لدى Belastingdienst.
هل فتح حساب بنكي هولندي إلزامي لاستيراد المواد الغذائية إلى هولندا؟
لا يُعد الحساب البنكي التجاري الهولندي مطلوباً بشكل صارم لإجراء التأسيس نفسه، ولكنه إلزامي عملياً للامتثال الضريبي. وتطلب Belastingdienst عموماً حساباً محلياً أو متوافقاً مع SEPA لإصدار رقم ضريبة القيمة المضافة (VAT) أو تصريح المادة 23. كما يسهل امتلاك حساب محلي التعاملات مع الجمارك الهولندية والشركاء اللوجستيين. ونظراً لأن البنك المعتمد لدى Belastingdienst هو Rabobank منذ 1 مايو 2026، فإن استخدام حساب هولندي يضمن معالجة معاملاتك الضريبية بكفاءة.
ما هي متطلبات وضع الملصقات على المنتجات الغذائية المباعة في السوق الهولندية؟
يجب أن تتوافق المنتجات الغذائية المباعة في السوق الهولندية مع قانون السلع والمنتجات (Warenwet) ولوائح معلومات المستهلك في الاتحاد الأوروبي. ويجب أن تكون الملصقات دقيقة ومقروءة ومكتوبة باللغة الهولندية للمستهلكين المحليين. وتشمل المعلومات الإلزامية اسم المنتج، وقائمة المكونات، والتحذيرات من مسببات الحساسية، والكمية الصافية، وتاريخ انتهاء الصلاحية. كما يجب تضمين اسم وعنوان المستورد أو المُصنّع المقيم في الاتحاد الأوروبي لضمان إمكانية التتبع الكاملة في حال سحب المنتج من الأسواق.
كيف يعمل تصريح المادة 23 لتأجيل دفع ضريبة القيمة المضافة للمستوردين؟
يتيح تصريح المادة 23 للمستوردين تأجيل دفع ضريبة القيمة المضافة (VAT) من وقت الاستيراد إلى موعد إقرار ضريبة القيمة المضافة الدوري. فبدلاً من دفع 9% أو 21% كضريبة قيمة مضافة عند الحدود، تقوم بالإبلاغ عن المبلغ كضريبة مدخلات وضريبة مخرجات في إقرارك الضريبي في آن واحد. ويؤدي ذلك إلى خلق تدفق نقدي محايد، وهو أمر حيوي للتجار ذوي أحجام الأعمال المرتفعة. وتعد هذه الآلية ميزة أساسية تتم مناقشتها عندما يقوم المتخصصون بـ إنشاء: دليل عملي لتأسيس شركة هولندية لاستيراد المواد الغذائية.
Sources
- ICS Payroll - خدمات الرواتب الهولندية
- KVK - التسجيل في السجل التجاري الهولندي
- Business.gov.nl - شركة خاصة ذات مسؤولية محدودة (bv)
- Burgerlijk Wetboek Boek 2 (القانون المدني الهولندي، الكيانات القانونية)
- Rijksoverheid - ممارسة الأعمال
- Belastingdienst - معدلات ضريبة دخل الشركات
- Belastingdienst - ضرائب الرواتب (loonheffingen)
- UWV - التزامات أصحاب العمل
- SVB - التأمين الاجتماعي في هولندا
- Belastingdienst - ضريبة القيمة المضافة (btw) لرواد الأعمال
- المفوضية الأوروبية - قواعد ومعدلات ضريبة القيمة المضافة
- De Nederlandsche Bank - الرقابة الإشرافية
- AFM - التراخيص والسجلات
- RVO - ممارسة الأعمال الدولية
- Belastingdienst Douane - الجمارك
- محكمة العدل الأوروبية، قضية Cadbury Schweppes، رقم C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad، ECLI:NL:HR:2021:1152
- ملخصات الضرائب العالمية لشركة PwC - هولندا
- ICLG - قوانين ولوائح حوكمة الشركات، هولندا
هل تحتاج إلى مزيد من المعلومات حول شركة BV الهولندية؟
تواصل مع خبيرReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |