


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-28 · Last reviewed 2026-08-28
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
غالبًا ما يفشل التوسع في السوق الهولندي ليس بسبب نقص الطلب، بل نتيجة سوء فهم أساسي للامتثال لقوانين العمل المحلية. بالنسبة لرائد الأعمال الدولي، فإن الانتقال من كيان أجنبي إلى صاحب عمل هولندي ينطوي على ما هو أكثر من مجرد إصدار عقود. من المحتمل أنك تدرك أن تعقيد قانون العمل الهولندي وعدم اليقين المحيط باشتراكات الضمان الاجتماعي يمكن أن يعطلا خطط نموك. تتطلب إدارة القوى العاملة عن بُعد نهجًا منظمًا لضمان استيفاء جميع المتطلبات التنظيمية دون الحاجة إلى وجود محلي فعلي.
يقدم هذا الدليل لعام 2026 خارطة طريق إجرائية شاملة لرواد الأعمال الدوليين لإنشاء هيكل توظيف متوافق. نوضح الخطوات الدقيقة لإدارة الرواتب الفعالة لإعدادات الشركات الأجنبية في هولندا، مما يضمن فهمك لالتزاماتك المتعلقة بضرائب الرواتب واشتراكات المعاشات التقاعدية. ستكتشف كيفية الاستفادة من حكم الـ 30% لتقليل الأعباء الضريبية للمهاجرين ذوي المهارات العالية ومعرفة المتطلبات المحددة لتصبح كفيلًا معتمدًا من IND. توضح هذه المقالة بالتفصيل الانتقال من التوظيف الأولي إلى الحفاظ على نظام رواتب متوافق، بما في ذلك الانتقال إلى Rabobank باعتباره البنك الرئيسي لـ Belastingdienst اعتبارًا من 1 مايو 2026.
النقاط الرئيسية
- تحديد هيكل التوظيف الأكثر ملاءمة من خلال مقارنة التوظيف المباشر عبر Dutch BV مع نماذج صاحب العمل المسجل (Employer of Record) وهياكل كشوف المرتبات القانونية (payrolling).
- ضمان الامتثال للقانون المدني الهولندي من خلال دمج مكونات عقد العمل الإلزامية والتزامات الضمان الاجتماعي للسنة المالية 2026.
- استخدام حكم الـ 30% وكفالة IND لجذب المواهب الدولية من خلال هياكل رواتب تتسم بالكفاءة الضريبية وطلبات تأشيرة معجلة.
- إنشاء نظام متوافق لعمليات إدارة الرواتب للشركات الأجنبية في هولندا من خلال التسجيل في غرفة التجارة مقابل رسوم قدرها 85.15 يورو والحصول على رقم ضريبي لصاحب العمل.
- الاستفادة من مسار التوكيل الرسمي المصدق (Power of Attorney) لتأسيس Dutch BV وإدارة متطلبات التوظيف عن بُعد دون الحاجة إلى السفر الفعلي.
الخيارات الهيكلية لتوظيف الموظفين في هولندا ككيان أجنبي
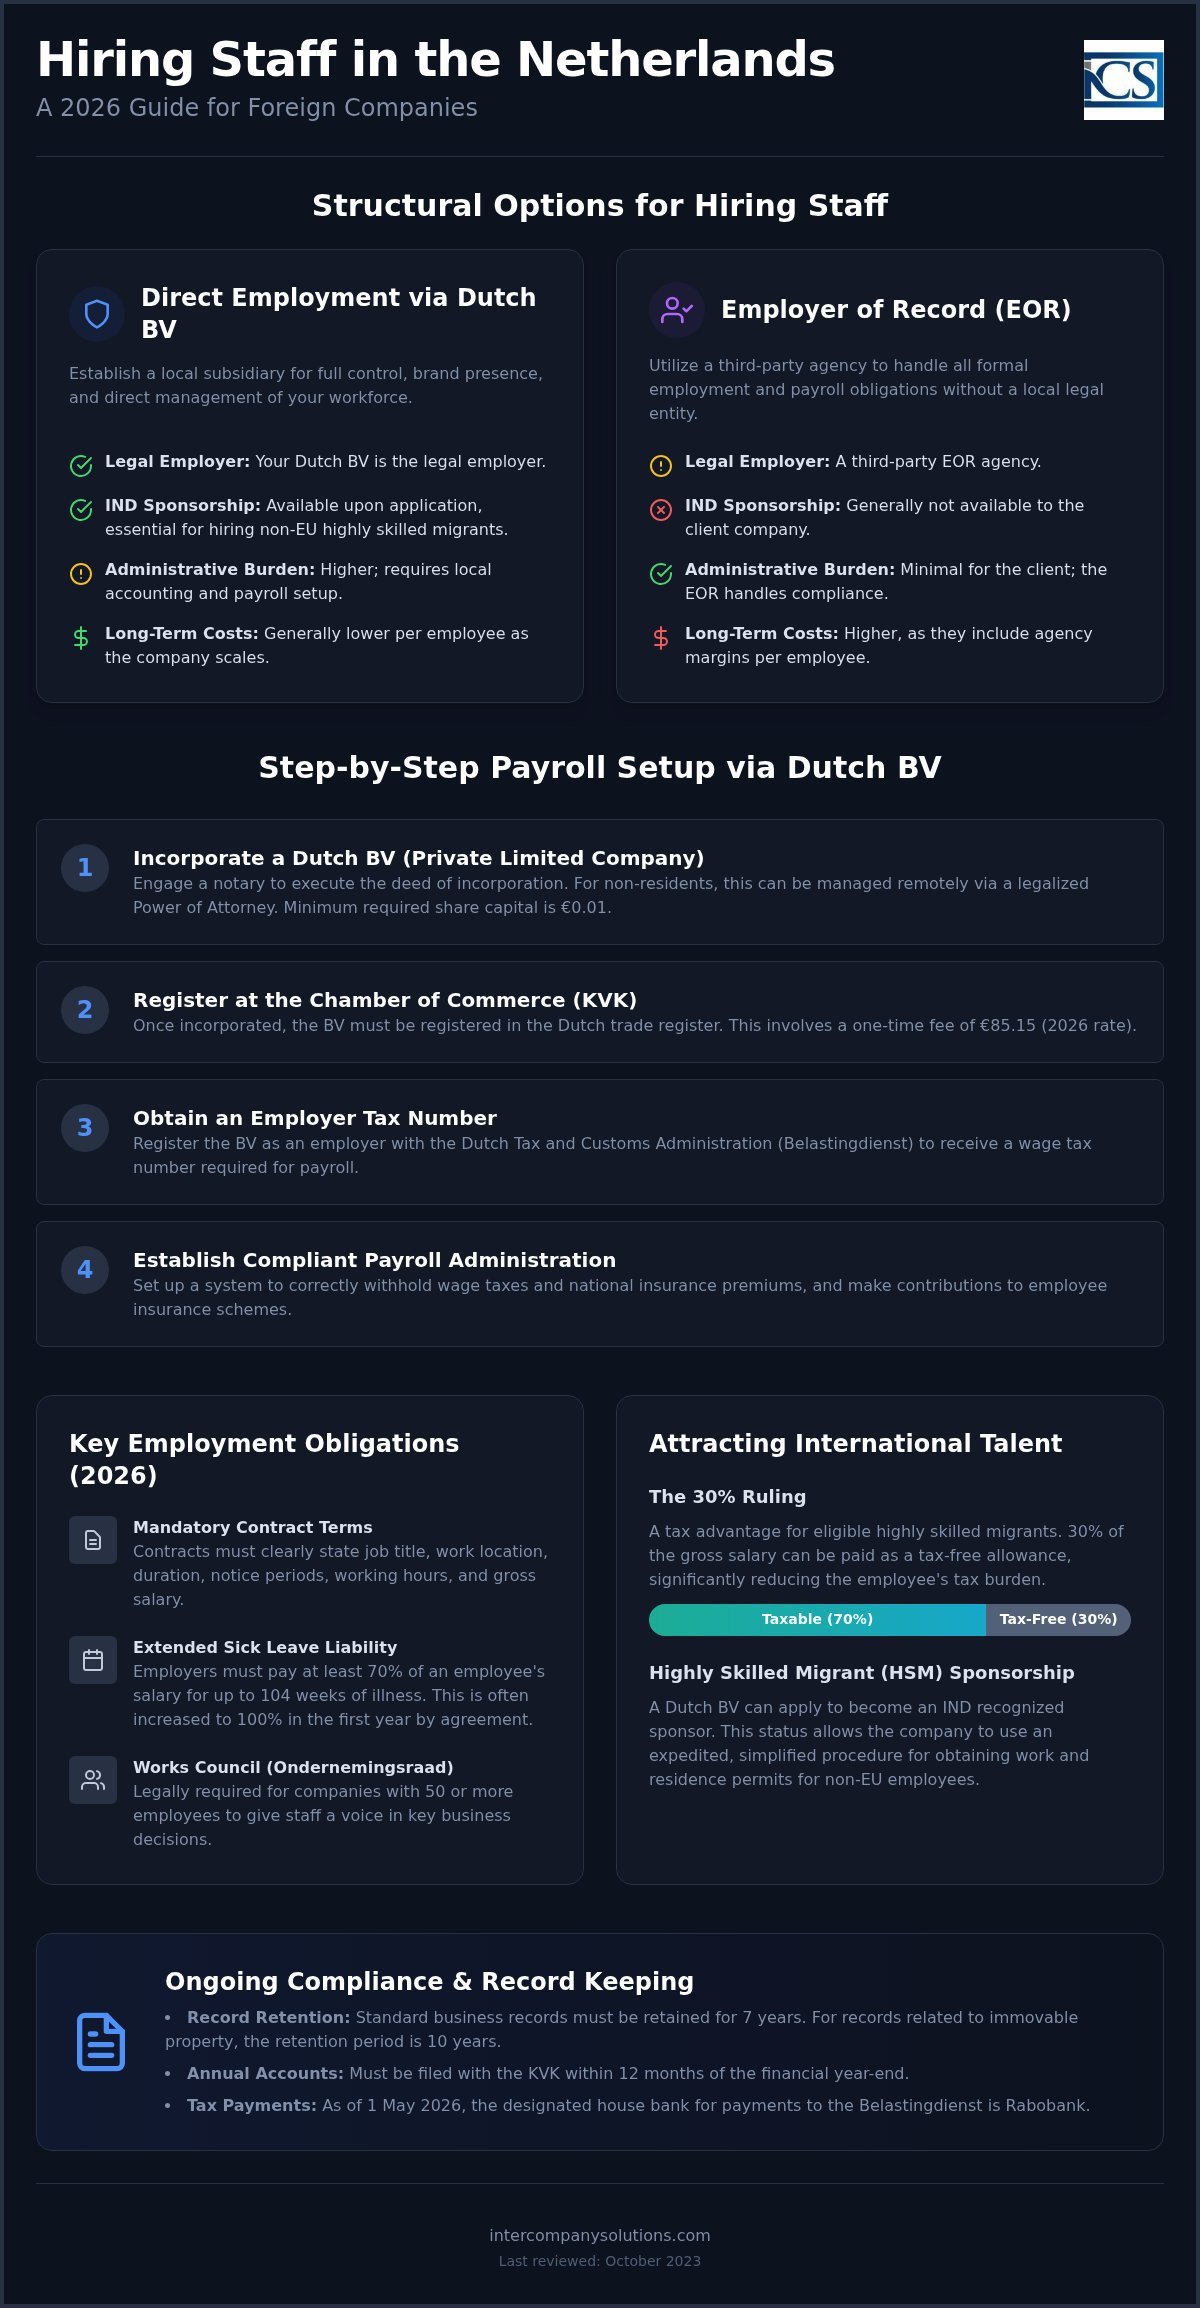
يجب على الشركات الأجنبية التي تدخل السوق الهولندي الاختيار بين التوظيف المباشر من خلال شركة تابعة محلية أو الاستفادة من ترتيبات التوظيف عبر طرف ثالث. يحمل كل نموذج آثارًا قانونية متميزة فيما يتعلق بالمسؤولية بموجب قانون العمل والرقابة الإدارية. للحصول على استراتيجية مستدامة في عمليات إدارة الرواتب للشركات الأجنبية في هولندا، يعتمد الاختيار عادةً على العدد المستهدف من الموظفين والحاجة إلى الحصول على صفة كفيل معتمد لدى IND. تستخدم هولندا أيضًا نموذج "payrolling" محددًا، وهو ترتيب إعارة قانوني حيث تعمل وكالة تابعة لطرف ثالث كصاحب عمل رسمي بينما يظل العامل تحت إشرافك التشغيلي.
| الميزة | التوظيف المباشر (Dutch BV) | صاحب العمل المسجل (EOR) / Payrolling |
|---|---|---|
| صاحب العمل القانوني | شركتك التابعة Dutch BV | وكالة طرف ثالث |
| كفالة IND | متاحة عند تقديم الطلب | غير متاحة للعميل عمومًا |
| وقت الإعداد | 2-5 أيام عمل | فوري |
| العبء الإداري | أعلى (يتطلب محاسبة محلية) | أدنى حد بالنسبة للعميل |
| التكاليف طويلة الأجل | أقل لكل موظف | أعلى (يشمل هوامش ربح الوكالة) |
التوظيف المباشر عبر شركة تابعة من نوع Dutch BV
يعد تأسيس Dutch BV هو المسار القياسي للشركات التي تسعى للحصول على استقلالية كاملة في إدارة قواها العاملة. يتطلب هذا الهيكل كاتب عدل لإعداد عقد التأسيس وحد أدنى لرأس مال الأسهم يبلغ 0.01 يورو. وبمجرد التأسيس، يجب تسجيل الكيان لدى الغرفة التجارية (KVK) ودفع رسوم لمرة واحدة قدرها 85.15 يورو. يتيح هذا النموذج للشركة التقدم بطلب للحصول على صفة الكفيل المعتمد لدى IND، وهي شرط أساسي لتوظيف المهاجرين ذوي المهارات العالية من خارج الاتحاد الأوروبي. كما يتكامل مباشرة مع تأسيس شركة Dutch BV، مما يوفر إطارا شفافا لإدارة عقود العمل واشتراكات الضمان الاجتماعي والالتزامات الضريبية المحلية تحت هويتك المؤسسية الخاصة.
نماذج صاحب العمل المسجل (EOR) وخدمات كشوف المرتبات
يمثل نموذج EOR حلا تمهيديا لتوظيف الكوادر دون الحاجة إلى تأسيس كيان قانوني محلي. ويتولى EOR كافة المتطلبات القانونية، بما في ذلك استقطاعات ضريبة الأجور وأقساط الضمان الاجتماعي. ومع ذلك، يظل "المُستخدِم" مسؤولا عن معايير محددة للسلامة في مكان العمل، وعليه ضمان حصول الموظف على شروط عمل مساوية لتلك الممنوحة للموظفين المباشرين بموجب تشريع Waadi. ورغم أن هذا يقلل من متطلبات التأسيس الإداري الأولية، فإنه يحد من قدرتك على بناء حضور محلي لعلامتك التجارية أو رعاية التأشيرات مباشرة. وتنتقل معظم الكيانات الأجنبية إلى هيكل BV بمجرد وصولها إلى حجم قوى عاملة تتجاوز فيه الرسوم المفروضة لكل موظف من قِبل EOR تكاليف صيانة نظام مستقل لكشوف المرتبات والمحاسبة في هولندا.
المتطلبات القانونية للتوظيف وضرائب كشوف المرتبات في عام 2026
يتطلب توظيف الأفراد في هولندا الامتثال الصارم للقانون المدني الهولندي، الذي يحدد البنود الإلزامية لكل اتفاقية عمل. كحد أدنى، يجب أن تحدد عقود العمل المسمى الوظيفي، ومكان العمل، ومدة الاتفاقية، وفترات الإخطار المعمول بها. ومن الضروري أيضا بيان ساعات العمل وإجمالي الراتب، بما في ذلك متطلبات الحد الأدنى القانوني للأجور. وبالنسبة للشركات التي تضم 50 موظفا أو أكثر، يعد تأسيس مجلس للموظفين (Ondernemingsraad أو OR) التزاما قانونيا؛ حيث يمنح هذا المجلس الموظفين صوتا للمشاركة في اتخاذ قرارات الشركة الجوهرية.
وتعد التزامات صاحب العمل المتعلقة بالإجازات المرضية إحدى أبرز خصائص قانون العمل الهولندي. فإذا أصبح الموظف غير قادر على العمل بسبب المرض، يتعين على صاحب العمل عموما دفع ما لا يقل عن 70% من راتبه لمدة تصل إلى 104 أسابيع. وفي كثير من الحالات، ترفع اتفاقيات العمل الجماعية (CAO) أو العقود الفردية هذه النسبة إلى 100% خلال العام الأول. تجعل هذه المسؤولية طويلة الأجل من امتلاك نظام قوي لإدارة كشوف المرتبات لعمليات الشركات الأجنبية في هولندا أمرا لا غنى عنه لتتبع الإجازات وإدارة مطالبات التأمين المحتملة بكفاءة.
معدلات ضريبة كشوف المرتبات والاشتراكات الهولندية
تتضمن إدارة كشوف المرتبات الهولندية عدة مستويات من الاستقطاعات والاشتراكات. وبصفتك صاحب عمل، تقع على عاتقك مسؤولية اقتطاع ضريبة الأجور (loonbelasting) وأقساط التأمين الوطني (volksverzekeringen) من إجمالي أجر الموظف. بالإضافة إلى ذلك، يجب عليك سداد أقساط تأمين الموظفين (werknemersverzekeringen)، والتي تغطي إعانات البطالة والعجز. وإلى جانب الراتب الأساسي، يحق لكل موظف الحصول على بدل إجازة قانوني لا يقل عن 8% من إجمالي أجره السنوي، ويُصرف عادة دفعة واحدة في مايو أو يونيو.
وغالبا ما تمثل خطط التقاعد جزءا كبيرا من إجمالي تكاليف العمالة. ورغم عدم وجود متطلب قانوني عام يلزم بتقديم معاش تقاعدي خاص، فإن العديد من القطاعات تخضع لاتفاقيات CAO تفرض اشتراكات محددة في صناديق التقاعد. وإذا كنت بحاجة إلى تقييم مفصل لهذه التكاليف القانونية لقطاعك المحدد، يمكنك طلب استشارة مع المتخصصين الضريبيين لدينا.
الامتثال لضريبة الشركات لأصحاب العمل
يترتب على الاحتفاظ بقوة عاملة في هولندا عبر هيكل BV مسؤوليات أوسع تتعلق بضريبة الشركات. بالنسبة للسنة المالية 2026، يبلغ معدل ضريبة دخل الشركات (CIT) نسبة 19% على الأرباح التي تصل إلى 200,000 يورو، و25.8% على أي مبلغ يتجاوز هذا الحد. وعند احتساب الأرباح الخاضعة للضريبة، يجب مراعاة سقف خصم الفائدة المحدد بنسبة 24.5% من الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA). ويتطلب الامتثال أيضا حفظ السجلات بدقة متناهية؛ حيث يجب الاحتفاظ بكافة وثائق كشوف المرتبات والمستندات المؤسسية لمدة لا تقل عن 7 سنوات، أو 10 سنوات إذا كانت السجلات تتعلق بأموال غير منقولة.
واعتبارا من 1 مايو 2026، ستتم معالجة جميع المدفوعات الضريبية المسددة إلى مصلحة الضرائب الهولندية (Belastingdienst) حصريا عبر مصرفها الرئيسي، Rabobank. ويعد تحديث أنظمتك المحاسبية الداخلية لتتوافق مع هذه البيانات المصرفية أمرا جوهريا لتفادي غرامات التأخير في السداد. تضمن لك الرقابة المالية السليمة بقاء أنشطة إدارة كشوف المرتبات لعمليات الشركات الأجنبية في هولندا متوافقة كليا مع تشريعات العمل والضرائب على حد سواء.
جذب المواهب الدولية: حكم الـ 30% وكفالة المهاجرين ذوي المهارات العالية (HSM)
يظل حكم الـ 30% حافزا أساسيا للشركات الدولية الساعية لجذب كفاءات وخبرات رفيعة إلى هولندا. يتيح هذا الامتياز لأصحاب العمل منح 30% من إجمالي راتب الموظف كبدل معفى من الضرائب لتغطية التكاليف الإقليمية الإضافية. وبالنسبة لأي شركة أجنبية، يسهم دمج هذا البند ضمن استراتيجية إدارة كشوف المرتبات لعمليات الشركات الأجنبية في هولندا في خفض التكلفة الإجمالية للتوظيف بصورة ملحوظة، مع زيادة صافي الدخل الفعلي الذي يستلمه الموظف. وللتأهل لهذا الامتياز، يشترط استقدام الموظف من الخارج وأن يكون قد أقام على مسافة تبعد أكثر من 150 كيلومترا عن الحدود الهولندية لمدة لا تقل عن 16 شهرا من أصل 24 شهرا السابقة لأول يوم عمل له.
يتطلب توظيف الكفاءات من خارج الاتحاد الأوروبي اتباع إجراءات دقيقة متوافقة مع قانون الهجرة. ويجدر بكيانك الهولندي التقدم بطلب للحصول على صفة "الكفيل المعتمد" لدى دائرة الهجرة والتجنس (IND) لتيسير هذه الإجراءات؛ إذ تتيح هذه الصفة تسريع معالجة التأشيرات، لتكتمل غالبا خلال أسبوعين إلى أربعة أسابيع، بينما قد يستغرق طلب التصريح الموحد (GVVA) بدونه عدة أشهر. ويتعين على الكفلاء المعتمدين الالتزام بمتطلبات واجب الرعاية والواجبات الإدارية المحددة، بما في ذلك الإبلاغ عن أي تغييرات تطرأ على وضع الموظف خلال أربعة أسابيع لضمان استمرار الامتثال.
التقدم بطلب للحصول على حكم التعويض الضريبي بنسبة 30%
يعد التقديم على حكم الـ 30% إجراء مشتركا بين صاحب العمل والموظف؛ ويجب رفعه إلى Belastingdienst في غضون أربعة أشهر من تاريخ بدء العمل ليُطبق بأثر رجعي. وفي حال تجاوز هذه المهلة، لن يسري الحكم إلا اعتبارا من الشهر الذي يلي تاريخ تقديم الطلب. وتستمر مدة الاستفادة من هذا الحكم لخمس سنوات في عام 2026. وتساعد هذه الميزة أيضا في تبسيط احتساب الضمان الاجتماعي، نظرا لاستبعاد الجزء المعفى من الضريبة عادة من الوعاء الخاضع للتأمين الاجتماعي. وإذا غير الموظف جهة عمله، يجوز تحويل الحكم إلى صاحب العمل الهولندي الجديد، شريطة إبرام العقد الجديد خلال ثلاثة أشهر من انتهاء العقد السابق.
متطلبات تأشيرة المهاجرين ذوي المهارات العالية (HSM)
يعتمد برنامج HSM على حدود دنيا صارمة للرواتب تخضع للتعديل السنوي وفقا لمؤشرات الحكومة الهولندية. وبالنسبة لعام 2026، تُطبق هذه الحدود استنادا إلى عمر الموظف؛ حيث يُلزم الموظفون الذين تبلغ أعمارهم 30 عاما فما فوق باستيفاء شرط حد أدنى للراتب الشهري الإجمالي يفوق الحد المفروض على من هم دون سن الثلاثين. ويحق للخريجين الجدد من أبرز الجامعات المعتمدة، ممن يحصلون على عمل خلال ثلاث سنوات من التخرج، الاستفادة من حد أدنى مخفض مخصص لـ "سنة التوجيه". ويعد الالتزام الدائم بهذه الحدود متطلبا رئيسيا وحاسما لنظام كشوف المرتبات لديك، إذ قد يترتب على دفع أجر يقل عن الحد المسموح به الإلغاء الفوري لتصريح إقامة الموظف وفرض غرامات مالية باهظة على الكيان الهولندي.
دليل خطوة بخطوة لإعداد إدارة الرواتب الهولندية
تبدأ عملية إنشاء قوة عاملة محلية بالتسجيل الرسمي لدى غرفة التجارة الهولندية (KVK). بالنسبة لشركة BV، التي تتطلب كاتب عدل لتوثيق عقد التأسيس، يجب عليك دفع رسوم تسجيل KVK لمرة واحدة قدرها 85.15 يورو في عام 2026. تعد هذه الخطوة هي الأساس لعمليات إدارة كشوف المرتبات في هولندا للشركات الأجنبية، حيث إن رقم KVK الناتج مطلوب لجميع المعرفات الضريبية اللاحقة ولفتح حساب مصرفي محلي.
يعد الامتثال للوائح الشفافية خطوة مبكرة بالغة الأهمية. يجب عليك تسجيل جميع المستفيدين الحقيقيين النهائيين (UBOs) في غضون 7 أيام من تأسيس الشركة. يُعرّف المستفيد الحقيقي (UBO) بأنه أي فرد يمتلك أكثر من 25% من الأسهم أو حقوق التصويت أو حصة الملكية. ويجب أيضًا الإبلاغ عن أي تغييرات لاحقة في هيكل الملكية هذا إلى KVK خلال نفس الإطار الزمني البالغ 7 أيام لتجنب الغرامات الإدارية.
تسجيل صاحب العمل وإعداد الحساب الضريبي
بمجرد اكتمال التسجيل لدى KVK، يجب على الكيان الهولندي الحصول على رقم ضريبي لصاحب العمل من Belastingdienst. يمكنك تحقيق ذلك عن طريق تقديم "طلب تقييم مخاطر صاحب العمل" (Melding Loonheffingen). يتيح هذا الطلب لمكتب الضرائب تصنيف عملك وتحديد أقساط التأمين الاجتماعي المطبقة. عند الموافقة، تكتسب الشركة إمكانية الوصول إلى البيئة الرقمية المطلوبة لتقديم إقرارات ضريبة الأجور الشهرية. اعتبارًا من 1 مايو 2026، يجب توجيه جميع المدفوعات إلى السلطات الضريبية إلى Rabobank، وهو البنك المعتمد الرسمي لدى Belastingdienst.
الامتثال الإداري المستمر والمواعيد النهائية
يعتمد نجاح أنظمة إدارة كشوف المرتبات في هولندا للشركات الأجنبية على الالتزام الصارم بجداول التقديم. تستحق إقرارات ضريبة الأجور ومدفوعاتها المقابلة بحلول نهاية الشهر التالي لفترة كشوف المرتبات. بالإضافة إلى ذلك، يجب على الشركة تقديم حساباتها السنوية إلى KVK في غضون 12 شهرًا من نهاية السنة المالية. ترتبط هذه العملية بالتزامات ضريبة دخل الشركات (CIT)، والتي تبلغ في عام 2026 نسبة 19% على الأرباح التي تصل إلى 200,000 يورو و25.8% لما يتجاوز هذا الحد. لتظل ممتثلاً للقانون الهولندي، يجب عليك الاحتفاظ بجميع سجلات الرواتب والسجلات المؤسسية لمدة لا تقل عن 7 سنوات. غالبًا ما يؤدي دمج هذه المهام مع مزود خدمات رواتب متخصص إلى تقليل مخاطر الأخطاء الإدارية والتأخر في التقديم.
إدارة الرواتب الهولندية عن بُعد عبر وكالة رسمية مصدقة
لا تتطلب إدارة القوى العاملة في هولندا تواجدك الفعلي في الدولة. بالنسبة للمؤسسين من خارج الاتحاد الأوروبي، يُعد مسار الوكالة الرسمية المصدقة (PoA) الطريقة الأساسية لتأسيس كيان محلي وبدء عملية التوظيف. تسمح هذه الأداة القانونية لكاتب العدل الهولندي بتنفيذ عقد التأسيس نيابة عنك أثناء تواجدك في بلدك الأم. إنه نهج منظم يمنح الأولوية للسرعة والنزاهة القانونية، مما يضمن جاهزية عملك لتوظيف الموظفين دون الحاجة إلى السفر الدولي أثناء مرحلة التأسيس.
يضمن استخدام الوكالة الرسمية بقاء تأسيس شركتك ممتثلاً للقانون المدني الهولندي منذ البداية. يعد هذا الأساس القائم عن بُعد أمرًا ضروريًا لرواد الأعمال الدوليين الذين يحتاجون إلى ترسيخ وجودهم في منطقة اليورو مع التركيز على عملياتهم العالمية. من خلال تفويض التنفيذ لكاتب عدل محلي، يمكنك ضمان تلبية جميع المتطلبات الفنية لشركتك من نوع Dutch BV بدقة. يشمل ذلك التسجيل الإلزامي للمستفيدين الحقيقيين النهائيين (UBO) والتقديم الأولي لدى غرفة التجارة.
سير عمل التأسيس والإعداد عن بُعد
يجب على رواد الأعمال الدوليين تصديق وثائق إثبات الهوية الخاصة بهم والوكالة الرسمية من خلال كاتب عدل محلي أو سفارة في بلدهم الأم. بمجرد أن يستلم كاتب العدل الهولندي هذه المستندات الأصلية المصدقة، يتم تأسيس شركة BV برأس مال أدنى قدره 0.01 يورو. بالنسبة للكيانات المملوكة لأجانب، يستغرق Belastingdienst عادةً من 6 إلى 8 أسابيع لإصدار رقم BTW. خلال هذه الفترة، يمكنك أيضًا التقدم بطلب للحصول على رقم EORI إذا كان عملك يتضمن استيراد البضائع أو تصديرها. يضمن استخدام دعم أمانة الشركات المتخصص خلال هذه المرحلة التعامل مع طلباتك للحصول على الأرقام الضريبية والحسابات في Rabobank، البنك المعتمد الرسمي للضرائب منذ مايو 2026، بشكل صحيح.
ضمان الامتثال طويل الأجل من الخارج
لا ينبغي للمسافة أن تؤثر سلبًا على التزامك بقوانين العمل الهولندية أو المواعيد النهائية للضرائب. يدير الشريك المحلي التفاصيل الفنية لإيداعاتك الشهرية، بدءًا من حساب اشتراكات الضمان الاجتماعي وحتى معالجة حكم الـ 30% لموظفيك الدوليين. يضمن هذا الشريك بقاء نظام إدارة كشوف المرتبات في هولندا للشركات الأجنبية لديك محدثًا بأحدث التغييرات التشريعية، مثل التغييرات في الحد الأدنى للأجور أو متطلبات التقاعد. ستتلقى فاتورة واحدة وشفافة كل شهر تغطي جميع التكاليف المتعلقة بالتوظيف، مما يبسط مسك الدفاتر المحاسبية الدولية الخاصة بك.
يُعد هذا الإطار للعمل عن بُعد عنصرًا حيويًا لـ بدء عمل تجاري في هولندا كشخص غير مقيم. فهو يتيح لك بناء فريق محلي مع الحفاظ على الامتثال الكامل لواجبات الإبلاغ عن UBO وسياسة الاحتفاظ بالسجلات لمدة 7 سنوات. من خلال تفويض العبء الإداري إلى متخصص محلي، يمكنك التركيز على توسيع نطاق عملياتك الهولندية. يظل نظام الرواتب لديك أساسًا مستقرًا ومتوافقًا للنمو، مدعومًا بموثوقية البنية التحتية المالية والقانونية الهولندية.
آخر مراجعة: أكتوبر 2024
تأسيس قوة عاملة ممتثلة في هولندا
يتطلب توظيف الموظفين في هولندا اتباع نهج منظم لكل من قانون العمل والامتثال الإداري. من خلال اتباع مسار الوكالة الرسمية المصدقة، يمكنك تأسيس Dutch BV وبدء التوظيف دون الحاجة إلى السفر الفعلي. يعتمد نجاحك على الاحتفاظ بسجلات دقيقة لمدة سبع سنوات والتأكد من توجيه جميع المدفوعات الضريبية إلى Rabobank كما هو مطلوب منذ 1 مايو 2026. إن تطبيق نظام احترافي لعمليات إدارة كشوف المرتبات في هولندا للشركات الأجنبية يحمي عملك من المخاطر القانونية مع السماح لك بجذب أفضل المواهب الدولية من خلال حكم الـ 30%.
لقد ساعدنا أكثر من 1,000 رائد أعمال أجنبي في التأسيس عن بُعد في غضون 2 إلى 5 أيام عمل. تشمل خدماتنا ضمان الرضا بنسبة 100% لضمان إدارة مصالحك المهنية بدقة. يسهل هذا النهج الاستباقي دخولك إلى السوق الهولندية ويبني أساسًا للنمو على المدى الطويل. تظل هولندا بيئة مستقرة ومرحبة بالتوسع العالمي للشركات التي تمنح الأولوية للالتزام التنظيمي والخبرة.
آخر مراجعة: أكتوبر 2024
الأسئلة الشائعة
هل أحتاج إلى كيان قانوني محلي لتوظيف موظفين في هولندا؟
تحتاج عادةً إلى كيان قانوني محلي، مثل Dutch BV، لتوظيف الموظفين مباشرة والحفاظ على السيطرة الكاملة على القوى العاملة لديك. في حين أن صاحب العمل المسجل (EOR) يُعد بديلاً، فإن شركة BV تتيح لك التقدم للحصول على صفة الكفيل المعترف به لدى IND. يتطلب التأسيس كاتب عدل وحدًا أدنى لرأس المال قدره 0.01 يورو. يضمن هذا الهيكل تلبية جميع متطلبات قوانين العمل والضرائب المحلية.
ما هو الحد الأدنى لرأس المال المطلوب لشركة Dutch BV في عام 2026؟
الحد الأدنى لرأس المال المطلوب لشركة Dutch BV في عام 2026 هو 0.01 يورو. وهذا يجعل شركة BV هيكلاً قانونيًا متاحًا لرواد الأعمال الدوليين. عند التأسيس، يجب عليك أيضًا دفع رسوم تسجيل لمرة واحدة قدرها 85.15 يورو لغرفة التجارة (KVK). ورغم انخفاض متطلبات رأس المال، يجب عليك التأكد من بقاء الكيان متمتعًا بالملاءة المالية للوفاء بالتزامات كشوف المرتبات الشهرية واشتراكات الضمان الاجتماعي لجميع الموظفين.
كم تبلغ معدلات ضريبة الشركات في هولندا لعام 2026؟
بالنسبة للسنة المالية 2026، يبلغ معدل ضريبة الشركات 19% على الأرباح التي تصل إلى 200,000 يورو. وتخضع أي أرباح تتجاوز هذا المبلغ للضريبة بنسبة 25.8%. يجب عليك أيضًا الالتزام بالحد الأقصى لخصم الفائدة البالغ 24.5% من الأرباح قبل الفوائد والضرائب والاستهلاك وإطفاء الدين (EBITDA). تتضمن عمليات إدارة كشوف المرتبات الفعالة في هولندا للشركات الأجنبية خصم تكاليف العمل بشكل صحيح لضمان احتساب أرباحك الخاضعة للضريبة بدقة. وتتم معالجة جميع المدفوعات الضريبية من خلال Rabobank اعتبارًا من 1 مايو 2026.
ما هو حكم الـ 30% وكيف يفيد أصحاب العمل الأجانب؟
حكم الـ 30% هو تسهيل ضريبي يسمح لأصحاب العمل بدفع 30% من الراتب الإجمالي للموظف كتعويض معفى من الضرائب عن التكاليف خارج نطاق الإقليمية. هذه الميزة متاحة للموظفين الدوليين المؤهلين المعينين من الخارج والذين يستوفون حدودًا معينة للرواتب. وهو يقلل من تكاليف الضمان الاجتماعي لصاحب العمل ويزيد من صافي دخل الموظف. في عام 2026، يستمر هذا الإجراء لمدة خمس سنوات ويظل أداة حيوية لجذب المواهب عالية المهارة إلى كيانك الهولندي.
كم من الوقت يستغرق تسجيل شركة هولندية لكشوف المرتبات وضريبة القيمة المضافة؟
يستغرق تأسيس Dutch BV عن بُعد من 2 إلى 5 أيام عمل بمجرد استلام كاتب العدل للوكالة الرسمية المصدقة. ومع ذلك، يستغرق التسجيل للحصول على BTW عادةً من 6 إلى 8 أسابيع للكيانات التي تضم مساهمين أجانب. بمجرد الانتهاء من تسجيل KVK ودفع رسوم 85.15 يورو، يمكنك الحصول على رقم ضريبي لصاحب العمل. يتيح لك هذا إعداد نظام كشوف المرتبات الخاص بك والبدء في تقديم إقرارات ضريبة الأجور الشهرية إلى Belastingdienst.
هل يمكنني إدارة كشوف المرتبات الهولندية الخاصة بي عن بُعد دون زيارة الدولة؟
يمكنك إدارة مهام إدارة كشوف المرتبات في هولندا للشركات الأجنبية بالكامل من الخارج دون زيارة الدولة. يسمح مسار الوكالة الرسمية المصدقة لكاتب العدل الهولندي بتأسيس شركة BV الخاصة بك عن بُعد. يمكنك بعد ذلك تعيين متخصصين محليين للتعامل مع الإقرارات الضريبية الشهرية ومدفوعات الضمان الاجتماعي. جميع الاتصالات مع Belastingdienst تتم رقميًا، وتُسدد المدفوعات الضريبية إلى Rabobank، الذي يعمل كبنك معتمد للسلطة الضريبية منذ 1 مايو 2026.
ما هي اشتراكات الضمان الاجتماعي الإلزامية لأصحاب العمل الهولنديين؟
يتحمل أصحاب العمل الهولنديون مسؤولية العديد من الاشتراكات الإلزامية. يجب عليك دفع أقساط تأمين الموظفين واقتطاع التأمين الوطني من إجمالي الأجور. تشمل الالتزامات الرئيسية ما يلي:
- بدل إجازة قانوني بحد أدنى 8%.
- أجر الإجازة المرضية لمدة تصل إلى 104 أسابيع.
- اشتراكات صندوق التقاعد الخاص بالقطاع في حال تطبيق اتفاقية عمل جماعية (CAO).
يجب تتبع هذه التكاليف بدقة داخل نظام الرواتب الخاص بك لضمان الامتثال التنظيمي الكامل وتجنب غرامات Belastingdienst.
المصادر
- ICS Payroll - خدمات كشوف المرتبات الهولندية
- KVK - التسجيل في السجل التجاري الهولندي
- Business.gov.nl - الشركة ذات المسؤولية المحدودة (bv)
- Burgerlijk Wetboek Boek 2 (القانون المدني الهولندي، الكيانات القانونية)
- Rijksoverheid - Ondernemen
- Belastingdienst - معدلات ضريبة دخل الشركات
- Belastingdienst - ضرائب كشوف المرتبات (loonheffingen)
- UWV - التزامات صاحب العمل
- SVB - التأمين الاجتماعي في هولندا
- Belastingdienst - ضريبة القيمة المضافة (BTW) لرواد الأعمال
- المفوضية الأوروبية - قواعد ومعدلات ضريبة القيمة المضافة
- IND - المهاجر عالي المهارة
- IND - تصريح إقامة بدء النشاط التجاري (الشركات الناشئة)
- De Nederlandsche Bank - الرقابة والإشراف
- AFM - التراخيص والسجلات
- RVO - ممارسة الأعمال التجارية دوليًا
- Belastingdienst Douane - الجمارك
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - هولندا
- ICLG - قوانين ولوائح حوكمة الشركات، هولندا
هل تحتاج إلى مزيد من المعلومات حول شركة BV الهولندية؟
تواصل مع خبيرReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |