


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-08 · Last reviewed 2026-09-11
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
لا يتطلب تأسيس شركة هولندية الحصول على تصريح إقامة محلي أو تواجد فعلي في هولندا، حتى عندما تعمل كمدير وحيد. في حين يفترض العديد من رواد الأعمال أن الإقامة المحلية هي شرط أساسي للسيطرة على الشركات، فإن القانون الهولندي يسمح صراحة بهيكل Dutch BV بمدير أجنبي غير مقيم. من المحتمل أنك تدرك أن هولندا تمثل مركزاً استراتيجياً للتوسع العالمي، ولكن عدم اليقين بشأن متطلبات الإقامة أو الخوف من المسؤولية الشخصية غالباً ما يخلق حواجز لا داعي لها أمام الدخول.
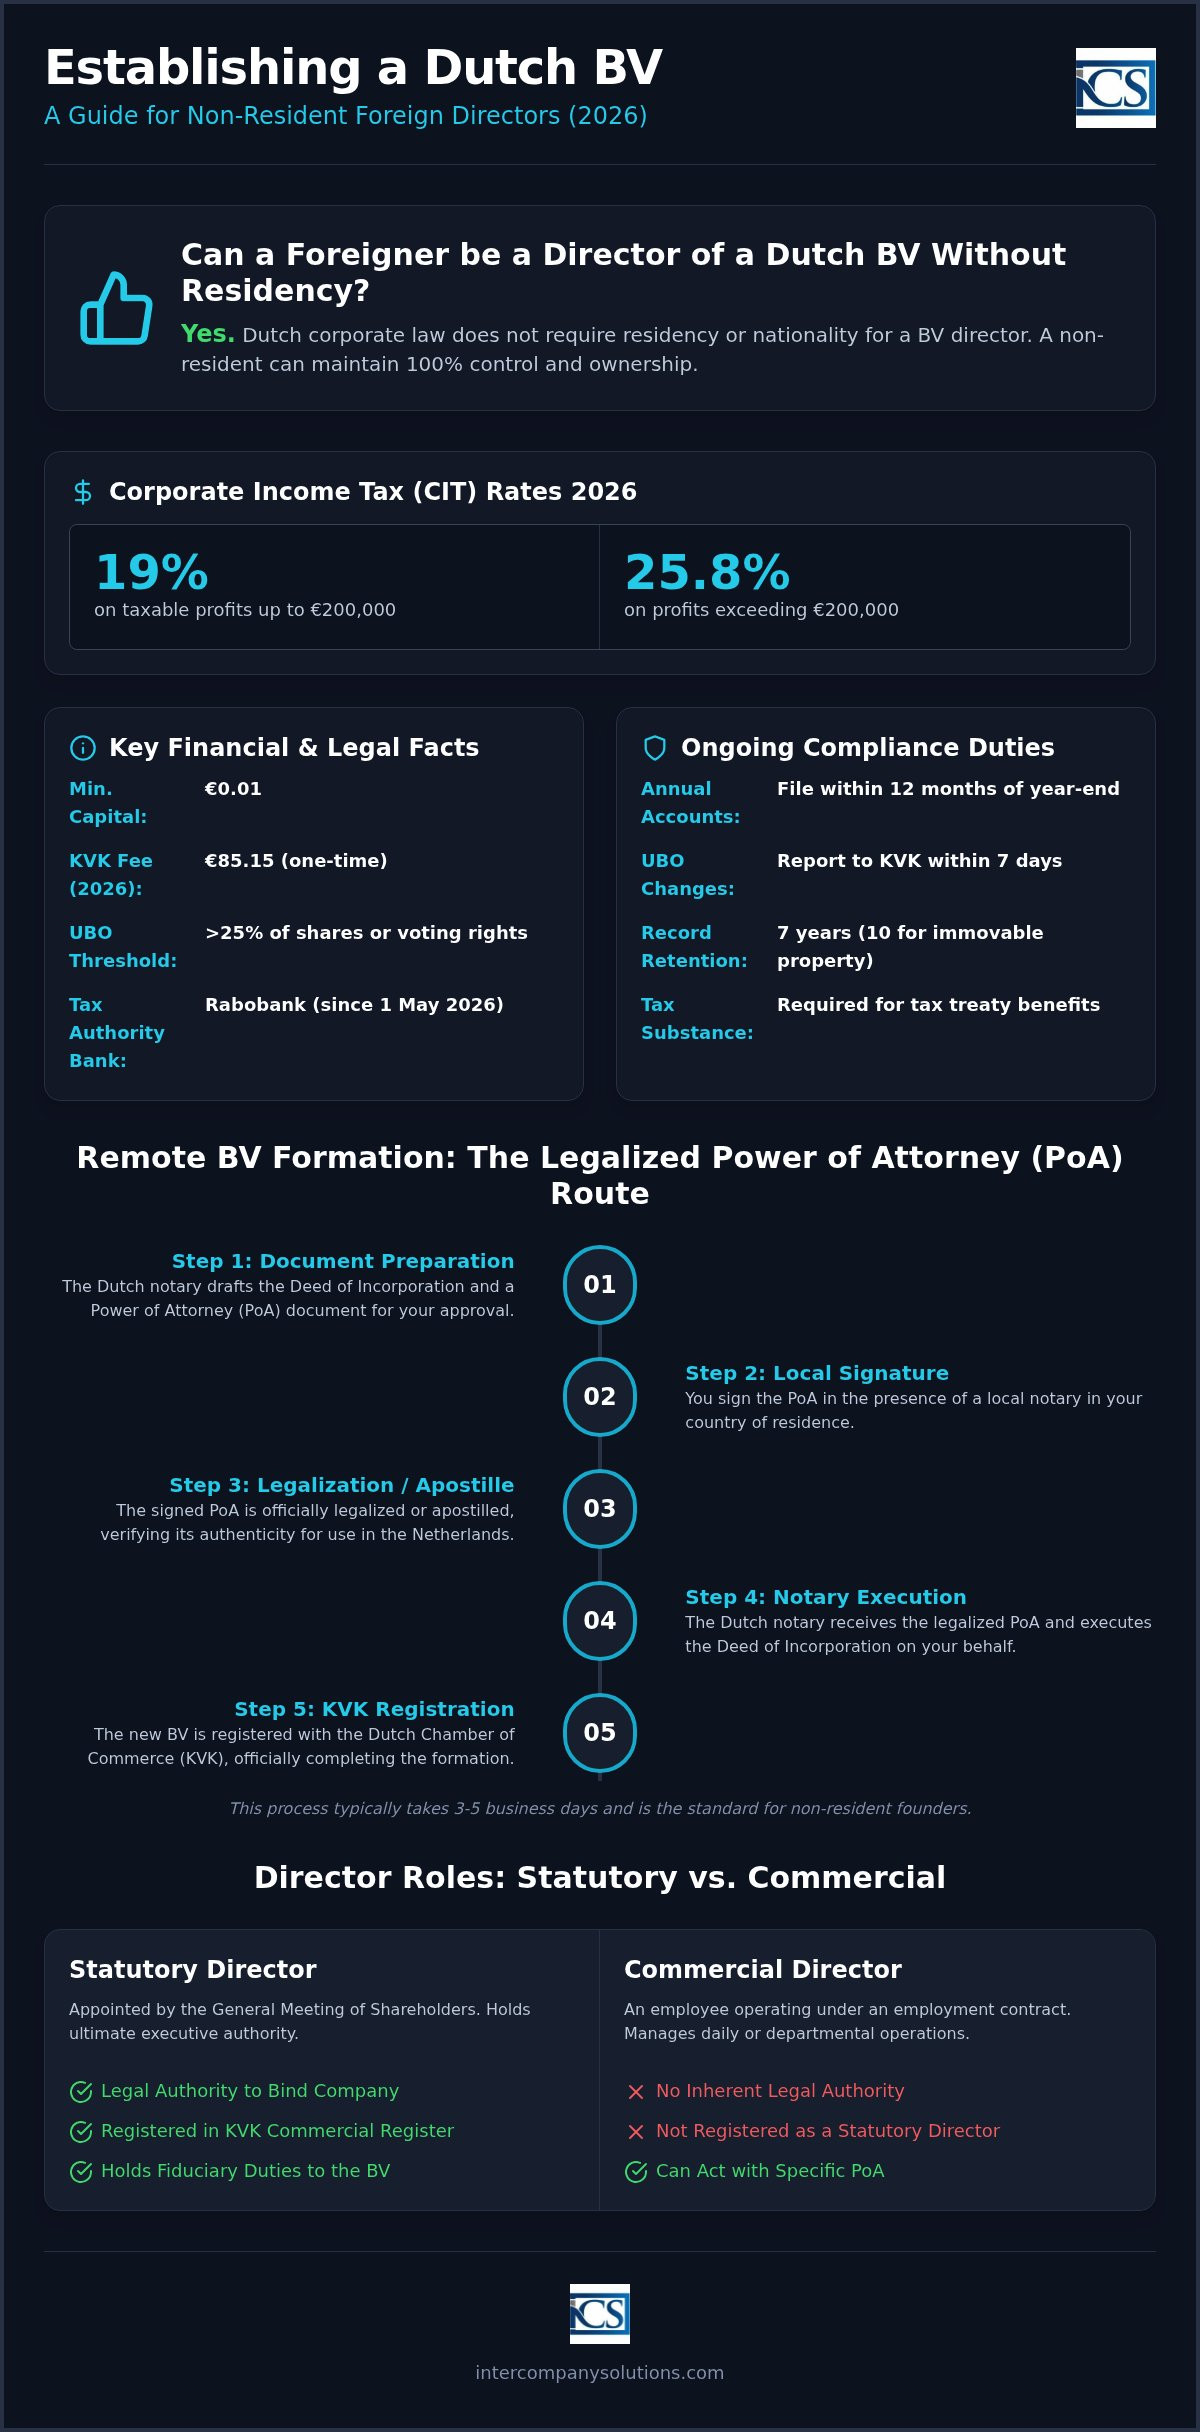
يعد هذا الدليل مورداً حاسماً لأصحاب الأعمال الدوليين الذين يمنحون الأولوية للدقة الإجرائية. ستتعلم كيفية إدارة المتطلبات القانونية لعام 2026، بدءاً من رسوم التسجيل الأولية لدى KVK البالغة €85.15 وصولاً إلى متطلبات الجوهر الاقتصادي المحددة التي تطلبها Belastingdienst. سنوضح مسار التوكيل الرسمي المصدق لتأسيس شركة Dutch BV عن بُعد ونشرح كيفية الاحتفاظ بالسيطرة بنسبة 100% مع ضمان بقاء شركتك ضمن شريحة ضريبة الشركات البالغة 19% للأرباح التي تصل إلى €200,000. من خلال اتباع خطوات الامتثال هذه، يمكنك إطلاق مشروعك بنجاح والاستعداد لعلاقة مصرفية مهنية مع Rabobank، الذي يعمل كبنك معتمد لسلطات الضرائب منذ 1 مايو 2026.
النقاط الرئيسية
- التأكيد على أن الإقامة أو الجنسية الهولندية ليست شرطاً قانونياً مسبقاً لكي يحتفظ مدير أجنبي في Dutch BV بالسيطرة والملكية الكاملة للشركة.
- تنفيذ إجراءات التأسيس عن بُعد باستخدام مسار التوكيل الرسمي المصدق، والذي يتيح عادة تأسيس الشركة خلال فترة تتراوح بين 3 إلى 5 أيام عمل.
- تطبيق معدلات ضريبة دخل الشركات لعام 2026 البالغة 19% على الأرباح التي تصل إلى €200,000 و25.8% على المبالغ الزائدة لضمان التخطيط المالي الدقيق.
- الحفاظ على الامتثال القانوني من خلال إيداع الحسابات السنوية لدى KVK خلال 12 شهراً من نهاية السنة المالية للحد من مخاطر المسؤولية الشخصية.
- إثبات جوهر اقتصادي محلي كافٍ لاستيفاء معايير الإقامة الضريبية ودعم طلبات الحصول على الخدمات المصرفية للشركات لدى مؤسسات مثل Rabobank.
الوضع القانوني والمتطلبات الخاصة بالمدير الأجنبي لشركة Dutch BV
بموجب الكتاب الثاني من القانون المدني الهولندي (Burgerlijk Wetboek)، يتمتع المدير النظامي بأعلى سلطة تنفيذية داخل شركة هولندية خاصة ذات مسؤولية محدودة (BV). يختلف هذا المنصب عن المدير التجاري أو الموظف العادي. في حين يعمل المدير التجاري بموجب عقد عمل، يتم تعيين المدير النظامي من قِبل الجمعية العمومية للمساهمين ويحتفظ بعلاقة مؤسسية مع الكيان. ويحمل هذا الدور واجبات ائتمانية ومسؤوليات قانونية محددة تتجاوز العمليات اليومية. لتأسيس BV، يشترط القانون وجود مساهم واحد ومدير واحد كحد أدنى. ويمكن لفرد واحد أن يشغل كلا الدورين، مما يتيح الملكية والسيطرة بنسبة 100% لشخص واحد. ويعد هذا الهيكل هو الأساس لعملية تأسيس شركة Dutch BV لرواد الأعمال الدوليين.
قواعد الإقامة والجنسية
يتسم قانون الشركات الهولندي بالشمولية فيما يتعلق بجنسية وإقامة أعضاء مجلس الإدارة. لا تحتاج إلى أن تكون مواطناً هولندياً أو مقيماً في هولندا لتعمل بصفتك مديراً أجنبياً في Dutch BV. ينطبق هذا الانفتاح على مواطني الاتحاد الأوروبي وغير الأوروبيين على حد سواء. ومع ذلك، هناك تمييز واضح بين الحق القانوني في شغل منصب الإدارة والحق في العمل أو الإقامة في الدولة. فشغل منصب المدير لا يمنح تلقائياً تصريح إقامة أو تأشيرة عمل.
تؤثر حالة إقامتك أيضاً على الجوهر الضريبي للشركة. لكي تُعتبر الشركة مقيمة ضريبياً في هولندا وتستفيد من الشبكة الواسعة لاتفاقيات تجنب الازدواج الضريبي، تبحث مصلحة الضرائب الهولندية (Belastingdienst) عادةً عن مكان الإدارة الفعلية. ويتطلب ذلك غالباً أن يكون 50% على الأقل من المديرين النظاميين مقيمين في هولندا. وإذا كنت تدير الشركة بالكامل من الخارج، فقد يُنظر إلى الكيان بدلاً من ذلك على أنه مقيم ضريبياً في نطاق اختصاصك القضائي الأصلي، مما قد يؤثر على تطبيق معدلي ضريبة الشركات البالغين 19% و25.8%.
الإدارة النظامية مقابل الإدارة التجارية
يمتلك المدير القانوني صلاحية "tekenbevoegdheid"، وهي السلطة القانونية لتمثيل الشركة وتوقيع العقود الملزمة. وتُسجل هذه السلطة في السجل التجاري لدى غرفة التجارة (KVK). في المقابل، قد يدير المدير التجاري قسماً ما، ولكنه يفتقر إلى السلطة القانونية لإلزام شركة الـ BV باتفاقيات مع أطراف ثالثة ما لم يمنحه مجلس الإدارة القانوني توكيلاً رسمياً محدداً.
يجب تسجيل كل مدير أجنبي في Dutch BV لدى KVK، وهو ما يتطلب رسوم تسجيل لمرة واحدة قدرها €85.15 في عام 2026. بالإضافة إلى ذلك، يجب على المديرين الامتثال لمتطلبات سجل المالك المستفيد النهائي (UBO). ويُصنف أي فرد يمتلك أكثر من 25% من الأسهم أو حقوق التصويت كمالك مستفيد نهائي. ويجب عليك الإبلاغ عن أي تغييرات تطرأ على معلومات المالك المستفيد النهائي خلال 7 أيام لتجنب الغرامات المحتملة، والتي قد تبدأ من €2,750 في حال عدم الامتثال في عام 2026. ويعد الاحتفاظ بسجلات دقيقة واجباً قانونياً، ويجب الاحتفاظ بهذه السجلات لمدة 7 سنوات على الأقل.
إجراءات التأسيس عن بُعد للمديرين غير المقيمين
لا يتطلب تأسيس شركة Dutch BV من قبل شخص غير مقيم زيارة فعلية إلى هولندا. وبالنسبة لـ مدير أجنبي في Dutch BV، فإن الإجراء القياسي هو مسار التوكيل الرسمي (PoA) المصدق. وتتيح هذه الطريقة لكاتب العدل الهولندي توثيق عقد التأسيس بينما يظل المدير في موطنه. وعلى الرغم من أن التعديلات التشريعية قد أتاحت التأسيس عبر الفيديو الرقمي، إلا أن مسار التوكيل الرسمي يظل المعيار الأكثر موثوقية واحترافية للمؤسسين غير المقيمين، لا سيما أولئك القادمين من ولايات قضائية خارج الاتحاد الأوروبي. ويضمن هذا المسار استيفاء جميع متطلبات إثبات الهوية والتفويض بما يتماشى تماماً مع النظام القانوني الهولندي.
شرح مسار التوكيل الرسمي (PoA) المصدق
تبدأ الإجراءات بإعداد مسودة عقد التأسيس. وبمجرد موافقة مجلس الإدارة والمساهمين على المسودة، يصدر كاتب العدل توكيلاً رسمياً. ويجب على المؤسس توقيع هذا المستند بحضور كاتب عدل محلي أو سلطة مختصة في بلد إقامته. وبناءً على الولاية القضائية، يتطلب هذا المستند تصديقاً أو شهادة أpostille ليكون معترفاً به بموجب القانون الهولندي. وإذا كنت تستخدم هيكلاً قانونياً أجنبياً كمدير اعتباري، فستكون هناك حاجة إلى وثائق إضافية بشأن تسجيل الكيان الأجنبي وصلاحياته لتأكيد المخول بالتوقيع نيابة عنه.
الوثائق المطلوبة للمديرين الأجانب
لاستيفاء بروتوكولات "اعرف عميلك" (KYC) الهولندية، يطلب كاتب العدل وثائق محددة. ويشمل ذلك نسخة مصدقة من جواز سفرك الساري وإثباتاً حديثاً لعنوان الإقامة، مثل فاتورة مرافق أو كشف حساب مصرفي لا يتجاوز تاريخه شهرين. كما يجب عليك أيضاً تقديم وصف واضح للأنشطة التجارية المزمع ممارستها وقائمة تدقيق المساهمين. وتضمن هذه الإجراءات الامتثال لقانون مكافحة غسل الأموال وتمويل الإرهاب (Wwft). وتعد دقة الوثائق العامل الأساسي في الالتزام بالجدول الزمني القياسي للتأسيس.
بمجرد وصول التوكيل الرسمي المصدق والوثائق الداعمة إلى كاتب العدل في هولندا، يستغرق توثيق العقد عادةً من 3 إلى 5 أيام عمل. وفور التوثيق، تُسجل الشركة في غرفة التجارة (KVK). وتستوجب عملية التسجيل هذه رسوماً لمرة واحدة قدرها €85.15 لعام 2026. وبعد هذه الخطوة، تصبح شركة الـ BV قائمة قانونياً، ويمكن للمدير المضي قدماً في إجراءات التسجيل الضريبي والطلبات المصرفية. وإذا كانت لديك أسئلة محددة حول تصديق الوثائق في بلدك، يمكنك طلب مراجعة إجرائية من خبرائنا المتخصصين.
يضمن استخدام مسار التوكيل الرسمي استيفاء كل المتطلبات القانونية لـ مدير أجنبي في Dutch BV بدقة، مما يوفر أساساً متيناً للنمو الدولي. وفي حين أن الشخص الطبيعي هو الخيار الأكثر شيوعاً لمنصب المدير، يمكن للكيانات الاعتبارية أيضاً تولي هذا الدور. وفي هذه الحالات، يجب على كاتب العدل التحقق من سلسلة الملكية بأكملها وصولاً إلى المالك المستفيد النهائي (UBO) للامتثال لسجل UBO الإلزامي، حيث يلزم الإفصاح عن أي شخص يمتلك حصة تتجاوز 25%. ويحول اتباع هذا النهج المنهجي دون حدوث أي تأخير في المراحل اللاحقة الخاصة بطلبات ضريبة القيمة المضافة والحسابات المصرفية.
التواجد الاقتصادي الحقيقي، والمسؤولية، والآثار الضريبية لمجالس الإدارة الأجنبية
تنطوي إدارة كيان هولندي كـ مدير أجنبي في Dutch BV على ما هو أكثر من مجرد الإشراف التشغيلي؛ إذ إنها تتطلب التركيز على الإقامة الضريبية. وتحدد مصلحة الضرائب الهولندية (Belastingdienst) الإقامة الضريبية للشركة بناءً على "مكان الإدارة الفعلية". وإذا اتُخذت جميع قرارات مجلس الإدارة خارج هولندا، فقد تدعي السلطات الضريبية الأجنبية أن شركة الـ BV مقيمة في موطن المدير. ويمكن أن تؤدي هذه الإقامة المزدوجة إلى ازدواج ضريبي أو فقدان مزايا المعاهدات الضريبية الهولندية. ويعد الحفاظ على تواجد ضريبي واضح في هولندا أمراً ضرورياً للاستفادة من معدل ضريبة الشركات البالغ 19% على الأرباح التي تصل إلى €200,000.
إثبات التواجد الاقتصادي الضريبي من الخارج
للحد من مخاطر الإقامة الضريبية، ينبغي عليك تأسيس وجود فعلي محلي (substance). وتعد إقامة 50% على الأقل من أعضاء مجلس الإدارة في هولندا مؤشرا رئيسيا على الإدارة الهولندية. وتشمل الخطوات العملية عقد اجتماعات مجلس الإدارة داخل الدولة وضمان توثيق القرارات التنفيذية الرئيسية على الأراضي الهولندية. وبالنسبة لأصحاب الأعمال الذين يرغبون في تحسين نهجهم الإداري خلال هذه المرحلة الانتقالية، يمكنكم زيارة Steven Stephania للحصول على تدريب مخصص للقادة الدوليين. كما أن الاحتفاظ بحساب مصرفي محلي، وتحديدا لدى Rabobank منذ أن أصبح البنك المعتمد لدى Belastingdienst في 1 مايو 2026، يدعم بشكل إضافي إثبات وجود تواجد اقتصادي حقيقي. وبدون هذه الروابط، قد تواجه الشركة صعوبة في إثبات أنها ليست مجرد شركة وسيطة للأنشطة الأجنبية.
بموجب القانون الهولندي، لا يتحمل المديرون بوجه عام مسؤولية شخصية عن ديون الشركة، ولكن توجد استثناءات في حالات سوء الإدارة. وتنشأ المسؤولية الخارجية إذا تخلفت عن الإبلاغ عن عدم قدرة الـ BV على سداد الضرائب أو اشتراكات الضمان الاجتماعي في الوقت المحدد. وإذا دخلت الشركة في مرحلة الإفلاس وأثبت أمين التفليسة حدوث "سوء إدارة واضح" خلال السنوات الثلاث السابقة، يمكن تحميل مجلس الإدارة المسؤولية عن كامل العجز. وتعد التدابير الوقائية، مثل تأمين مسؤولية المديرين والمسؤولين (D&O)، إجراء معياريا لمجالس الإدارة الدولية. وتعتبر السجلات الإدارية السليمة أفضل وسيلة دفاع لديك، إذ تثبت أن القرارات قد اتُخذت بالعناية الواجبة.
تعتبر الدقة الإدارية واجبا قانونيا يحمي مجلس الإدارة من المطالبات الشخصية. ويجب عليك الاحتفاظ بجميع سجلات الشركة لمدة 7 سنوات، غير أن هذه المدة تمتد إلى 10 سنوات بالنسبة للسجلات المتعلقة بالأموال غير المنقولة. بالإضافة إلى ذلك، يجب على المديرين إدارة الحدود الضريبية لـ BV، مثل سقف خصم الفائدة. لعام 2026، يقتصر خصم صافي مصروفات الفائدة على 24.5% من الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA) للشركة. ويمكن لـ خدمات كشوف المرتبات والضرائب لدينا المساعدة في الحفاظ على معايير الامتثال المعقدة هذه بينما تدير الأعمال من الخارج. ويضمن التحقق من مراقبة هذه الحدود منع التقييمات الضريبية غير المتوقعة والحفاظ على المكانة الجيدة للشركة لدى Belastingdienst.
الامتثال المصرفي والمالي لشركات BV المدارة من الخارج
غالبا ما يكون تأمين حساب مصرفي للشركات أكبر عقبة تواجه مدير أجنبي Dutch BV. وفي حين أن التأسيس القانوني يعد بسيطا، تعمل المؤسسات المالية الهولندية تحت رقابة صارمة من البنك المركزي الهولندي (DNB). وتعني هذه البيئة التنظيمية أن البنوك تطبق تدابير العناية الواجبة المشددة على الكيانات التي تقيم إدارتها في الخارج. وتقوم أقسام الامتثال بتقييم حالة المخاطر العالية للطلب بناء على بلد إقامة المدير والسوق المستهدف للشركة. وإذا كان اختصاصك القضائي الأصلي مدرجا في قائمة عالية المخاطر، فستكون عملية الإلحاق والتأهيل أكثر صرامة وتتطلب مستندات إضافية لإثبات شرعية أموالك ونموذج عملك.
فتح حساب مصرفي تجاري هولندي
تظل البنوك التقليدية مثل ING وABN AMRO وRabobank الخيار المفضل لتحقيق الاستقرار على المدى الطويل. ومنذ 1 مايو 2026، عمل Rabobank بصفته البنك المعتمد لدى Belastingdienst، مما يجعله جهة فاعلة رئيسية في النظام المالي الهولندي للمدفوعات والاستردادات الضريبية. ومع ذلك، غالبا ما تتطلب هذه البنوك التقليدية اجتماعا حضوريا أو وجودا فعليا محليا ملموسا قبل فتح الحساب. ويختار العديد من رواد الأعمال الدوليين الآن اللجوء إلى مؤسسات النقود الإلكترونية (EMIs) أو حلول التكنولوجيا المالية كخطوة أولية. وتوفر هذه المنصات رقم IBAN هولنديا وتتيح قدرة تشغيلية فورية أثناء متابعة إجراءات الطلب الأطول للحصول على حساب تقليدي. ومع ذلك، ستظل بحاجة إلى إثبات وجود صلة واضحة بالسوق الهولندي لتلبية فحوصات الامتثال الداخلية لديهم.
سجل UBO والتزامات الشفافية
تعد الشفافية حجر الزاوية في حوكمة الشركات الهولندية. ويُطلب منك تسجيل جميع المستفيدين الفعليين النهائيين (UBOs) لدى غرفة التجارة. والمستفيد الفعلي النهائي (UBO) هو أي فرد يمتلك أكثر من 25% من الأسهم أو حقوق التصويت أو حصص الملكية في BV. ويضمن هذا المطلب معرفة السلطات بالأشخاص الفعليين أصحاب السيطرة. وبالإضافة إلى السجل العام، يجب على كل مدير أجنبي Dutch BV الاحتفاظ بسجل مساهمين داخلي محدث في العنوان المسجل للشركة، يوضح بالتفصيل أسماء جميع المالكين وعناوينهم وحصصهم في الأسهم.
يتم تطبيق الامتثال لسجل UBO بصرامة في عام 2026. ويجب عليك الإبلاغ عن أي تغييرات تطرأ على معلومات UBO أو مجلس الإدارة خلال 7 أيام من تاريخ التغيير. وقد يؤدي التخلف عن ذلك إلى فرض غرامات إدارية أو حتى توجيه اتهامات جنائية ضد المديرين. وبالمثل، بمجرد تفعيل الحساب المصرفي، يجب عليك إتمام تسجيلك الضريبي. وبالنسبة للكيانات ذات الملكية الأجنبية، تستغرق عملية التسجيل في ضريبة القيمة المضافة (BTW) عادة من 6 إلى 8 أسابيع. وخلال هذه الفترة، قد تطلب Belastingdienst معلومات إضافية بشأن أنشطة الشركة وروابطها الاقتصادية المحلية. وتوفر خدمات أمانة السر للشركات لدينا الدعم اللازم لإدارة هذه الجداول الزمنية بفعالية وضمان استيفاء جميع المستندات للمتطلبات المحددة للسلطات الضريبية.
الواجبات الإدارية المستمرة للمدير غير المقيم
تتطلب إدارة الأعمال التجارية عن بُعد الالتزام الصارم بالتقويم المالي الهولندي. بصفتك مديرًا أجنبيًا في Dutch BV، فأنت مسؤول قانونًا عن النزاهة الإدارية للشركة، بغض النظر عن مكان تواجدك الفعلي. ويشمل ذلك ضمان تقديم إقرارات ضريبة القيمة المضافة ربع سنويًا والاحتفاظ بسجلات الشركة لمدة 7 سنوات إلزامية. ويجب الاحتفاظ بالسجلات المتعلقة بالعقارات غير المنقولة لمدة 10 سنوات. وتظل معدلات ضريبة القيمة المضافة في عام 2026 عند 21% للسلع القياسية، و9% للأصناف ذات المعدل المخفض، و0% لمعاملات دولية محددة. ويعد تقديم تقارير ضريبة القيمة المضافة في الوقت المناسب شرطًا أساسيًا للحفاظ على وضع جيد لدى Belastingdienst وتجنب العقوبات الإدارية.
التقارير المالية السنوية وضريبة دخل الشركات (CIT)
يجب على مجلس الإدارة إعداد البيانات المالية السنوية للشركة في غضون خمسة أشهر من نهاية السنة المالية. وفي حين يجوز للمساهمين منح تمديد لهذا الإعداد، فإن الموعد النهائي لتقديم الحسابات المعتمدة إلى KVK هو 12 شهرًا بعد نهاية السنة. ويُعد عدم الالتزام بهذا الموعد النهائي مخالفة اقتصادية ويمكن أن يؤدي إلى مسؤولية شخصية للمديرين في حالة الإفلاس. وتعد الدقة في محاسبة هياكل Dutch BV أمرًا حيويًا لاحتساب ضريبة دخل الشركات (CIT). وبالنسبة للسنة الضريبية 2026، يبلغ معدل ضريبة دخل الشركات 19% على الأرباح الخاضعة للضريبة حتى €200,000 و25.8% على أي مبلغ يتجاوز هذا الحد. ويجب على كل مدير التأكد من تقديم هذه الإقرارات الضريبية في غضون 5 أشهر من نهاية السنة المالية ما لم يتم منح تمديد.
اعتبارات كشوف المرتبات والتوظيف
إذا قامت شركة BV التابعة لك بتوظيف عاملين، فيجب عليك الامتثال لقوانين العمل الهولندية، التي تتطلب عقد عمل مكتوب لكل موظف. ويمكن لـ مدير أجنبي في Dutch BV إدارة كشوف المرتبات محليًا أو الاستعانة بـ خدمات كشوف المرتبات في هولندا لضمان الامتثال لاشتراكات الضمان الاجتماعي واستقطاعات ضريبة الأجور. وبالنسبة للموظفين الدوليين المؤهلين، يظل القرار الضريبي بنسبة 30% حافزًا كبيرًا. ويتيح هذا القرار دفع جزء من الراتب معفى من الضرائب شريطة استيفاء الحد الأدنى للراتب الخاضع للضريبة البالغ €48,013 لعام 2026. وينطبق القرار فقط على الدخل الذي يصل إلى سقف الراتب البالغ €262,000 لعام 2026.
تمنع الإدارة السليمة لهذه الواجبات الاحتكاك الإداري وتدعم نمو الشركة على المدى الطويل. وفي حين توفر شريحة ضريبة دخل الشركات البالغة 19% ميزة تنافسية للشركات الصغيرة والمتوسطة، فإن الحفاظ على هذه الميزة يعتمد على مسك الدفاتر بدقة والإبلاغ في الوقت المناسب عن أي تغييرات في UBO خلال المهلة الإلزامية البالغة 7 أيام. وتوفر خدمات المحاسبة والضرائب لدينا الدعم المتخصص اللازم للتعامل مع هذه الالتزامات المتكررة بدقة مهنية. ويجب على المديرين أيضًا مراقبة سقف خصم الفائدة، المحدد بنسبة 24.5% من الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA) لعام 2026، لضمان الكفاءة المالية والامتثال لتدابير مكافحة تجنب الضرائب الحالية.
آخر مراجعة: سبتمبر 2026
تأسيس حضور شركتك الهولندية من الخارج
توفر إدارة شركة هولندية ذات مسؤولية محدودة بصفتك foreign director Dutch BV أساساً مستقراً للنمو الدولي دون الحاجة إلى الإقامة المحلية. لقد تعلمت أن عملية التأسيس عن بُعد، وتحديداً عبر مسار الوكالة القانونية المصدقة، تتيح لك إعداداً مهنياً بينما تظل في بلدك الأصلي. يتطلب الحفاظ على هذا الهيكل التزاماً بالامتثال الهولندي، بما في ذلك الإبلاغ في الوقت المناسب عن تغييرات المستفيد الحقيقي (UBO) في غضون 7 أيام وإيداع الحسابات السنوية لدى KVK في غضون 12 شهراً من نهاية السنة المالية.
نقدم دعماً متخصصاً للمؤسسين غير المقيمين وضمان رضا بنسبة 100% على خدمات التأسيس لدينا. ييسر فريقنا التأسيس عن بُعد في غضون 3 إلى 5 أيام عمل، مما يضمن تلبية عملك لجميع المتطلبات القانونية لعام 2026 منذ البداية. نحن مستعدون للعمل كشريك استباقي لك، لسد الفجوة بين ريادة الأعمال العالمية والمشهد التنظيمي الهولندي. نتطلع إلى مساعدتك في إطلاق مشروعك بثقة ودقة مهنية.
آخر مراجعة: سبتمبر 2026
الأسئلة الشائعة
هل يمكن لمدير أجنبي امتلاك 100% من الأسهم في Dutch BV؟
نعم، يمكنك امتلاك 100% من الأسهم وشغل منصب المدير القانوني الوحيد في الوقت نفسه. لا يشترط القانون الهولندي وجود مساهم أو شريك محلي للشركة ذات المسؤولية المحدودة. إذا كنت تقيم الفروق الاستراتيجية بين الملكية الفردية وإشراك شريك، فيمكنك معرفة المزيد حول Founded Partners. تم تحديد الحد الأدنى لرأس مال الأسهم بمبلغ €0.01، مما يتيح الملكية والسيطرة الكاملة لشخص واحد. يُعد هذا الهيكل الخيار الأكثر شيوعاً لرواد الأعمال الدوليين، حيث يوفر مساراً واضحاً للسلطة التنفيذية الكاملة دون مشاركة محلية.
هل أحتاج إلى السفر إلى هولندا لتعييني مديراً؟
لا تحتاج إلى السفر إلى هولندا لتعيينك. تستخدم عملية التأسيس القياسية عن بُعد مسار الوكالة القانونية المصدقة. تقوم بتوقيع المستندات اللازمة وتقديم نسخة مصدقة من جواز سفرك في بلدك الأصلي. بعد ذلك، يقوم كاتب العدل الهولندي بتنفيذ سند التأسيس نيابة عنك. يتيح ذلك التأسيس الكامل لشركتك دون زيارة فعلية، بشرط أن تفي جميع الوثائق بمعايير الامتثال لدى كاتب العدل.
ما هي الآثار الضريبية على المدير غير المقيم؟
يجب على المديرين القانونيين التأكد من امتثال الشركة لمعدلات ضريبة دخل الشركات (CIT) البالغة 19% على الأرباح التي تصل إلى €200,000 و25.8% لما يتجاوز ذلك. يجب على الشركة استخدام Rabobank لسداد المدفوعات الضريبية، حيث إنه البنك المعتمد لدى Belastingdienst منذ 1 مايو 2026. يُعد الحفاظ على المتطلبات الجوهرية المحلية أمراً إلزامياً للاستفادة من المعاهدات الضريبية، وهو ما يتضمن الاحتفاظ بالسجلات لمدة 7 سنوات وإدارة الحد الأقصى لخصم الفوائد لعام 2026 البالغ 24.5% من الأرباح قبل الفوائد والضرائب والاستهلاك وإطفاء الدين (EBITDA).
هل يُشترط وجود مدير هولندي محلي للتسجيل في ضريبة القيمة المضافة؟
لا يُعد المدير المحلي متطلباً قانونياً للتسجيل في ضريبة القيمة المضافة، لكن الإجراءات تكون أكثر شمولاً للكيانات التي تُدار من الخارج. تستغرق Belastingdienst عادةً من 6 إلى 8 أسابيع لإصدار رقم ضريبة القيمة المضافة للشركات التي تضم مديرين غير مقيمين فقط. يجب عليك إثبات وجود صلة اقتصادية حقيقية بالسوق الهولندي، مثل وجود موردين أو عملاء محليين، لتلبية تقييم مصلحة الضرائب للأنشطة التجارية المزمعة للشركة.
كم من الوقت يستغرق تسجيل مدير أجنبي لدى KVK؟
يتم التسجيل لدى غرفة التجارة (KVK) مباشرة بعد قيام كاتب العدل بتنفيذ سند التأسيس. يستغرق الجدول الزمني الإجمالي عادةً من 3 إلى 5 أيام عمل بمجرد استلام جميع المستندات المصدقة. ويشمل ذلك دفع رسوم التسجيل لمرة واحدة لدى KVK والبالغة €85.15 لعام 2026. ستكون بياناتك مرئية بعد ذلك في السجل التجاري بصفتك الممثل المفوض، مما يتيح لك بدء العمليات التجارية على الفور.
هل يمكن لشركة أجنبية أن تكون مديراً لشركة Dutch BV؟
يمكن لكيان قانوني أجنبي أن يعمل كمدير اعتباري لشركة Dutch BV. وفي هذه الحالة، يجب على كاتب العدل التحقق من صلاحيات الأفراد الذين يمثلون تلك الشركة الأجنبية. كما يُطلب منك الإفصاح عن المستفيدين الحقيقيين النهائيين (UBOs) الذين يمتلكون أكثر من 25% من الحصص. يجب الإبلاغ عن أي تغييرات تطرأ على معلومات المستفيد الحقيقي إلى KVK في غضون 7 أيام للامتثال للوائح الشفافية الإلزامية وتجنب الغرامات المحتملة.
ماذا يحدث إذا تخلف مدير أجنبي عن إيداع الحسابات السنوية؟
يُعد التخلف عن إيداع الحسابات السنوية لدى KVK في غضون 12 شهراً من نهاية السنة المالية مخالفة اقتصادية. قد يؤدي هذا الإهمال إلى فرض غرامات إدارية وفقدان حماية المسؤولية المحدودة. وإذا أصبحت الشركة معسرة، يمكن تحميل مجلس الإدارة المسؤولية الشخصية عن إجمالي ديون الشركة إذا اعتُبر التخلف عن الإيداع دليلاً على سوء الإدارة. يظل حفظ السجلات السليمة لمدة 7 سنوات على الأقل واجباً قانونياً إلزامياً.
المصادر
- ICS Payroll: خدمات كشوف المرتبات الهولندية
- KVK: التسجيل في السجل التجاري الهولندي
- Business.gov.nl: الشركة ذات المسؤولية المحدودة (bv)
- Burgerlijk Wetboek Boek 2 (القانون المدني الهولندي، الكيانات القانونية)
- Rijksoverheid: ريادة الأعمال (Ondernemen)
- Belastingdienst: معدلات ضريبة دخل الشركات
- Belastingdienst: ضرائب الرواتب (loonheffingen)
- UWV: التزامات أصحاب العمل
- SVB: التأمين الاجتماعي في هولندا
- Belastingdienst: ضريبة القيمة المضافة (BTW) لرواد الأعمال
- المفوضية الأوروبية: قواعد ومعدلات ضريبة القيمة المضافة
- IND: المهاجر ذو الكفاءة العالية
- IND: تصريح إقامة بدء تشغيل شركة (Start-up)
- De Nederlandsche Bank: الرقابة
- AFM: التراخيص والسجلات
- CJEU، قضية Cadbury Schweppes، رقم C-196/04 (ECLI:EU:C:2006:544)
- المحكمة العليا (Hoge Raad)، ECLI:NL:HR:2021:1152
- ملخصات PwC الضريبية العالمية: هولندا
- ICLG: قوانين ولوائح حوكمة الشركات، هولندا
هل تحتاج إلى مزيد من المعلومات حول شركة BV الهولندية؟
تواصل مع خبيرReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |