

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-18 · Last reviewed 2026-08-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
إن قيام شركة تجارة إلكترونية بمعالجة 5,000 طلب شهرياً بأربع عملات يُنشئ مسار بيانات لا يستطيع مسك الدفاتر التقليدي التعامل معه دون مخاطر جسيمة. وتتطلب المحاسبة الفعالة للتجارة الإلكترونية في هولندا أكثر من مجرد تسجيل المبيعات؛ إذ تقتضي تكاملاً في الوقت الفعلي بين متجرك الإلكتروني والسلطات الضريبية الهولندية. ومن المرجح أن تجد أن تسوية دفعات مزودي خدمات الدفع مع طلبات المتجر الفردية هي الجزء الأكثر استهلاكاً للوقت في أسبوعك الإداري، وغالباً ما يؤدي ذلك إلى فروقات في تقارير ضريبة القيمة المضافة الخاصة بك.
تعد إدارة المعاملات الدقيقة ذات الأحجام الكبيرة مع ضمان الامتثال الكامل لـ Belastingdienst مهمة معقدة لأي رائد أعمال أجنبي. يوفر هذا الدليل الموارد الفنية التي تحتاج إليها لإدارة التزاماتك الضريبية الهولندية، وتكاملات ضريبة القيمة المضافة، وتقارير الشركات للسنة المالية 2026. ستتعلم كيفية أتمتة تدفقات البيانات بين متجرك الإلكتروني وبرامج المحاسبة مع الحفاظ على فترة الاحتفاظ بالسجلات الإلزامية البالغة 7 سنوات. سنوضح معدلات ضريبة دخل الشركات لعام 2026، والتي تبلغ 19% للأرباح التي تصل إلى 200,000 يورو و25.8% للمبالغ التي تتجاوز ذلك. وتغطي هذه المقالة أيضاً إيداعات نظام الشباك الموحد (OSS) للمبيعات عبر الحدود داخل الاتحاد الأوروبي ومواعيد الإيداع المحددة لدى KVK التي يجب عليك الالتزام بها للحفاظ على وضعك القانوني السليم.
النقاط الرئيسية
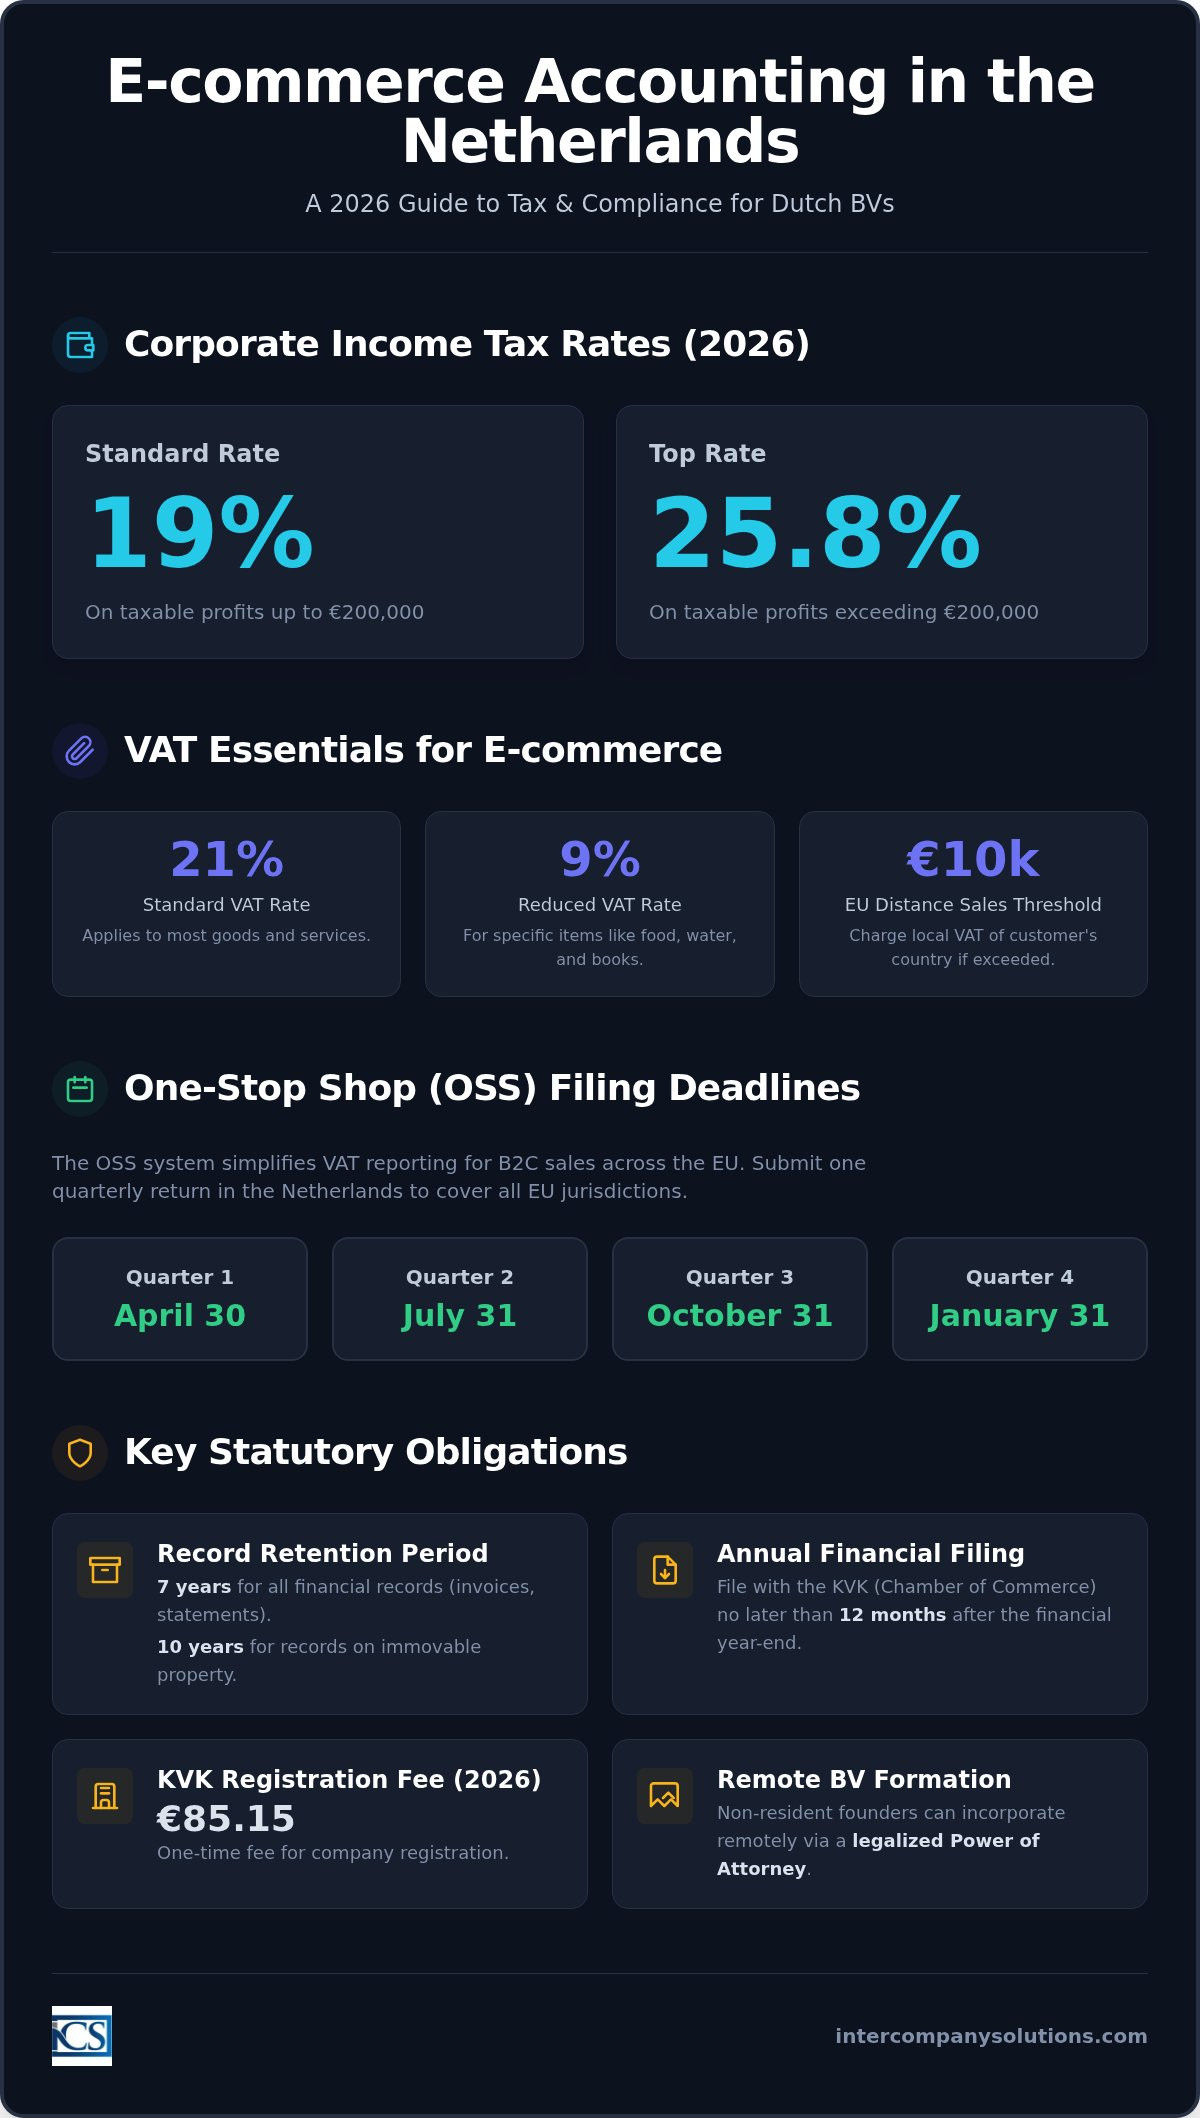
- تخضع شركات Dutch BV لنظام ضريبة شركات من شريحتين في عام 2026، بمعدل 19% على الأرباح التي تصل إلى 200,000 يورو و25.8% على الأرباح التي تتجاوز هذا الحد.
- يتيح إطار عمل نظام الشباك الموحد للاتحاد (OSS) لرواد الأعمال إمكانية مركزية تقارير ضريبة القيمة المضافة لمبيعات المعاملات بين الشركات والمستهلكين (B2C) عبر الاتحاد الأوروبي بمجرد تجاوز حد 10,000 يورو على مستوى الاتحاد الأوروبي.
- تعد عمليات التكامل المؤتمتة بين منصات مثل Shopify والبرامج المحلية ضرورية للمحاسبة الفعالة للتجارة الإلكترونية في هولندا لتسوية المدفوعات متعددة العملات والمعاملات ذات الأحجام الكبيرة.
- يجب إعداد القوائم المالية السنوية وإيداعها لدى KVK في موعد لا يتجاوز 12 شهراً بعد انتهاء السنة المالية للحفاظ على الامتثال التنظيمي.
- تفرض الإدارة الضريبية الهولندية فترة احتفاظ إلزامية لمدة 7 سنوات لجميع السجلات التجارية والمالية، بما في ذلك الفواتير وكشوف الحسابات المصرفية.
أساسيات محاسبة التجارة الإلكترونية لشركات Dutch BV
تختلف محاسبة التجارة الإلكترونية في هولندا اختلافاً جوهرياً عن مسك الدفاتر التقليدي للبيع بالتجزئة بسبب الحجم الهائل لنقاط البيانات الرقمية. فبينما قد يدير المتجر الفعلي بضع عشرات من المعاملات يومياً، غالباً ما تعالج المنصة عبر الإنترنت آلاف المعاملات الدقيقة عبر مناطق زمنية وعملات مختلفة. تتطلب هذه البيئة عالية التردد إطاراً قوياً لتسوية العملات المتعددة. يجب عليك التأكد من أن المدفوعات الصادرة من مزودي خدمات الدفع تتطابق مع أرقام المبيعات الإجمالية في دفتر الأستاذ الخاص بك، مع حساب رسوم المعاملات وتقلبات أسعار العملات في نقطة البيع. تعتمد المحاسبة الفعالة للتجارة الإلكترونية في هولندا على التكامل السلس لمتجرك مع دفتر أستاذ متوافق مع القوانين الهولندية للحفاظ على الدقة في الوقت الفعلي.
إدارة المعاملات ذات الحجم الكبير
إن معالجة آلاف الطلبات دون أخطاء في الإدخال اليدوي لا يمكن تحقيقها إلا من خلال المزامنة الآلية للبيانات. يتيح التصنيف الآلي لنظامك تعيين المبيعات ورسوم الشحن والخصومات إلى حسابات دفتر الأستاذ الصحيحة على الفور. تقلل هذه الدقة من الوقت المطلوب لعمليات التدقيق في نهاية العام وتساعد على خفض تكاليف إعداد التقارير السنوية. يجب أن تعكس سجلاتك المالية أيضاً مساراً واضحاً للمرتجعات والمبالغ المستردة وعمليات رد المبالغ المدفوعة. تتطلب هذه الأحداث تسويات محددة لضريبة القيمة المضافة لضمان عدم دفع ضريبة زائدة على إيرادات تم إرجاعها في النهاية إلى العميل. تعد إدارة هذه التعديلات بشكل صحيح مطلباً أساسياً للحفاظ على دفاتر جاهزة للتدقيق.
الامتثال القانوني وحفظ السجلات
يجب على كل Dutch BV الحفاظ على عنوان عمل مسجل في هولندا وإكمال تسجيلها لدى غرفة التجارة (KVK). بالنسبة لعام 2026، تبلغ رسوم تسجيل KVK مبلغ 85.15 يورو. هذا الأساس القانوني ضروري للامتثال لـ أساسيات النظام الضريبي الهولندي وللحصول على رقم ضريبة القيمة المضافة محلي. يمكن لرواد الأعمال إتمام تأسيس شركة Dutch BV عن بُعد من خلال توكيل رسمي موثق ومصدق، وهو الإجراء القياسي للمؤسسين غير المقيمين الذين لا يمكنهم زيارة هولندا شخصياً.
تطلب إدارة الضرائب والجمارك الهولندية (Belastingdienst) منك تخزين جميع السجلات المالية لفترة احتفاظ إلزامية مدتها 7 سنوات. ويشمل ذلك الفواتير الرقمية وكشوف الحسابات المصرفية وإثباتات التسليم. إذا كان كيان التجارة الإلكترونية الخاص بك يمتلك حصصاً في عقارات، فإن متطلب مدة الاحتفاظ يرتفع إلى 10 سنوات. من الضروري فصل نفقات العمل عن النفقات الشخصية. غالباً ما يواجه المديرون الأجانب تدقيقاً فيما يتعلق بالنفقات المختلطة؛ إن الاحتفاظ بدفاتر نظيفة وموثقة يمنع السلطات الضريبية من إعادة تصنيف التدفقات الخارجة للعمل كدخل شخصي خاضع للضريبة أو توزيعات أرباح.
إطار ضريبة القيمة المضافة ونظام OSS للبائعين عبر الإنترنت
يجب على البائعين عبر الإنترنت في هولندا تطبيق ضريبة القيمة المضافة (VAT) الصحيحة أو Belasting over de Toegevoegde Waarde (BTW) على كل معاملة. المعدل القياسي هو 21%، وهو ينطبق على معظم السلع والخدمات الاستهلاكية. ينطبق معدل مخفض قدره 9% على فئات محددة، بما في ذلك المنتجات الغذائية والمياه والكتب. يعد التصنيف الدقيق عنصراً أساسياً في محاسبة التجارة الإلكترونية في هولندا، حيث يمكن أن يؤدي التطبيق الخاطئ لهذه المعدلات إلى تعديلات وتصحيحات كبيرة أثناء تدقيق Belastingdienst. إذا كانت شركتك تبيع لمستهلكين أفراد عبر الاتحاد الأوروبي، فيجب عليك مراقبة حد المبيعات عن بُعد على مستوى الاتحاد الأوروبي البالغ 10,000 يورو. بمجرد أن تتجاوز مبيعاتك الإجمالية السنوية عبر الحدود هذا الحد، يتعين عليك فرض ضريبة القيمة المضافة بناءً على موقع العميل.
شرح نظامي OSS و IOSS
يبسط نظام المأوى الضريبي الموحد للاتحاد الأوروبي (OSS) إعداد التقارير من خلال السماح لك بالإقرار عن ضريبة القيمة المضافة ودفعها لجميع مبيعات B2C في الاتحاد الأوروبي عبر إقرار ربع سنوي هولندي واحد. يلغي هذا الحاجة إلى تسجيلات منفصلة في كل دولة لديك عملاء فيها. تستحق هذه الإقرارات في موعد أقصاه اليوم الأخير من الشهر الذي يلي نهاية الربع السنوي:
- 30 أبريل للربع الأول
- 31 يوليو للربع الثاني
- 31 أكتوبر للربع الثالث
- 31 يناير للربع الرابع
بالنسبة لرواد الأعمال الذين يشحنون البضائع من خارج الاتحاد الأوروبي مباشرة إلى العملاء، ينطبق نظام المأوى الضريبي الموحد للاستيراد (IOSS) على الشحنات التي تبلغ قيمتها 150 يورو أو أقل. يتيح استخدام IOSS عملية جمركية أكثر كفاءة ويمنع العملاء من مواجهة رسوم استيراد غير متوقعة. من الضروري فهم التزامات ضريبة القيمة المضافة للشركات الهولندية لتحديد ما إذا كانت سلسلة التوريد الخاصة بك تتطلب تسجيلات متعددة. بينما يغطي OSS المبيعات عن بُعد، فإن تخزين المخزون في مستودع أجنبي لا يزال يؤدي عادةً إلى نشوء متطلب تسجيل محلي لضريبة القيمة المضافة في ذلك البلد المحدد.
الامتثال لضريبة القيمة المضافة للبائعين عبر المنصات والأسواق الإلكترونية
تعمل المنصات الرئيسية مثل Amazon و bol.com بموجب قواعد "المورد الافتراضي". هذا يعني أن السوق قد يكون مسؤولاً عن تحصيل ضريبة القيمة المضافة على المبيعات التي يقوم بها رواد الأعمال من خارج الاتحاد الأوروبي أو لمعاملات معينة عبر الحدود. حتى عندما تتولى المنصة تحويل الضريبة، يجب أن يظل مسك الدفاتر الداخلي الخاص بك شفافاً. أنت مطالب بتسوية تقارير السوق مع مدفوعاتك المصرفية لضمان دقة بيانات الأرباح والخسائر لأغراض ضريبة الشركات. غالباً ما يجمع المؤسسون غير المقيمين بين تسجيل ضريبة القيمة المضافة وعملية تأسيس شركة Dutch BV لضمان امتثالهم من اليوم الأول. إذا كان نموذج عملك يتضمن دروبشيبينغ معقداً أو وفاءً بالطلبات متعدد الدول، يمكنك استشارة فريق المحاسبة لدينا لتحديد تدفق إعداد التقارير الصحيح.
مسك الدفاتر الآلي وتكاملات البرمجيات
تتطلب التجارة الإلكترونية الحديثة رابطاً رقمياً مباشراً بين واجهة المتجر ودفتر الأستاذ المالي الهولندي. إن إدخال البيانات يدوياً لمنصات مثل Shopify أو WooCommerce أو Magento أمر غير مستدام ويزيد من مخاطر فرض عقوبات من Belastingdienst. تتيح حلول محاسبة التجارة الإلكترونية المؤتمتة في هولندا النقل في الوقت الفعلي لأوامر المبيعات وبيانات الشحن وملفات تعريف العملاء إلى نظام متوافق مع القوانين الهولندية. يضمن ذلك تسجيل كل معاملة بمعدل ضريبة القيمة المضافة الصحيح وتطبيق تحويل العملة في لحظة الشراء. من خلال إزالة التدخل اليدوي، فإنك تحافظ على مسار تدقيق أكثر وضوحاً وتقلل من العبء الإداري على فريقك الداخلي.
تكامل سلس مع الأسواق الإلكترونية
يقدم البيع على Amazon Seller Central أو bol.com تحديات محددة تتعلق بالبيانات. تسحب أدوات الاستخراج الآلي تقارير المعاملات مباشرة، مع احتساب عمولات السوق والإنفاق الإعلاني. إذا كنت تستخدم خدمة الشحن من قِبل أمازون (FBA)، فيجب على برنامجك تتبع تحركات المخزون عبر مستودعات الاتحاد الأوروبي المختلفة. يؤدي تخزين المخزون في مستودع أجنبي إلى نشوء التزامات ضريبة القيمة المضافة المحلية، كما تمت مناقشته سابقاً. لذلك، يجب أن يميز نظام المحاسبة الخاص بك بين المبيعات المنفذة من المخزون الهولندي وتلك المشحونة من مراكز دولية للحفاظ على دقة الربحية على مستوى وحدة حفظ المخزون (SKU). هذه الرؤية ضرورية لإدارة هوامشك وضمان صحة قيم أصول المخزون الخاصة بك في الميزانية العمومية.
تسوية مزودي خدمات الدفع
إن تسوية المدفوعات من Stripe أو PayPal أو Adyen هي النقطة التي يفشل فيها معظم مسك الدفاتر اليدوي. غالباً ما يودع هؤلاء المزودون مبلغاً صافياً يستثني رسوم المعاملات وتكاليف تحويل العملات. تتطلب محاسبة التجارة الإلكترونية الفعالة في هولندا مطابقة هذه المدفوعات الصافية مع أرقام المبيعات الإجمالية الأصلية. يجب أن يحسب نظامك تلقائياً الفرق بين سعر الصرف في وقت الطلب وسعر الصرف في وقت الدفع. تعد المزامنة الآلية اليومية أو الأسبوعية ضرورية لضمان بقاء رصيدك المصرفي متوافقاً مع دفتر الأستاذ الداخلي الخاص بك. هذا المستوى من الدقة ضروري لرواد الأعمال الأجانب الذين يحتاجون إلى تقديم بيانات مالية واضحة لملفات KVK السنوية الخاصة بهم. بدون هذه المطابقة الآلية، فإنك تخاطر بنقص الإبلاغ عن النفقات أو الإفراط في الإبلاغ عن الإيرادات الخاضعة للضريبة.
تتطلب إدارة تكلفة البضائع المباعة (COGS) عبر مراكز وفاء متعددة دفتر أستاذ مخزون متزامن. عند حدوث عملية بيع، يجب أن يخصم النظام العنصر تلقائياً من موقع المستودع المحدد وتحديث قيمة الأصل في الميزانية العمومية الخاصة بك. تمنع هذه الأتمتة تناقضات المخزون وتضمن استناد هوامش أرباحك إلى تكاليف الاستحواذ في الوقت الفعلي بدلاً من التقديرات القديمة. يعد الحفاظ على هذه السجلات الرقمية جزءاً أساسياً من متطلب الاحتفاظ لمدة 7 سنوات، مما يضمن إمكانية تتبع كل معاملة من الطلب الأولي حتى الإيداع المصرفي النهائي.
التزامات ضريبة الشركات والتقارير السنوية
يجب على شركات Dutch BV العاملة في التجارة الإلكترونية حساب أرباحها الخاضعة للضريبة بعد خصم جميع التكاليف المتعلقة بالأعمال. بالنسبة للسنة المالية 2026، تم تحديد معدل ضريبة الدخل على الشركات (CIT) بنسبة 19% للأرباح الخاضعة للضريبة التي تصل إلى 200,000 يورو. وتُفرض ضريبة بنسبة 25.8% على الأرباح التي تتجاوز هذا الحد. تظل هذه المعدلات متوافقة مع السنوات السابقة، مما يوفر بيئة مالية مستقرة للمؤسسين الدوليين. تضمن المحاسبة الدقيقة للتجارة الإلكترونية في هولندا تقليل الوعاء الضريبي الخاص بك إلى أدنى حد من خلال التطبيق الصحيح للنفقات القابلة للخصم والائتمانات الضريبية المتاحة.
المواعيد النهائية لضريبة الدخل على الشركات (CIT)
تطلب Belastingdienst تقديم الإقرار السنوي لضريبة الدخل على الشركات في غضون خمسة أشهر من نهاية السنة المالية. بالنسبة للشركات التي تتبع سنة تقويمية قياسية، يكون الموعد النهائي هو 31 مايو 2026. يمكنك طلب تمديد لمدة تصل إلى خمسة أشهر للإعداد، تليها فترة إضافية للتقديم إذا تمت المعاملة بواسطة مستشار ضريبي مسجل. يمكن لكيانات التجارة الإلكترونية خصم تكاليف تشغيلية مختلفة، بما في ذلك الإنفاق على التسويق الرقمي عبر منصات مثل Google Ads، ورسوم الاشتراك في برمجيات الخدمات (SaaS) لإدارة المتاجر، وتكاليف خدمات التجهيز والشحن عبر أطراف ثالثة. إذا كانت شركة Dutch BV الخاصة بك تعمل كشركة أم، فقد ينطبق إعفاء المشاركة (participation exemption). تعفي هذه القاعدة توزيعات الأرباح والأرباح الرأسمالية الناتجة عن الشركات التابعة من فرض المزيد من ضريبة الشركات الهولندية، بشرط أن تمتلك حصة لا تقل عن 5%.
متطلبات KVK والقوائم المالية
يجب على كل كيان تجارة إلكترونية جديد دفع رسوم تسجيل في KVK لمرة واحدة قدرها 85.15 يورو لعام 2026. وإلى جانب التأسيس الأولي، تتطلب الغرفة التجارية الإيداع السنوي للقوائم المالية. تندرج معظم شركات Dutch BV للتجارة الإلكترونية تحت فئة الشركات "متناهية الصغر" أو "الصغيرة" بناءً على قيمة أصولها، وصافي حجم أعمالها، وعدد موظفيها. تحتاج الشركات متناهية الصغر فقط إلى إيداع ميزانية عمومية موجزة ولا تتطلب تدقيقاً حسابياً خارجياً. أما الشركات الصغيرة فيجب عليها تقديم ميزانية عمومية ومذكرات إيضاحية موجزة. متطلبات النشر هذه إلزامية ويجب إتمامها في موعد لا يتجاوز 12 شهراً بعد نهاية السنة المالية. يمكنك العثور على مزيد من التفاصيل في دليلنا حول المحاسبة لشركات Dutch BV: الامتثال والالتزامات الضريبية في 2026.
يجب عليك أيضاً الاحتفاظ بسجل دقيق لـ UBO (المالك المستفيد النهائي). يُصنف الفرد كمالك مستفيد نهائي (UBO) إذا كان يمتلك أكثر من 25% من الأسهم، أو حقوق التصويت، أو حصة الملكية في شركة BV. تُحفظ هذه البيانات في سجل UBO ويجب تحديثها كلما حدث تغيير في هيكل ملكية الشركة. قد يؤدي عدم الاحتفاظ بسجلات UBO دقيقة إلى فرض غرامات إدارية أو عقوبات جنائية.
دعم مهني لكيانات التجارة الإلكترونية الهولندية
يتطلب تأسيس وجود هولندي نهجاً منسقاً يسد الفجوة بين التأسيس القانوني والواقع التشغيلي. تقدم Intercompany Solutions دعماً متخصصاً لرواد الأعمال الأجانب، مما يضمن توافق التأسيس الأولي للشركة مع متطلبات المحاسبة للتجارة الإلكترونية في هولندا على المدى الطويل. يمنع هذا النهج المتكامل عزلة البيانات التي تحدث غالباً عندما تتولى جهات منفصلة التأسيس ومسك الدفاتر الحسابية. من خلال توحيد هذه الوظائف، تضمن تدفق بياناتك المالية بشكل صحيح بدءاً من المعاملة الأولى.
خدمات شركات متكاملة وشاملة
يمكنك الجمع بين تأسيس Dutch BV والامتثال الضريبي المستمر ومسك الدفاتر الشهري للحفاظ على رؤية مالية واضحة. بالنسبة لشركات التجارة الإلكترونية المشاركة في التجارة الدولية، يعد الحصول على رقم تسجيل وتحديد المشغلين الاقتصاديين (EORI) أولوية للتخليص الجمركي. هذا المعرف إلزامي لجميع أنشطة الاستيراد والتصدير داخل الاتحاد الأوروبي. ينبغي عليك أيضاً الرجوع إلى دليل تسجيل ضريبة القيمة المضافة في هولندا لعام 2026 للشركات الأجنبية لفهم الوثائق المحددة المطلوبة للكيانات غير المقيمة للحصول على رقم ضريبة القيمة المضافة بكفاءة.
الإدارة عن بُعد للمؤسسين الأجانب
يمكن للمؤسسين من خارج الاتحاد الأوروبي الاستفادة من مسار التوكيل الرسمي المصدق لتأسيس أعمالهم دون الحاجة إلى السفر الفعلي إلى هولندا. تتيح لك هذه العملية عن بُعد إنشاء كيان قانوني وإدارة الالتزامات الضريبية الهولندية من الخارج. مع نمو عملياتك، قد تحتاج إلى موظفين محليين أو فريق عمل عن بُعد يخضع لقوانين العمل الهولندية. يضمن الوصول إلى خدمات كشوف المرتبات المتخصصة أن عقود العمل الخاصة بك، واشتراكات الضمان الاجتماعي، وإقرارات ضريبة الأجور تلبي المعايير الصارمة التي تحددها Belastingdienst.
يوفر الدعم السكرتاري المتميز استقراراً إضافياً من خلال المساعدة في فتح حساب مصرفي هولندي للشركة وإجراء التسجيلات الضريبية اللازمة. غالباً ما تشكل هذه الخطوات الإدارية أكبر العقبات أمام رواد الأعمال الأجانب الذين يدخلون السوق الأوروبية. من خلال الاعتماد على شريك واحد لهذه المهام، تضمن بناء إطار المحاسبة للتجارة الإلكترونية في هولندا على أساس قانوني سليم. يتيح لك نموذج الدعم الشامل هذا التركيز على تنمية مبيعاتك في السوق بينما يدير فريقنا متطلبات الاحتفاظ بالسجلات لمدة 7 سنوات والتزامات الإيداع السنوي لدى KVK المذكورة في الأقسام السابقة. نحن نعمل كميسر استباقي لك في السوق الهولندية، ونضمن مراعاة كل التفاصيل القانونية المقررة.
تاريخ آخر مراجعة: أغسطس 2026
إنشاء إطار عمل تجارة إلكترونية قابل للتوسع لعام 2026
يتطلب تشغيل كيان تجارة إلكترونية هولندي نهجاً صارماً لإدارة البيانات والامتثال الضريبي. من خلال دمج منصات البيع الخاصة بك مباشرة مع برنامج المحاسبة، تضمن القضاء على الأخطاء اليدوية وتوافق كل معاملة مع معايير Belastingdienst. إن الحفاظ على الوضوح بشأن معدلات ضريبة الدخل على الشركات لعام 2026 وإطار نظام النافذة الموحدة للاتحاد الأوروبي (OSS) أمر ضروري لحماية هوامش أرباحك. تتيح لك هذه الأنظمة التوسع في جميع أنحاء الاتحاد الأوروبي مع توحيد التزامات التقارير الخاصة بك في هولندا.
توفر خدمات المحاسبة للتجارة الإلكترونية في هولندا المهنية البنية التحتية الفنية اللازمة للتعامل مع المعاملات الدقيقة كبيرة الحجم مع الالتزام بفترة الاحتفاظ الإلزامية بالسجلات لمدة 7 سنوات. نحن نيسر تأسيس شركة Dutch BV الخاصة بك عن بُعد في غضون 3 إلى 5 أيام عمل فقط، مما يضمن إمكانية دخولك إلى السوق دون الحاجة إلى السفر الفعلي. يتخصص فريقنا في تعظيم المزايا الضريبية الهولندية، بما في ذلك قاعدة الـ 30% للموظفين المؤهلين. نقدم ضمان رضا بنسبة 100% لضمان إدارة مصالحك المهنية بدقة متناهية.
نتطلع إلى مساعدتك في إرساء أساس مستقر ومتوافق لنموك الدولي.
الأسئلة الشائعة
ما هو معدل ضريبة الشركات لشركة Dutch BV للتجارة الإلكترونية في عام 2026؟
يتبع معدل ضريبة الدخل على الشركات لشركة Dutch BV للتجارة الإلكترونية في عام 2026 نظام الشريحتين. ستدفع 19% على أول 200,000 يورو من الأرباح الخاضعة للضريبة. وتخضع أي أرباح تتجاوز هذا الحد لمعدل قدره 25.8%. تنطبق هذه المعدلات على كل من المديرين المقيمين وغير المقيمين لشركة Dutch BV. يعد التخطيط الضريبي الدقيق أمراً ضرورياً لضمان بقاء كيان التجارة الإلكترونية الخاص بك متوافقاً مع تحسين وضعك الضريبي العالمي بموجب اللوائح الهولندية.
كم مرة يجب أن أقدم إقرارات ضريبة القيمة المضافة لمتجري الهولندي عبر الإنترنت؟
تقدم معظم شركات التجارة الإلكترونية في هولندا إقرارات ضريبة القيمة المضافة على أساس ربع سنوي. وتكون المواعيد النهائية لتقديم هذه الإقرارات هي اليوم الأخير من الشهر الذي يلي نهاية الربع السنوي، وتحديداً 30 أبريل، و31 يوليو، و31 أكتوبر، و31 يناير. إذا تجاوزت مدفوعات ضريبة القيمة المضافة ربع السنوية باستمرار 15,000 يورو، فقد تطلب منك Belastingdienst التحول إلى التقديم الشهري. ويعد الاحتفاظ بالسجلات الرقمية أمراً أساسياً للوفاء بهذه المواعيد النهائية المتكررة دون أخطاء إدارية.
ما هو نظام الشباك الموحد (OSS) وهل أحتاج إلى التسجيل فيه؟
يعد نظام الشباك الموحد للاتحاد الأوروبي (OSS) نظاماً إلكترونياً يبسط التزامات ضريبة القيمة المضافة للمبيعات عن بُعد بين الشركات والمستهلكين (B2C) داخل الاتحاد الأوروبي. يجب عليك التسجيل في OSS إذا تجاوز إجمالي مبيعاتك عبر الحدود إلى المستهلكين في الاتحاد الأوروبي الحد السنوي البالغ 10,000 يورو. بمجرد التسجيل، يمكنك الإقرار عن ضريبة القيمة المضافة المستحقة ودفعها في جميع الدول الأعضاء في الاتحاد الأوروبي من خلال إقرار ربع سنوي واحد في هولندا. ويعد هذا النظام عنصراً حيوياً لمحاسبة التجارة الإلكترونية في هولندا للمتاجر المتنامية.
هل يمكنني إدارة محاسبة التجارة الإلكترونية الهولندية الخاصة بي عن بُعد كشخص غير مقيم؟
يمكنك إدارة محاسبة التجارة الإلكترونية الهولندية بالكامل من الخارج كرائد أعمال غير مقيم. ومن الممكن تأسيس شركة BV عن بُعد من خلال مسار التوكيل الرسمي الموثق، ويتم التعامل مع مسك الدفاتر المستمر من خلال عمليات تكامل قائمة على السحابة مع متجرك الإلكتروني. تتيح لك أنظمة المحاسبة الرقمية مراقبة وضعك المالي والموافقة على الإقرارات الضريبية دون الحاجة إلى مكتب فعلي في هولندا. وتعد هذه المرونة سبباً رئيسياً لاختيار العديد من المؤسسين الدوليين للاختصاص القضائي الهولندي للعمليات الأوروبية.
ما هي متطلبات الاحتفاظ بالسجلات للفواتير الرقمية في هولندا؟
يتطلب قانون الضرائب الهولندي الاحتفاظ بجميع السجلات التجارية والمالية لفترة إلزامية مدتها 7 سنوات. وتنطبق فترة الاحتفاظ هذه على الفواتير الرقمية، وكشوف الحسابات المصرفية، وإثباتات التسليم. وإذا كانت أعمال التجارة الإلكترونية الخاصة بك تتضمن أموالاً غير منقولة، فإن المدة المطلوبة ترتفع إلى 10 سنوات. ويجب تخزين السجلات بطريقة تضمن سلامتها بمرور الوقت، مما يعني أن الملفات الرقمية يجب أن تظل قابلة للوصول والقراءة لإجراءات التدقيق المحتملة في المستقبل من قبل إدارة الضرائب والجمارك الهولندية.
هل أحتاج إلى حساب مصرفي هولندي لشركة BV للتجارة الإلكترونية الخاصة بي؟
على الرغم من أن القانون لا يفرض بشكل صارم وجود حساب مصرفي يقع فعلياً في هولندا، إلا أن الحصول على رقم IBAN يعد ضرورياً لتحقيق الكفاءة التشغيلية. ويفضل معظم مزودي خدمات الدفع الهولنديين والسلطات الضريبية الحسابات المحلية للخصم المباشر عبر SEPA وتكاملات iDEAL. كما يبسط الحساب المحلي عملية دفع رسوم تسجيل KVK واسترداد مبالغ ضريبة القيمة المضافة. وتقدم العديد من البنوك الرقمية حسابات تجارية مناسبة للمؤسسين غير المقيمين لشركة Dutch BV.
ما هي رسوم تسجيل KVK لعام 2026 للأعمال التجارية الجديدة؟
تبلغ رسوم التسجيل لمرة واحدة في غرفة التجارة (KVK) مبلغ 85.15 يورو للسنة المالية 2026. وهذه الرسوم مستحقة الدفع عند القيد الرسمي لشركة BV للتجارة الإلكترونية الجديدة في السجل التجاري الهولندي. وستتلقى فاتورة بهذا المبلغ بعد وقت قصير من إنهاء كاتب العدل لوثائق التأسيس. ويعد هذا التسجيل متطلباً قانونياً قبل أن تتمكن من الحصول على رقم ضريبة القيمة المضافة أو بدء الأنشطة التجارية داخل الأسواق الهولندية أو الأوروبية.
هل يلزم وجود رقم EORI لشركتي الهولندية للتجارة الإلكترونية؟
يعد رقم تسجيل وتحديد الهوية للمتعاملين الاقتصاديين (EORI) إلزامياً إذا كانت شركتك الهولندية للتجارة الإلكترونية تستورد أو تصدر بضائع إلى دول خارج الاتحاد الأوروبي. وتستخدم السلطات الجمركية هذا المعرّف الفريد لتتبع الشحنات ومعالجة ضريبة القيمة المضافة على الواردات. وإذا كنت تعمل بشكل أساسي في الدروبشيبينغ من موردين خارج الاتحاد الأوروبي أو تحتفظ بمخزون في مستودعات دولية، فإن امتلاك رقم EORI يعد أمراً ضرورياً لمحاسبة التجارة الإلكترونية في هولندا. يمكنك التقدم بطلب للحصول على هذا الرقم من خلال مكتب الجمارك الهولندي.
المصادر
- KVK - التسجيل في السجل التجاري الهولندي
- Business.gov.nl - شركة خاصة ذات مسؤولية محدودة (bv)
- Burgerlijk Wetboek Boek 2 (القانون المدني الهولندي، الكيانات القانونية)
- Rijksoverheid - ريادة الأعمال
- Belastingdienst - معدلات ضريبة الدخل على الشركات
- Belastingdienst - ضريبة القيمة المضافة (BTW) لرواد الأعمال
- المفوضية الأوروبية - قواعد ومعدلات ضريبة القيمة المضافة
- ICS Payroll - خدمات الرواتب الهولندية
- Belastingdienst - ضرائب الرواتب (loonheffingen)
- UWV - التزامات أصحاب العمل
- CJEU، قضية Cadbury Schweppes، رقم C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad، ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - هولندا
- ICLG - قوانين ولوائح حوكمة الشركات، هولندا
هل تحتاج إلى مزيد من المعلومات حول شركة BV الهولندية؟
تواصل مع خبيرReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |