


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-20 · Last reviewed 2026-09-20
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
قد يؤدي الإخفاق في الإبلاغ عن أي تغيير في سجل المستفيد الفعلي النهائي (UBO) في غضون سبعة أيام إلى فرض غرامات إدارية، حتى لو كان هذا السهو غير مقصود. ومن الشائع الشعور بالقلق بشأن حواجز اللغة أو الجوانب الفنية لدى السلطات الهولندية عند إدارة شركة BV من الخارج. بالنسبة للعديد من رواد الأعمال الدوليين، يؤدي العبء الإداري إلى حالة من عدم اليقين بشأن المواعيد النهائية لتقديم الإيداعات لدى KVK والتعقيدات المتعلقة بالاحتفاظ بالسجلات القانونية. يتيح لك الاستعانة بخدمات سكرتارية الشركات الهولندية معالجة هذه التحديات مع ضمان بقاء شركتك في وضع نظامي سليم دون المخاطرة بالتعرض لغرامات بسبب التأخر في تقديم المستندات أو تقديم بيانات غير دقيقة.
يقدم هذا المقال نظرة عامة مهنية على المتطلبات القانونية، ومعايير حوكمة الشركات، والتزامات الامتثال لكيانات Dutch BV. ويغطي هذا الدليل المشهد التنظيمي الأساسي لعام 2026، بما في ذلك المهل الزمنية المحددة لتقديم الحسابات السنوية والوضوح الإجرائي المطلوب للإدارة الإدارية عن بُعد. ستكتسب فهماً واضحاً للخطوات المطلوبة للحفاظ على امتثال كيانك مع التركيز على نمو أعمالك على المستوى العالمي.
النقاط الرئيسية
- إدراك أن خدمات سكرتارية الشركات الهولندية تدير الامتثال الإداري، مما يساعد المديرين غير المقيمين على استيفاء المتطلبات المحلية دون الحاجة إلى تعيين مسؤول قانوني إلزامي.
- التعرف على المتطلبات الصارمة لمسك سجل المساهمين والإبلاغ عن تغييرات UBO (تجاوز نسبة 25%) في غضون سبعة أيام لتجنب العقوبات الإدارية.
- تحديد الخطوات اللازمة لتنظيم الاجتماع العام السنوي (AGM) وصياغة القرارات الرسمية لتوثيق إجراءات الشركة وفقاً للقانون الهولندي.
- استكشاف إجراءات تحديث سجلات الشركة لدى KVK، بما في ذلك تغييرات المديرين وتحديثات العناوين، لضمان التوافق التنظيمي الكامل.
- معرفة كيف يسهل الدعم السكرتاري تقديم الطلبات الأساسية للحصول على أرقام ضريبة القيمة المضافة والحسابات المصرفية لرواد الأعمال الأجانب الذين يعتمدون مسار التأسيس بموجب وكالة قانونية (Power of Attorney).
جدول المحتويات
دور خدمات سكرتارية الشركات في هولندا
في الإطار القانوني الهولندي، يختلف دور أمين سر الشركة بشكل كبير عن ولايات القانون العام القضائية مثل المملكة المتحدة أو الولايات المتحدة. بالنسبة لشركة Dutch BV، لا يُعد تعيين أمين سر للشركة متطلبًا نظاميًا إلزاميًا. بدلًا من ذلك، تعمل خدمات سكرتارية الشركات الهولندية كطبقة متخصصة لإدارة الامتثال الإداري. وبينما يتحمل مجلس الإدارة التنفيذي المسؤولية القانونية عن تصرفات الشركة، تضمن الوظيفة السكرتارية بقاء الكيان في حالة "امتثال قانوني سليم" من خلال حفظ السجلات بدقة وتقديم الإقرارات التنظيمية في مواعيدها المحددة. ويعمل هذا الدعم كجسر بين العمليات التجارية للشركة والمتطلبات الإجرائية الصارمة للقانون الهولندي.
يُعد التمييز بين الإدارة التنفيذية والدعم السكرتاري أمرًا حيويًا لحوكمة الشركات السليمة. يركز أعضاء مجلس الإدارة على التوجه الاستراتيجي والتشغيلي للأعمال، بينما تتولى الخدمات السكرتارية التنفيذ الإجرائي لقرارات مجلس الإدارة. ويشمل ذلك ضمان صياغة القرارات وتوقيعها وأرشفتها بشكل صحيح. ومن خلال الحفاظ على هذا الفصل، تضمن الشركة متانة أساسها الإداري، وهو أمر أساسي عندما يخضع الكيان لعمليات تدقيق أو يسعى للحصول على تمويل خارجي. إنه نهج استباقي للحوكمة يحول دون تراكم الغرامات الناتجة عن السهو الإداري.
الدعم الإداري لأعضاء مجلس الإدارة غير المقيمين
تنطوي إدارة شركة BV من خارج الاتحاد الأوروبي على تحديات خاصة، لا سيما فيما يتعلق بالمواعيد النظامية النهائية والحواجز اللغوية مع السلطات المحلية. وغالبًا ما يجد أعضاء مجلس الإدارة غير المقيمين صعوبة في التنسيق المباشر مع غرفة التجارة الهولندية (KVK) أو مصلحة الضرائب (Belastingdienst). ويسهل الدعم السكرتاري المهني هذه التفاعلات، وغالبًا ما يستخدم مسار التوكيل الرسمي المصدق لـ تأسيس شركة Dutch BV والتغييرات اللاحقة في الشركات. يتيح ذلك للمؤسسين تنفيذ العقود والإيداعات اللازمة عن بُعد، مما يضمن استيفاء الوثائق للمعايير القانونية الهولندية دون الحاجة إلى السفر المتكرر إلى هولندا.
نطاق مهام سكرتارية الشركات
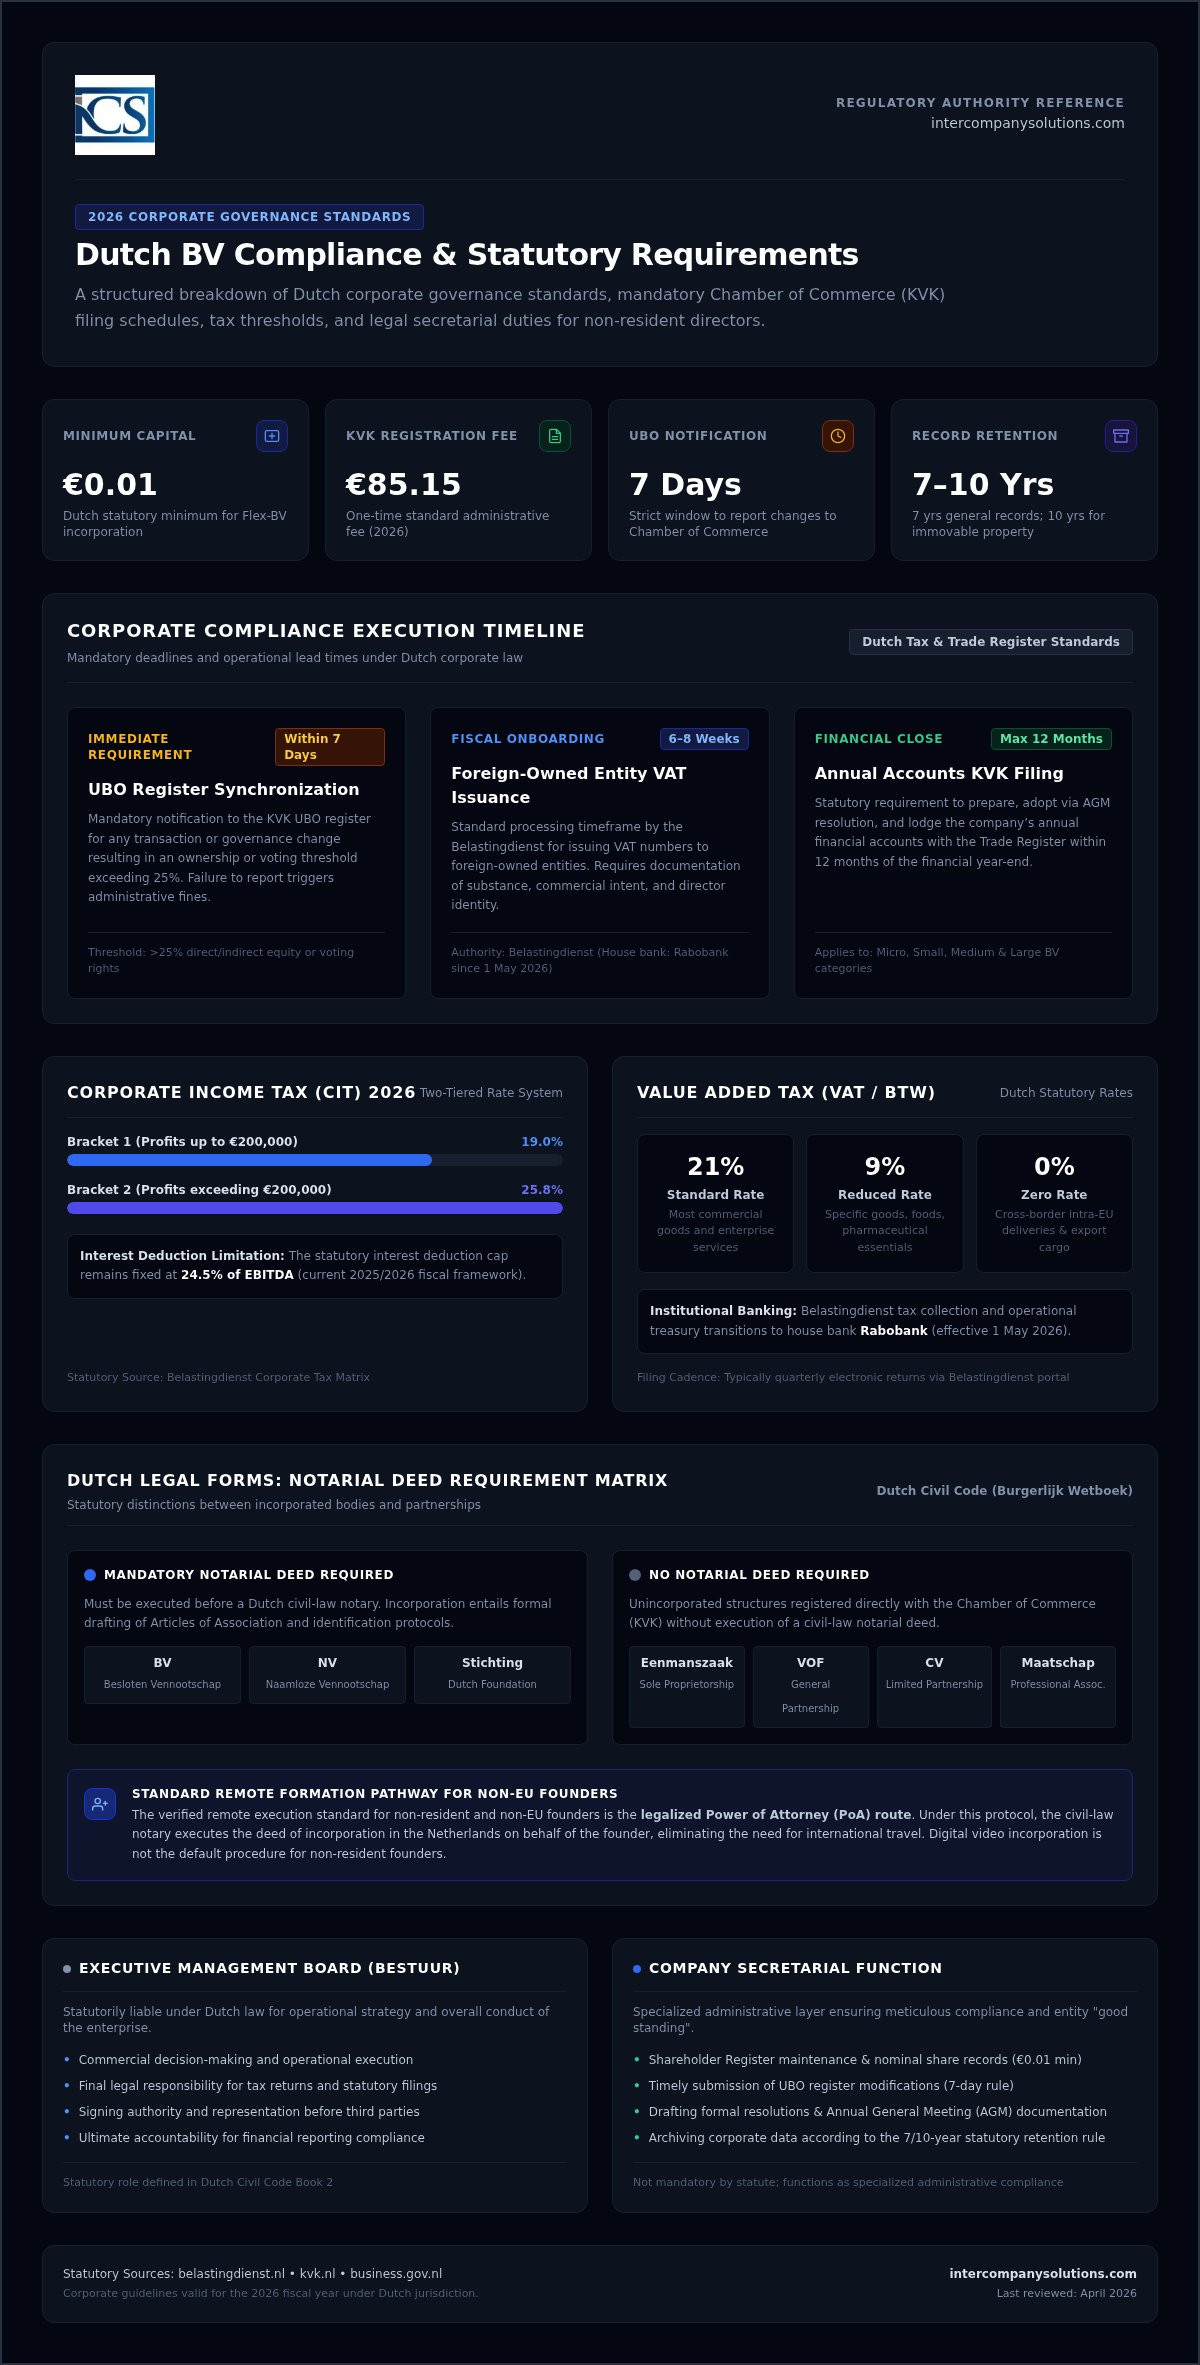
يتجاوز نطاق خدمات سكرتارية الشركات الهولندية مجرد إيداع الوثائق البسيط. فهو يشمل التنسيق المنهجي لاجتماعات المساهمين، وصياغة القرارات الرسمية، والاحتفاظ بالسجلات الداخلية للشركة. وتتضمن إحدى المسؤوليات الأساسية ضمان الالتزام بقاعدة حفظ السجلات لمدة 7 سنوات لجميع بيانات الشركة، أو 10 سنوات للأموال غير المنقولة. كما تقدم فرق السكرتارية مساعدة متخصصة خلال الفترة التي تتراوح بين 6 إلى 8 أسابيع والمطلوبة عادةً لطلبات ضريبة القيمة المضافة للكيانات المملوكة لأجانب. وتساعد أيضًا في طلبات فتح الحسابات المصرفية، مما يضمن إعداد جميع الوثائق لبنك Rabobank، الذي يعمل كبنك معتمد لدى Belastingdienst منذ 1 مايو 2026. وتحمي هذه المهام مجتمعة الكيان من الغرامات الإدارية، مثل تلك الناتجة عن عدم الإبلاغ عن تغييرات UBO في غضون 7 أيام.
حفظ السجلات النظامية والامتثال لمتطلبات UBO
يقع على عاتق كل Dutch BV التزام قانوني بالاحتفاظ بسجل مساهمين دقيق. ويجب أن يُحفظ هذا المستند في مقر الشركة وأن يتضمن أسماء وعناوين جميع المساهمين، وعدد الأسهم المملوكة، والمبلغ المدفوع عن كل سهم. وعلى الرغم من أن الحد الأدنى لرأس المال لشركة BV يبلغ 0.01 يورو فقط، فإن الدقة الإدارية المطلوبة للسجل تظل عالية. ويُعد مسك السجلات بدقة مكونًا أساسيًا ضمن Dutch company secretarial services، مما يضمن تطابق الهيكل الداخلي للكيان مع المعلومات المودعة لدى غرفة التجارة (KVK).
تُعد إدارة سجل المستفيدين الفعليين (UBO) مهمة امتثال بالغة الأهمية. وبموجب متطلبات تسجيل المستفيد الفعلي (UBO) الهولندية، يُعتبر أي فرد يمتلك أو يسيطر على أكثر من 25% من الأسهم أو حقوق التصويت أو حصص الملكية في شركة ما مستفيدًا فعليًا (UBO). وينطبق هذا الحد الأدنى على كل من الملكية المباشرة وغير المباشرة. وإذا لم يستوفِ أي فرد هذه المعايير، فيجب تسجيل "مستفيد فعلي بديل" (pseudo-UBO)، والذين يكونون عادة كبار مسؤولي الإدارة، لضمان الشفافية.
متطلبات سجل المستفيد الفعلي (UBO) الهولندي
تدير KVK سجل UBO لمنع الجرائم المالية. ويجب على الشركات الإبلاغ عن أي تغييرات تطرأ على معلومات المستفيد الفعلي خلال 7 أيام من وقوع التغيير. وهذا الجدول الزمني صارم، حيث يمكن أن يؤدي عدم الامتثال إلى فرض غرامات إدارية أو الملاحقة الجنائية. وبينما تكون بعض بيانات UBO متاحة للجمهور، مثل الاسم وطبيعة الحصة، تظل التفاصيل الأخرى سرية ولا يمكن الوصول إليها إلا من قِبل السلطات المختصة. وبالنسبة للمؤسسين الدوليين، تتطلب إدارة هذه التحديثات عن بُعد إجراءات منظمة لضمان عدم تفويت مهلة الـ 7 أيام. وإذا كنت بحاجة إلى مساعدة بشأن التزامات الإيداع الخاصة بك، يمكنك الاتصال بمتخصصينا للحصول على التوجيه.
الأرشيف المؤسسي والاحتفاظ بالبيانات
يحدد القانون الهولندي مددًا زمنية محددة لحفظ السجلات المؤسسية. ويجب الاحتفاظ بسجلات الأعمال العامة، بما في ذلك سجل المساهمين والمراسلات والبيانات المالية، لمدة لا تقل عن 7 سنوات. وإذا كانت BV تمتلك أموالًا غير منقولة، فإن فترة الاحتفاظ هذه تمتد إلى 10 سنوات لجميع الوثائق ذات الصلة. ويمكن تخزين هذه السجلات رقميًا، شريطة ضمان سلامة البيانات وإمكانية الوصول إليها طوال فترة الاحتفاظ. ويُعد الحفاظ على أرشيف مؤسسي منظم أمرًا ضروريًا لإثبات الامتثال أثناء عمليات التدقيق الضريبي أو الفحص النافي للجهالة. ويضمن الدعم الإداري والسرّي المهني تنظيم هذه الأرشيفات وتوافقها مع المعايير الهولندية، حتى في حال إقامة المديرين في الخارج.
حوكمة الشركات: الاجتماعات والقرارات
تعتمد حوكمة الشركات الفعالة لشركة Dutch BV على إضفاء الطابع الرسمي على جميع القرارات الإدارية المهمة. وفي حين يتولى مجلس الإدارة العمليات اليومية، فإن الصلاحية القانونية لهذه التصرفات تعتمد على التوثيق السليم. وتضمن Dutch company secretarial services المهنية تسجيل كل اجتماع لمجلس الإدارة وكل تصويت للمساهمين بما يتوافق مع النظام الأساسي للشركة والكتاب الثاني من القانون المدني الهولندي. وهذا ينشئ مسار تدقيق شفافًا، يكتسب أهمية خاصة أثناء عمليات التدقيق السنوية أو عند الاستعداد لعملية بيع محتملة للشركة. كما أن الحفاظ على هذا الهيكل يمنع النزاعات الداخلية ويضمن ممارسة المديرين لمهامهم ضمن الصلاحيات الممنوحة لهم.
إجراءات اجتماع الجمعية العمومية السنوية (AGM)
يجب على كل Dutch BV عقد اجتماع جمعية عمومية سنوية واحد على الأقل سنويًا. والغرض الأساسي من هذا الاجتماع هو مناقشة التقرير السنوي والمصادقة على القوائم المالية. ووفقًا للقانون الهولندي، يجب إيداع الحسابات السنوية لدى KVK خلال 12 شهرًا من نهاية السنة المالية. ويتولى فريق أمانة السر إدارة الجدول الزمني لهذه الاجتماعات، مما يضمن مراعاة فترات الإخطار بدقة، والتي تبلغ عادة 15 يومًا. وخلال الجمعية العمومية السنوية، يبت المساهمون أيضًا في إبراء ذمة المديرين (decharge)، مما يحد من مسؤولية مجلس الإدارة عن أعمال الإدارة المنفذة خلال الفترة المشمولة بالتقرير. وبالنسبة للمساهمين غير المقيمين، تشمل وظيفة أمانة السر إعداد التوكيلات، مما يتيح التمثيل القانوني دون الحاجة إلى السفر الفعلي إلى هولندا. ويُعد اتباع إرشادات التسجيل والإيداع لدى KVK أمرًا أساسيًا خلال هذه المرحلة لضمان أن يعكس السجل التجاري اعتماد الحسابات بدقة.
توثيق قرارات مجلس الإدارة
تتطلب الإجراءات المؤسسية الجوهرية، مثل تغيير استراتيجية الأعمال أو إصدار أسهم جديدة أو تعيين مديرين جدد، قرارات رسمية من مجلس الإدارة. وتُعد هذه المستندات بمثابة السجل الرسمي لإرادة المجلس، وغالبًا ما تطلبها البنوك أو السلطات الضريبية للتحقق من الأهلية المؤسسية. وفي عام 2026، أصبحت الحجية القانونية للتوقيعات الإلكترونية والقرارات المتخذة عن بُعد راسخة في هولندا، مما يتيح اتخاذ القرارات بكفاءة عبر مختلف المناطق الزمنية. ويشمل دعم أمانة السر صياغة هذه القرارات بصياغة قانونية دقيقة وحفظ سجل محاضر اجتماعات الشركة. ويجب الحفاظ على تحديث هذا السجل والاحتفاظ به لمدة لا تقل عن 7 سنوات كجزء من السجلات القانونية للشركة. وعند بدء عمل تجاري في هولندا، فإن ترسيخ ممارسات الحوكمة هذه مبكرًا يحمي المديرين من المسؤولية الشخصية ويضمن بقاء الشركة ممتثلة للمعايير الإدارية المتطورة.
إدارة التغييرات المؤسسية وإيداعات KVK
يتطلب الحفاظ على Dutch BV إدارة استباقية للسجل التجاري لضمان بقاء جميع البيانات محدثة. عندما تعين الشركة مديرا جديدا أو تغير ممثلا مفوضا، يجب إبلاغ غرفة التجارة (KVK) بهذه التحديثات على الفور. هذه الشفافية حيوية للأطراف الخارجية، مثل البنوك والموردين، الذين يعتمدون على مستخرج KVK للتحقق ممن يحق له التوقيع قانونا نيابة عن الشركة. وبالمثل، يعد تحديث العنوان المسجل للشركة خطوة إلزامية تضمن المزامنة بين KVK والسلطات الضريبية. بالنسبة للكيانات الجديدة أو تلك التي تخضع لتحديثات محددة في عام 2026، تبلغ رسوم التسجيل لدى KVK 85.15 يورو كتكلفة تدفع لمرة واحدة وغير متكررة.
أحد أهم المواعيد النهائية لأي كيان هولندي هو تقديم الحسابات السنوية. يجب إيداع هذه الحسابات لدى KVK في غضون 12 شهرا من نهاية السنة المالية. يعتبر تفويت هذا الموعد النهائي القانوني جريمة اقتصادية ويمكن أن يؤدي إلى غرامات إدارية كبيرة أو حتى المسؤولية الشخصية للمديرين. تتابع خدمات أمانة سر الشركات الهولندية المهنية هذه التواريخ بدقة، مما يضمن إعداد البيانات المالية وتقديمها بالتنسيق الرقمي الصحيح الذي تطلبه السلطات الهولندية. يمنع هذا الإشراف أي احتكاك قانوني غير ضروري ويحافظ على سمعة الشركة في الامتثال.
التفاعل مع غرفة التجارة الهولندية
تتم معالجة معظم التعديلات المؤسسية من خلال بروتوكولات الإيداع الإلكتروني الآمنة، والتي حلت محل التقديمات الورقية التقليدية لغالبية المهام الروتينية. يشمل دعم أمانة السر المراقبة المنتظمة للمستخرج العام للشركة. يضمن ذلك أن تمثيل مجلس الإدارة وأنشطة الأعمال المسجلة يعكسان بدقة الواقع الحالي للأعمال. إذا قرر رائد أعمال الخروج من السوق الهولندي، يتولى فريق أمانة السر إدارة عملية إلغاء التسجيل الرسمية أو التصفية. يتضمن ذلك صياغة القرارات اللازمة وضمان إغلاق سجلات KVK وفقا للمتطلبات القانونية، مما يمنع تراكم الالتزامات الإدارية المستمرة.
دور كاتب العدل الهولندي
في حين تتم معالجة العديد من التحديثات الإدارية مباشرة مع KVK، تتطلب بعض التغييرات الهيكلية مشاركة كاتب عدل هولندي. تشمل التغييرات التي تستلزم سندا توثيقيا تحويلات الحصص، أو تعديلات عقد التأسيس، أو تغييرا رسميا في الاسم القانوني للشركة. بالنسبة للمؤسسين غير المقيمين، تنسق خدمات أمانة سر الشركات الهولندية هذه الجهود من خلال مسار التوكيل الرسمي المصدق. يتيح ذلك لكاتب العدل تنفيذ السند نيابة عن المساهمين أو المديرين دون مطالبتهم بالسفر إلى هولندا. يضمن هذا التنسيق استلام كاتب العدل للوثائق الصحيحة لتحديث سجلات Dutch BV تأسيس شركة، مما يحافظ على حلقة وصل سلسة بين المتطلبات القانونية والسجل التجاري.
الدعم الإداري الاستراتيجي لشركات BV الدولية
يمتد الدعم الإداري الاستراتيجي إلى ما هو أبعد من الإيداعات القانونية لمعالجة العوائق التشغيلية التي يواجهها المؤسسون الدوليون. يشمل ذلك إدارة الوثائق المادية الصادرة، حيث يمكن استخدام أدوات مثل Postal Methods لإرسال الرسائل والإشعارات الرسمية عالميا دون الحاجة إلى قسم بريد محلي. بالنسبة للعديد من الكيانات المملوكة لأجانب، يستغرق الحصول على رقم ضريبة القيمة المضافة عادة من 6 إلى 8 أسابيع، وهي عملية تتطلب توثيقا دقيقا وتواصلا مباشرا مع Belastingdienst. تسهل خدمات أمانة سر الشركات الهولندية هذه الطلبات المعقدة من خلال ضمان توافق جميع بيانات الشركة مع توقعات السلطات الضريبية. هذا الدعم حيوي بالمثل لطلبات الحسابات المصرفية، حيث تعد فرق أمانة السر الملفات اللازمة لتلبية متطلبات اعرف عميلك (KYC) الصارمة. إن الاستعانة بمتخصص لإدارة هذه التفاعلات يقلل من مخاطر الرفض ويضمن جاهزية الكيان للنشاط التجاري في أسرع وقت ممكن.
يمثل التكامل مع خدمات payroll وصاحب العمل المسجل (EOR) طبقة استراتيجية أخرى للشركات التي توظف كوادر هولندية. بالنسبة للشركات التي تسعى إلى نقل المواهب، يعد التنسيق مع دائرة الهجرة والتجنيس (IND) لطلبات تأشيرة المهاجرين ذوي المهارات العالية (HSM) أمرا أساسيا. تعمل فرق أمانة السر كنقطة اتصال رئيسية، مما يضمن الحفاظ على صفة الرعاية للشركة وامتثال جميع عقود العمل لقوانين العمل الهولندية. ويتولون العبء الإداري لالتزامات الإبلاغ إلى IND، وهو شرط إلزامي للرعاة المعترف بهم. يمنع هذا النهج الشامل الاحتكاك التنظيمي ويدعم الاستقرار طويل الأجل لمجلس الإدارة الدولي.
تستفيد الكيانات الجديدة من حزمة دعم مخصصة لمدة 10 ساعات خلال سنتها الأولى من التشغيل. تغطي هذه المساعدة إعداد أدوات التجارة الأساسية، مثل طلبات EORI للامتثال للتجارة الدولية. ويتم التركيز بشكل كبير على تنسيق طلبات بنك Rabobank، حيث يعمل Rabobank كبنك معتمد لدى Belastingdienst منذ 1 مايو 2026. توفر هذه الحزمة جسرا منظما للمؤسسين من خارج الاتحاد الأوروبي الذين يستخدمون مسار التوكيل الرسمي، مما يوفر الوضوح الإجرائي اللازم لإدارة كيان هولندي عن بعد. إنها طريقة فعالة للتعامل مع الحجم الكبير من المهام الإدارية التي تنشأ عادة بعد التأسيس مباشرة.
الفحوصات المستمرة لسلامة الشركات
يتطلب الحفاظ على الوضع القانوني السليم لشركة BV إجراء مراجعات دورية لسجلات الشركة والعتبات المالية. وتراقب فحوصات السلامة هذه سقف خصم الفائدة البالغ 24.5% من EBITDA المحدد في عام 2025 لضمان الكفاءة الضريبية. كما أنها تتبع موقف الشركة بالنسبة لعتبات ضريبة الشركات (CIT)، حيث يُطبق معدل 19% حتى 200,000 يورو ويُطبق 25.8% على الأرباح التي تتجاوز ذلك المبلغ. وبالنسبة لرواد الأعمال الذين ينتقلون من مرحلة تأسيس Dutch BV إلى العمليات التشغيلية الفعلية، فإن هذه الفحوصات تعد بمثابة إجراء وقائي ضد حالات السهو الإداري. ومن خلال تحديد ثغرات الامتثال المحتملة في وقت مبكر، تساعد خدمات سكرتارية الشركات الهولندية أعضاء مجلس الإدارة على تجنب الغرامات والحفاظ على النزاهة المهنية للكيان في نظر السلطات الهولندية.
آخر مراجعة: أكتوبر 2024
ضمان الامتثال طويل الأجل لشركة Dutch BV الخاصة بك
يعتمد النجاح في السوق الهولندية على ما هو أكثر من مجرد النمو التجاري؛ إذ يتطلب نهجاً دقيقاً في الإدارة القانونية الإلزامية. يُعد الاحتفاظ بسجل UBO دقيق مع فترات إبلاغ مدتها سبعة أيام وضمان إيداع الحسابات السنوية في غضون 12 شهراً التزامين غير قابلين للتفاوض على عاتق كل مدير. ومن خلال دمج خدمات سكرتارية الشركات الهولندية في هيكل شركتك، فإنك تبني جسراً موثوقاً بين عملياتك الدولية والمتطلبات التنظيمية المحلية. وتضمن هذه العمليات بقاء كيانك في وضع نظامي سليم أثناء إدارتك لأعمالك من الخارج.
بصفتنا جهة رائدة في السوق في مجال تأسيس الشركات لرواد الأعمال الأجانب بخبرة تمتد لأكثر من تسع سنوات، فإننا نضمن استيفاء كيانك لكافة المعايير الإجرائية مع ضمان رضا بنسبة 100%. نحن نولي الأولوية للكفاءة والموثوقية، حيث نوفر وقتاً للاستجابة في غضون 24 ساعة للتعامل مع استفساراتك الإدارية واحتياجات الإيداع الخاصة بك. يتولى فريقنا إدارة الجوانب الفنية ليبقى تركيزك منصباً على توسيع مشروعك عبر الاتحاد الأوروبي. نحن ملتزمون بتوفير الوضوح الإجرائي اللازم لنجاحك على المدى الطويل.
مصالحك المهنية في أيدٍ أمينة. نحن على استعداد لمساعدتك في الحفاظ على شركتك في وضع نظامي سليم مع تبسيط مسار الامتثال التنظيمي في هولندا.
آخر مراجعة: أكتوبر 2024
الأسئلة الشائعة
هل وجود سكرتير للشركة إلزامي لشركة Dutch BV؟
لا، لا يُعد سكرتير الشركة مسؤولاً نظامياً إلزامياً لشركة Dutch BV بموجب القانون المدني الهولندي. ورغم شيوع هذا المنصب في ولايات قضائية أخرى، فإن الإطار القانوني الهولندي يُسند المسؤوليات الإدارية ومسؤوليات الامتثال إلى مجلس الإدارة. يختار العديد من رواد الأعمال الدوليين الاستعانة بخدمات سكرتارية الشركات الهولندية لإدارة هذه الواجبات بفعالية، مما يضمن بقاء السجلات القانونية وإيداعات KVK دقيقة دون الحاجة إلى تعيين رسمي.
ما هو سجل UBO وما هي المواعيد النهائية للإبلاغ؟
سجل UBO هو قاعدة بيانات إلزامية تديرها غرفة التجارة (KVK) لتحديد الأفراد الذين يملكون أو يسيطرون على أكثر من 25% من الشركة. يجب على جميع شركات Dutch BV تسجيل المستفيدين الفعليين النهائيين والإبلاغ عن أي تغييرات تطرأ على هذه المعلومات في غضون 7 أيام. قد يؤدي عدم الالتزام بهذا الموعد النهائي إلى فرض غرامات إدارية أو عقوبات جنائية. ينطبق متطلب الشفافية هذا على هياكل الملكية المباشرة وغير المباشرة على حد سواء.
ما هي المدة التي يتعين على الشركة الهولندية الاحتفاظ بسجلاتها الإدارية خلالها؟
يجب الاحتفاظ بمعظم السجلات الإدارية لشركة Dutch BV لمدة لا تقل عن 7 سنوات. تنطبق فترة الاحتفاظ القانونية هذه على سجل المساهمين، ومسك الدفاتر المالية، والمراسلات المؤسسية. وإذا كانت الشركة تمتلك عقارات في هولندا، فإن متطلب الاحتفاظ بجميع الوثائق ذات الصلة يمتد إلى 10 سنوات. يمكن حفظ هذه السجلات بصيغة رقمية، بشرط أن تظل البيانات قابلة للوصول وسلامة المعلومات مضمونة طوال الفترة بأكملها.
ما هي رسوم إيداع KVK لعام 2026؟
تبلغ رسوم التسجيل لدى KVK لكيان جديد أو محدث 85.15 يورو في عام 2026. هذه رسوم غير متكررة تدفع لمرة واحدة وتفرضها غرفة التجارة الهولندية أثناء عملية التسجيل الأولية أو عند حدوث تغييرات هيكلية محددة. ورغم أن معظم الإيداعات السنوية، مثل تقديم القوائم المالية، لا تترتب عليها رسوم KVK إضافية، إلا أن تكلفة التسجيل الأولية إلزامية لجميع الكيانات القانونية بما في ذلك شركات BV وNV والمؤسسات.
هل يمكن إدارة مهام سكرتارية الشركات عن بُعد لشركة Dutch BV؟
نعم، يمكن إدارة مهام سكرتارية الشركات بالكامل عن بُعد من خلال مسار التوكيل الرسمي المصدق (PoA). يتيح ذلك لمقدمي الخدمات المهنية تنفيذ العقود وإيداع التحديثات لدى KVK نيابة عن المديرين دون مطالبتهم بالسفر إلى هولندا. وتعد هذه الطريقة هي النهج القياسي للمؤسسين غير المقيمين، وتضمن قدرة خدمات سكرتارية الشركات الهولندية على الحفاظ على الوضع النظامي السليم للشركة عن بُعد مع الالتزام بالمعايير القانونية المحلية.
ماذا يحدث إذا تخلفت شركة هولندية عن الموعد النهائي لإيداع الحسابات السنوية؟
يُصنف التخلف عن الموعد النهائي لإيداع الحسابات السنوية كجريمة اقتصادية في هولندا. يجب إيداع القوائم المالية لدى KVK في غضون 12 شهراً من نهاية السنة المالية. قد يؤدي عدم الامتثال إلى فرض غرامات إدارية كبيرة، وقد يترتب عليه مسؤولية شخصية على المديرين في حال إعسار الشركة. ويُعد الإيداع في الوقت المناسب عنصراً حاسماً في الامتثال المؤسسي ومؤشراً رئيسياً على الوضع النظامي السليم للشركة.
ما هو معدل ضريبة الشركات لشركة Dutch BV في عام 2026؟
يبلغ معدل ضريبة الدخل على الشركات (CIT) لشركة Dutch BV نسبة 19% على الأرباح التي تصل إلى 200,000 يورو. وبالنسبة للأرباح الخاضعة للضريبة التي تتجاوز هذا الحد، يُطبق معدل 25.8%. هذه المعدلات سارية لعام 2026 وتعكس العبء الضريبي القياسي للشركات الهولندية الخاصة ذات المسؤولية المحدودة. ويجب على المديرين أيضاً مراعاة الحد الأقصى لخصم الفائدة، والمحدد بنسبة 24.5% من الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA) في عام 2025، لضمان التخطيط الضريبي الدقيق والامتثال لمتطلبات Belastingdienst.
المصادر
- ICS Payroll - خدمات الرواتب الهولندية
- KVK - التسجيل في السجل التجاري الهولندي
- Business.gov.nl - شركة خاصة ذات مسؤولية محدودة (bv)
- Burgerlijk Wetboek Boek 2 (القانون المدني الهولندي، الكيانات القانونية)
- Rijksoverheid - ريادة الأعمال
- Belastingdienst - معدلات ضريبة الدخل على الشركات
- Belastingdienst - ضرائب الرواتب (loonheffingen)
- UWV - التزامات أصحاب العمل
- SVB - التأمين الاجتماعي في هولندا
- Belastingdienst - ضريبة القيمة المضافة (BTW) لرواد الأعمال
- المفوضية الأوروبية - قواعد ومعدلات ضريبة القيمة المضافة
- IND - مهاجر عالي الكفاءة
- IND - تصريح إقامة للشركات الناشئة
- De Nederlandsche Bank - الرقابة
- AFM - التراخيص والسجلات
- RVO - ممارسة الأعمال التجارية دولياً
- Belastingdienst Douane - الجمارك
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - هولندا
- ICLG - قوانين ولوائح حوكمة الشركات، هولندا
هل تحتاج إلى مزيد من المعلومات حول شركة BV الهولندية؟
تواصل مع خبيرReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |