


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-03 · Last reviewed 2026-09-03
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
غالباً ما يؤدي اختيار مكتب فرعي لتقليل الأعباء الإدارية العامة إلى نتيجة عكسية بسبب التعقيدات المتعلقة بالمسؤولية القانونية عبر الحدود. وبالنسبة لرواد الأعمال الدوليين، فإن القرار بين Dutch BV مقابل مكتب فرعي هو الخطوة الأكثر أهمية في استراتيجية دخول السوق لعام 2026. ومن المحتمل أنك تدرك أن هولندا توفر بيئة مستقرة للنمو، ومع ذلك تظل احتمالية الازدواج الضريبي وعبء الحفاظ على كيان أجنبي من المخاوف البارزة.
يقدم هذا المرجع مقارنة فنية بين الهياكل القانونية الهولندية، والالتزامات الضريبية الحالية، وإجراءات التأسيس عن بُعد. ونوضح كيفية تحديد الهيكل ذي المخاطر القانونية الأقل مع الالتزام بمعايير الامتثال لعام 2026، مثل سقف خصم الفائدة بنسبة 24.5% ومعدلات ضريبة الشركات المحدثة البالغة 19% و25.8%. وستفهم كيفية تأسيس كيان هولندي عبر توكيل رسمي مصدق (Power of Attorney)، مما يتيح التأسيس الكامل دون الحاجة إلى زيارة البلاد. ويغطي هذا التحليل الانتقال من رسوم تسجيل KVK الأولية لمرة واحدة البالغة 85.15 يورو إلى إدارة التزامات ضريبة القيمة المضافة ضمن الإطار الزمني المعتاد الذي يتراوح بين ستة إلى ثمانية أسابيع.
Key Takeaways
- فهم فروق المسؤولية القانونية في المقارنة بين Dutch BV مقابل مكتب فرعي، حيث تعمل BV ككيان منفصل بينما يظل الفرع جزءاً من الشركة الأم الأجنبية.
- تطبيق معدلات ضريبة دخل الشركات لعام 2026 البالغة 19% على الأرباح التي تصل إلى 200,000 يورو و25.8% على المبالغ الأعلى في توقعاتك المالية.
- تنفيذ التأسيس عن بُعد عبر مسار التوكيل الرسمي المصدق، والذي يتطلب حداً أدنى لرأس المال قدره 0.01 يورو فقط.
- إدارة الالتزامات الإدارية بما في ذلك رسوم تسجيل KVK لمرة واحدة البالغة 85.15 يورو وإيداع الحسابات السنوية في غضون 12 شهراً من نهاية السنة المالية.
- الاحتفاظ بالسجلات المؤسسية لفترة الاحتفاظ الإلزامية البالغة سبع سنوات، أو عشر سنوات للملفات المتعلقة بالأموال غير المنقولة.
Evaluating Market Entry: Dutch BV vs Branch Office Comparison
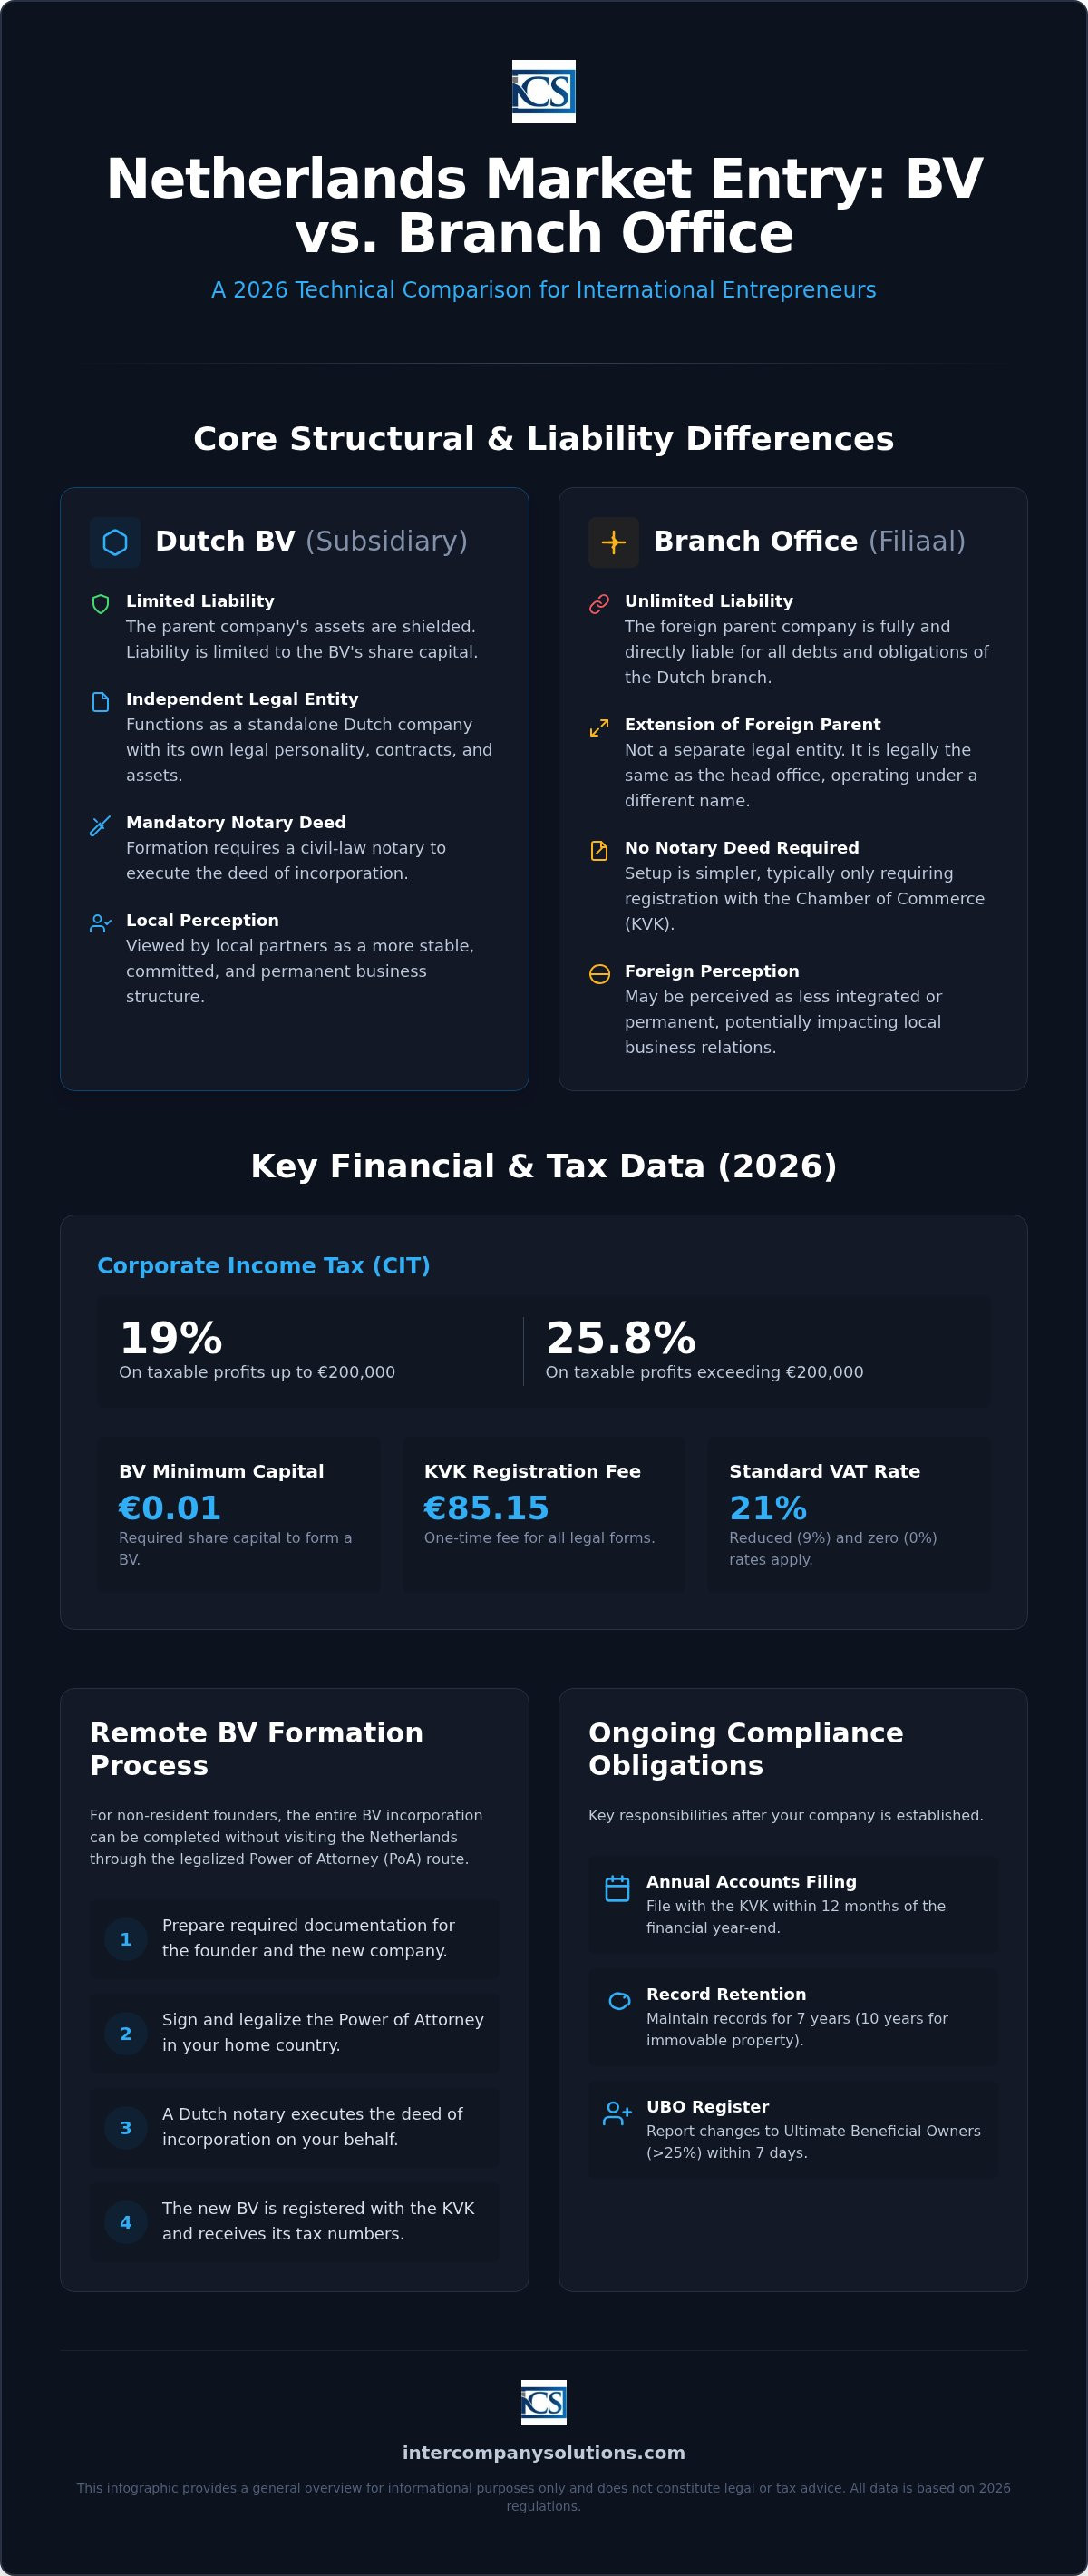
يتطلب اختيار الهيكل الأمثل فهماً لكيفية تعامل القانون الهولندي مع العمليات الأجنبية. فالمكتب الفرعي ليس كياناً قانونياً منفصلاً، بل هو منشأة دائمة للمكتب الرئيسي الأجنبي. وفي المقابل، تعد Dutch BV شركة خاصة ذات مسؤولية محدودة تتمتع بشخصيتها الاعتبارية المستقلة. ووفقاً لـ الإرشادات الحكومية الرسمية بشأن دخول السوق، فإن الاختيار بين هذين الشكلين يحدد مدى تعرض الشركة الأم للمخاطر في هولندا. وفي حين يعمل الفرع كامتداد للكيان الأجنبي القائم، تعمل BV كشركة تابعة قائمة بذاتها، مما يوفر حدوداً واضحة للأصول والالتزامات.
| Feature | Branch Office (Filiaal) | Dutch BV (Subsidiary) |
|---|---|---|
| Legal Personality | لا توجد شخصية اعتبارية منفصلة | كيان قانوني مستقل |
| Liability | الشركة الأم مسؤولة بالكامل | المسؤولية محدودة برأس مال الأسهم |
| Notary Requirement | لا يشترط وجود سند موثق | سند موثق إلزامي |
| KVK Registration | تسجيل إلزامي | تسجيل إلزامي |
الفروق الهيكلية والمسؤولية القانونية
إن غياب الشخصية الاعتبارية المستقلة لفرع الشركة يعني أن الشركة الأم الأجنبية مسؤولة بشكل مباشر عن كافة الديون والضرائب والمطالبات القانونية الهولندية. وإذا أبرم الفرع عقداً، فإن الشركة الأم هي الطرف المقابل قانوناً. وهذا يولد مخاطر عابرة للحدود بشكل كبير يمكن أن تؤثر على الميزانية العمومية للشركة الأم. وعلى العكس من ذلك، تبرز المقارنة بين Dutch BV مقابل فرع الشركة أن شركة BV تحمي الشركة الأم. وباعتبارها كياناً مستقلاً، تكون شركة BV مسؤولة وحدها عن ديونها الخاصة. وبوجه عام، لا يمكن للدائنين ملاحقة أصول الشركة الأم ما لم تكن هناك أدلة على سوء الإدارة أو تقديم ضمانات محددة.
تسلك الحوكمة أيضاً مسارات متباينة. حيث يعمل مكتب الفرع تحت سلطة مجلس إدارة الشركة الأم الأجنبية. بينما تتطلب شركة Dutch BV مديرين إداريين ومساهمين خاصين بها، على الرغم من أن الشركة الأم غالباً ما تمتلك 100% من الأسهم. وغالباً ما يُفضل هيكل الشركة التابعة هذا في مفاوضات العقود الهولندية، حيث يرى الشركاء المحليون عموماً في الشركة المحلية ذات المسؤولية المحدودة شريكاً أكثر استقراراً والتزاماً مقارنة بفرع أجنبي.
المرونة التشغيلية للتجارة الدولية
يعد مكتب الفرع مناسباً عادةً للشركات التي تسعى إلى وجود مؤقت ومنخفض التكلفة لأغراض التسويق أو البحث. ومع ذلك، بالنسبة للتجارة النشطة، فإن شركة BV هي الأداة القياسية للأنشطة القابضة والتجارية. فهي توفر مرونة أكبر للنمو طويل الأجل وغالباً ما تكون متطلباً للحصول على تراخيص أو تصاريح معينة. للاطلاع على الخطوات المفصلة لمسار الشركة التابعة، يمكنك مراجعة دليلنا حول تأسيس شركة تابعة في هولندا: الدليل الاستراتيجي لعام 2026. ويضمن اختيار هيكل BV في وقت مبكر امتلاك الشركة للأساس القانوني اللازم للتوسع دون الحاجة إلى إعادة الهيكلة لاحقاً.
اختيار الكيان القانوني: شركة Dutch BV والهياكل الأخرى
يعد اختيار الهيكل القانوني خطوة إلزامية تحدد التزاماتك الضريبية والقانونية للسنوات القادمة. وبينما تعد المقارنة بين Dutch BV مقابل فرع الشركة هي الشاغل الرئيسي لمعظم الشركات الدولية، تقدم هولندا العديد من الأشكال القانونية الأخرى. ووفقاً للتوجيهات الحكومية الرسمية بشأن دخول السوق، يعتمد اختيار الكيان الصحيح على مستوى نشاطك المزمع والقدرة على تحمل المخاطر. ويؤثر هذا القرار على متطلبات إعداد التقارير المستقبلية الخاصة بك ومستوى المسؤولية الشخصية أو مسؤولية الشركة الأم التي تقبل بتحملها.
الأشكال القانونية الموثقة لدى كاتب العدل مقابل غير الموثقة
تنقسم الكيانات القانونية في هولندا إلى كيانات تتطلب كاتب عدل هولندياً لتأسيسها وأخرى لا تتطلب ذلك. وتشمل الكيانات الموثقة لدى كاتب العدل كلاً من BV، وNV، وstichting. وتتطلب هذه الكيانات كاتب عدل لتحرير عقد التأسيس والتحقق من النظام الأساسي. وتشمل الأشكال غير الموثقة لدى كاتب العدل eenmanszaak (المنشأة الفردية)، وVOF (شركة التضامن)، وCV (شركة التوصية البسيطة)، وmaatschap (الشراكة المهنية). ولا تتطلب هذه الأشكال كاتب عدل، مما يقلل من تكاليف التأسيس الأولية ولكنه يزيد من المسؤولية. وفي شركة VOF، على سبيل المثال، يكون الشركاء مسؤولين بالتضامن والتكافل عن كافة ديون الأعمال، في حين تحمي شركة BV أصولك الخاصة. ومن أجل توسع منظم، تمنح الخطوات الإدارية لعملية تأسيس الشركات في هولندا الأولوية لشركة BV نظراً لهذه الحماية للمسؤولية.
متطلبات تسجيل شركة Dutch BV
تعتبر شركة Dutch BV الخيار الأكثر شيوعاً للشركات التابعة الأجنبية نظراً لمتطلباتها المرنة. فهي تتطلب حداً أدنى لرأس المال يبلغ 0.01 يورو فقط. ويجب عليك تعيين مدير واحد ومساهم واحد على الأقل، ويمكن أن يكون كلاهما نفس الشخص أو كياناً قانونياً أجنبياً. وتحتاج الشركة إلى عنوان تجاري محلي في هولندا لإتمام التسجيل لدى غرفة التجارة (KVK). وبالنسبة لعام 2026، تبلغ رسوم التسجيل لمرة واحدة لدى KVK مبلغ 85.15 يورو.
يجب عليك أيضاً تحديد وتسجيل المستفيدين الحقيقيين النهائيين (UBO) الذين يمتلكون أكثر من 25% من الأسهم أو حقوق التصويت أو حصص الملكية. ويجب الإبلاغ عن أي تغييرات تطرأ على معلومات UBO إلى KVK في غضون 7 أيام. وفي حين أن BV هي شركة خاصة ذات مسؤولية محدودة، فإن NV (Naamloze Vennootschap) هي شركة مساهمة عامة تتطلب حداً أدنى لرأس المال قدره 45,000 يورو. ويختار معظم المستثمرين الأجانب شركة BV ما لم يكونوا يعتزمون إدراج الأسهم في بورصة عامة. وإذا كنت بحاجة إلى توضيح بشأن الهيكل الذي يناسب أهدافك التجارية المحددة، يمكنك التواصل مع خبرائنا للحصول على تقييم مفصل لخياراتك بشأن Dutch BV مقابل فرع الشركة.
معدلات ضريبة الشركات الهولندية والامتثال لضريبة القيمة المضافة في 2026
تتطلب البيئة المالية لعام 2026 تخطيطًا دقيقًا لأي توسع دولي. تخضع كل من Dutch BV والمكتب الفرعي لضريبة دخل الشركات (CIT) على الأرباح ذات المصدر الهولندي. بالنسبة للسنة المالية 2026، يبلغ معدل ضريبة دخل الشركات 19% على الأرباح الخاضعة للضريبة التي تصل إلى 200,000 يورو. وتخضع الأرباح التي تتجاوز هذا الحد لضريبة بنسبة 25.8%. عند تقييم Dutch BV مقابل المكتب الفرعي من منظور ضريبي، يجب الأخذ في الاعتبار أن البنك المعتمد لـ Belastingdienst هو Rabobank منذ 1 مايو 2026. وتتم معالجة جميع المدفوعات والاستردادات الضريبية من خلال هذه المؤسسة، مما يستلزم وجود حساب شركات متوافق لضمان الامتثال السلس.
ويتمثل أحد القيود الحاسمة لعام 2026 في سقف خصم الفوائد. تقيد هذه اللائحة خصم صافي مصاريف الفوائد بما لا يتجاوز 24.5% من الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA) للشركة. وتنطبق هذه القاعدة على كلا الهيكلين، بشرط اعتبارهما خاضعين للضريبة في هولندا. للحصول على نظرة عامة شاملة حول كيفية تفاعل هذه الهياكل مع اللوائح المحلية، يرجى الرجوع إلى الدليل الرسمي لهياكل الأعمال الهولندية. يعد الحساب الدقيق لهذا السقف أمرًا ضروريًا لتجنب الالتزامات الضريبية غير المتوقعة في نهاية السنة المالية.
التسجيل في ضريبة القيمة المضافة وتأجيل الاستيراد
معدلات ضريبة القيمة المضافة الهولندية (BTW) القياسية لعام 2026 هي 21% لمعظم السلع والخدمات، و9% لسلع محددة مثل الأغذية والمنتجات الطبية، و0% لبعض أنشطة التجارة الدولية. يجب على الشركات غير المقيمة التسجيل في ضريبة القيمة المضافة إذا كانت تحتفظ بمخزون في هولندا أو تقوم بتوريدات خاضعة للضريبة محليًا. بالنسبة للكيانات المملوكة لأجانب، تستغرق عملية التسجيل في ضريبة القيمة المضافة عادةً من 6 إلى 8 أسابيع.
ينبغي للمستوردين غير المقيمين الاستفادة من ترخيص التأجيل بموجب المادة 23. يتيح ذلك للشركات تأجيل سداد ضريبة القيمة المضافة على الاستيراد إلى إقرار ضريبة القيمة المضافة الدوري الخاص بها بدلاً من دفعها فورًا عند الحدود. تسهم هذه الآلية بشكل كبير في تحسين التدفق النقدي، لا سيما للكيانات التي تستخدم هولندا كمركز توزيع أوروبي. يتطلب التقدم للحصول على هذا الترخيص رقم BTW محليًا، وفي كثير من الأحيان ممثلًا ضريبيًا للكيانات من خارج الاتحاد الأوروبي.
المزايا الضريبية الدولية
تظل هولندا ولاية قضائية رئيسية لهياكل الشركات القابضة بفضل إعفاء المشاركة الهولندي. تمنع هذه اللائحة الازدواج الضريبي من خلال إعفاء توزيعات الأرباح والأرباح الرأسمالية الناتجة عن الشركات التابعة المؤهلة من ضريبة دخل الشركات (CIT). عند المقارنة بين Dutch BV مقابل المكتب الفرعي، غالبًا ما يُفضل اختيار Dutch BV لأنشطة الشركات القابضة للاستفادة الكاملة من هذا الإعفاء وتأسيس جوهر ضريبي واضح.
يمكن لأصحاب العمل أيضًا الاستفادة من قرار الإعفاء الضريبي بنسبة 30% لجذب الكفاءات الدولية عالية المهارة. بالنسبة لعام 2026، يسمح هذا القرار بدفع ما يصل إلى 30% من الراتب الإجمالي للموظف المؤهل كبدل معفى من الضرائب، شريطة استيفاء حدود معينة للرواتب. وتُدعم هذه المزايا المحلية بشبكة تضم أكثر من 100 معاهدة لتجنب الازدواج الضريبي، مما يضمن بقاء العمليات الدولية ذات كفاءة ضريبية عبر الحدود.
عملية التأسيس عن بُعد عبر التوكيل الرسمي
لا يتطلب تأسيس وجود مؤسسي في هولندا زيارة فعلية من جانب المديرين أو المساهمين. وفي حين يتضمن تسجيل فرع توثيق وضع الشركة الأم الأجنبية لدى الغرفة التجارية (KVK)، يتطلب تأسيس شركة تابعة صكاً رسمياً. وعند المقارنة بين Dutch BV مقابل الفرع، يتبع مسار BV عملية تأسيس منظمة عن بُعد عبر توكيل رسمي مصدق (PoA). وتتيح هذه الطريقة للكاتب بالعدل الهولندي توقيع صك التأسيس نيابة عن المؤسسين. وبمجرد استيفاء الوثائق، يستغرق الجدول الزمني للتأسيس عادةً من 3 إلى 5 أيام عمل. وتضمن هذه الكفاءة قدرة رواد الأعمال الدوليين على بدء العمليات دون العبء اللوجستي للسفر الدولي.
إجراءات التأسيس عن بُعد خطوة بخطوة
تبدأ العملية بتقديم وثائق إثبات هوية سارية لجميع المديرين والمساهمين. ونجري فحصاً لاسم الشركة للتأكد من توفر الاسم المقترح وامتثاله لإرشادات KVK. وعقب ذلك، تتم صياغة وثائق التوكيل (PoA) وإرسالها إلى المؤسسين في بلدهم الأم. ويجب توقيع هذه الوثائق وتصديقها، وغالباً ما يتطلب ذلك ختم الأبوستيل (apostille) أو التصديق لدى سفارة هولندية محلية، اعتماداً على ما إذا كان البلد الأم عضواً في اتفاقية لاهاي.
بمجرد وصول الوثائق الأصلية المصدقة إلى هولندا، يقوم الكاتب بالعدل الهولندي بتوقيع صك التأسيس. ثم يسجل الكاتب بالعدل الكيان الجديد لدى الغرفة التجارية. وبالنسبة لعام 2026، تبلغ رسوم التسجيل لدى KVK التي تُدفع لمرة واحدة 85.15 يورو. ويبلغ الحد الأدنى لرأس مال أسهم Dutch BV مبلغ 0.01 يورو، والذي يجب سداده في حساب Rabobank التابع للشركة أو في حساب تجاري آخر متوافق مع Rabobank بعد التأسيس. ويعد هذا المسار عن بُعد الإجراء القياسي للمؤسسين غير المقيمين، مما يوفر مساراً موثوقاً للدخول مع الحفاظ على معايير قانونية عالية.
سجل UBO والمواعيد النهائية للامتثال
يعد التسجيل الإلزامي في سجل المستفيد الفعلي النهائي (UBO) عنصراً أساسياً في عملية التأسيس. ويُعرَّف المستفيد الفعلي (UBO) بأنه أي شخص طبيعي يمتلك أكثر من 25% من الأسهم أو حقوق التصويت أو حصة الملكية في الشركة. وتُقدَّم هذه المعلومات إلى KVK بالتزامن مع تسجيل الشركة. وتتم مراقبة الامتثال بصرامة؛ حيث يجب إبلاغ KVK بأي تغييرات تطرأ على معلومات UBO، مثل نقل الأسهم أو تغيير السيطرة، في غضون 7 أيام.
يمكن أن يؤدي عدم الاحتفاظ بسجلات دقيقة لـ UBO إلى فرض غرامات إدارية أو مواجهة تعقيدات قانونية. وتعد هذه الشفافية حجر زاوية في بدء عمل تجاري في هولندا وتنطبق على كل من شركات BV والفروع. ويساعد فهم هذه المتطلبات مبكراً في عملية اتخاذ القرار بين Dutch BV مقابل الفرع على ضمان بقاء كيانك في وضع نظامي سليم منذ اليوم الأول.
الامتثال بعد التأسيس والاستمرارية التشغيلية
يتطلب الحفاظ على شركة في هولندا الالتزام الصارم بالمواعيد القانونية النهائية ومعايير حفظ السجلات. بمجرد اكتمال مرحلة التسجيل الأولية لـ Dutch BV مقابل المكتب الفرعي، يتحول التركيز إلى الصيانة السنوية. يجب على جميع شركات Dutch BV إيداع حساباتها السنوية لدى غرفة التجارة (KVK) خلال 12 شهراً من نهاية السنة المالية. قد يؤدي عدم الامتثال لمتطلبات الإيداع هذه إلى تحميل المدير المسؤولية وفرض غرامات إدارية. تفرض إدارة الضرائب والجمارك الهولندية (Belastingdienst) الاحتفاظ بسجلات الأعمال لمدة لا تقل عن 7 سنوات. بالنسبة للشركات التي تمتلك أموالاً غير منقولة في هولندا، تمتد فترة الاحتفاظ هذه إلى 10 سنوات.
معايير التقارير المالية ومسك الدفاتر
يجب إعداد البيانات المالية وفقاً للمبادئ المحاسبية المقبولة عموماً في هولندا (Dutch GAAP) أو المعايير الدولية لإعداد التقارير المالية (IFRS)، وذلك اعتماداً على حجم الكيان ومدى تعقيده. وفي حين يجوز للمكتب الفرعي أحياناً إيداع حسابات شركته الأم الأجنبية، فإن شركة Dutch BV تتطلب دائماً تقارير مالية منفصلة خاصة بها. تستحق الإقرارات الضريبية للشركات لعام 2026 عادةً في غضون خمسة أشهر بعد نهاية السنة المالية، مع إمكانية التمديد غالباً من خلال وسيط ضريبي. وعادةً ما تكون وتيرة تقديم إقرارات ضريبة القيمة المضافة ربع سنوية، على الرغم من أن الإقرارات الشهرية أو السنوية قد تكون مطلوبة وفقاً لحجم الإيرادات.
تشمل الاستمرارية التشغيلية أيضاً إدارة المتطلبات المصرفية المحددة للنظام الضريبي الهولندي. فمنذ 1 مايو 2026، اعتمدت Belastingdienst بنك Rabobank كبنك رئيسي لها. ويعني هذا التغيير أن جميع مدفوعات الضرائب الصادرة ورد المبالغ المستردة الواردة تتم معالجتها من خلال أنظمة Rabobank. وبالنسبة للمديرين غير المقيمين، فإن ضمان توافق البنية التحتية المالية للشركة مع هذه المعايير المصرفية المحلية يعد أمراً أساسياً لتجنب تأخير المدفوعات أو مؤشرات عدم الامتثال.
إدارة التوظيف وكشوف الرواتب
إذا كان دخولك إلى السوق في عام 2026 يتضمن تعيين موظفين، فيجب عليك التسجيل كصاحب عمل لدى Belastingdienst. تتضمن هذه العملية إعداد إدارة لكشوف الرواتب تراعي اشتراكات الضمان الاجتماعي، ومتطلبات التقاعد، وضريبة الرواتب. وبالنسبة للشركات التي تسعى إلى دخول سريع دون توفر بنية تحتية محلية للموارد البشرية على الفور، فإن استخدام خدمات كشوف الرواتب في هولندا يضمن توافق جميع مستحقات الموظفين والاستقطاعات الضريبية مع المعدلات القانونية الحالية.
غالباً ما يشمل الامتثال الخاص بالموظفين الدوليين إدارة قاعدة الـ 30% وضمان توافق عقود العمل مع قانون العمل الهولندي. وتظل هذه الالتزامات ثابتة بغض النظر عما إذا كنت تختار شركة تابعة أو فرعاً، على الرغم من أن العبء الإداري قد يكون أكبر بالنسبة للكيانات غير المقيمة. وللحصول على رؤية أشمل حول المفاهيم الخاطئة الشائعة المتعلقة بهذه الواجبات، يمكنك مراجعة دليل تأسيس شركة في هولندا: حقائق مقابل خرافات 2026 الخاص بنا. يتيح الحفاظ على مسار ثابت من الامتثال للشركة الأم الأجنبية التركيز على النمو بدلاً من النزاعات الإدارية.
آخر مراجعة: سبتمبر 2026
وضع استراتيجية لتوسعك في السوق الهولندية لعام 2026
تشير الفروق الفنية الدقيقة في المقارنة بين Dutch BV مقابل المكتب الفرعي إلى أنه في حين يوفر الفرع رابطًا مباشرًا بالشركة الأم، فإن Dutch BV توفر فصلاً جوهريًا للمخاطر ووجودًا اقتصاديًا وضريبيًا فعليًا لعام 2026. ويتطلب تحقيق التوازن بين الحد الأدنى لضريبة الشركات البالغ 19% والحد الأقصى لخصم الفائدة البالغ 24.5% تخطيطًا منظمًا للحفاظ على الكفاءة التشغيلية. ومن خلال اختيار مسار التوكيل الرسمي المصدق، فإنك تضمن تأسيسًا متوافقًا يتماشى مع معايير KVK وBelastingdienst الهولندية دون اشتراط السفر الفعلي.
نحن متخصصون في امتثال رواد الأعمال الأجانب وتسهيل تأسيس Dutch BV عن بُعد خلال 3 إلى 5 أيام عمل. وتتضمن عمليتنا ضمان رضا بنسبة 100% لتوفير الموثوقية أثناء توسعك الدولي. وتصبح إدارة الالتزامات المحلية، بدءًا من المعاملات المصرفية لدى Rabobank وحتى إيداعات KVK السنوية، جزءًا متوقعًا من استراتيجية نموك عند التعامل معها بوضوح إجرائي.
يعد ترسيخ وجودك في هولندا خطوة مهمة نحو التوسع والنشاط الدولي. ونحن هنا لضمان بقاء هيكلك المؤسسي قويًا ومتوافقًا منذ اليوم الأول للتسجيل.
آخر مراجعة: سبتمبر 2026
الأسئلة الشائعة
هل أحتاج إلى السفر إلى هولندا لتأسيس Dutch BV؟
لا، لا تحتاج إلى السفر إلى هولندا لتأسيس Dutch BV. يتضمن المسار القياسي للتأسيس عن بُعد للمؤسسين من خارج الاتحاد الأوروبي توكيلاً رسميًا مصدقًا (PoA) حيث يقوم كاتب عدل هولندي بتنفيذ عقد التأسيس نيابة عنك. يتيح لك ذلك إتمام العملية برمتها من بلدك الأصلي. وبمجرد تقديم المستندات وتصديقها، يستغرق التأسيس عادةً من ثلاثة إلى خمسة أيام عمل حتى يكتمل.
ما هو الحد الأدنى لرأس المال لشركة Dutch BV في عام 2026؟
الحد الأدنى لرأس المال المطلوب لتأسيس Dutch BV في عام 2026 هو 0.01 يورو. وقد تم تحديد هذا الحد المنخفض لتشجيع ريادة الأعمال وتبسيط عملية الدخول للمستثمرين الدوليين. يمكنك اختيار إصدار رأس مال أكبر إذا كانت استراتيجية عملك تتطلب ذلك، إلا أن الحد الأدنى القانوني يظل عند هذا المستوى الاسمي. ويجب دفع رأس المال هذا في الحساب المصرفي التجاري للشركة بعد التأسيس الناجح والتسجيل لدى KVK.
كم تبلغ رسوم تسجيل KVK لشركة جديدة في عام 2026؟
تبلغ رسوم التسجيل لمرة واحدة لدى غرفة التجارة الهولندية (KVK) مبلغ 85.15 يورو في عام 2026. وتنطبق هذه الرسوم على كل من Dutch BV والمكتب الفرعي عند قيدهما المبدئي في السجل التجاري. ستتلقى فاتورة بهذا المبلغ بعد وقت قصير من إتمام كاتب العدل أو ممثل الشركة لعملية التسجيل. ويضمن السداد الاعتراف بكيانك رسميًا وإصدار رقم KVK فريد له، وهو أمر ضروري لجميع المعاملات التجارية الهولندية.
ما هي معدلات ضريبة الشركات لعام 2026 لشركة تابعة هولندية؟
بالنسبة للسنة المالية 2026، تبلغ معدلات ضريبة الدخل على الشركات (CIT) نسبة 19% على الأرباح الخاضعة للضريبة حتى 200,000 يورو و25.8% على أي أرباح تتجاوز هذا الحد. تنطبق هذه المعدلات على مقارنة Dutch BV مقابل المكتب الفرعي، حيث يخضع كلا الكيانين عمومًا لضريبة الدخل على الشركات على دخلهما الخاضع للضريبة المحقق من مصدر هولندي. ويعد التخطيط الضريبي الدقيق أمرًا أساسيًا لإدارة هذه الالتزامات، لا سيما عند مراعاة التفاعل بين الأرباح المحلية ومعاهدات الضرائب الدولية.
هل يمكن لمكتب فرعي الاستفادة من إعفاء المشاركة الهولندي؟
يتاح إعفاء المشاركة الهولندي في المقام الأول للشركات المقيمة في هولندا، مثل Dutch BV، التي تمتلك حصصًا مؤهلة في كيانات أخرى. وفي حين أن المكتب الفرعي جزء من شركة أم أجنبية، فإنه لا يعمل عادة كأداة قابضة لشركات تابعة بالطريقة نفسها. وإذا كانت استراتيجيتك تتضمن أنشطة قابضة، فإن المفاضلة بين Dutch BV والمكتب الفرعي تميل لصالح Dutch BV لضمان قدرتك على الاستفادة الكاملة من الإعفاءات على أرباح الأسهم والأرباح الرأسمالية بموجب القانون الهولندي.
ما هو الحد الأقصى لخصم الفائدة للشركات الهولندية في عام 2026؟
في عام 2026، تم تحديد الحد الأقصى لخصم الفائدة بنسبة 24.5% من الأرباح قبل الفوائد والضرائب والاستهلاك وإطفاء الدين (EBITDA) للشركة. وتحد هذه القاعدة من مقدار صافي مصروفات الفائدة التي يمكن للمكلف خصمها من دخله الخاضع للضريبة في هولندا. وتنطبق القاعدة على كل من شركات Dutch BV والمكاتب الفرعية التي تعتبر مكلفة لأغراض ضريبة الدخل على الشركات. وتعتبر هذه المسألة عاملاً حاسمًا للشركات التي تعتمد على تمويل داخلي أو خارجي كبير، حيث تؤثر مباشرة على الربح النهائي الخاضع للضريبة.
كم من الوقت يستغرق الحصول على رقم ضريبة القيمة المضافة لشركة Dutch BV مملوكة لأجانب؟
يستغرق الحصول على رقم ضريبة القيمة المضافة (VAT) لكيان هولندي مملوك لأجانب عادةً ما بين 6 و8 أسابيع بعد تقديم الطلب الأولي. وتجري إدارة الضرائب والجمارك الهولندية (Belastingdienst) مراجعة دقيقة للأنشطة المزمعة للشركة ووجودها الاقتصادي الفعلي قبل إصدار الرقم. ويجب عليك التخطيط للجدول الزمني لدخولك السوق وفقًا لذلك لضمان تفعيل تسجيلك لضريبة القيمة المضافة قبل البدء في التجارة أو استيراد السلع إلى الدولة.
المصادر
- ICS Payroll - خدمات كشوف المرتبات الهولندية
- KVK - التسجيل في السجل التجاري الهولندي
- Business.gov.nl - شركة خاصة ذات مسؤولية محدودة (bv)
- Burgerlijk Wetboek Boek 2 (القانون المدني الهولندي، الكيانات القانونية)
- Rijksoverheid - ممارسة الأعمال التجارية
- Belastingdienst - معدلات ضريبة الدخل على الشركات
- Belastingdienst - ضرائب الرواتب (loonheffingen)
- UWV - التزامات أصحاب العمل
- SVB - التأمين الاجتماعي في هولندا
- Belastingdienst - ضريبة القيمة المضافة (BTW) لرواد الأعمال
- المفوضية الأوروبية - قواعد ومعدلات ضريبة القيمة المضافة
- De Nederlandsche Bank - الرقابة
- AFM - التراخيص والسجلات
- RVO - ممارسة الأعمال التجارية دوليًا
- Belastingdienst Douane - الجمارك
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- ملخصات الضرائب العالمية من PwC - هولندا
- ICLG - قوانين ولوائح حوكمة الشركات، هولندا
هل تحتاج إلى مزيد من المعلومات حول شركة BV الهولندية؟
تواصل مع خبيرReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |