


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-26 · Last reviewed 2026-08-26
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
يتطلب تأسيس شركة هولندية ما هو أكثر من مجرد عقد موثق وتسجيل في الغرفة التجارية. في عام 2026، تطبق مصلحة الضرائب الهولندية تدقيقاً صارماً على متطلبات الجوهر الاقتصادي لشركة Dutch BV لضمان إثبات الكيانات لممارسة نشاط اقتصادي حقيقي. إن مجرد الاحتفاظ بعنوان قانوني ليس كافياً للتأهل لشبكة هولندا المكونة من 95 اتفاقية لتجنب الازدواج الضريبي. وغالباً ما يشعر المؤسسون الدوليون بالقلق من احتمال تصنيف هيكلهم كشركة صندوق بريد، مما قد يؤدي إلى الحرمان من مزايا المعاهدات وتطبيق ضرائب استقطاع أعلى.
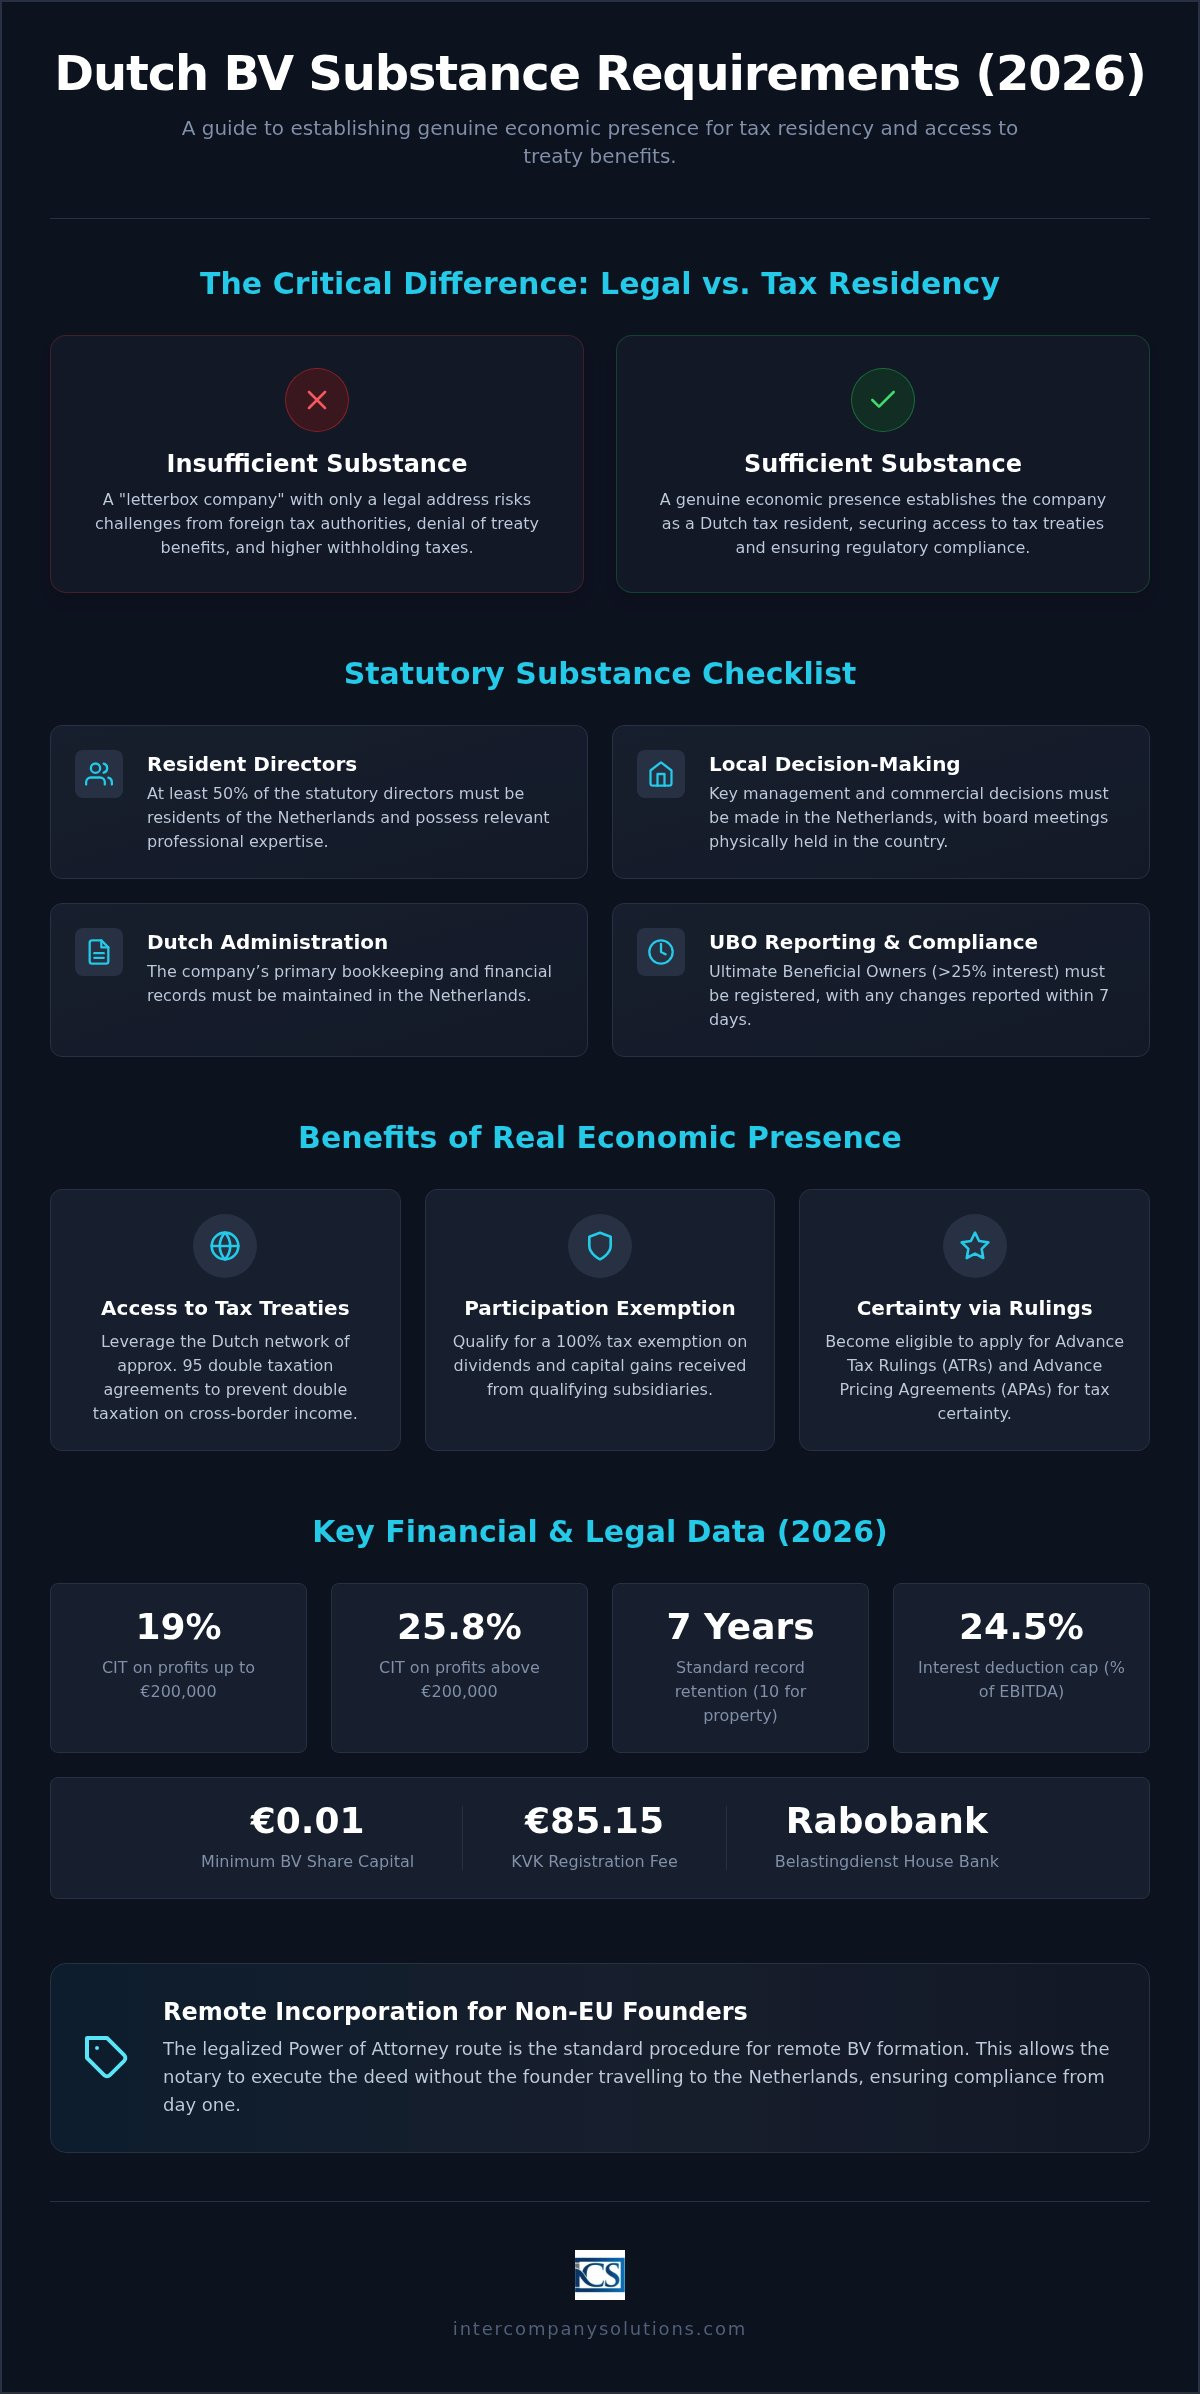
ندرك التحدي المتمثل في إدارة الأعمال عن بُعد مع الالتزام بقواعد الإقامة الضريبية المتطورة. يقدم هذا الدليل تفصيلاً دقيقاً للتواجد الاقتصادي اللازم لضمان المزايا الضريبية والحفاظ على الامتثال التنظيمي. ستجد قائمة تحقق واضحة لمعايير الجوهر الاقتصادي، وشرحاً لكيفية تأثير هذه العوامل على معدلات ضريبة الشركات، مثل معدل 19% على الأرباح التي تصل إلى 200,000 يورو و25.8% لما يتجاوز ذلك، وتأكيداً على كيفية بقاء الإدارة عن بُعد ممكنة. كما نستعرض أيضاً حدوداً معينة لعام 2026، مثل الحد الأقصى لخصم الفائدة البالغ 24.5% من الأرباح قبل الفوائد والضرائب والاستهلاك وإطفاء الدين (EBITDA) والاستخدام الإلزامي لمصرف Rabobank باعتباره البنك المعتمد لـ Belastingdienst منذ 1 مايو 2026.
النقاط الرئيسية
- التمييز بين الإقامة القانونية والإقامة الضريبية لتفادي أي اعتراضات من السلطات الضريبية الأجنبية بشأن التواجد الاقتصادي لشركتك.
- تطبيق متطلبات الجوهر الاقتصادي لشركة Dutch BV الإلزامية، بما في ذلك شرط أن يكون 50% على الأقل من المديرين القانونيين مقيمين في هولندا.
- ضمان الاستفادة من المعاهدات والقرارات الضريبية الدولية من خلال الحصول على شهادة إقامة رسمية من Belastingdienst لتجنب الازدواج الضريبي.
- تأسيس تواجد اقتصادي تشغيلي من خلال التوظيف المحلي وحلول كشوف المرتبات بدلاً من الاعتماد على مجرد عنوان بريدي.
- إتمام عملية التأسيس عن بُعد عبر مسار التوكيل الرسمي الموثق، والمصمم خصيصاً للمؤسسين من خارج الاتحاد الأوروبي الذين لا يمكنهم السفر إلى هولندا.
فهم الجوهر الاقتصادي للشركات والإقامة الضريبية في هولندا
يعد الجوهر المؤسسي مقياساً للنشاط الاقتصادي الحقيقي وسلطة اتخاذ القرار الموجودة داخل هولندا. بالنسبة لرواد الأعمال الدوليين، يعد استيفاء متطلبات الجوهر لـ Dutch BV أمراً أساسياً لضمان الاعتراف بالشركة كمقيم شرعي للأغراض الضريبية. بموجب مبدأ "افتراض التأسيس"، تعتبر أي شركة تؤسس بموجب القانون الهولندي مقيماً ضريبياً في هولندا. ومع ذلك، قد تطعن السلطات الضريبية الأجنبية في هذا الوضع إذا كانت الشركة تفتقر إلى تواجد اقتصادي حقيقي. ويمنع إثبات الجوهر تصنيف الشركة كشركة وسيطة أو شركة صندوق بريد بموجب لوائح مكافحة التهرب الضريبي الصادرة عن منظمة التعاون الاقتصادي والتنمية والاتحاد الأوروبي.
تحدد مصلحة الضرائب الهولندية، Belastingdienst، مكان الإدارة الفعلية كعامل رئيسي لتحديد الإقامة الضريبية للشركات في الحالات الخاضعة للمعاهدات. يتضمن ذلك التحقق من مكان اتخاذ القرارات التجارية والاستراتيجية الرئيسية. وإذا اجتمع مجلس إدارة الشركة خارج هولندا وكان يفتقر إلى مديرين محليين، فإنها تخاطر بفقدان المزايا المرتبطة بالإقامة الهولندية وقد تواجه ازدواجاً ضريبياً دولياً.
الأساس القانوني لمتطلبات الجوهر
تتأسس الإقامة القانونية من خلال التسجيل لدى غرفة التجارة (KVK)، ولكن الإقامة المالية تتطلب استيفاء معايير Belastingdienst محددة. وتضع وزارة المالية شروطاً قانونية للكيانات التي تسعى للحصول على قرار ضريبي مسبق (ATR)، والتي ترتبط ارتباطاً وثيقاً بـ متطلبات الجوهر لـ Dutch BV. وتتطلب هذه الشروط عادةً وجود مديرين مقيمين في هولندا ومسك الدفاتر محلياً. مكان الإدارة الفعلية هو المكان الذي يجتمع فيه مجلس الإدارة لممارسة مهامه وحيث تتم الإدارة اليومية. ويجب على الشركات أيضاً الاحتفاظ بالسجلات المالية والإدارية لمدة 7 سنوات، أو 10 سنوات للعقارات، لتبقى ممتثلة للقانون الهولندي.
مزايا تأسيس تواجد اقتصادي حقيقي
يتيح الحفاظ على مستويات جوهر عالية لشركة BV الاستفادة من شبكة المعاهدات الضريبية الهولندية الواسعة، والتي تضم ما يقرب من 95 اتفاقية لتجنب الازدواج الضريبي. وتساعد هذه الشبكة في تخفيف الازدواج الضريبي الدولي على الدخل العابر للحدود. وتتأهل الشركات التي تتمتع بجوهر كافٍ للإعفاء من مشاركة الملكية، مما يوفر إعفاءً ضريبياً بنسبة 100% على توزيعات الأرباح والأرباح الرأسمالية من الشركات التابعة المؤهلة. كما يمكن للكيانات التقدم بطلب للحصول على اتفاقية تسعير مسبق (APA) لضمان اليقين الضريبي فيما يتعلق بطرق أسعار التحويل. ويعزز هذا النهج الاستباقي، إلى جانب استخدام Rabobank كبنك معتمد لـ Belastingdienst اعتباراً من 1 مايو 2026، مكانة الشركة كدافع ضرائب ممتثل. ويضمن تأسيس تواجد قوي قدرة الشركة على الاستفادة من معدلات ضريبة دخل الشركات (CIT) البالغة 19% على الأرباح التي تصل إلى 200,000 يورو و25.8% على المبالغ التي تتجاوز هذا الحد.
المتطلبات القانونية للجوهر بالنسبة للكيانات الهولندية
يحدد الإطار القانوني الهولندي معايير محددة يجب على الكيان استيفاؤها ليُعتبر مقيماً حقيقياً للأغراض الضريبية. وتتوافق متطلبات الجوهر لـ Dutch BV هذه مع إطار تآكل الوعاء الضريبي وتحويل الأرباح (BEPS) التابع لمنظمة التعاون الاقتصادي والتنمية، والذي يهدف إلى منع تآكل الوعاء الضريبي وتحويل الأرباح من خلال ضمان وجود روابط اقتصادية حقيقية للشركات مع الولايات القضائية التي تدعي الإقامة فيها. وتشمل المتطلبات القانونية الرئيسية ما يلي:
- يجب أن يكون 50% على الأقل من إجمالي عدد المديرين القانونيين مقيمين في هولندا.
- يجب أن تحتفظ الشركة برأس مال أسهم لا يقل عن 0.01 يورو لشركة Dutch BV.
- يجب عقد جميع اجتماعات مجلس الإدارة في هولندا، حيث تُوثق قرارات الإدارة الرئيسية في محاضر الاجتماعات.
- يجب على الشركة الوفاء بالتزاماتها المتعلقة بالإبلاغ عن المستفيد الحقيقي (UBO)، وتحديد الأفراد الذين يملكون حصة تتجاوز 25%.
معايير الإدارة واتخاذ القرار
يجب أن يمتلك المديرون المقيمون في هولندا المعرفة والخبرة المهنية اللازمة لأداء أدوارهم بفعالية. ولا يكفي وجود مديرين مقيمين يعملون كمجرد واجهات صورية. ويجب أن تتضمن اجتماعات مجلس الإدارة الحضور الفعلي للمديرين أو تُعقد عبر بنية تحتية محلية لضمان بقاء "التوجيه والإدارة" للشركة داخل الدولة. كما يجب أن تتمتع الإدارة المحلية بالسلطة المستقلة لاتخاذ القرارات الملزمة للشركة دون الحاجة إلى موافقة مستمرة من الكيانات الأم الأجنبية. ويوفر توثيق هذه الجلسات في محاضر مفصلة الأدلة اللازمة لعمليات التدقيق الضريبي.
المعايير الإدارية وإعداد التقارير
يمتد الامتثال إلى كيفية تعامل الشركة مع بياناتها الداخلية والتزاماتها المالية. ويجب حفظ السجلات المحاسبية في هولندا والاحتفاظ بها لمدة لا تقل عن 7 سنوات، أو 10 سنوات للعقارات. كما يجب إدارة الحساب البنكي الرئيسي للشركة من داخل الدولة. واعتباراً من 1 مايو 2026، يعمل Rabobank كبنك معتمد رسمي لـ Belastingdienst، مما يجعله خياراً منطقياً للكيانات التي تسعى لمواءمة عملياتها المالية مع المعايير المحلية.
تعد الشفافية بشأن الملكية عنصراً حاسماً في الجوهر غالباً ما يتم التغاضي عنه. ويجب على الشركات الوفاء بالتزامات الإبلاغ عن المستفيد الحقيقي النهائي (UBO) من خلال تحديد الأفراد الذين يمتلكون حصة تزيد عن 25%. وبموجب القانون الهولندي، يجب الإبلاغ عن أي تغييرات تطرأ على معلومات UBO إلى KVK في غضون 7 أيام. ويمكن أن يشير الفشل في الاحتفاظ بسجل UBO دقيق إلى غياب الرقابة الداخلية وقد يؤدي إلى تدقيق من قِبل السلطات الضريبية. وإذا كنت بحاجة إلى مساعدة بشأن هذه الإيداعات، يمكنك الاتصال بأخصائيي الامتثال لدينا لمراجعة هيكلك الحالي.
دور الجوهر في الاستفادة من المعاهدات والقرارات الضريبية
كثيراً ما تدقق السلطات الضريبية الأجنبية في شركات Dutch BV لضمان عدم استخدامها فقط للاستفادة غير المشروعة من المعاهدات الضريبية. وللاستفادة من شبكة المعاهدات الواسعة لهولندا التي تضم 95 اتفاقية، يجب على الشركة إثبات أنها مقيمة فعلية لأغراض ضريبية. ويُعد الجوهر الاقتصادي القانوني شرطاً أساسياً للحصول على شهادة إقامة ضريبية من Belastingdienst. وبدون هذه الشهادة، قد ترفض السلطات الضريبية الأجنبية تطبيق معدلات الضريبة المستقطعة المخفضة على أرباح الأسهم أو الفوائد أو الإتاوات. وغالباً ما يؤدي عدم استيفاء متطلبات الجوهر الاقتصادي لـ Dutch BV إلى الحرمان من إعفاءات الضريبة المستقطعة بموجب توجيه الاتحاد الأوروبي بشأن الشركات الأم والتابعة، لا سيما إذا تم اعتبار الهيكل مصطنعاً.
تواجه الشركات الوسيطة المشاركة في التمويل أو الترخيص داخل المجموعة متطلبات إبلاغ أكثر صرامة بموجب إرشادات ATAD 3. وتستهدف هذه القواعد الكيانات ذات النشاط الاقتصادي المحدود والتي تحتفظ بالأصول أو تقوم بتمرير الدخل بشكل أساسي. وإذا لم تستوفِ شركة BV الحدود الدنيا للجوهر الاقتصادي، فقد تفقد حقها في المزايا الضريبية وتواجه متطلبات شفافية متزايدة في جميع أنحاء الاتحاد الأوروبي. هذا التدقيق يجعل من الضروري للمؤسسين الدوليين الحفاظ على وجود وظيفي يتماشى مع المعايير العالمية لمكافحة تجنب الضرائب.
القرارات الضريبية المسبقة (ATR) والجوهر الاقتصادي
تقدم Belastingdienst اليقين بشأن المواقف الضريبية المستقبلية من خلال القرارات الضريبية المسبقة. وللحصول على قرار ضريبي مسبق (ATR)، يجب على مقدم الطلب استيفاء جميع شروط الجوهر الاقتصادي القانونية. وإذا كانت الشركة تفتقر إلى الجوهر الاقتصادي الكافي، فإن مكتب الضرائب الهولندي ملزم بتبادل المعلومات تلقائياً مع السلطات الضريبية الأجنبية. وتضمن هذه الشفافية أن تكون الدول الأخرى على دراية بوضع الكيان ويمكنها تقييم الالتزامات الضريبية بناءً على ذلك. ويُعد الحفاظ على محاسبة سليمة لهياكل Dutch BV جزءاً حيوياً من هذه العملية، حيث يوفر ذلك المسار التوثيقي اللازم لدعم طلب القرار الضريبي وإثبات الامتثال المستمر.
معايير الجوهر الاقتصادي للشركات القابضة
يجب أن تستوفي هياكل الشركات القابضة الاستثمارية متطلبات محددة للتأهل لإعفاء مشاركة الملكية على أرباح الأسهم والأرباح الرأسمالية. ولا يكفي مجرد امتلاك الأسهم؛ بل يجب على الشركة إدارة أصولها بنشاط. وغالباً ما يتطلب إثبات هذا النشاط تحمل تكاليف إدارة محلية أو الحفاظ على كشوف رواتب محلية. في عام 2026، يظل سقف خصم الفائدة عند 24.5% من الأرباح قبل الفوائد والضرائب والاستهلاك وإطفاء الدين (EBITDA)، مما يحد من إمكانية خصم تكاليف صافي الفائدة للشركات ذات الديون الكبيرة. ويساعد ضمان امتلاك شركتك القابضة لمكتب تشغيلي ومديرين مقيمين في إثبات أن الكيان ليس مجرد شركة صورية، مما يحمي أهليتها لإعفاء مشاركة الملكية ويقلل من مخاطر النزاعات الضريبية الدولية.
التطبيق العملي للوجود الاقتصادي
يعني استيفاء متطلبات الجوهر الاقتصادي لـ Dutch BV الانتقال إلى ما بعد مرحلة التأسيس الأولية نحو عمليات نشطة وموثقة. وتتوقع Belastingdienst رؤية شركة تعمل داخل الاقتصاد الهولندي من خلال تحمل نفقات تشغيلية وإدارة شؤونها الخاصة محلياً. ويتم التحقق من هذا الوجود الاقتصادي من خلال السجلات المالية، التي يجب الاحتفاظ بها لمدة 7 سنوات، أو 10 سنوات بالنسبة للأموال غير المنقولة. ويُعد إيداع الحسابات السنوية لدى KVK في غضون 12 شهراً من نهاية السنة المالية خطوة إلزامية تثبت أن الشركة كيان نشط وشفاف. ومنذ 1 مايو 2026، أصبح Rabobank هو البنك المعتمد لمكتب الضرائب الهولندي، مما يجعله الخيار المفضل لإدارة هذه المعاملات المحلية.
الموظفون والامتثال لجدول الرواتب
يُعد توظيف موظفين محليين أحد أكثر الطرق فعالية لتعزيز ملف الجوهر الاقتصادي للأعمال الدولية. فعندما توظف شركة أفراداً في هولندا، فإن ذلك يثبت أن المهام الوظيفية وخلق القيمة يتمان محلياً. ويضمن استخدام خدمات الرواتب في هولندا التعامل مع جميع ضرائب الأجور ومساهمات الضمان الاجتماعي وفقاً للقانون المحلي. وبالنسبة للموظفين الدوليين المؤهلين، يمكن تطبيق قرار الإعفاء الضريبي بنسبة 30%، والذي يسمح لصاحب العمل بتقديم بدل معفى من الضرائب لتغطية تكاليف الاغتراب. هذا الحافز يجعل هولندا موقعاً جذاباً لتوظيف الكفاءات المتخصصة لإدارة عملياتك الهولندية.
التحليل الوظيفي وخلق القيمة
يجب أن يتطابق الملف الوظيفي للشركة مع جوهرها الاقتصادي المُعلن عنه للصمود أمام تدقيق السلطات الضريبية الهولندية والأجنبية على حد سواء. وإذا ادعت شركة أنها تدير ملكية فكرية عالية القيمة أو أدوات مالية معقدة، فيجب أن تمتلك الخبرة المحلية والبنية التحتية لدعم تلك الادعاءات. ويشمل ذلك الاحتفاظ بمسك الدفاتر محلياً وضمان الامتثال الكامل لضريبة القيمة المضافة، بمعدلات محددة عادةً عند 21% أو 9% حسب السلع أو الخدمات. وخلال مرحلة التأسيس الأولية، تُطبق رسوم تسجيل لمرة واحدة لدى KVK قدرها 85.15 يورو (2026). ويُعد ضمان توافق واقعك التشغيلي مع هيكلك القانوني أمراً حيوياً للشركات التي تهدف إلى الاستفادة من معدلات ضريبة دخل الشركات البالغة 19% على أول 200,000 يورو من الأرباح و25.8% لما يتجاوز ذلك الحد. كما يجب على الشركة التأكد من دقة معلومات المستفيد الحقيقي (UBO)، حيث يجب إبلاغ KVK بأي تغييرات في غضون 7 أيام.
الحفاظ على الامتثال أثناء عملية التأسيس عن بُعد
بالنسبة للمؤسسين من خارج الاتحاد الأوروبي، فإن المسار الأكثر كفاءة للدخول هو مسار التوكيل الرسمي (POA) المصدّق. تتيح هذه العملية تأسيس الشركة عن بُعد دون اشتراط سفر المؤسس إلى هولندا. يقوم كاتب عدل هولندي بتنفيذ عقد التأسيس بناءً على المستندات المصدقة المقدمة من المؤسس. ورغم سرعة التأسيس القانوني، يجب أن يكون استيفاء متطلبات الجوهر الاقتصادي لـ Dutch BV أولوية منذ البداية. يضمن التخطيط المبكر للجوهر الاقتصادي نجاح الطلبات اللاحقة للحصول على أرقام ضريبة القيمة المضافة وتسجيلات EORI، حيث تقوم Belastingdienst بتقييم التواجد الوظيفي للكيان قبل إصدار هذه المعرّفات.
تستفيد شركة BV المقيمة التي تستوفي جميع معايير الامتثال من المعدلات القياسية لضريبة دخل الشركات (CIT) البالغة 19% على الأرباح التي تصل إلى 200,000 يورو و25.8% على أي مبلغ يتجاوز هذا الحد. تُطبق هذه المعدلات بشرط أن تحافظ الشركة على إقامتها الضريبية من خلال الإدارة الفعلية واتخاذ القرارات محلياً. كما يجب على الشركة الالتزام بواجبات الإبلاغ عن المستفيد الحقيقي (UBO)، وتحديد أي فرد يمتلك حصة تزيد عن 25% والإبلاغ عن أي تغييرات إلى KVK خلال 7 أيام. يُعد تحديد رأس مال الأسهم عند الحد الأدنى البالغ 0.01 يورو ممارسة شائعة خلال هذه المرحلة، مع ضرورة بقاء الميزانية التشغيلية متناسبة مع الأنشطة التجارية.
الجدول الزمني للتسجيل عن بُعد
يستغرق تأسيس Dutch BV الأولي عبر مسار POA عادةً من 3 إلى 5 أيام عمل بمجرد استلام المستندات المصدقة. تتضمن هذه المرحلة التوثيق لدى كاتب العدل والتسجيل الإلزامي لدى KVK، والذي يترتب عليه رسوم تدفع لمرة واحدة قدرها 85.15 يورو في عام 2026. ومع ذلك، فإن الانتقال إلى الامتثال الضريبي الكامل يستغرق وقتاً أطول. بالنسبة للكيانات المملوكة لأجانب، تتطلب عملية التسجيل في ضريبة القيمة المضافة عادةً من 6 إلى 8 أسابيع. وخلال هذه الفترة، ينبغي للشركة وضع اللمسات الأخيرة على هيكلها الإداري المحلي، بما في ذلك فتح حساب في Rabobank، الذي يعمل بمثابة البنك المعتمد لـ Belastingdienst منذ 1 مايو 2026.
إرشادات استراتيجية لرواد الأعمال العالميين
يجب على أصحاب الأعمال الدوليين تبني نهج منهجي في إدارة الشركات الهولندية. يمكن أن تختلف المتطلبات بشكل كبير بين المؤسسين من داخل الاتحاد الأوروبي وخارجه، لا سيما فيما يتعلق بتصاريح العمل وقواعد إقامة المديرين. وفي حين أن التأسيس عن بُعد هو المعيار السائد لغير المقيمين، فإن الحفاظ على "الإدارة والسيطرة الفعلية" للشركة في هولندا هو ما يضمن الاستفادة من مزايا المعاهدات الضريبية على المدى الطويل. كما تمنع الإدارة الاستباقية لـ متطلبات الجوهر الاقتصادي لـ Dutch BV مخاطر تصنيف الشركة كشركة صندوق بريد من قبل مكاتب الضرائب الأجنبية، وتضمن الاحتفاظ بالسجلات على النحو المناسب للمدة المطلوبة البالغة 7 سنوات.
آخر مراجعة: أغسطس 2026
تأمين مستقبل شركتك الهولندية من خلال الامتثال الاستراتيجي
يضمن الالتزام بـ متطلبات الجوهر الاقتصادي لـ Dutch BV بقاء كيانك مقيماً ضريبياً معترفاً به، مما يحمي أهليتك للاستفادة من الإعفاء الممنوح للمشاركات وشبكة المعاهدات الواسعة. ويُعد الانتقال من مجرد التسجيل البسيط إلى الإدارة الضريبية النشطة الطريقة الأكثر فاعلية لتجنب المخاطر المرتبطة بوضع شركة صندوق البريد. ومن خلال توثيق القرارات المحلية والحفاظ على تواجد وظيفي، فإنك ترسي أساساً مستقراً للنمو الدولي.
تُعد Intercompany Solutions شركة رائدة في السوق في مجال تأسيس الشركات الهولندية منذ عام 2015. نحن متخصصون في التأسيس عن بُعد لرواد الأعمال من خارج الاتحاد الأوروبي ونقدم دعماً شاملاً في المحاسبة وتقديم إقرارات ضريبة دخل الشركات (CIT) للحفاظ على امتثال أعمالك. يسد خبراؤنا الفجوة بين الإعداد الأولي والالتزام التنظيمي المستمر، مما يضمن إدارة مصالحك المهنية بدقة.
نتطلع إلى تيسير توسعك في هولندا ودعم نجاحك التشغيلي على المدى الطويل.
آخر مراجعة: أغسطس 2026
الأسئلة الشائعة
ما هي متطلبات الجوهر الاقتصادي الدنيا لشركة Dutch BV في عام 2026؟
تشمل المتطلبات الرئيسية أن يكون 50% على الأقل من المديرين مقيمين في هولندا، واتخاذ قرارات مجلس الإدارة الرئيسية في هولندا، والاحتفاظ بالسجلات المحاسبية المحلية لمدة 7 سنوات. كما يجب على الشركة استخدام حساب بنكي محلي. واعتباراً من 1 مايو 2026، أصبح Rabobank هو البنك المعتمد لـ Belastingdienst. تضمن هذه المعايير النظر إلى Dutch BV باعتبارها كياناً اقتصادياً حقيقياً وليس شركة صورية أُنشئت للتهرب الضريبي.
لماذا يُعد الجوهر الاقتصادي ضرورياً للاستفادة من المعاهدات الضريبية الهولندية؟
الجوهر الاقتصادي مطلوب لإثبات أن الشركة مقيمة ضريبياً بشكل حقيقي في هولندا وليست هيكلاً مصطنعاً أُنشئ لغرض استغلال المعاهدات الضريبية. وبدون تواجد اقتصادي كافٍ، قد ترفض السلطات الضريبية الأجنبية منح مزايا اتفاقيات تجنب الازدواج الضريبي البالغ عددها 95 اتفاقية والتي أبرمتها هولندا. يُعد استيفاء متطلبات الجوهر الاقتصادي لـ Dutch BV أمراً أساسياً للحصول على شهادة إقامة ضريبية، والتي تثبت أهليتك للاستفادة من معدلات الضريبة المستقطعة عند المنبع المخفضة.
هل يمكن إدارة شركة Dutch BV عن بُعد مع الالتزام بقواعد الجوهر الاقتصادي؟
نعم، الإدارة عن بُعد ممكنة، ولكن يجب أن تظل الإدارة والسيطرة الفعلية في هولندا. وهذا يعني أنه يجب اتخاذ القرارات الاستراتيجية الرئيسية وتوثيقها خلال اجتماعات مجلس الإدارة المنعقدة على الأراضي الهولندية. وبينما يمكن للمؤسسين الإقامة في الخارج، يجب أن يكون نصف المديرين النظاميين على الأقل من المقيمين في هولندا. وغالباً ما يستخدم المؤسسون من خارج الاتحاد الأوروبي مسار التوكيل الرسمي المصدّق للتأسيس، مما يسمح لهم بإنشاء الكيان دون الحاجة إلى السفر.
كيف تتحقق Belastingdienst من الجوهر الاقتصادي للشركات؟
تراجع مصلحة الضرائب الهولندية مؤشرات مختلفة للنشاط الاقتصادي، مثل مكان انعقاد اجتماعات مجلس الإدارة، وإقامة المديرين، ووجود تكاليف تشغيلية محلية. كما تتحقق مما إذا كانت الشركة تحتفظ بدفاتر حساباتها في هولندا وتقدم حساباتها السنوية إلى KVK في غضون 12 شهراً من نهاية السنة المالية. ويُعد الإبلاغ الدقيق عن المستفيد الحقيقي (UBO) لأي شخص يمتلك حصة تزيد عن 25% جزءاً أساسياً أيضاً من عملية التحقق.
ما هو الفرق بين الجوهر النظامي والتواجد الاقتصادي الحقيقي؟
يشير الجوهر النظامي إلى الحد الأدنى من المتطلبات القانونية، مثل وجود مديرين مقيمين وعنوان محلي. أما التواجد الاقتصادي الحقيقي فيذهب إلى أبعد من ذلك، حيث يتطلب من الشركة أداء مهام وظيفية وتحمل نفقات تشغيلية تتناسب مع أعمالها. وفي حين أن شركة BV لا تحتاج إلا إلى رأس مال قدره 0.01 يورو، إلا أنه يتعين عليها إثبات أن خلق القيمة يتم محلياً. وهذا التمييز حيوي للشركات التي تسعى للتأهل لمعدلات ضريبة دخل الشركات (CIT) البالغة 19% و25.8%.
هل تختلف متطلبات الجوهر الاقتصادي لشركة قابضة هولندية؟
تخضع الشركات القابضة لتدقيق خاص للتأكد من أنها ليست مجرد قنوات وسيطة للتمويل أو الترخيص بين شركات المجموعة الواحدة. وللتأهل للاستفادة من الإعفاء الممنوح للمشاركات على توزيعات الأرباح، يجب على الشركة القابضة إدارة شركاتها التابعة بشكل نشط. ويتطلب هذا غالباً تحمل تكاليف إدارة محلية أو تكاليف كشوف رواتب. وفي عام 2026، يجب على هذه الكيانات أيضاً الالتزام بالحد الأقصى لخصم الفوائد، والذي يقتصر على 24.5% من الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA) أو حد قدره مليون يورو.
ما هي عواقب عدم استيفاء معايير الجوهر الاقتصادي الهولندية؟
يمكن أن يؤدي عدم استيفاء هذه المعايير إلى الحرمان من مزايا المعاهدات الضريبية وتطبيق ضرائب مستقطعة عند المنبع أعلى على المدفوعات عبر الحدود. وقد تقوم Belastingdienst أيضاً بتبادل المعلومات تلقائياً مع مكاتب الضرائب الأجنبية إذا اعتُبر الجوهر الاقتصادي غير كافٍ. بالإضافة إلى ذلك، قد تفقد الشركات إمكانية الوصول إلى القرارات الضريبية المسبقة. إن الحفاظ على متطلبات الجوهر الاقتصادي لـ Dutch BV يحمي الكيان من تصنيفه كشركة صندوق بريد بموجب قواعد مكافحة التهرب الضريبي المعمول بها في الاتحاد الأوروبي.
المصادر
- ICS Payroll - خدمات كشوف الرواتب الهولندية
- KVK - التسجيل في السجل التجاري الهولندي
- Business.gov.nl - شركة خاصة ذات مسؤولية محدودة (bv)
- Burgerlijk Wetboek Boek 2 (القانون المدني الهولندي، الكيانات القانونية)
- Rijksoverheid - ممارسة الأعمال
- Belastingdienst - معدلات ضريبة دخل الشركات
- Belastingdienst - ضرائب الرواتب (loonheffingen)
- UWV - التزامات صاحب العمل
- SVB - التأمين الاجتماعي في هولندا
- Belastingdienst - ضريبة القيمة المضافة (btw) لرواد الأعمال
- المفوضية الأوروبية - قواعد ومعدلات ضريبة القيمة المضافة
- De Nederlandsche Bank - الإشراف
- AFM - التراخيص والسجلات
- BOIP - تسجيل العلامات التجارية في دول البنلوكس
- WIPO - نظام مدريد
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- ملخصات الضرائب العالمية من PwC - هولندا
- ICLG - قوانين ولوائح حوكمة الشركات، هولندا
هل تحتاج إلى مزيد من المعلومات حول شركة BV الهولندية؟
تواصل مع خبيرReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |