


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-17 · Last reviewed 2026-09-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
يمكن أن يؤدي عدم إيداع الحسابات السنوية لدى Kamer van Koophandel (KVK) خلال المهلة القانونية المحددة باثني عشر شهراً إلى تحميل المديرين المسؤولية الشخصية، حتى بالنسبة لأولئك الذين يديرون شركاتهم من الخارج. ولا يقتصر الحفاظ على الامتثال على مجرد الوفاء بالموعد النهائي فحسب؛ بل يتطلب مواءمة دقيقة بين القوائم المالية والإقرارات الضريبية والتحديثات الإدارية. ويعد فهم متطلبات إعداد التقارير السنوية المحددة لشركة Dutch BV أمراً أساسياً لأي رائد أعمال أجنبي يرغب في تجنب العقوبات وحماية الحجاب القانوني لشركته في عام 2026.
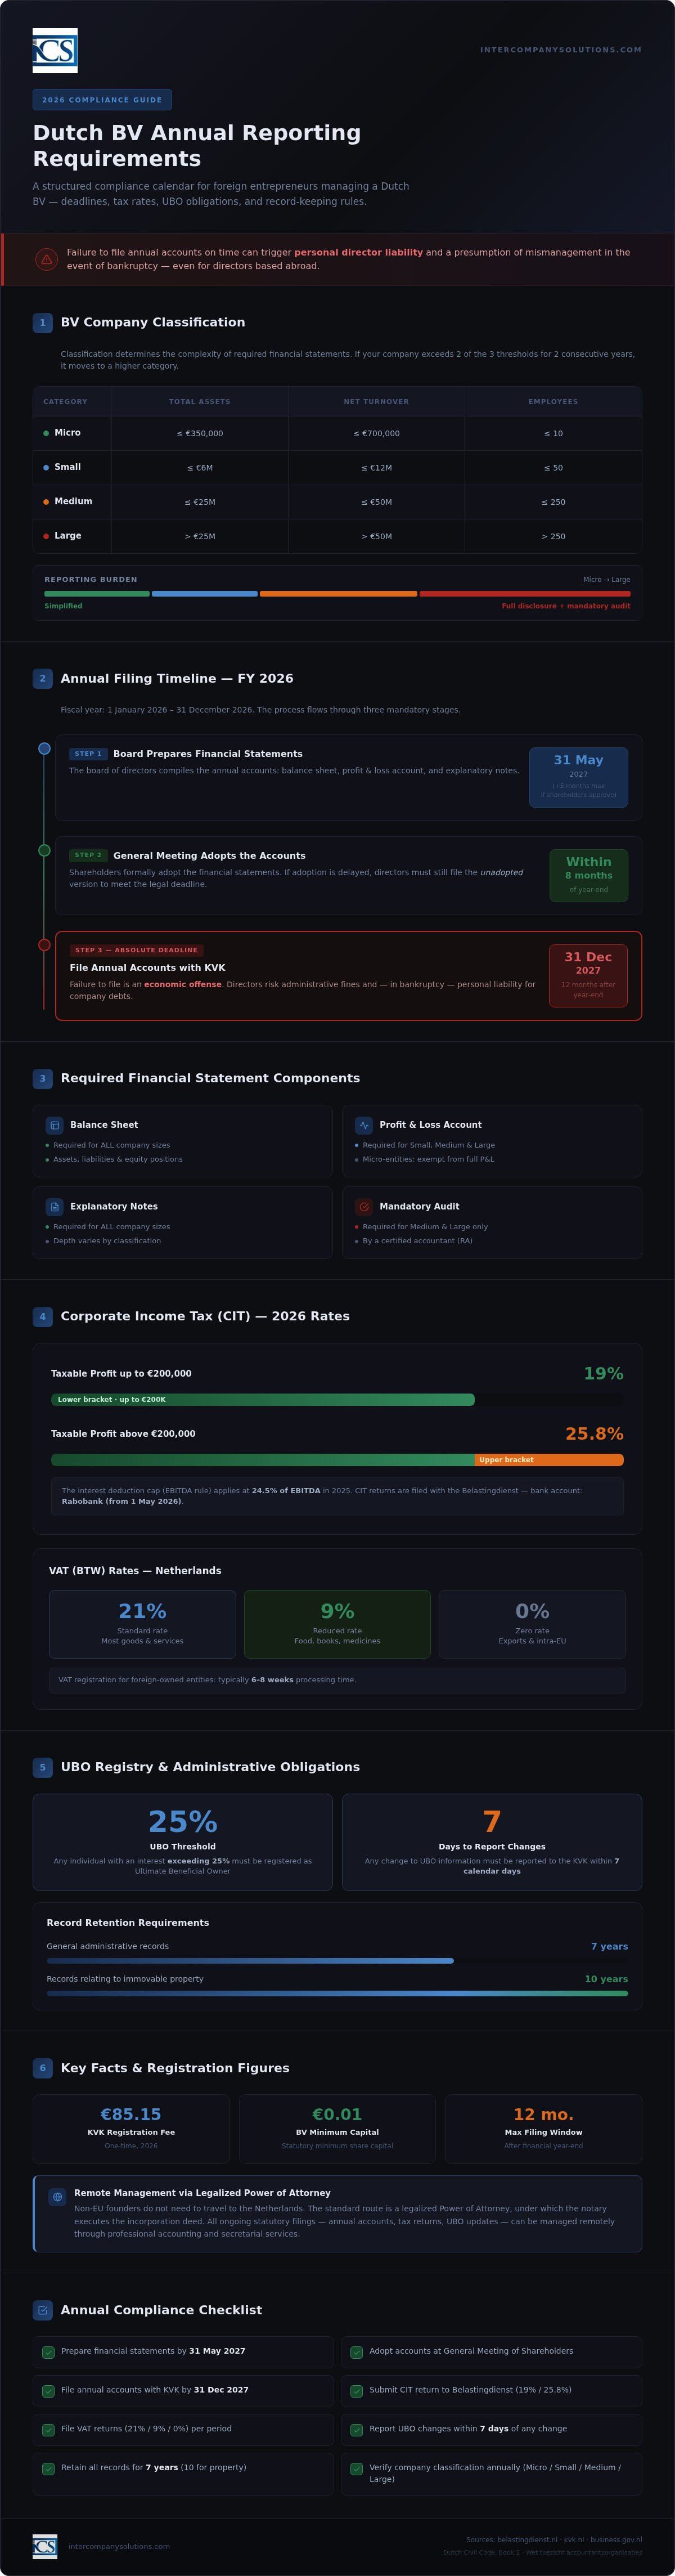
من المرجح أنك تدرك أن البيئة التنظيمية الهولندية صارمة وتتطلب اهتماماً دقيقاً بالتفاصيل. يوضح هذا الدليل هذا التعقيد من خلال تقديم جدول زمني واضح للامتثال للسنة المالية 2026. لقد حددنا المواعيد النهائية الدقيقة للقوائم المالية، ومعدلات ضريبة دخل الشركات (CIT) البالغة 19% حتى 200,000 يورو و25.8% لما يتجاوز ذلك، والخطوات اللازمة للحفاظ على تحديث سجل UBO. ومن خلال اتباع هذه النظرة العامة المنظمة، يمكنك ضمان وفاء كيانك الهولندي بالتزاماته القانونية بينما تركز على النمو الدولي.
النقاط الرئيسية
- تحديد المواعيد النهائية لمتطلبات إعداد التقارير السنوية لشركة Dutch BV، مع ضمان إيداع الحسابات السنوية لدى KVK خلال 12 شهراً من نهاية السنة المالية.
- تحديد التزامات ضريبة دخل الشركات لعام 2026، والتي تبلغ 19% حتى 200,000 يورو و25.8% لما يتجاوز هذا الحد.
- تطبيق نظام لحفظ السجلات يتم فيه الاحتفاظ بالسجلات الإدارية لمدة 7 سنوات، أو 10 سنوات للوثائق المتعلقة بالعقارات.
- الحفاظ على تحديث سجل UBO من خلال الإبلاغ عن التغييرات في غضون 7 أيام لأي فرد تتجاوز نسبة حصته 25%.
- إدارة جميع الإيداعات القانونية عن بُعد عبر مسار التوكيل الرسمي المصدق مع خدمات المحاسبة وأمانة الشركات المهنية.
جدول المحتويات
الإطار القانوني لإعداد التقارير السنوية لشركة Dutch BV
تعمل شركة Dutch BV ككيان قانوني منفصل. وتوفر هذه الصفة مسؤولية محدودة لمساهميها، ولكنها تفرض أيضاً التزامات صارمة بالشفافية. يحدد القانون المدني الهولندي، وتحديداً الكتاب 2، الأساس القانوني لعمليات الإفصاح هذه. إن الامتثال لمتطلبات إعداد التقارير السنوية لشركة Dutch BV ليس اختيارياً؛ بل هو إلزام قانوني يهدف إلى حماية الدائنين والمساهمين والمصلحة العامة.
يتحمل مجلس الإدارة المسؤولية النهائية عن ضمان دقة جميع الإيداعات المالية والإدارية وتقديمها في الوقت المحدد. وعندما تخفق الشركة في الوفاء بهذه الالتزامات، تكون العواقب وخيمة. قد يواجه المديرون غرامات إدارية من Belastingdienst أو KVK. وفي حالة الإفلاس، يمكن أن يؤدي عدم الامتثال لمعايير إعداد التقارير إلى افتراض سوء إدارة من جانب المديرين، مما قد يسفر عن تحميلهم المسؤولية الشخصية عن ديون الشركة.
تصنيف شركة BV الخاصة بك: متناهية الصغر، أو صغيرة، أو متوسطة، أو كبيرة
تصنف الحكومة الهولندية الشركات إلى أربع فئات: متناهية الصغر، وصغيرة، ومتوسطة، وكبيرة. ويعتمد هذا التصنيف على ثلاثة معايير محددة: إجمالي قيمة الأصول، وصافي حجم الأعمال السنوي، ومتوسط عدد الموظفين. ويبدأ معظم رواد الأعمال الأجانب الذين يؤسسون Dutch BV ضمن الفئتين متناهية الصغر أو الصغيرة.
يعد التصنيف ذا أهمية بالغة لأنه يحدد مدى تعقيد القوائم المالية التي يتعين عليك إعدادها. وتستفيد الكيانات متناهية الصغر والصغيرة من أنظمة تقارير مبسطة، تتطلب عدداً أقل من الإيضاحات المتممة للحسابات وميزانيات عمومية أقل تفصيلاً. وإذا تجاوزت شركتك اثنين من المعايير الثلاثة لسنتين متتاليتين، فإنها تنتقل إلى فئة أعلى، مما يزيد من أعباء الإفصاح وقد يتطلب إجراء تدقيق إلزامي للحسابات بواسطة محاسب قانوني معتمد.
دور غرفة التجارة الهولندية (KVK)
تعمل Kamer van Koophandel (KVK) كسجل رسمي لجميع الكيانات والشركات الهولندية. وهي النقطة المركزية لإيداع الحسابات السنوية، مما يتيح إمكانية وصول الجمهور إلى هذه المعلومات. وتتيح هذه الشفافية للشركاء والدائنين المحتملين التحقق من الملاءة المالية للشركة قبل الدخول في معاملات معها. ويعد تقديم هذه البيانات جزءاً أساسياً من متطلبات إعداد التقارير السنوية لشركة Dutch BV.
بالنسبة للكيانات الجديدة التي تم تأسيسها في عام 2026، فإن رسوم التسجيل لدى KVK هي دفعة لمرة واحدة قدرها 85.15 يورو. وبمجرد التسجيل، يجب على شركة BV الاحتفاظ بسجلاتها في السجل التجاري. ويشمل ذلك الحفاظ على تحديث سجل UBO، حيث يجب تحديد أي فرد تتجاوز حصته 25%. كما يجب الاحتفاظ بالسجلات القانونية، بما في ذلك هذه الإيداعات، لمدة 7 سنوات، في حين تتطلب السجلات المتعلقة بالعقارات فترة احتفاظ مدتها 10 سنوات.
إعداد وإيداع القوائم المالية السنوية
تتبع السنة المالية لشركة Dutch BV عادةً السنة التقويمية، حيث تبدأ في 1 يناير وتنتهي في 31 ديسمبر. وما لم ينص النظام الأساسي لشركتك على فترة مالية مختلفة، يجب عليك الالتزام بهذه الدورة القياسية. وتبدأ عملية إعداد التقارير بإعداد الحسابات السنوية من قبل مجلس الإدارة. وبمجرد إعداد هذه الحسابات، يجب عرضها على الجمعية العامة للمساهمين لاعتمادها. وبعد الاعتماد، يجب تقديم الحسابات النهائية إلى Kamer van Koophandel (KVK) للوفاء بالتزامات الشفافية الخاصة بالكيان.
المواعيد النهائية القياسية لتقديم التقارير لعام 2026
بالنسبة للسنة المالية المنتهية في 31 ديسمبر 2026، يجب على مجلس الإدارة إعداد القوائم المالية بحلول 31 مايو 2027. ويسمح القانون الهولندي بتمديد محدد يصل إلى خمسة أشهر لمرحلة الإعداد هذه إذا وافق المساهمون على ذلك. وغالباً ما يكون هذا التمديد ضرورياً للهياكل الدولية المعقدة، لكنه لا يغير الموعد النهائي للنشر. الموعد النهائي القطعي لإيداع الحسابات السنوية لدى KVK هو 12 شهراً بعد نهاية السنة المالية. وبالنسبة للسنة المالية 2026، فإن هذا التاريخ هو 31 ديسمبر 2027.
يعد الالتزام الصارم بهذه المواعيد أمراً حيوياً. وإذا أخفق المساهمون في اعتماد الحسابات في الوقت المحدد، فلا يزال يتعين على المديرين إيداع النسخة غير المعتمدة من القوائم للوفاء بشرط الـ 12 شهراً. ويشكل عدم تقديمها مخالفة اقتصادية يمكن أن تؤدي إلى غرامات باهظة. يمكنك التواصل مع فريقنا المتخصص لتنسيق هذه المواعيد النهائية وضمان استيفاء متطلبات إعداد التقارير السنوية لشركة Dutch BV الخاصة بك دون تأخير.
مكونات التقرير المالي
تعتمد المستندات المحددة المطلوبة في ملفك السنوي على ما إذا كانت شركتك الـ BV مصنفة على أنها متناهية الصغر، أو صغيرة، أو متوسطة، أو كبيرة. وكحد أدنى، يجب على جميع الشركات تقديم ميزانية عمومية وإيضاحات تفسيرية. ويجب على الشركات الصغيرة والكيانات الأكبر حجماً أيضاً تضمين حساب الأرباح والخسائر. وفي حين تُعفى الكيانات متناهية الصغر من نشر بيانات الأرباح والخسائر الخاصة بها، إلا أنها تظل ملزمة بالاحتفاظ بهذه السجلات لإدارتها الداخلية والتزاماتها الضريبية.
- متناهية الصغر والصغيرة: ميزانية عمومية مبسطة وإيضاحات محدودة. لا يلزم تدقيق حسابات.
- المتوسطة والكبيرة: ميزانية عمومية كاملة، وحساب الأرباح والخسائر، وتقرير مجلس الإدارة.
- متطلبات التدقيق: تنطبق فقط على الشركات التي تستوفي اثنين من الحدود القانونية الثلاثة المتعلقة بالأصول، ورقم الأعمال، وعدد الموظفين.
يجب الاحتفاظ بالسجلات لمدة 7 سنوات بتنسيق يظل متاحاً للتفتيش من قبل السلطات الهولندية. وبالنسبة للكيانات التي تمتلك عقارات، تزيد فترة الاحتفاظ هذه إلى 10 سنوات. ويعد ضمان تجميع هذه المكونات بدقة جزءاً أساسياً من الحفاظ على المكانة القانونية لشركتك في هولندا.
الامتثال لضريبة دخل الشركات (CIT) وضريبة القيمة المضافة في عام 2026
تعد ضريبة دخل الشركات (CIT) إقراراً سنوياً إلزامياً لكل Dutch BV، بغض النظر عن حجمها أو مستوى نشاطها. وبينما ركز القسم السابق على الإفصاح العام عبر KVK، يتم تقديم إقرارات ضريبة دخل الشركات مباشرة إلى Belastingdienst (مصلحة الضرائب الهولندية). ويجب أن تعكس هذه الإقرارات بدقة الربح الخاضع للضريبة للشركة، والذي غالباً ما يختلف عن الربح التجاري الموضح في الحسابات السنوية بسبب تعديلات ضريبية محددة يقتضيها قانون الضرائب الهولندي.
معدلات الضرائب والشرائح لعام 2026
يستخدم نظام ضريبة الشركات الهولندي هيكلاً من شريحتين. وبالنسبة للسنة المالية 2026، تظل المعدلات مستقرة لتوفير بيئة يمكن التنبؤ بها للمستثمرين الدوليين. ويضمن هذا النهج المتدرج استفادة الشركات الأصغر والشركات الناشئة من عبء ضريبي أقل على أرباحها الأولية.
| شريحة الربح الخاضع للضريبة | معدل ضريبة دخل الشركات (CIT) المطبق (2026) |
|---|---|
| حتى 200,000 يورو | 19% |
| أكثر من 200,000 يورو | 25.8% |
إلى جانب المعدلات الأساسية، يجب على المديرين مراعاة قيود محددة على الخصومات. يبلغ الحد الأقصى لخصم الفوائد 24.5% من الأرباح قبل الفوائد والضرائب والاستهلاك وإطفاء الدين (EBITDA) للفترة 2026. تمنع هذه القاعدة الإفراط في تحميل الديون، وتعد جزءاً أساسياً من متطلبات إعداد التقارير السنوية لشركة Dutch BV للشركات التي تعتمد على تمويلات كبيرة. بالإضافة إلى ذلك، يعد الامتثال لضريبة القيمة المضافة (VAT) أمراً حيوياً. تقدم معظم شركات Dutch BV إقرارات ضريبة القيمة المضافة (VAT) على أساس ربع سنوي، على الرغم من أن Belastingdienst قد تفرض تقديم إقرارات شهرية للكيانات ذات حجم المعاملات المرتفع. بالنسبة للكيانات المملوكة لأجانب، يستغرق التسجيل في ضريبة القيمة المضافة عادة من 6 إلى 8 أسابيع. معدلات ضريبة القيمة المضافة القياسية هي 21% أو 9% أو 0%، اعتماداً على طبيعة السلع أو الخدمات المقدمة.
إجراءات الدفع وتغيير بنك Belastingdienst
لا يمثل تقديم إقرارك الضريبي سوى النصف الأول من الامتثال؛ إذ يجب أن تصل المدفوعات اللاحقة إلى السلطات عبر القنوات الصحيحة. لقد طرأ تغيير إجرائي هام يجب على جميع المديرين الالتزام به. أصبح البنك المعتمد لـ Belastingdienst هو Rabobank اعتباراً من 1 مايو 2026. يجب إرسال جميع المدفوعات الخاصة بضريبة دخل الشركات (CIT) أو ضريبة القيمة المضافة (VAT) أو ضريبة الرواتب إلى أرقام IBAN المحدثة التابعة لهذه المؤسسة لضمان معالجتها بشكل صحيح.
عند إجراء الدفع، يجب استخدام مرجع الدفع الدقيق الموضح في الربط الضريبي. يضمن هذا الرمز المكون من 16 رقماً تخصيص الأموال لدينك الضريبي المحدد. ومن دون هذا المرجع، قد لا تتعرف أنظمة Belastingdienst على المعاملة، مما يؤدي إلى بقاء الأموال غير مخصصة وفرض غرامات تأخير محتملة في السداد حتى لو تم خصم المبلغ من حسابك في الوقت المحدد. يعد الاحتفاظ بسجل واضح لهذه المدفوعات أمراً ضرورياً، حيث يجب الاحتفاظ بسجلات الأعمال لمدة 7 سنوات لاستيفاء متطلبات التدقيق. يمكن أن تساعد خدمات المحاسبة والضرائب المهنية في إدارة هذه الإيداعات الإلكترونية وجداول السداد لضمان الامتثال المستمر.
الالتزامات الإدارية القانونية وسجل UBO
إلى جانب الإيداع العام للحسابات والإقرارات الضريبية، يجب على كل شركة Dutch BV الاحتفاظ بإدارة داخلية شاملة. يمثل حفظ السجلات هذا الأساس الإثباتي لجميع الإفصاحات المالية والمواقف الضريبية. وفقاً للقانون الهولندي، يجب الاحتفاظ بسجلات الأعمال لمدة لا تقل عن 7 سنوات في شكل مقروء ومتاح. يشمل ذلك جميع المستندات الأولية مثل الفواتير وكشوف الحسابات المصرفية والعقود والمراسلات. إذا كانت شركة Dutch BV الخاصة بك تمتلك أو تدير أموالاً غير منقولة (عقارات)، فإن القانون يتطلب فترة احتفاظ أطول تبلغ 10 سنوات لجميع الوثائق ذات الصلة. وتعد هذه الإدارة الداخلية جزءاً أساسياً من متطلبات إعداد التقارير السنوية لشركة Dutch BV التي يجب على المديرين الإشراف عليها طوال العام.
الاحتفاظ بالسجلات الإدارية للشركة
تفضل شركات Dutch BV الحديثة عادةً التخزين الرقمي لإدارتها وسجلاتها. تسمح Belastingdienst بالسجلات الرقمية بشرط ضمان سلامة البيانات وموثوقيتها وبقاء السجلات متاحة بسهولة للفحص. لا تقتصر الإدارة الكاملة على دفتر أستاذ للمعاملات؛ بل يجب أن تشمل جميع الأدلة الثبوتية المؤيدة التي تبرر الوضع المالي للشركة. بالنسبة لرواد الأعمال الذين يرغبون في تجاوز مجرد حفظ السجلات الأساسي والاستفادة من ذكاء الأعمال، اطلع على Momentum One للحصول على استشارات متخصصة في البيانات والتحليلات. يمكنك العثور على مزيد من التفاصيل حول هذه المعايير في دليلنا الخاص بالمحاسبة للامتثال والالتزامات الضريبية لشركة Dutch BV.
يجب على المديرين التأكد من إنشاء نسخ احتياطية للأرشيفات الرقمية وأن الانتقال من السجلات الورقية إلى الرقمية لا يؤدي إلى فقدان البيانات الوصفية (Metadata) المطلوبة لأغراض التدقيق. قد يؤدي الفشل في تقديم إدارة وسجلات كاملة أثناء التدقيق الضريبي إلى قلب عبء الإثبات. في مثل هذه الحالات، يجوز للسلطات الضريبية تقدير التزاماتك بناءً على حساباتها الخاصة، وهو ما يؤدي في كثير من الأحيان إلى تقييمات ضريبية أعلى. ويعد الاحتفاظ بسجلات منظمة هو الطريقة الأكثر فعالية لحماية المصالح المالية للشركة.
يعد سجل المستفيدين الفعليين (UBO) نظام إفصاح إلزامياً مصمماً لمنع غسل الأموال وضمان شفافية الشركات. بالنسبة لشركة Dutch BV، يعتبر أي فرد يمتلك أكثر من 25% من الأسهم أو حقوق التصويت أو حصص الملكية مستفيداً فعلياً (UBO). ينطبق هذا على كل من السيطرة المباشرة وغير المباشرة، مثل الأسهم المملوكة من خلال شركة قابضة أو مؤسسة. وفي حين أن بعض بيانات UBO متاحة للجمهور، مثل الاسم وطبيعة الحصة، فإن المعلومات الأكثر حساسية مثل رقم خدمة المواطن (BSN) وعنوان السكن تظل خاصة ولا يمكن الوصول إليها إلا من قبل السلطات المصرح لها.
يتمثل أحد الجوانب الحاسمة في متطلبات إعداد التقارير السنوية لشركة Dutch BV في الالتزام بالحفاظ على تحديث هذا السجل. يجب الإبلاغ عن أي تغييرات تطرأ على معلومات UBO، مثل نقل الأسهم أو تغيير عنوان سكن المالك، إلى KVK في غضون 7 أيام. تعد هذه المهلة أقصر بكثير من المواعيد النهائية للإيداع السنوي وتتطلب إدارة استباقية من قبل مجلس الإدارة. خلال عام 2026، ستواصل KVK ومكتب Bureau Economische Handhaving (BEH) مراقبة الامتثال للسجل عن كثب. ويعتبر عدم الإبلاغ عن التغييرات خلال فترة الـ 7 أيام مخالفة اقتصادية يمكن أن تؤدي إلى غرامات إدارية أو ملاحقة جنائية.
إدارة الامتثال الهولندي عن بُعد مع ICS
تتطلب إدارة شركة هولندية من الخارج شريكاً محلياً موثوقاً. منذ تأسيسنا في عام 2015، قدمنا الدعم لأكثر من 1000 من رواد الأعمال الأجانب للحفاظ على وضع شركاتهم القانوني. يتيح مسار التوكيل الرسمي المصدق للمديرين غير المقيمين استيفاء جميع متطلبات إعداد التقارير السنوية لشركة Dutch BV دون الحاجة للسفر إلى هولندا. ويضمن هذا النهج عن بُعد التعامل مع الالتزامات القانونية، بدءاً من توثيق العقد التأسيسي وحتى تقديم القوائم المالية السنوية، بدقة متناهية من قِبل متخصصين يدركون البيئة الإدارية المحلية تماماً.
خدمات المتابعة المحاسبية والضريبية الدورية
يبدأ الامتثال الفعال بمسك الدفاتر بشكل منتظم على مدار العام. ويُبسط عقد المتابعة المحاسبية المخصص دورة إعداد التقارير لعام 2026 من خلال ضمان تسجيل جميع المعاملات في الوقت الفعلي. تتيح هذه الإدارة الاستباقية للبيانات انتقالاً سلساً من نهاية السنة المالية في 31 ديسمبر إلى إعداد الحسابات السنوية. ينسق فريقنا إعداد هذه القوائم المالية ويضمن تقديم إقرارات ضريبة دخل الشركات وفقاً لأسعار الشرائح المتدرجة البالغة 19% و25.8%. وبالنسبة للشركات التي لديها موظفون عاملون في هولندا، فإن دمج خدمات كشوف المرتبات يضمن مطابقة ضريبة الأجور ومساهمات الضمان الاجتماعي مع الإقرارات السنوية للشركات.
توجيهات متخصصة للمؤسسين الدوليين
تتسم البيئة التنظيمية الهولندية بالهيكلية الواضحة لكنها تتطلب خبرة محلية متخصصة. نحن نعمل كحلقة وصل للمديرين غير المقيمين، موفرين الوضوح الإجرائي اللازم لإدارة شركة BV بكفاءة. ويشمل ذلك مراقبة سجل المستفيدين الحقيقيين لضمان الإبلاغ عن أي تغييرات خلال المهلة الإلزامية البالغة 7 أيام. كما نتحقق أيضاً من توجيه جميع المدفوعات الضريبية إلى Rabobank، الذي يعمل كبنك معتمد لدى Belastingdienst منذ 1 مايو 2026. يمنع هذا المستوى من الرقابة الأخطاء الإدارية التي قد تؤدي إلى غرامات أو تحميل المدير المسؤولية القانونية.
الموثوقية والدقة هما الركيزتان الأساسيتان لخدماتنا الاستشارية. من خلال إسناد متطلبات إعداد التقارير السنوية الخاصة بشركتك Dutch BV إلى متخصصين ذوي خبرة، فإنك تحافظ على سجل تجاري سليم وتحمي سمعة شركتك في السوق الأوروبية. يوفر فريقنا مراقبة مستمرة لبيانات KVK لضمان بقاء كيانك في وضع قانوني سليم طوال السنة المالية. ندعوكم للتواصل مع خبرائنا للحصول على استشارة أولية مجانية لمناقشة احتياجات الامتثال المحددة لشركتكم لعام 2026.
آخر مراجعة: أكتوبر 2023
ضمان الوضع القانوني لشركتك Dutch BV لعام 2026 وما بعده
يعد الالتزام بمتطلبات إعداد التقارير السنوية لشركة Dutch BV ركيزة أساسية لنجاح العمليات التجارية الدولية. فمن خلال ضمان إيداع حساباتك السنوية لدى KVK في غضون 12 شهراً من نهاية السنة المالية وتوجيه مدفوعات ضريبة دخل الشركات (CIT) إلى حسابات Rabobank المحدثة، فإنك تحمي شركتك من الغرامات الإدارية. كما أن الحفاظ على سجل مالكي الانتفاع الحقيقيين (UBO) محدثاً من خلال تقديم التحديثات في غضون سبعة أيام والالتزام بفترة الاحتفاظ بالسجلات البالغة سبع سنوات يعزز وضع الامتثال الخاص بك. وتعد هذه الخطوات ضرورية لأي مدير يدير كياناً هولندياً من الخارج.
مع تقديم الخدمات لأكثر من 2,000 مؤسس حول العالم، فإننا نوفر الخبرة اللازمة لإدارة عمليات الإيداع المعقدة هذه عن بُعد. يمكن لفريقنا تسهيل تأسيس Dutch BV خلال فترة تتراوح بين 3 إلى 5 أيام عمل فقط، ويضمن ضمان الرضا بنسبة 100% الخاص بنا التعامل مع مصالحك المهنية بأعلى درجات الدقة. وسواء كنت بحاجة إلى المساعدة في الإقرارات الضريبية السنوية أو الدعم السكرتاري المستمر، فإن فريقنا يوفر الزخم الثابت اللازم للحفاظ على امتثال عملك التجاري. نحن نتطلع إلى تيسير استمرار نموك في السوق الهولندية.
آخر مراجعة: أكتوبر 2023
الأسئلة الشائعة
ما هو الموعد النهائي لإيداع الحسابات السنوية لشركة Dutch BV في عام 2026؟
يجب إيداع الحسابات السنوية لدى KVK في غضون 12 شهراً من نهاية السنة المالية. بالنسبة لسنة مالية قياسية تنتهي في 31 ديسمبر 2026، فإن الموعد النهائي النهائي للنشر هو 31 ديسمبر 2027. وتشمل هذه الفترة الأشهر الخمسة الأولى المخصصة للإعداد وأي تمديدات معتمدة. ويُعد تفويت هذا التاريخ النهائي جريمة اقتصادية قد تؤدي إلى المسؤولية الشخصية للمدير أو فرض غرامات إدارية من قِبل غرفة التجارة.
هل أحتاج إلى مدقق حسابات هولندي لإعداد التقارير السنوية لشركتي الصغيرة من نوع BV؟
لا تتطلب معظم شركات BV الصغيرة ومتناهية الصغر تدقيقاً إلزامياً من قِبل محاسب معتمد. لا يكون التدقيق ضرورياً إلا إذا استوفت شركتك معيارين على الأقل من ثلاثة معايير: أصول تتجاوز 6 ملايين يورو، أو صافي حجم أعمال يتجاوز 12 مليون يورو، أو متوسط 50 موظفاً أو أكثر. ونظراً لأن معظم الشركات الناشئة تقع تحت هذه الحدود، فيمكنها استيفاء متطلبات إعداد التقارير السنوية لشركة Dutch BV باستخدام بيانات مالية مبسطة لا تتضمن تقرير مدقق الحسابات.
ما هي معدلات ضريبة الشركات للشركة الهولندية في عام 2026؟
تبلغ معدلات ضريبة دخل الشركات (CIT) لعام 2026 نسبة 19% على الأرباح الخاضعة للضريبة حتى 200,000 يورو و25.8% على أي أرباح تتجاوز هذا المبلغ. تنطبق هذه المعدلات على جميع شركات Dutch BV، بغض النظر عما إذا كان المساهمون مقيمين أو غير مقيمين. ويجب على المديرين التأكد من تقديم الإقرارات الضريبية سنوياً إلى Belastingdienst وإرسال المدفوعات إلى حسابات Rabobank الصحيحة بعد التحول المصرفي في 1 مايو 2026.
ما هي المدة التي يجب عليّ فيها الاحتفاظ بسجلات أعمالي التجارية الهولندية؟
يجب الاحتفاظ بسجلات الأعمال القياسية، بما في ذلك الفواتير، وكشوف الحسابات المصرفية، والعقود، لمدة لا تقل عن 7 سنوات بصيغة قابلة للقراءة. وإذا كانت شركة Dutch BV الخاصة بك تمتلك أو تدير عقارات، فإن القانون يمدد فترة الاحتفاظ هذه إلى 10 سنوات لجميع الوثائق ذات الصلة. ويجب أن تكون هذه السجلات متاحة للتفتيش من قِبل سلطات الضرائب الهولندية عند الطلب. ويعد الاحتفاظ بأرشيف رقمي أو فعلي منظم أمراً ضرورياً لدعم دقة ملفاتك السنوية.
هل يمكنني إيداع التقارير السنوية لشركة Dutch BV الخاصة بي عن بُعد بصفتي غير مقيم؟
يمكن للمديرين غير المقيمين إدارة جميع التقارير السنوية والامتثال الضريبي عن بُعد من خلال وكالة رسمية مصدقة. يتيح هذا المسار لمزود الخدمة المهني التعامل مع تقديم الحسابات إلى KVK والإقرارات الضريبية إلى Belastingdienst نيابة عنك. ولا تحتاج إلى التواجد شخصياً في هولندا لاستيفاء متطلبات إعداد التقارير السنوية لشركة Dutch BV، شريطة أن تحافظ على تواصل واضح مع شريكك المحاسبي وتقدم الوثائق اللازمة.
ماذا يحدث إذا فاتت شركة Dutch BV الخاصة بي مهلة الإيداع لدى KVK؟
يُعامل تفويت مهلة الإيداع المحددة بـ 12 شهراً على أنه جريمة اقتصادية في هولندا. قد تواجه الشركة غرامات إدارية، ويخاطر مجلس الإدارة بالمسؤولية الشخصية عن ديون الشركة في حالة الإفلاس؛ إذ يُنظر إلى هذا التقصير على أنه قرينة على سوء الإدارة. ومن الضروري إيداع الحسابات حتى لو لم تكن معتمدة إذا لم يتوصل المساهمون إلى قرار نهائي، وذلك لضمان الوفاء بالموعد النهائي للنشر والحفاظ على الوضع القانوني السليم للشركة.
هل التسجيل في سجل UBO إلزامي لجميع شركات Dutch BV في عام 2026؟
يعد تسجيل مالك الانتفاع الحقيقي (UBO) إلزامياً لكل شركة Dutch BV. يجب تحديد أي فرد يمتلك أكثر من 25% من الحصص، أو حقوق التصويت، أو الملكية في السجل الذي تحتفظ به KVK. كما يُلزم المديرون قانونياً بالإبلاغ عن أي تغييرات تطرأ على معلومات UBO في غضون 7 أيام من حدوث التغيير. يضمن هذا النظام الشفافية ويساعد السلطات في منع الجرائم المالية مثل غسل الأموال أو تمويل الإرهاب داخل هيكل الشركات.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
هل تحتاج إلى مزيد من المعلومات حول شركة BV الهولندية؟
تواصل مع خبيرReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |