


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-22 · Last reviewed 2026-09-22
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
إن الحصول على مستخرج تجاري من غرفة التجارة الهولندية لا يعني أن مؤسستك جاهزة لممارسة الأعمال التجارية. يكتشف معظم المؤسسين الدوليين بعد فوات الأوان أن التعامل مع التأسيس كقائمة تدقيق خطية بسيطة يؤدي إلى احتكاك تشغيلي حاد. يعد تحديد الأخطاء الشائعة عند تأسيس Dutch BV في وقت مبكر أفضل طريقة منفردة لحماية جدولك الزمني ورأس مالك ومسؤولية المدير لديك.
من المحتمل أنك تدرك بالفعل أن هولندا قاعدة أوروبية مثالية، لكن العمل مع مؤسسات قانونية غير مألوفة يمكن أن يتحول سريعاً إلى أمر محبط. يواجه المديرون الأجانب بانتظام مراجعات للحسابات المصرفية للشركات تستمر لعدة أشهر، وتأخيراً في الحصول على أرقام ضريبة القيمة المضافة من Belastingdienst، وعقبات إجرائية عند تصديق التوكيلات الرسمية في الخارج. ونادراً ما تنبع هذه النكسات من قانون الشركات الصارم، بل تنتج عن التعامل مع الصكوك القانونية، والتسجيلات الضريبية، والامتثال المصرفي كخطوات معزولة عن بعضها.
يسلط هذا الدليل الضوء على الأخطاء القانونية والضريبية والإدارية الحرجة التي يواجهها أصحاب الأعمال الأجانب، ويوفر ضمانات قابلة للتنفيذ ضدها. ستتعلم كيفية التنسيق المتزامن بين كاتب العدل المدني الهولندي، والسجل التجاري، والسلطات الضريبية، مما يضمن الجاهزية التشغيلية السلسة دون غرامات إدارية في عام 2026.
النقاط الرئيسية
- يبدأ تجنب الأخطاء الشائعة عند تأسيس Dutch BV بفهم التنفيذ الإلزامي للصك التوثيقي واستخدام توكيلات رسمية مصدقة للتأسيس عن بُعد.
- لا يمنح القيد في غرفة التجارة وصولاً ضريبياً فورياً، حيث تواجه الكيانات المملوكة لأجانب مراجعة من Belastingdienst تستغرق من 6 إلى 8 أسابيع للحصول على أرقام BTW الهولندية.
- يتطلب الامتثال القانوني تسجيل المستفيدين الفعليين النهائيين الذين يمتلكون حصة تزيد عن 25%، مع الإبلاغ عن أي تغييرات لاحقة في الملكية إلى السجل التجاري في غضون 7 أيام.
- يتطلب تأهيل الحسابات المصرفية للشركات بموجب قوانين مكافحة غسل الأموال الهولندية توثيقاً شاملاً للمديرين غير المقيمين بدلاً من التعامل مع الأمر كإجراء شكلي تلقائي.
- يؤدي التنسيق المتزامن بين الصكوك التوثيقية، وإيداعات الإدارة الضريبية، والتأهيل التجاري إلى منع التأخيرات التشغيلية الطويلة وحماية المديرين من المسؤولية غير الضرورية.
جدول المحتويات
- الأخطاء القانونية والتوثيقية الأساسية أثناء تأسيس Dutch BV
- عقبات التسجيل الضريبي الهولندي: تأخيرات BTW والحسابات الخاطئة لضريبة الشركات
- السهو التنظيمي والمتعلق بالسجلات: إيداعات UBO والإيداعات القانونية
- الفخاخ التشغيلية: إعداد الحسابات المصرفية للشركات وأخطاء كشوف رواتب المديرين
- خارطة طريق التأسيس المتوافقة: إنشاء Dutch BV دون تصحيحات مكلفة
الأخطاء القانونية والتوثيقية الأساسية أثناء تأسيس Dutch BV
يعد الاستخفاف بالشكليات القانونية من بين أكثر الأخطاء الشائعة تكراراً عند تأسيس Dutch BV. غالباً ما يفترض أصحاب الأعمال الأجانب أن تسجيل الشركات في هولندا يماثل الإيداعات الرقمية السريعة وغير المدققة المعتادة في ولايات القانون العام القضائية. يفرض قانون الشركات الهولندي ضمانات إجرائية صارمة تتطلب تدخلاً مباشراً من كاتب العدل المدني.
اختيار الكيان: BV مقابل الأشكال القانونية غير المؤسسة
يؤدي اختيار هيكل قانوني غير متوافق إلى مخاطر فورية على الميزانية العمومية. يخلط المشغلون الدوليون في كثير من الأحيان بين النماذج غير المؤسسة والكيانات المؤسسة. تُسجل الملكية الفردية والشراكات مباشرة لدى غرفة التجارة (KVK) دون صكوك توثيقية، لكنها تترك المؤسسين عرضة للمسؤولية الشخصية المباشرة.
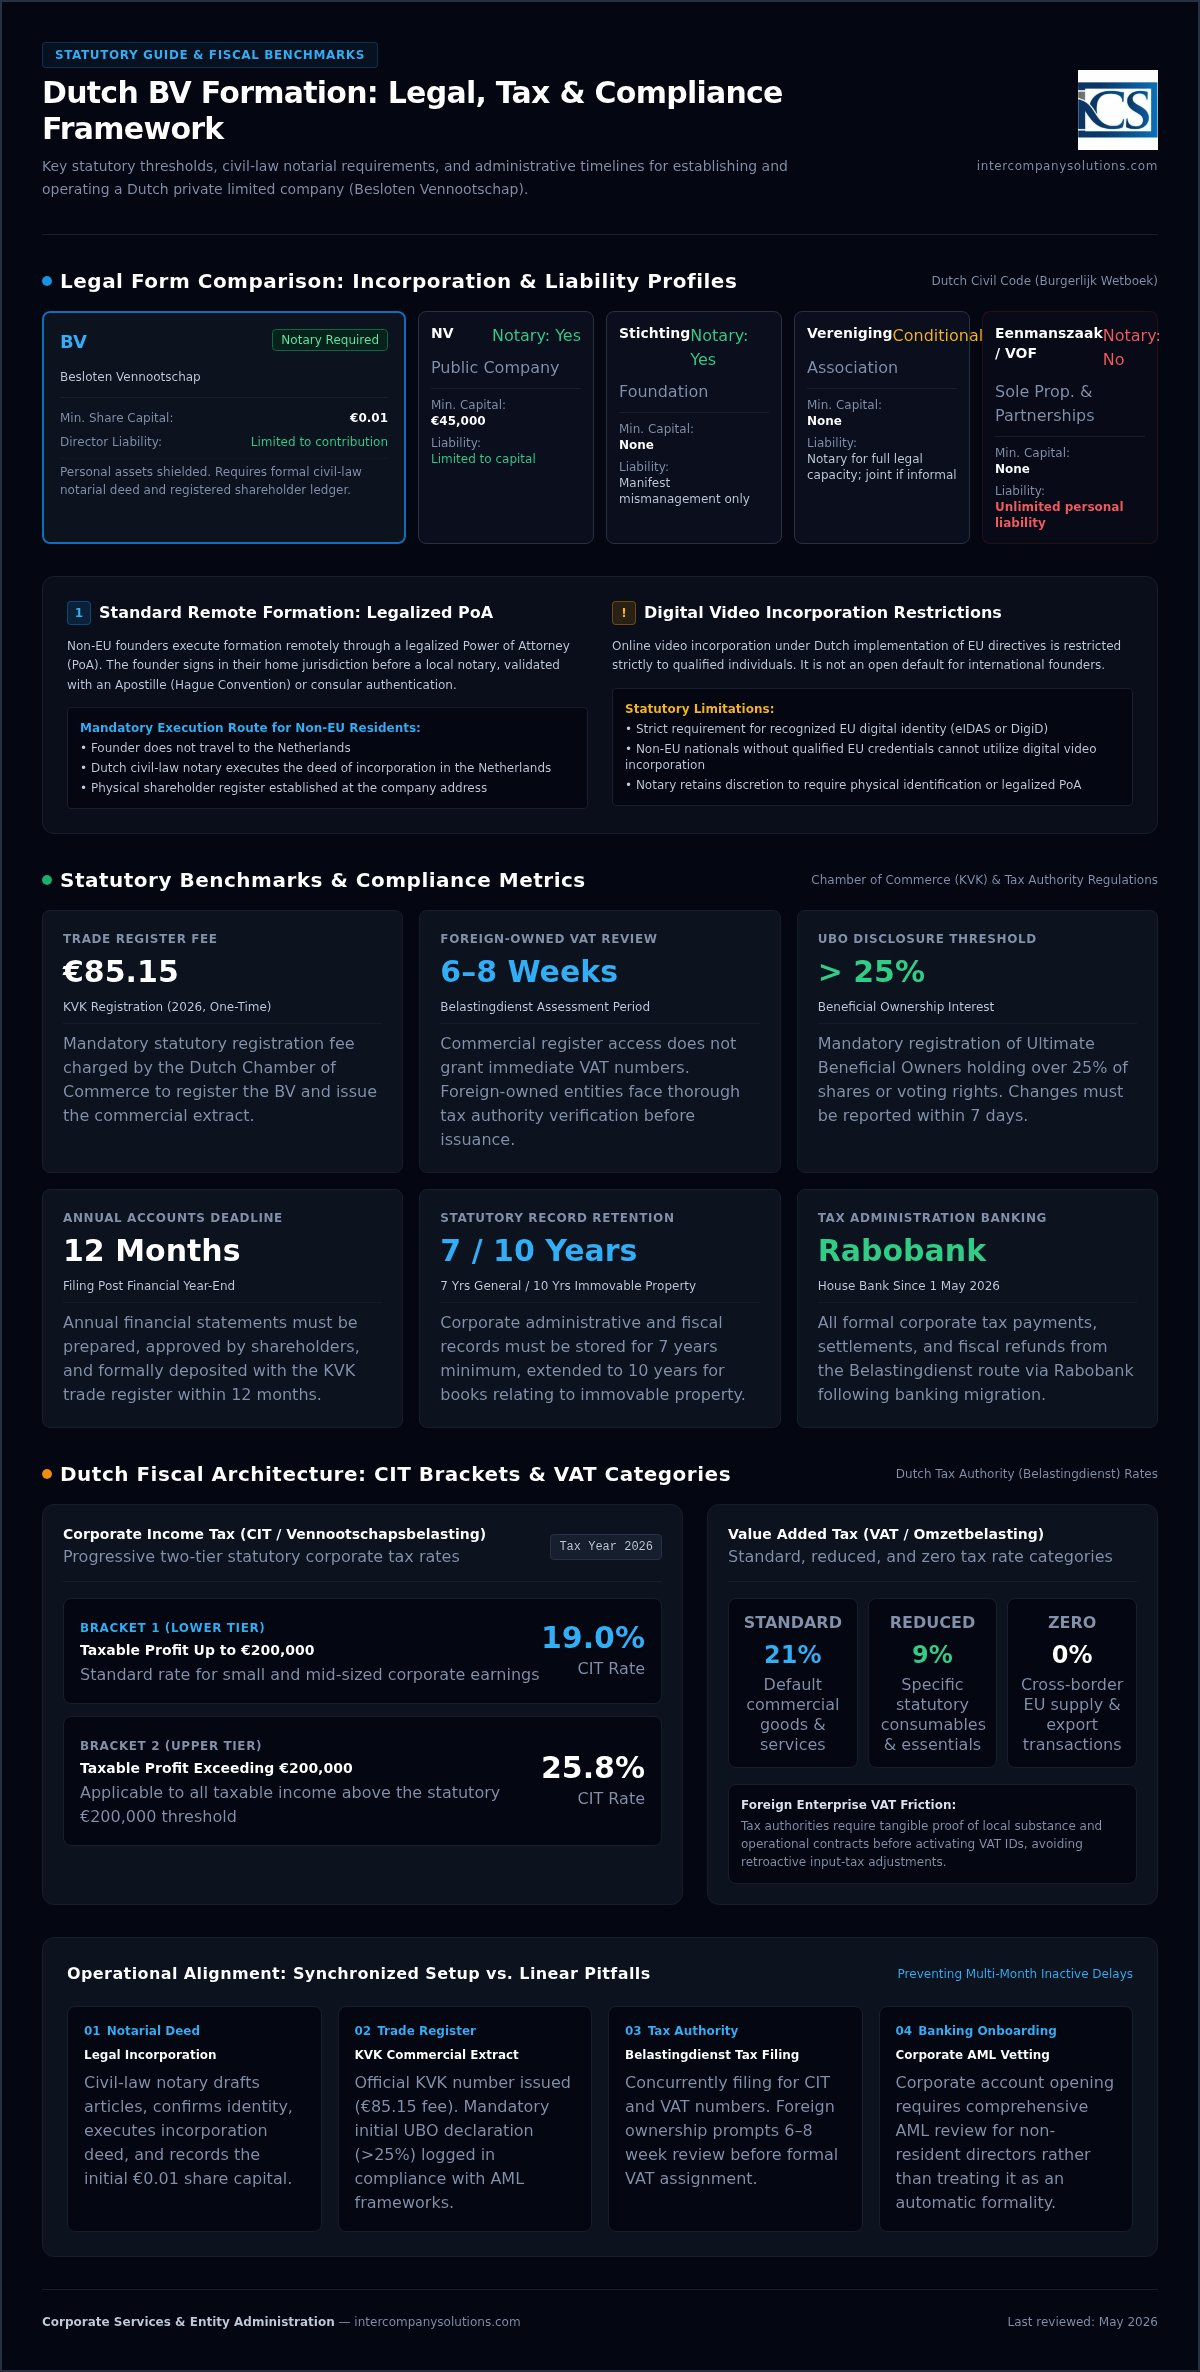
| الشكل القانوني | هل كاتب العدل مطلوب؟ | مسؤولية المؤسس والمدير | الحد الأدنى لرأس المال |
|---|---|---|---|
| BV (Besloten Vennootschap) | نعم | محدودة بحصة رأس المال؛ الأصول الشخصية محمية | 0.01 يورو |
| NV (Naamloze Vennootschap) | نعم | محدودة بحصة رأس المال | 45,000 يورو |
| Stichting (مؤسسة أهلية) | نعم | شخصية اعتبارية محدودة؛ مجلس الإدارة مسؤول فقط عن سوء الإدارة الواضح | لا يوجد |
| Vereniging (جمعية) | فقط للأهلية القانونية الكاملة | مسؤولية تضامنية في حال كانت غير رسمية؛ محدودة إذا نُفذت بموجب صك توثيقي وسُجلت | لا يوجد |
| Eenmanszaak (ملكية فردية) | لا | مسؤولية شخصية غير محدودة عن جميع ديون الأعمال | لا يوجد |
| VOF / CV / Maatschap (شركات الأشخاص) | لا | مسؤولية شخصية تضامنية (الشركاء الموصون في CV يتمتعون بالحماية في حدود حصتهم) | لا يوجد |
يتطلب إنشاء شركة ذات مسؤولية محدودة خاصة تنفيذ صك تأسيس رسمي. تخضع الشركة لإطار العمل القانوني الخاص بـ Dutch Besloten vennootschap، وتوفر BV حماية للأصول الشخصية خلف الشخصية الاعتبارية للشركة. يعمل كاتب العدل المدني كحارس محايد للدولة، وملزم قانوناً بصياغة النظام الأساسي، والتحقق من المساهمات الرأسمالية، وتقييم مشروعية المؤسسة.
مسار التأسيس عن بُعد عبر وكالة رسمية مصدقة
من الأخطاء الشائعة افتراض أن التأسيس عبر الفيديو الرقمي يُعد خيارًا افتراضيًا متاحًا للمواطنين الأجانب. يقصر التطبيق الهولندي لتوجيهات الاتحاد الأوروبي التأسيس عبر الفيديو بشكل صارم على الأفراد الحاملين لهويات رقمية معترف بها في الاتحاد الأوروبي (eIDAS أو DigiD). ولا يمكن للمؤسسين من خارج الاتحاد الأوروبي استخدام هذا المسار.
تعتمد الإجراءات القياسية عن بُعد على توكيل رسمي (PoA) مصدق. يوقع المؤسسون الأجانب تفويضًا في بلدهم الأصلي، يتم توثيقه بحضور كاتب عدل محلي والتصديق عليه بشهادة أَبوسْتيل (Apostille) بموجب اتفاقية لاهاي، أو من خلال التصديق القنصلي. ثم يقوم كاتب العدل الهولندي للقانون المدني بتحرير عقد التأسيس محليًا نيابة عنك. يضمن التنسيق مع خبير في تأسيس شركات Dutch BV استيفاء وثائق إثبات الشخصية، والترجمات القانونية، والتحقق من التوكيل الرسمي للمعايير الدقيقة لكاتب العدل دون التعرض لرفض إجرائي مكلف.
شكليات رأس المال ودقة سجل المساهمين
منذ إدخال تشريع Flex-BV، أصبح الحد الأدنى القانوني لرأس مال الأسهم هو 0.01 يورو بالضبط. إن تحديد قيم اسمية عشوائية للأسهم دون توثيق المساهمة الفعلية في رأس المال في خزينة الشركة يمكن أن يعرض المسؤولية المحدودة للشركة للخطر. ويجب على الشركة إصدار الأسهم رسميًا مقابل عوض حقيقي، سواء تم سداده عبر إيداع نقدي أو أصول عينية.
كما يجب على المديرين الاحتفاظ بسجل ورقي دقيق للمساهمين في مقر الشركة اعتبارًا من اليوم الأول. يؤدي الإخفاق في قيد فئات الأسهم، وتواريخ التنازل، ورأس المال المدفوع إلى نشوء عقبات قانونية جسيمة أثناء التدقيق، أو نقل ملكية الأسهم، أو عمليات الفحص النافي للجهالة للمستثمرين المستقبليين.
عثرات التسجيل الضريبي الهولندي: تأخيرات ضريبة القيمة المضافة وأخطاء احتساب ضريبة الشركات
يُعد افتراض أن التسجيل في ضريبة الشركات يتم تلقائيًا بمجرد تأسيس الشركة من أكثر الأخطاء الشائعة كلفة عند إنشاء شركة Dutch BV. على الرغم من أن غرفة التجارة الهولندية تصدر الرقم التعريفي للكيانات القانونية والشراكات (RSIN) فور التسجيل، فإن هذا الرقم لا يمنح رقم تعريف نشط لضريبة القيمة المضافة. وإن التعامل مع مستخرج السجل التجاري كضوء أخضر فوري للتشغيل يوقف النشاط التجاري قبل أن يبدأ.
الجدول الزمني لتسجيل ضريبة القيمة المضافة لدى Belastingdienst للمالكين الأجانب
غالبًا ما تتلقى الشركات المحلية التي لديها مديرون مقيمون وثائق ضريبة القيمة المضافة الخاصة بها في غضون أسبوعين. أما بالنسبة للكيانات المملوكة لأجانب، فإن Belastingdienst تبدأ تقييمًا يدويًا للمخاطر يستغرق عادة من 6 إلى 8 أسابيع. يُصدر مفتشو الضرائب الهولنديون استبيانات تفصيلية لتقييم ما إذا كانت الشركة تتمتع بوجود اقتصادي حقيقي، ورابط مادي، ونشاط تجاري داخل الدولة. وإذا عجزت عن إثبات وجود عقود تجارية أو معاملات تجارية مزمعة، يحق للسلطات الضريبية رفض إصدار رقم ضريبة المبيعات.
كما يؤدي تطبيق نسب ضريبة القيمة المضافة الخاطئة إلى إطلاق عمليات تدقيق ضريبي سريعة. يقسم قانون الضرائب الهولندي المعاملات إلى ثلاث فئات قانونية:
- النسبة القياسية 21%: تسري على الغالبية العظمى من السلع التجارية وخدمات الأعمال القياسية.
- النسبة المخفضة 9%: مخصصة لفئات أساسية محددة، تشمل المواد الغذائية، والمستحضرات الدوائية، والكتب، ونقل الركاب المؤهل.
- نسبة 0%: تسري في المقام الأول على التوريدات عبر الحدود داخل الاتحاد الأوروبي (التوريدات البينية في الاتحاد الأوروبي) ومعاملات التصدير خارج الاتحاد الأوروبي.
يضمن الاستعانة بـ خدمات تأسيس شركات Dutch BV الاحترافية استكمال استبيانات Belastingdienst الأولية بشكل صحيح، مما يمنع التأخيرات المطولة أو الرفض الفوري من مكتب الضرائب. وإذا واجهت استفسارات غير متوقعة بشأن الوجود الاقتصادي المحلي، يمكنك استشارة متخصص خبير في التأسيس لمواءمة وثائقك مع اللوائح المالية والضريبية الهولندية.
شرائح ضريبة دخل الشركات (CIT) وحسابات الأرباح
يتطلب التنبؤ الدقيق بضريبة الشركات الالتزام الصارم بشريحتي الأرباح القانونيتين المحددتين في دليل KVK لتأسيس شركة Dutch BV. تخضع الأرباح السنوية الخاضعة للضريبة التي تصل إلى 200,000 يورو لمعدل ضريبة دخل شركات يبلغ 19%. بينما تخضع جميع الأرباح التي تتجاوز حد 200,000 يورو للضريبة بنسبة 25.8%. كما يجب على المخططين الماليين مراعاة الحد المفروض على خصم الفوائد بموجب قواعد تجريد الأرباح لمكافحة تجنب الضرائب، والتي تضع سقفًا صارمًا لصافي تكاليف الاقتراض القابلة للخصم عند 24.5% من الأرباح قبل الفوائد والضرائب والاستهلاك والإهلاك (EBITDA) المعدلة ضريبيًا.
تغييرات الحسابات المصرفية للتحويلات: الانتقال في 1 مايو 2026
يتطلب الامتثال التشغيلي مواكبة التحديثات المصرفية المنهجية. واعتبارًا من 1 مايو 2026، نقلت Belastingdienst عملياتها المصرفية المركزية حصريًا إلى Rabobank. ويؤدي تحويل مبالغ ضريبة دخل الشركات، أو ضريبة الأجور، أو مدفوعات ضريبة القيمة المضافة الدورية إلى الحسابات المصرفية السابقة لخزينة الدولة إلى رفض الدفع تلقائيًا وحدوث تأخيرات شديدة في المعالجة. يجب على المديرين التحقق من أن جميع التحويلات الإلكترونية الصادرة تتضمن بيانات الدفع الحالية لدى Rabobank جنبًا إلى جنب مع الرقم المرجعي الفريد للدفع المكون من 16 خانة والمخصص لكل ربط ضريبي محدد.
الإغفالات التنظيمية وسجلات القيد: إيداعات UBO والإيداعات القانونية
يعد الإخفاق في الوفاء بالالتزامات المستمرة للسجل التجاري أحد أكثر الأخطاء الشائعة استمرارًا عند تأسيس Dutch BV. فكثيرًا ما يركز رواد الأعمال كامل طاقتهم الإدارية على استصدار سند التأسيس التوثيقي الأولي، ثم يهملون الصيانة القانونية للسجل بمجرد بدء العمليات التشغيلية. وتفرض غرفة التجارة الهولندية (KVK) امتثالاً تنظيميًا صارمًا، وقد تؤدي حالات السهو إلى فرض غرامات إدارية جسيمة أو فقدان الحماية من المسؤولية المؤسسية.
الامتثال لسجل UBO وقاعدة الملكية لأكثر من 25% (>25%)
بموجب تشريعات مكافحة غسل الأموال الهولندية، يتعين على الكيانات المؤسسية تسجيل كل مستفيد فعلي نهائي (UBO). ووفقًا لـ متطلبات الامتثال الرسمية لتسجيل المستفيد الفعلي النهائي (UBO) الهولندي، فإن أي شخص طبيعي يمتلك أكثر من 25% (>25%) من الأسهم، أو حقوق التصويت، أو حصة الملكية المباشرة يُصنف كمستفيد فعلي نهائي. وإذا لم يستوفِ أي فرد بمفرده حد الملكية هذا، فيجب تسجيل المديرين الإداريين القانونيين للشركة ذات المسؤولية المحدودة (BV) رسميًا بوصفهم مستفيدين فعليين نهائيين حكميين (pseudo-UBOs).
وينطوي أحد أوجه الإغفال الحاسمة على الإبلاغ عن التعديلات الجارية على حقوق الملكية. فكلما حدث تغيير في الملكية النفعية أو هيكل التصويت، يتعين على مسؤولي الشركة تقديم تحديث إلى KVK خلال 7 أيام. ويشكل تفويت مهلة الإبلاغ القانونية المحددة بـ 7 أيام مخالفة اقتصادية ويعرض المديرين الإداريين لإخطارات امتثال رسمية أو غرامات إدارية مباشرة.
إيداعات القوائم المالية السنوية لدى السجل التجاري
يجب على كل شركة هولندية خاصة ذات مسؤولية محدودة إيداع قوائمها المالية السنوية المعتمدة (jaarrekening) لدى KVK. ويترتب على تأسيس شركة جديدة دفع رسوم تسجيل لدى KVK لمرة واحدة قدرها 85.15 يورو في عام 2026، لتصبح بعد ذلك الإيداعات السنوية الالتزام السجلي الأساسي. وتنص المادة 2:394 من القانون المدني الهولندي على وجوب تقديم الحسابات المالية في غضون مهلة أقصاها 12 شهرًا بعد اختتام السنة المالية بصورة صارمة.
ويؤدي إهمال الموعد النهائي للإيداع إلى ثغرات قانونية فورية. فإذا تعرضت الشركة للإعسار، فإن الإيداعات المتأخرة تنشئ قرينة قانونية قاطعة على سوء الإدارة (onbehoorlijk bestuur) بموجب المادة 2:248 من القانون المدني الهولندي (BW). وفي هذا السيناريو، يمكن تحميل المديرين الإداريين مسؤولية شخصية عن كافة ديون الشركة. ويضمن الاطلاع على دعم الحوكمة المؤسسية المهني عبر إرشادات بدء الأعمال التجارية في هولندا بقاء إيداعات شركتك ممتثلة تمامًا منذ البداية.
الالتزامات القانونية لحفظ السجلات
يفرض قانون الشركات الهولندي فترات حفظ إدارية لا لبس فيها. إذ يجب على المديرين الإداريين الاحتفاظ بجميع الدفاتر المالية والفواتير والعقود والمراسلات التشغيلية لفترة قانونية أساسية مدتها 7 سنوات. أما السجلات المتعلقة بالأموال غير المنقولة أو الخدمات الإلكترونية والاتصالات الأوروبية العابرة للحدود، فيجب الاحتفاظ بها لمدة 10 سنوات. ويجب أن تظل الأرشيفات الإلكترونية منظمة، ومحمية ضد التلاعب، وقابلة للوصول الفوري لعمليات التفتيش من قبل Belastingdienst عند الطلب.
المصائد التشغيلية: إعداد الحسابات المصرفية للشركات وأخطاء جدول رواتب المديرين
إن الحصول على السند التوثيقي والأرقام الضريبية لا يعني الكثير إذا كانت شركتك لا تستطيع معالجة المدفوعات أو إدارة الرواتب بشكل قانوني. ويعد الوقوع في الفوضى الإدارية فيما يتعلق بالخزينة والمكافآت من بين الأخطاء الشائعة الكلاسيكية عند تأسيس Dutch BV. وكثيرًا ما يجد المديرون الدوليون أن التنفيذ التشغيلي داخل الحدود الهولندية يتطلب التعامل مع بروتوكولات مصرفية صارمة وقواعد ضرائب عمل متشددة.
عقبات الخدمات المصرفية للشركات أمام المؤسسين الدوليين
يؤدي التعامل مع فتح الحساب المصرفي التجاري كإجراء شكلي تلقائي إلى تعطل العمليات التشغيلية لأشهر. إذ تطبق البنوك التجارية التقليدية في هولندا إجراءات تدقيق صارمة لـ "اعرف عميلك" (KYC) ومكافحة غسل الأموال (Wwft). وعندما تتضمن الطلبات مديرين غير مقيمين، تستغرق البنوك التجارية الكبرى عادة ما بين شهرين إلى 4 أشهر لإجراء تقييمات المخاطر، والتي غالبًا ما تنتهي بالرفض التام.
وتنبع حالات الرفض هذه من ثلاث فجوات توثيقية رئيسية:
- عدم وضوح الرابط التجاري الأوروبي: الفشل في إثبات وجود معاملات تجارية حقيقية مع موردين أو شركاء أو عملاء مقيمين في الاتحاد الأوروبي.
- هياكل الملكية غير الشفافة: وجود شركات قابضة أجنبية وسيطة معقدة تحجب مصدر الأموال أو السيطرة النهائية.
- غياب التمثيل التشغيلي المقيم: العمل دون أي وجود إداري محلي أو جوهر تجاري داخل هولندا.
وتعمل العديد من الشركات الدولية على التخفيف من حدة هذا التأخير عن طريق الاستعانة بمؤسسات الأموال الإلكترونية (EMIs) الأوروبية لتوفير السيولة التشغيلية أثناء معالجة طلبات البنوك التقليدية.
قاعدة الراتب المعتاد (Gebruikelijkloonregeling) للمديرين أصحاب الحصص الجوهرية (DGAs)
ينطوي أحد الأفخاخ الضريبية الجسيمة على إدارة مكافآت المديرين. ينص التشريع الضريبي الهولندي على أن أي فرد يمتلك مصلحة جوهرية (5% على الأقل من الأسهم) ويؤدي عملاً لصالح الـ BV يُصنف كمدير مساهم رئيسي (Directeur-Grootaandeelhouder، أو DGA). وبموجب نظام gebruikelijkloonregeling، يتعين على الـ DGA الحصول على حد أدنى قانوني للراتب المعتاد، حُدد بمبلغ 58,000 يورو إجمالي سنوياً في عام 2026.
يُعد افتراض أن تحقيق إيرادات صفرية للشركة يبرر عدم دفع أي أجور خطأ فادحاً. وتُظهر تقييمات وزارة المالية أن أكثر من 40% من شركات BV الصغيرة المؤسسة حديثاً تخفق في الإبلاغ عن مكافآت المديرين أو تعديلها لتتوافق مع هذا الحد القانوني للأجور دون الحصول على موافقة مسبقة رسمية. وتتعامل الـ Belastingdienst مع عدم الامتثال بإصدار ربوط ضريبية بأثر رجعي صارمة على ضريبة المرتبات إلى جانب غرامات إدارية. ويتطلب العمل بأجر يقل عن حد الـ 58,000 يورو إعفاءً كتابياً رسمياً (vooroverleg) يثبت وجود قيود على التدفقات النقدية، ويُقدم إلى السلطات الضريبية قبل تقديم الإقرارات السنوية.
عقود العمل والتيسيرات الضريبية للمغتربين
يتطلب توظيف الموظفين أو إضفاء الصبغة الرسمية على مناصب المديرين إبرام عقود عمل هولندية قانونية تمتثل بالكامل لقانون العمل المحلي، وبدل الإجازات الإلزامي، واستقطاعات الضمان الاجتماعي. وإذا قمت بنقل كفاءات أجنبية متخصصة إلى هولندا، فإن حكم الـ 30% (30% ruling) يمنح إعفاءً ضريبياً كبيراً عن طريق إعفاء 30% من إجمالي الراتب من ضريبة الأجور، رهناً باستيفاء معايير الأجور القانونية والحد الأقصى لعام 2026 البالغ 262,000 يورو. ويضمن الاستعانة بـ خدمات كشوف المرتبات في هولندا من المتخصصين تفادي أخطاء الإبلاغ عن الرواتب ويحمي أهلية الاستفادة من التيسيرات الضريبية القانونية للوافدين.
خارطة طريق التأسيس المتوافق: إنشاء Dutch BV دون تصحيحات مكلفة
يتطلب تفادي الأخطاء الشائعة عند تأسيس Dutch BV مزامنة مسارات العمل القانونية والضريبية والتجارية بدلاً من تنفيذها بصورة متتالية. فالانتظار حتى تكمل هيئة قانونية واحدة مراجعتها قبل البدء مع الهيئة التالية يضمن حدوث فترات تعطل تشغيلية مكلفة. وتعمل خارطة الطريق المنضبطة على مواءمة هذه المتطلبات منذ البداية، مما يحمي المؤسسين الأجانب من المراجعات الإدارية.
بروتوكول التأسيس عن بُعد: قائمة التحقق لمرحلة ما قبل التأسيس
يبدأ الإعداد المتوافق قبل وقت كافٍ من توقيع العقد. ويجب على المؤسسين اتباع تسلسل منهجي لما قبل التأسيس:
- التحقق من الاسم التجاري والنشاط: تأكد من أن اسمك التجاري لا ينتهك علامات تجارية مسجلة، وتأكد من أن توصيفات الأنشطة المؤسسية (رموز SBI) تعكس كلاً من العمليات الحالية والتوسع التجاري متوسط المدى. حيث إن صياغة الأنشطة بنطاق شديد الضيق تفرض إجراء تعديل لاحق للعقد التوثيقي.
- نظام أساسي ثنائي اللغة: قم بتكليف كاتب العدل للقانون المدني الهولندي بصياغة نظام أساسي ثنائي اللغة (الهولندية والإنجليزية) بقواعد واضحة لقرارات المساهمين، ونصاب التصويت، وقيود نقل الأسهم.
- المستندات المصدقة بالأبوستيل: جهز نسخاً مصدقة من جواز السفر وقم بتوقيع التوكيل القانوني المصدق أمام كاتب عدل معتمد في اختصاصك القضائي الأصلي، على أن يتبع ذلك إصدار شهادة الأبوستيل بموجب اتفاقية لاهاي أو التصديق القنصلي.
يضمن اتباع نموذج إجرائي معتمد لـ بدء الأعمال في هولندا اجتياز السندات القانونية الأجنبية للتدقيق التوثيقي من المرة الأولى لتقديمها.
إعداد الامتثال الفوري لما بعد التأسيس
بمجرد أن يحرر كاتب العدل للقانون المدني عقد التأسيس، قم بتنفيذ الإجراءات الإدارية التالية دون تأخير:
- التسجيل في الغرفة التجارية: احصل على المستخرج التجاري المعتمد من KVK وسدد رسوم التسجيل الإلزامية التي تدفع لمرة واحدة والبالغة 85.15 يورو. وتأكد من مطابقة إقرارات المستفيد الحقيقي النهائي (UBO) الأولية لسجلات المساهمين.
- التسجيل لدى الإدارة الضريبية: قدم فوراً استبيان الشركات الشامل الخاص بـ Belastingdienst لبدء إجراءات فحص ضريبة القيمة المضافة التي تستغرق من 6 إلى 8 أسابيع. كما أن إرفاق مسودات عقود الموردين والتزامات العملاء مع التقديم يعجل من مراجعة المأمور الضريبي.
- التكامل المالي والمحاسبي: افتح حسابات مصرفية مستقلة للشركة باستخدام رقم RSIN والمستخرج الخاصين بك، وتجنب أي خلط بين رأس المال الشخصي ورأس مال الشركة. وقم بالربط مع نظام محاسبي متوافق مع المتطلبات الهولندية لضمان حفظ السجلات التجارية للمدة الإلزامية البالغة 7 سنوات.
إن إرساء هذه الركائز الإدارية بصورة منهجية يحمي درع المسؤولية المحدودة لشركتك ويضمن ممارسة أعمالك التجارية بسلاسة عبر الأسواق الأوروبية.
تنفيذ إجراءات تأسيس سلسة لـ Dutch BV
يتطلب تفادي الأخطاء الشائعة عند تأسيس Dutch BV المواءمة بين التوثيق العدلي، والإيداعات الضريبية، والمعاملات المصرفية التشغيلية بدلاً من إدارتها كخطوات منفصلة. كما يحمي الالتزام الصارم بمهلة الأيام السبعة للإبلاغ عن المستفيد الحقيقي (UBO) وقواعد الراتب القانوني للمدير مشروعك من التقييمات بأثر رجعي مع الحفاظ على درع المسؤولية المحدودة منذ اليوم الأول.
تأسست Intercompany Solutions في عام 2015، وساعدت أكثر من 1,000 رائد أعمال أجنبي من أكثر من 50 دولة. ينسق فريقنا إجراءات التأسيس عن بُعد في غضون 3 إلى 5 أيام عمل، مقدماً دعماً متكاملاً يشمل تأسيس الشركات، والتسجيل في ضريبة القيمة المضافة لدى Belastingdienst، وإدارة المحاسبة المؤسسية المستمرة.
يمنح الإعداد القانوني والضريبي السليم مؤسستك منصة موثوقة للتوسع في الأسواق الأوروبية بثقة تنظيمية كاملة.
آخر مراجعة: سبتمبر 2026
الأسئلة الشائعة
هل يمكن لرائد أعمال أجنبي تأسيس Dutch BV دون السفر إلى هولندا؟
نعم. يمكن لرائد أعمال أجنبي تأسيس Dutch BV عن بُعد بالكامل من خلال إصدار وكالة رسمية مصدقة (PoA). يوقع المؤسس التفويض في الخارج أمام كاتب عدل محلي، ويصدقه بختم الأبوستيل أو التصديق القنصلي، ثم يرسله إلى كاتب العدل الهولندي. لا يتوفر التأسيس الرقمي عبر الفيديو لمعظم المؤسسين غير المقيمين الذين يفتقرون إلى بيانات اعتماد رقمية معتمدة من الاتحاد الأوروبي. ويتيح إجراء الوكالة الرسمية عن بُعد هذا تجنب السفر إلى الخارج مع استيفاء جميع القوانين الهولندية المنظمة للتوثيق والتحقق من الهوية.
ما هو الحد الأدنى القانوني لرأس المال المطلوب لتأسيس Dutch BV؟
الحد الأدنى القانوني لرأس المال المطلوب لتأسيس Dutch BV هو 0.01 يورو بالضبط بموجب قانون Flex-BV الهولندي. يمكن للمؤسسين إصدار أسهم ذات قيمة اسمية، مثل سهم واحد بقيمة سنت يورو واحد أو يورو واحد. ورغم أن متطلبات رأس المال ضئيلة للغاية، يجب على المديرين إيداع المبلغ المكتتب به رسمياً في خزينة الشركة للتحقق من صحة إصدار الأسهم والحفاظ على حماية المسؤولية المحدودة بموجب قانون الشركات الهولندي.
كم من الوقت يستغرق الحصول على رقم ضريبة القيمة المضافة الهولندي لشركة BV مملوكة لأجانب؟
يستغرق الحصول على رقم تعريف ضريبة القيمة المضافة الهولندي لشركة BV مملوكة لأجانب عادةً ما بين 6 و8 أسابيع. وفي حين تسجل غرفة التجارة الشركة وتصدر رقم RSIN في غضون أيام، تُجري Belastingdienst مراجعة مستقلة للكيانات المدارة من الخارج. يرسل مكتب الضرائب استبياناً مفصلاً عن متطلبات الوجود الاقتصادي للتحقق من العمليات التجارية والارتباط الاقتصادي المحلي قبل إصدار رقم ضريبي نشط لضريبة المعاملات. ويساعد تقديم العقود التجارية في وقت مبكر على تجنب التأخير المطول في معالجة الطلب.
ما هي أسعار ضريبة دخل الشركات لشركة Dutch BV في عام 2026؟
في عام 2026، يبلغ سعر ضريبة دخل الشركات الهولندية (CIT) نسبة 19% على الأرباح الخاضعة للضريبة حتى 200,000 يورو، و25.8% على أي أرباح تتجاوز هذا الحد. يجب على الشركات احتساب الأرباح بدقة، مع مراعاة أن الخصومات الضريبية على صافي مصروفات الفوائد محددة بسقف صارم يبلغ 24.5% من الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA) بموجب قواعد تجريد الأرباح. بالإضافة إلى ذلك، يجب سداد جميع التحويلات الضريبية مباشرة إلى حسابات Belastingdienst لدى Rabobank، وهو ما بدأ تطبيقه في 1 مايو 2026.
هل يشترط وجود كاتب عدل لتأسيس جميع أنواع الكيانات التجارية الهولندية؟
لا، لا يُشترط وجود كاتب عدل لجميع أشكال الأعمال الهولندية. فالكيانات غير ذات الشخصية الاعتبارية مثل المنشأة الفردية (eenmanszaak)، وشركة التضامن (vennootschap onder firma - VOF)، وشركة التوصية البسيطة (commanditaire vennootschap - CV)، والشراكة المهنية (maatschap) يمكنها التسجيل مباشرة لدى غرفة التجارة دون الحاجة لتدخل كاتب العدل. وعلى العكس من ذلك، تتطلب الكيانات القانونية المؤسسة ذات الشخصية الاعتبارية، بما في ذلك الشركة الخاصة ذات المسؤولية المحدودة (BV)، والشركة المساهمة العامة (NV)، والمؤسسة (stichting)، قانونياً صك تأسيس توثيقياً محرراً من قِبل كاتب عدل هولندي.
ما هي عواقب عدم الإبلاغ عن التغييرات في سجل UBO الهولندي في غضون 7 أيام؟
يشكل عدم الإبلاغ عن التعديلات المتعلقة بـ المستفيد الحقيقي النهائي (UBO) خلال المهلة الإلزامية البالغة 7 أيام جريمة اقتصادية بموجب قانون الجرائم الاقتصادية الهولندي. ويحق لغرفة التجارة والسلطات التنظيمية إصدار إخطارات رسمية بعدم الامتثال، أو فرض غرامات إدارية، أو إدراج الشركة تحت التدقيق الرقابي، مما قد يؤدي فوراً إلى تعطيل العلاقات المصرفية المؤسسية والمعاملات التجارية عبر الحدود.
كم تبلغ المدة التي يجب أن تحتفظ خلالها Dutch BV بسجلاتها المؤسسية ووثائقها المالية؟
يجب على Dutch BV الاحتفاظ بسجلاتها التجارية الأساسية ودفاترها المحاسبية ووثائق معاملاتها لمدة قانونية إلزامية لا تقل عن 7 سنوات بموجب القانون المدني الهولندي والقانون العام لضرائب الدولة. ومع ذلك، يجب الاحتفاظ بأي سجلات ووثائق مؤسسية تتعلق بالعقارات أو خدمات الاتصالات والخدمات الرقمية عبر الحدود لمدة 10 سنوات. ويجب أن تظل السجلات الإلكترونية مقروءة بالكامل ومنظمة ومتاحة فوراً لمفتشي ضرائب Belastingdienst أثناء عمليات التدقيق الضريبي.
ما هي قاعدة الراتب المعتاد لمدير Dutch BV والمساهم الرئيسي فيها (DGA)؟
تلزم قاعدة الراتب المعتاد (gebruikelijkloonregeling) المدير الذي يمتلك ما لا يقل عن 5% من الأسهم بتقاضي حد أدنى قانوني للأجور، حُدد بمبلغ 58,000 يورو إجمالي سنوياً في عام 2026. ولا يمكن للمؤسسين تقاضي راتب صفري بصورة تقديرية خلال مرحلة بدء النشاط دون موافقة خطية مسبقة. ويتطلب تقاضي أقل من 58,000 يورو تقديم طلب مسبق (vooroverleg) إلى Belastingdienst، يثبت عدم قدرة التدفق النقدي للشركة على تغطية مستوى الأجر القانوني المحدد.
المصادر
- ICS Payroll - خدمات كشوف المرتبات الهولندية
- KVK - التسجيل في السجل التجاري الهولندي
- Business.gov.nl - الشركة الخاصة ذات المسؤولية المحدودة (bv)
- Burgerlijk Wetboek Boek 2 (القانون المدني الهولندي، الكيانات القانونية)
- Rijksoverheid - ممارسة الأعمال التجارية
- Belastingdienst - أسعار ضريبة دخل الشركات
- Belastingdienst - ضرائب الأجور (loonheffingen)
- UWV - التزامات صاحب العمل
- SVB - التأمين الاجتماعي في هولندا
- Belastingdienst - ضريبة القيمة المضافة (btw) لرواد الأعمال
- المفوضية الأوروبية - قواعد وأسعار ضريبة القيمة المضافة
- De Nederlandsche Bank - الرقابة والإشراف
- AFM - التراخيص والسجلات
- RVO - ممارسة الأعمال التجارية دولياً
- Belastingdienst Douane - الجمارك
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - هولندا
- ICLG - قوانين ولوائح حوكمة الشركات، هولندا
هل تحتاج إلى مزيد من المعلومات حول شركة BV الهولندية؟
تواصل مع خبيرReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |