


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-30 · Last reviewed 2026-09-30
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
名义税率很少能体现一家公司的整体税务状况。荷兰针对企业的税收优惠取决于法律架构、所得类型以及是否满足特定合规条件等因素。适用于公司的措施可能不适用于其雇员,而跨境业务活动可能会引入更多考量因素。
在决定设立或拓展业务的地点时,比较税率会有所帮助,但单凭税率无法体现哪些措施适用,或有哪些条件可能会限制其适用。首先应梳理您的业务活动、股权结构、人员配置及跨国关联。
本文阐述了2026年可能适用的主要荷兰税收措施,包括企业所得税条款、参股免税制度以及针对合规雇员的30%裁定。同时,本文还概述了在选择架构或制定投资计划之前需要核查的重要限制与问题。您可以借助本文来识别哪些问题需要根据您的具体情况获取定制化的税务建议。
核心要点
- 应根据您的架构、业务活动、股权结构和所得类型来评估荷兰的企业税收优惠,切勿将任何措施视为确定可获得的税收减免。
- 以企业所得税税率级次为出发点,进而评估应税利润及适用限制对您公司税务状况的影响。
- 在适用参股免税和税收协定之前,请结合您的股权结构及跨境实际情况核实其适用条件。
- 将企业的增值税合规义务与涉及合规雇员且具备特定条件的30%裁定区分开来。
- 在设立或拓展业务之前,梳理您的业务活动与股权结构,核实相关法规,并将总税负与相应的合规要求进行综合比对。
目录
荷兰针对企业的税收优惠:何为真正的实益?
税收优惠是指可能减少、递延或明确合规税务状况的规则。它并非必然能够节省税款,也不适用于所有企业。只有当公司、所得、股权结构及其他相关事实符合其规定条件时,一项措施才能带来实际效益。
荷兰税制概述提供了该体制的总体背景。在做出商业决策时,请向荷兰税务局核实适用规则,并评估其如何适用于您的具体情况。在荷兰开展业务指南为将您的业务架构与税务状况结合考量提供了一个切入点。
按税收层级划分的措施
- 公司层级:企业所得税税率适用于应税利润。荷兰税务局在其企业所得税指南中列出了2026年的税率和级次。
- 股东层级:参股免税制度可能适用于符合条件的持股。跨国税收协定也可能影响所得的征税方式,具体取决于所涉国家及具体情况。
- 雇员层级:30%裁定是一项针对雇员的税收便利政策。它并非自动适用于所有雇主或员工的企业税前扣除项。
哪些荷兰税收措施与企业相关?
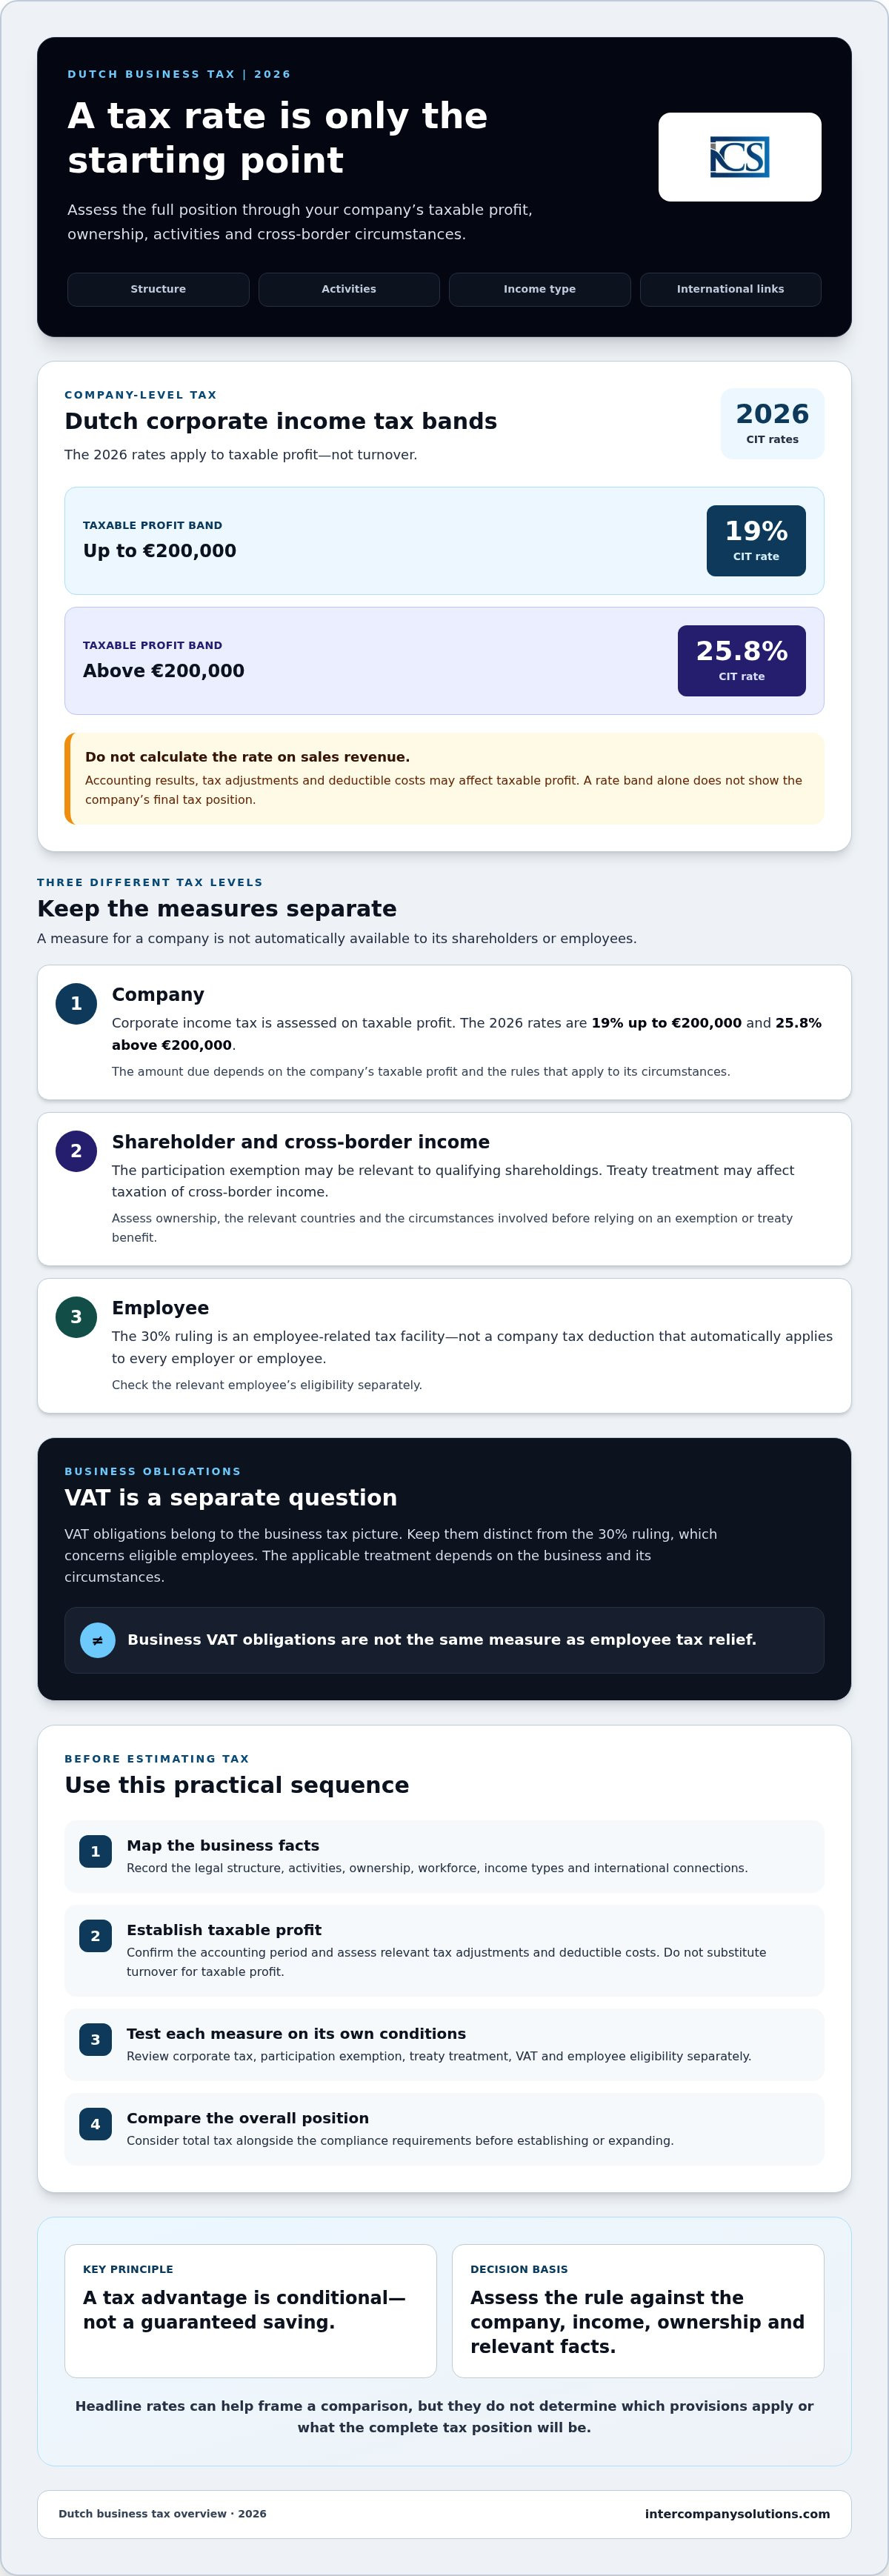
企业所得税仅是整体评估的一部分。2026年,应税利润不超过200,000欧元的部分税率为19%,超过200,000欧元的部分税率为25.8%,但仅凭这些税率并不能确定应纳税额。参股免税和协定待遇需要单独评估。请结合相关股权和跨境实际情况,查阅荷兰税务局关于参股免税及消除双重征税的指导意见。考虑适用30%裁定的雇主应单独查阅税务局关于雇员资格的30%裁定指南。
为何名义税率无法反映完整的税务状况
应税利润、可扣除项目、股权结构和收入类型都会影响最终结果。法律架构和商业活动所在地也可能产生影响。例如,拥有海外股东或业务的荷兰公司可能需要同时考虑荷兰规则和相关的外国规则。但这并不意味着特定的税收协定优惠或免税待遇必然适用。
要评估哪些荷兰企业税收优势可能与您的规划相关,请根据您的具体情况对照相关规则进行核验。跨境情况值得进行专业审查,因为税务处理可能取决于所涉及的国家、实体、收入和具体安排。切勿仅凭名义税率选择架构。
2026年荷兰企业所得税:税率、利润级次与限额
2026年荷兰企业所得税(CIT)税率为200,000欧元以下19%,超过部分为25.8%。这些级次适用于应税利润,而非营业额。因此,仅凭销售收入无法确定适用哪个税级或公司应纳税额。
| 应税利润级次 | 企业所得税税率 |
|---|---|
| 不超过200,000欧元 | 19% |
| 超过200,000欧元 | 25.8% |
请查阅Belastingdienst关于适用纳税年度企业所得税税率的指引。税率只是起点,并非完整的计算过程。应纳税额取决于应税利润以及适用于公司具体情况的规则。切勿将较高税率直接套用于营业额,也不要假定仅凭名义税率就能代表公司的实际税负。
2026年荷兰企业所得税级次的运作方式
首先确定公司在相关期间的应税利润。随后评估在现行企业所得税规则下如何适用2026年税级。这与对总销售额直接套用税率不同:会计结果和纳税调整可能会影响应税利润。因此,除非对会计账目和税务状况的假设经过核实,否则测算出的应纳税额可能会产生误导。
预估公司税费前需核对的事项
在进行预估之前,应确认会计期间并确定公司的应税利润。审查其股权结构以及可能影响收入税务处理或荷兰规则适用的任何跨境事实。可扣除成本和纳税调整取决于现行法律和公司的具体情况,因此不要假定每项会计费用都能获得相同的税务处理。
如需全面了解面向国际企业的荷兰税收激励措施,Invest in Holland概述了可能与外国投资者相关的各项政策。每项措施都有其自身的适用条件。有关申报和记录保存的要求,请查阅相关指南《Accounting for Dutch BV: Compliance and Tax Obligations in 2026》以及Belastingdienst的最新指引。
在评估荷兰企业税收优势时,这些核查至关重要。可靠的预估始于公司的实际数据和具体情况,而非孤立看待税率。
参股免税与税收协定:何时可适用跨境优惠
跨境架构可能会引发关于股息、收益和其他所得如何在多个国家征税的问题。荷兰参股免税制度和税收协定可能适用,但两者均不提供自动适用的优惠。结果取决于所涉公司、股权结构与所得性质,以及适用的荷兰规则和协定规定。
参股免税:预期收益前需先确认资质
参股免税制度可以将来自子公司的符合条件的收益(例如股息和资本利得)从荷兰母公司的应税利润中排除。一般的持股门槛为至少拥有5%的股份。仅满足该门槛并不代表具备资质:子公司还必须符合相关的资格规定。特别是,不合规的组合投资可能不属于免税范围。请查阅Belastingdienst关于参股免税的指引,以了解当前的条件和例外情况。
定性可能取决于子公司的经营活动及其他事实,因此不要假定设立控股公司架构或拥有5%的股权就能解决所有问题。在财务预测中依赖该项免税或选择控股架构之前,请务必核实税务处理方式。如果具体情况与已发布的指引未能明确契合,建议寻求专业税务咨询。
税收协定与国际商业所得
荷兰与其他国家之间的税收协定可以划分征税权,并提供解决双重征税问题的机制。其效果取决于具体的协定、所得类型以及纳税人的具体情况。税收协定并不一定会免除任一国家的税款,也不会自动免除申报和报告义务。
对各项收入流进行单独评估。根据国内法和相关协定,股息、利息、特许权使用费和营业利润的处理方式可能有所不同。请核对相关国家的协定文本和荷兰现行规则,并确认公司的安排符合享受减免的各项条件。Belastingdienst 关于避免双重征税的指南是一个有用的切入点,但它不能替代对适用协定的审查。
在设立荷兰控股公司、转让股份或通过多个国家的实体导流收入之前,专业审查会很有帮助。这些实际情况会影响适用资格和合规性。应将荷兰对企业的税收优势视为需要根据实际架构进行核实的问题,而非基于一般性描述的必然结果。
增值税与30%裁定:区分企业义务与员工税收减免
增值税和30%裁定影响企业税务状况的不同部分。增值税处理涉及应税供应和商业交易。30%裁定是一项有条件的员工税收措施。它不是企业所得税扣除项,雇主不能假定其适用于所有跨国雇员。
荷兰增值税税率与商业交易
荷兰实行三种增值税税率。适用的正确税率取决于所供应的商品或服务以及交易的具体情况。在开发票或估算增值税前,请根据现行 Belastingdienst 增值税税率指南核对商品或服务分类。
| 增值税税率 | 适用范围 |
|---|---|
| 21% | 标准税率;适用于应按标准税率征税的供应。 |
| 9% | 低税率;仅适用于符合规则条件的供应。 |
| 0% | 零税率;仅适用于供应和交易均符合相关条件的情况。 |
切勿仅凭宽泛的产品标签来确定税率。具体的供应内容和交易情况至关重要。开展跨境销售的企业还应核查相关的供应地规则和申报规则。有关注册的概述,请参阅《荷兰增值税注册:2026年外国公司指南》以及税务机关的现行指引。
针对符合条件的跨国雇员的30%裁定
30%裁定可允许雇主向符合现行条件的雇员提供免税津贴。到2026年,该津贴最高可达工资的30%,但须符合资格要求、262,000欧元的工资上限,且一般申请人的最低应税工资须为48,013欧元。对于30岁以下且持有合规硕士学位的雇员,最低应税工资为36,497欧元。请参阅 Belastingdienst 的30%裁定指南以确认适用条件和计算方法。
该措施针对的是符合条件的雇员,而非每一位外籍雇员或雇主。雇主在适用该政策前应核实其资格并处理必要的薪资管理事务。有关雇主的相关注意事项,请参阅关于荷兰薪资管理的指南。这种区分有助于明确荷兰对企业的税收优势中,哪些与公司交易相关,哪些可能涉及员工队伍。
在设立或扩张之前如何评估荷兰的税收优势
系统的审查有助于您结合实际规划评估荷兰对企业的税收优势,而不是仅仅依赖单一税率或优惠政策。在选择架构或确定跨境安排之前,请逐一落实以下步骤。
实用的进驻前税务评估清单
- 明确业务活动。记录公司将要开展的业务、运营地点以及客户和供应商的所在地。
- 梳理股权架构。确定股东、母公司、子公司,以及各自设立或属于税收居民的国家。
- 列明收入与交易。将预计的营业收入与股息、其他投资收益、跨境销售以及员工相关安排明确区分。
- 核实潜在的相关规则。查阅现行荷兰指南和相关外国规则。例如,参考 Belastingdienst 企业所得税指南以了解公司纳税义务,并根据具体事实核查税收协定或优惠政策的适用条件。
- 对税务与合规进行综合测算。将可能产生的税务状况与会计、报告、注册和申报要求一并估算。比较各个方案的整体合规义务,而不仅仅关注宣传的税率。
保留评估背后的假设记录,包括计划的员工人数、预期活动、所有权变更以及跨境交易。如果某一架构或预测依赖于税收协定减免、豁免或其他重大跨境假设,在依据该假设之前,请向合格顾问寻求书面建议。
专业实施支持何时能提供帮助
一旦您选定了架构,设立、税务登记、簿记和申报工作便需要协同开展。这些属于具体的实施任务,不同于判定某项税收措施是否适用。请确认由谁来处理各项合规义务以及必须留存哪些信息。荷兰税务局的指引和商会的年度财务报表信息有助于明确相关的申报要求。
有关实操设立信息,请参阅荷兰公司设立指南。更广泛的创业指南也可以帮助梳理进入市场前的问题。Intercompany Solutions 为将计划付诸实践的企业提供 Dutch BV 设立以及会计和税务服务。
在推进之前,请与 Intercompany Solutions 讨论您拟定的架构和税务合规要求。
将您的荷兰税务评估纳入商业计划
荷兰对企业的税收优势并不仅仅取决于名义税率。企业所得税适用于应税利润,而参股免税、税收协定减免以及30%裁定等措施具有明确的适用条件,并可能在不同层级适用。增值税处理方式同样取决于供应内容及交易性质。
在设立或扩张业务之前,请全面梳理您的业务活动、股权结构、收入来源、雇员以及跨境交易。确认适用的法规,进而将预期的税务状况与所需的会计、报告和申报工作进行对比。若决策依赖于跨境假设,请根据所涉具体国家和实际情况获取专业建议。
Intercompany Solutions 为 Dutch BV 设立以及日常会计与税务合规提供支持。可提供远程设立服务,办理周期取决于股权结构的复杂程度。某项税收措施的适用资格仍取决于您的具体情况及适用法规。
严谨的评估能为选择架构及规划后续步骤提供更清晰的依据。全面掌握相关事实与法定义务,方能更有信心地推进业务。
常见问题解答
荷兰对企业的主要税收优势有哪些?
可能相关的措施包括企业所得税框架、针对合规持股的参股免税制度,以及可能影响跨境收入的双边协定条款。30%裁定是一项针对雇员的独立措施,而非普遍适用的公司税收优惠。适用资格取决于公司的业务活动、股权结构、收入及具体情况。在将某项措施纳入税务预测之前,请查阅最新的 Belastingdienst 指南。
2026年荷兰企业所得税税率是多少?
2026年,企业所得税应税利润不超过200,000欧元的部分适用税率为19%,超过200,000欧元的部分适用税率为25.8%。这些税率档次适用于应税利润而非营业额。仅凭税率本身无法决定应纳税额,因为应税利润及适用规则取决于公司的账目与具体情况。请查阅 Belastingdienst 企业所得税税率,并根据相关会计期间进行具体测算。
荷兰参股免税是否适用于每一家 BV?
不是。参股免税并非自动适用于每一家 BV 或每一笔持股。关键条件之一通常是持股比例至少达到5%,但同时还适用其他资质规则和例外情况,包括针对不合规投资组合投资的规则。子公司的性质及母公司的情况均至关重要。在架构搭建或税务预测中依赖该项免税之前,请查阅 Belastingdienst 参股免税指南。
外资控股的荷兰公司是否可以享受税收协定待遇?
如果荷兰与相关国家之间的税收协定适用于该公司的实际情况及所得,则可能适用。税收协定可以划分征税权或提供解决双重征税的机制,但并不会自动免除纳税义务或申报义务。最终结果取决于具体协定、收入类型及实际情况。请结合国内法规则以及 Belastingdienst 关于避免双重征税的指南来审阅相关协定。
荷兰对企业适用哪些增值税税率?
荷兰的增值税税率为21%、9%和0%。适用的税率取决于所供应的货物或服务以及交易具体情况。切勿仅凭一般的产品描述来确定税率。请参考现行的 Belastingdienst 增值税税率指南核对商品分类及相关适用条件。从事跨境交易的企业还应评估相关的增值税处理及报告要求。
雇主能否为国际雇员申请30%裁定?
只有当雇员符合现行资格条件并遵循规定的申请流程时,雇主方可为其申请30%裁定。该规定并不自动适用于所有国际雇员或雇主。2026年,在符合适用限额和要求的前提下,该免税津贴最高可达工资的30%。雇主应核实雇员的具体情况并参考 Belastingdienst 30%裁定指南。
来源
- ICS Payroll - 荷兰薪酬服务
- KVK - 注册荷兰商业登记册
- Business.gov.nl - 私人有限责任公司 (bv)
- Burgerlijk Wetboek Boek 2 (荷兰民法典第2卷,法人)
- Rijksoverheid - 企业经营
- Belastingdienst - 薪资税 (loonheffingen)
- UWV - 雇主义务
- SVB - 荷兰社会保险
- Belastingdienst - 面向创业者的增值税 (btw)
- 欧盟委员会 - 增值税规则与税率
- 欧洲法院,Cadbury Schweppes 案,C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad,ECLI:NL:HR:2021:1152
- 普华永道全球税务摘要 - 荷兰
- ICLG - 公司治理法律与法规,荷兰
想了解更多关于荷兰 BV 公司的信息?
咨询专家Ready to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |