


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-26 · Last reviewed 2026-08-26
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
设立一家荷兰公司不仅涉及公证契约和商会注册。在2026年,荷兰税务机关对Dutch BV实质性要求进行严格审查,以确保实体表现出真实的经济活动。仅维持一个法定地址不足以符合享受荷兰95个避免双重征税协定网络的资格。国际创始人常常担心其架构可能被归类为信箱公司,这可能导致被拒绝给予协定待遇并适用更高的预提税。
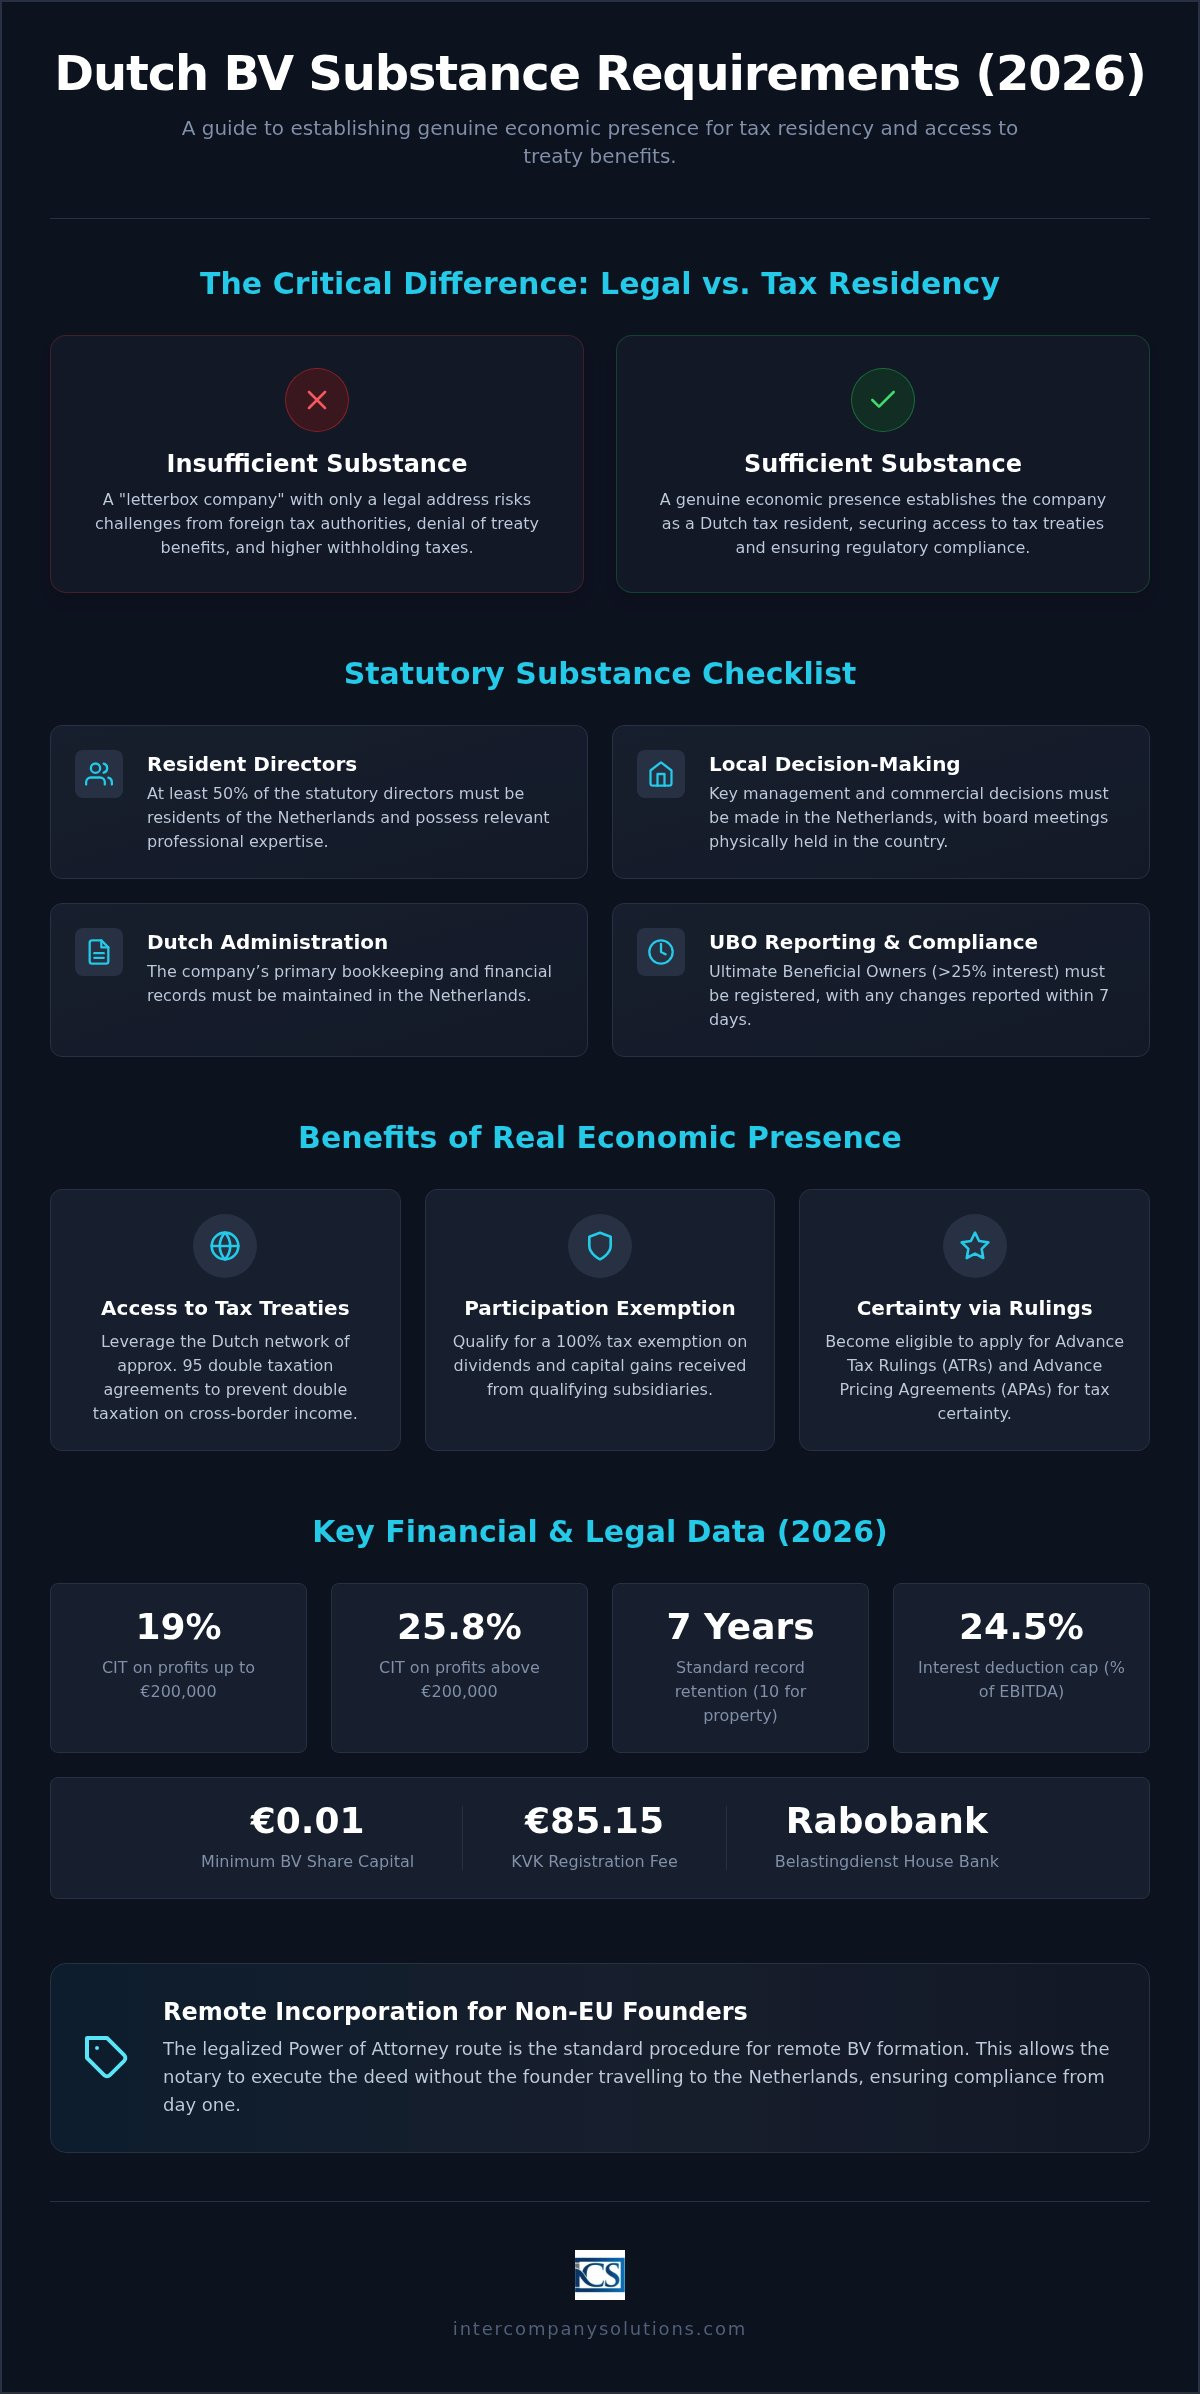
我们深知在遵守不断变化的税收居民身份规则的同时进行远程企业管理的挑战。本指南详细列明了确保获得税收优惠并保持合规性所需的经济存在。您将找到一份清晰的实质性标准清单、关于这些因素如何影响企业所得税税率(例如对不超过200,000欧元的利润适用19%的税率,超过部分适用25.8%的税率)的说明,以及关于远程管理如何依然可行的确认。我们还将探讨2026年的具体门槛,例如24.5%的EBITDA利息扣除上限,以及自2026年5月1日起强制使用Rabobank作为Belastingdienst主办银行的要求。
核心要点
- 区分法定居民身份与税收居民身份,以防止外国税务机关就您公司的经济存在提出质疑。
- 落实强制性的Dutch BV实质性要求,包括至少50%的法定董事必须为荷兰居民的规定。
- 通过从Belastingdienst获取正式的税收居民身份证明,确保享受国际税收协定待遇和税务裁定,以避免双重征税。
- 通过本地人员配置和薪酬解决方案建立起实际运作的经济存在,而不是仅仅依赖一个邮寄地址。
- 通过经合法认证的授权委托书途径远程完成设立流程,该途径专为无法前往荷兰的非欧盟创始人而设计。
了解荷兰的企业实质与税收居民身份
公司实质性是衡量在荷兰境内开展真实经济活动和拥有决策权的指标。对于国际企业家而言,满足Dutch BV实质性要求对于确保公司被认定为出于税收目的的合法居民至关重要。根据“设立拟制”原则,任何依荷兰法律设立的公司均被视为荷兰的税收居民。然而,如果公司缺乏真实的经济存在,外国税务机关可能会对该身份提出质疑。证明具备实质性可防止BV在经合组织(OECD)和欧盟的反避税法规下被定性为导管公司或信箱公司。
荷兰税务机关Belastingdienst将实际管理机构所在地视为在税收协定情形下确定公司税收居所的首要因素。这涉及核实关键的商业和战略决策是在何处做出的。如果公司的董事会在荷兰境外召开会议且缺乏本地董事,则其可能面临丧失与荷兰居民身份相关的税收待遇的风险,并可能面临国际双重征税。
实质性要求的法律依据
法定居所通过在商会(KVK)登记确立,但税务居所需要符合Belastingdienst的具体标准。财政部对申请预先税务裁定(ATR)的实体规定了法定条件,这些条件与Dutch BV实质性要求密切相关。这些条件通常要求配备荷兰居民董事和本地簿记。实际管理机构所在地是董事会开会履行其职责以及开展日常管理的地方。公司还必须将财务和行政记录保存7年,涉及不动产的保存10年,以保持符合荷兰法律规定。
确立真实经济存在的好处
保持高度的实质性水平使BV能够享受广泛的荷兰税收协定网络,该网络涵盖约95个避免双重征税协定。该网络有助于减轻对跨境所得的国际双重征税。具备充足实质性的公司符合参股免税条件,从符合资格的子公司获得的股息和资本收益可享受100%免税待遇。实体还可以申请预先定价安排(APA),以确保转让定价方法的税收确定性。这种前瞻性的方法,结合自2026年5月1日起使用Rabobank作为Belastingdienst的往来银行,增强了公司作为合规纳税人的形象。确立稳固的存在可确保公司能够适用企业所得税税率,即不超过200,000欧元的利润适用19%,超过该门槛的金额适用25.8%。
荷兰实体的法定实质性要求
荷兰法律框架确立了实体出于税收目的被视为真实居民所必须满足的具体基准。这些Dutch BV实质性要求与OECD的BEPS框架保持一致,后者旨在通过确保公司与其声称具有税收居民身份的司法管辖区之间具有真正的经济联系,来防止税基侵蚀和利润转移。关键法定要求包括:
- 法定董事总人数中至少有50%必须是荷兰居民。
- Dutch BV必须维持至少0.01欧元的法定最低股本。
- 所有董事会会议必须在荷兰举行,并在会议纪要中记录关键管理决策。
- 公司必须履行其UBO申报义务,识别持有超过25%权益的个人。
管理与决策标准
居住在荷兰的董事必须具备有效履行其职责所需的专业知识和业务能力。仅仅拥有充当傀儡的居民董事是不够的。董事会会议必须有董事的实际到场出席,或通过当地基础设施进行,以确保公司的“大脑与管理”保留在境内。本地管理层必须拥有自主做出对公司具有约束力的决策的权力,而无需外国母公司实体的持续批准。在详尽的会议纪要中记录这些会议为税务稽查提供了必要的证据。
行政与申报标准
合规性还延伸至公司如何处理其内部数据和财务义务。会计账簿必须保存在荷兰,并至少保存7年,涉及不动产的保存10年。公司的主要银行账户必须在境内进行管理。自2026年5月1日起,Rabobank担任Belastingdienst的官方往来银行,这使其成为寻求使其财务运营符合当地标准的实体的合理选择。
实质性中一个关键但经常被忽视的组成部分是所有权透明度。公司必须通过识别持有超过25%权益的个人来履行其最终受益所有人(UBO)申报义务。根据荷兰法律,UBO信息的任何变更必须在7天内向KVK报告。未能维持准确的UBO登记册可能表明缺乏内部控制,并可能引发税务机关的审计。如果您需要有关此类申报的协助,可以联系我们的合规专家以审查您当前的架构。
实质性在适用税收协定与裁定中的作用
外国税务机关经常对Dutch BV进行严格审查,以确保其并非仅用于规约套利。为了从荷兰拥有95个协定的广泛税收协定网络中受益,公司必须证明其为出于税收目的的真实居民。法定经济实质是从Belastingdienst获得税收居民身份证明的前提条件。如果没有该证明,外国管辖区可能会拒绝适用股息、利息或特许权使用费的优惠预提税率。未能满足Dutch BV substance requirements通常会导致无法享受欧盟母子公司指令项下的预提税豁免,特别是在该架构被视为虚假安排的情况下。
从事集团内部融资或知识产权许可的导管公司在ATAD 3指引下将面临更加严格的报告要求。这些规则针对经济活动有限、主要持有资产或转导收入的实体。如果BV未达到最低经济实质标准,它可能会失去享受税收优惠的权利,并面临整个欧盟范围内更高的透明度要求。这种严格审查使得国际创始人保持与全球反避税标准相一致的实际运营存在至关重要。
预先税务裁定 (ATR) 与实质
Belastingdienst通过预先税务裁定为未来的税务立场提供确定性。为了获得ATR,申请人必须满足所有法定经济实质条件。如果公司缺乏足够的经济实质,荷兰税务机关有义务主动与外国税务机关交换信息。这种透明度确保了其他国家了解该实体的状况并能够相应评估税收义务。为Dutch BV架构保持规范的会计核算是此过程的关键部分,因为它提供了支持裁定申请并证明持续合规所需的书面凭证。
控股公司的经济实质标准
投资控股架构必须满足特定要求,方有资格享受股息和资本收益的参与豁免。仅拥有股份是不够的;公司必须积极管理其资产。证明此类活动通常需要产生本地管理成本或维持本地工资单。在2026年,利息扣除上限保持为EBITDA的24.5%,这限制了拥有大额债务的公司净利息支出的扣除额。确保您的控股公司拥有实际办公场所和常驻董事,有助于证明该实体不仅是一个空壳,从而保护其享受参与豁免的资格,并最大限度减少国际税收争议的风险。
经济存在的实际执行
满足Dutch BV substance requirements意味着从初始设立阶段推进到活跃且有据可查的实际运营。Belastingdienst期望看到一家通过发生运营费用并在本地管理自身事务而在荷兰经济中运作的公司。这种经济存在通过财务记录进行核实,财务记录必须保存7年,涉及不动产的则须保存10年。在财政年度结束后12个月内向KVK提交年度财务报表是强制性步骤,用以证明公司是一个活跃且透明的实体。自2026年5月1日起,Rabobank一直是荷兰税务局的主力往来银行,使其成为管理此类本地交易的首选。
员工与薪资合规
聘用本地员工是强化跨国企业经济实质状况的最有效方式之一。当一家公司在荷兰雇佣人员时,即表明职能运作和价值创造发生在本地。利用payroll services Netherlands可确保所有工资税和社会保障缴款均依法合规处理。对于符合条件的国际雇员,可以申请30%税务补贴裁定,该政策允许雇主为跨国费用提供免税补贴。这一激励措施使荷兰成为招聘专业人才来管理荷兰业务的极具吸引力的地点。
功能分析与价值创造
公司的职能概况必须与其报告的经济实质相匹配,才能经受住荷兰和外国税务机关的审查。如果一家公司声称管理高价值知识产权或复杂的金融工具,它必须具备支持这些主张的本地专业知识和基础设施。这包括维持本地簿记并确保完全符合BTW合规要求,税率通常根据商品或服务设定为21%或9%。在初始设立期间,需缴纳一次性KVK注册费85.15欧元(2026年标准)。对于旨在享受利润前200,000欧元适用19%、超出部分适用25.8%的企业所得税税率的公司而言,确保运营实际情况与法律架构相符至关重要。公司还必须确保UBO信息准确无误,因为任何变更必须在7天内向KVK报告。
远程设立过程中的合规维持
对于非欧盟创始人而言,最高效的进入途径是经过双认证的授权委托书(POA)方式。该流程允许远程设立公司,无需创始人亲自前往荷兰。荷兰公证人将根据创始人提供的认证文件签署设立契据。虽然法定设立过程十分迅速,但从一开始就满足 Dutch BV 实质要求必须作为优先事项。早期的实质规划可确保后续的增值税号申请和 EORI 注册顺利获批,因为 Belastingdienst 在核发这些标识符之前会评估该实体的功能性存在。
符合所有合规标准的居民 BV 可享受标准企业所得税(CIT)税率:利润不超过 200,000 欧元的部分税率为 19%,超过该门槛的部分税率为 25.8%。这些税率的适用前提是公司通过积极管理和本地决策维持其税务居民身份。公司还必须遵守 UBO 申报义务,识别持有超过 25% 权益的任何个人,并在 7 天内向 KVK 报告任何变更。在此阶段,将股本设定为最低 0.01 欧元是常见做法,但运营预算必须与业务活动保持相称。
远程注册时间表
一旦收到经认证的文件,通过 POA 途径进行初步的 Dutch BV 设立通常需要 3 至 5 个工作日。该阶段包括公证人签署以及强制性的 KVK 注册,2026 年的一次性注册费为 85.15 欧元。然而,过渡到完全税务合规需要更长时间。对于外资控股实体,增值税注册流程通常需要 6 至 8 周。在此期间,公司应完成本地行政架构的搭建,包括在 Rabobank 开立账户,该银行自 2026 年 5 月 1 日起担任 Belastingdienst 的往来银行。
全球企业家的战略指导
国际企业主必须对荷兰公司行政管理采取系统化方法。欧盟与非欧盟创始人的要求可能存在显著差异,特别是在工作许可和董事居民身份规则方面。虽然远程设立是非居民的标准做法,但在荷兰维持公司的“管理与控制中心”(mind and management)才是确保长期享受税收协定待遇的关键。积极管理 Dutch BV 实质要求可以规避被外国税务机关列为信箱公司的风险,并确保相关记录按要求妥善保存 7 年。
最后审核时间:2026年8月
通过战略性合规确保您的荷兰公司未来
遵守 Dutch BV 实质要求可确保您的实体始终被认可为税务居民,从而保障您享受参股免税制度和广泛税收协定网络的资格。从单纯注册转变为积极的税务管理是规避信箱公司相关风险的最有效方式。通过记录本地决策并保持功能性存在,您将为国际化增长奠定稳固的基础。
自 2015 年以来,Intercompany Solutions 一直是荷兰公司设立领域的市场领导者。我们专注于为非欧盟企业家提供远程设立服务,并提供全面的会计和 CIT 申报支持,以确保您的企业持续合规。我们的专家弥合了初期设立与后续持续合规之间的差距,确保精准管理您的专业利益。
我们期待协助您向荷兰拓展业务,并为您长期的运营成功提供支持。
最后审核时间:2026年8月
常见问题解答
2026 年 Dutch BV 的最低实质要求是什么?
核心要求包括:至少 50% 的董事为荷兰居民、在荷兰境内作出重大董事会决议,以及在本地保存会计记录达 7 年。公司还必须使用本地银行账户。截至 2026 年 5 月 1 日,Belastingdienst 的往来银行为 Rabobank。这些标准可确保该 BV 被视为真正的经济实体,而非出于避税目的设立的空壳公司。
为什么获得荷兰税收协定待遇必须具备实质?
实质对于证明公司是荷兰真正的税务居民、而非为套取协定优惠(treaty shopping)而设立的人为架构至关重要。若缺乏充分的经济存在,外国税务机关可能会拒绝给予荷兰现行的 95 个双重征税协定项下的待遇。满足 Dutch BV 实质要求是获取税收居民身份证明(Residence Certificate)的关键,该证明用于确认您享受预提所得税减免税率的资格。
Dutch BV 可以在远程管理的同时满足实质规则吗?
可以,远程管理是可行的,但管理与控制中心必须保留在荷兰。这意味着关键战略决策必须在荷兰本土举行的董事会会议上作出并形成文件记录。尽管创始人可以居住在国外,但法定董事中必须有至少半数为荷兰居民。非欧盟创始人通常通过经认证的授权委托书途径设立公司,无需亲自入境即可完成实体设立。
Belastingdienst 如何核查企业实质?
荷兰税务机关会审查经济活动的各项指标,例如董事会会议的举行地点、董事的居民身份以及本地运营费用的产生情况。他们还会检查公司是否在荷兰进行簿记,并在财务年度结束后 12 个月内向 KVK 提交年度账目。对持股或权益超过 25% 的任何人进行准确的 UBO 申报也是核查流程的关键组成部分。
法定实质与真实经济存在之间有什么区别?
法定实质是指最低法律要求,如拥有当地居民董事和本地注册地址。真实经济存在要求更为深入,要求公司履行职能任务,并发生与其业务相称的运营支出。虽然 BV 仅需 0.01 欧元的股本,但必须证明价值创造发生于本地。对于寻求符合 19% 和 25.8% CIT 税率资格的公司而言,这一区别至关重要。
荷兰控股公司的实质要求是否有所不同?
控股公司面临专门审查,以确保其并非仅为集团内部融资或特许权使用费的导管公司。为了符合股息参股免税的资格,控股公司必须积极管理其子公司。这通常需要产生本地管理成本或薪资支出。在 2026 年,这些实体还必须遵守利息扣除上限规定,该上限限制为息税折旧摊销前利润(EBITDA)的 24.5% 或 100 万欧元的门槛金额。
未能满足荷兰实质标准的后果是什么?
不满足这些标准可能导致无法享受税收协定待遇,并在跨境支付时被征收更高的预提税。若实质被认定不足,Belastingdienst 可能会主动与外国税务机关交换信息。此外,公司可能会失去申请事先税务裁定(Advance Tax Rulings)的资格。保持符合 Dutch BV 实质要求可保护该实体免于在欧盟反避税规则下被归类为信箱公司。
来源
- ICS Payroll - 荷兰薪酬服务
- KVK - 在荷兰商业登记处注册
- Business.gov.nl - 私人有限责任公司(bv)
- Burgerlijk Wetboek Boek 2(荷兰民法典第2卷,法人实体)
- Rijksoverheid - 企业经营
- Belastingdienst - 企业所得税税率
- Belastingdienst - 工资税(loonheffingen)
- UWV - 雇主义务
- SVB - 荷兰社会保险
- Belastingdienst - 针对企业家的增值税(BTW)
- 欧盟委员会 - 增值税规则与税率
- De Nederlandsche Bank - 监管
- AFM - 牌照与登记册
- BOIP - 比荷卢商标注册
- WIPO - 马德里体系
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- 普华永道全球税务指南 - 荷兰
- ICLG - 公司治理法律法规:荷兰
想了解更多关于荷兰 BV 公司的信息?
咨询专家Ready to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |