


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-25 · Last reviewed 2026-09-25
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Процес реєстрації кінцевого бенефіціарного власника в Нідерландах не є разовою формальністю. Для Dutch BV з іноземними власниками він починається зі з'ясування того, хто кінцево володіє компанією або контролює її, у тому числі через холдингові структури. Під час реєстрації новоствореної BV цивільний нотаріус здійснює первинну реєстрацію UBO одночасно з реєстрацією в KVK.
Аналіз може бути менш однозначним, коли жодна фізична особа не володіє частками напряму або коли контроль виникає через права голосу чи іншу домовленість. Особа може кваліфікуватися, володіючи понад 25% часток або прав голосу, або через іншу форму фактичного контролю. Якщо жодна фізична особа не відповідає цим критеріям, компанія повинна зареєструвати свого керівника або керівників вищої ланки як псевдо-UBO. KVK роз'яснює вимоги щодо реєстрації.
Цей посібник пояснює, як визначити UBO через непряме володіння, підготувати та подати необхідну інформацію, а також вести точний облік відповідно до Wwft. Він також охоплює 7-денний термін для повідомлення про зміни до KVK, що допоможе вам забезпечувати постійну відповідність вимогам і зменшити ризик адміністративних штрафів.
Ключові тези
- Визначте структуру власності через кожну холдингову компанію або траст, щоб встановити фізичних осіб, які кінцево володіють Dutch BV або контролюють її.
- Для нової BV скоординуйте подання декларації UBO з нотаріусом та реєстрацією в KVK. Підготуйте інформацію, необхідну для підтвердження особи кожного UBO.
- Дотримуйтесь процесу реєстрації кінцевих бенефіціарних власників у Нідерландах, щоб розуміти, як реєструвати UBO та підтримувати актуальність даних компанії.
- Включайте дані UBO до комплаєнс-перевірок вашої компанії та оновлюйте інформацію в KVK у разі зміни відомостей про власність або контроль.
- Точна інформація про UBO може мати значення під час взаємодії з банками та податковими органами. Перевірте їхні вимоги для вашої конкретної ситуації.
Зміст
Розуміння реєстру UBO та дотримання вимог Wwft
Реєстраційні дані щодо власності нідерландської компанії повинні визначати осіб, які фактично володіють нею або контролюють її, а не просто перелічувати її безпосередніх акціонерів. UBO є фізичною особою зі значною часткою власності або контролю, прямо чи опосередковано. Міжнародна концепція бенефіціарного власника допомагає пояснити, чому зареєстрований акціонер компанії може не бути особою, яка зрештою отримує вигоду від неї або контролює її.
Нідерландська торговельна палата (KVK) веде центральний реєстр UBO. Обов'язок щодо реєстрації є частиною Закону про запобігання відмиванню грошей та фінансуванню тероризму (Wwft), нідерландської нормативно-правової бази для боротьби з відмиванням грошей і фінансуванням тероризму. Відомості про UBO забезпечують прозорість та належну перевірку клієнтів органами влади й установами, які підпадають під дію Wwft. Розглядайте цей реєстр як постійний облік дотримання нормативних вимог, а не просто як форму, що заповнюється під час реєстрації створення компанії.
Призначення реєстру у 2026 році
Реєстр підтримує заходи щодо встановлення осіб, які стоять за організацією, і запобігає зловживанню корпоративними структурами для вчинення фінансових злочинів. Він також є частиною імплементації Нідерландами вимог Європейського Союзу щодо боротьби з відмиванням грошей. Доступ більше не є відкритим для широкої громадськості. Він обмежений законодавчо уповноваженими категоріями, включаючи компетентні органи, установи, зобов'язані за Wwft, UBO, які запитують власні дані, і сторони, що довели законний інтерес. KVK роз'яснює порядок реєстрації UBO та надання доступу.
Дві деталі 2026 року є важливими для ширшого контексту відповідності нормативним вимогам. Реєстраційний збір KVK становить 85,15 євро (2026 рік, одноразово). Окремо, основним обслуговуючим банком Belastingdienst з 1 травня 2026 року є Rabobank. Жоден із цих фактів не змінює обов'язку компанії підтримувати актуальність своїх відомостей про UBO.
Організаційно-правові форми, що підлягають реєстрації UBO
Dutch BV, NV та фонди (stichtings) належать до суб'єктів, зобов'язаних реєструвати UBO. Для їх заснування вимагається нотаріальний акт. Правила реєстрації також поширюються на певні інші юридичні особи та партнерства, тому не слід вважати, що організація звільнена від обов'язку лише тому, що вона не є BV. Eenmanszaak не є окремою юридичною особою і не реєструє UBO. Для VOF, CV або maatschap перевірте відповідні вимоги KVK для цієї форми партнерства.
Акціонер або материнська компанія в ланцюгу володіння є юридичною особою, а не UBO. Простежуйте володіння та контроль через кожну компанію, доки не визначите фізичну особу або осіб наприкінці ланцюга. Наприклад, якщо холдингова компанія володіє акціями Dutch BV, аналіз UBO для BV повинен виходити за межі холдингової компанії та визначати фізичних осіб, які в підсумку володіють нею або контролюють її. Публічні компанії, чиї акції котируються на біржі, та їхні прямі й опосередковані 100% дочірні компанії звільнені від реєстрації UBO. Іноземна юридична особа, яка має в Нідерландах лише філію, також не реєструє своїх UBO в нідерландському реєстрі.
Для огляду ширших кроків, пов'язаних зі створенням бізнесу в Нідерландах, перегляньте наш посібник із відкриття бізнесу в Нідерландах.
Критерії визначення кінцевих бенефіціарних власників
Застосовуйте поріг UBO понад 25% до володіння та контролю, а потім простежуйте кожен шлях володіння до фізичних осіб, які стоять за нідерландською юридичною особою. Особа може кваліфікуватися через акції, права голосу або іншу форму фактичного контролю. Компанія або фонд у ланцюгу володіння самі по собі не є UBO, оскільки UBO обов'язково повинен бути фізичною особою.
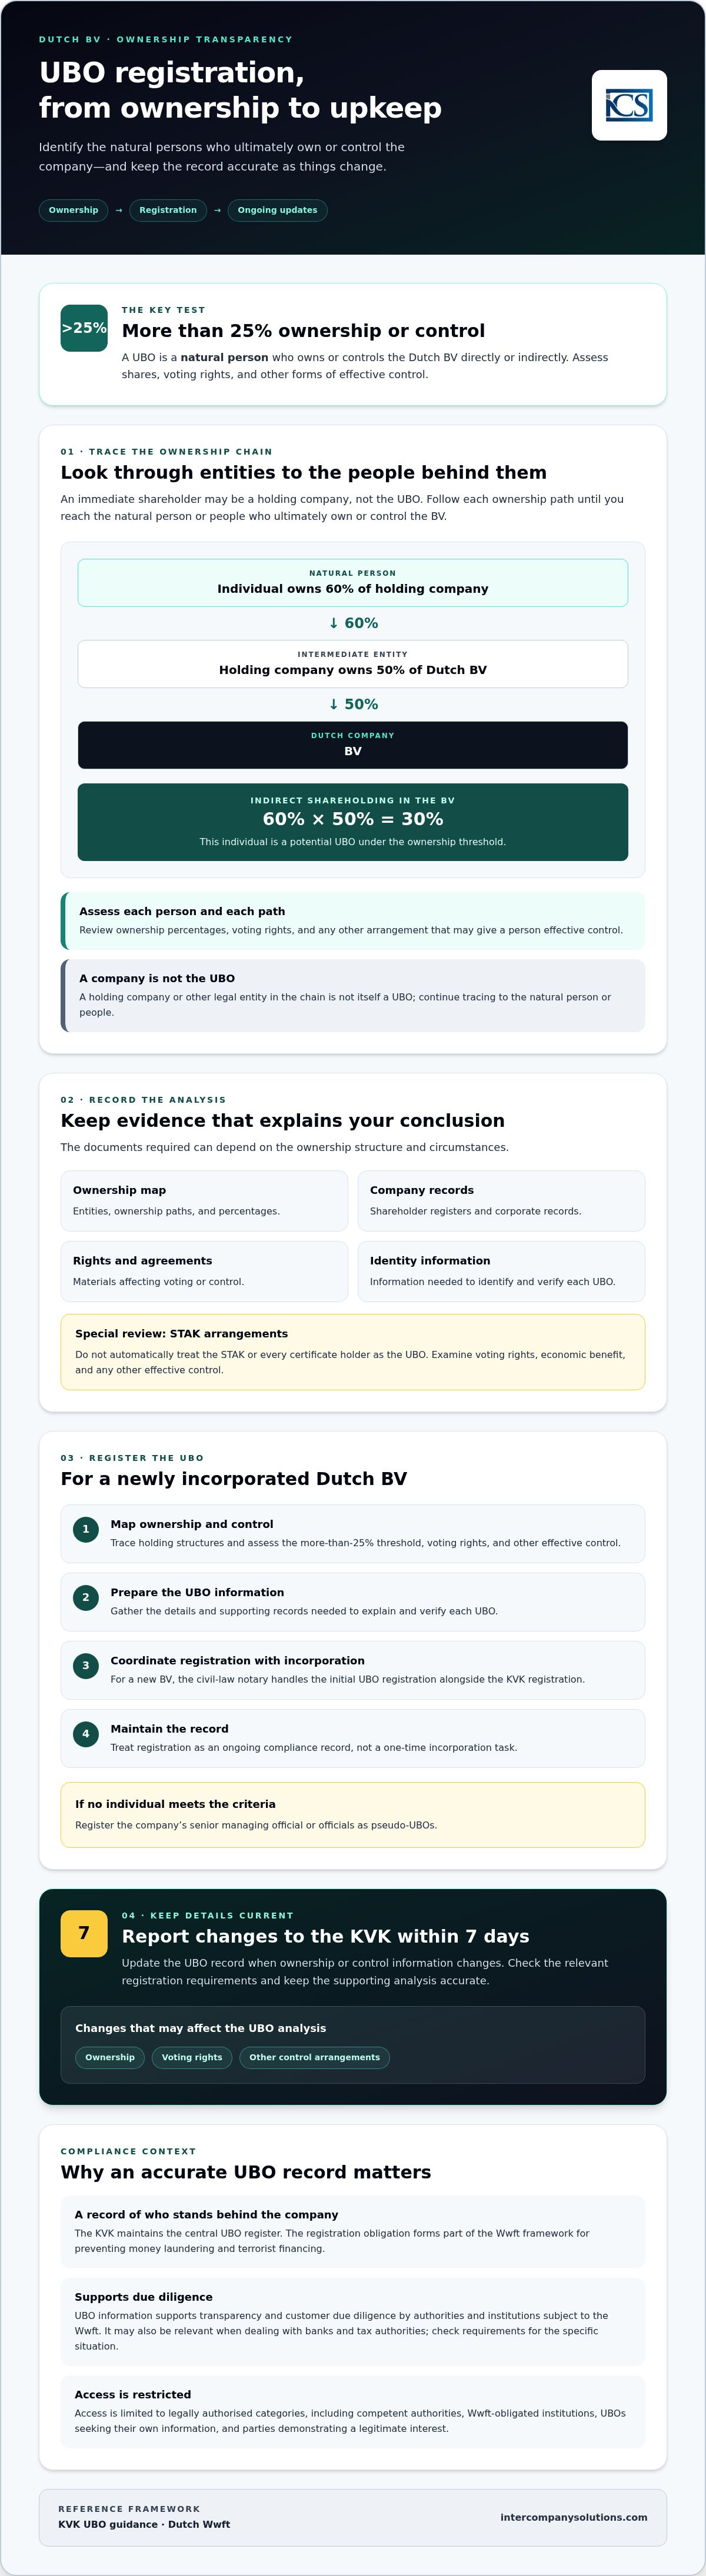
Пряме володіння здійснюється фізичною особою в нідерландській юридичній особі. Опосередковане володіння реалізується через одну або кілька проміжних структур. Наприклад, якщо фізична особа володіє 60% холдингової компанії, а ця холдингова компанія володіє 50% Dutch BV, опосередкована частка участі фізичної особи в BV становить 30%. Це робить фізичну особу потенційним UBO згідно з порогом володіння. Оцінюйте кожен ланцюг і кожну особу окремо, включаючи права голосу та будь-які інші права контролю.
Поріг 25% та документальне підтвердження володіння
Для кожного шляху володіння фіксуйте юридичні особи, відсотки володіння та відповідні права. Зберігайте підтвердні матеріали, такі як реєстри акціонерів, корпоративні документи, структури власності та угоди, що впливають на голосування або контроль. Ці документи допомагають обґрунтувати аналіз у разі запиту KVK щодо надання доказів. Перелік необхідних документів може залежати від структури та обставин. Інструкція KVK щодо UBO визначає реєстраційні дані та спосіб фіксації частки участі.
STAK, або нідерландський фонд, який володіє акціями та випускає депозитарні розписки, потребує ретельнішого аналізу. Не слід автоматично розглядати STAK як UBO або вважати, що кожен власник сертифікатів відповідає критеріям. Дослідіть, хто має права голосу, хто отримує економічну вигоду і чи володіє будь-яка особа іншим фактичним контролем. Юридичні та договірні умови визначають, які саме фізичні особи відповідають встановленим критеріям.
Контроль та псевдо-UBO
Лише відсоток акцій не вирішує кожен випадок. Перевірте статут, акціонерні угоди та інші домовленості щодо наявності прав, які можуть надавати особі вирішальний вплив. Це може бути право призначати чи звільняти більше половини директорів, право вето щодо ключових рішень або вплив на корпоративну стратегію. Оцінюйте такі права в контексті. Право вето щодо вузького кола питань не надає автоматично статусу UBO.
Якщо жодна фізична особа не може бути визначена як UBO через володіння або контроль, компанія повинна зареєструвати свого керівника або керівників вищої ланки як псевдо-UBO. Це резервний варіант, а не звільнення від обов'язку реєстрації. Визначте належного статутного директора або членів ради директорів, задокументуйте, чому не було виявлено відповідну кваліфіковану особу, та переконайтеся, що зареєстровані дані відповідають поточним реєстраційним документам щодо корпоративного управління компанії. Цей аналіз є центральним етапом у процесі реєстрації кінцевого бенефіціарного власника в Нідерландах, зокрема коли задіяні іноземні холдингові структури або багаторівневі права контролю.
Процес реєстрації кінцевого бенефіціарного власника в Нідерландах для Dutch BV
Для новоствореної Dutch BV цивільний нотаріус здійснює первинну реєстрацію UBO одночасно з реєстрацією компанії в Нідерландській торговельній палаті (KVK). Нотаріус перевіряє надані відомості про власність і контроль у межах процедури створення компанії та проводить перевірку осіб. Встановіть ланцюг володіння до підписання акта, особливо коли задіяні іноземні холдингові компанії.
Підготуйте точну інформацію про кожного визначеного UBO, включаючи ідентифікаційні дані, а також характер та обсяг його володіння чи контролю. Для багаторівневої структури надайте схему власності та підтвердні корпоративні документи, щоб зв'язок від BV до кожної фізичної особи був зрозумілим. Інструкція KVK щодо реєстрації UBO пояснює дані, які підлягають внесенню. Реєстраційний збір KVK у розмірі 85,15 євро (2026 рік, одноразово) є загальним збором за реєстрацію, а не окремим збором за подання відомостей про UBO.
Покрокова процедура подання документів
Для новоствореної BV нотаріус подає первинну реєстрацію як частину процедури створення компанії та внесення записів до KVK. Перед поданням систематизуйте інформацію, щоб розбіжності можна було оперативно усунути:
- Визначте фізичних осіб, які відповідають критеріям UBO, та зберіть документи, що посвідчують особу, необхідні для перевірок нотаріуса.
- Складіть схему прямого та опосередкованого володіння, прав голосу та інших відповідних прав контролю. Використовуйте організаційну структуру, якщо схема включає кілька суб'єктів.
- Підтвердіть відповідність імен, відомостей про володіння та підтвердних документів перед тим, як нотаріус подасть реєстраційну заяву.
Не вважайте, що компанія, яка виступає акціонером, може бути зареєстрована як UBO. Подання повинно визначати фізичну особу або осіб, які фактично володіють BV або контролюють її. Для діючої BV про зміни у відомостях про UBO необхідно повідомити KVK протягом 7 днів.
Дистанційна реєстрація для іноземних засновників
Засновники з країн, що не входять до ЄС, зазвичай можуть використовувати процедуру за легалізованою довіреністю для дистанційного заснування BV. Засновник надає повноваження діяти від свого імені, а нідерландський нотаріус посвідчує акт без особистого приїзду засновника до Нідерландів. Нотаріус визначить необхідну форму довіреності, а також те, які документи для посвідчення особи або кроки щодо легалізації потрібні для конкретної ситуації засновника. Вимоги можуть відрізнятися залежно від країни, де документи підписуються або видаються.
Intercompany Solutions зазначає строк у 3-5 днів для дистанційного заснування Dutch BV, проте це не є встановленим законом строком для підтвердження з боку KVK або реєстрації UBO. Терміни залежать від готовності документів, перевірок нотаріуса та реєстраційної процедури. Процес заснування Dutch BV включає нотаріальні дії та етапи в KVK. Для іноземних засновників розуміння взаємозв'язку цих етапів є ключовим у процесі реєстрації кінцевого бенефіціарного власника в Нідерландах.
Підтримання відповідності вимогам та повідомлення про зміни
Відомості про UBO повинні залишатися точними після реєстрації. Якщо зміна впливає на статус UBO або зареєстровані дані, повідомте про неї протягом 7 днів. Зміни можуть включати нового кваліфікованого власника, переглянуту структуру власності чи контролю або змінені персональні дані. Перевірте чинні вимоги KVK і своєчасно подавайте оновлення. Щорічний перегляд не повинен затримувати повідомлення про зміну, яка вже відбулася.
Події, що є підставою для внесення змін
Використовуйте зміни у структурі власності, корпоративному управлінні та персональних даних як привід для перевірки реєстру. Наприклад, передача часток може призвести до того, що нова фізична особа перетне порогове значення для UBO. Реструктуризація іноземної материнської компанії також може змінити особу, яка в кінцевому підсумку володіє або контролює Dutch BV, навіть якщо прямий акціонер BV залишається незмінним. Зміни адреси або громадянства UBO також слід звіряти із зареєстрованими даними. Роз'яснення KVK щодо UBO пояснюють, як повідомляти про зміни.
Ведіть схему структури власності та зберігайте відповідні підтвердні документи, такі як реєстри акціонерів і документи, що описують права контролю, разом із документацією компанії. Документи повинні зберігатися протягом 7 років (10 років для нерухомого майна). Під час щорічної підготовки фінансової звітності перевіряйте, чи відповідають схема структури власності, дані про UBO та підтвердні документи фактичній структурі компанії. Розглядайте це як практичний захід контролю, а не як окремий кінцевий термін щорічного подання відомостей про UBO.
Постійне дотримання вимог та наслідки
Призначте відповідальних за моніторинг змін і зробіть перевірки UBO частиною регулярного корпоративного адміністрування. Перевірка разом із бухгалтерською та податковою роботою може допомогти виявити передачі часток або реструктуризації групи, які потребують уваги. Забезпечте узгодженість відомостей про UBO з документами корпоративного управління та оцінюйте податкові зобов'язання окремо, включно зі статусом компанії щодо податку на прибуток підприємств.
Невиконання зобов'язань щодо реєстрації UBO може призвести до заходів примусового впливу. Відповідно до політики адміністративних штрафів 2026 року, стандартний штраф за перше правопорушення становить €2,750. Повторні правопорушення можуть тягнути за собою вищий штраф, а серйозні випадки можуть призвести до кримінального переслідування. Заходи реагування залежать від фактів і характеру порушення. Перевіряйте актуальні роз'яснення KVK і усувайте розбіжності без затримок.
Використовуйте плановий щорічний перегляд для виявлення невідповідностей у записах, але дійте відразу, щойно відбувається зміна, яка підлягає декларуванню. Ця відмінність є ключовою для процесу реєстрації кінцевих бенефіціарних власників у Нідерландах: моніторинг забезпечує точність, тоді як 7-денний строк регулює подання відомостей після виникнення зміни.
Щоб отримати допомогу в координації створення компанії та подальшого дотримання вимог, зверніться до Intercompany Solutions, щоб обговорити дотримання вимог щодо UBO для вашої Dutch BV.
Стратегічні міркування для міжнародних підприємців
Для міжнародних засновників дані про UBO також є частиною інформації, що використовується під час ширших бізнес-перевірок. Підтримуйте узгодженість схеми власності та підтвердних корпоративних документів із фактичною структурою компанії. Банки та податкові органи здійснюють оцінку за власними процедурами, тому точне подання даних про UBO сприяє цим процесам, але не гарантує відкриття рахунку та не визначає наслідки щодо ПДВ.
Банківська та фіскальна інтеграція
З 1 травня 2026 року основним обслуговуючим банком Belastingdienst є Rabobank, як зазначено в інформації Belastingdienst про її банківський рахунок. Це стосується банківського обслуговування самого податкового органу. Це не вимагає від бізнесу відкривати рахунки саме в Rabobank. Банк, який розглядає заявку на відкриття корпоративного рахунку, може проводити власну належну перевірку клієнта та запитувати інформацію про власників компанії, контролюючих осіб, діяльність і джерела походження коштів. Уточнюйте вимоги до документів безпосередньо в банку.
Реєстрація UBO та реєстрація платником ПДВ є окремими процедурами. Юридична особа з іноземною власністю повинна оцінити, чи створює її діяльність зобов'язання з реєстрації платником ПДВ у Нідерландах, і подати заяву через відповідну процедуру Belastingdienst. Податковий орган може запитувати інформацію про бізнес і структуру власності, але сам по собі запис про UBO не встановлює податковий обов'язок щодо ПДВ і не гарантує присвоєння номера ПДВ. Дивіться роз'яснення Belastingdienst щодо ПДВ, щоб дізнатися про чинні вимоги. Для юридичних осіб з іноземною власністю реєстрація платником ПДВ зазвичай займає 6–8 тижнів.
Для здійснення міжнародної торгівлі або запиту на застосування пільг за податковими угодами контрагенти або органи влади можуть вимагати документи, що пояснюють структуру власності та податковий статус компанії. Підтвердження щодо UBO може допомогти ідентифікувати фізичних осіб, які стоять за юридичною особою, але саме по собі не підтверджує право на пільги за угодами. Перевіряйте правила та вимоги до підтвердних документів для конкретної транзакції та відповідних країн.
Конфіденційність та практична підтримка
Дані про UBO зазвичай закриті для публічного доступу. Сторона, яка прагне отримати доступ на підставі законного інтересу, повинна відповідати встановленим критеріям. Доступ не надається автоматично. KVK описує ці правила у своїх роз'ясненнях щодо реєстрації UBO. Підтримуйте точність персональних даних, надаючи підтвердні документи лише тоді, коли компетентний орган або установа має законні підстави для їх запиту.
Міжнародні засновники можуть використовувати структурований процес реєстрації для координації заснування компанії та подання пов'язаних документів. Ознайомтеся з кроками щодо відкриття бізнесу в Нідерландах та перевірте юридичні й податкові вимоги у відповідних органах влади Нідерландів. Це допомагає підтримувати узгодженість записів про UBO із ширшими адміністративними обов'язками компанії, не розглядаючи реєстрацію як заміну банківським перевіркам, перевіркам щодо ПДВ або спеціальним перевіркам відповідно до податкових угод.
Підтримуйте актуальність даних про UBO вашої Dutch BV
Надійне дотримання вимог щодо UBO починається з відстеження власності та контролю до відповідних фізичних осіб, зокрема через непряме володіння. Для нової BV нотаріус здійснює первинну реєстрацію UBO в KVK. Після реєстрації перевіряйте інформацію в разі зміни структури власності або персональних даних і повідомляйте про оновлення протягом 7 днів.
Процес реєстрації кінцевих бенефіціарних власників у Нідерландах є одночасно і етапом заснування компанії, і постійним обов'язком. Ведіть чіткий облік підтвердних документів, перевіряйте точність зареєстрованих даних та враховуйте окремі вимоги щодо належної перевірки, які можуть застосовувати банки та інші установи.
Для іноземних засновників Intercompany Solutions сприяє дистанційній реєстрації Dutch BV із зазначеним строком створення 3-5 днів і надає секретарську підтримку для постійного дотримання вимог. Зазначений строк стосується створення компанії та не є гарантією підтвердження UBO чи завершення інших зовнішніх перевірок.
Маючи задокументовану структуру власності та чіткий процес перегляду змін, ви зможете з більшою впевненістю підходити до дотримання вимог у Нідерландах і підтримувати документацію вашої компанії в належному порядку.
Часті запитання
Який мінімальний статутний капітал потрібен для Dutch BV у 2026 році?
Мінімальний статутний капітал для Dutch BV становить 1 євро. Це мінімальний розмір капіталу, а не загальна вартість заснування чи функціонування BV. Створення компанії також вимагає нотаріального акта, крім того, можуть застосовуватися інші витрати. Вимога щодо капіталу є окремою від реєстраційного збору KVK. Ознайомтеся з посібником щодо BV уряду Нідерландів для отримання інформації про цю організаційно-правову форму.
Як швидко необхідно повідомляти про зміни UBO до Торгово-промислової палати Нідерландів?
Повідомляйте про зміни UBO протягом 7 днів. Кінцевий строк повідомлення застосовується у разі зміни зареєстрованих відомостей про UBO, включно з даними про особу, власність або контроль. Ведіть облік змін і дати набуття ними чинності, щоб компанія могла своєчасно подавати оновлення. Посібник KVK з реєстрації UBO пояснює, як повідомляти про зміни та яка інформація може вимагатися.
Який нідерландський банк є основним банком для Belastingdienst у 2026 році?
Основним обслуговуючим банком Belastingdienst є Rabobank з 1 травня 2026 року. Це внутрішня банківська домовленість податкового органу; вона не зобов'язує бізнес відкривати рахунок у Rabobank. Подання заявки на відкриття корпоративного рахунку здійснюється окремо, і обраний банк самостійно встановлює власну процедуру оцінки. З'ясовуйте вимоги безпосередньо в банку, зокрема щодо того, яка інформація про власність та контроль потрібна для належної перевірки клієнта.
Чи є реєстрація UBO обов'язковою для власників нідерландської компанії, які є нерезидентами?
Так. Dutch BV зобов'язана реєструвати своїх UBO, навіть якщо її власники проживають за межами Нідерландів. Це зобов'язання покладається на нідерландську компанію, тому країна проживання власників не звільняє від вимоги щодо реєстрації. Компанія повинна встановити відповідних фізичних осіб через свою структуру власності та контролю. Роз'яснення KVK визначають вимоги щодо реєстрації для юридичних осіб Нідерландів.
Якими є ставки корпоративного податку для Dutch BV у 2026 році?
Ставка податку на прибуток підприємств становить 19% на прибуток до 200 000 євро та 25,8% на прибуток, що перевищує цю суму. Податок до сплати залежить від оподатковуваного прибутку та обставин діяльності компанії. Реєстрація UBO не визначає податковий режим компанії. Ознайомтеся з інформацією Belastingdienst щодо податку на прибуток підприємств, щоб перевірити правила та ставки, що застосовуються до компанії.
Чи можуть іноземні підприємці пройти реєстрацію UBO дистанційно?
Так. Для новоствореної Dutch BV нотаріус здійснює первинну реєстрацію UBO разом із реєстрацією в KVK. Засновники з-поза меж ЄС можуть скористатися процедурою легалізованої довіреності, за якої нідерландський нотаріус посвідчує акт без необхідності особистого приїзду засновника до Нідерландів. Нотаріус підтвердить перелік документів та перевірок особи, необхідних для конкретної структури власності та відповідних країн.
Яким є реєстраційний збір KVK для нової нідерландської компанії у 2026 році?
Реєстраційний збір KVK становить 85,15 євро (2026 рік, одноразово). Це загальний збір за реєстрацію нової компанії в KVK, а не окремий збір за подання відомостей про UBO. Він відрізняється від нотаріальних та інших професійних витрат, які можуть виникати під час створення компанії. Перед поданням заявки перегляньте інформацію про реєстрацію від KVK, щоб дізнатися актуальні відомості про збори та правила подання.
Джерела
- KVK - Реєстрація в Торговому реєстрі Нідерландів
- Business.gov.nl - Закрите товариство з обмеженою відповідальністю (bv)
- Burgerlijk Wetboek Boek 2 (Цивільний кодекс Нідерландів, юридичні особи)
- Rijksoverheid - Підприємництво
- Belastingdienst - ПДВ (BTW) для підприємців
- Європейська комісія - Правила та ставки ПДВ
- De Nederlandsche Bank - Нагляд
- AFM - Ліцензії та реєстри
- RVO - Ведення міжнародного бізнесу
- Belastingdienst Douane - Митниця
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нідерланди
- ICLG - Закони та регуляторні акти щодо корпоративного врядування, Нідерланди
Потрібна додаткова інформація про нідерландську компанію Dutch BV?
Звернутися до експертаReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |