


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-06 · Last reviewed 2026-09-06
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Нідерланди залучили 43 мільярди доларів США прямих іноземних інвестицій у першому кварталі 2026 року, посівши друге місце у світі серед реципієнтів міжнародного капіталу. Цей приплив підтверджує статус країни як головного центру світової торгівлі, навіть попри те, що регуляторні вимоги до іноземних засновників стають конкретнішими. Ви, ймовірно, усвідомлюєте, що присутність у Нідерландах надає значні логістичні переваги, але невизначеність щодо вимог до поїздок і прав резидентів країн, які не входять до ЄС, часто уповільнює процес експансії.
У цьому посібнику пояснюється, як дистанційно відкрити бізнес у Нідерландах за допомогою процедури легалізованої довіреності, яка дозволяє здійснити повну інкорпорацію без особистого візиту до нотаріуса. Ми надаємо технічний огляд правового поля 2026 року, включно з реєстраційним збором KVK у розмірі 85,15 євро та дворівневою системою корпоративного оподаткування, де ставка 19% застосовується до перших 200 000 євро прибутку. Ви дізнаєтеся про точні кроки для дотримання законодавчих вимог: від виконання правила про обмеження вирахування процентів у розмірі 24,5% EBITDA до подання річної фінансової звітності протягом 12 місяців після закінчення звітного року. Ця професійна основа гарантує, що вашу Dutch BV буде створено з дотриманням процедурної точності, якої вимагають Belastingdienst та Торгова палата.
Key Takeaways
- Підприємці-нерезиденти можуть на законних підставах володіти Dutch BV та керувати нею без необхідності фізичної присутності в країні.
- Ви можете дистанційно відкрити бізнес у Нідерландах, скориставшись процесом легалізованої довіреності, що позбавляє необхідності міжнародних поїздок під час інкорпорації.
- Вимоги до створення компанії на 2026 рік включають одноразовий реєстраційний збір KVK у розмірі 85,15 євро та мінімальний статутний капітал у розмірі 0,01 євро для структури закритої компанії з обмеженою відповідальністю.
- Дотримання вимог корпоративного оподаткування передбачає дворівневу систему зі ставкою 19% для прибутку до 200 000 євро та вимогу повідомляти про зміни даних UBO протягом семи днів.
- Стандартні строки дистанційної реєстрації зазвичай становлять від двох до п'яти робочих днів після отримання нотаріусом апостильованої документації.
Legal Framework for Remote Dutch Company Formation
Корпоративне право Нідерландів забезпечує гнучку основу для міжнародної експансії, зокрема через Besloten Vennootschap (BV). Для нерезидентів є цілком законним володіти Dutch BV та керувати нею без постійного фізичного проживання в країні. Така регуляторна відкритість є ключовим рушієм іноземних інвестицій, як детально описано в цьому огляді економіки Нідерландів. Багато підприємців вирішують дистанційно відкрити бізнес у Нідерландах, щоб скористатися стабільним правовим середовищем і стратегічним розташуванням країни. Хоча законодавство дозволяє різні структури, BV залишається стандартом для дистанційного відкриття, оскільки забезпечує обмежену відповідальність і професійний імідж для світової торгівлі. Для інкорпорації вам знадобиться щонайменше один акціонер та один директор. Ці ролі може виконувати одна й та сама особа, незалежно від її резидентського статусу чи громадянства.
Кожна нідерландська компанія повинна мати місцеву юридичну адресу для реєстрації в Торговій палаті (KVK). Ця адреса слугує офіційним каналом зв'язку з податковими органами Нідерландів (Belastingdienst). Крім того, ви повинні ідентифікувати всіх кінцевих бенефіціарних власників (UBO), які володіють понад 25% акцій або прав голосу. Відповідно до чинних правил 2026 року, про будь-які зміни в даних UBO необхідно повідомляти реєстр протягом 7 днів для дотримання регуляторних вимог.
The Role of the Dutch Notary
Участь нотаріуса цивільного права є обов'язковою для заснування BV, NV або stichting у Нідерландах. На відміну від простіших форм, таких як eenmanszaak або VOF, ці структури вимагають офіційного нотаріального акта про заснування. Нотаріус обіймає публічну посаду та відповідає за перевірку осіб усіх засновників і забезпечення відповідності статуту законодавству Нідерландів. Для тих, хто вирішує дистанційно відкрити бізнес у Нідерландах, нотаріус посвідчує акт на підставі легалізованої довіреності. Після підписання акта нотаріус здійснює первинну реєстрацію в KVK, де у 2026 році стягується одноразовий реєстраційний збір у розмірі 85,15 євро. Цей процес гарантує, що компанія визнається юридично та готова до взяття на податковий облік.
Residency and Visa Considerations
Володіння нідерландською компанією не надає автоматичного права на проживання або роботу в Нідерландах. Резиденти країн, що не входять до ЄС, можуть володіти 100% акцій і виконувати функції керуючих директорів з-за кордону без будь-якої спеціальної візи. Якщо ви плануєте приїжджати для ділових зустрічей, стандартна шенгенська віза дозволяє перебувати в країні до 90 днів. Важливо розрізняти володіння бізнесом і програму для висококваліфікованих мігрантів (HSM). Щоб постійно проживати в Нідерландах як підприємець, зазвичай потрібно подати заяву на отримання стартап-візи або дозволу на роботу як самозайнята особа через IND. Для тих, хто орієнтується виключно на дистанційну діяльність, заснування компанії Dutch BV забезпечує необхідну правову форму для виходу на європейський ринок без переїзду.
Останнє оновлення: вересень 2026 року
Процес легалізації довіреності
Основним інструментом для дистанційного відкриття бізнесу в Нідерландах засновниками-нерезидентами є легалізована довіреність (POA). Хоча нідерландське законодавство дозволяє цифрову реєстрацію за певних внутрішніх умов, POA залишається стандартом для міжнародних підприємців через суворі вимоги до ідентифікації. Цей документ надає місцевому представнику повноваження підписати установчий акт у нідерландського нотаріуса від вашого імені. Це забезпечує проведення процесу реєстрації без необхідності міжнародних поїздок, гарантуючи повне дотримання нідерландських протоколів протидії відмиванню коштів (AML) та перевірки клієнтів (KYC).
Верифікація є найбільш відповідальним етапом цього процесу. Кожен засновник і директор повинен виконати повний перелік вимог, що включає надання засвідчених документів, що посвідчують особу, та підтвердження адреси проживання. Для тих, хто в майбутньому планує отримати посвідку на проживання для стартапу, наявність належним чином зареєстрованої BV є обов'язковою передумовою. Для дистанційної діяльності головна увага приділяється правильності оформлення базової документації та її прийняттю органами влади Нідерландів.
Легалізація документів та апостиль
Щоб мати юридичну силу в Нідерландах, ваші місцеві документи повинні пройти процедуру легалізації. Якщо ваша країна є учасницею Гаазької конвенції про апостиль, ви можете отримати штамп апостиля у своєму уповноваженому місцевому органі. Цей єдиний штамп підтверджує автентичність документа для використання в нідерландських юридичних процедурах. Якщо ваша країна не є учасницею конвенції, вам доведеться пройти багаторівневу процедуру легалізації за участю місцевого Міністерства закордонних справ і посольства або консульства Нідерландів. Цей крок є обов'язковим: нотаріус не може посвідчити акт без перевірених, легалізованих копій вашого паспорта та підтвердження адреси. Якщо ви не впевнені щодо конкретних вимог для вашої юрисдикції, ви можете звернутися до наших спеціалістів для отримання переліку документів для вашої країни.
Посвідчення установчого акта
Після того як оригінали легалізованих документів надходять до нотаріальної контори в Нідерландах, процедура оформлення проходить оперативно. Нотаріус зазвичай підписує установчий акт протягом 2-5 робочих днів. У цей момент Dutch BV офіційно набуває статусу юридичної особи. Після підписання нотаріус реєструє компанію в Торговельній палаті (KVK), де сплачується реєстраційний збір у розмірі 85,15 євро. Також на цьому етапі компанія реєструється в податкових органах. З 1 травня 2026 року Rabobank виступає розрахунковим банком для Belastingdienst, і всі пов'язані з податками платежі або відшкодування здійснюються через цю інституційну структуру. Юридичне існування вашої компанії підтверджується в момент підписання акта, що дозволяє вам негайно перейти до операційного планування.
Останнє оновлення: вересень 2026 року
Встановлені законом вимоги та витрати у 2026 році
Створення Dutch BV передбачає обов'язкові встановлені законом збори та вимоги до капіталу, які необхідно виконати в процесі реєстрації. Для підприємців, які відкривають бізнес у Нідерландах дистанційно, ці витрати є прогнозованими та прозорими. Нідерландська торговельна палата (KVK) стягує одноразовий реєстраційний збір у розмірі 85,15 євро у 2026 році. Цей збір сплачується безпосередньо до KVK під час внесення компанії до Торговельного реєстру. Крім того, мінімальний розмір статутного капіталу для Dutch BV встановлено на номінальному рівні 0,01 євро. Це дозволяє засновникам формувати капітал відповідно до власних операційних потреб, а не вимог законодавства.
Окрім початкового етапу заснування, компанії повинні виконувати поточні statutory-зобов'язання. Корпоративний податок на прибуток (CIT) у 2026 році складається з двох рівнів: ставка 19% застосовується до оподатковуваного прибутку до 200 000 євро, а прибуток, що перевищує цю суму, оподатковується за ставкою 25,8%. Ваша компанія також зобов'язана подавати річну фінансову звітність до KVK протягом 12 місяців після закінчення фінансового року. Для забезпечення фінансової відповідності всі облікові документи повинні зберігатися щонайменше 7 років; цей строк подовжується до 10 років для документів, пов'язаних із нерухомим майном.
Порівняння корпоративних структур
Вибір правильної організаційно-правової форми є вирішальним для захисту від відповідальності та податкової ефективності. Хоча існує кілька структур, Dutch BV є основним вибором для міжнародних підприємців. Структури без утворення юридичної особи, такі як eenmanszaak, не мають окремої правосуб'єктності, тобто власник несе особисту відповідальність за всіма боргами бізнесу. У наступній таблиці наведено основні відмінності між поширеними нідерландськими суб'єктами господарювання у 2026 році.
| Feature | Dutch BV (Limited) | Eenmanszaak (Sole Trader) | VOF (Partnership) |
|---|---|---|---|
| Потрібен нотаріус | Так | Ні | Ні |
| Мінімальний капітал | €0.01 | Відсутній | Відсутній |
| Відповідальність | Обмежена активами компанії | Необмежена особиста відповідальність | Необмежена особиста відповідальність |
| Дистанційне створення | Можливе за довіреністю (POA) | Вимагає резидентства | Вимагає резидентства |
Реєстр UBO та правила прозорості
Прозорість є наріжним каменем корпоративного середовища Нідерландів. Кожна Dutch BV зобов'язана зареєструвати своїх кінцевих бенефіціарних власників (UBO) у національному реєстрі UBO. UBO визначається як будь-яка фізична особа, яка володіє понад 25% акцій, прав голосу або частки власності в компанії. Після рішення суду ЄС 2022 року публічний доступ до цього реєстру у 2026 році обмежено. Доступ надається лише компетентним органам, таким як Belastingdienst, і «зобов'язаним суб'єктам», таким як банки та нотаріуси, з метою здійснення належної перевірки (due diligence).
Дотримання вимог законодавства щодо UBO суворо контролюється. Про будь-які зміни в статусі або відомостях про UBO компанії необхідно повідомляти KVK протягом 7 днів після зміни. Недотримання вимог щодо ведення точного реєстру UBO може призвести до адміністративних штрафів або юридичних ускладнень. Для отримання детальнішої інформації про поширені помилкові уявлення щодо процесу заснування ви можете ознайомитися з нашим посібником про те, як зареєструвати компанію в Нідерландах: факти проти міфів 2026.
Останній перегляд: вересень 2026 року
Покроковий графік дистанційної реєстрації
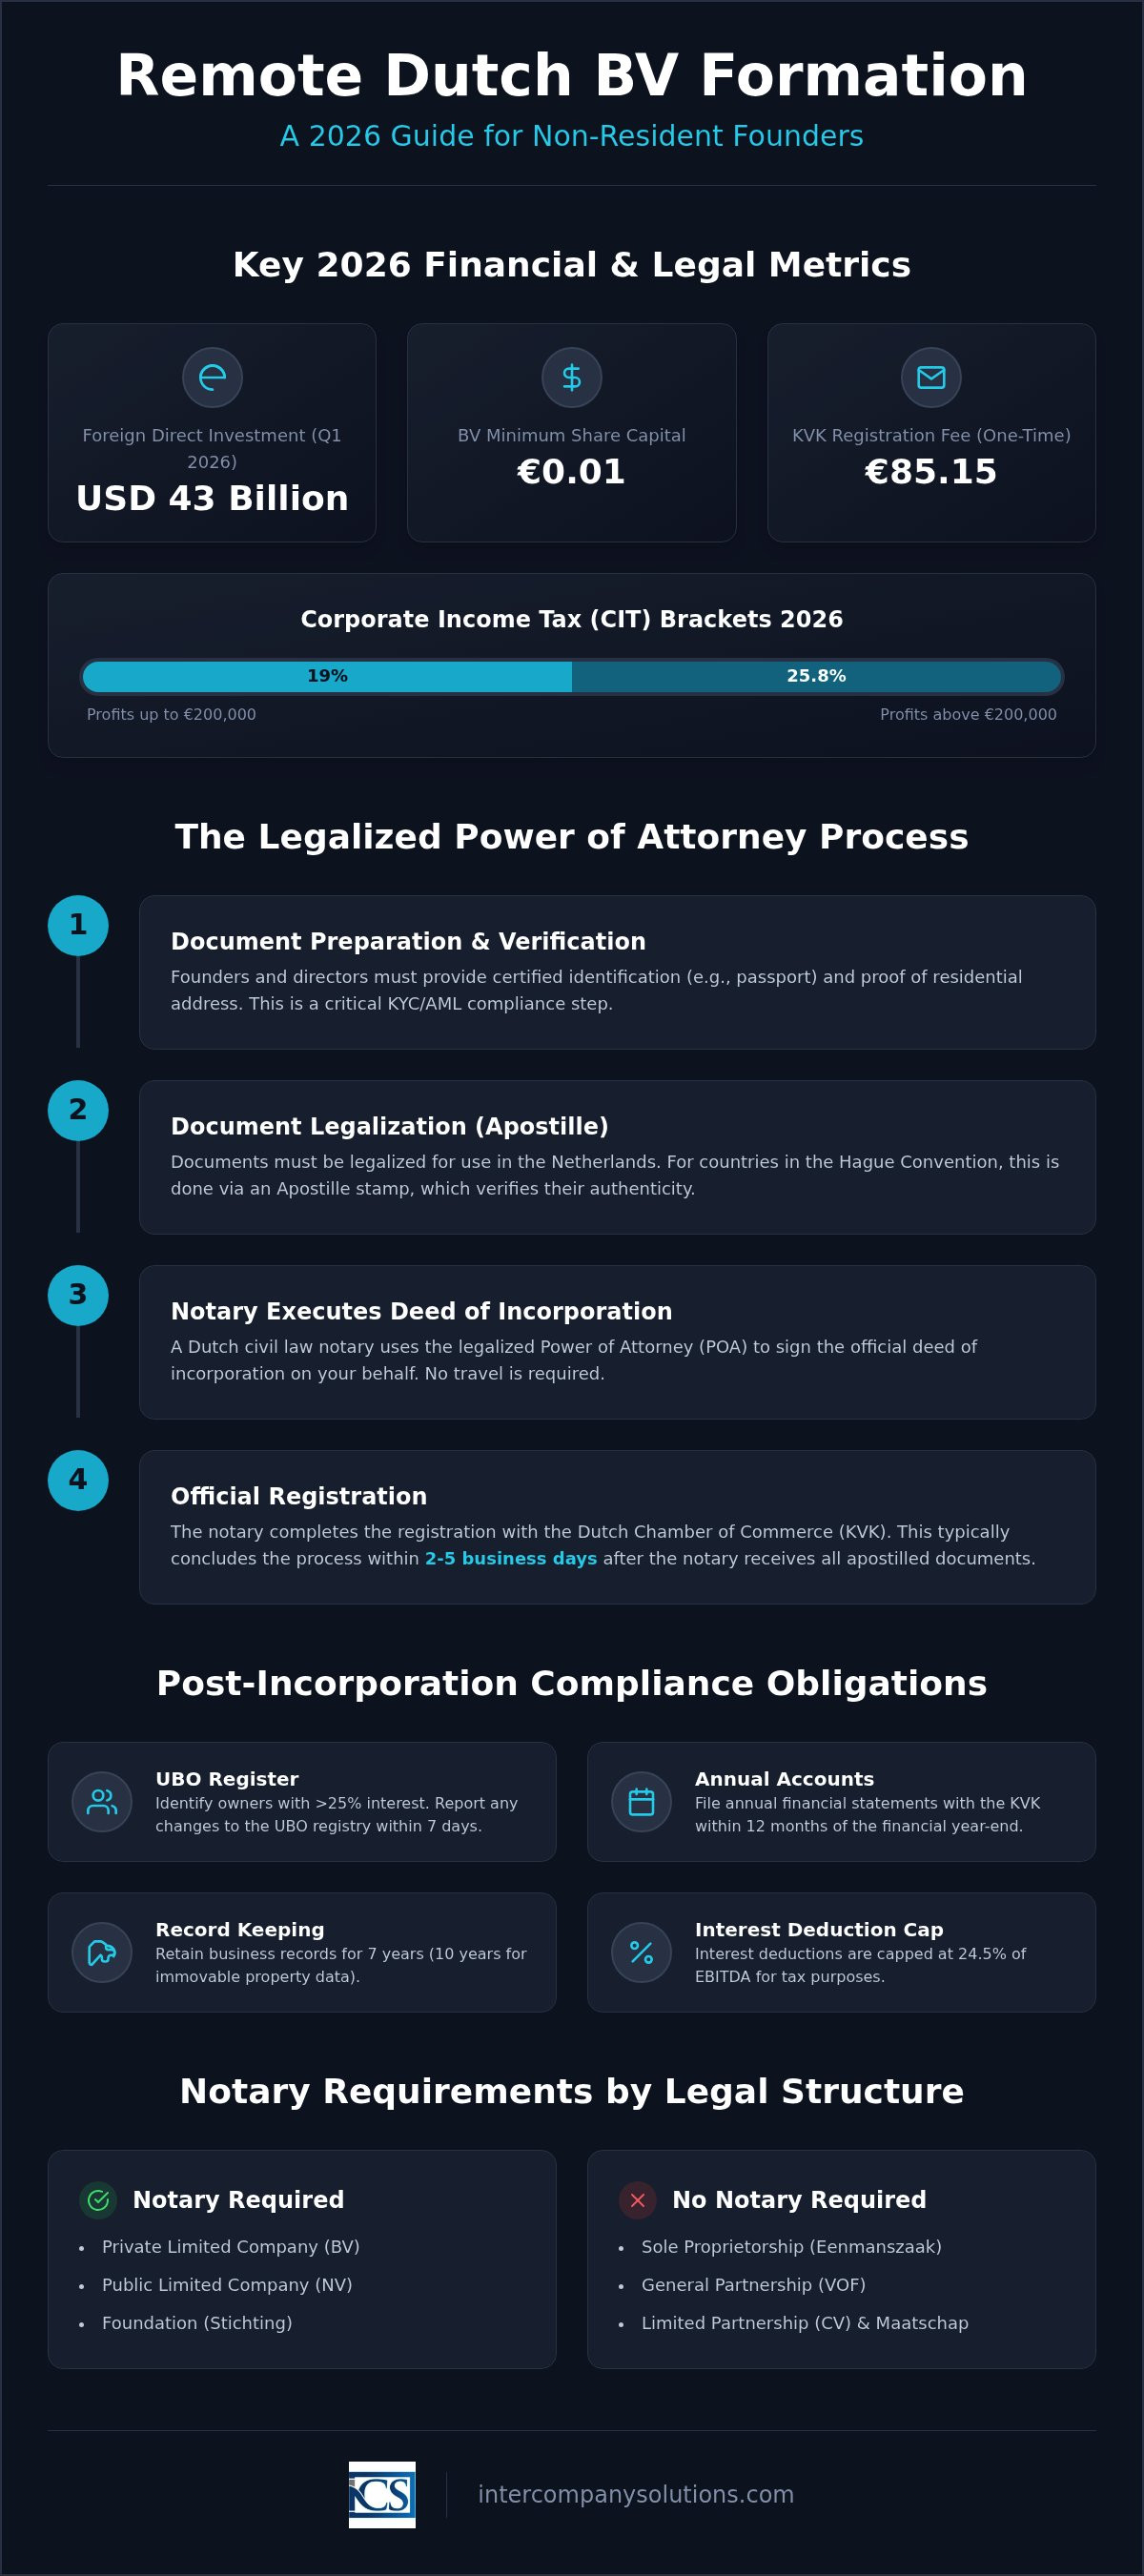
Процес дистанційного відкриття бізнесу в Нідерландах структурований таким чином, щоб забезпечити швидкість і правову визначеність для міжнародних засновників. Після того як нотаріус отримує оригінали легалізованих та апостильованих документів, строк офіційного заснування зазвичай становить від 3 до 5 робочих днів. Цей графік починається з початкового етапу збору документів, на якому ми надаємо вичерпний чекліст, щоб гарантувати дотримання всіх вимог щодо ідентифікації та підтвердження адреси. Точність на цьому підготовчому етапі має вирішальне значення, оскільки вона запобігає адміністративним затримкам під час нотаріальної сесії та подальшого внесення запису до Торговельного реєстру Нідерландів.
Після перевірки документів нотаріус посвідчує установчий акт. У цей момент компанія вважається юридично створеною та отримує свої унікальні реєстраційні номери. Послідовність дій переходить від юридичного заснування до податкової реєстрації та операційного налаштування, що гарантує виконання всіх регуляторних вимог до початку комерційної діяльності на європейському ринку.
Реєстрація в Торговельній палаті (KVK)
Після посвідчення установчого акта компанія реєструється в Торговельній палаті (KVK). Номер KVK присвоюється негайно і є офіційним ідентифікатором компанії для здійснення будь-якої комерційної діяльності всередині країни. Одночасно компанія отримує свій RSIN (ідентифікаційний номер юридичних осіб та партнерств). RSIN є ключовим ідентифікатором, який використовується податковими органами Нідерландів (Belastingdienst) для прив'язки юридичної особи до її податкових записів. Він також слугує основою для формування номера платника ПДВ (BTW) компанії. Для отримання докладніших відповідей щодо нюансів цього процесу ви можете ознайомитися з нашим посібником Реєстрація компанії в Нідерландах для нерезидентів.
Податкове та банківське налаштування
Після створення компанія повинна подати заявку на отримання номера платника ПДВ (BTW) і, у разі здійснення імпорту чи експорту товарів за межі ЄС, номера EORI. Для компаній з іноземними власниками процес розгляду заяви на отримання номера платника ПДВ (BTW) зазвичай триває від 6 до 8 тижнів. Belastingdienst проводить ретельну перевірку, щоб переконатися, що бізнес веде реальну діяльність і відповідає встановленим вимогам. Протягом цього строку слід фіналізувати формування вашої банківської інфраструктури. З 1 травня 2026 року Rabobank виступає банком обслуговування для Belastingdienst, проводячи всі фінансові транзакції, пов'язані з державними органами. Хоча відкриття корпоративного рахунку для Dutch BV, що належить нерезидентам, вимагає спеціальної документації та підтвердження ділових зв'язків із Нідерландами, ми надаємо супровід у процесі відкриття банківського рахунку, щоб забезпечити повну операційну готовність вашої компанії. Докладнішу інформацію щодо ширших вимог для відкриття бізнесу в Нідерландах можна знайти на нашій профільній сторінці.
Останній перегляд: вересень 2026 року
Зобов'язання щодо комплаєнсу та оподаткування після створення
Успішне створення вашої компанії - це лише перший етап міжнародної експансії. Після того як ви відкриєте бізнес у Нідерландах дистанційно, ви повинні дотримуватися конкретних податкових та адміністративних вимог, встановлених податковими органами Нідерландів (Belastingdienst). Дотримання встановлених вимог гарантує збереження юридичного статусу вашої юридичної особи та запобігає накладенню адміністративних штрафів. Нідерландська система функціонує за принципом прозорості та регулярної звітності; це структура, яка вимагає від власників бізнесу проактивного підходу до управління фінансами.
Основним податковим зобов'язанням для Dutch BV є податок на прибуток підприємств (CIT). У 2026 фінансовому році ставка CIT становить 19% на оподатковуваний прибуток до 200 000 євро. Прибуток, що перевищує цей поріг, оподатковується за ставкою 25,8%. Вашому бізнесу також необхідно адмініструвати податок на додану вартість (VAT), який зазвичай нараховується за стандартною ставкою 21% або за зниженою ставкою 9% для окремих товарів і послуг. Важливою зміною у 2026 році є перехід обслуговуючого банку Belastingdienst. З 1 травня 2026 року Rabobank є офіційною установою для всіх фінансових потоків, пов'язаних зі сплатою податків.
Обов'язкове ведення та зберігання облікової документації
Законодавство Нідерландів встановлює суворі правила щодо збереження ділової інформації. Ви зобов'язані зберігати всі первинні документи щонайменше 7 років. До цих документів належать головна книга, рахунки-фактури, банківські виписки та договори. Якщо ваш бізнес володіє нерухомим майном або управляє ним, цей строк зберігання збільшується до 10 років. Цифрове зберігання дозволено за умови, що дані залишаються доступними та придатними для зчитування з метою аудиту. Забезпечення точності цих записів є обов'язковою передумовою для подання річної звітності. Ви можете дізнатися більше про дотримання цих вимог у нашому посібнику з бухгалтерського обліку для Dutch BV.
Податок на прибуток підприємств та моніторинг CIT
Управління зобов'язаннями з CIT передбачає не лише розрахунок прибутку. Уряд Нідерландів застосовує обмеження щодо вирахування відсотків, відоме як earnings stripping rule. У 2026 році вирахування чистих витрат на виплату відсотків обмежене більшою з сум: 1 мільйон євро або 24,5% EBITDA компанії. Це правило запобігає надмірному борговому навантаженню та є критично важливим фактором для групових структур. Ви також повинні подавати річну фінансову звітність до Торгової палати (KVK) протягом 12 місяців після завершення фінансового року. Вибір правильної моделі виходу на ринок впливає на ці зобов'язання. Для порівняння різних форм організації див. наш аналіз Dutch BV проти філії.
Останній перегляд: вересень 2026 року
Стратегічна експансія на ринок Нідерландів
Корпоративне середовище Нідерландів у 2026 році залишається надзвичайно доступним для міжнародних підприємців, які використовують процедуру оформлення через легалізовану довіреність. Дотримуючись структурованого графіка, ви можете завершити юридичні процедури за 3-5 робочих днів без необхідності особистого візиту. Цей процес гарантує, що ваша Dutch BV відповідає всім встановленим законом вимогам, включаючи реєстраційний збір KVK у розмірі 85,15 євро та обмеження вирахування відсотків на рівні 24,5% EBITDA. Рішення відкрити бізнес у Нідерландах дистанційно дає змогу скористатися стабільною 19% ставкою корпоративного податку на початковий прибуток, зберігаючи при цьому глобальну мобільність.
Професійна підтримка засновників з-поза меж ЄС спрощує вихід на європейський ринок. Наші фахівці надають комплексну допомогу з реєстрацією VAT та відкриттям банківських рахунків, гарантуючи, що ваша нова юридична особа буде повністю дієздатною та відповідатиме найновішим стандартам Belastingdienst. Ми готові сприяти вашому професійному зростанню в Нідерландах завдяки надійному та прозорому процесу реєстрації компанії.
Останній перегляд: вересень 2026 року
Часті запитання
Чи може нерезидент відкрити бізнес у Нідерландах без відвідування Нідерландів?
Так, нерезиденти можуть відкрити бізнес у Нідерландах дистанційно, скориставшись процедурою на підставі легалізованої довіреності (POA). Ця процедура дозволяє місцевому представнику підписати установчий акт у нідерландського нотаріуса від вашого імені. Ви повинні надати легалізовані та апостильовані документи, що посвідчують особу, з вашої країни походження. Цей механізм гарантує можливість заснувати повністю відповідну вимогам законодавства Dutch BV без необхідності міжнародних поїздок чи особистої присутності на етапі створення.
Яким є мінімальний статутний капітал для Dutch BV у 2026 році?
Мінімальний статутний капітал, необхідний для заснування Dutch BV, становить 0,01 євро. Ця номінальна вимога була введена для зниження бар'єру входу для міжнародних підприємців. Ви можете обрати випуск більшого обсягу капіталу залежно від конкретних потреб вашого бізнесу або вимог інвесторів. Капітал має бути офіційно зафіксований в установчому акті та відображений у початковому балансі компанії, а також у подальшій річній звітності, що подається до Торгово-промислової палати.
Скільки часу триває процес дистанційного заснування компанії?
Дистанційне заснування Dutch BV зазвичай триває від 3 до 5 робочих днів після отримання нотаріусом оригіналів ваших легалізованих документів. Цей термін включає оформлення акта та реєстрацію в Торгово-промисловій палаті Нідерландів (KVK), де у 2026 році стягується одноразовий збір у розмірі 85,15 євро. Зверніть увагу, що додатковий час потрібен на легалізацію документів, а також на розгляд заяви на отримання номера платника ПДВ для компаній з іноземними власниками, який триває від 6 до 8 тижнів.
Який банк обслуговує платежі Податкової адміністрації Нідерландів у 2026 році?
З 1 травня 2026 року Rabobank виступає офіційним обслуговуючим банком Податкової адміністрації Нідерландів (Belastingdienst). Усі корпоративні податкові платежі, розрахунки з ПДВ та державні відшкодування для вашого нідерландського бізнесу обробляються через цю інституційну систему. Хоча ви можете мати операційні рахунки в інших фінансових установах, ваша взаємодія з податковими органами здійснюватиметься через системи Rabobank. Цей централізований перехід забезпечує стандартизований рух коштів для всіх передбачених законом фінансових зобов'язань у Нідерландах.
Які ставки податку на прибуток підприємств діють для нідерландських компаній у 2026 році?
У 2026 році нідерландські компанії підпадають під двоступеневу систему оподаткування прибутку підприємств (CIT). Ставка 19% застосовується до перших 200 000 євро оподатковуваного прибутку. Прибуток, що перевищує цей поріг, оподатковується за ставкою 25,8%. Важливо контролювати ці порогові значення та забезпечувати правильне подання податкової звітності. Крім того, обмеження на вирахування відсотків у 2026 році становить вищу з двох величин: 1 мільйон євро або 24,5% від EBITDA компанії.
Чи обов'язкова наявність місцевого нідерландського директора для дистанційного заснування BV?
Ні, законодавство Нідерландів не вимагає призначення місцевого директора-резидента для дистанційного відкриття бізнесу в Нідерландах. Фізична особа-нерезидент або іноземна юридична особа може виступати єдиним директором та акціонером Dutch BV. Хоча для цілей реєстрації необхідно мати місцеву комерційну адресу, управління та контроль над компанією можуть повністю здійснюватися з-за кордону. Така гнучкість дозволяє іноземним засновникам зберігати повний контроль над своєю діяльністю в Нідерландах.
Яким є поріг для реєстрації UBO для нідерландських компаній?
Поріг для реєстрації в реєстрі кінцевих бенефіціарних власників (UBO) Нідерландів становить частку володіння понад 25%. Будь-яка фізична особа, яка володіє понад 25% акцій, прав голосу або частки власності, повинна бути зареєстрована. Дотримання цих вимог суворо контролюється; про будь-які зміни в даних UBO необхідно повідомляти Торгово-промислову палату протягом 7 днів. Доступ до цього реєстру обмежений компетентними органами та окремими організаціями, такими як банки та нотаріуси.
Які ставки ПДВ діють у Нідерландах наразі?
Стандартна ставка ПДВ у Нідерландах становить 21%, вона застосовується до більшості товарів і послуг. Знижена ставка 9% діє для окремих категорій, таких як харчові продукти, медикаменти та певні книги. Ставка 0% застосовується до міжнародної торгівлі та певних транскордонних послуг. З 1 січня 2026 року ставку ПДВ на послуги з тимчасового проживання підвищено до 21%. Компаніям з іноземними власниками слід очікувати, що реєстрація платником ПДВ триватиме приблизно від 6 до 8 тижнів після заснування.
Sources
- KVK - Реєстрація в торговому реєстрі Нідерландів
- Business.gov.nl - Товариство з обмеженою відповідальністю (bv)
- Burgerlijk Wetboek Boek 2 (Цивільний кодекс Нідерландів, юридичні особи)
- Rijksoverheid - Підприємницька діяльність
- Belastingdienst - Ставки податку на прибуток підприємств
- Belastingdienst - ПДВ (btw) для підприємців
- Європейська комісія - Правила та ставки ПДВ
- IND - Висококваліфікований мігрант
- IND - Посвідка на проживання для стартапу
- De Nederlandsche Bank - Нагляд
- AFM - Ліцензії та реєстри
- RVO - Ведення міжнародного бізнесу
- Belastingdienst Douane - Митниця
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нідерланди
- ICLG - Закони та правила корпоративного управління, Нідерланди
Потрібна додаткова інформація про нідерландську компанію Dutch BV?
Звернутися до експертаReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |