


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-05 · Last reviewed 2026-09-05
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
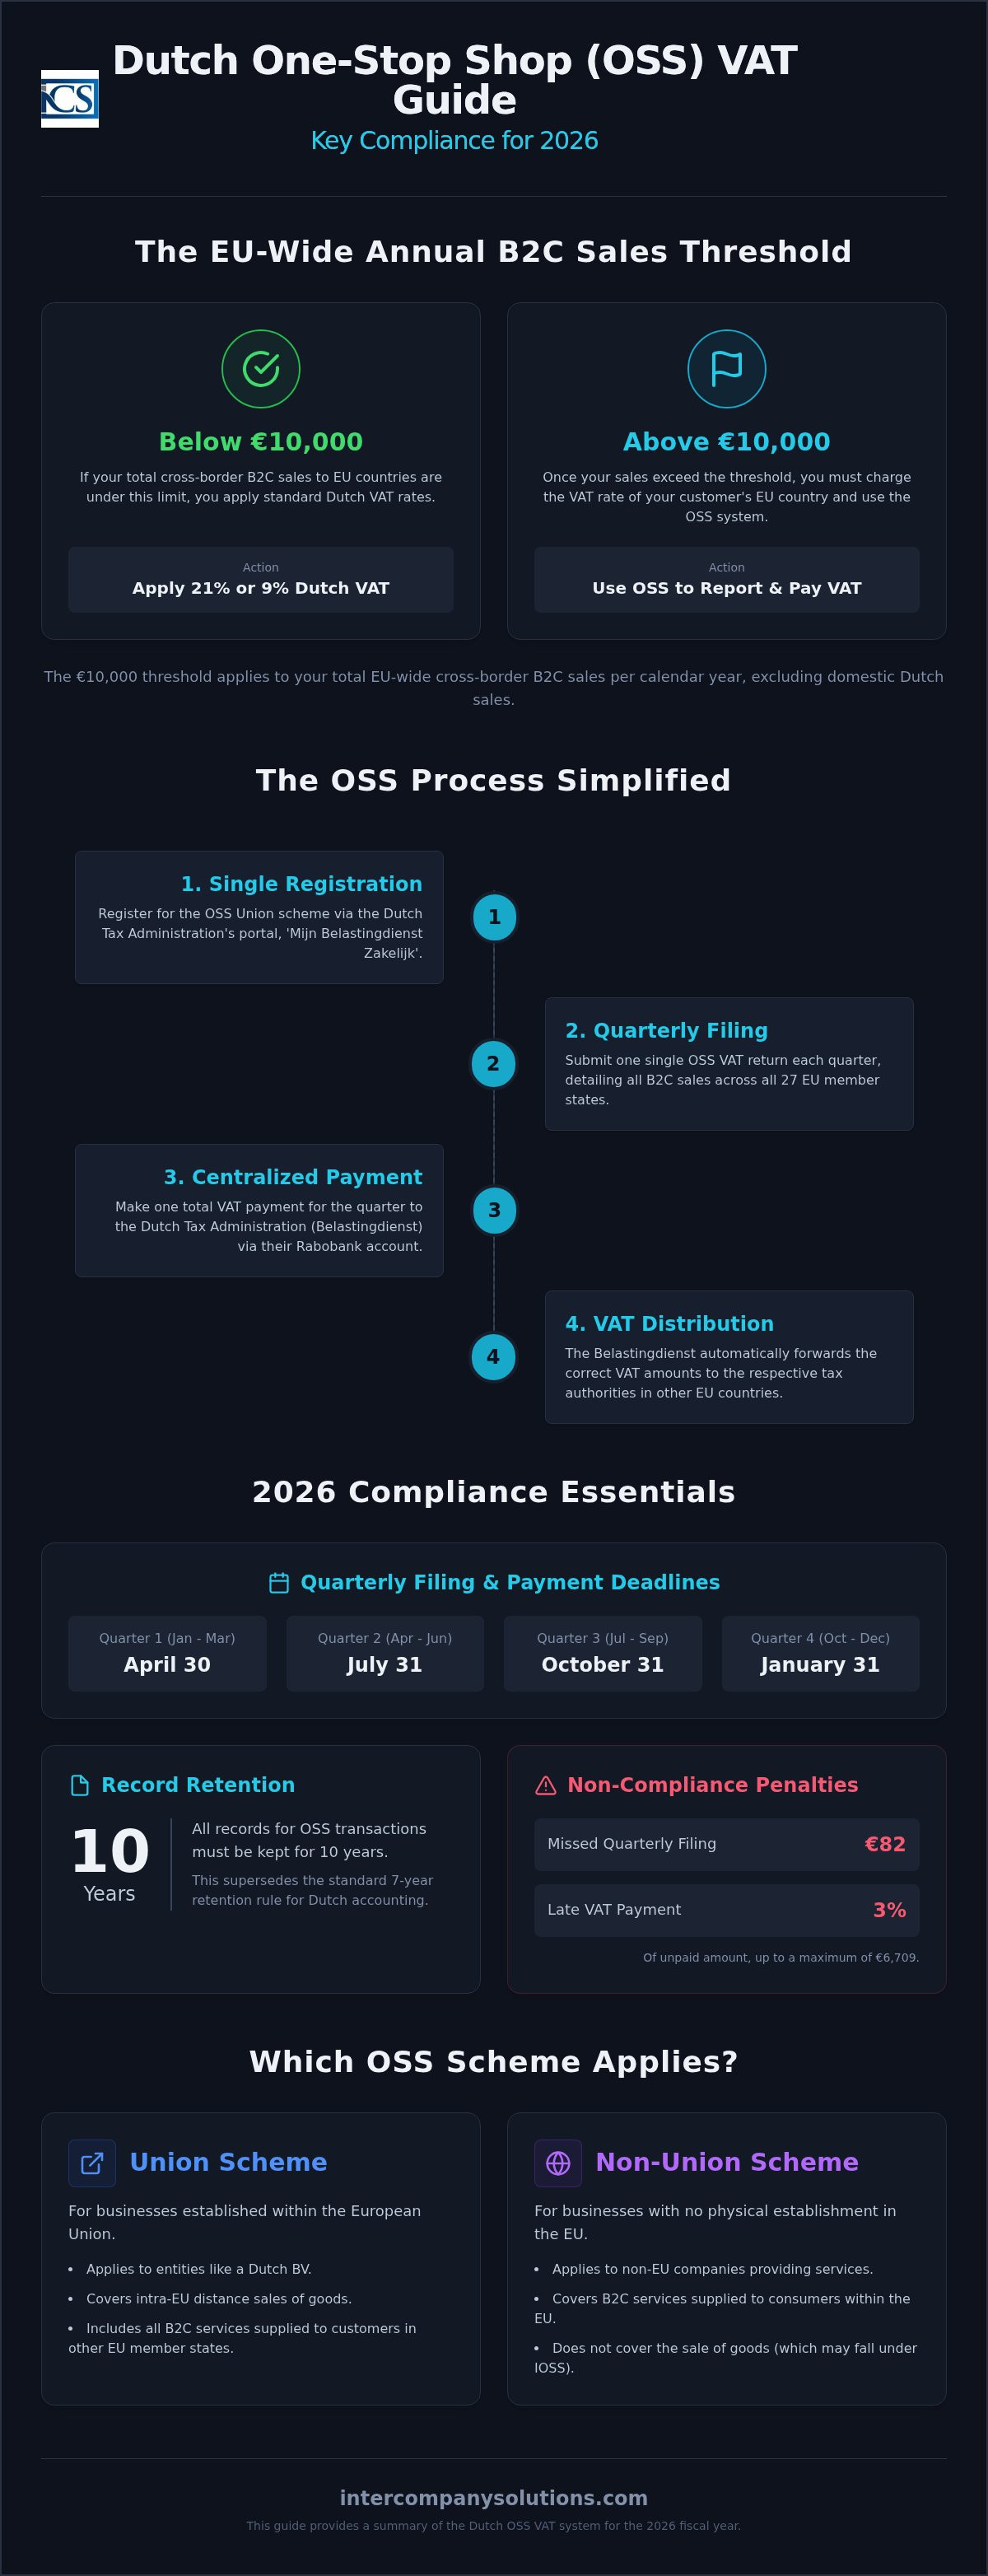
Загальноєвропейський поріг у 10 000 євро для транскордонних продажів B2C залишається критичною точкою відліку для міжнародних підприємців у 2026 році. Як тільки ваші продажі перетинають цю позначку, система подання декларацій з ПДВ через OSS у Нідерландах стає основним механізмом забезпечення відповідності вимогам без необхідності окремої реєстрації в кожній державі-члені. Ви, ймовірно, усвідомлюєте, що адміністрування кількох податкових номерів є обтяжливим і несе значний ризик у разі пропуску хоча б одного дедлайну. Неподання квартальної звітності наразі тягне за собою фіксований штраф у розмірі 82 євро, тоді як за несвоєчасну сплату стягується пеня в розмірі 3% від несплаченої суми ПДВ, при цьому максимальний штраф становить 6 709 євро.
Цей довідковий посібник містить технічні специфікації, необхідні для максимально точного виконання ваших зобов'язань за системою One-Stop Shop у Нідерландах. Ми зібрали найважливіші дані на 2026 фінансовий рік, щоб гарантувати стабільність і юридичну бездоганність ваших транскордонних операцій. Тут ви знайдете розклад строків щоквартального подання звітності, вимоги щодо обов'язкового електронного подання запитів на відшкодування для суб'єктів з-поза меж ЄС, які набувають чинності з 1 квітня 2026 року, а також спеціальні вимоги щодо 10-річного терміну зберігання документації, що мають пріоритет над стандартними правилами бухгалтерського обліку Нідерландів. Цей огляд роз'яснює процедурні відмінності між режимами Union та Non-Union, щоб допомогти вам підтримувати прозорі відносини з Податковою адміністрацією Нідерландів.
Ключові висновки
- Визначайте момент, коли обсяг транскордонних продажів B2C перевищує загальноєвропейський поріг у 10 000 євро, для переходу від місцевих нідерландських ставок ПДВ до звітності за принципом країни призначення.
- Консолідуйте свої податкові зобов'язання в межах усього ЄС в єдину щоквартальну звітність з ПДВ через OSS у Нідерландах на порталі «Mijn Belastingdienst Zakelijk».
- Переконайтеся, що всі податкові платежі надходять на рахунок Податкової адміністрації Нідерландів у Rabobank до останнього дня місяця, наступного за звітним кварталом, щоб уникнути штрафів.
- Зберігайте повну документацію щодо всіх операцій OSS протягом 10 років для дотримання спеціальних стандартів доказування, які перевищують стандартне правило 7-річного зберігання.
- Адаптуйтеся до обов'язкових вимог електронного подання всіх запитів на повернення ПДВ, які набувають чинності з 1 квітня 2026 року, для забезпечення відповідності нормативним вимогам.
Understanding the One-Stop Shop (OSS) VAT System in the Netherlands
Система One-Stop Shop (OSS) діє як централізований адміністративний хаб для адміністрування ПДВ за транскордонними операціями B2C. Ця факультативна схема дозволяє міжнародним підприємцям консолідувати свою податкову звітність у всіх 27 державах-членах ЄС на єдиному порталі. Використовуючи портал для подання декларацій з ПДВ через OSS у Нідерландах, ви уникаєте адміністративного тягаря реєстрації в податкових органах кожної країни, де проживають ваші клієнти. Ця система розвинулася з попередньої Mini One-Stop Shop (MOSS) і в липні 2021 року була розширена, включивши дистанційні продажі фізичних товарів разом із цифровими послугами. Для Dutch BV Belastingdienst виступає як посередницький орган, що збирає загальну суму ПДВ і розподіляє відповідні частки між іншими державами-членами ЄС.
Режим Union проти режиму Non-Union
Система OSS поділяється на спеціальні режими залежно від місцезнаходження вашої компанії та бізнес-моделі. Режим Union застосовується до підприємств, заснованих у межах ЄС, таких як Dutch BV. Якщо ви завершили реєстрацію компанії в Нідерландах, ви використовуватимете цей режим для всіх внутрішньоєвропейських дистанційних продажів товарів і послуг B2C. Навпаки, режим Non-Union розроблений для підприємств без присутності в ЄС, які надають послуги споживачам у ЄС. Для тих, хто імпортує товари з-поза меж ЄС вартістю не більше 150 євро, Import One-Stop Shop (IOSS) забезпечує аналогічне спрощення. У таких випадках посередник, зареєстрований у Нідерландах, часто здійснює реєстрацію та подання звітності для забезпечення відповідності нормам щодо податку на додану вартість Європейського Союзу.
Ключові переваги для міжнародних підприємців
Централізація ваших податкових зобов'язань через нідерландський портал надає низку процедурних переваг. По-перше, це значно зменшує адміністративні витрати, усуваючи вимогу щодо численних реєстрацій платником ПДВ та відповідних витрат на місцевий бухгалтерський облік у різних юрисдикціях. По-друге, ви спілкуєтеся виключно з податковими органами Нідерландів однією мовою, що спрощує вирішення будь-яких запитів. Зрештою, спрощується обробка платежів. Ви здійснюєте один загальний платіж до Belastingdienst, яка з 1 травня 2026 року використовує Rabobank як свій обслуговуючий банк. Цей єдиний переказ покриває всі ваші зобов'язання з ПДВ у сегменті B2C в межах ЄС за квартал, гарантуючи, що ваше подання звітності з ПДВ через OSS у Нідерландах залишатиметься ефективним і надійним. Ця структура дає вам змогу зосередитися на масштабуванні своєї діяльності без труднощів, пов'язаних із децентралізованим виконанням податкових вимог.
Останній перегляд: вересень 2026 року
Критерії відповідності та поріг у 10 000 євро
Європейський Союз застосовує єдиний поріг у розмірі 10 000 євро на календарний рік для транскордонних дистанційних продажів у сегменті B2C. Для підприємців, які керують Dutch BV, цей поріг визначає, чи застосовуєте ви місцеві ставки, чи ставки країни призначення. Якщо ваш загальний річний обсяг продажів у межах ЄС залишається нижчим за 10 000 євро, ви продовжуєте застосовувати стандартну ставку 21% або знижену ставку 9% нідерландського ПДВ для всіх клієнтів у ЄС. Щойно ваш оборот перевищує цей ліміт, ви зобов'язані нараховувати ставку ПДВ, що діє в державі-члені, де знаходиться ваш клієнт. Реєстрація в системі One-Stop Shop є найефективнішим способом управління цим переходом. Без цього після перевищення порогу ви будете юридично зобов'язані зареєструватися платником ПДВ у кожній окремій державі-члені, де здійснюєте продажі.
Розрахунок порогу для нідерландських юридичних осіб
Для контролю цього ліміту вкрай важливо точно класифікувати потоки доходів. Розрахунок 10 000 євро включає всі транскордонні B2C-продажі товарів у межах ЄС, а також телекомунікаційні послуги, послуги радіо- і телемовлення та електронні послуги (TBE). Однак внутрішні продажі в Нідерландах виключаються з цього конкретного розрахунку загальноєвропейського порогу. Оскільки нідерландські правила щодо ПДВ вимагають точної звітності, ведення окремих книг обліку для внутрішніх і транскордонних операцій B2C є стандартною вимогою для дотримання законодавства. Якщо ви керуєте кількома юридичними особами, пам'ятайте, що поріг застосовується до оподатковуваної особи, а не до кожної окремої країни призначення.
Переваги добровільної реєстрації
Деякі підприємці вирішують зареєструватися в системі до досягнення ліміту в 10 000 євро. Такий проактивний підхід дає змогу застосовувати послідовну цінову стратегію на всій території ЄС із першого дня. Це також спрощує процес бухгалтерського обліку на ранніх етапах створення Dutch BV, оскільки вам не доведеться переналаштовувати системи оформлення замовлень у середині року після досягнення порогу. Для бізнесу з високими прогнозами зростання завчасне впровадження процедур подання звітності з ПДВ через OSS у Нідерландах запобігає виникненню адміністративних затримок під час періодів пікових продажів. Якщо ви не впевнені, як ці пороги застосовуються до ваших конкретних категорій товарів, ви можете звернутися до наших податкових фахівців для отримання детальної оцінки.
Останній перегляд: вересень 2026 року
Покрокове подання звітності з ПДВ через OSS та щоквартальні терміни
Вхід на портал «Mijn Belastingdienst Zakelijk» є першим процедурним кроком для вашого подання звітності з ПДВ через OSS у Нідерландах. Для входу вам знадобиться DigiD або токен eHerkenning 3-го рівня. Увійшовши в систему, ви повинні скласти детальний звіт про всі продажі B2C із розбивкою за конкретними державами-членами ЄС та застосовними ставками ПДВ. Ці дані слугують основою для системи ПДВ One-Stop Shop (OSS) ЄС, гарантуючи, що зібраний податок буде правильно зарахований країні споживання. У вас є рівно один місяць після закінчення кожного календарного кварталу, щоб подати цю декларацію та забезпечити надходження коштів до податкових органів Нідерландів.
Терміни подання звітності та процедури оплати на 2026 рік
Дотримання вимог законодавства залежить від суворого дотримання щоквартальних термінів, встановлених Belastingdienst. Для 2026 фінансового року цими датами є:
- 1 квартал (січень–березень): 30 квітня 2026 року
- 2 квартал (квітень–червень): 31 липня 2026 року
- 3 квартал (липень–вересень): 31 жовтня 2026 року
- 4 квартал (жовтень–грудень): 31 січня 2027 року
Для кожної окремої поданої декларації ви повинні використовувати унікальний платіжний референс, згенерований порталом. Цей референс є єдиним способом, за допомогою якого податкова служба може прив'язати ваш платіж до вашої декларації. 1 травня 2026 року відбулася важлива адміністративна зміна: обслуговуючим банком Belastingdienst став Rabobank. Вам необхідно оновити всі збережені шаблони платежів та інструкції для міжнародних переказів відповідно до реквізитів цього рахунку в Rabobank. Платежі, надіслані на попередні рахунки, можуть бути затримані або повернуті, що потенційно може призвести до нарахування пені за прострочення платежу або штрафів. Перевірка правильності цих реквізитів є стандартною частиною наших бухгалтерських і податкових послуг для міжнародних підприємців.
Виправлення помилок у попередніх деклараціях
Якщо ви виявили помилку в раніше поданій декларації, система OSS дозволяє внести виправлення в межах вашої поточної звітності. Ви не подаєте окрему замінну декларацію за минулий період; натомість ви включаєте коригування до своєї наступної квартальної декларації. Цей спрощений спосіб виправлення доступний протягом терміну до трьох років після настання встановленого строку подання первинної декларації. У разі виникнення переплат система зараховує кредит у рахунок вашого поточного зобов'язання. Для значних коригувань у бік зменшення ви зобов'язані вести внутрішню документацію, таку як кредит-ноти або журнали повернень, щоб обґрунтувати зміну під час можливого аудиту.
Останній перегляд: вересень 2026 року
Обов'язкова документація та 7-річний термін зберігання записів
Законодавчі вимоги в Нідерландах є суворими щодо збереження ділової документації. Нідерландське законодавство встановлює мінімальний 7-річний період зберігання для всіх записів, пов'язаних із ПДВ. Цей строк гарантує, що Belastingdienst може проводити ретроактивні аудити для перевірки точності ваших декларацій у межах подання звітності з ПДВ через OSS у Нідерландах. Для компаній, які працюють з нерухомим майном, ця вимога подовжується до 10 років. Ви повинні зберігати ці документи в спосіб, що дозволяє негайно надати їх для перевірки за запитом. Ненадання належної документації може призвести до негайного скасування вашої реєстрації в системі OSS, що змусить вас реєструватися платником ПДВ у кожній окремій державі-члені ЄС, де ви здійснюєте комерційну діяльність.
Конкретні дані, які підлягають зберіганню
Щоб обґрунтувати ставки ПДВ, застосовані до транскордонних продажів, ви повинні збирати та зберігати конкретні докази щодо місцезнаходження ваших клієнтів. Податкові органи зазвичай вимагають наявності щонайменше двох несуперечливих доказів, таких як платіжна адреса, IP-адреса, використана під час транзакції, або код країни банківського рахунку, з якого здійснювалася оплата. Крім того, у кожному інвойсі має бути чітко зазначена конкретна застосована ставка ПДВ: стандартна нідерландська ставка 21%, знижена 9% чи специфічна ставка іншої держави-члена ЄС, наприклад Німеччини або Франції. Якщо ви продаєте фізичні товари, ви також повинні зберігати транспортні документи, такі як накладні або квитанції про доставку, щоб підтвердити, що товари фактично перетнули кордон. Вам також слід зберігати будь-яке листування з клієнтами, яке підтверджує їхній статус неоподатковуваної особи.
Стандарти зберігання цифрових записів
Цифрові архіви повинні залишатися розбірливими та доступними протягом усього періоду зберігання. Простого збереження файлу часто недостатньо; дані повинні зберігатися в оригінальному форматі для збереження цілісності інформації. Професійні послуги бухгалтерського обліку для Dutch BV гарантують, що ваші цифрові системи відповідають цим нідерландським стандартам, запобігаючи пошкодженню або втраті даних із плином часу. Ведення цих архівів є критично важливим елементом дотримання вимог щодо подання звітності з ПДВ через OSS у Нідерландах. Якщо компанія проходить процедуру ліквідації, відповідальність за зберігання цих записів протягом решти років встановленого законом періоду зазвичай покладається на призначеного зберігача, яким часто стає один із колишніх директорів. Belastingdienst очікує, що ці записи будуть доступними незалежно від того, чи веде компанія активну діяльність.
Останній перегляд: вересень 2026 року
Стратегічний комплаєнс для міжнародних підприємців
Заснування Dutch BV є основним способом для засновників з-поза меж ЄС скористатися схемою Union OSS. Обравши шлях оформлення легалізованої довіреності (Power of Attorney), дистанційні засновники можуть оформити установчий акт через нотаріуса без поїздки до Нідерландів. Цей дистанційний процес дозволяє негайно розпочати податкову реєстрацію. Інтеграція вашого подання звітності з ПДВ через OSS у Нідерландах у ширшу корпоративну структуру гарантує, що ваш бізнес відповідатиме вимогам щодо податку на прибуток підприємств (CIT), де ставки становлять 19% на прибуток до 200 000 євро та 25,8% на суму понад цей поріг. Для Dutch BV потрібен мінімальний статутний капітал у розмірі лише 0,01 євро, що робить її доступним інструментом для міжнародної електронної комерції.
Роль фіскального представника
Міжнародні підприємці часто потребують фіскального представника для ефективного управління своїми зобов'язаннями з ПДВ. Генеральний фіскальний представник діє від імені іноземної компанії щодо всіх її поставок і послуг, тоді як обмежене фіскальне представництво зазвичай обмежується імпортом товарів та їх подальшим постачанням. Таке представництво спрощує взаємодію з Торговою палатою Нідерландів (KVK) та гарантує, що вся комунікація з податковими органами здійснюється місцевими фахівцями. Для компаній із транскордонними командами використання професійних послуг із нарахування заробітної плати в Нідерландах має вирішальне значення для управління зобов'язаннями щодо соціального страхування та податку на заробітну плату паралельно з обов'язками з ПДВ. Такий комплексний підхід запобігає адміністративним прогалинам, які можуть призвести до штрафів або затримок у вашому процесі подання звітності з ПДВ через OSS у Нідерландах.
Строки реєстрації платником ПДВ на 2026 рік
Планування виходу на ринок вимагає розуміння поточних адміністративних строків. Для юридичних осіб, що належать іноземним власникам, видача номера платника ПДВ зазвичай займає від 6 до 8 тижнів. Цей крок є обов'язковою передумовою; ви не можете подати заявку на участь у системі OSS, доки ваша основна реєстрація платника ПДВ не стане активною. Початковий реєстраційний збір KVK на 2026 рік становить одноразовий платіж у розмірі €85.15. Після отримання номера платника ПДВ ви можете перейти до подання заявки на OSS для управління продажами B2C по всьому ЄС. Також необхідно пам'ятати, що про будь-які зміни в інформації про кінцевих бенефіціарних власників (UBO) для осіб, які володіють понад 25% акцій, необхідно повідомляти протягом 7 днів для підтримання корпоративної відповідності.
Ефективна податкова стратегія передбачає більше, ніж просто дотримання щоквартальних строків. Йдеться про забезпечення того, щоб ваша корпоративна структура функціонувала як надійний інструмент для європейської торгівлі. Узгоджуючи свою звітність з ПДВ із річною фінансовою звітністю, яку необхідно подати до KVK протягом 12 місяців після закінчення року, ви підтримуєте прозорий і надійний корпоративний профіль. Такий комплексний підхід до комплаєнсу захищає ваші професійні інтереси та сприяє довгостроковому зростанню на європейському ринку, забезпечуючи доступність ваших документів протягом обов'язкового 7-річного періоду зберігання.
Останній перегляд: вересень 2026 року
Оптимізація вашої європейської стратегії щодо ПДВ на 2026 рік
Успіх на європейському ринку вимагає суворого дотримання щоквартального циклу звітності та принципів сплати ПДВ за місцем призначення, встановлених схемою Союзу. Контролюючи поріг у 10 000 євро та зберігаючи цифрові записи протягом встановленого законом 7-річного періоду, ви гарантуєте, що ваша Dutch BV залишатиметься комплаєнтним шлюзом для міжнародної торгівлі. Перехід на Rabobank як основний обслуговуючий банк для Belastingdienst 1 травня 2026 року підкреслює необхідність точних адміністративних оновлень у ваших платіжних процесах. Належне дотримання цих технічних вимог запобігає ризику штрафів і забезпечує прозорий статус вашого бізнесу перед податковими органами Нідерландів.
З 2015 року ми надали допомогу понад 2 000 засновників по всьому світу в дистанційній інкорпорації та забезпеченні постійної податкової відповідності. Наша команда надає 100% гарантію задоволеності послугами комплаєнсу, щоб забезпечити безпомилкове подання звітності з ПДВ через OSS у Нідерландах. Ми прагнемо виступати вашим проактивним посередником у Нідерландах, забезпечуючи процедурну ясність, необхідну для масштабування вашої діяльності в усіх 27 державах-членах ЄС. Ваші професійні інтереси знаходяться в надійних руках, доки ви зосереджуєтеся на розвитку свого основного бізнесу.
Останній перегляд: вересень 2026 року
Часті запитання
Чи може компанія з-за меж ЄС зареєструватися в системі OSS у Нідерландах?
Компанія з-за меж ЄС може зареєструватися за схемою не для країн ЄС у Нідерландах, якщо вона не має постійного представництва в жодній країні ЄС. Якщо компанія вирішить заснувати Dutch BV, вона натомість використовуватиме схему Союзу. Цей процес дозволяє централізовано звітувати про послуги, надані споживачам у ЄС. Для реєстрації спочатку потрібен нідерландський номер ПДВ. Юридичні особи з іноземною власністю зазвичай очікують на видачу номера ПДВ від 6–8 тижнів, перш ніж зможуть завершити подання заявки на реєстрацію в OSS.
Що станеться, якщо я пропущу крайній термін подання звітності з ПДВ через OSS?
Пропуск встановленого терміну призводить до негайних фінансових наслідків з боку податкової адміністрації Нідерландів. За несвоєчасне подання застосовується фіксований штраф у розмірі 82 євро. Несвоєчасна сплата тягне за собою штраф у розмірі 3% від несплаченої суми, але не менше 50 євро і не більше 6 709 євро. Ви повинні забезпечити, щоб усі кошти надійшли на рахунок Belastingdienst у Rabobank до останнього дня місяця, наступного за звітним кварталом. Систематичне недотримання вимог може призвести до виключення зі схеми.
Чи можна відшкодувати ПДВ за витратами через декларацію OSS?
Ви не можете зарахувати вхідний ПДВ за господарськими витратами через декларацію OSS. Портал OSS призначений виключно для декларування та сплати вихідного ПДВ, стягнутого зі споживачів в інших країнах-членах ЄС. Щоб відшкодувати ПДВ, сплачений за нідерландськими діловими витратами, ви повинні подати звичайну нідерландську декларацію з ПДВ. Якщо ви сплатили ПДВ в інших країнах ЄС, де ви не зареєстровані, ви маєте подати окремий електронний запит на повернення через офіційний портал.
Чи потрібно мені все одно подавати звичайну нідерландську декларацію з ПДВ, якщо я використовую OSS?
Ви повинні продовжувати подавати звичайні нідерландські декларації з ПДВ, якщо ваш бізнес здійснює внутрішні продажі в Нідерландах або потребує відшкодування вхідного ПДВ. Система подання звітності з ПДВ через OSS у Нідерландах охоплює лише транскордонні операції B2C. Якщо ваша Dutch BV не має внутрішніх продажів і витрат із ПДВ, що підлягає відрахуванню, ви можете подавати лише декларації OSS, проте це рідкість. Більшість активних компаній здійснюють обидва види подання, щоб забезпечити повну відповідність податковим правилам Нідерландів та звітності з CIT.
Як визначити правильну ставку ПДВ для інших країн ЄС?
Ви повинні застосовувати ставку ПДВ тієї держави-члена, де знаходиться ваш споживач. Ці ставки різняться по всьому ЄС, а стандартні ставки варіюються від 17% до 27%. Європейська комісія надає базу даних для перевірки цих показників. Для нідерландських компаній стандартна ставка ПДВ становить 21%, тоді як знижена ставка становить 9%. Ви зобов'язані забезпечити застосування правильної іноземної ставки в момент продажу до того, як звітувати про це через нідерландський портал.
Яка різниця між OSS та IOSS для продавців електронної комерції?
Основна відмінність полягає в походженні товарів. Схема OSS охоплює продажі B2C товарів, які вже знаходяться на території ЄС, або послуг, що надаються суб'єктами господарювання з ЄС. Схема Import One-Stop Shop (IOSS) спеціально полегшує збір та сплату ПДВ для товарів, імпортованих з-за меж ЄС, вартість яких не перевищує 150 євро. Обидві системи спрямовані на спрощення торгівлі, але IOSS вимагає наявності посередника для багатьох продавців з-за меж ЄС для керування процесом імпорту.
Чи можу я використовувати схему OSS для продажів B2B у ЄС?
Схема OSS недоступна для транзакцій B2B. Вона розроблена виключно для продажів товарів і послуг кінцевим споживачам (B2C). Продажі B2B у межах ЄС зазвичай підпадають під дію механізму зворотного нарахування, коли компанія-покупець самостійно нараховує ПДВ у своїй країні. Ви повинні перевіряти індивідуальний податковий номер ПДВ ваших бізнес-клієнтів через систему VIES, щоб переконатися, що вони мають право на режим B2B, а не підлягають декларуванню через вашу щоквартальну декларацію OSS.
Джерела
- ICS Payroll - Послуги з нарахування заробітної плати в Нідерландах
- KVK - Реєстрація в Торговому реєстрі Нідерландів
- Business.gov.nl - Товариство з обмеженою відповідальністю (bv)
- Burgerlijk Wetboek Boek 2 (Цивільний кодекс Нідерландів, юридичні особи)
- Rijksoverheid - Підприємництво
- Belastingdienst - Ставки податку на прибуток підприємств
- Belastingdienst - Податки на фонд оплати праці (loonheffingen)
- UWV - Обов'язки роботодавця
- SVB - Соціальне страхування в Нідерландах
- Belastingdienst - ПДВ (BTW) для підприємців
- Європейська комісія - Правила та ставки ПДВ
- De Nederlandsche Bank - Нагляд
- AFM - Ліцензії та реєстри
- RVO - Ведення міжнародного бізнесу
- Belastingdienst Douane - Митниця
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нідерланди
- ICLG - Закони та регуляторні акти про корпоративне управління, Нідерланди
Потрібна додаткова інформація про нідерландську компанію Dutch BV?
Звернутися до експертаReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |