


By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-17 · Last reviewed 2026-08-17
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Іноземні компанії часто вважають, що можуть відкласти дотримання податкового законодавства до досягнення певного рівня доходу, але в Нідерландах реєстраційний поріг для юридичних осіб-нерезидентів становить рівно 0 євро. Це означає, що реєстрація платником ПДВ у Нідерландах для іноземних компаній є обов'язковою з моменту початку оподатковуваної діяльності. Виконання цих вимог часто ускладнюється необхідністю надсилання документів звичайною поштою до Belastingdienst у Герлені та потенційним мовним бар'єром у спілкуванні з податковими органами.
Забезпечення 100% відповідності вимогам з-за кордону вимагає точності та чіткого розуміння податкового законодавства Нідерландів. Цей посібник слугує технічним ресурсом для компаній-нерезидентів, де детально описано законодавчі вимоги, процедури подання заяв та зобов'язання щодо звітності на 2026 рік. Ви знайдете конкретну інформацію про отримання вашого btw-id, реєстраційний збір KVK у розмірі 85,15 євро та організацію дистанційного подання звітності. Дотримання цих кроків допоможе вам отримати необхідні податкові номери та уникнути ризику адміністративних штрафів.
Ключові тези
- Іноземні юридичні особи зобов'язані зареєструватися платниками ПДВ у Нідерландах до початку діяльності, оскільки поріг у 0 євро застосовується до всіх підприємств-нерезидентів.
- Успішне подання заяви вимагає наявності спеціальної документації, включно з легалізованим витягом із торгового реєстру вашої країни походження, виданим не раніше ніж шість місяців тому.
- У цьому посібнику описано покроковий процес реєстрації платником ПДВ у Нідерландах для іноземних компаній, включно з тим, як виконати вимоги щодо надсилання документів фізичною поштою.
- Дотримання вимог передбачає подання щоквартальних декларацій у суворі терміни та зберігання ділової документації протягом встановленого законом періоду від семи до десяти років.
- Професійні бухгалтерські та податкові послуги допоможуть полегшити дистанційне подання заяви та забезпечити 100% відповідність найновішим податковим нормам Нідерландів.
Критерії обов'язкової реєстрації платником ПДВ у Нідерландах
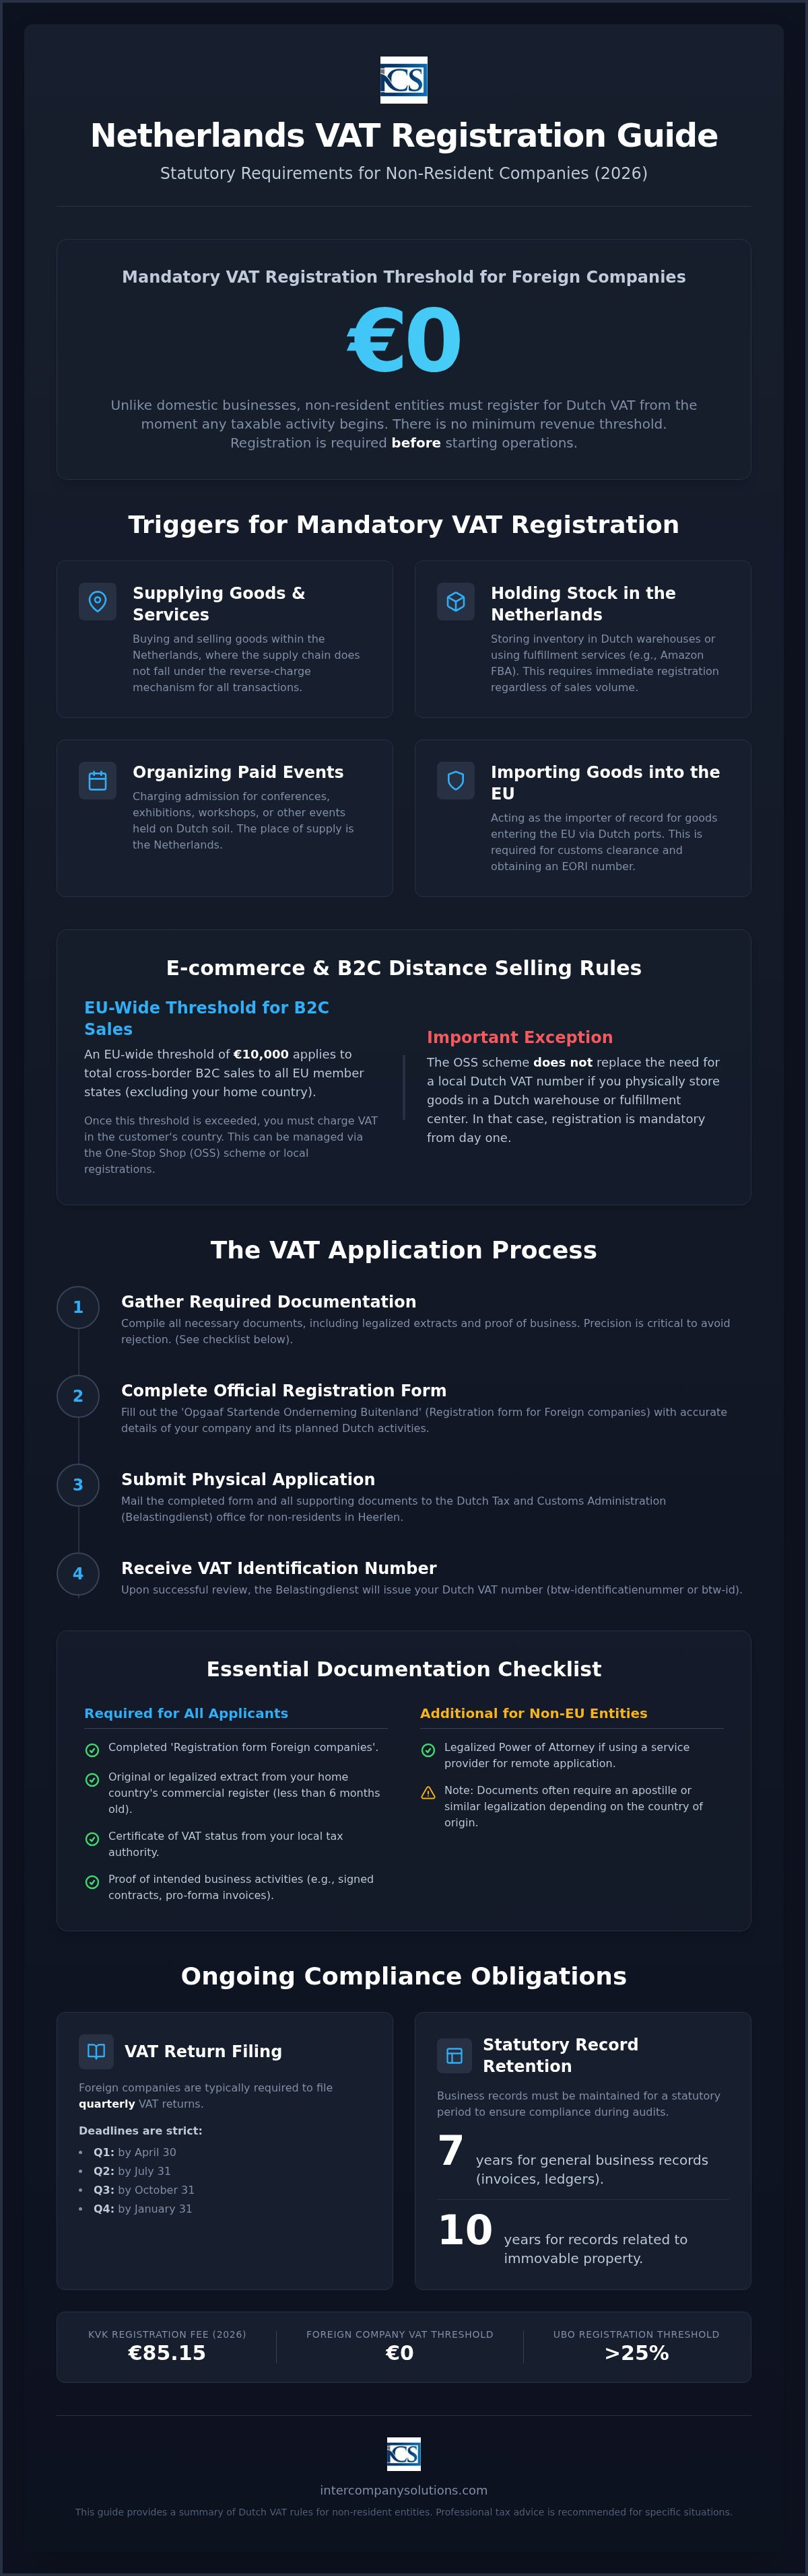
Податкова адміністрація Нідерландів застосовує суворі правила до компаній-нерезидентів. Хоча зареєстровані в Нідерландах компанії можуть претендувати на певні звільнення на основі обороту, реєстрація платником ПДВ у Нідерландах для іноземних компаній є обов'язковою з першого євро оподатковуваного доходу. Для юридичних осіб-нерезидентів мінімального порогу обороту не існує. Ви повинні завершити реєстрацію до початку будь-яких оподатковуваних операцій у країні. Це гарантує вашу відповідність огляду нідерландської системи ПДВ із самого початку, що є життєво важливим кроком для дотримання нормативних вимог під час заснування бізнесу в Нідерландах.
Навіть якщо ваші операції підпадають під механізм зворотного нарахування («Reverse Charge»), коли податкове зобов'язання з ПДВ переходить на вашого нідерландського бізнес-клієнта, вам часто все одно потрібен номер ПДВ. Це необхідно для належного звітування у ваших періодичних деклараціях та для відшкодування будь-якого ПДВ, сплаченого за нідерландські витрати, такі як логістика або професійні послуги. Якщо ваша компанія виступає зареєстрованим імпортером товарів, що ввозяться до Європейського Союзу через нідерландські порти, такі як Роттердам, реєстрація платником ПДВ є обов'язковою. Цей процес зазвичай пов'язаний з отриманням номера EORI, який є необхідним для митного оформлення. Компанії з-поза меж ЄС часто виявляють, що отримання номера ПДВ є першим кроком до оптимізації їхнього ланцюга постачання завдяки використанню ліцензій на відстрочення платежів.
Оподатковувані види діяльності для іноземних підприємців
Певні бізнес-моделі зумовлюють негайну вимогу щодо отримання нідерландського номера ПДВ. Якщо ви купуєте та продаєте товари в межах Нідерландів, де постачальник не є нідерландською юридичною особою, ви здійснюєте оподатковуване постачання. Іншим поширеним тригером є зберігання товарних запасів на нідерландських складах або у фулфілмент-центрах. Наприклад, продавці, які використовують Amazon FBA та зберігають запаси на об'єкті в Нідерландах, повинні зареєструватися платниками ПДВ незалежно від їхнього загального обсягу продажів. Крім того, якщо ваша компанія організовує платні заходи, такі як конференції, виставки або семінари на території Нідерландів, місцем постачання є Нідерланди, що зумовлює необхідність локальної реєстрації.
Електронна комерція та поріг OSS
Для компаній, які здійснюють дистанційну торгівлю для нідерландських споживачів, застосовуються різні правила залежно від вашого місцезнаходження та організації логістики. Для продажів B2C діє загальноєвропейський поріг у розмірі 10 000 євро. Як тільки ваш загальний обсяг продажів до всіх країн ЄС, за винятком вашої країни перебування, перевищує цю суму, ви повинні нараховувати ПДВ у країні покупця. Ви можете здійснювати це через систему єдиного вікна (One-Stop Shop, OSS) або за допомогою окремих локальних реєстрацій. Однак, якщо ви є продавцем з-поза меж ЄС і використовуєте нідерландський фулфілмент-хаб, ви повинні негайно отримати локальний номер ПДВ. Схема OSS спрощує звітність для транскордонних продажів, але вона не скасовує необхідності локальної реєстрації платником ПДВ у Нідерландах для іноземних компаній, якщо ви зберігаєте фізичні запаси на складі в Нідерландах.
Основна документація для заявників-нерезидентів на реєстрацію платником ПДВ
Податкова адміністрація Нідерландів вимагає високого рівня документальної точності під час обробки заяв з-за кордону. Щоб розпочати реєстрацію платника ПДВ у Нідерландах для іноземних компаній, ви повинні подати «Реєстраційну форму для іноземних компаній» (Opgaaf Startende Onderneming Buitenland). Цей документ збирає дані про ваш очікуваний оборот, характер вашої діяльності в Нідерландах та глобальну структуру вашої компанії. Точність на цьому етапі має вирішальне значення; Belastingdienst використовує ці дані для визначення періодичності подання звітності та необхідності призначення податкового представника.
Разом з основною формою ви зобов'язані надати кілька підтвердних документів. До них належить оригінал або легалізований витяг з торгового реєстру вашої країни походження, виданий не пізніше шести місяців тому. Ви також повинні надати довідку про статус платника ПДВ від вашого місцевого податкового органу, щоб підтвердити, що ви є зареєстрованим бізнесом у країні вашого заснування. Органи влади часто вимагають підтвердження запланованої господарської діяльності для перевірки процесу реєстрації платником ПДВ для іноземних юридичних осіб. Такі докази зазвичай складаються з підписаних договорів з нідерландськими клієнтами, рахунків-проформ або транспортних документів, що підтверджують переміщення товарів до Нідерландів.
Вимоги до юридичних осіб з ЄС та країн, що не входять до ЄС
Етап підготовки документів є найпоширенішою причиною відмов під час реєстрації платником ПДВ у Нідерландах для іноземних компаній через відсутність належної легалізації. Якщо ваша компанія зареєстрована за межами Європейського Союзу, вам необхідно надати легалізовану довіреність, якщо ви вирішите співпрацювати з постачальником послуг, таким як Intercompany Solutions. Це дозволяє нам супроводжувати процес подання заяви від вашого імені. Документи з країн, що не входять до ЄС, зазвичай повинні містити апостиль або пройти консульську легалізацію. Якщо ваші корпоративні документи складено не нідерландською, англійською, німецькою або французькою мовами, ви повинні надати переклад, виконаний присяжним перекладачем. Ви також зобов'язані розкрити будь-якого кінцевого бенефіціарного власника (UBO), який володіє часткою понад 25% власності або контролю в компанії.
Правила щодо банківських рахунків та фактичної адреси
Хоча для отримання номера платника ПДВ наявність нідерландського банківського рахунку не завжди є обов'язковою, податкові органи зазвичай вимагають його для повернення ПДВ. Без місцевого IBAN отримання коштів від Belastingdienst може бути тривалим процесом. Слід також розрізняти зареєстрований офіс та постійне представництво. Зареєстрований офіс є поштовою адресою для забезпечення комплаєнсу, тоді як постійне представництво передбачає наявність фізичного місця діяльності з людськими та технічними ресурсами. Наявність постійного представництва може змінити ваш статус щодо податку на прибуток підприємств (CIT). Це може призвести до оподаткування вашого нідерландського прибутку за ставками CIT 19% на суму до 200 000 євро та 25,8% на суму понад цей поріг. Якщо ви не впевнені щодо статусу легалізації ваших конкретних документів, ви можете звернутися для перевірки документів.
Покроковий процес реєстрації платником ПДВ для іноземних юридичних осіб
Процес реєстрації платником ПДВ у Нідерландах для іноземних компаній починається з отримання офіційної форми «Registration form Foreign companies» на порталі Belastingdienst. Цей документ є вичерпною анкетою, яка вимагає точних даних про юридичну структуру вашої компанії та її заплановану діяльність на території Нідерландів. Ви повинні надати реалістичні оцінки обороту на перший рік діяльності та вказати, чи плануєте ви наймати працівників. Якщо ви плануєте наймати персонал, форма також слугує попереднім повідомленням про зобов'язання щодо сплати податку на заробітну плату.
Після заповнення форми необхідно зібрати легалізовані корпоративні документи, зазначені в попередньому розділі. Податкова служба Нідерландів наразі не приймає цифрові заявки на первинну реєстрацію компаній-нерезидентів. Ви зобов'язані сформувати пакет документів у паперовому вигляді та надіслати його рекомендованим листом до податкової адміністрації (Belastingdienst/Klantgegevens) у місті Герлен. Використання рекомендованого відправлення є обов'язковим для відстеження доставки цих конфіденційних документів і надання підтвердження подання у разі виникнення затримок.
Після обробки вашої заяви органами влади буде присвоєно два різні номери. Перший - це ваш ідентифікаційний номер платника ПДВ (btw-id), який ви повинні зазначати на своїх інвойсах та вебсайті компанії. Другий - це номер платника податку з обороту (omzetbelastingnummer). Цей другий номер використовується виключно для подання періодичної податкової звітності та будь-якої прямої взаємодії з Belastingdienst. Отримання цих номерів підтверджує, що ваша реєстрація платником ПДВ у Нідерландах для іноземних компаній є активною і ви маєте право здійснювати оподатковувану діяльність у країні.
Терміни та реєстрація в KVK
Стандартний строк розгляду заяви на реєстрацію платником ПДВ зазвичай становить від двох до восьми тижнів, залежно від складності вашої корпоративної структури та поточного завантаження податкової інспекції в Герлені. Якщо ви відкриваєте бізнес у Нідерландах шляхом заснування місцевої Dutch BV, ваша реєстрація платником ПДВ часто ініціюється автоматично після візиту до торгово-промислової палати (KVK). На 2026 рік реєстраційний збір KVK становить 85,15 євро. Суто нерезидентні організації без місцевого філіалу не завжди потребують реєстрації в KVK, але вони все одно повинні звертатися безпосередньо до податкових органів.
Дистанційне подання заяви за довіреністю
Ви можете керувати всім процесом подання заявки без фізичної присутності в Нідерландах, використовуючи легалізовану довіреність (POA). Цей документ уповноважує спеціаліста підписувати реєстраційні форми та вести все подальше листування з податковими органами. На 2026 рік Belastingdienst вимагає, щоб довіреність відповідала особливим стандартам легалізації. Підприємці з-поза меж ЄС повинні нотаріально засвідчити документ та проставити апостиль у країні свого походження, щоб забезпечити його визнання офіційними особами Нідерландів. Цей дистанційний шлях є стандартною процедурою для міжнародних компаній, які прагнуть швидко та ефективно розпочати діяльність.
Встановлені законом зобов'язання щодо звітності та правила зберігання документації
Після того як реєстрація з ПДВ у Нідерландах для іноземних компаній стає активною, Belastingdienst призначає конкретну періодичність подання звітності. Більшість компаній-нерезидентів подають свої декларації щоквартально. Трейдери з великими обсягами або компанії з нестабільною історією платежів можуть бути зобов'язані подавати звітність щомісяця. Строки є безумовними. Як електронна декларація, так і повна оплата мають надійти до нідерландських податкових органів не пізніше останнього дня місяця, що настає за звітним періодом. Для тих, хто подає квартальну звітність у 2026 році, кінцевий строк для першого кварталу - 30 травня 2026 року, тоді як кінцевий строк для другого кварталу припадає на 31 серпня 2026 року.
Дотримання вимог не обмежується лише поданням звітності, а поширюється також на ведення ділової документації. Ви повинні зберігати повну документацію щонайменше 7 років. Цей архів включає всі рахунки-фактури, банківські виписки та договори. Якщо ваша компанія працює з нерухомим майном, закон вимагає 10-річного строку зберігання. Це правило 10 років також застосовується до бізнесу, що використовує систему One Stop Shop (OSS) для B2C-продажів на території всього ЄС. Збереження цих записів гарантує вашу готовність до можливих податкових перевірок і дозволяє обґрунтувати будь-які вимоги щодо відшкодування ПДВ.
Ставки ПДВ та звітність у 2026 році
Більшість товарів і послуг оподатковуються за стандартною ставкою ПДВ 21%. Знижена ставка 9% застосовується до окремих категорій, таких як продукти харчування, книги та певні лікарські засоби. Якщо ви берете участь у транскордонних B2B-операціях у межах ЄС, ви також зобов'язані подавати звіти EC Sales Lists для декларування внутрішньоспільнотних придбань і поставок. Якщо ваша діяльність утворює постійне представництво, ваш нідерландський прибуток підлягатиме оподаткуванню податком на прибуток підприємств. Ставки корпоративного податку залишаються на рівні 19% на перші €200 000 прибутку та 25,8% на будь-яку суму понад цей ліміт.
Вимоги до електронного подання звітності
Нідерландська податкова служба вимагає використання порталу «Mijn Belastingdienst Zakelijk» для всіх подань. Вам знадобляться безпечні облікові дані для входу, що для багатьох іноземних суб'єктів означає отримання спеціальних облікових даних, наданих Belastingdienst під час реєстрації. Несвоєчасне подання або затримка оплати тягнуть за собою автоматичні штрафи. Ці адміністративні штрафи суворо застосовуються для підтримання належного функціонування податкової системи. Забезпечення того, щоб ваша реєстрація з ПДВ у Нідерландах для іноземних компаній підтримувалася автоматизованим процесом подання звітності, є найефективнішим способом уникнути цих зайвих витрат.
Спеціалізовані послуги з дотримання вимог ПДВ для міжнародних підприємців
Intercompany Solutions здійснює комплексне адміністрування для компаній, які потребують податкової присутності в Нідерландах. Ми супроводжуємо первинне подання заяв на отримання номерів ПДВ та EORI, що дозволяє імпортувати товари до ЄС без затримок. Наша команда виступає сполучною ланкою між вашим бізнесом і нідерландськими податковими органами, беручи на себе вимоги щодо фізичної поштової кореспонденції та мовні бар'єри, які часто перешкоджають заявникам-нерезидентам. Ми надаємо преміальні пакети секретарських послуг, які включають до 10 годин спеціалізованої підтримки з питань дотримання нормативних вимог. Це гарантує, що ваші професійні інтереси представляють експерти, які розуміють нюанси місцевого регуляторного середовища.
Наш досвід поширюється на складні трудові та податкові норми, такі як 30% податковий рулінг щодо відшкодування витрат для іноземного персоналу. Цей рулінг дозволяє роботодавцям виплачувати неоподатковувану надбавку на екстериторіальні витрати, роблячи Нідерланди привабливими для залучення міжнародних фахівців. Інтегруючи ці спеціалізовані послуги, ви можете підтримувати оптимізовану операційну діяльність, забезпечуючи при цьому повну відповідність кожного аспекту вашої присутності в Нідерландах чинному законодавству. Правильне оформлення цих заяв має вирішальне значення для збереження належного податкового статусу із самого початку.
Дистанційна реєстрація компанії та податковий облік
Наші фахівці можуть дистанційно зареєструвати Dutch BV протягом 3–5 робочих днів. Така швидкість є вирішальною для компаній, яким необхідно забезпечити юридичну присутність перед поданням заяв на отримання податкових номерів. Ми ведемо всю кореспонденцію з Торгово-промисловою палатою (KVK) та Belastingdienst від вашого імені. Під час цього процесу ми забезпечуємо повну відповідність вимогам реєстру UBO, зокрема ідентифікуючи всіх бенефіціарів із часткою володіння або контролю понад 25%. Такий проактивний підхід запобігає адміністративним затримкам на наступному етапі подання заяв.
Комплексні бухгалтерські рішення
Підтримання діяльності юридичної особи в Нідерландах вимагає постійної уваги до фінансової звітності та встановлених законом строків. Ми надаємо послуги з нарахування заробітної плати та бухгалтерський супровід, адаптовані до потреб міжнародних підприємців. Наші послуги включають підготовку річної фінансової звітності та подання декларацій з податку на прибуток підприємств (CIT). На 2026 рік ставка CIT становить 19% на прибуток до 200 000 євро та 25,8% на прибуток, що перевищує цю суму. Ми також надаємо стратегічні консультації щодо податкових переваг у Нідерландах та вигід від широкої мережі з понад 100 конвенцій про уникнення подвійного оподаткування. Використання цих механізмів може суттєво оптимізувати фіскальне становище вашої компанії за умови 100% дотримання вимог щодо 7-річного терміну зберігання первинної документації та звітності.
Останній перегляд: серпень 2026 року
Створення вашої податкової присутності в Нідерландах у 2026 році
Успіх на ринку Нідерландів залежить від точного дотримання регуляторних вимог із першого дня. Ви вже знаєте, що компанії-нерезиденти повинні дотримуватися нульового порогу та виконувати особливі вимоги щодо надсилання фізичної поштової кореспонденції до податкового органу в Герлені. Завчасно отримавши свій btw-id та зберігаючи документацію протягом установлених законом семи–десяти років, ви захищаєте свою компанію від адміністративних штрафів і створюєте стабільну основу для зростання. Реєстрація платником ПДВ у Нідерландах для іноземних компаній є процедурним етапом, який за правильного проходження відкриває доступ до ринку всього Європейського Союзу.
Intercompany Solutions є провідною спеціалізованою компанією №1 з корпоративної реєстрації в Нідерландах. Ми надаємо кваліфіковану експертизу щодо податкових параметрів 2026 року та пропонуємо 100% гарантію задоволеності нашими послугами. Незалежно від того, чи визначаєте ви поріг контролю UBO, чи налаштовуєте процес дистанційного подання звітності, наша команда готова забезпечити ваш вихід на ринок Нідерландів з точністю та швидкістю.
Ми з нетерпінням чекаємо на можливість підтримати вашу міжнародну експансію та забезпечити повну відповідність вашого бізнесу всім встановленим законодавством Нідерландів зобов'язанням.
Часті запитання
Чи потрібен нідерландський номер ПДВ для компаній, які не мають фізичного офісу в Нідерландах?
Так, нідерландський номер ПДВ є обов'язковим, якщо ви здійснюєте оподатковувані операції в Нідерландах, незалежно від наявності фізичного офісу. Поширеними підставами є зберігання товарних запасів у фулфілмент-центрі або виступ у ролі офіційного імпортера. Для виконання цих зобов'язань вам не потрібна місцева філія. Податкові органи видають номер ПДВ для нерезидентів саме для таких випадків, що дозволяє вам дотримуватися законодавства, ведучи діяльність повністю зі своєї країни.
Яким є поріг реєстрації платником ПДВ для іноземних компаній у 2026 році?
У 2026 році поріг для реєстрації платником ПДВ у Нідерландах для іноземних компаній становить 0 євро. Це відрізняється від схеми для малого бізнесу (KOR), доступної місцевим підприємцям. Ви повинні подати заяву на отримання індивідуального податкового номера ПДВ до того, як почнете продавати товари чи надавати послуги на території Нідерландів. Неподання заяви на реєстрацію до здійснення першої оподатковуваної операції може призвести до донарахування податків заднім числом та адміністративних штрафів від Belastingdienst.
Чи може компанія-нерезидент зареєструватися платником ПДВ у Нідерландах дистанційно?
Ви можете зареєструватися платником нідерландського ПДВ дистанційно, надавши легалізовану довіреність професійному постачальнику послуг. Цей документ має бути нотаріально засвідчений, а для засновників з-поза меж ЄС – легалізований апостилем. Цей спосіб усуває необхідність особистого візиту до Нідерландів. Після оформлення довіреності ваш представник зможе вести всю процедуру подання заяви через податковий орган у Герлені від вашого імені.
Які корпоративні документи потрібні для подання заяви на реєстрацію платником ПДВ у Нідерландах?
Вам знадобляться заповнена реєстраційна форма «Registration form Foreign companies» та оригінал витягу з торгового реєстру вашої країни, виданий не пізніше ніж шість місяців тому. Крім того, необхідно надати довідку про статус платника ПДВ від вашого місцевого податкового органу. Також обов'язковим є підтвердження планованої господарської діяльності, наприклад підписані договори або транспортні накладні. Якщо ваші документи складені не нідерландською, англійською, німецькою або французькою мовами, необхідно надати переклад, виконаний присяжним перекладачем.
Скільки часу триває процес реєстрації платником ПДВ для іноземних компаній?
Стандартний строк розгляду заяви на реєстрацію платником ПДВ у Нідерландах для іноземних компаній становить від двох до восьми тижнів. Цей період залежить від складності вашої корпоративної структури та поточної завантаженості податкового органу заявами. Надання повного та належним чином легалізованого пакета документів під час первинного подання є найефективнішим способом уникнути затримок. Після схвалення ви отримаєте свій btw-id та податковий номер платника податку з обороту поштою.
Якими є штрафи за несвоєчасне подання декларацій з ПДВ у Нідерландах?
Податкове законодавство Нідерландів передбачає суворі штрафи за несвоєчасне подання декларацій або затримку платежів. Адміністративні штрафи за несвоєчасне подання декларацій накладаються автоматично і становлять від приблизно 68 євро для ПДВ, хоча ця сума може значно зрости у разі повторних правопорушень. У разі несвоєчасної сплати належної суми застосовується окремий штраф у розмірі 3% від несплаченої суми податку (мінімум 50 євро, максимум 5 514 євро).
Чи присвоюється номер EORI автоматично під час реєстрації платником ПДВ у Нідерландах?
Номер EORI не присвоюється автоматично разом із реєстрацією платником ПДВ. Для отримання цього ідентифікатора необхідно подати окрему заяву до митних органів Нідерландів. Хоча ці процедури є окремими, вони часто координуються для компаній, які виступають офіційними імпортерами. Наявність обох номерів є обов'язковою для митного оформлення товарів через нідерландські порти та використання певних ліцензій на відстрочення сплати ПДВ, що оптимізують рух грошових коштів вашої компанії.
Sources
- KVK – Реєстрація в Торговому реєстрі Нідерландів
- Business.gov.nl – Товариство з обмеженою відповідальністю (bv)
- Burgerlijk Wetboek Boek 2 (Цивільний кодекс Нідерландів, юридичні особи)
- Rijksoverheid – Підприємництво
- Belastingdienst – Ставки податку на прибуток підприємств
- Belastingdienst – ПДВ (btw) для підприємців
- Європейська комісія – Правила та ставки ПДВ
- ICS Payroll – Послуги з нарахування заробітної плати в Нідерландах
- Belastingdienst – Податки на заробітну плату (loonheffingen)
- UWV – Обов'язки роботодавця
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries – Нідерланди
- ICLG – Законодавство та нормативні акти про корпоративне управління, Нідерланди
Потрібна додаткова інформація про нідерландську компанію Dutch BV?
Звернутися до експертаReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |