
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-06 · Last reviewed 2026-10-06
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Подання заяви на 30% рулінг є спільним процесом між роботодавцем і працівником, а не податковою формою, яку працівник може оформити самостійно. Розуміння того, як подати заяву на 30% рулінг для персоналу, означає завчасну перевірку відповідності критеріям і узгодження подання заяви з датою початку трудових відносин і налаштуванням нарахування заробітної плати.
Відповідність критеріям залежить від обставин працівника та розміру заробітної плати, а кінцевий строк подання заяви може вплинути на дату набрання рулінгом чинності. Роботодавцям слід перевірити відповідні умови, узгодити, хто збиратиме кожну частину заяви, і звірити інформацію з кадровими даними та відомостями щодо нарахування заробітної плати перед поданням. Після схвалення розрахунок заробітної плати повинен здійснюватися відповідно до умов рішення та дати набрання ним чинності. Наведені нижче кроки охоплюють ці перевірки, спільне подання заяви та облік документів, які необхідно зберігати надалі.
Ключові висновки
- Перевірте обставини найму або переведення працівника, історію проживання та застосовний критерій заробітної плати перед підготовкою заяви.
- Роботодавець і працівник подають заяву спільно, використовуючи точні персональні дані, інформацію про працевлаштування та нарахування заробітної плати.
- Узгоджуйте дату початку роботи та строки подання заяви, оскільки кінцевий строк може вплинути на дату набрання рулінгом чинності.
- Після схвалення узгодьте процедуру нарахування заробітної плати з рішенням і належним чином зберігайте заяву та підтвердні документи.
- Звіряйте зміни в обставинах працівника з чинними інструкціями Belastingdienst перед зміною порядку нарахування заробітної плати.
Зміст
Що означає нідерландський 30% рулінг для міжнародного персоналу
Нідерландський 30% рулінг, офіційно відомий як 30%-ва пільга, є податковим режимом для певних працівників, найнятих з-за кордону або переведених до Нідерландів. Якщо працівник і роботодавець відповідають встановленим умовам, а податкова адміністрація Нідерландів схвалює заяву, роботодавець може виплачувати компенсацію кваліфікованих екстериторіальних витрат через розрахунок заробітної плати. Офіційні умови викладено в роз'ясненнях Belastingdienst щодо 30%-вої пільги. Для отримання детальнішої інформації про місце цієї пільги в податковій системі Нідерландів див. цей огляд 30% рулінгу.
Рулінг не надається автоматично кожному найнятому іноземному працівнику. Право на його застосування залежить від обставин працівника, умов трудового договору та відповідних законодавчих вимог. Схвалення також не звільняє всю заробітну плату працівника від оподаткування. Пільга регулює податковий режим компенсації з урахуванням правил і лімітів, що діють у випадку конкретного працівника.
Що передбачає і чого не передбачає 30% рулінг
За умови виконання відповідних вимог пільга дозволяє роботодавцю вважати компенсацію екстериторіальних витрат неоподатковуваною в межах встановлених правил. Це механізм компенсації через нарахування заробітної плати, а не особисте податкове вирахування, яке працівник заявляє самостійно. Цей режим застосовується лише після подання та схвалення заяви і має бути безпосередньо впроваджений у нарахування заробітної плати. Підсумкова сума чистої виплати може відрізнятися у різних працівників, оскільки право на пільгу, рівень зарплати та особисті обставини є індивідуальними.
Роботодавцям не слід гарантувати конкретний розмір чистої заробітної плати до перевірки відповідності критеріям та оцінки запланованого порядку нарахування. Рішення та його положення визначають, у який спосіб дозволено здійснювати виплату компенсації.
Хто подає заяву: обов'язки роботодавця та працівника
Роботодавець і працівник подають спільну заяву до податкової адміністрації Нідерландів. Роботодавець координує процес і надає точні дані про працевлаштування та нарахування заробітної плати, зокрема інформацію про дату початку роботи та оклад. Працівник надає вичерпні персональні відомості, а також інформацію про попереднє місце проживання та трудовий стаж. Ці дані допомагають підтвердити виконання необхідних умов.
Для роботодавців процес розпочинається зі сприйняття заяви як спільного зобов'язання, безпосередньо пов'язаного з нарахуванням заробітної плати, а не як індивідуального податкового запиту працівника. Попередньо узгодьте, хто відповідає за збір кожного документа, і переконайтеся в узгодженості даних перед поданням. Наступним кроком є оцінка критеріїв відповідності та оформлення заяви.
30% рулінг не пов'язаний з імміграційним дозволом. Він не дає права на проживання чи працевлаштування в Нідерландах, а відповідність критеріям цієї податкової пільги не свідчить про наявність у працівника необхідного дозволу на проживання або роботу. Ці вимоги регулюються громадянством особи та її міграційним статусом. Роботодавцям слід перевіряти їх окремо, спираючись на інформацію IND щодо роботи та проживання.
Перевірка відповідності персоналу критеріям перед поданням заяви на 30% рулінг
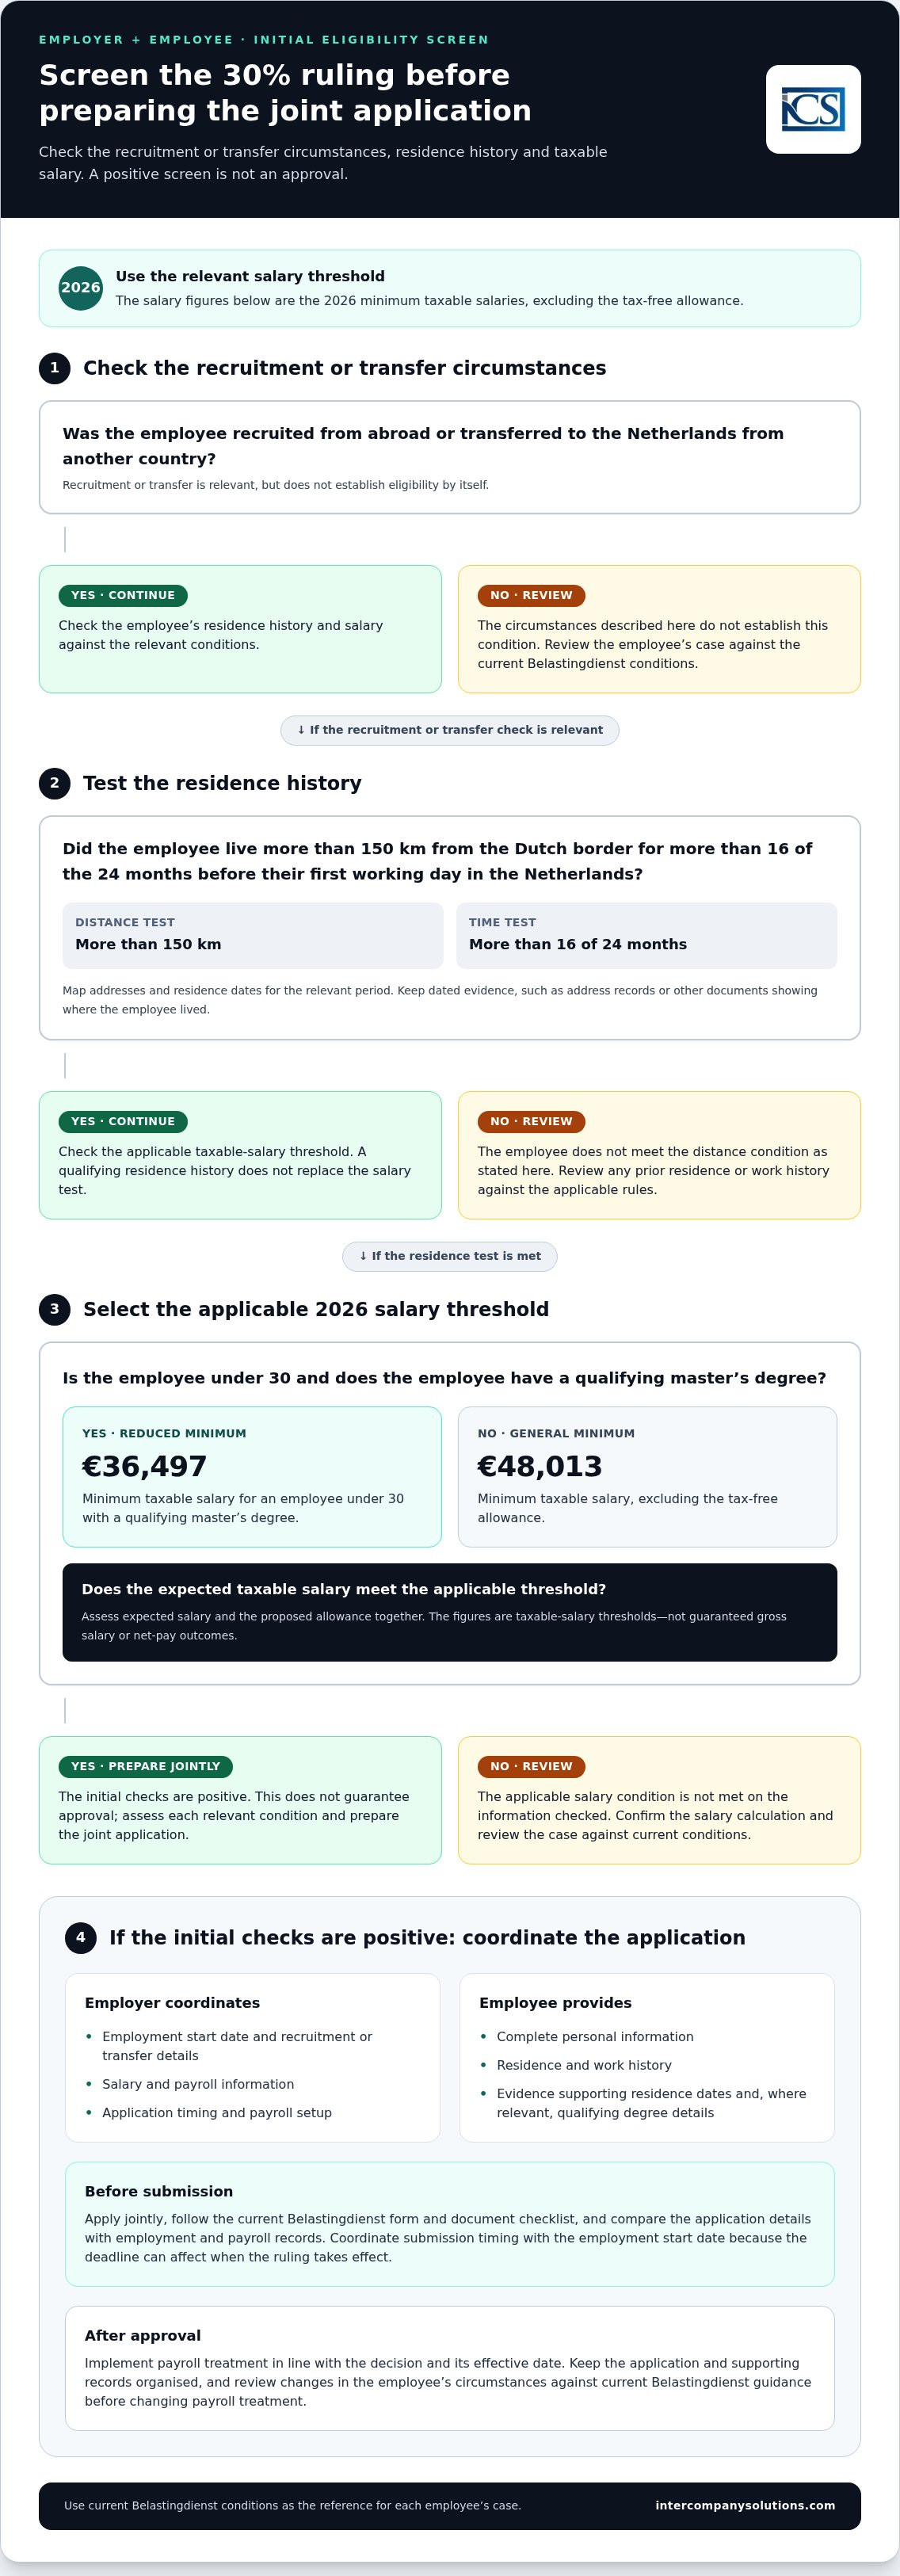
Перед підготовкою спільної заяви перевірте кожного працівника на відповідність офіційним критеріям. Найм з-за кордону або переведення до Нідерландів є важливими факторами, але жоден з них окремо не є достатньою підставою для отримання пільги. Також необхідно оцінити історію проживання працівника та розмір його оподатковуваної заробітної плати. Орієнтуйтеся на умови Belastingdienst для 30%-вої пільги та перевіряйте кожен критерій окремо.
Історія працевлаштування, умови найму та проживання
Пільга розрахована на спеціалістів, найнятих з-за кордону або переведених до Нідерландів з іншої країни. Відповідно до вимоги щодо відстані, працівник повинен проживати на відстані понад 150 кілометрів від кордону Нідерландів протягом більш ніж 16 з 24 місяців до першого робочого дня в Нідерландах. Сам факт переїзду до Нідерландів не є підтвердженням виконання цього критерію.
Попросіть працівника детально вказати адреси та періоди проживання за відповідний термін. Зберігайте датовані докази на підтвердження цієї інформації, зокрема довідки про реєстрацію адреси чи інші документи, що свідчать про фактичне проживання. Зіставте надану хронологію з офіційними вимогами, зокрема щодо відстані від нідерландського кордону. Якщо працівник раніше жив або працював у Нідерландах, ретельно проаналізуйте всю його історію відповідно до встановлених правил, не обмежуючись перевіркою лише останньої адреси.
Критерії заробітної плати та ситуації, що потребують додаткової перевірки
На 2026 рік мінімальна оподатковувана заробітна плата без урахування неоподатковуваної компенсації становить €48,013. Для працівників віком до 30 років із дипломом магістра відповідного профілю знижений поріг становить €36,497. Це порогові значення оподатковуваної заробітної плати, а не гарантовані суми зарплати брутто чи нетто. Слід оцінити прогнозовану заробітну плату працівника разом із застосовною компенсацією, а потім порівняти підсумкову оподатковувану зарплату з відповідним порогом.
Підтвердьте вік працівника та наявність відповідного диплома до застосування зниженого порогового значення. Відповідності лише зарплатному критерію недостатньо: умови найму чи переведення та критерій проживання також підлягають обов'язковій оцінці. Так само виконання умов щодо проживання не компенсує невідповідність за рівнем доходу. Фіксуйте підстави кожної перевірки, щоб роботодавець і працівник могли заздалегідь усунути невідповідності перед поданням.
Така перевірка дозволяє роботодавцям комплексно проаналізувати ситуацію, не розглядаючи окремий позитивний фактор як гарантію погодження заяви. Для координації перевірки відповідності критеріям з нарахуванням заробітної плати обговоріть процес подання заяви з нашою командою.
Як подати заявку на 30% рулінг для персоналу: покрокова інструкція
Після завершення початкової перевірки відповідності критеріям роботодавець і працівник можуть підготувати спільну заявку. Дотримуйтесь актуальних інструкцій Belastingdienst щодо 30% пільги, включаючи форму заявки та перелік необхідних документів. Використовуйте форму, щоб визначити, що саме необхідно подати, оскільки перелік обов'язкових додатків може залежати від конкретного випадку.
Підготуйте інформацію для заявки та підтвердні документи
Зберіть персональні дані працівника та історію проживання, разом із датою початку роботи, інформацією про найм або переведення, а також даними про заробітну плату. Роботодавець повинен звірити ці дані з договором і даними нарахування заробітної плати. Працівник повинен перевірити точність персональних даних і дат. Використовуйте актуальну форму для визначення обов'язкових підтвердних документів та відокремлюйте їх від допоміжних записів, корисних для внутрішнього розгляду заявки.
Подайте спільну заявку та відстежуйте її статус
Роботодавець і працівник подають заявку разом, використовуючи встановлену Belastingdienst процедуру. Заявка має бути подана протягом чотирьох місяців з першого робочого дня працівника, щоб рулінг набув чинності з цього дня. У разі пізнішого подання рулінг, як правило, набуває чинності з першого дня місяця, наступного за місяцем подання заявки. Перед надсиланням форми перевірте чинні офіційні інструкції щодо каналу подання та умов визначення дати набуття чинності.
Призначте одну особу відповідальною за координацію подання та відстеження статусу заявки. Зберігайте копію заповненої заявки, підтвердження подання та листування у зарплатній справі працівника. Якщо податкова служба запитує додаткову інформацію, зафіксуйте запит і надайте відповідь у зазначений термін.
Після подання: рішення та застосування у розрахунку заробітної плати
Не застосовуйте рулінг під час розрахунку заробітної плати до отримання та розгляду рішення. У разі схвалення зафіксуйте рішення та дату набуття ним чинності, після чого надайте відділу нарахування заробітної плати чіткі письмові інструкції, що відображають затверджені умови. Якщо заявка все ще перебуває на розгляді, продовжуйте застосовувати чинний порядок нарахування заробітної плати, доки рішення не підтвердить, що саме можна застосовувати. У разі відмови розгляньте рішення та переконайтеся, що нарахування заробітної плати відображає застосовний порядок. Зберігайте рішення та відповідне листування разом із документами працівника відповідно до політики ведення документообігу організації.
Типові помилки під час подання заявки, яких роботодавці можуть уникнути
Перед поданням перевірте, щоб імена, дати працевлаштування, інформація про заробітну плату та дані про проживання збігалися в заявці та підтвердних документах. Відстежуйте чотиримісячний термін від першого робочого дня та чітко визначте відповідального за подання. Перевіряйте зміни у працевлаштуванні або відповідності критеріям на відповідність актуальним роз'ясненням Belastingdienst. Не вважайте, що наявне рішення автоматично поширюється на обставини, які змінилися.
Адмініструйте 30% рулінг через розрахунок заробітної плати та плануйте наступні кроки
Схвалення позначає перехід від процесу подання заявки до поточного адміністрування заробітної плати. Зберігайте рішення разом із трудовими документами працівника та надайте відділу нарахування заробітної плати чіткі інструкції на основі умов рішення та дати набуття ним чинності. Відділ розрахунку заробітної плати не повинен робити самостійних висновків щодо цих деталей із заявки або очікуваного результату.
Налагодьте чітку взаємодію між роботодавцем і відділом розрахунку зарплати
Призначте відповідального за зберігання заявки та рішення, оновлення даних розрахунку заробітної плати та реагування на подальші зміни. Переконайтеся, що працівник розуміє, що саме змінює затверджена пільга у нарахуванні заробітної плати, а що ні: схвалення не означає, що вся заробітна плата звільняється від оподаткування, і однаковий чистий результат не обов'язково застосовуватиметься в кожному випадку.
Перед кожним оновленням розрахунку заробітної плати порівнюйте рішення з трудовим договором працівника та поточними зарплатними даними. У разі зміни деталей працевлаштування або переходу працівника на іншу посаду чи до іншого роботодавця проаналізуйте ситуацію відповідно до актуальних роз'яснень Belastingdienst щодо 30% пільги. Не вважайте, що початкове рішення автоматично охоплює змінені обставини. Ведіть датований облік перевірених відомостей і причин внесення змін до розрахунку заробітної плати.
Коли може бути корисною спеціалізована зарплатна підтримка
Узгодження рулінгу з нарахуванням заробітної плати, кадровим обліком і зарплатними податками допомагає підтримувати порядок розрахунку заробітної плати у відповідності до затверджених умов. Intercompany Solutions надає послуги з розрахунку заробітної плати та підтримки персоналу, включаючи заявки на 30% рулінг і відповідне зарплатне адміністрування. Ця підтримка може допомогти організувати адміністративну передачу процесів, тоді як відповідність критеріям і схвалення залишаються залежними від офіційних умов і рішення податкової служби.
Роботодавці можуть ознайомитися з інформацією про послуги з розрахунку заробітної плати в Нідерландах і вирішити, як саме здійснюватиметься спільне керування документами заявок, відстеженням рішень та оновленнями розрахунку зарплати. Призначте відповідального за справу працівника, зафіксуйте затверджену дату набуття чинності та переконайтеся, що відділ розрахунку заробітної плати застосував рішення в тому вигляді, у якому воно було винесене. Якщо обставини працівника змінюються, перегляньте порядок застосування перед внесенням подальших коригувань.
Узгодьте процес рулінгу з чітким графіком нарахування заробітної плати
Належно складена заява починається з окремої перевірки обставин працівника, історії його проживання та заробітної плати на відповідність чинним вимогам. Роботодавець і працівник подають спільну заяву, а потім керуються рішенням податкової служби для визначення порядку нарахування заробітної плати. Схвалення не є автоматичним, тому узгоджуйте дані заяви, рішення та інструкції щодо розрахунку заробітної плати між собою.
Планування також передбачає визначення відповідальних за адміністрування після подання заяви. Intercompany Solutions здійснює супровід заяв щодо 30% рулінгу разом із підтримкою розрахунку заробітної плати та кадрового супроводу, включаючи трудові договори, податки на фонд заробітної плати та адміністрування соціального страхування. Щоб дізнатися актуальні критерії відповідності та вказівки щодо подання заяв, зверніться до інформації Belastingdienst про 30% пільгу.
Завдяки чіткому розподілу обов'язків, точним записам та оновленням нарахування заробітної плати на основі підтвердженого рішення роботодавці можуть послідовно керувати кожним етапом.
Часті запитання
Чи може працівник подати заяву на застосування 30% рулінгу без свого роботодавця?
Ні. Працівник і роботодавець повинні подати спільну заяву до податкової служби Нідерландів, як зазначено в інструкціях Belastingdienst щодо 30% пільги. Працівник надає точні персональні дані та історію проживання, тоді як роботодавець координує інформацію про працевлаштування та заробітну плату, а також процес подання. Працівник може підготувати свої дані, але не може отримати рулінг незалежно від роботодавця. Обидві сторони повинні ознайомитися з поточною формою та інструкціями перед поданням заяви.
Скільки часу має роботодавець для подання заяви на застосування 30% рулінгу?
Щоб рулінг діяв з першого робочого дня працівника, спільну заяву необхідно подати протягом чотирьох місяців від цієї дати. Роботодавець і працівник мають своєчасно узгодити форму та супровідну інформацію після початку роботи. Актуальні інструкції Belastingdienst щодо подання заяв визначають правила стосовно строків і дат набрання чинності. Зберігайте підтвердження першого робочого дня та квитанцію про подання заяви.
Які документи потрібні для подання заяви на 30% рулінг?
Використовуйте актуальну форму заяви та контрольний список Belastingdienst для визначення переліку доказів, необхідних для конкретного випадку працівника. Заява вимагає надання точних відомостей щодо особи, працевлаштування, заробітної плати, найму чи переведення, а також історії проживання. Перевірте імена та дати на відповідність трудовому договору та розрахунковим відомостям перед поданням. Дотримуйтесь інструкцій офіційної форми щодо документів, які необхідно надати.
Що станеться, якщо заяву на застосування 30% рулінгу подано із запізненням?
Якщо спільну заяву подано пізніше ніж через чотири місяці після першого робочого дня працівника, дія рулінгу, як правило, починається з першого дня місяця, наступного за місяцем подання, а не з дати початку працевлаштування. Це може скоротити термін застосування пільги. Перевірте вказівки Belastingdienst щодо дати набрання чинності для конкретного випадку та переконайтеся, що нарахування заробітної плати здійснюється відповідно до дати, зазначеної в рішенні.
Чи кожен іноземний працівник може претендувати на нідерландський 30% рулінг?
Ні. Сам лише факт міжнародного найму не дає права на пільгу. Працівник повинен відповідати встановленим офіційним умовам, які включають обставини найму або переведення, історію проживання та критерій оподатковуваної заробітної плати. У певних ситуаціях можуть застосовуватися інші критерії щодо розміру заробітної плати, зокрема для працівників віком до 30 років із визнаним ступенем магістра. Ознайомтеся з актуальними критеріями відповідності від Belastingdienst та окремо оцініть кожну умову перед поданням заяви.
Чи дає 30% рулінг працівникові дозвіл на роботу в Нідерландах?
Ні. Рулінг стосується лише податкового режиму надбавки для працівників, які відповідають вимогам; він не є дозволом на проживання чи роботу. Імміграційні вимоги залежать від громадянства та обставин працівника. Для громадян ЄС, ЄЕЗ та Швейцарії можуть діяти інші вимоги щодо дозволів на роботу, ніж для громадян країн, що не входять до ЄС. Роботодавцям слід окремо перевіряти ці вимоги, користуючись інформацією IND про роботу в Нідерландах.
Останній перегляд: жовтень 2026 року
Джерела
- ICS Payroll - послуги нарахування заробітної плати в Нідерландах
- KVK - Реєстрація в Торговому реєстрі Нідерландів
- Business.gov.nl - Закрите товариство з обмеженою відповідальністю (bv)
- Burgerlijk Wetboek Boek 2 (Цивільний кодекс Нідерландів, юридичні особи)
- Rijksoverheid - Підприємництво
- Belastingdienst - Ставки податку на прибуток підприємств
- Belastingdienst - Податки на фонд заробітної плати (loonheffingen)
- UWV - Обов'язки роботодавця
- SVB - Соціальне страхування в Нідерландах
- IND - Висококваліфікований мігрант
- IND - Посвідка на проживання для стартапу
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нідерланди
- ICLG - Закони та правила корпоративного управління, Нідерланди
Потрібна додаткова інформація про нідерландську компанію Dutch BV?
Звернутися до експертаReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |