


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-31 · Last reviewed 2026-08-31
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Утримання нідерландської холдингової компанії дозволяє на законних підставах усунути податок на прибуток підприємств щодо кваліфікованих міжнародних дивідендів і приросту капіталу. Цей законодавчий механізм є наріжним каменем фіскальної політики Нідерландів, розробленим спеціально для запобігання подвійному оподаткуванню всередині корпоративних груп. Для міжнародних підприємців нідерландське звільнення щодо участі відкриває чіткий шлях до податкової ефективності за умови, що структура відповідає порогу у 5% номінального оплаченого капіталу. Це чітка регуляторна база, яка винагороджує економічну присутність і прозорість, а не слугує простою податковою лазівкою.
Управління міжнародним податковим комплаєнсом стає дедалі складнішим, особливо із запровадженням директив ЄС проти зловживань та обмеження на вирахування відсотків у розмірі 24,5%. Цей посібник пропонує технічний огляд чинних правил на 2026 рік, включаючи застосування ставок податку на прибуток підприємств у розмірі 19% та 25,8%. Ми розглянемо встановлені законом вимоги до критеріїв "мети" та "активів", пояснимо, як звільнення застосовується до різних видів вигод, а також детально опишемо процедуру дистанційного заснування Dutch BV за легалізованою довіреністю. Intercompany Solutions сприяє створенню таких компаній і надає постійні бухгалтерські та податкові послуги, гарантуючи відповідність вашої холдингової компанії всім стандартам Belastingdienst із самого початку.
Key Takeaways
- Дізнайтеся, як нідерландське звільнення щодо участі запобігає подвійному оподаткуванню дивідендів і приросту капіталу шляхом звільнення кваліфікованого прибутку від податку на прибуток підприємств.
- Зрозумійте поріг мінімальної частки участі у розмірі 5% та специфіку тестів активів і мети, необхідних для збереження статусу звільнення від оподаткування у 2026 році.
- Визначте структурні переваги нідерландського холдингу, включаючи доступ до понад 100 угод про уникнення подвійного оподаткування та ставку податку на прибуток підприємств 19% для прибутку до 200 000 євро.
- Скористайтеся процедурою дистанційного заснування BV за легалізованою довіреністю, яка дозволяє іноземним засновникам створити компанію за 3-5 робочих днів без необхідності поїздок.
- Забезпечте довгостроковий комплаєнс, дотримуючись правила 7-річного зберігання документації та подаючи річну фінансову звітність до KVK протягом 12 місяців після закінчення фінансового року.
Розуміння механізму нідерландського звільнення для участі
Нідерландське звільнення для участі (deelnemingsvrijstelling) виступає основним структурним елементом нідерландської системи корпоративного оподаткування. Його фундаментальна мета полягає в тому, щоб корпоративний прибуток оподатковувався лише один раз у межах групи. Без цього звільнення материнська компанія сплачувала б податок на той самий дохід, який уже був оподаткований на рівні дочірньої компанії, що створювало б надмірний податковий тягар, який перешкоджає міжнародній експансії. Завдяки усуненню цього рівня оподаткування Нідерланди залишаються пріоритетною юрисдикцією для глобальних холдингових структур. Підприємці часто використовують створення компанії Dutch BV для заснування таких холдингів, отримуючи переваги від податкового середовища, яке підтримує довгострокове зростання.
Усунення подвійного корпоративного оподаткування
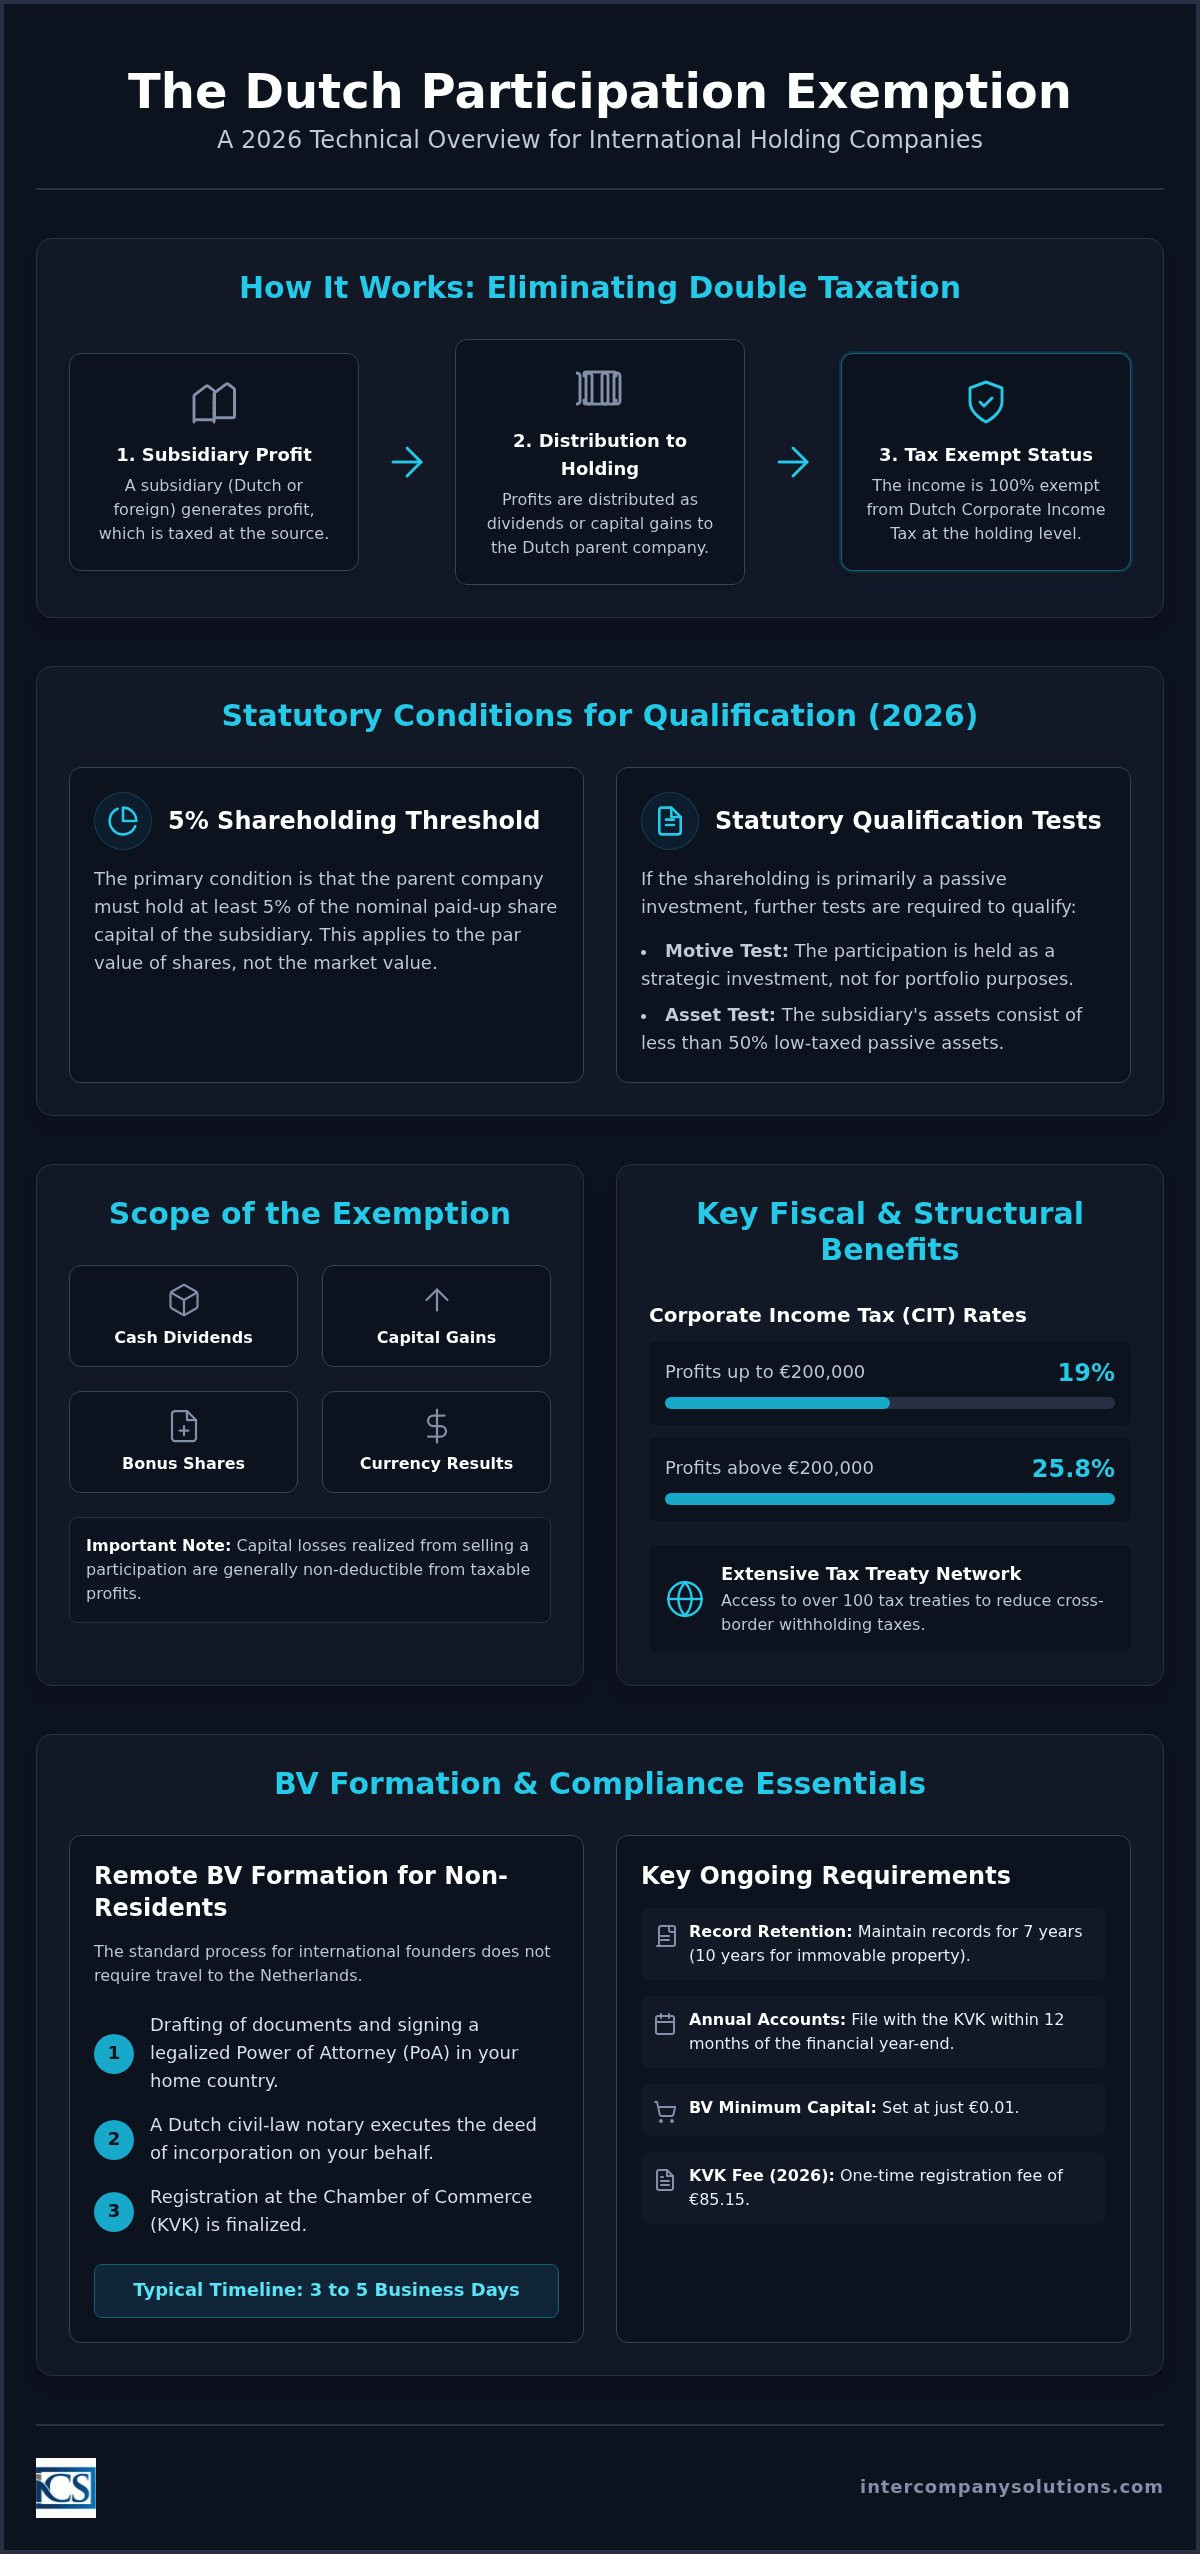
Звільнення застосовується, коли нідерландська материнська компанія отримує прибуток від дочірньої компанії. Якщо дочірня компанія вже сплатила корпоративний податок на прибуток зі своїх доходів, цей самий прибуток залишається звільненим від оподаткування під час його розподілу на користь нідерландського холдингу. Це правило діє незалежно від того, де розташована дочірня компанія: у Нідерландах чи за кордоном. На внутрішньому ринку це запобігає сплаті ланцюжком компаній Dutch BV кількох раундів CIT (19% на прибуток до 200 000 євро та 25,8% на суми понад цей ліміт) з одного й того самого потоку доходів. На міжнародному рівні це дозволяє нідерландським компаніям репатріювати іноземні прибутки без додаткових місцевих податкових втрат за умови дотримання встановлених законом вимог. Це вкрай важливо для компаній, які ведуть транскордонну діяльність, оскільки така нейтральність дозволяє капіталу вільно повертатися до материнської структури для подальшого реінвестування.
Оподаткування дивідендів порівняно з приростом капіталу
Сфера застосування звільнення є широкою та охоплює кілька категорій доходів, захищених від корпоративного податку:
- Грошові дивіденди: регулярний розподіл прибутку від дочірньої компанії.
- Бонусні акції: додаткові акції, випущені на користь материнської компанії.
- Приріст капіталу: прибуток, отриманий від відчуження частки участі.
- Курсові різниці: прибутки або збитки, що виникають внаслідок коливань валютних курсів щодо участі.
Це 100% звільнення гарантує, що нідерландський холдинг отримує повну вартість своїх інвестицій. Однак ця встановлена законом пільга має конкретне обмеження: збитки від капіталу, як правило, не підлягають вирахуванню. Якщо материнська компанія продає акції зі збитком, цей збиток не може бути використаний для зменшення іншого оподатковуваного прибутку. Виняток становлять ліквідаційні збитки, які можуть підлягати вирахуванню за суворих умов у разі офіційної ліквідації дочірньої компанії. Ведення точного обліку є критично важливим для таких розрахунків; нідерландське законодавство вимагає від юридичних осіб зберігати корпоративну документацію щонайменше 7 років. Наші бухгалтерські та податкові послуги допомагають засновникам відстежувати такі частки участі, гарантуючи правильну класифікацію кожного розподілу відповідно до правил нідерландського звільнення для участі.
Законодавчі умови для кваліфікованої участі у 2026 році
Щоб отримати право на нідерландське звільнення для участі, материнська компанія повинна виконати низку кумулятивних та альтернативних вимог. Ці правила гарантують, що звільнення застосовується до реальної участі в бізнесі, а не до пасивних інвестиційних механізмів. Капітал дочірньої компанії має бути розділений на акції або частки, що стосується Dutch BV та NV, а також іноземних суб'єктів, які відповідають аналогічним юридичним критеріям. Якщо ці умови не виконуються, виплати оподатковуються за стандартними ставками CIT: 19% для прибутку до 200 000 євро та 25,8% для сум, що перевищують цей поріг.
Поріг володіння часткою у 5%
Материнська компанія повинна володіти щонайменше 5% номінального оплаченого статутного капіталу дочірньої компанії. Цей поріг застосовується до номінальної вартості акцій, а не до їхньої ринкової вартості. У контексті заснування Dutch BV, де мінімальний капітал становить 0,01 євро, це правило 5% є цілком зрозумілим для засновників, які володіють мажоритарною часткою. Вимога також поширюється на різні класи акцій, зокрема акції з обмеженим правом голосу, за умови, що вони становлять 5% номінального капіталу. Хоча менші пакети акцій зазвичай не кваліфікуються, можуть застосовуватися певні правила агрегації, якщо пов'язана особа також володіє акціями тієї ж дочірньої компанії, що дозволяє групі досягти порогу колективно.
Три альтернативні кваліфікаційні тести
Якщо участь розглядається як портфельна інвестиція (тобто утримується переважно заради отримання пасивного доходу), вона повинна пройти один із трьох тестів для застосування нідерландського звільнення для участі. Ці тести перешкоджають використанню Нідерландів як транзитного каналу для неоподатковуваного пасивного доходу. Якщо ви не впевнені, чи відповідає ваша міжнародна структура цим конкретним вимогам, ви можете замовити технічну експертизу у наших податкових фахівців.
- Тест наміру (Motive Test): материнська компанія повинна довести, що участь не утримується виключно як пасивна портфельна інвестиція. Якщо холдингова компанія бере активну участь в управлінні або формуванні політики дочірньої компанії, вона зазвичай відповідає цій вимозі.
- Тест активів (Asset Test): цей тест перевіряє, щоб менше ніж 50% активів дочірньої компанії складалися з низькооподатковуваних пасивних інвестицій. Якщо дочірнє підприємство є активною торговельною компанією, воно, як правило, проходить цей тест незалежно від намірів материнської структури.
- Тест на оподаткування (Subject-to-Tax Test): для пасивних часток участі, які не відповідають першим двом тестам, обов'язковою умовою є те, що дочірня компанія повинна підлягати реальному оподаткуванню прибутку у своїй юрисдикції. За нідерландськими стандартами ця ставка повинна складати не менше 10% на базу, розраховану за аналогією з правилами нідерландського CIT.
Відповідність цим тестам є обов'язковою для збереження статусу звільнення дивідендів від оподаткування. Крім того, компанії повинні контролювати ліміт вирахування відсотків, який у 2026 році обмежений 24,5% EBITDA компанії. Це обмеження гарантує, що за можливого звільнення дивідендів фінансування такої участі залишається в межах встановлених регуляторних норм.
Останній перегляд: серпень 2026 року
Стратегічні переваги структури нідерландської холдингової компанії
Нідерландська холдингова структура забезпечує стабільну платформу для глобального управління активами, яка спирається на мережу з близько 100 угод про уникнення подвійного оподаткування. Ці договори істотно знижують або повністю усувають податки на репатріацію доходів (withholding taxes) щодо дивідендів, відсотків і роялті, які надходять до Нідерландів. На відміну від багатьох інших юрисдикцій, Нідерланди скасували податок на внесення капіталу під час випуску акцій ще у 2006 році. Така політика зменшує витрати на входження для засновників під час створення корпоративної групи. Для юридичних осіб із диверсифікованими потоками доходів ставка корпоративного податку (CIT) на 2026 рік у розмірі 19% для прибутку до 200 000 євро створює конкурентне середовище для ведення групових операцій. Також у Нідерландах загалом відсутній податок у джерела на вихідні процентні та роялті-платежі, за умови, що отримувач не зареєстрований у визначеній юрисдикції з низьким рівнем оподаткування.
Податкова ефективність для міжнародної торгівлі
Консолідація міжнародного прибутку на рівні материнської структури без виникнення додаткових податкових зобов'язань становить головну перевагу даної моделі. Пряме володіння фізичною особою часто призводить до негайного нарахування податку на репатріацію дивідендів у країні розташування дочірнього підприємства. Нідерландська холдингова компанія дозволяє уникнути цього, використовуючи нідерландське звільнення для участі для безнаслідкового отримання зазначених коштів. Цей механізм забезпечує безперешкодну репатріацію та реінвестування міжнародних доходів. Для підприємців, зацікавлених у дистанційному заснуванні бізнесу, процес реєстрації компанії в Нідерландах можна реалізувати за допомогою легалізованої довіреності. Це дозволяє іноземним засновникам створити повністю законну холдингову структуру без обов'язкових закордонних поїздок.
Пільги для інновацій та науково-дослідної діяльності (R&D)
Нідерланди активно підтримують бізнес-діяльність із високою доданою вартістю завдяки спеціальним податковим стимулам, що органічно доповнюють холдингову структуру. Механізм Innovation Box дозволяє підприємствам скористатися зниженою ставкою CIT у 9% на прибуток від кваліфікованих об'єктів інтелектуальної власності. Це створює дієву синергію у поєднанні з нідерландським звільненням для участі: приріст капіталу від продажу технологічної дочірньої компанії не підлягає оподаткуванню на рівні материнського холдингу. Крім того, 30% податкове правило (30% ruling) допомагає холдингам залучати кваліфіковані міжнародні кадри, надаючи працедавцям змогу виплачувати неоподатковувану компенсацію екстериторіальних витрат. Послідовність країни у впровадженні цих стандартів підтверджується 8-м місцем у Глобальному інноваційному індексі 2025 року. Усі ці фактори, разом із тим, що Rabobank виступає розрахунковим банком Belastingdienst з 1 травня 2026 року, формують надійну фінансову інфраструктуру для міжнародних холдингів.
Адміністративні вимоги та вимоги щодо дотримання законодавства для звільнених від оподаткування суб'єктів
Підтримка діяльності нідерландської холдингової компанії вимагає суворого дотримання місцевих стандартів звітності. Хоча нідерландське звільнення від оподаткування доходів від участі усуває податкові зобов'язання щодо кваліфікованого доходу, воно не скасовує обов'язку належним чином звітувати про такий дохід. Директори повинні забезпечити подання річної фінансової звітності до KVK протягом 12 місяців після закінчення фінансового року. Недотримання цього терміну може призвести до особистої відповідальності директорів у разі банкрутства. Крім того, усі корпоративні документи, включно з даними про частки участі та історією транзакцій, повинні зберігатися щонайменше 7 років. Для нерухомого майна ця вимога подовжується до 10 років. Також важливо зазначити, що основним обслуговуючим банком Belastingdienst з 1 травня 2026 року є Rabobank, що впливає на процес обробки податкових платежів та повернень.
Обов'язки щодо подання декларації з податку на прибуток підприємств (CIT)
Юридичні особи, які користуються нідерландським звільненням від оподаткування доходів від участі, все одно зобов'язані подавати щорічну декларацію з CIT. Ця декларація повинна точно деталізувати звільнені від оподаткування дивіденди та приріст капіталу, щоб уникнути їх випадкового включення до бази оподаткування. На 2026 рік ставки CIT становлять 19% на прибуток до 200 000 євро та 25,8% на будь-який прибуток, що перевищує цей поріг. Навіть якщо весь дохід звільнено від оподаткування, подання звітності слугує офіційною декларацією податкового статусу компанії. Точний бухгалтерський облік є єдиним способом уникнути спорів з податковими органами щодо кваліфікації конкретних часток участі. Такий рівень контролю забезпечує надійність нідерландської корпоративної системи для всіх підприємців, які відкривають бізнес у Нідерландах.
Дотримання вимог щодо UBO та прозорості
Усі юридичні особи Dutch BV та NV зобов'язані зареєструвати своїх кінцевих бенефіціарних власників (UBO) у національному реєстрі, який веде KVK. UBO визначається як будь-яка фізична особа, яка володіє понад 25% акцій, прав голосу або частки власності. Про будь-які зміни в інформації про UBO необхідно повідомляти протягом 7 днів для дотримання регуляторних вимог. Прозорість є пріоритетом для нідерландських органів влади, а недотримання стандартів подання даних щодо UBO або KVK може призвести до значних штрафів або кримінальних санкцій. Ці правила розроблені для запобігання зловживанням корпоративними структурами з одночасним збереженням чіткого та стабільного середовища для законних міжнародних холдингів.
Створення податково-ефективної Dutch BV з-за кордону
Міжнародні підприємці можуть створити нідерландську холдингову компанію без необхідності особистого візиту до Нідерландів. Таке дистанційне заснування є особливо вигідним для засновників, які мають намір використовувати нідерландське звільнення від оподаткування доходів від участі для глобального управління прибутком. Dutch BV залишається основним інструментом для таких структур завдяки своїй гнучкості та вимозі до мінімального статутного капіталу в розмірі лише 0,01 євро. Після оформлення та легалізації необхідної документації процес реєстрації в Торговельній палаті Нідерландів (KVK) зазвичай триває від 3 до 5 робочих днів. Intercompany Solutions керує повним процесом заснування, забезпечуючи дотримання всіх законодавчих вимог для безперешкодного входу в нідерландську фіскальну систему.
Процедура через легалізовану довіреність (PoA)
Стандартною процедурою для засновників з-поза меж ЄС є шлях оформлення через легалізовану довіреність (PoA). Цей процес дозволяє нідерландському нотаріусу підписати установчий акт від імені засновника. Процедура розпочинається з підготовки проєкту статуту та документа PoA. Потім засновник повинен підписати ці документи у своїй країні проживання в присутності місцевого нотаріуса. Для визнання нідерландськими органами влади ці підписані документи потребують легалізації, зазвичай шляхом проставлення апостиля або через посольство Нідерландів, залежно від країни проживання засновника. Місцева юридична адреса в Нідерландах є обов'язковою для реєстрації в KVK та подальшого подання заяв на отримання номера платника ПДВ. Ця адреса слугує офіційним місцезнаходженням компанії, куди надходить уся юридична та податкова кореспонденція.
Етапи після заснування для холдингових компаній
Після підписання нотаріусом акта та реєстрації компанії в KVK (зі сплатою одноразового збору в розмірі 85,15 євро у 2026 році) настає черга кількох адміністративних кроків. Пріоритетом є подання заяви на отримання номера платника ПДВ; для юридичних осіб у власності іноземців цей процес зазвичай триває від 6 до 8 тижнів. Хоча холдингова компанія не завжди може здійснювати діяльність, що оподатковується ПДВ, реєстрація платником ПДВ часто необхідна для внутрішньогрупових транзакцій та виконання регуляторних вимог. Відкриття корпоративного банківського рахунку є наступним критично важливим кроком. Хоча міжнародні підприємці часто стикаються із суворими протоколами «Знай свого клієнта» (KYC), Intercompany Solutions надає допомогу в підготовці необхідних бізнес-планів та документації для банківських заявок.
Для тих, хто відкриває бізнес у Нідерландах, узгодження цих кроків щодо реєстрації з довгостроковим податковим плануванням має першорядне значення. Це включає підготовку до ставки CIT у розмірі 19% на прибуток до 200 000 євро та забезпечення належної інтеграції Rabobank, який виступає основним банком Belastingdienst з 1 травня 2026 року, у фінансові процеси компанії. Дотримуючись цього структурованого підходу, засновники можуть гарантувати, що їхня холдингова компанія повністю відповідає вимогам законодавства та готова застосовувати нідерландське звільнення від оподаткування доходів від участі до своїх міжнародних дочірніх компаній.
Last reviewed: August 2026
Впровадження податково-ефективної холдингової стратегії на 2026 рік
Створення холдингової компанії в Нідерландах забезпечує надійну основу для міжнародного податкового планування. Відповідаючи критерію 5% частки володіння, а також тесту ділової мети або тесту активів, ваш бізнес може повною мірою скористатися нідерландським звільненням від оподаткування доходів від участі для усунення подвійного оподаткування корпоративного прибутку. Ця встановлена законом преференція гарантує репатріацію дивідендів та приросту капіталу з максимальною ефективністю, дозволяючи реінвестування за ставкою CIT 19% для прибутку до 200 000 євро.
Intercompany Solutions спеціалізується на іноземному підприємництві з 2015 року, забезпечуючи дистанційне заснування за 3-5 робочих днів. Наша команда надає повну підтримку щодо дотримання вимог до ПДВ та бухгалтерського обліку, гарантуючи, що ваші документи відповідають обов'язковому 7-річному періоду зберігання та вимогам KVK щодо подання звітності. З 1 травня 2026 року Belastingdienst використовує Rabobank як свій основний обслуговуючий банк; ми допомагаємо синхронізувати ваші фінансові операції з цими актуальними стандартами.
Ми з нетерпінням чекаємо на можливість допомогти вам створити стабільну та відповідну вимогам законодавства присутність на нідерландському ринку.
Last reviewed: August 2026
Frequently Asked Questions
Чи поширюється нідерландське звільнення від оподаткування доходів від участі на іноземні дочірні компанії?
Так, нідерландське звільнення від оподаткування доходів від участі застосовується як до внутрішніх, так і до іноземних дочірніх компаній за умови дотримання ними встановлених законом вимог. Дочірня компанія повинна підлягати реалістичному оподаткуванню прибутку у своїй юрисдикції або пройти тест ділової мети та тест активів. Ця гнучкість робить Нідерланди світовим центром для міжнародних холдингів. Важливо перевірити, щоб організаційно-правова форма дочірньої компанії була порівнянною з Dutch BV або NV, аби забезпечити правомірність застосування звільнення.
Яка мінімальна частка участі потрібна для отримання права на звільнення?
Щоб отримати право на звільнення, материнська компанія повинна володіти щонайменше 5% номінального оплаченого статутного капіталу дочірньої компанії. Ця вимога застосовується як до номінальної вартості акцій, так і до прав голосу в певних контекстах. Для Dutch BV, яка може бути створена з мінімальним капіталом 0,01 євро, досягнення цього порогу зазвичай не становить труднощів для більшості засновників. Менші частки участі, як правило, не дають права на звільнення, якщо не застосовуються спеціальні правила агрегування для суб'єктів групи.
Чи підлягають вирахуванню з бази оподаткування капітальні збитки від продажу дочірньої компанії в Нідерландах?
Капітальні збитки, що виникають у результаті продажу або відчуження кваліфікованої частки участі, зазвичай не підлягають вирахуванню з бази оподаткування в Нідерландах. Це є логічним наслідком того, що приріст капіталу на 100% звільнений від податку на прибуток підприємств. Проте існує суттєвий виняток для ліквідаційних збитків. Якщо дочірня компанія офіційно розпускається та ліквідується, отриманий збиток може підлягати вирахуванню за дотримання суворих умов. Належна документація повинна зберігатися не менше 7 років для підтвердження таких вимог.
Як «тест ділової мети» впливає на мою нідерландську холдингову компанію?
Тест ділової мети визначає, чи утримується частка участі як пасивна портфельна інвестиція. Якщо основною метою холдингової компанії є отримання доходу, подібного до звичайного банківського депозиту чи інвестицій на фондовому ринку, у звільненні може бути відмовлено. Однак якщо холдингова компанія активно керує дочірнім підприємством або бере участь у формуванні його ділової політики, вона проходить тест. Це гарантує, що структура відображає реальну економічну діяльність, а не лише пасивне володіння, обумовлене податковими мотивами.
Чи можу я претендувати на звільнення від оподаткування доходів від участі, якщо моя дочірня компанія розташована в низькоподатковій юрисдикції?
Ви все одно можете претендувати на звільнення для дочірньої компанії в низькоподатковій юрисдикції, якщо вона проходить тест активів. Цей тест вимагає, щоб менше ніж 50% активів дочірньої компанії складали низькооподатковувані пасивні інвестиції. Якщо дочірня компанія є активним торговельним або виробничим підприємством, місцева ставка податку зазвичай не має значення для нідерландського звільнення від оподаткування доходів від участі. Якщо вона не проходить тест активів, дочірня компанія повинна підлягати оподаткуванню за реальною ставкою щонайменше 10% на місцевому рівні.
Чи вимагається мінімальний період володіння для застосування звільнення від оподаткування доходів від участі?
Законом не встановлено мінімального терміну володіння, необхідного для отримання права на звільнення. Доки ви володієте щонайменше 5% номінального статутного капіталу на момент виплати дивідендів або реалізації приросту капіталу, звільнення застосовується. Це забезпечує значну гнучкість при корпоративній реструктуризації або продажу активів. Проте ви все одно повинні відповідати іншим встановленим законом вимогам, таким як тест ділової мети або тест активів, незалежно від того, як довго ви володіли акціями.
Чи потрібен мені фізичний офіс у Нідерландах для отримання податкового звільнення?
Вам не потрібен окремий фізичний офіс, але ви повинні мати зареєстровану юридичну адресу в Нідерландах. Ця адреса необхідна для реєстрації в KVK та подання заяв на отримання номера платника ПДВ. Щоб податкові органи визнали податкове резидентство холдингу, компанія повинна продемонструвати достатній рівень економічної присутності (substance). Це часто передбачає наявність місцевих директорів та прийняття ключових управлінських рішень усередині країни. Intercompany Solutions допомагає засновникам дистанційно створювати такі структури через процедуру легалізованої довіреності (Power of Attorney), забезпечуючи повну відповідність вимогам законодавства.
Sources
- KVK - Реєстрація в Торговельному реєстрі Нідерландів
- Business.gov.nl - Товариство з обмеженою відповідальністю (bv)
- Burgerlijk Wetboek Boek 2 (Цивільний кодекс Нідерландів, юридичні особи)
- Rijksoverheid - Підприємництво
- Belastingdienst - Ставки податку на прибуток підприємств
- Belastingdienst - ПДВ (BTW) для підприємців
- Європейська комісія - Правила та ставки ПДВ
- De Nederlandsche Bank - Нагляд
- AFM - Ліцензії та реєстри
- BOIP - Реєстрація торговельних марок у Бенілюксі
- WIPO - Мадридська система
- RVO - Ведення міжнародного бізнесу
- Belastingdienst Douane - Митниця
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нідерланди
- ICLG - Закони та регуляторні акти щодо корпоративного управління, Нідерланди
Потрібна додаткова інформація про нідерландську компанію Dutch BV?
Звернутися до експертаReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |