


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-01 · Last reviewed 2026-09-01
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Офіційне відкликання пропозиції ATAD 3 у червні 2025 року не свідчило про послаблення стандартів ЄС щодо протидії зловживанням; воно ознаменувало перехід до суворішого звітування в межах системи DAC6. Багато міжнародних інвесторів непокояться, що їхні структури можуть втратити доступ до мережі Нідерландів із 95 конвенцій про уникнення подвійного оподаткування, якщо вони не адаптуються до цих змін. Цілком зрозуміло відчувати невпевненість щодо того, як вимоги до економічної присутності (substance) для нідерландських холдингових компаній застосовуються за умов дистанційного управління або до юридичних осіб із директорами-нерезидентами. Підтримання відповідності більше не є статичною формальністю, а вимогою реальної економічної присутності та задокументованого корпоративного управління.
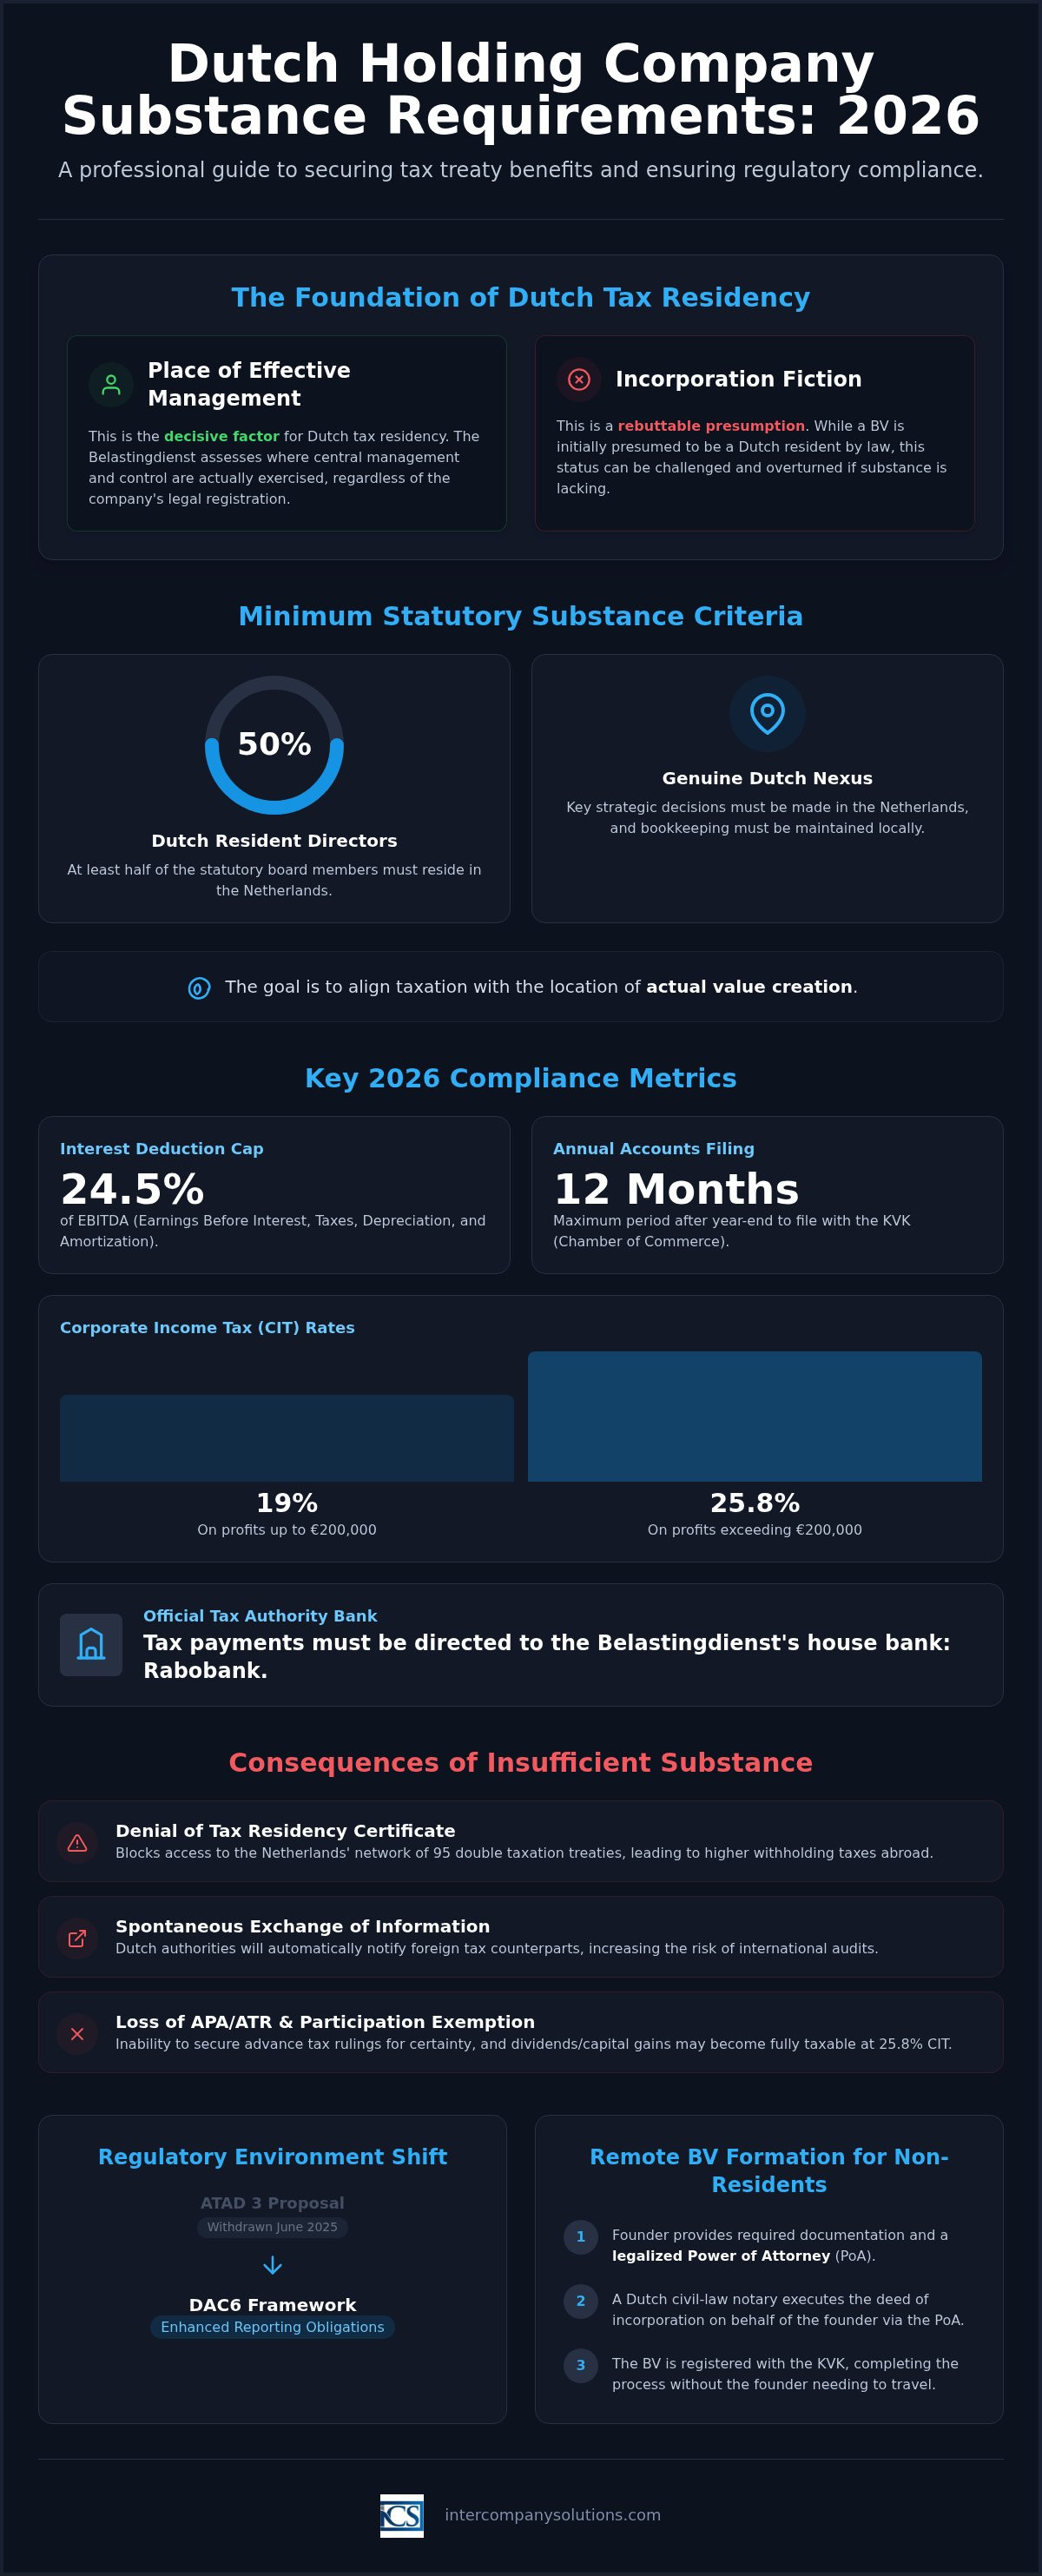
Цей посібник містить професійний аналіз критеріїв економічної присутності, необхідних для нідерландських холдингових компаній для забезпечення пільг за податковими конвенціями та дотримання регуляторних вимог у 2026 році. Ми окреслюємо оновлене обмеження на вирахування відсотків, яке залишається на рівні 24,5% від EBITDA на 2026 рік, а також необхідність того, щоб щонайменше 50% директорів проживали в Нідерландах. Ця структура гарантує, що ваша Dutch BV залишатиметься надійним інструментом для глобальної діяльності під час здійснення податкових платежів через Rabobank, офіційний розрахунковий банк Belastingdienst з 1 травня 2026 року.
Ключові висновки
- Визначте мінімальні вимоги до економічної присутності нідерландської холдингової компанії, включно з необхідністю нідерландського податкового резидентства для щонайменше 50% статутних директорів для отримання пільг за міжнародними податковими угодами.
- Застосовуйте обмеження на вирахування відсотків на рівні 24,5% від EBITDA на 2026 рік до вашої корпоративної структури, щоб відповідати останнім нідерландським правилам протидії зловживанням та правилам обмеження процентних витрат (earnings stripping).
- Заснуйте Dutch BV дистанційно за допомогою легалізованої довіреності, що дозволяє засновникам-нерезидентам завершити процес реєстрації без особистої присутності.
- Підтримуйте довгострокову відповідність регуляторним вимогам, подаючи річну звітність до KVK протягом 12 місяців після завершення фінансового року та спрямовуючи податкові платежі на рахунки розрахункового банку Rabobank.
- Орієнтуйтеся в переході від відкликаної пропозиції ATAD 3 до посилених зобов'язань щодо звітності, передбачених чинними правилами DAC6 для транскордонних угод.
Визначення економічної присутності для холдингових компаній у Нідерландах
Економічна присутність у нідерландському податковому контексті означає справжню економічну присутність та діяльність юридичної особи на території Нідерландів. Це поняття виходить далеко за межі питання про місце реєстрації компанії. BV, зареєстрована в Амстердамі, але повністю керована з Сінгапуру, має нідерландську організаційно-правову форму без нідерландської економічної реальності, і ця різниця має суттєве значення для Belastingdienst.
Нідерландське податкове законодавство діє за принципом місця фактичного управління, а не фікції інкорпорації. Згідно з фікцією інкорпорації, вважається, що BV є податковим резидентом Нідерландів лише на підставі її заснування відповідно до законодавства Нідерландів. Однак Belastingdienst та нідерландські суди виходять за межі цієї презумпції під час оцінки фактичного податкового резидентства. Якщо центральне управління та контроль компанії здійснюються за межами Нідерландів, організація може розглядатися як іноземний податковий резидент для цілей конвенцій про уникнення подвійного оподаткування, незалежно від місця її реєстрації. Ця відмінність має не суто теоретичний характер: вона визначає, чи може ваша холдингова структура законно користуватися мережею податкових угод Нідерландів.
Призначення економічної присутності в міжнародному податковому праві
Вимога щодо економічної присутності ґрунтується на міжнародних зусиллях із протидії розмиванню податкової бази та виведенню прибутків (BEPS) - системі під керівництвом ОЕСР, спрямованій проти механізмів, які переміщують прибутки до юрисдикцій із низьким рівнем оподаткування без відповідної економічної діяльності. Нідерланди як юрисдикція з розгалуженою мережею з 95 конвенцій про уникнення подвійного оподаткування мають особливе зобов'язання забезпечувати, щоб юридичні особи, які використовують ці конвенції, мали реальний зв'язок із територією Нідерландів. Без такого зв'язку конвенційна мережа стає каналом для зловживання податковими угодами (treaty shopping), чому Міністерство фінансів Нідерландів активно протидіє. Організації, які не мають реальної економічної присутності, ризикують бути класифікованими як фіктивні (letterbox) або кондуїтні компанії, що тягне за собою низку несприятливих наслідків.
Наслідки недостатньої економічної присутності
Недотримання вимог щодо економічної присутності (substance) для нідерландських холдингових компаній створює конкретні, вимірні ризики:
- Відмова у видачі довідки про податкову резиденцію: Belastingdienst може відмовити у видачі довідки про податкову резиденцію, яка є основним документом, необхідним для застосування пільг за міжнародними податковими угодами, таких як знижені ставки податку у джерела виплати на дивіденди, проценти та роялті.
- Спонтанний обмін інформацією: податкові органи Нідерландів зобов'язані передавати інформацію іноземним колегам у разі виявлення структур, які можуть використовуватися для ухилення від сплати податків у відповідних юрисдикціях, що підвищує ризик податкових перевірок за кордоном.
- Втрата доступу до APA та ATR: попередні узгодження ціноутворення (Advance Pricing Agreements) та попередні податкові роз'яснення (Advance Tax Rulings), які забезпечують визначеність щодо трансфертного ціноутворення та порядку оподаткування, недоступні для компаній, які не можуть підтвердити достатній рівень економічної присутності. Це позбавляє міжнародні групи ключового інструменту управління ризиками.
- Відмова у застосуванні звільнення для участі в капіталі (participation exemption): нідерландське звільнення для участі в капіталі звільняє кваліфіковані дивіденди та приріст капіталу від сплати корпоративного податку на прибуток. Якщо холдингова структура визнається штучною або в ній відсутня реальна економічна присутність, Belastingdienst може оскаржити застосування цього звільнення, у результаті чого такі надходження оподатковуватимуться за стандартною ставкою CIT у розмірі 25,8%.
Ці наслідки підтверджують, чому економічна присутність є обов'язковою передумовою, а не факультативною перевагою. У наступних розділах детально описано, чого саме вимагають органи влади Нідерландів на практиці.
Мінімальні встановлені законом критерії економічної присутності для податкової резиденції
Щоб задовольнити вимоги податкових органів Нідерландів, холдингова компанія повинна продемонструвати, що її керівництво та контроль безпосередньо здійснюються на території Нідерландів. Ці критерії узгоджуються з Дією 5 Плану дій BEPS ОЕСР, яка спрямована на узгодження оподаткування з місцем створення вартості. Дотримання вимог щодо економічної присутності для нідерландських холдингових компаній є обов'язковим для видачі компанії довідки про податкову резиденцію, яка відкриває доступ до нідерландської мережі з 95 конвенцій про уникнення подвійного оподаткування. Без такого визнання виплати дивідендів і приріст капіталу можуть обкладатися податками у джерела виплати, які в іншому випадку підлягали б зменшенню.
Вимоги до управління та корпоративного врядування
Основною вимогою є те, що щонайменше 50% статутних директорів мають бути резидентами Нідерландів. Ці директори повинні володіти професійним досвідом та повноваженнями щодо прийняття рішень, необхідними для управління ризиками та активами компанії. Вони не можуть виконувати номінальну роль; вони зобов'язані брати активну участь в управлінні компанією та мати юридичні повноваження діяти від її імені. Ключові управлінські рішення мають прийматися в межах Нідерландів, як правило, під час засідань ради директорів, що проводяться в нідерландському офісі. Такі рішення повинні фіксуватися в протоколах засідань ради директорів та адміністративній документації на місці. Якщо компанія не відповідає цим стандартам корпоративного врядування, вона ризикує бути перекваліфікованою в іноземного податкового резидента або структуру-оболонку, що тягне за собою обов'язковий обмін інформацією з іноземними податковими органами.
Вимоги до операційної діяльності та інфраструктури
Компанія повинна підтримувати фізичну присутність у Нідерландах через офісні приміщення, співмірні масштабам її комерційної діяльності. Цей простір має використовуватися для фактичного ведення бізнесу та зберігання корпоративної документації. Наявності виключно поштової адреси недостатньо; офіс має бути обладнаний для виконання адміністративних функцій холдингової компанії. Ведення всього бухгалтерського та податкового обліку має здійснюватися в межах Нідерландів. Документація повинна зберігатися не менше 7 років або 10 років, якщо компанія володіє нерухомим майном.
Фінансова інтеграція підтверджується наявністю місцевого банківського рахунку. За даними Belastingdienst, Rabobank виконує функції обслуговуючого банку з 1 травня 2026 року. Використання місцевого рахунку для корпоративних транзакцій та сплати податків забезпечує чіткий аудиторський слід економічної діяльності в Нідерландах. Для підприємців, які розпочинають цей процес, наші послуги з реєстрації компаній Dutch BV забезпечують правильне формування цих операційних засад із самого початку. Якщо у вас є конкретні запитання щодо резидентства директорів чи їхньої професійної кваліфікації, ви можете проконсультуватися з нашими спеціалістами з комплаєнсу для отримання професійної оцінки вашої структури.
Правила протидії зловживанням та вплив ATAD 3
Регуляторне середовище у 2026 році визначається суворим підходом до корпоративної прозорості. Хоча початкову пропозицію щодо Директиви проти ухилення від сплати податків 3 (ATAD 3) було офіційно відкликано у червні 2025 року, закладені в ній політичні цілі залишаються головним пріоритетом для Європейського Союзу. Ці цілі наразі інтегруються у зміни до Директиви ЄС проти ухилення від сплати податків (ATAD) та системи DAC6. Підтримання економічної реальності є основним захистом від класифікації компанії як суб'єкта високого ризику або підставної компанії в цій системі звітності.
Дотримання вимог у 2026 році вимагає дотримання суворих фінансових показників. За даними Belastingdienst, ліміт вирахування відсотків становить 24,5% від EBITDA або порогове значення в 1 мільйон євро, залежно від того, що більше. Це обмеження, яке часто називають правилом обмеження вирахування відсотків (earnings stripping rule), запобігає надмірному борговому навантаженню в холдингових структурах. Це правило поширюється на всі Dutch BV і є вирішальним фактором під час структурування внутрішньогрупових позик або угод щодо фінансування групи.
Прибуток, отриманий холдинговою компанією, обкладається нідерландським податком на прибуток підприємств (CIT) за ставкою 19% до 200 000 євро та 25,8% на суму, що перевищує цей поріг. Ці ставки залишаються стабільними з 2023 року. Забезпечення відповідності стандартам економічної присутності (substance) захищає цей прибуток від перегляду іноземними податковими органами, які в іншому випадку могли б оскаржити статус податкового резидента компанії. Належна документація надає необхідні докази того, що компанія є функціональною бізнес-одиницею зі справжнім економічним зв'язком з Нідерландами.
Отримання нідерландського звільнення від оподаткування доходів від участі (participation exemption) часто є основною метою для міжнародних холдингових структур. Щоб кваліфікуватися, холдингова компанія зазвичай повинна володіти щонайменше 5% номінального сплаченого статутного капіталу дочірньої компанії. Хоча звільнення застосовується до дивідендів і приросту капіталу, його стабільність залежить від економічної діяльності холдингової компанії. Материнські компанії з-поза меж ЄС повинні демонструвати вищий рівень місцевої присутності для проходження перевірок на запобігання зловживанням під час застосування пільг щодо дивідендів відповідно до принципів директиви про материнські та дочірні компанії.
Останній перегляд: вересень 2026 року
Практична реалізація: створення реальної присутності в Нідерландах
Створення холдингової компанії, яка відповідає нідерландським вимогам щодо економічної присутності для холдингових компаній, починається ще на етапі реєстрації. Для засновників-нерезидентів цей процес має здійснюватися з процедурною точністю, щоб гарантувати визнання юридичної особи Belastingdienst та KVK від самого початку. Для створення BV потрібен мінімальний капітал у розмірі лише 0,01 євро, що робить структуру доступною, але регуляторні зобов'язання щодо управління та присутності залишаються суворими. Ви повинні продемонструвати, що компанія є функціональною бізнес-одиницею, а не просто неактивною реєстрацією.
Дистанційна реєстрація для засновників з-поза меж ЄС
Стандартним шляхом для дистанційного створення Dutch BV є використання легалізованої довіреності (POA). Це дозволяє нідерландському нотаріусу оформити установчий акт від вашого імені, тобто вам не потрібно їхати до Нідерландів для заснування компанії. Ви повинні надати якісну документацію, зокрема легалізовану копію документа, що посвідчує особу, та підтвердження адреси проживання. Після того як нотаріус оформить акт, компанія реєструється в Kamer van Koophandel (KVK). У 2026 році стягується одноразовий реєстраційний збір KVK у розмірі 85,15 євро. Цей збір необхідно сплатити оперативно, щоб завершити процес реєстрації. Цифрова відеореєстрація доступна, але не є типовим варіантом для засновників-нерезидентів через специфічні вимоги до легалізації, які часто висувають нідерландські банки та податкова служба.
Забезпечення адміністративної присутності
Після реєстрації увага зосереджується на поточному управлінні та місцевій інтеграції. Необхідно сформувати раду директорів таким чином, щоб щонайменше 50% її членів були резидентами Нідерландів. Ці особи повинні мати професійну спроможність вести фінансові та юридичні справи компанії. Адміністративна присутність також вимагає ведення всієї бухгалтерії та корпоративної документації на місцевому рівні. Документи повинні зберігатися протягом 7 років або 10 років, якщо компанія володіє нерухомим майном. Якщо ваша холдингова компанія наймає персонал у Нідерландах, ви повинні налагодити процедури нарахування заробітної плати та кадрового обліку для коректного виконання зобов'язань щодо соціального страхування та податку на заробітну плату. Дотримання вимог також поширюється на реєстр UBO. Про будь-які зміни щодо кінцевих бенефіціарних власників із часткою понад 25% необхідно повідомляти KVK протягом 7 днів. Підтримання такого рівня активного управління гарантує, що ваша компанія не розглядатиметься як пасивна фіктивна структура, що зберігає ваше право на звільнення від оподаткування доходів від участі.
Підтримання довгострокової відповідності вимогам та регуляторна звітність
Операційна стабільність BV залежить від послідовного дотримання нідерландського регуляторного календаря. Після завершення початкового налаштування увага зміщується на щорічні зобов'язання, які підтверджують належний статус юридичної особи перед Belastingdienst та Торговою палатою (KVK). Довгострокове дотримання вимог щодо економічної присутності для нідерландських холдингових компаній полягає не лише у збереженні податкових пільг; це процедурна необхідність для уникнення адміністративних штрафів та потенційних перевірок. Ви повинні гарантувати, що фінансова та управлінська документація компанії точно відображає її поточну економічну реальність у Нідерландах.
Річна фінансова звітність має бути подана до KVK протягом 12 місяців після закінчення фінансового року для збереження належного правового статусу компанії. Недотримання цього терміну може призвести до особистої відповідальності директорів у разі банкрутства. Щодо оподаткування, декларації з корпоративного податку на прибуток (CIT) необхідно подавати щорічно. Прибуток оподатковується за ставкою 19% на суму до 200 000 євро та 25,8% на суму, що перевищує цей поріг. Починаючи з 1 травня 2026 року, усі податкові платежі слід направляти на рахунки Rabobank, які використовуються Belastingdienst. Крім того, ви повинні контролювати обмеження на вирахування відсотків, яке встановлено на рівні 24,5% від EBITDA для податкового року 2026, щоб запобігти непередбаченим втратам податкової бази через надмірне внутрішнє фінансування.
Вимоги щодо UBO та прозорості
Прозорість залишається наріжним каменем нідерландського корпоративного середовища. Ви зобов'язані вести точний облік у реєстрі UBO щодо будь-якої фізичної особи, яка володіє понад 25% акцій, прав голосу або частки власності. Про будь-які зміни в цій інформації необхідно повідомляти KVK протягом 7 днів з моменту їх виникнення. У 2026 році доступ до реєстру UBO залишається регульованим задля досягнення балансу між конфіденційністю та необхідністю нагляду за запобіганням відмиванню коштів. Підтримка реєстру в актуальному стані є найважливішим елементом ваших корпоративних секретарських обов'язків і часто ретельно перевіряється під час моніторингу банківських рахунків або укладення нових комерційних договорів.
Контрольний список щорічного комплаєнсу
Структурований процес перевірки допомагає підтримувати належне функціонування вашої холдингової компанії. Цей контрольний список забезпечує надійність вашої системи корпоративного управління:
- Протоколи засідань ради директорів: переконайтеся, що протоколи засідань ради директорів фізично складаються та підписуються в Нідерландах, підтверджуючи, що ключові стратегічні рішення приймалися на місцевому рівні.
- Моніторинг податкового резидентства: переконайтеся, що щонайменше 50% ваших статутних директорів мають постійне місце проживання в Нідерландах протягом усього року.
- Банківська активність: переконайтеся, що місцевий банківський рахунок залишається активним із регулярними господарськими операціями, що підтверджує економічний зв'язок компанії з країною.
- Зберігання документації: зберігайте всі адміністративні документи протягом 7 років або 10 років, якщо компанія володіє нерухомим майном.
Якщо вам потрібна детальніша інформація щодо адміністративного налаштування, наш посібник про те, як відкрити бізнес у Нідерландах, містить додаткові відомості про місцеві стандарти комплаєнсу. Регулярний аудит цих пунктів захистить ваше звільнення від оподаткування доходів від участі в капіталі (participation exemption) та гарантує постійне дотримання вимог щодо економічної присутності для нідерландських холдингових компаній.
Останній перегляд: вересень 2026 року
Забезпечення майбутнього вашої нідерландської компанії у 2026 році
Створення надійної корпоративної присутності в Нідерландах є стратегічним кроком, що вимагає ретельної уваги до деталей. Успіх у 2026 році залежить від вашої здатності продемонструвати справжню економічну реальність, виходячи за межі простої юридичної реєстрації до активного місцевого управління. Дотримання вимог щодо економічної присутності для нідерландських холдингових компаній гарантує, що ваша структура збереже право на переваги податкових конвенцій та пільгу participation exemption, захищаючи ваші міжнародні інвестиції від зайвої перевірки. Підтримуючи склад ради директорів з 50-відсотковим резидентством та дотримуючись ліміту на вирахування відсотків у розмірі 24,5% від EBITDA, ви створюєте основу нормативної надійності.
Управління вимогами до BV, включно зі збором KVK у розмірі 85,15 євро та ставками CIT на 2026 рік у розмірі 19% і 25,8%, стає простим, коли ви маєте структуровану систему комплаєнсу. Надійне управління передбачає більше, ніж просто подання річної звітності; воно вимагає відданості місцевій економічній інтеграції через директорів-резидентів Нідерландів та активне користування місцевими банківськими послугами. Наша команда надає спеціалізовану підтримку міжнародним підприємцям, гарантуючи дистанційну реєстрацію всього за 3-5 робочих днів. Ми підтверджуємо наш процедурний досвід 100% гарантією задоволення послугами, дозволяючи вам зосередитися на розвитку, поки ми беремо на себе професійні формальності.
Перехід до повністю відповідної законодавству холдингової структури є інвестицією в довгострокову стабільність ваших глобальних бізнес-операцій. Ми з радістю посприяємо вашому виходу на ринок Нідерландів із точністю та професійними стандартами, на які заслуговує ваше підприємство.
Останній перегляд: вересень 2026 року
Поширені запитання
Яким є мінімальний статутний капітал для холдингової Dutch BV у 2026 році?
Мінімальний статутний капітал для Dutch BV становить 0,01 євро. Цей поріг було запроваджено для полегшення старту підприємцям, і він замінив попередню вимогу у розмірі 18 000 євро. Хоча ви можете обрати більшу суму, більшість міжнародних засновників обирають номінальну суму для збереження фінансової гнучкості. Цей капітал необхідно внести після оформлення установчого акта нотаріусом під час стандартної процедури заснування.
Чи потрібне нідерландським холдинговим компаніям фізичне офісне приміщення для дотримання вимог щодо substance?
Так, нідерландська холдингова компанія повинна мати фізичну присутність у формі офісного приміщення, пропорційного її господарській діяльності. Це приміщення слугує місцем, де рада директорів приймає стратегічні рішення та де ведеться документація компанії. Наявність реального офісу допомагає підтвердити, що компанія не є звичайною поштовою скринькою, що вкрай важливо для виконання вимог щодо substance для нідерландських холдингових компаній та отримання довідок про податкове резидентство.
Які ставки податку на прибуток діють для нідерландських холдингових компаній у 2026 році?
У 2026 податковому році ставка податку на прибуток підприємств (CIT) становить 19% на перші 200 000 євро оподатковуваного прибутку. Будь-який прибуток понад цей поріг оподатковується за ставкою 25,8%. Ці ставки застосовуються до всіх BV незалежно від того, чи є вони операційними компаніями, чи холдинговими структурами. Також можливо претендувати на режим звільнення для участі (participation exemption), який за певних умов може повністю звільнити дивіденди та прибуток від приросту капіталу від цих податків.
Чи може нерезидент бути єдиним директором нідерландської холдингової компанії?
Юридично нерезидент може бути єдиним директором, проте така структура часто суперечить вимогам щодо substance для нідерландських холдингових компаній. Щоб компанія визнавалася податковим резидентом Нідерландів, щонайменше 50% статутних директорів мають постійно проживати в Нідерландах. Якщо ви є єдиним директором і проживаєте за кордоном, Belastingdienst може встановити, що місце фактичного управління знаходиться поза межами Нідерландів, що потенційно призведе до відмови в отриманні пільг за міжнародними податковими угодами.
Який ліміт на вирахування відсотків діє для нідерландських компаній у 2026 році?
Можливість вирахування чистих витрат на сплату відсотків обмежена більшою з величин: 24,5% від EBITDA компанії або сумою 1 мільйон євро. Це правило, відоме як правило обмеження процентних витрат (earnings stripping rule), поширюється як на внутрішньогрупове, так і на зовнішнє боргове фінансування. Контроль за цим лімітом має критичне значення для холдингових компаній, які залучають боргові зобов'язання для фінансування дочірніх компаній, оскільки перевищення цих обмежень може призвести до істотних податкових витрат та зниження чистої прибутковості групи.
Скільки часу триває дистанційна реєстрація нідерландської холдингової компанії?
Дистанційне заснування Dutch BV зазвичай займає від 3 до 5 робочих днів. Цей термін починається з моменту, коли вся необхідна документація, така як легалізовані копії паспортів і підтвердження адреси, отримана та перевірена нотаріусом. Процедура здійснюється на підставі легалізованої довіреності (Power of Attorney), що дозволяє нотаріусу підписати акт без вашої особистої присутності. Після заснування завершальними етапами є реєстрація в KVK та податкових органах.
Чи обов'язковий рахунок у нідерландському банку для виконання вимог щодо substance?
Хоча це прямо не закріплено жодним окремим законом, відкриття та ведення банківського рахунку в Нідерландах є практичною необхідністю для підтвердження економічної присутності. Це свідчить про те, що фінансові справи компанії контролюються в межах Нідерландів. З 1 травня 2026 року Belastingdienst використовує Rabobank як свій розрахунковий банк, тому місцевий рахунок забезпечує швидку сплату податків та зміцнює зв'язок вашої компанії з юрисдикцією Нідерландів для цілей міжнародних конвенцій та податкового комплаєнсу.
Що станеться, якщо моя нідерландська холдингова компанія не відповідатиме тесту на наявність substance за ATAD 3?
Хоча первинний проєкт директиви ATAD 3 було офіційно відкликано у червні 2025 року, її цілі реалізуються через посилену звітність за DAC6 та чинні норми боротьби зі зловживаннями. Якщо вашій компанії бракує належного рівня substance, її можуть класифікувати як компанію-оболонку з високим рівнем ризику. Такий статус може призвести до відмови у видачі сертифікатів резидентства, втрати переваг за податковими угодами та автоматичного спонтанного обміну інформацією з іноземними податковими органами. Забезпечення документально підтвердженої економічної реальності є єдиним способом уникнути цих ризиків.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Потрібна додаткова інформація про нідерландську компанію Dutch BV?
Звернутися до експертаReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |