


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-15 · Last reviewed 2026-09-16
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
15% встановлений законом нідерландський податок біля джерела на дивіденди є не просто фіксованими витратами на ведення бізнесу, а керованою змінною, що вимагає суворого дотримання процедур для уникнення подвійного оподаткування. Для багатьох іноземних підприємців складність застосування конвенцій та страх розмивання прибутку часто затьмарюють операційні переваги Dutch BV. Ви, ймовірно, усвідомлюєте, що хоча Нідерланди сприяють глобальній торгівлі, адміністративний тягар підтвердження економічної присутності (substance) та дотримання строків подання звітності залишається вагомим пріоритетом у вашій стратегії корпоративного комплаєнсу.
Цей посібник містить професійний аналіз податкового середовища 2026 року, зосереджуючись на точному застосуванні звільнення для участі в капіталі (participation exemption) та знижень ставок на підставі податкових угод. Ми окреслюємо конкретні умови, необхідні для отримання ставки 0% для кваліфікованих акціонерів з ЄС та юрисдикцій, з якими укладено угоди, а також розглядаємо умовну ставку 25,8%, що застосовується до юрисдикцій з низьким рівнем оподаткування. Дотримуючись цієї дорожньої карти, ви отримаєте чітке розуміння одномісячного вікна для подання звітності та технічних вимог щодо переказу платежів на рахунок Belastingdienst у Rabobank. Це забезпечить ефективність розподілу вашого прибутку та його повну відповідність останнім регуляторним стандартам Нідерландів.
Key Takeaways
- Ознайомтеся зі стандартною ставкою 15% на 2026 рік та тим, як вона функціонує як попередній податок на розподіл корпоративного прибутку.
- Застосовуйте ставку 0% нідерландського податку біля джерела на дивіденди, відповідаючи специфічним вимогам щодо звільнення для участі в капіталі (participation exemption) або застосовних міжнародних податкових угод.
- Узгодьте свою стратегію розподілу з рівнями податку на прибуток підприємств на 2026 рік: 19% на прибуток до 200 000 євро та 25,8% для вищої маржі.
- Здійснюйте обов'язкове подання податкової звітності протягом одномісячного строку для дотримання стандартів електронного звітування Belastingdienst.
- Використовуйте процедуру з легалізованою довіреністю (Power of Attorney) для дистанційного заснування BV з мінімальним статутним капіталом усього 0,01 євро.
Table of Contents
- Розуміння системи нідерландського податку біля джерела на дивіденди (WHT)
- Звільнення та зниження ставок для міжнародних холдингових структур
- Взаємодія з нідерландським податком на прибуток підприємств (CIT) у 2026 році
- Строки комплаєнсу та адміністративні процедури
- Дистанційне заснування нідерландської юридичної особи з дотриманням податкових вимог
Розуміння системи нідерландського податку біля джерела на дивіденди (WHT)
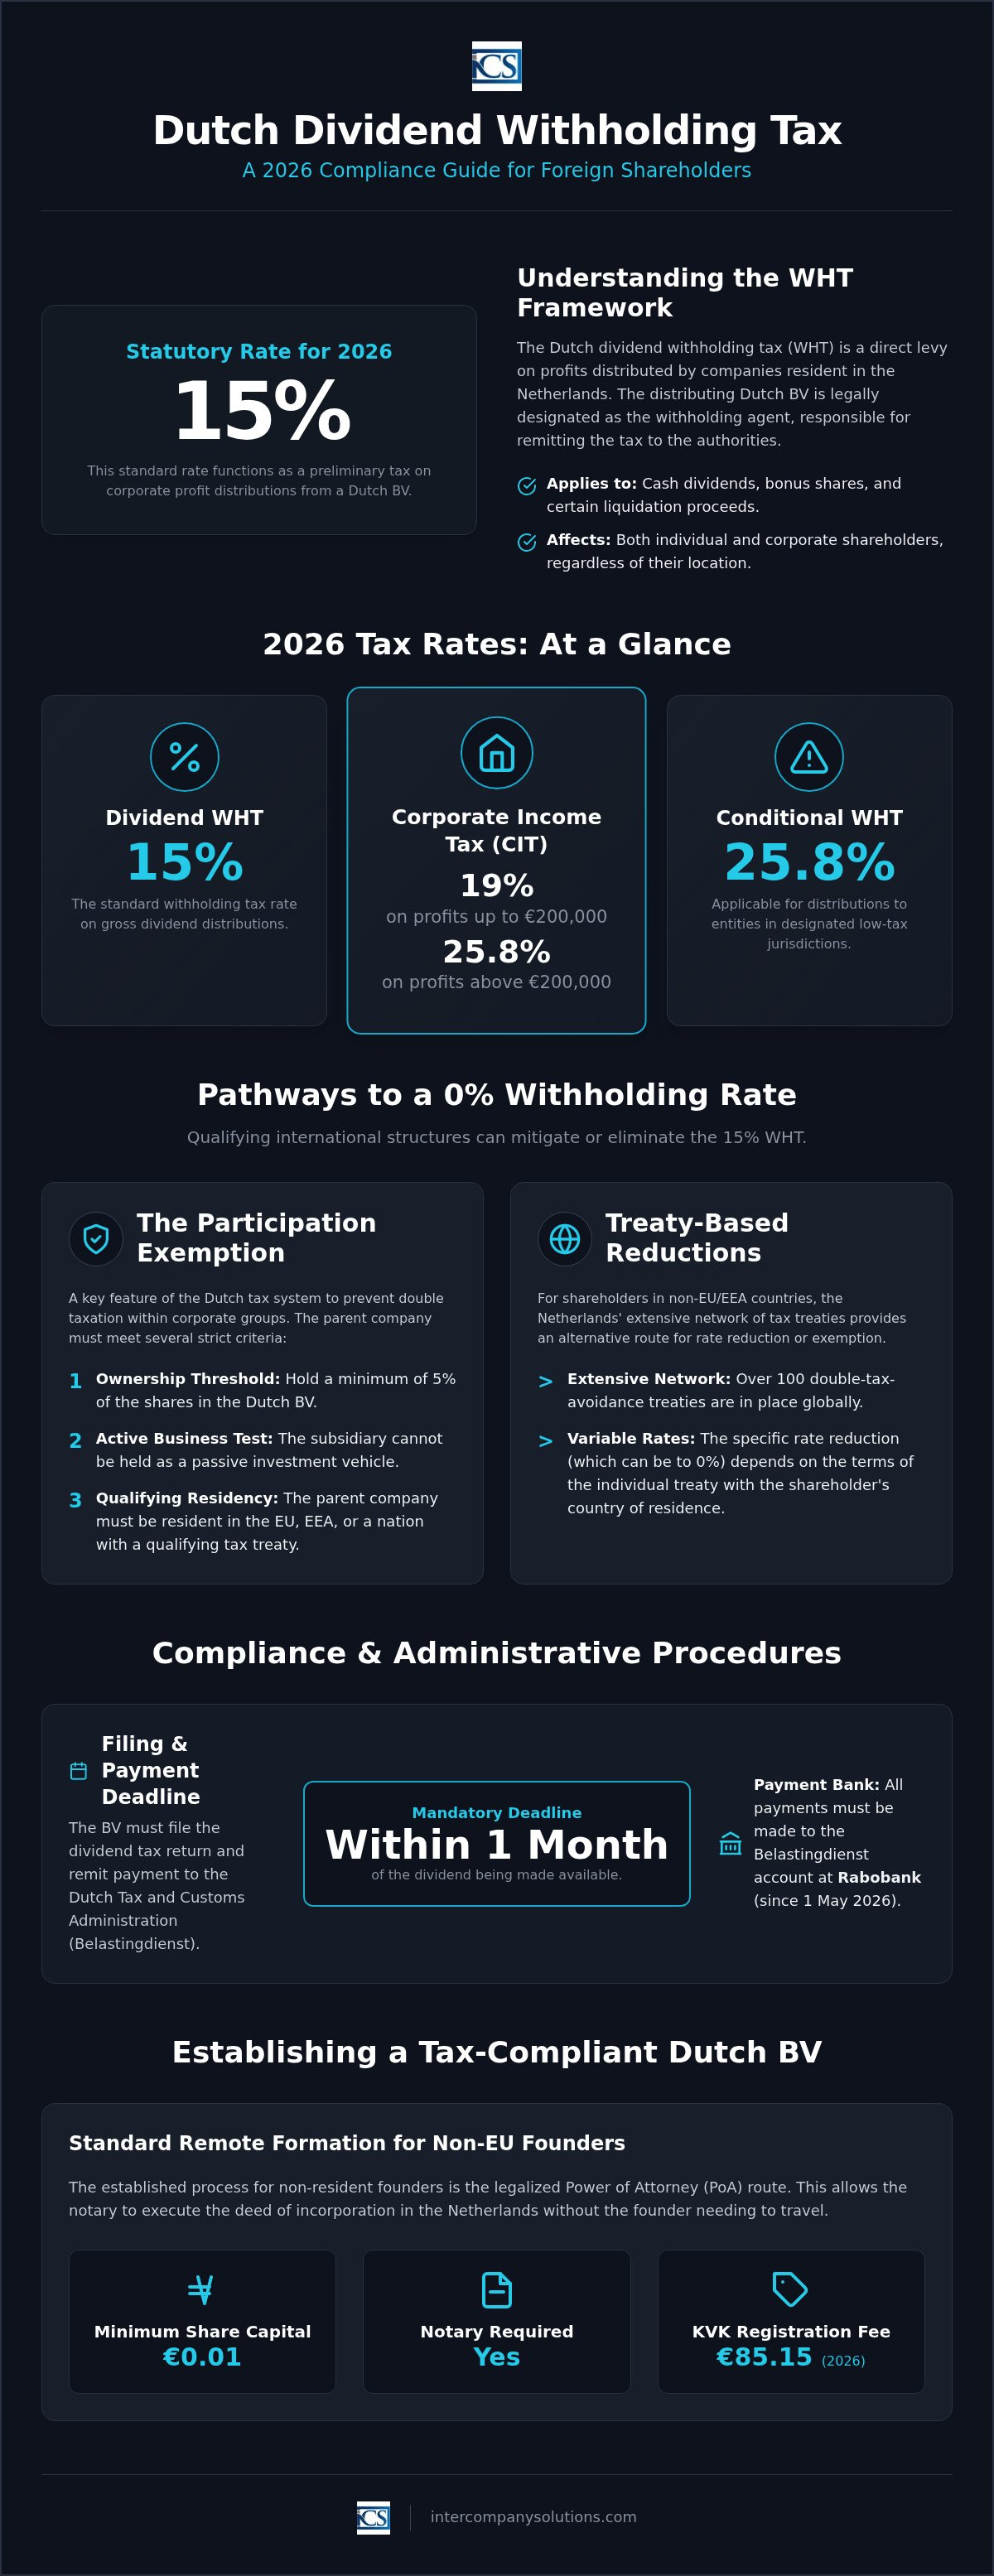
Нідерландський податок біля джерела на дивіденди є прямим збором з розподілу прибутку, що здійснюється компаніями-резидентами Нідерландів. Для податкового року 2026 встановлена законом ставка зафіксована на рівні 15%. Цей податок діє як попередній збір для резидентів Нідерландів, які часто можуть зарахувати його в рахунок свого податку на доходи; однак для іноземних інвесторів він часто є остаточним податком, якщо податкова угода не передбачає пільг. Сфера дії цього податку поширюється на кілька форм розподілу, включаючи дивіденди у грошовій формі, бонусні акції, випущені за рахунок резервів прибутку, та ліквідаційні виплати, що перевищують середній внесений капітал компанії.
У межах ширшої системи корпоративного оподаткування Нідерландів компанія Dutch BV, що здійснює розподіл, має юридичний статус податкового агента. Це означає, що компанія, а не акціонер, несе відповідальність за адміністративну точність процесу утримання податку. Податок застосовується до розподілу прибутку як на користь фізичних, так і юридичних осіб-акціонерів, незалежно від їхнього місцезнаходження, за умови, що юридична особа, яка здійснює розподіл, вважається резидентом Нідерландів для цілей оподаткування. Забезпечення належного структурування вашої юридичної особи з самого початку є важливим, і наші спеціалісти часто надають допомогу щодо реєстрації компаній у Нідерландах, щоб створити відповідну нормативним вимогам основу для майбутнього розподілу прибутку.
База оподаткування та відповідальність за сплату
Розрахунок правильної суми вимагає визначення валової вартості дивідендів до будь-яких відрахувань. Після затвердження розподілу Dutch BV повинна утримати 15% від валової суми та перерахувати їх до Belastingdienst. Це зобов'язання також поширюється на негрошові розподіли, такі як активи, передані акціонерам за вартістю, нижчою за ринкову. У таких випадках різниця розглядається як «конструктивні дивіденди» та підлягає оподаткуванню за тією ж ставкою 15%. Компанія повинна подати податкову декларацію з податку на дивіденди та здійснити оплату протягом одного місяця з моменту надання дивідендів у розпорядження. Починаючи з 1 травня 2026 року всі такі платежі повинні спрямовуватися до обслуговуючого банку Belastingdienst, Rabobank.
Податкове резидентство та зобов'язання щодо утримання податку
Dutch BV, як правило, за замовчуванням несе зобов'язання щодо утримання податку, оскільки Нідерланди застосовують принцип інкорпорації. Будь-яка компанія, створена відповідно до законодавства Нідерландів, вважається податковим резидентом. Для іноземних акціонерів це призводить до отримання чистої суми розподілу. Хоча ставка 15% є стандартною, багато міжнародних інвесторів знижують її шляхом застосування конвенцій про уникнення подвійного оподаткування або нідерландського звільнення для участі в капіталі. Слід перевіряти ставки для конкретних юрисдикцій на сайті belastingdienst.nl для забезпечення дотримання вимог. Якщо акціонером є компанія-резидент Нідерландів, утриманий податок зазвичай може бути зарахований у рахунок її власного зобов'язання з податку на прибуток підприємств, який становить 19% на прибуток до 200 000 євро та 25,8% на решту суми.
Звільнення та зниження ставок для міжнародних холдингових структур
Хоча встановлена законом ставка 15% залишається стандартною, податкова система Нідерландів передбачає значні пільги для відповідних міжнародних структур. Розуміння основ нідерландського податку на дивіденди має вирішальне значення для іноземних інвесторів, які прагнуть застосувати внутрішню ставку утримання 0%. Це звільнення зазвичай застосовується, коли дивіденди виплачуються корпоративним акціонерам, які є резидентами ЄС, ЄЕЗ або країни, що уклала відповідну податкову угоду з Нідерландами. Основна мета полягає в тому, щоб запобігти каскадному ефекту оподаткування всередині корпоративних груп, гарантуючи, що прибуток оподатковується лише один раз на рівні кінцевого одержувача.
Контрольний список для звільнення для участі в капіталі
Звільнення для участі в капіталі є наріжним каменем привабливості Нідерландів як глобальної холдингової юрисдикції. Щоб скористатися цим звільненням у транскордонному контексті, материнська компанія повинна відповідати кільком суворим критеріям. Материнська компанія повинна володіти часткою участі щонайменше 5% у Dutch BV. Крім того, дочірня компанія не може утримуватися як пасивна інвестиція; в ідеалі вона повинна бути активною операційною одиницею. Документальне підтвердження є критично важливим компонентом дотримання вимог законодавства. Під час податкової перевірки ви повинні надати Belastingdienst такі документи:
- Оновлені реєстри акціонерів, що підтверджують 5-відсотковий поріг володіння.
- Підтвердження активної господарської діяльності материнської компанії в її юрисдикції реєстрації.
- Документацію щодо комерційного обґрунтування холдингової структури.
Зниження ставок на підставі податкових конвенцій
Для акціонерів, які є резидентами країн, що не входять до ЄС, розгалужена мережа з понад 100 нідерландських конвенцій про уникнення подвійного оподаткування пропонує альтернативний шлях для зниження ставки. Ці конвенції часто знижують нідерландський податок біля джерела на дивіденди до 5% або 10%, а в окремих випадках за наявності істотної частки участі: до 0%. Якщо ваша компанія вже сплатила повну ставку 15%, ви можете розпочати процедуру повернення коштів через податкову адміністрацію Нідерландів. До 2026 року вплив Багатосторонньої конвенції (MLI) став значно помітнішим. Тепер структури повинні проходити «тест основної мети» (Principal Purpose Test), щоб претендувати на пільги за конвенціями. Це гарантує, що структура не є штучною та виконує реальну комерційну функцію.
Дотримання цих вимог щодо економічної присутності є обов'язковим для уникнення застосування правил боротьби зі зловживаннями. Якщо ви зараз плануєте новий бізнес-проєкт, наші консультанти можуть допомогти з реєстрацією компанії в Нідерландах, щоб гарантувати належне структурування вашої юридичної особи з погляду комплаєнсу із самого початку. Якщо вам потрібен конкретний аналіз того, як ці конвенції застосовуються до вашої юрисдикції, ви можете звернутися до нашого податкового відділу для отримання професійної оцінки.
Взаємодія з нідерландським корпоративним податком на прибуток (CIT) у 2026 році
Умови оподаткування корпоративним податком на прибуток (CIT) у 2026 році безпосередньо визначають обсяг коштів, доступних для розподілу прибутку. Для Dutch BV основне податкове зобов'язання розраховується за двома рівнями. Ви сплачуватимете 19% з оподатковуваного прибутку до 200 000 євро та 25,8% із будь-якої суми, що перевищує цей поріг. Оскільки дивіденди виплачуються з чистого прибутку, що залишається після сплати CIT, ваша стратегія розподілу повинна враховувати ці ставки. Ефективне податкове планування забезпечує узгоджене управління нідерландським податком біля джерела на дивіденди разом із цими корпоративними зобов'язаннями задля збереження ліквідності. Точна звітність запобігає нарахуванню процентів або штрафів від Belastingdienst.
Розрахунок оподатковуваного прибутку та відрахування
Визначення вашого чистого прибутку вимагає точного розрахунку витрат, дозволених до вирахування. На 2026 рік дотримання правил передбачає врахування ліміту на вирахування процентних витрат, який встановлено на рівні 24,5% від EBITDA компанії. Проте застосовується поріг у розмірі 1 мільйона євро: ви завжди можете вираховувати проценти до цієї суми, навіть якщо вона перевищує встановлений відсоток від EBITDA. Це правило запобігає надмірному борговому навантаженню та забезпечує стабільність податкової бази. Ви зобов'язані зберігати всю фінансову документацію, включно з рахунками-фактурами, банківськими виписками та договорами, щонайменше 7 років для підтвердження звітності як з CIT, так і з податку біля джерела. Ця документація має вирішальне значення під час податкових перевірок для обґрунтування витрат, врахованих при визначенні оподатковуваного прибутку. Якщо ваші документи стосуються нерухомого майна, строк зберігання подовжується до 10 років.
Фіскальна єдність та розподіл дивідендів
Створення фіскальної єдності (fiscale eenheid) може оптимізувати рух капіталу між нідерландською материнською компанією та її дочірніми підприємствами. Коли компанії утворюють фіскальну єдність для цілей CIT, податкова адміністрація розглядає їх як єдиного платника податків. Ця структура безпосередньо впливає на рух прибутку. Внутрішні потоки дивідендів між суб'єктами в межах однієї фіскальної групи зазвичай не беруться до уваги для цілей оподаткування. Це фактично призводить до скасування нідерландського податку біля джерела на дивіденди для виплат, здійснених усередині групи. Це процедурна перевага, яка спрощує внутрішнє управління фінансами.
Управління цими складними взаємозв'язками вимагає структурованого бухгалтерського обліку. Детальнішу інформацію про дотримання цих стандартів ви знайдете в нашому посібнику з бухгалтерського обліку для Dutch BV. Узгоджуючи строки подання звітності з CIT із графіком розподілу дивідендів, ви знижуєте ризик адміністративних помилок. Така узгодженість гарантує, що Dutch BV вчасно виконує свої зобов'язання перед рахунком Belastingdienst у Rabobank, максимізуючи при цьому ефективність загальної податкової позиції групи.
Строки дотримання вимог та адміністративні процедури
Дотримання суворих строків, встановлених Податковою адміністрацією Нідерландів, є обов'язковим для підтримання належного корпоративного статусу компанії. Як тільки дивіденди стають доступними для акціонерів, BV, що здійснює виплату, повинна подати декларацію щодо нідерландського податку у джерела на дивіденди та перерахувати платіж рівно протягом одного місяця. Цей строк не підлягає продовженню. Пропуск цього терміну призводить до накладення адміністративних штрафів та нарахування процентів з боку Belastingdienst. Усі декларації мають подаватися в електронному вигляді через офіційний податковий портал, що вимагає наявності дійсних цифрових облікових даних представника вашої компанії.
Окрім суто податкової звітності, BV повинна дотримуватися загальних корпоративних вимог Торгово-промислової палати (KVK). Річна фінансова звітність має бути подана до KVK протягом 12 місяців після закінчення фінансового року. Невиконання цієї вимоги вважається економічним правопорушенням і може призвести до відповідальності директорів. Ці адміністративні рівні забезпечують прозорість фінансового стану компанії для громадськості та регуляторних органів. Належна документація також підтверджує правомірність будь-яких звільнень, на які ви претендуєте відповідно до режиму participation exemption або податкових угод.
Банківські послуги та логістика платежів
Важливе оновлення на 2026 рік стосується основного банківського партнера Belastingdienst. З 1 травня 2026 року офіційним обслуговуючим банком Податкової адміністрації Нідерландів є Rabobank. Якщо ви ініціюєте міжнародний банківський переказ для сплати нідерландського податку у джерела на дивіденди, ви повинні переконатися, що ваші платіжні реквізити оновлено відповідно до цих змін. Використання застарілої банківської інформації за попередні роки призведе до відхилення платежів і можливих штрафів за несвоєчасне подання. Переконайтеся, що призначення вашого платежу містить правильний номер нарахування, наданий під час електронного подання звітності.
Для новостворених юридичних осіб сплата початкового реєстраційного збору KVK у розмірі €85,15 є першим кроком в адміністративному процесі. Цей одноразовий збір сплачується окремо від щорічних витрат на дотримання вимог, але він необхідний для активації реєстрації компанії. Наша команда часто бере на себе ці організаційні питання під час заснування компанії в Нідерландах за легалізованою Power of Attorney. Це гарантує, що засновники-нерезиденти виконають усі початкові вимоги без необхідності міжнародних поїздок.
Звітність щодо UBO та прозорість
Прозорість щодо кінцевих бенефіціарних власників (UBO) безпосередньо пов'язана з вашим правом на пільги за податковими угодами. Ви повинні повідомляти KVK про будь-які зміни щодо UBO, які володіють часткою понад 25% акцій або прав голосу, протягом 7 днів з моменту таких змін. Belastingdienst проводить перехресну перевірку даних UBO з податковими деклараціями щодо податку на дивіденди, щоб підтвердити, що одержувач є фактичним бенефіціарним власником, а не транзитною структурою. Непідтримання реєстру в актуальному стані може спричинити податкову перевірку або відмову в застосуванні 0% ставки податку біля джерела.
Ведення чіткого обліку структури власності та персоналу є життєво важливим і для інших адміністративних сфер, таких як послуги з нарахування заробітної плати в Нідерландах. Точні дані щодо UBO та співробітників забезпечують відповідність компанії всім нормативним вимогам. Такий комплексний підхід до дотримання вимог захищає ваші інвестиції та спрощує майбутній розподіл прибутку.
Дистанційне створення податково спроможної нідерландської юридичної особи
Створення надійної нормативної бази є першим кроком до ефективного розподілу прибутку. Для засновників-нерезидентів стандартним підходом є використання легалізованої Power of Attorney (PoA). Цей метод дозволяє нотаріусу посвідчити установчий акт у Нідерландах без особистої присутності засновника. Для Dutch BV потрібен мінімальний статутний капітал лише у розмірі €0,01, що робить її доступною структурою для бізнесу будь-якого масштабу. Коли ви співпрацюєте з професійним агентом для заснування Dutch BV, типовий строк дистанційної реєстрації становить 3-5 робочих днів. Така швидкість не впливає на ретельну увагу до деталей, необхідну для того, щоб юридична особа була повністю готова до майбутнього дотримання вимог щодо нідерландського податку у джерела на дивіденди.
Етапи дистанційної реєстрації
Процес відбувається у логічній послідовності для забезпечення юридичної чинності. По-перше, ви повинні легалізувати необхідні документи, що посвідчують особу, та оформити PoA у своїй країні. Потім ці документи надсилаються до Нідерландів для другого кроку: нотаріального посвідчення установчого акта. На відміну від eenmanszaak або VOF, для створення BV обов'язково потрібен нотаріус. Зрештою, юридична особа реєструється в KVK та податкових органах. Ця реєстрація зумовлює сплату одноразового збору KVK у розмірі €85,15 та видачу номерів платника VAT і CIT. Такий структурований підхід гарантує, що ваш бізнес відповідає всім вхідним вимогам, одночасно готуючись до виконання адміністративних обов'язків платника податків-резидента.
Постійна підтримка з питань комплаєнсу
Підтримання статусу юридичної особи, що відповідає податковим вимогам, вимагає постійного адміністративного контролю. Вам потрібно буде здійснювати щоквартальне подання декларацій з VAT та готувати щорічні декларації з CIT на основі ставок 2026 року: 19% на прибуток до €200 000 та 25,8% на суму понад цей поріг. Коли компанія буде готова до розподілу прибутку, ви повинні подати декларацію щодо нідерландського податку у джерела на дивіденди протягом одного місяця з дати розподілу. Усі платежі мають перераховуватися на рахунок Belastingdienst у Rabobank, щоб уникнути штрафних санкцій.
Уся фінансова документація повинна зберігатися щонайменше 7 років для дотримання законодавчих вимог. Якщо ваша BV володіє нерухомим майном, цей період зберігання подовжується до 10 років. Підтримання належного порядку в цих документах є життєво необхідним для обґрунтування застосування режиму participation exemption або зниження ставок за податковими угодами під час майбутніх перевірок. Інтегруючи ці правила комплаєнсу від самого початку, ви захищаєте здатність компанії розподіляти прибуток між міжнародними акціонерами з мінімальними податковими втратами.
Останній перегляд: вересень 2026 року
Захист вашої нідерландської стратегії розподілу прибутку на 2026 рік
Ефективне управління нідерландським податком у джерела на дивіденди вимагає чіткої узгодженості між вашою корпоративною структурою та останніми нормативними вимогами. Використовуючи мережу з понад 100 податкових угод і внутрішній режим participation exemption, ви можете захистити свій прибуток від необґрунтованого розмивання. Успішний комплаєнс передбачає дотримання місячного строку подання звітності та забезпечення своєчасного надходження всіх платежів на рахунок Belastingdienst у Rabobank. Ці процедурні кроки мають вирішальне значення для підтримки належного статусу вашої юридичної особи та уникнення адміністративних штрафів.
Intercompany Solutions виступає проактивним партнером для підприємців з усього світу, пропонуючи дистанційне заснування BV за 3-5 робочих днів за легалізованою Power of Attorney. Маючи понад 2 000 успішних реєстрацій по всьому світу, ми надаємо експертну бухгалтерську підтримку для подання звітності з CIT та періодичних декларацій з податку на дивіденди. Такий професійний нагляд гарантує, що ваша юридична особа відповідатиме стандартам 2026 року щодо присутності (substance) та прозорості з першого дня своєї діяльності.
Ми готові сприяти вашому зростанню та допомогти вам створити стабільну та належним чином оформлену присутність у Нідерландах.
Останній перегляд: вересень 2026 року
Часті запитання
Яка ставка нідерландського податку біля джерела на дивіденди на 2026 рік?
Встановлена законом ставка нідерландського податку біля джерела на дивіденди на 2026 рік становить 15% на розподіл прибутку нідерландською компанією. Ця ставка застосовується до дивідендів у грошовій формі, бонусних акцій та ліквідаційних виплат, що перевищують середній внесений капітал. Хоча BV виступає податковим агентом, юридично цей податок стягується з одержувача. Для резидентів Нідерландів це попередній податок, який зараховується в рахунок остаточного нарахування податку на доходи фізичних осіб або податку на прибуток підприємств.
Чи можуть іноземні підприємці застосувати ставку податку на дивіденди 0%?
Іноземні підприємці часто можуть отримати ставку 0%, якщо вони відповідають вимогам щодо звільнення від оподаткування участі або положенням відповідної податкової конвенції. Зазвичай це стосується корпоративних акціонерів, які є резидентами ЄС, ЄЕЗ або країни, з якою укладено договір, та володіють щонайменше 5% акцій. Щоб кваліфікуватися на це зниження, ви повинні довести, що структура не є штучною, а холдингова компанія має реальну економічну присутність (economic substance) у своїй юрисдикції резидентства.
Як працює звільнення від оподаткування участі для Dutch BV?
Звільнення від оподаткування участі гарантує, що прибуток, який уже був оподаткований на рівні дочірньої компанії, не оподатковується повторно під час його розподілу на користь материнської Dutch BV. Щоб кваліфікуватися, материнська компанія повинна володіти щонайменше 5% статутного капіталу дочірньої компанії. Крім того, дочірня компанія має бути активною операційною юридичною особою, а не інструментом для пасивних інвестицій. Цей механізм має вирішальне значення для підтримки податково ефективної міжнародної холдингової структури та уникнення каскадного ефекту багаторівневого оподаткування.
Який строк сплати нідерландського податку на дивіденди?
Законодавчо встановлений строк для подання декларації та перерахування нідерландського податку біля джерела на дивіденди становить один місяць з дати розподілу. З 1 травня 2026 року всі податкові платежі мають спрямовуватися до Rabobank, який виконує функції обслуговуючого банку для Belastingdienst. Пропуск цього терміну призводить до накладення адміністративних штрафів та нарахування відсотків. Вкрай важливо узгодити графік із вашою бухгалтерською командою, щоб забезпечити електронне подання звітності та здійснення банківського переказу до настання кінцевого терміну.
Чи потрібно мені приїжджати до Нідерландів для подання податкових декларацій?
Вам не потрібно приїжджати до Нідерландів для подання податкової звітності чи реєстрації компанії. Усі податкові декларації, включно з деклараціями з ПДВ, податку на прибуток підприємств та дивідендів, подаються в електронному вигляді через портал податкової адміністрації. Для первинної реєстрації ми використовуємо процедуру легалізованої довіреності, яка дозволяє нотаріусу оформити акт, поки ви залишаєтеся за кордоном. Цей дистанційний процес зазвичай триває від 3 до 5 робочих днів для стандартної Dutch BV.
Як конвенції про уникнення подвійного оподаткування впливають на 15% податок біля джерела?
Податкові конвенції часто зменшують стандартну 15% ставку біля джерела до 10%, 5% або навіть 0% для відповідних міжнародних інвесторів. Нідерланди мають мережу з приблизно 100 договорів про уникнення подвійного оподаткування, спрямованих на запобігання подвійному фіскальному навантаженню. Проте після запровадження Багатосторонньої конвенції (Multilateral Instrument) ви повинні відповідати тесту основної мети (Principal Purpose Test). Це вимагає наявності задокументованого комерційного обґрунтування та підтвердження того, що отримання податкової вигоди не було головною метою створення інвестиційної структури.
Яку документацію повинна зберігати Dutch BV для забезпечення податкового комплаєнсу?
Dutch BV юридично зобов'язана зберігати свою фінансову документацію протягом 7 років для дотримання вимог податкового законодавства. Ця документація охоплює банківські виписки, рахунки-фактури, контракти та реєстри акціонерів, що використовуються для розрахунку нідерландського податку біля джерела на дивіденди. Якщо ваша компанія володіє нерухомим майном або здійснює управління ним, термін обов'язкового зберігання продовжується до 10 років. Ведення впорядкованих цифрових або фізичних архівів є необхідним для обґрунтування вашої правової позиції у разі потенційної перевірки з боку податкової адміністрації Нідерландів.
Які ставки податку на прибуток підприємств застосовуються до Dutch BV у 2026 році?
Шкала податку на прибуток підприємств на 2026 рік поділена на два рівні залежно від розміру оподатковуваного прибутку компанії. Ви сплачуєте 19% з прибутку в межах порогу в 200 000 євро. До будь-якої суми, що перевищує ліміт у 200 000 євро, застосовується ставка 25,8%. Ці ставки розраховуються з чистого прибутку після вирахування господарських витрат та застосування правила обмеження вирахування відсотків, яке наразі встановлено на рівні 24,5% від показника EBITDA компанії за фінансовий рік.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- Суд ЄС, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Потрібна додаткова інформація про нідерландську компанію Dutch BV?
Звернутися до експертаReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |