

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-13 · Last reviewed 2026-08-13
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Багато міжнародних підприємців припускають, що вища рентабельність автоматично призводить до лінійного збільшення податкових зобов'язань, проте нідерландська фіскальна система функціонує за багаторівневою структурою, розробленою для підтримки зростання на ранніх стадіях розширення. Розуміння нідерландської ставки податку на прибуток підприємств є фундаментальним для будь-якої BV з іноземними власниками, яка прагне дотримуватися законодавчих вимог, оптимізуючи свою глобальну податкову позицію. Ймовірно, ви стикаєтеся з труднощами транскордонної звітності та прагнете уникнути фінансових штрафів, пов'язаних із пропуском суворих термінів подання декларацій. Це поширена проблема для тих, хто не знайомий з місцевими вимогами Belastingdienst.
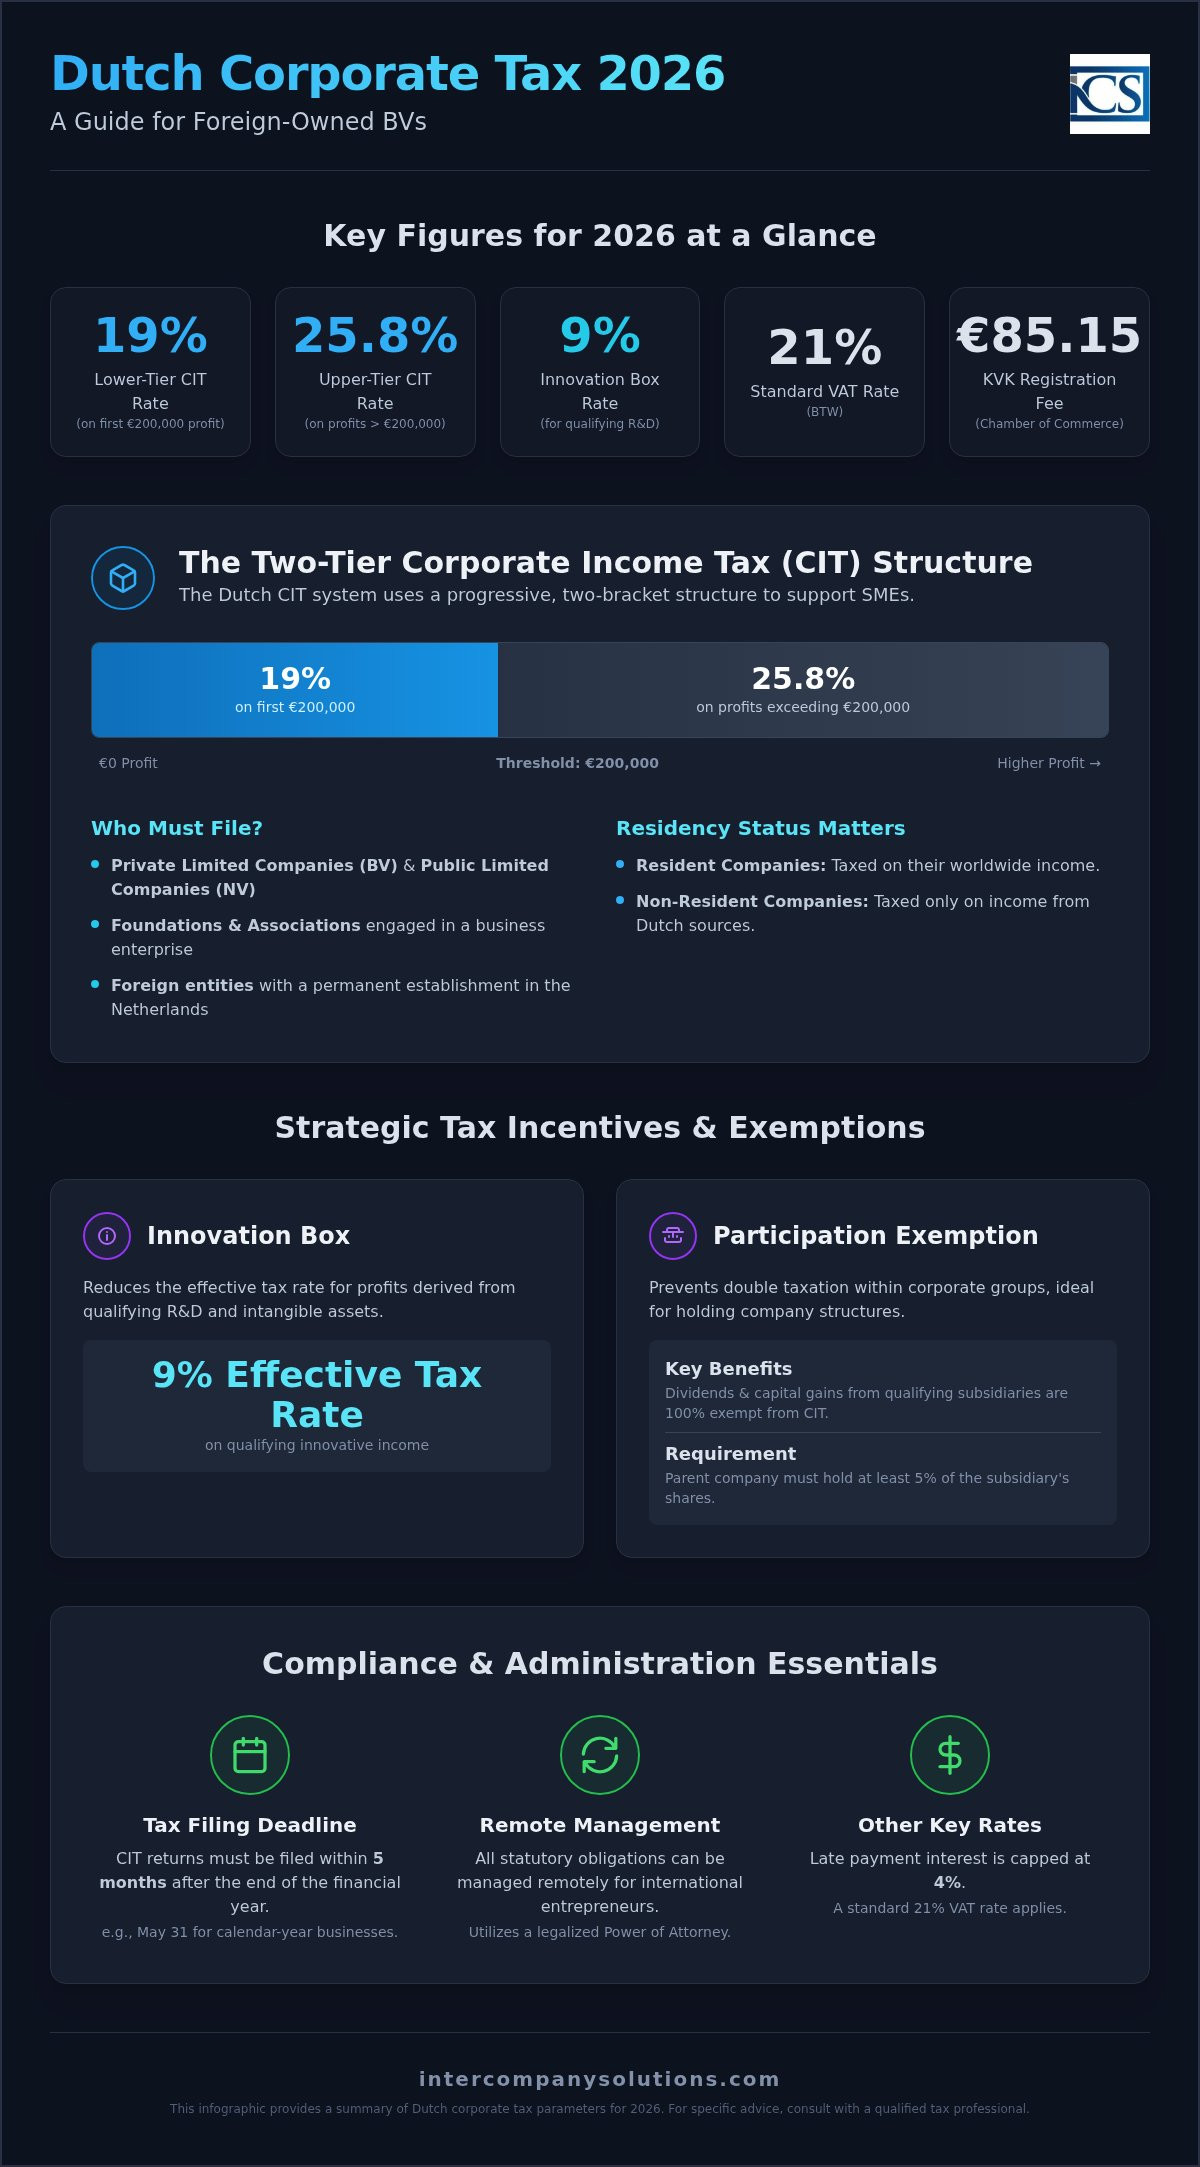
Ця стаття містить точний аналіз податкових діапазонів, порогів та обов'язкових кроків для дотримання вимог на 2026 рік. Ми роз'яснимо, як ставка 19% застосовується до перших €200 000 прибутку та коли починає діяти діапазон 25,8%. Наша команда Accounting & Tax Services структурувала цей посібник, щоб охопити податкову пільгу Innovation Box за ставкою 9% та правила participation exemption. Ви отримаєте надійний графік подання податкових декларацій та чітке уявлення про реєстраційний збір KVK у розмірі €85,15 на 2026 рік, що забезпечить повну регуляторну визначеність для вашого бізнесу з самого початку.
Key Takeaways
- Нідерландська ставка податку на прибуток підприємств на 2026 рік становить 19% на перші €200 000 оподатковуваного прибутку та 25,8% для прибутку, що перевищує цей поріг.
- Відповідні інноваційні види діяльності можуть отримати знижену ефективну податкову ставку 9% через Innovation Box, тоді як participation exemption запобігає подвійному оподаткуванню холдингових структур.
- Декларації з податку на прибуток підприємств повинні подаватися протягом п'яти місяців після закінчення фінансового року, що відповідає кінцевому терміну 31 травня для бізнесу з календарним фінансовим роком.
- Міжнародні підприємці можуть дистанційно керувати всіма законодавчими зобов'язаннями, використовуючи механізм легалізованої довіреності (Power of Attorney) для створення компанії та поточного дотримання податкових вимог.
- Окрім податків на прибуток, бізнес повинен враховувати стандартну ставку ПДВ у розмірі 21% та обов'язковий реєстраційний збір KVK у розмірі €85,15 на 2026 фінансовий рік.
Understanding the Two-Tier Dutch Corporate Income Tax (CIT) Structure
Нідерланди застосовують податок на прибуток підприємств до оподатковуваного прибутку, отриманого компаніями. Ця Dutch Corporate Tax System функціонує за дворівневою ступінчастою структурою, а не за фіксованою ставкою. Вона розроблена для забезпечення конкурентного фіскального середовища, зокрема для малих та середніх підприємств (МСП), які складають основу місцевої економіки. Застосовуючи нижчу ставку до початкових діапазонів прибутку, уряд заохочує бізнес реінвестувати свої доходи в подальше зростання та інновації.
Розрахунок вашого оподатковуваного прибутку є простим процесом вирахування дозволених ділових витрат із вашого загального валового доходу. Хоча концепція проста, розмежування між статусом резидента та нерезидента є вирішальним для дотримання законодавства. Компанії-резиденти, якими є компанії, зареєстровані або фактично керовані в Нідерландах, оподатковуються на свій загальносвітовий дохід. Компанії-нерезиденти несуть податкові зобов'язання лише щодо прибутку, отриманого з нідерландських джерел, таких як місцеве постійне представництво або нідерландська нерухомість. Розуміння податкового статусу вашої компанії є першим кроком у визначенні вашого загального податкового зобов'язання.
Corporate Tax Brackets and Thresholds for 2026
Для фінансового року 2026 нідерландська ставка податку на прибуток підприємств залишається відповідною параметрам попереднього року. Прибуток до порогу в €200 000 обкладається за ставкою 19%. Будь-який прибуток, що перевищує цей ліміт у €200 000, оподатковується за стандартною ставкою 25,8%. Важливо розуміти, що ці ставки застосовуються послідовно. Це означає, що навіть високоприбуткова компанія все одно сплачує нижчу ставку 19% на свої перші €200 000 прибутку, при цьому вища ставка 25,8% застосовується лише до частини, що перевищує цю суму. Місцеві муніципальні чи провінційні корпоративні податки відсутні, що спрощує розрахунок для міжнародних засновників.
Taxable Entities: Who Must File?
Обов'язок подавати декларацію з податку на прибуток підприємств насамперед покладається на публічні компанії з обмеженою відповідальністю (NV) та приватні компанії з обмеженою відповідальністю (BV). Якщо ви розглядаєте можливість starting a business in the Netherlands, структура BV є найпоширенішим вибором для іноземних інвесторів завдяки своїй гнучкості. Проте податкові зобов'язання не обмежуються цими корпоративними формами. Фонди та асоціації також зобов'язані подавати звітність, якщо вони ведуть комерційну діяльність, яка конкурує на ринку. Іноземні юридичні особи з постійним представництвом або призначеним нідерландським представником аналогічно підлягають оподаткуванню CIT. Наша команда Accounting & Tax Services допомагає клієнтам орієнтуватися в цих визначеннях, щоб кожна юридична особа виконувала свої щорічні вимоги щодо подання звітності без нарахування відсотків за прострочення платежу, які обмежені 4%.
Стратегічні податкові пільги та звільнення для Dutch BV
Податковий кодекс Нідерландів передбачає спеціальні режими для зниження ефективного податкового навантаження для міжнародних групових структур та інноваційних підприємств. Ці пільги не застосовуються автоматично; вони вимагають проактивного управління та точного документування в межах вашої щорічної податкової звітності. Хоча стандартна ставка корпоративного податку в Нідерландах застосовується до загального комерційного прибутку, ці звільнення можуть суттєво змінити кінцеві зобов'язання для відповідних суб'єктів господарювання. Важливо враховувати ці фактори разом з іншими адміністративними витратами, такими як реєстраційний збір KVK у розмірі 85,15 євро на 2026 рік, щоб розуміти повну вартість підтримки присутності в Нідерландах.
Механізм звільнення від оподаткування доходів від участі
Звільнення від оподаткування доходів від участі є основною причиною, чому багато підприємців обирають Нідерланди для створення холдингових структур. Цей режим звільняє від податку на прибуток підприємств усі дивіденди та приріст капіталу, отримані від кваліфікованих дочірніх компаній. Щоб відповідати встановленим вимогам, нідерландська материнська компанія повинна володіти щонайменше 5% акцій дочірньої компанії. Крім того, дочірня компанія не може утримуватися виключно як пасивна портфельна інвестиція. Цей механізм є фундаментальним компонентом реєстрації Dutch BV, коли юридична особа слугує платформою для міжнародних інвестицій або розширення групи. Він ефективно запобігає подвійному оподаткуванню всередині корпоративної групи, гарантуючи, що прибуток, оподаткований на рівні дочірньої компанії, не підлягає повторному оподаткуванню на рівні холдингу.
Innovation Box та пільги для R&D
Компанії, які займаються технічними науково-дослідними та дослідно-конструкторськими роботами, можуть скористатися перевагами Innovation Box. Кваліфікований дохід, отриманий від запатентованих активів або самостійно розробленого програмного забезпечення, оподатковується за ефективною ставкою лише 9% замість стандартних ставок 19% або 25,8%. Щоб отримати доступ до цієї пільги, необхідно спочатку отримати декларацію про проведення R&D (WBSO) від Нідерландського агентства підприємництва. Ця пільга є особливо актуальною для бізнесу, що розробляє апаратне забезпечення, медичні технології або власні програмні рішення. Ставка 9% застосовується до чистого прибутку, отриманого від інноваційного активу, після повної окупності витрат на його розробку.
Належне документування цієї діяльності є критично важливим для дотримання законодавства. Податкові органи Нідерландів вимагають підтвердження чіткого зв'язку між проведеними дослідженнями та розробками і отриманим доходом. Якщо ваша бізнес-модель спирається на інтелектуальну власність, грамотне адміністрування цих податкових пільг забезпечить оптимізацію вашої глобальної податкової позиції. Якщо вам потрібна допомога у визначенні того, які саме пільги застосовуються до вашої конкретної структури, ви можете проконсультуватися з нашими податковими фахівцями для детальної оцінки вашої відповідності критеріям. Ми забезпечуємо правильне подання всіх необхідних декларацій разом із вашою щорічною декларацією з податку на прибуток підприємств.
Адміністративні вимоги та граничні строки комплаєнсу
Підтримка діяльності нідерландської компанії вимагає суворого дотримання адміністративних регламентів. Комплаєнс починається із систематичного ведення бухгалтерського обліку для компаній Dutch BV, що гарантує точне відображення всіх оподатковуваних операцій протягом року. Фінансовий рік у Нідерландах зазвичай збігається з календарним і триває з 1 січня по 31 грудня. Для всіх корпоративних суб'єктів електронне подання звітності через портал Belastingdienst є обов'язковою законодавчою вимогою. Цифровий портал вимагає захищеної автентифікації, якою зазвичай керує ваш податковий представник для гарантування безпеки передачі даних. Невиконання цих обов'язків або пропуск встановлених строків тягне за собою стандартні адміністративні штрафи та нарахування пені на будь-які непогашені зобов'язання за ставкою корпоративного податку в Нідерландах.
Стандартні строки подання звітності
Стандартний граничний строк подання декларації з податку на прибуток підприємств (CIT) – 1 червня року, наступного за звітним фінансовим роком. Хоча цей п'ятимісячний строк є базовим, багато міжнародних підприємців користуються процедурою продовження. Ви можете запросити стандартне продовження терміну на строк до 11 місяців за умови, що відповідний запит подано до настання початкового терміну 1 червня. Це 11-місячне продовження є особливо зручним для компаній, які працюють у кількох юрисдикціях, оскільки воно синхронізує подання нідерландської звітності з міжнародними циклами звітності. Одночасно з податковою декларацією необхідно здійснити публікацію річної фінансової звітності в Торговій палаті (KVK). Цю дію необхідно завершити протягом 12 місяців після закінчення фінансового року, щоб уникнути ризику персональної відповідальності керівників.
Встановлене законом правило 7-річного зберігання документації
Законодавство Нідерландів вимагає суворого дотримання правил збереження ділової документації. Усі первинні та бухгалтерські документи підприємства, включаючи рахунки-фактури, банківські виписки та договори, повинні зберігатися протягом як мінімум 7 років. Якщо ваша BV володіє нерухомим майном, цей строк зберігання подовжується до 10 років. Хоча зберігання в цифровому форматі дозволене і часто є оптимальним для дистанційного управління, цілісність та доступність даних повинні бути гарантовані. Документи мають зберігатися таким чином, щоб їх можна було надати в зручному для читання форматі в розумні строки на запит податкового інспектора. Belastingdienst має право провести податкову перевірку цих матеріалів у будь-який момент протягом встановленого терміну зберігання. Належне ведення цього архіву допомагає підтвердити, що в попередні періоди застосовувалася правильна ставка корпоративного податку в Нідерландах, забезпечуючи правову безпеку під час контрольних перевірок.
ПДВ та місцеві адміністративні витрати на 2026 рік
Діяльність Dutch BV передбачає податкові зобов'язання, які виходять за межі щорічного податку на прибуток. Хоча нідерландська ставка корпоративного податку є основним фактором прибутковості, непрямі податки та державні реєстраційні збори становлять найчастіші взаємодії з місцевими органами влади. Ці витрати встановлюються урядом і щорічно коригуються з урахуванням адміністративних витрат. Для 2026 фінансового року одноразовий реєстраційний збір Торгової палати (KVK) становить 85,15 євро. Якщо ваша бізнес-модель передбачає найм персоналу, ви також повинні впровадити послуги з нарахування заробітної плати в Нідерландах для управління утриманнями податку на заробітну плату та внесками на соціальне страхування, звітність за якими подається щомісяця.
Ставки та реєстрація ПДВ
Податок на додану вартість (ПДВ), або BTW нідерландською мовою, є податком на споживання, який застосовується майже до всіх внутрішніх операцій та операцій всередині ЄС. Стандартна ставка ПДВ на 2026 рік залишається на рівні 21%, охоплюючи переважну більшість комерційних товарів і професійних послуг. Знижена ставка 9% застосовується до окремих категорій, таких як продукти харчування, книги та медичні товари. Для міжнародних підприємців практичний процес подання звітності передбачає щоквартальну декларацію, що подається через портал Belastingdienst. Якщо ваша BV здійснює транскордонну торгівлю в межах ЄС, ви можете використовувати механізм зворотного нарахування, коли податкове зобов'язання з ПДВ переходить на клієнта, за умови, що обидві сторони мають дійсні ідентифікаційні номери ПДВ. Точний облік ПДВ є обов'язковим, оскільки контролюючі органи часто проводять перехресну звірку цих звітів із вашою щорічною декларацією з податку на прибуток підприємств.
Витрати на Торгову палату (KVK) та UBO
Реєстрація в KVK є першим кроком для будь-якої нової юридичної особи. Після сплати початкового збору в розмірі 85,15 євро компанії більше не сплачують щорічні внески, які було скасовано для зменшення адміністративного навантаження на малий і середній бізнес. Проте збереження реєстрації передбачає обов'язкове розкриття кінцевих бенефіціарних власників (UBO). Реєстр UBO вимагає ідентифікації будь-якої фізичної особи, яка володіє понад 25% акцій, прав голосу або частки власності в BV. Ця прозорість є законодавчою вимогою відповідно до нідерландських правил боротьби з відмиванням коштів (AML). Директори-нерезиденти повинні стежити за тим, щоб інформація про їхніх UBO залишалася актуальною, оскільки неоновлення цих даних може призвести до адміністративних штрафів і потенційного блокування корпоративних банківських рахунків. Ці місцеві витрати, хоча й менші за нідерландську ставку корпоративного податку, є критично важливими для підтримання належного юридичного статусу вашої компанії.
Дистанційне забезпечення відповідності податковому законодавству Нідерландів
Іноземні підприємці можуть забезпечувати повне дотримання податкового законодавства, не проживаючи в Нідерландах. Правова система Нідерландів сприяє цьому за допомогою механізму легалізованої довіреності (PoA), який дозволяє дистанційне заснування BV без особистого візиту до нідерландського нотаріуса. Після реєстрації вашої компанії цифрові бухгалтерські інструменти стають вашим основним інтерфейсом для моніторингу податкових зобов'язань у режимі реального часу. Ці системи дозволяють відстежувати витрати, що підлягають вирахуванню, і валовий дохід, забезпечуючи чіткий прогноз ваших зобов'язань відповідно до нідерландської ставки корпоративного податку. Ця дистанційна модель підтримується надійною цифровою інфраструктурою Belastingdienst, яка приймає електронні звіти як з ПДВ, так і з корпоративного податку на прибуток.
Управління діяльністю з-за кордону вимагає дисциплінованого підходу до адміністративних строків. Навіть без вашої фізичної присутності на вашу BV поширюються ті самі правила зберігання документації протягом 7 років, що й на місцеві компанії. Рішення для цифрового зберігання повинні гарантувати цілісність і доступність усіх фінансових даних, включаючи рахунки-фактури та банківські виписки. Використання хмарної системи бухгалтерського обліку дозволяє вашому податковому представнику миттєво отримувати доступ до необхідних документів, забезпечуючи точне та своєчасне подання щоквартальних декларацій з ПДВ і щорічних декларацій з податку на прибуток підприємств.
Роль провайдера корпоративних послуг
Провайдер корпоративних послуг є важливою сполучною ланкою між вашим міжнародним головним офісом і Податковою та митною адміністрацією Нідерландів. Окрім базового подання звітності, ми забезпечуємо підтримання вашою BV необхідної місцевої економічної присутності (substance), що може бути вимогою для отримання доступу до широкої мережі угод Нідерландів про уникнення подвійного оподаткування. Це включає адміністрування місцевої юридичної адреси та забезпечення належного документування ключових управлінських рішень. Перехід від відкриття бізнесу в Нідерландах до постійного забезпечення комплаєнсу включає кілька технічних кроків, таких як отримання номера RSIN та здійснення обов'язкової реєстрації UBO. Професійне представництво особливо рекомендується засновникам з-поза меж ЄС для забезпечення дотримання всіх місцевих нормативних вимог із першого дня.
Наступні кроки для міжнародних засновників
- Проведіть попередню податкову оцінку, щоб визначити, чи залишатиметься ваш прогнозований прибуток у межах 19% ставки, чи досягне порогу нідерландської ставки корпоративного податку у 25,8%.
- Зберіть необхідні ідентифікаційні документи для реєстрації UBO та директорів, зокрема для будь-якої фізичної особи з часткою понад 25% у компанії.
- Створіть цифрову систему зберігання документації, яка відповідає встановленому законом 7-річному правилу зберігання ділової документації.
- Зверніться до спеціаліста для початку процесу дистанційної реєстрації компанії за допомогою механізму легалізованої довіреності.
Щоб обговорити вашу конкретну податкову ситуацію, зверніться до Intercompany Solutions для отримання консультації.
Останній перегляд: серпень 2026 року
Забезпечення вашої податкової позиції в Нідерландах на 2026 рік
2026 фінансовий рік пропонує стабільні умови для міжнародного бізнесу, при цьому нідерландська ставка корпоративного податку залишається на рівні 19% для прибутку до 200 000 євро та 25,8% для прибутку, що перевищує цей поріг. Успішне управління цією дворівневою системою вимагає поєднання податкового планування з обов'язковими адміністративними вимогами, такими як реєстраційний збір KVK у розмірі 85,15 євро та правило 7-річного зберігання документації. Використовуючи такі стимули, як participation exemption або Innovation Box, засновники можуть ефективно структурувати свої глобальні операції для уникнення подвійного оподаткування, сприяючи при цьому довгостроковому зростанню.
Наші фахівці виступають надійним мостом до ринку Нідерландів, надаючи комплексні послуги з подання звітності з ПДВ та податку на прибуток підприємств. Ми беремо на себе всі тонкощі місцевого податкового регулювання та вимог щодо економічної присутності, щоб ваші професійні інтереси залишалися в досвідчених руках. Це дозволяє вам зосередитися на розвитку вашої компанії, поки ми забезпечуємо точне дотримання кожного терміну подання звітності. Ми здійснюємо дистанційну реєстрацію за довіреністю, роблячи процес виходу на ринок ефективним для засновників з усього світу.
Ми з нетерпінням чекаємо на можливість посприяти вашому виходу на ринок Нідерландів та підтримати ваш успіх на європейському ринку.
Останній перегляд: серпень 2026
Frequently Asked Questions
What is the Dutch corporate tax rate for 2026?
Нідерландська ставка корпоративного податку на 2026 рік становить 19% на перші 200 000 євро оподатковуваного прибутку та 25,8% на будь-яку суму, що перевищує цей поріг. Ця багаторівнева структура гарантує, що невеликі компанії сплачують нижчий відсоток зі своїх початкових доходів. Оскільки в Нідерландах немає місцевих корпоративних податків, ці загальнонаціональні ставки представляють повне зобов'язання з податку на прибуток для вашої нідерландської юридичної особи.
When is the deadline for filing the corporate income tax return in the Netherlands?
Декларації з податку на прибуток підприємств мають бути подані протягом п'яти місяців після закінчення фінансового року. Для компаній, у яких фінансовий рік збігається з календарним, кінцевий термін – 31 травня. Існує можливість подати запит на стандартне продовження терміну до 11 місяців, що переносить дедлайн на квітень наступного року. Неподання декларації або несвоєчасне подання запиту на продовження призведе до адміністративних штрафів від Belastingdienst.
Can a foreign-owned Dutch BV benefit from the 19% tax rate?
Dutch BV з іноземною власністю розглядається так само, як і компанія з місцевими власниками, та може повною мірою скористатися нижчою ставкою оподаткування 19%. Нідерландська ставка корпоративного податку застосовується до прибутку компанії незалежно від громадянства чи податкового резидентства акціонерів. Такий рівний підхід робить BV привабливим інструментом для міжнародних підприємців, які бажають отримати доступ до європейського ринку, зберігаючи конкурентну податкову позицію.
What is the participation exemption in Dutch tax law?
Звільнення participation exemption – це норма, яка запобігає подвійному оподаткуванню шляхом звільнення від оподаткування дивідендів та приросту капіталу, отриманих від дочірньої компанії. Щоб відповідати вимогам, нідерландська материнська компанія повинна володіти щонайменше 5% акцій дочірньої компанії. Крім того, дочірня компанія не повинна утримуватися виключно як пасивна портфельна інвестиція. Це правило є ключовою особливістю міжнародних холдингових структур, яка гарантує, що прибуток, уже оподаткований на рівні дочірньої компанії, не оподатковуватиметься повторно.
Do I need a Dutch bank account to pay corporate taxes?
Для сплати корпоративних податків мати саме нідерландський банківський рахунок суворо не вимагається, проте наявність рахунку, що відповідає стандартам SEPA, є надзвичайно практичною. Податкові органи Нідерландів віддають перевагу платежам банківським переказом із зазначенням конкретних номерів призначення платежу. Хоча міжнародні перекази можливі, вони можуть призвести до затримок або труднощів із зарахуванням. Більшість компаній вважають, що місцевий або відкритий у межах ЄС бізнес-рахунок спрощує сплату ПДВ та корпоративного податку, одночасно забезпечуючи відповідність місцевим банківським стандартам.
What happens if I miss the Dutch tax filing deadline?
Пропуск кінцевого терміну подання податкової звітності призводить до стандартних адміністративних штрафів і нарахування відсотків за несвоєчасну сплату. Відсоткова ставка за несвоєчасну сплату корпоративного податку наразі обмежена 4%. Якщо ви розумієте, що не встигаєте до кінцевого терміну 1 червня, вкрай важливо подати запит на продовження терміну до настання цієї дати. Повторне недотримання вимог може спричинити масштабніші аудиторські перевірки або вищі штрафи з боку податкової та митної адміністрації Нідерландів.
Чи вимагається мінімальний розмір статутного капіталу для заснування BV у 2026 році?
Для заснування Dutch BV у 2026 році немає вимоги щодо високого законодавчо встановленого мінімального статутного капіталу. Ви можете створити компанію зі статутним капіталом усього від €0,01, хоча багато засновників обирають більш практичну суму, наприклад €100 або €1 000. Ця гнучкість була запроваджена для того, щоб зробити структуру BV доступнішою порівняно з NV, для якої досі вимагається мінімальний капітал у розмірі €45 000.
Джерела
- KVK - Реєстрація в Торговому реєстрі Нідерландів
- Business.gov.nl - Товариство з обмеженою відповідальністю (bv)
- Burgerlijk Wetboek Boek 2 (Цивільний кодекс Нідерландів, юридичні особи)
- Rijksoverheid - Підприємництво
- Belastingdienst - Ставки податку на прибуток підприємств
- ICS Payroll - Послуги з нарахування заробітної плати в Нідерландах
- Belastingdienst - Податки на фонд оплати праці (loonheffingen)
- UWV - Обов'язки роботодавця
- Суд ЄС, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нідерланди
- ICLG - Закони та нормативні акти щодо корпоративного управління, Нідерланди
Потрібна додаткова інформація про нідерландську компанію Dutch BV?
Звернутися до експертаReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |