

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-14 · Last reviewed 2026-08-22
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Пропуск остаточного 12-місячного строку подання річної звітності до Торгової палати (KVK) є не просто питанням невеликого штрафу; це може призвести до особистої відповідальності директора у разі банкрутства вашої компанії. Для міжнародних підприємців тиск, пов'язаний із дотриманням нормативних вимог під час масштабування бізнесу, є надзвичайно високим. Ви, ймовірно, усвідомлюєте, що нідерландські адміністративні вимоги є суворими, а побоювання великих штрафів за несвоєчасне подання є цілком обґрунтованим. Розуміння конкретних строків подання податкової звітності для Dutch BV на 2026 рік має вирішальне значення для захисту ваших інвестицій та збереження бездоганної репутації перед Податковою та митною адміністрацією Нідерландів.
Цей посібник містить точний хронологічний контрольний список встановлених законом строків для подання декларацій з податку на прибуток підприємств, ПДВ та річної звітності. Ви дізнаєтеся про різницю між датами складання та датами подання, включно з тим, як подати запит на стандартне п'ятимісячне продовження строку подання декларації з податку на прибуток підприємств. Ми також описуємо обов'язкові вимоги щодо електронного подання через Standard Business Reporting (SBR) та законодавчі вимоги щодо 7-річного зберігання документів. Дотримуючись цього структурованого плану, ви зможете забезпечити відповідність вашої BV усім регуляторним вимогам: від 19% ставки корпоративного податку на прибуток до 200 000 євро до реєстраційних протоколів KVK на суму 85,15 євро на 2026 рік.
Key Takeaways
- Зрозумійте трикомпонентну структуру комплаєнсу, яка охоплює Податкову адміністрацію Нідерландів, Торгову палату та внутрішні вимоги корпоративного управління.
- Визначте конкретні строки подання податкової звітності для Dutch BV на 2026 рік, зокрема стандартний термін до 31 травня для податку на прибуток підприємств та абсолютний 12-місячний ліміт для подання звітності до KVK.
- Дізнайтеся про обов'язкову послідовність складання, затвердження та подання річної звітності для захисту директорів від особистої відповідальності та забезпечення відповідності цифровим стандартам SBR.
- Встановіть чіткий графік подання звітності з ПДВ, враховуючи спеціальні двомісячні строки, що застосовуються до підприємців-нерезидентів.
- Дотримуйтесь встановлених законом стандартів зберігання документації, які вимагають 7-річного терміну зберігання для загальної ділової документації та 10 років для документів, пов'язаних з нерухомим майном.
Встановлені законом зобов'язання щодо звітності для Dutch BV
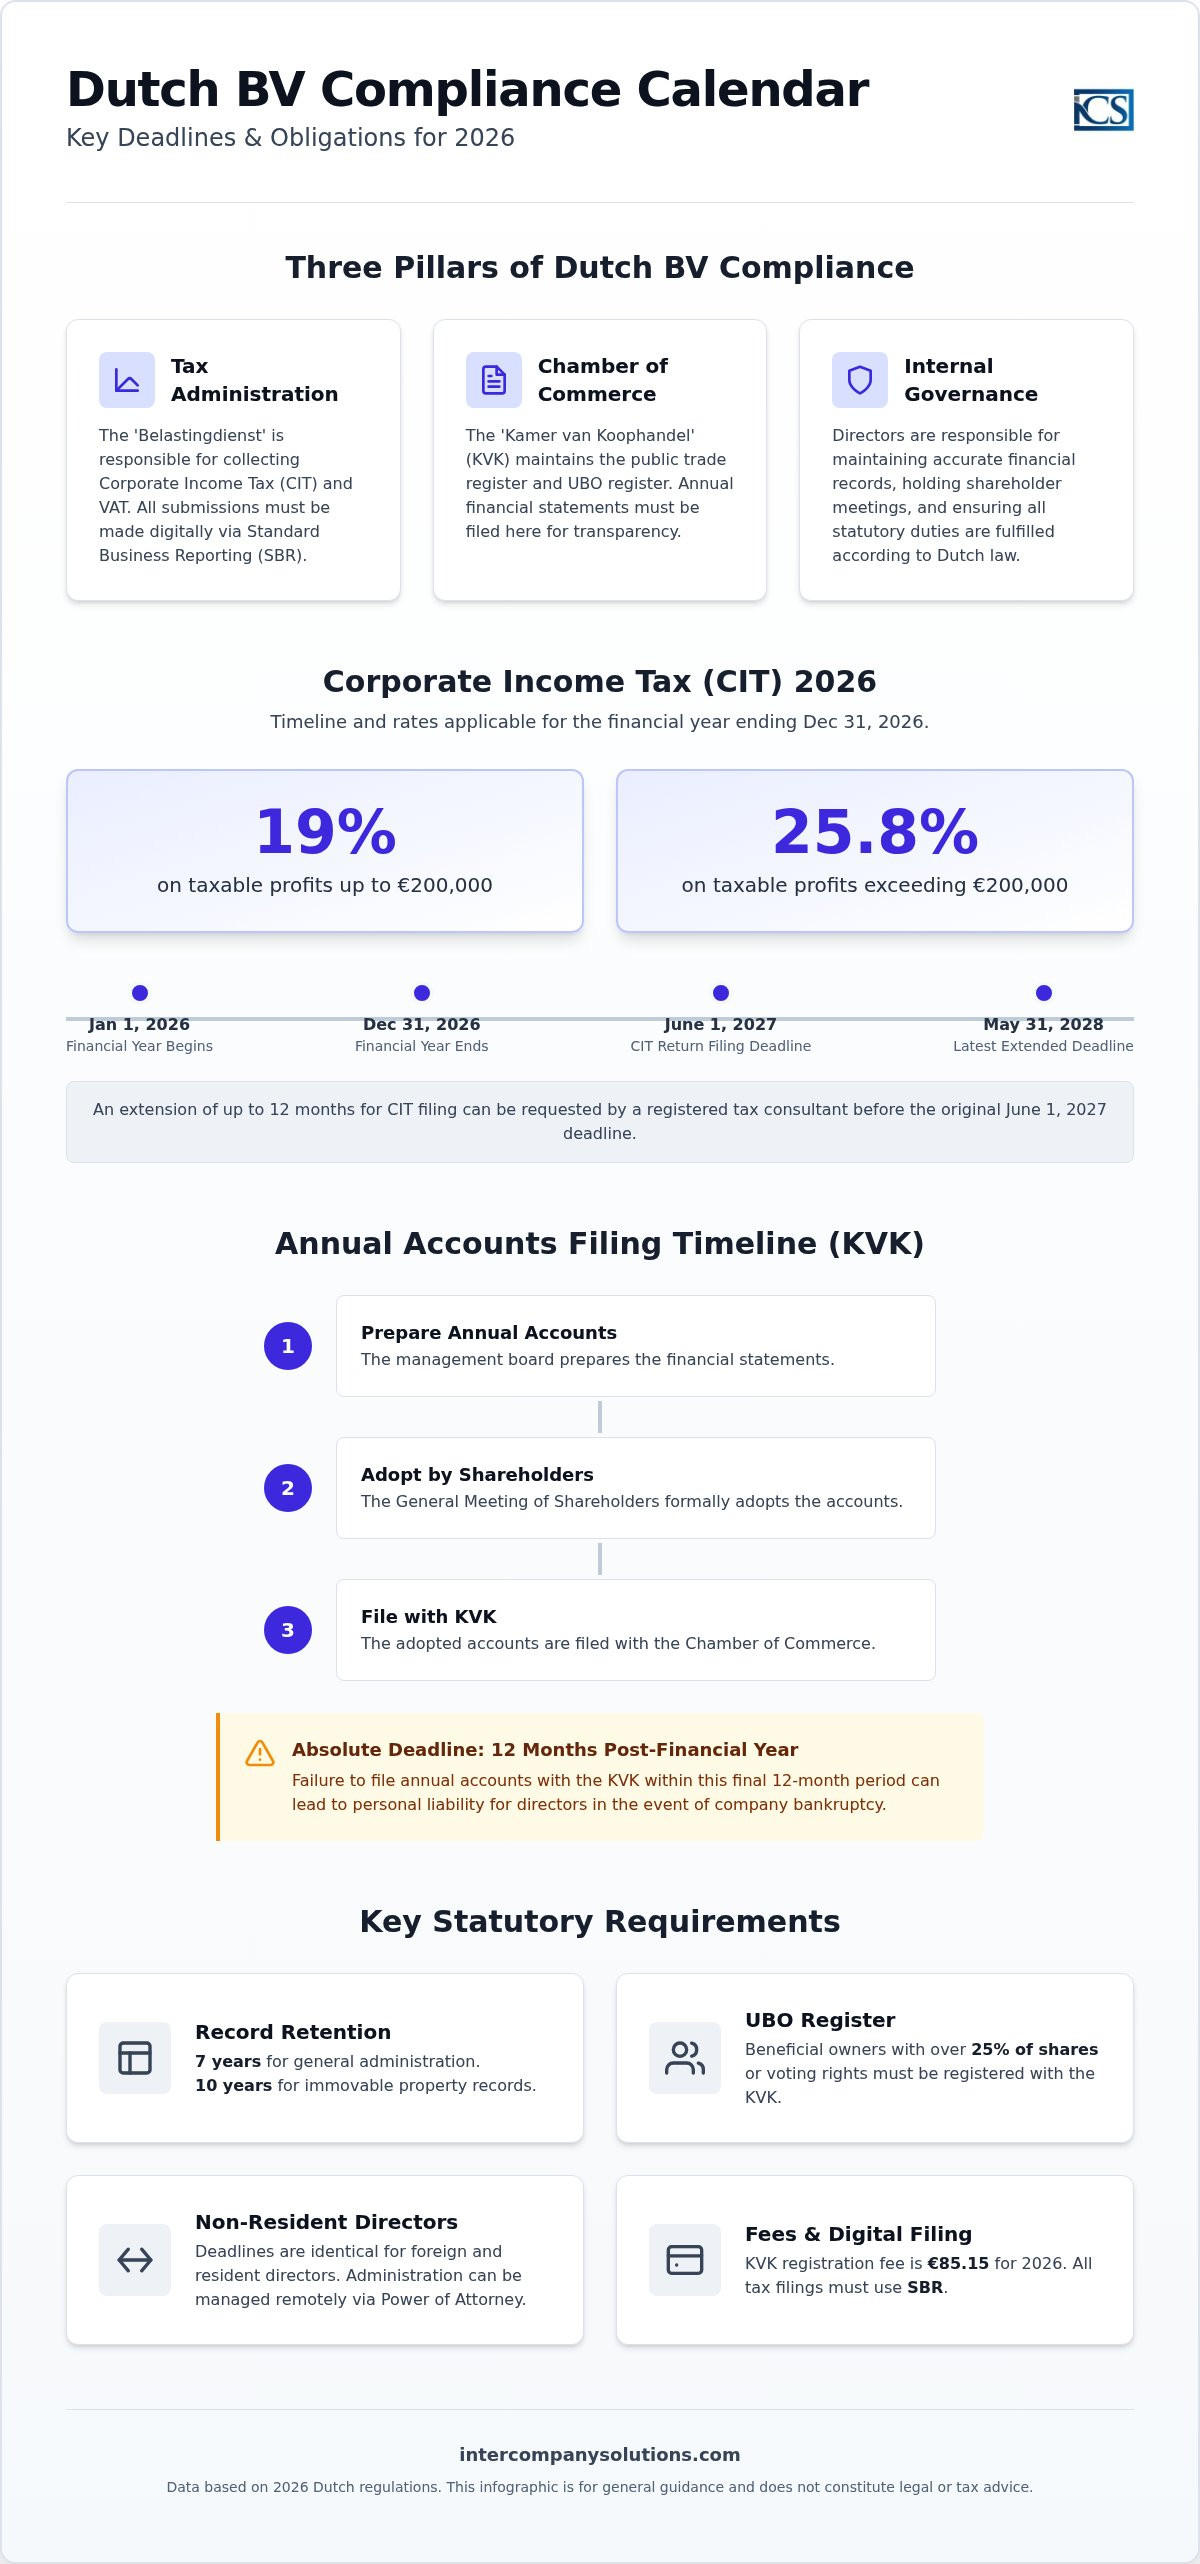
Dutch BV функціонує як окрема юридична особа, що означає наявність у неї власних прав та обов'язків, відокремлених від її власників. Така правова структура вимагає від компанії ведення власного фінансового обліку та дотримання суворих стандартів звітності. Комплаєнс для BV ґрунтується на трьох основних стовпах: податковій адміністрації (Belastingdienst), торгово-промисловій палаті (KVK) та внутрішньому корпоративному управлінні. Кожен стовп має специфічні вимоги, які забезпечують належний правовий статус компанії в межах законодавства Нідерландів.
На іноземних директорів поширюються точно такі ж терміни подання податкової звітності для Dutch BV, як і на тих, хто проживає в Нідерландах. Для іноземних власників немає жодних пільг чи поступок щодо термінів або точності цих подань. Для підприємців, які ведуть свій бізнес з-за кордону, оформлення легалізованої довіреності (Power of Attorney) є стандартним методом вирішення адміністративних завдань. Цей процес дозволяє здійснювати Dutch BV Company Formation та поточне секретарське управління дистанційно, забезпечуючи виконання всіх передбачених законом зобов'язань без необхідності фізичної присутності директора в країні.
Роль податкової адміністрації Нідерландів (Belastingdienst)
Belastingdienst є органом, відповідальним за збір податку на прибуток підприємств (CIT) та податку на додану вартість (VAT). Система корпоративного оподаткування в Нідерландах значною мірою цифровізована, що вимагає від усіх BV подавати декларації через систему стандартної ділової звітності (SBR). Це означає, що ви не можете просто надіслати паперову форму або звичайний файл PDF; звітність повинна подаватися через сумісне програмне забезпечення або через зареєстрованого податкового посередника. Податкова адміністрація часто надсилає попередні податкові нарахування на початку року. Вони базуються на показниках попереднього року або очікуваному прибутку та допомагають державі збирати податки частинами, а не єдиною сумою наприкінці періоду.
Роль Торгово-промислової палати (KVK)
KVK веде торговий реєстр Нідерландів, який є відкритою базою даних усіх діючих підприємств. Вона також адмініструє реєстр UBO, де має бути зареєстрована будь-яка особа, яка володіє понад 25% акцій компанії або прав голосу. Для юридичних осіб, створених або таких, що реєструють зміни у 2026 році, обов'язковий реєстраційний збір KVK становить €85.15. Основним обов'язком BV є щорічне подання фінансової звітності до KVK. Ці документи є загальнодоступними та забезпечують прозорість щодо фінансового стану компанії. Пропуск остаточного 12-місячного терміну для цього подання несе ризик особистої відповідальності за боргами компанії, тому вкрай важливо відстежувати терміни подання податкової звітності Dutch BV протягом усього року.
Крайні терміни подання декларацій з податку на прибуток підприємств (CIT) на 2026 рік
Для більшості Dutch BV фінансовий рік збігається зі стандартним календарним роком, починаючись 1 січня та закінчуючись 31 грудня. Згідно з чинною нормативно-правовою базою, декларації з CIT повинні бути подані не пізніше 1 червня року, наступного за фінансовим роком. Для звітного періоду 2026 року це означає, що ваша декларація має надійти до Belastingdienst до 1 червня 2027 року. Дотримання цих термінів подання податкової звітності Dutch BV є критично важливим елементом корпоративного управління, оскільки це запобігає нарахуванню пені за прострочення платежів та адміністративних штрафів.
Міжнародним підприємцям слід враховувати, що для тих, кому потрібно більше часу на завершення підготовки звітності, передбачена можливість продовження термінів. Співпрацюючи із зареєстрованим податковим консультантом, BV може подати запит на продовження терміну подання до 12 місяців. Таке продовження забезпечує значну гнучкість для складних міжнародних операцій, однак запит має бути поданий до початкового кінцевого терміну 1 червня. Для податкового року 2026 ставки податку на прибуток підприємств встановлені на рівні 19% для оподатковуваного прибутку до €200,000. Будь-який прибуток, що перевищує цей поріг у €200,000, оподатковується за ставкою 25.8%.
Попередні та остаточні нарахування CIT
Податкова адміністрація Нідерландів зазвичай видає попереднє податкове нарахування на початку фінансового року. Це нарахування є розрахунковою оцінкою, заснованою на показниках діяльності компанії за попередні роки або на прогнозованому прибутку. Ця сума сплачується частинами протягом року. Після того як фактична декларація з CIT подана після закінчення року, Belastingdienst обробляє дані та виносить остаточне нарахування. Якщо ваш фактичний прибуток виявився вищим за оціночний, ви сплачуєте різницю. Важливо зазначити, що процентна ставка за нарахуваннями CIT становить 5% на 2026 рік і починає нараховуватися через шість місяців після закінчення фінансового року, якщо належна сума податку не була сплачена.
Режим функціональної іноземної валюти
Міжнародні BV, які ведуть свою основну діяльність у валюті, відмінній від євро, можуть подати заявку на застосування режиму функціональної іноземної валюти. Це дозволяє компанії розраховувати свій оподатковуваний прибуток і подавати декларації з CIT у такій валюті, як USD або GBP. Щоб використовувати цей режим, необхідно подати офіційний запит до податкових органів Нідерландів до початку фінансового року, з якого планується перехід. Після схвалення компанія повинна використовувати цю валюту звітності щонайменше протягом десяти років. Така стабільність забезпечує послідовність у податковому обліку курсових різниць і спрощує фінансову звітність для іноземних материнських компаній.
Точна підготовка цих звітів є ключовою частиною наших Accounting & Tax Services, що допомагає вам підтримувати повну відповідність вимогам законодавства Нідерландів.
Графік складання річної звітності та подання до KVK
Адміністративний цикл Dutch BV завершується публікацією її річної фінансової звітності. У той час як у попередніх розділах детально описані терміни подання податкової звітності Dutch BV до Belastingdienst, Торгово-промислова палата (KVK) діє за окремим встановленим законом графіком. Для BV з фінансовим роком, що закінчується 31 грудня, рада директорів повинна підготувати фінансову звітність протягом п'яти місяців, тобто до 31 травня наступного року. За певних обставин акціонери можуть надати відстрочку на підготовку тривалістю ще до п'яти місяців. Проте остаточний і непорушний термін отримання річної звітності KVK становить 12 місяців після закінчення фінансового року. Для звітного періоду 2026 року цей граничний термін закінчується 31 грудня 2027 року.
Вимоги до підготовки та затвердження
Рада директорів несе головну відповідальність за складання річної звітності. Усі директори повинні підписати ці фінансові звіти; якщо підпис відсутній, причина має бути чітко зазначена в документах. Після підготовки рада директорів представляє звітність акціонерам. Офіційне затвердження зазвичай відбувається під час щорічних загальних зборів акціонерів (AGM), на яких акціонери розглядають та затверджують показники. Акціонери повинні затвердити звітність протягом двох місяців після її підготовки. Якщо це передбачено установчим актом компанії, акціонери також можуть затвердити звітність за допомогою письмових резолюцій без проведення фізичних зборів. Після затвердження BV зобов'язана подати звітність до KVK протягом восьми днів.
Вимоги до публікації залежно від розміру компанії
Обсяг інформації, необхідної для публікації, залежить від класифікації компанії. Більшість міжнародних підприємців, які засновують BV, підпадають під категорії мікро- або малих підприємств. Мікропідприємствам достатньо опублікувати лише скорочений баланс, тоді як малі підприємства повинні подавати баланс та обмежені примітки до нього. Жодна з цих категорій не вимагає повного аудиту зареєстрованим аудитором. Навпаки, середні та великі підприємства зобов'язані проходити обов'язковий аудит і публікувати більш детальний звіт директорів та звіт про прибутки та збитки. Відстеження цих термінів подання податкової звітності Dutch BV та дат публікації має вирішальне значення для уникнення особистої відповідальності, яка може настати в разі пропуску 12-місячного терміну подання. Наші Secretarial Services допомагають директорам точно керувати цим графіком.
Звітність з ПДВ та вимоги щодо дотримання законодавства ЄС
Дотримання податкового законодавства щодо ПДВ є постійним зобов'язанням, яке вимагає суворого дотримання термінів подання податкової звітності Dutch BV, встановлених Belastingdienst. ПДВ, або Omzetbelasting (BTW), є непрямим податком, що стягується з більшості товарів та послуг. Для Dutch BV стандартна періодичність звітності є щоквартальною. До більшості операцій застосовується стандартна ставка 21%, хоча знижена ставка 9% застосовується до окремих товарів, таких як продукти харчування та певні лікарські засоби. З 1 січня 2026 року ставка ПДВ на послуги короткострокового розміщення зросла з 9% до стандартної ставки 21%. Якщо ваша BV займається електронною комерцією та здійснює продажі споживачам по всьому ЄС, вам може знадобитися реєстрація в системі One-Stop-Shop (OSS) для спрощення сплати податків у кількох державах-членах.
Графік квартального подання звітності з ПДВ на 2026 рік
Терміни подання декларацій з ПДВ залежать від того, чи класифікується ваш бізнес як резидент чи нерезидент. Стандартні правила Нідерландів вимагають подання звітності до останнього дня місяця, наступного за звітним кварталом. Проте для підприємців-нерезидентів Belastingdienst надає два місяці для надходження декларації та сплати. Відстеження цих термінів подання податкової звітності Dutch BV має вирішальне значення; станом на 2026 рік максимальний штраф за несвоєчасну сплату ПДВ досяг 6 709 євро.
Для підприємців-нерезидентів графік на 2026 рік є таким:
- Q1 (січ-бер): 31 травня 2026 року
- Q2 (кві-чер): 31 серпня 2026 року
- Q3 (лип-вер): 30 листопада 2026 року
- Q4 (жов-гру): 28 лютого 2027 року
Внутрішньоспільнотні операції та EORI
Якщо ваша BV продає товари або послуги підприємствам в інших країнах ЄС, ви повинні подавати звіт про операції всередині ЄС, відомий як декларація ICP. У цьому звіті детально зазначаються номери платників ПДВ клієнтів та суми операцій. Для імпорту з-за меж ЄС номер реєстрації та ідентифікації економічних операторів (EORI) є обов'язковим для митного оформлення. Ви можете знайти докладнішу інформацію про реєстрацію платником ПДВ для іноземних компаній, щоб забезпечити правильне налаштування з самого початку.
Реєстрація в системі One-Stop-Shop (OSS) є процедурною перевагою для суб'єктів електронної комерції. Вона дозволяє декларувати та сплачувати ПДВ для всіх дистанційних продажів у ЄС в одній декларації, що подається в Нідерландах. Це усуває необхідність реєструватися платником ПДВ у кожній державі-члені, де проживають ваші клієнти, за умови, що ви не перевищуєте відповідні ліміти.
Контрольний список відповідності вимогам (комплаєнс) на 2026 рік для іноземних директорів
Управління нідерландською юридичною особою з-за кордону вимагає структурованого підходу до адміністративних обов'язків. Іноземні директори повинні забезпечити актуальність реєстру UBO (кінцевих бенефіціарних власників) компанії. Будь-яка фізична особа, яка володіє понад 25% акцій або прав голосу, повинна бути зареєстрована. Неоновлення реєстру UBO під час змін у структурі власності може призвести до адміністративних штрафів або кримінальних санкцій. Директорам також слід перевірити, чи відповідають їхні прогнози прибутку граничним значенням CIT (податку на прибуток підприємств) на 2026 рік. Утримання в межах ліміту 200 000 євро забезпечує ставку 19%, тоді як прибуток понад цю суму підпадає під ставку 25,8%. Дотримання Dutch BV tax filing deadlines є базовою умовою комплаєнсу, але належне корпоративне управління вимагає таких превентивних перевірок; дізнайтеся більше про те, як IntegraSense підтримує професійну практику та стандарти корпоративного управління.
Планування річних загальних зборів акціонерів (AGM) є ще одним критично важливим кроком. Як було зазначено в попередньому розділі щодо строків звітності, фінансова звітність має бути затверджена протягом двох місяців після її складання. AGM слугує офіційним заходом для цього затвердження, надаючи директорам звільнення від відповідальності за управління компанією протягом фінансового року. Для компаній з кількома міжнародними акціонерами це час для забезпечення збору всіх підписів під остаточною фінансовою звітністю.
Ведення адміністративної документації
Податкова адміністрація Нідерландів встановлює суворі вимоги до зберігання документації, які застосовуються як до цифрових, так і до паперових файлів. Ви зобов'язані зберігати всю корпоративну документацію щонайменше сім років. Ця вимога включає інвойси, банківські виписки, договори та ділове листування. Якщо ваша BV володіє нерухомим майном у Нідерландах, строк зберігання відповідної документації подовжується до десяти років. Якщо ви працевлаштовуєте міжнародних співробітників за правилом 30% (30% ruling), ви зобов'язані зберігати всю необхідну документацію, таку як підтвердження найму з-за кордону та розрахунки заробітної плати, як частину ваших документів щодо Payroll and Staffing. Ці файли повинні бути легкодоступними для перевірки з боку Belastingdienst за запитом.
Наступні кроки для забезпечення комплаєнсу
Підтримання дійсної юридичної адреси в KVK є юридичною вимогою для всіх BV. Якщо ваша компанія переїжджає або змінює адресу для листування, ви повинні негайно оновити дані в торговому реєстрі, щоб уникнути проблем із врученням процесуальних документів. Залучення сертифікованого бухгалтера є найбільш надійним способом відстежувати зміни в Dutch BV tax filing deadlines протягом року. Професійний посередник гарантує, що звітність подається через програмне забезпечення, сумісне з SBR, зменшуючи ризик технічних помилок або штрафів за несвоєчасне подання. Для отримання допомоги з поданням звітності або для перевірки вашого поточного статусу зверніться до Intercompany Solutions, щоб поспілкуватися з корпоративним спеціалістом.
Останній перегляд: серпень 2026 року
Забезпечення фінансової стабільності вашої Dutch BV у 2026 році
Управління Dutch BV вимагає постійної уваги до календаря, щоб уникнути адміністративних штрафів та потенційної відповідальності директорів. Ви вже знаєте, що основні Dutch BV tax filing deadlines включають подання декларації з податку на прибуток підприємств до 1 червня та щоквартальні декларації з BTW. Точність у цих деклараціях має вирішальне значення, особливо під час застосування ставки CIT у розмірі 19% для оподатковуваного прибутку до 200 000 євро. З 2015 року наші спеціалісти зосереджені на дистанційному комплаєнсі, допомагаючи понад 2 000 засновників по всьому світу точно виконувати свої статутні зобов'язання.
Дотримання структурованого контрольного списку для реєстрації UBO, зберігання документації та затвердження річної звітності гарантує, що ваш бізнес залишатиметься надійним партнером на європейському ринку. Ці процедури захищають ваші професійні інтереси, поки ви зосереджуєтеся на масштабуванні своєї діяльності. Інтеграція секретарських та бухгалтерських послуг забезпечує проходження кожного етапу, від AGM до фінальної публікації в KVK, з ретельною увагою до деталей.
Ми готові допомогти вам створити надійну адміністративну базу, яка підтримуватиме ваші глобальні амбіції та забезпечить повне дотримання регуляторних вимог.
Останній перегляд: серпень 2026 року
Часті запитання
Які штрафи передбачені за пропуск строку подання податкової звітності для Dutch BV?
Пропуск строку подання податкової звітності Dutch BV тягне за собою адміністративні штрафи та нарахування відсотків. Щодо податку на прибуток підприємств Belastingdienst застосовує відсоткову ставку 5% до непогашеної суми, починаючи з шести місяців після закінчення фінансового року. Несвоєчасна сплата ПДВ передбачає значно вищі штрафи, які станом на 2026 рік можуть досягати максимум €6 709. Повторне недотримання вимог також може призвести до більш ретельних перевірок або навіть до кримінального переслідування у випадках підозри в податковому шахрайстві.
Чи можу я подати річну фінансову звітність моєї Dutch BV дистанційно з-за кордону?
Ви можете подати річну звітність дистанційно через обов'язкову систему Standard Business Reporting (SBR). Ця цифрова інфраструктура вимагає спеціального програмного забезпечення або допомоги зареєстрованого податкового посередника в Нідерландах. Фізична присутність не потрібна за умови, що ваша рада директорів затвердила звітність. Використання цих дистанційних інструментів допомагає міжнародним директорам дотримуватися строків подання податкової звітності Dutch BV та зобов'язань щодо її публікації в Торговій палаті без необхідності відвідувати країну для вирішення адміністративних завдань.
Чи обов'язковий нідерландський аудитор для всіх приватних компаній з обмеженою відповідальністю?
Нідерландський аудитор не є обов'язковим для мікро- та малих приватних компаній з обмеженою відповідальністю. Більшість BV, що належать іноземним власникам, підпадають під ці категорії та зобов'язані публікувати лише скорочений баланс і обмежені примітки до нього. Аудит зареєстрованим аудитором є обов'язковим лише в тому випадку, якщо ваша компанія відповідає щонайменше двом із трьох критеріїв протягом двох років поспіль: активи на суму понад €7,5 мільйона, чистий оборот понад €15 мільйонів або більше 50 працівників.
Як подати заяву на продовження строку подання декларації з податку на прибуток підприємств?
Ви можете подати заяву на продовження строку подання декларації з податку на прибуток підприємств, надіславши запит до Belastingdienst до стандартного строку 1 червня. Індивідуальні підприємці зазвичай можуть отримати продовження на п'ять місяців. Проте співпраця з професійним податковим консультантом дає змогу вашій компанії приєднатися до схеми колективного продовження, яка може надати до 12 додаткових місяців. Цей додатковий час є корисним для завершення складної міжнародної звітності, гарантуючи при цьому остаточне виконання всіх законодавчих вимог.
Який строк зберігання ділової документації в Нідерландах?
Встановлений законом строк зберігання загальної ділової документації становить сім років. Сюди входять усі книги бухгалтерського обліку, інвойси, банківські виписки та договори. Якщо ваша BV володіє нерухомим майном, таким як офісні приміщення або земля в Нідерландах, ви повинні зберігати відповідну документацію не менше десяти років. Ці документи мають зберігатися у форматі, який залишається доступним для перевірки нідерландськими податковими органами протягом усього періоду зберігання.
Чи повинна спляча Dutch BV подавати звітність?
Спляча Dutch BV повинна виконувати свої основні зобов'язання щодо подання звітності, навіть якщо вона не здійснює комерційної діяльності. Ви зобов'язані щороку подавати річну декларацію з податку на прибуток підприємств і публікувати фінансову звітність у Торговій палаті. Хоча в цих звітах буде відображено нульовий оборот, неподання їх є порушенням корпоративного права. Це може призвести до адміністративних штрафів та потенційної особистої відповідальності директорів компанії.
Що таке реєстр UBO і хто повинен бути до нього внесений?
Реєстр UBO - це публічна база даних, яка ідентифікує кінцевих бенефіціарних власників компанії. Ви повинні внести до списку будь-яку фізичну особу, яка володіє понад 25% акцій, прав голосу або часток власності в BV. Ця вимога спрямована на запобігання відмиванню коштів та забезпечення корпоративної прозорості. Директори несуть відповідальність за підтримання цієї інформації в актуальному стані, оскільки Торгова палата вимагає негайного повідомлення про будь-які зміни в структурі власності або контролю.
Скільки становить реєстраційний збір KVK у 2026 році?
Обов'язковий реєстраційний збір для нової юридичної особи в Торговій палаті становить €85,15 на 2026 календарний рік. Це одноразовий платіж, який сплачується під час первинної реєстрації вашої BV у торговому реєстрі. Хоча щорічне подання фінансової звітності є безкоштовним, вам слід закласти в бюджет витрати на програмне забезпечення, сумісне з SBR, і цифрові сертифікати безпеки, необхідні для подання ваших документів до KVK та Belastingdienst.
Джерела
- KVK - Реєстрація в Торговому реєстрі Нідерландів
- Business.gov.nl - Приватна компанія з обмеженою відповідальністю (bv)
- Burgerlijk Wetboek Boek 2 (Цивільний кодекс Нідерландів, юридичні особи)
- Rijksoverheid - Підприємництво
- Belastingdienst - Ставки податку на прибуток підприємств
- ICS Payroll - Послуги з нарахування заробітної плати в Нідерландах
- Belastingdienst - Податки на фонд оплати праці (loonheffingen)
- UWV - Обов'язки роботодавця
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нідерланди
- ICLG - Закони та регуляторні акти у сфері корпоративного управління, Нідерланди
Потрібна додаткова інформація про нідерландську компанію Dutch BV?
Звернутися до експертаReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |