


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-21 · Last reviewed 2026-09-21
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Перехід від історичної вимоги щодо 18 000 EUR до сучасної гнучкої моделі докорінно змінив підхід міжнародних підприємців до Нідерландів. Сьогодні встановлені законом вимоги до статутного капіталу Dutch BV дозволяють номінальний мінімум лише у 0,01 EUR, що фактично усуває високий фінансовий бар'єр для входу, який раніше визначав нідерландський ринок. Ви, ймовірно, розумієте, що хоча цей низький поріг входу забезпечує гнучкість, він також запроваджує конкретні адміністративні зобов'язання щодо звітності про UBO та методів внесення капіталу, які необхідно виконувати з особливою точністю.
У цьому посібнику детально описано точний встановлений законом мінімальний розмір капіталу, протоколи емісії акцій та регуляторні зобов'язання для заснування Dutch BV у 2026 році. Ви дізнаєтеся про різницю між грошовими внесками та внесками в натуральній формі, а також про те, як підтримувати належну структуру капіталу за допомогою легалізованої довіреності. Ми розглядаємо правові стандарти 2026 року, включаючи реєстраційний збір KVK у розмірі 85,15 EUR та ліміт на вирахування відсотків у 24,5 відсотка, щоб гарантувати, що ваше заснування компанії Dutch BV із самого початку відповідає всім регуляторним очікуванням. Дотримуючись цих процедурних кроків, ви зможете забезпечити надійну присутність у Нідерландах без необхідності особистого візиту чи надмірної початкової ліквідності.
Ключові висновки
- Переконайтеся, що сучасні вимоги до статутного капіталу Dutch BV дозволяють мінімум у 0,01 EUR, що суттєво зменшує початкове фінансове навантаження на засновників.
- Зрозумійте процедурні відмінності між грошовими внесками та внесками в натуральній формі, щоб забезпечити правильну оцінку активів відповідно до норм Цивільного кодексу Нідерландів.
- Забезпечте дотримання регуляторних вимог, зареєструвавши кінцевих бенефіціарних власників (UBO), які володіють понад 25% акцій, у межах обов'язкового семиденного терміну для подання звітності.
- Сформуйте структуру своєї компанії, щоб скористатися обмеженою відповідальністю акціонерів та ставкою корпоративного податку 2026 року у розмірі 19% на прибуток до 200 000 EUR.
- Заснуйте свою компанію дистанційно за допомогою легалізованої довіреності, що дозволяє провести повну інкорпорацію без необхідності міжнародних поїздок.
Зміст
- Законодавчо встановлений мінімальний капітал для нідерландських приватних компаній з обмеженою відповідальністю
- Способи внесення капіталу та випуску акцій
- Фінансові наслідки статутного капіталу для відповідальності та оподаткування
- Комплаєнс-вимоги щодо розподілу капіталу та реєстрації UBO
- Сприяння дистанційній реєстрації BV у Нідерландах
Законодавчо встановлений мінімальний капітал для нідерландських приватних компаній з обмеженою відповідальністю
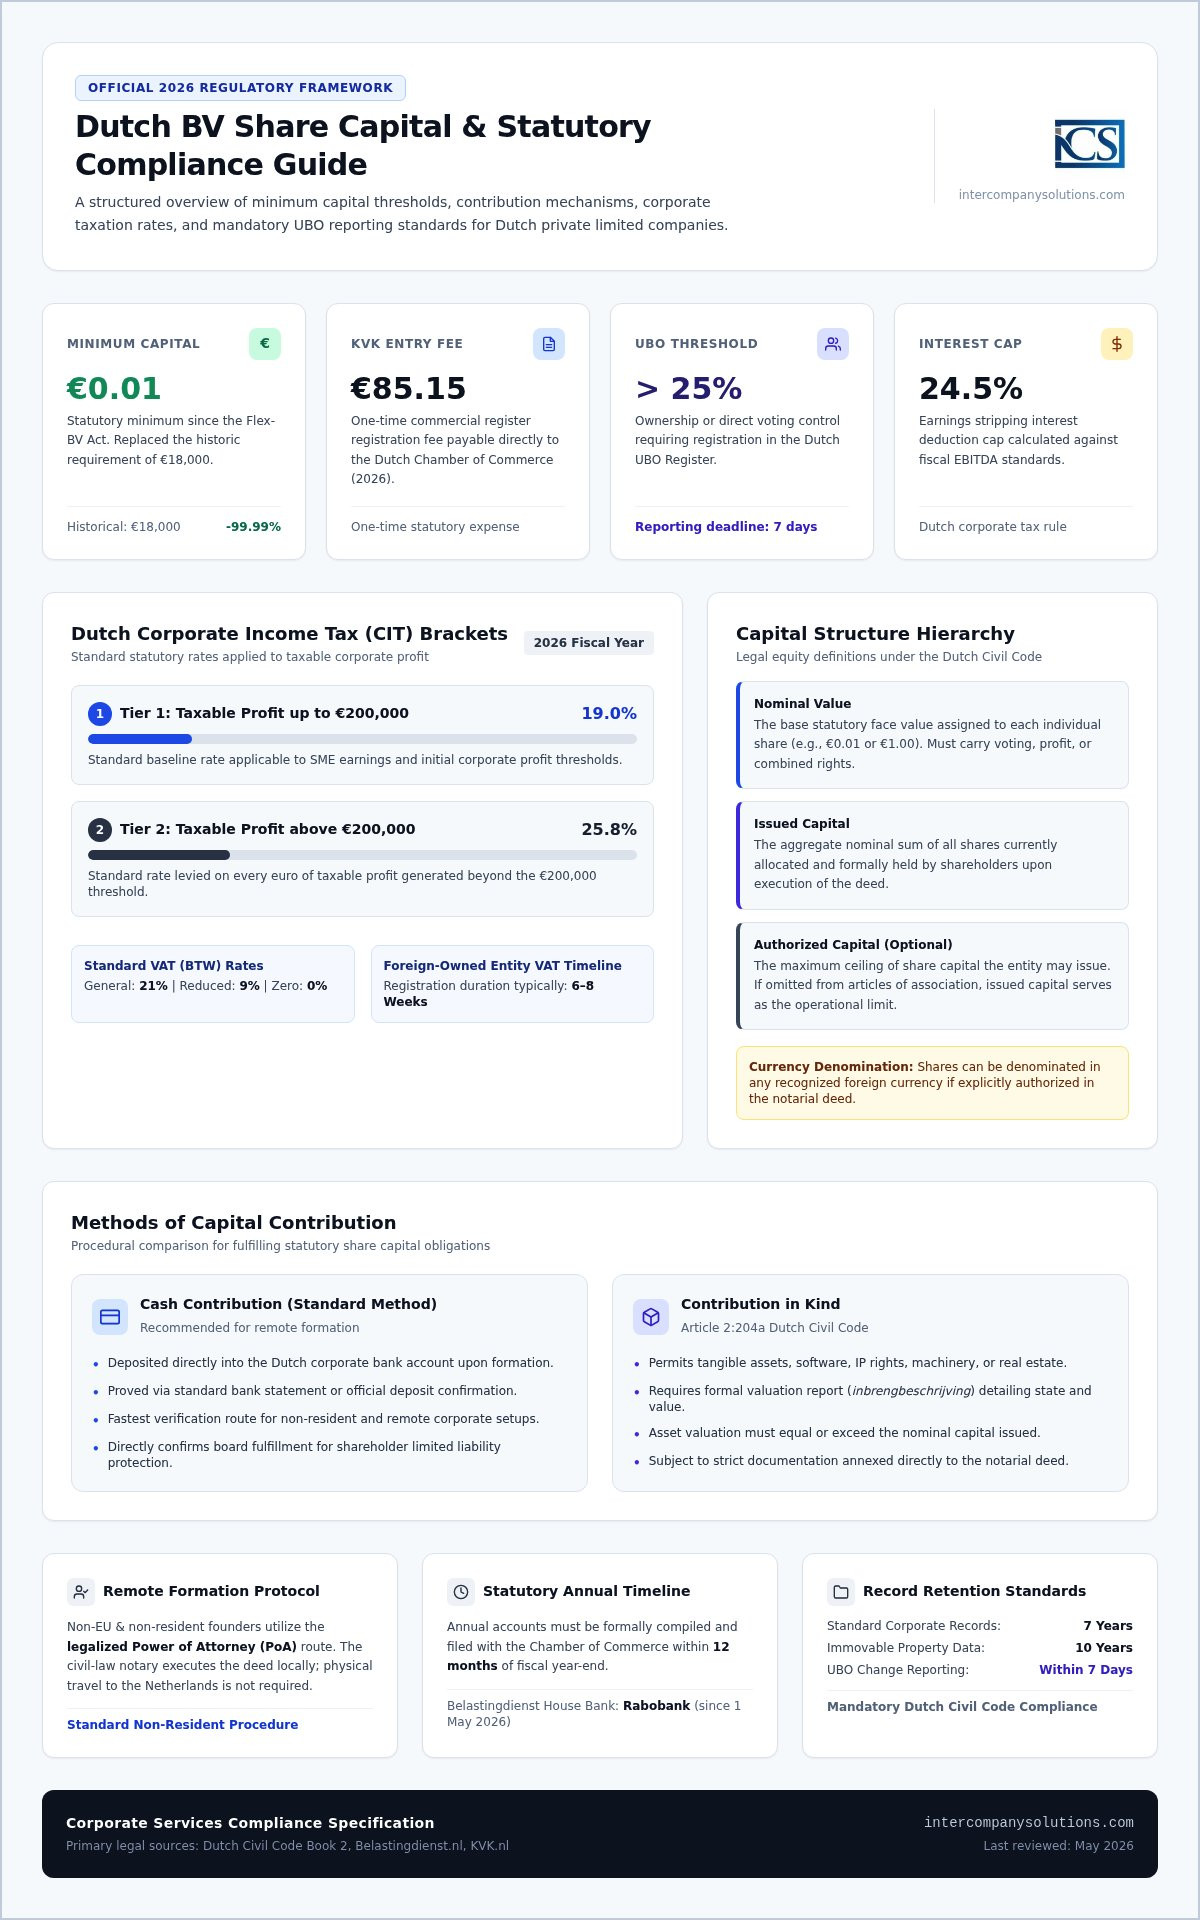
Нідерландська приватна компанія з обмеженою відповідальністю (BV) функціонує в умовах гнучкого режиму капіталу. З моменту набрання чинності Законом про Flex-BV 1 жовтня 2012 року історичну вимогу щодо 18 000 EUR було замінено символічним мінімумом. Чинні вимоги до статутного капіталу Dutch BV передбачають, що юридична особа може бути створена з оплаченим капіталом усього у 0,01 EUR. Ця законодавча зміна була спрямована на зниження бар'єрів для входу міжнародних підприємців та стимулювання розвитку малого і середнього бізнесу шляхом усунення потреби в значній початковій ліквідності.
Засновники повинні випустити щонайменше одну акцію, яка надає право голосу, право на прибуток або обидва права. Окрім статутного капіталу, засновникам слід враховувати одноразовий реєстраційний збір KVK, який на 2026 рік становить 85,15 EUR. Цей оптимізований підхід є ключовою частиною послуг із створення компаній Dutch BV, забезпечуючи правову структуру для ефективного виходу на європейський ринок.
Правило мінімального капіталу 0,01 EUR
Хоча мінімум у 0,01 EUR є юридично достатнім, засновники повинні обрати структуру капіталу, яка відповідає їхнім операційним потребам. На практиці багато підприємців обирають вищу номінальну суму, наприклад 100 EUR або 1 000 EUR, поділену на акції номіналом 1,00 EUR кожна. Такий вибір часто полегшує взаємодію з комерційними банками та кредитними установами, які можуть вважати капіталізацію в 0,01 EUR недостатньою для професійної економічної присутності. Незалежно від обраної суми, капітал має бути повністю оплачений на рахунок компанії під час реєстрації для завершення процесу створення.
Стандарти валюти та номіналу
Цивільний кодекс Нідерландів передбачає значну гнучкість щодо валюти вираження капіталу. Акції не обов'язково мають випускатися в євро; вони можуть бути номіновані в будь-якій міжнародно визнаній валюті за умови, що це прямо передбачено статутом. У разі вибору іноземної валюти компанія зобов'язана вести бухгалтерський облік відповідно до нідерландських стандартів обліку. Підприємцям також слід розрізняти такі поняття:
- Номінальна вартість: номінальна вартість, призначена одній акції (наприклад, 0,01 EUR).
- Випущений капітал: загальна номінальна вартість усіх акцій, якими наразі володіють акціонери.
- Оголошений капітал: максимальна кількість акцій, яку компанія має право випустити відповідно до свого статуту.
Для BV визначення оголошеного капіталу є необов'язковим. Якщо про нього не зазначено в установчому акті, випущений статутний капітал вважається граничним, що спрощує подальше управління власним капіталом, якщо засновники не бажають встановити особливі обмеження.
Способи внесення капіталу та випуску акцій
Офіційний випуск акцій здійснюється на підставі нотаріального акта, посвідченого нідерландським цивільним нотаріусом. Цей юридичний документ є основою компанії, фіксуючи виконання вимог до статутного капіталу Dutch BV. Засновники можуть обрати один із двох основних способів виконання своїх зобов'язань щодо внесення капіталу: грошові внески або внески в натурі. Хоча обидва способи є юридично дійсними, процедурні кроки суттєво відрізняються, особливо для підприємців-нерезидентів, які керують процесом дистанційно.
Грошові внески та банківські вимоги
Грошові внески є стандартним вибором для дистанційної реєстрації через їхню адміністративну простоту. Після посвідчення акта нотаріусом та реєстрації компанії в Торговій палаті (KVK) директори повинні забезпечити внесення випущеного капіталу на корпоративний банківський рахунок. Корисно знати, що Rabobank є офіційним обслуговуючим банком Податкової адміністрації Нідерландів (Belastingdienst) з 1 травня 2026 року. Для засновників, які використовують процедуру з легалізованою довіреністю, підтвердження оплати капіталу зазвичай передбачає надання підтвердження банківського переказу або виписки про внесення коштів до внутрішніх документів компанії. Це гарантує, що рада директорів може підтвердити повну оплату акцій, що є обов'язковою умовою для збереження статусу обмеженої відповідальності юридичної особи.
Протоколи внесення вкладів у натурі
Засновники, які бажають сформувати капітал своєї BV активами, такими як обладнання, програмне забезпечення або нерухомість, повинні дотримуватися спеціальних процедур відповідно до статті 2:204a Цивільного кодексу Нідерландів. Цей метод вимагає письмового опису активів, відомого як inbrengbeschrijving, який має бути підписаний усіма засновниками та директорами. Опис повинен містити вартість активів і застосовані методи оцінки, при цьому дата оцінки має бути не ранішою ніж за шість місяців до внесення вкладу. У той час як для публічної компанії (NV) у цьому процесі потрібен аудиторський висновок, для BV він не вимагається. Це спрощує процедуру, хоча вам все одно слід передбачити додатковий час для підготовки необхідної документації. Якщо ви не впевнені щодо оцінки ваших конкретних активів, ви можете проконсультуватися з фахівцем, щоб переконатися, що опис активів відповідає нотаріальним стандартам.
Фінансові наслідки статутного капіталу для відповідальності та оподаткування
Капіталізація Dutch BV визначає не лише початкову ліквідність компанії; вона встановлює фінансову межу між юридичною особою та її власниками. Хоча вимоги до статутного капіталу Dutch BV дозволяють стартувати з 0,01 EUR, такий вибір впливає на те, наскільки стабільним бізнес видається кредиторам. Обрана вами структура капіталу у поєднанні з податковим законодавством Нідерландів визначає ваші фіскальні зобов'язання та ступінь вашого особистого фінансового захисту.
У 2026 фінансовому році в Нідерландах застосовується ставка податку на прибуток підприємств (CIT) у розмірі 19% на оподатковуваний прибуток до 200 000 EUR. Будь-який прибуток, що перевищує цей поріг, оподатковується за ставкою 25,8%. Окрім цих базових ставок, податкові органи Нідерландів застосовують суворі обмеження щодо вирахування відсотків. На 2026 рік чисті витрати на позиковий капітал обмежені 24,5% від скоригованої для цілей оподаткування EBITDA компанії. Ці порогові значення роблять точний розподіл капіталу критично важливим для податкової оптимізації, зокрема для компаній зі значним внутрішньогруповим фінансуванням.
Обмеження особистої відповідальності
BV є юридичною особою з власними правами та обов'язками, окремими від її власників. Акціонери не несуть особистої відповідальності за боргами компанії понад суму, сплачену ними за свої акції. Цей захист базується на принципі правосуб'єктності юридичної особи, що захищає ваші особисті активи від кредиторів компанії. Цей захист не є абсолютним. Якщо директор діє з грубою недбалістю або бере участь у шахрайських діях, "корпоративну вуаль" може бути знято. У випадках доведеного неналежного управління директори несуть особисту відповідальність за дефіцит коштів компанії під час банкрутства. Належне документальне підтвердження того, що статутний капітал був повністю оплачений, є фундаментальним кроком для закріплення статусу обмеженої відповідальності.
Податкові аспекти для акціонерів
Структурування ваших акцій також може відкрити доступ до значних податкових пільг завдяки звільненню від оподаткування доходів від участі в капіталі (participation exemption). Згідно із законодавством Нідерландів, дивіденди та приріст капіталу, отримані від дочірньої компанії, на 100% звільняються від CIT на рівні материнської компанії за умови, що материнська компанія володіє щонайменше 5% акцій і відповідає встановленим вимогам щодо економічної присутності. Для акціонерів-нерезидентів Нідерланди зазвичай стягують 15% податку у джерела на дивіденди, хоча ця ставка часто знижується або скасовується відповідно до двосторонніх податкових угод. Управління цими складними питаннями вимагає ретельного ведення документації. Ви можете знайти детальнішу інформацію щодо дотримання цих стандартів у нашому посібнику з бухгалтерського обліку для комплаєнсу Dutch BV. Створення професійної структури капіталу із самого початку гарантує, що ваша юридична особа збереже право на ці пільги, відповідаючи всім стандартам звітності 2026 року.
Вимоги щодо комплаєнсу для розподілу капіталу та реєстрації UBO
Підтримання прозорої корпоративної структури є встановленим законом зобов'язанням, яке починається негайно після виконання вимог щодо статутного капіталу Dutch BV. Торгова палата Нідерландів (KVK) адмініструє реєстр кінцевих бенефіціарних власників (UBO), який є обов'язковим для всіх товариств з обмеженою відповідальністю. Цей реєстр ідентифікує фізичних осіб, які є кінцевими власниками або здійснюють вирішальний вплив на суб'єкт господарювання, підтримуючи європейські стандарти корпоративної підзвітності та фінансової прозорості.
Реєстр UBO та стандарти прозорості
UBO визначається на основі порогового значення UBO >25% акцій, прав голосу або частки власності в компанії. Цей стандарт застосовується як до прямого володіння, так і до опосередкованого володіння через материнські компанії чи фонди. При заснуванні юридичної особи ви повинні надати документи для підтвердження осіб таких громадян та походження початкового капіталу. Повідомлення про будь-які подальші зміни щодо UBO протягом 7 днів до Торгового реєстру KVK гарантує відповідність юридичної особи законодавству Нідерландів. Хоча певні персональні дані захищені від широкої громадськості, органи влади та фінансові установи мають доступ до цих записів для обов'язкових цілей верифікації.
Щорічна звітність та підтримання капіталу
Комплаєнс після реєстрації вимагає ретельного адміністративного управління для захисту обмеженої відповідальності акціонерів. Директори повинні забезпечити подання річної фінансової звітності до KVK протягом 12 місяців після закінчення фінансового року, щоб уникнути адміністративних штрафів або потенційної відповідальності директорів у разі банкрутства. Ця фінансова звітність підтверджує, що компанія підтримує свій статутний капітал та дотримується необхідних балансових тестів перед здійсненням будь-яких виплат дивідендів. Щодо управління даними, збереження документації протягом 7 років (10 для нерухомого майна) є обов'язковим для всіх нідерландських підприємств. Точне ведення документації має вирішальне значення для будь-якої взаємодії з податковими органами, оскільки основним обслуговуючим банком Belastingdienst з 1 травня 2026 року є Rabobank.
Сприяння дистанційній реєстрації BV у Нідерландах
Для підприємців-нерезидентів процес виконання вимог щодо статутного капіталу Dutch BV та завершення інкорпорації не вимагає фізичної присутності в Нідерландах. Більшість міжнародних засновників обирають шлях легалізованої довіреності (POA), щоб керувати процесом створення зі своєї країни проживання. Цей спосіб дозволяє нідерландському нотаріусу посвідчити установчий акт від імені засновника, зазвичай завершуючи всю реєстрацію протягом 3 - 5 робочих днів. Intercompany Solutions спеціалізується на супроводі реєстрації Dutch BV, проводячи підприємців через кожен встановлений законом крок для забезпечення відповідності правовим стандартам 2026 року.
Процес оформлення легалізованої довіреності
Процес оформлення POA починається з підготовки проєкту установчого акта та документа довіреності нотаріусом або реєстраційним агентом. Ви повинні підписати цей документ у присутності місцевого нотаріуса або компетентного органу в країні вашого проживання. Залежно від вашої юрисдикції, підписаний документ часто потребує апостиля або легалізації посольством Нідерландів для визнання нідерландським нотаріусом. Вам потрібно буде надати якісні ідентифікаційні документи, такі як дійсний паспорт, які нотаріус використовує для верифікації вашої особи та виконання вимог щодо протидії відмиванню коштів. Потім реєстраційний агент координує дії з Торговою палатою Нідерландів для отримання реєстраційного номера компанії після підписання акта. Цей дистанційний шлях є стандартним для засновників з-поза меж ЄС, оскільки цифрова відеоінкорпорація наразі не є типовою для заяв від нерезидентів.
Адміністративні кроки після реєстрації
Після завершення реєстрації в KVK увага переходить на операційну готовність. Якщо ваша BV планує займатися міжнародною торгівлею, ви повинні подати заявку на отримання номера платника ПДВ та номера EORI. Для компаній з іноземною власністю Belastingdienst зазвичай розглядає заяви на отримання ПДВ від 6 до 8 тижнів після подання необхідного опитувальника. Якщо ви плануєте наймати працівників, вам потрібно буде налаштувати локальну систему нарахування заробітної плати, яка відповідає трудовому та податковому законодавству Нідерландів. Цей етап є критично важливим для узгодження вашої корпоративної структури з довгостроковими комерційними цілями. Детальнішу інформацію про ці початкові етапи ви можете знайти в нашому посібнику щодо відкриття бізнесу в Нідерландах. Ці кроки гарантують, що ваша компанія буде не лише юридично зареєстрована, але й повністю підготовлена до ведення бізнесу в ЄС із дотриманням вимог щодо статутного капіталу Dutch BV та комплаєнс-стандартів.
Останній перегляд: вересень 2026 року
Стратегічне впровадження вашої нідерландської корпоративної структури
Заснування компанії в Нідерландах вимагає точного розуміння поточного правового поля. Правило мінімального капіталу в 0,01 EUR забезпечує значну гнучкість, але ви повинні поєднувати це з суворими стандартами реєстрації UBO та щорічної звітності, щоб зберегти статус обмеженої відповідальності. Використання шляху легалізованої довіреності дозволяє ефективно виконувати ці встановлені законом вимоги без необхідності міжнародних поїздок.
Intercompany Solutions надала підтримку понад 2 000 засновникам з усього світу, спеціалізуючись на комплексному забезпеченні вимог щодо статутного капіталу Dutch BV та корпоративного комплаєнсу. Наша експертиза в податковому праві та адміністративних процедурах Нідерландів забезпечує оптимізовані терміни реєстрації від 3 до 5 робочих днів. Ми гарантуємо, що ваша юридична особа відповідатиме всім стандартам 2026 року, від початкової реєстрації до довгострокового дотримання податкового законодавства, забезпечуючи стабільну основу для вашої європейської діяльності.
Ми з нетерпінням чекаємо на можливість посприяти вашому виходу на ринок Нідерландів із точністю та надійністю, на які заслуговують ваші професійні інтереси.
Останній перегляд: вересень 2026 року
Поширені запитання
Який абсолютний мінімальний розмір статутного капіталу для Dutch BV?
Абсолютний мінімальний розмір статутного капіталу для Dutch BV становить 0,01 євро. Ця номінальна вимога була введена законом Flex-BV Act для спрощення процесу реєстрації для підприємців. Хоча ви можете обрати більшу суму для покращення ділової репутації перед банками, закон вимагає лише цей символічний цент. Усі випущені акції повинні бути повністю оплачені на етапі створення для дотримання встановлених законом вимог щодо статутного капіталу Dutch BV.
Чи можу я внести статутний капітал у валюті, відмінній від євро?
Так, ви можете номінувати та внести свій статутний капітал у будь-якій міжнародно визнаній валюті. Така гнучкість дозволена Цивільним кодексом Нідерландів за умови, що конкретна валюта прямо передбачена в нотаріальному установчому акті компанії. Вибір іноземної валюти може бути вигідним для міжнародної торгівлі, хоча компанія все одно повинна вести свій бухгалтерський облік відповідно до стандартів бухгалтерського обліку та фінансової звітності Нідерландів.
Чи потрібно мені їхати до Нідерландів для реєстрації статутного капіталу?
Вам не потрібно їхати до Нідерландів, щоб зареєструвати статутний капітал або створити компанію. Більшість засновників-нерезидентів використовують процедуру легалізованої довіреності. За цією процедурою ви підписуєте необхідні документи у своїй країні проживання та легалізуєте їх у місцевого нотаріуса або в посольстві. Після цього нідерландський нотаріус посвідчує установчий акт дистанційно, зазвичай завершуючи реєстрацію протягом 3 - 5 робочих днів.
Які реєстраційні збори KVK для нової BV у 2026 році?
Стандартний одноразовий збір за реєстрацію нової юридичної особи в Торговому реєстрі Нідерландів становить 85,15 євро на 2026 рік. Цей збір сплачується безпосередньо Торговій палаті (KVK) під час процесу інкорпорації. Це обов'язкові адміністративні витрати, які застосовуються до всіх нових BV, незалежно від того, чи є засновники резидентами, чи нерезидентами. Ця сума сплачується окремо від будь-яких професійних гонорарів за нотаріальні послуги або допомогу у створенні компанії.
Як визначається кінцевий бенефіціарний власник (UBO) для цілей володіння частками?
Кінцевий бенефіціарний власник (UBO) визначається як будь-яка фізична особа, яка володіє прямою або опосередкованою часткою понад 25% у компанії. Сюди входять особи, які володіють понад 25% акцій, прав голосу або прав власності. Усі BV повинні зареєструвати своїх UBO в реєстрі KVK. Про будь-які зміни в цьому статусі або структурі володіння акціями необхідно повідомляти Торгову палату протягом 7 календарних днів для забезпечення безперервного комплаєнсу.
Чи є податок на капітал при випуску акцій у Нідерландах?
У Нідерландах немає податку на капітал при випуску акцій. Нідерландський збір на капітал, також відомий як kapitaalsbelasting, був офіційно скасований 1 січня 2006 року. Це означає, що внесення коштів або активів для виконання вимог щодо статутного капіталу Dutch BV не призводить до виникнення спеціального податку на випуск. Ця політика залишається вагомою перевагою для підприємців, які прагнуть капіталізувати свою компанію більшими сумами без виникнення додаткових податкових зобов'язань на етапі створення.
Як довго я повинен зберігати документи, пов'язані зі статутним капіталом компанії?
Ви повинні зберігати всю ділову документацію та бухгалтерські записи протягом мінімального періоду в 7 років. Ця встановлена законом вимога стосується документів, пов'язаних із розподілом капіталу, випуском акцій та загальними фінансовими операціями. Якщо ваша компанія володіє правами на нерухоме майно, строк зберігання таких конкретних документів продовжується до 10 років. Збереження цих записів має важливе значення для відповідності вимогам Belastingdienst, яка використовує Rabobank як свій транзакційний банк з 1 травня 2026 року.
Джерела
- KVK - Реєстрація в Торговому реєстрі Нідерландів
- Business.gov.nl - Товариство з обмеженою відповідальністю (bv)
- Burgerlijk Wetboek Boek 2 (Цивільний кодекс Нідерландів, юридичні особи)
- Rijksoverheid - Підприємництво
- Belastingdienst - Ставки податку на прибуток підприємств
- ICS Payroll - Нідерландські послуги з розрахунку заробітної плати
- Belastingdienst - Податки на фонд заробітної плати (loonheffingen)
- UWV - Обов'язки роботодавця
- SVB - Соціальне страхування в Нідерландах
- Belastingdienst - ПДВ (btw) для підприємців
- Європейська комісія - Правила та ставки ПДВ
- De Nederlandsche Bank - Нагляд
- AFM - Ліцензії та реєстри
- RVO - Ведення міжнародного бізнесу
- Belastingdienst Douane - Митниця
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нідерланди
- ICLG - Закони та регуляторні акти про корпоративне врядування, Нідерланди
Потрібна додаткова інформація про нідерландську компанію Dutch BV?
Звернутися до експертаReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |