


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-02 · Last reviewed 2026-10-02
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Холдингова структура Dutch BV не робить бізнес автоматично безпечнішим або більш податково ефективним. Вона працює найкраще, коли право власності, підприємницька діяльність та активи розподілені виважено, з чіткою метою для кожної компанії.
У типовій структурі холдингова BV володіє частками в одній або кількох операційних BV, тоді як операційна BV здійснює повсякденну комерційну діяльність. Це розмежування може впливати на те, де акумулюється прибуток і яка компанія укладає операційні договори, але воно також створює додаткові обов'язки щодо бухгалтерського обліку та звітності.
Ця стаття пояснює, як взаємодіють дві BV, які переваги може надати структура та чого вона гарантувати не може. Вона охоплює відокремлення активів та participation exemption, а також рішення щодо створення, оподаткування та звітності, які слід врахувати. Мета полягає в тому, щоб допомогти вам оцінити, чи відповідає холдингова структура потребам вашого бізнесу, замість додавання юридичних осіб без чіткої мети.
Ключові висновки
- Холдингова структура Dutch BV відокремлює володіння частками від повсякденної підприємницької діяльності, проте холдингова BV - це роль, а не окрема організаційно-правова форма.
- Визначте, хто володіє частками, здійснює кожен вид діяльності та утримує ключові активи, перш ніж вирішувати, яка BV має виконувати кожну роль.
- Зіставте потенційне розмежування ризиків та гнучкість для зростання з додатковим адмініструванням, витратами та обов'язками корпоративного управління для кількох BV.
- Окремі BV не гарантують захисту від претензій, неплатоспроможності чи відповідальності директорів.
- Плануйте дотримання нормативних вимог у кожній BV, включно з порогом UBO >25%; зміни щодо UBO повідомляються протягом 7 днів.
Зміст
- Що таке холдингова структура Dutch BV?
- Як холдингові структури в Нідерландах працюють на практиці?
- Переваги та обмеження холдингової Dutch BV: чого структура не гарантує
- Як оцінити, чи відповідає холдингова структура в Нідерландах вашим планам
- Дотримання нормативних вимог для холдингової Dutch BV та практичні наступні кроки
Що таке холдингова структура Dutch BV?
Холдингова структура Dutch BV зазвичай складається з холдингової BV, яка володіє частками в операційній BV, тоді як операційна BV здійснює підприємницьку діяльність. «Холдингова BV» описує роль компанії, а не окрему нідерландську організаційно-правову форму. Обидві юридичні особи є BV, або закритими компаніями з обмеженою відповідальністю. Посібник Торгової палати Нідерландів щодо створення BV роз'яснює організаційно-правову форму, що використовується для кожної компанії в такій структурі.
Типова структура включає дві BV, проте відповідна схема володіння залежить від планів засновника. Холдинг може володіти частками у більш ніж одній операційній компанії, або кілька акціонерів можуть володіти своїми частками кожен через власну холдингову BV. Почніть із розмежування того, хто володіє частками, і того, яка компанія виконує роботу.
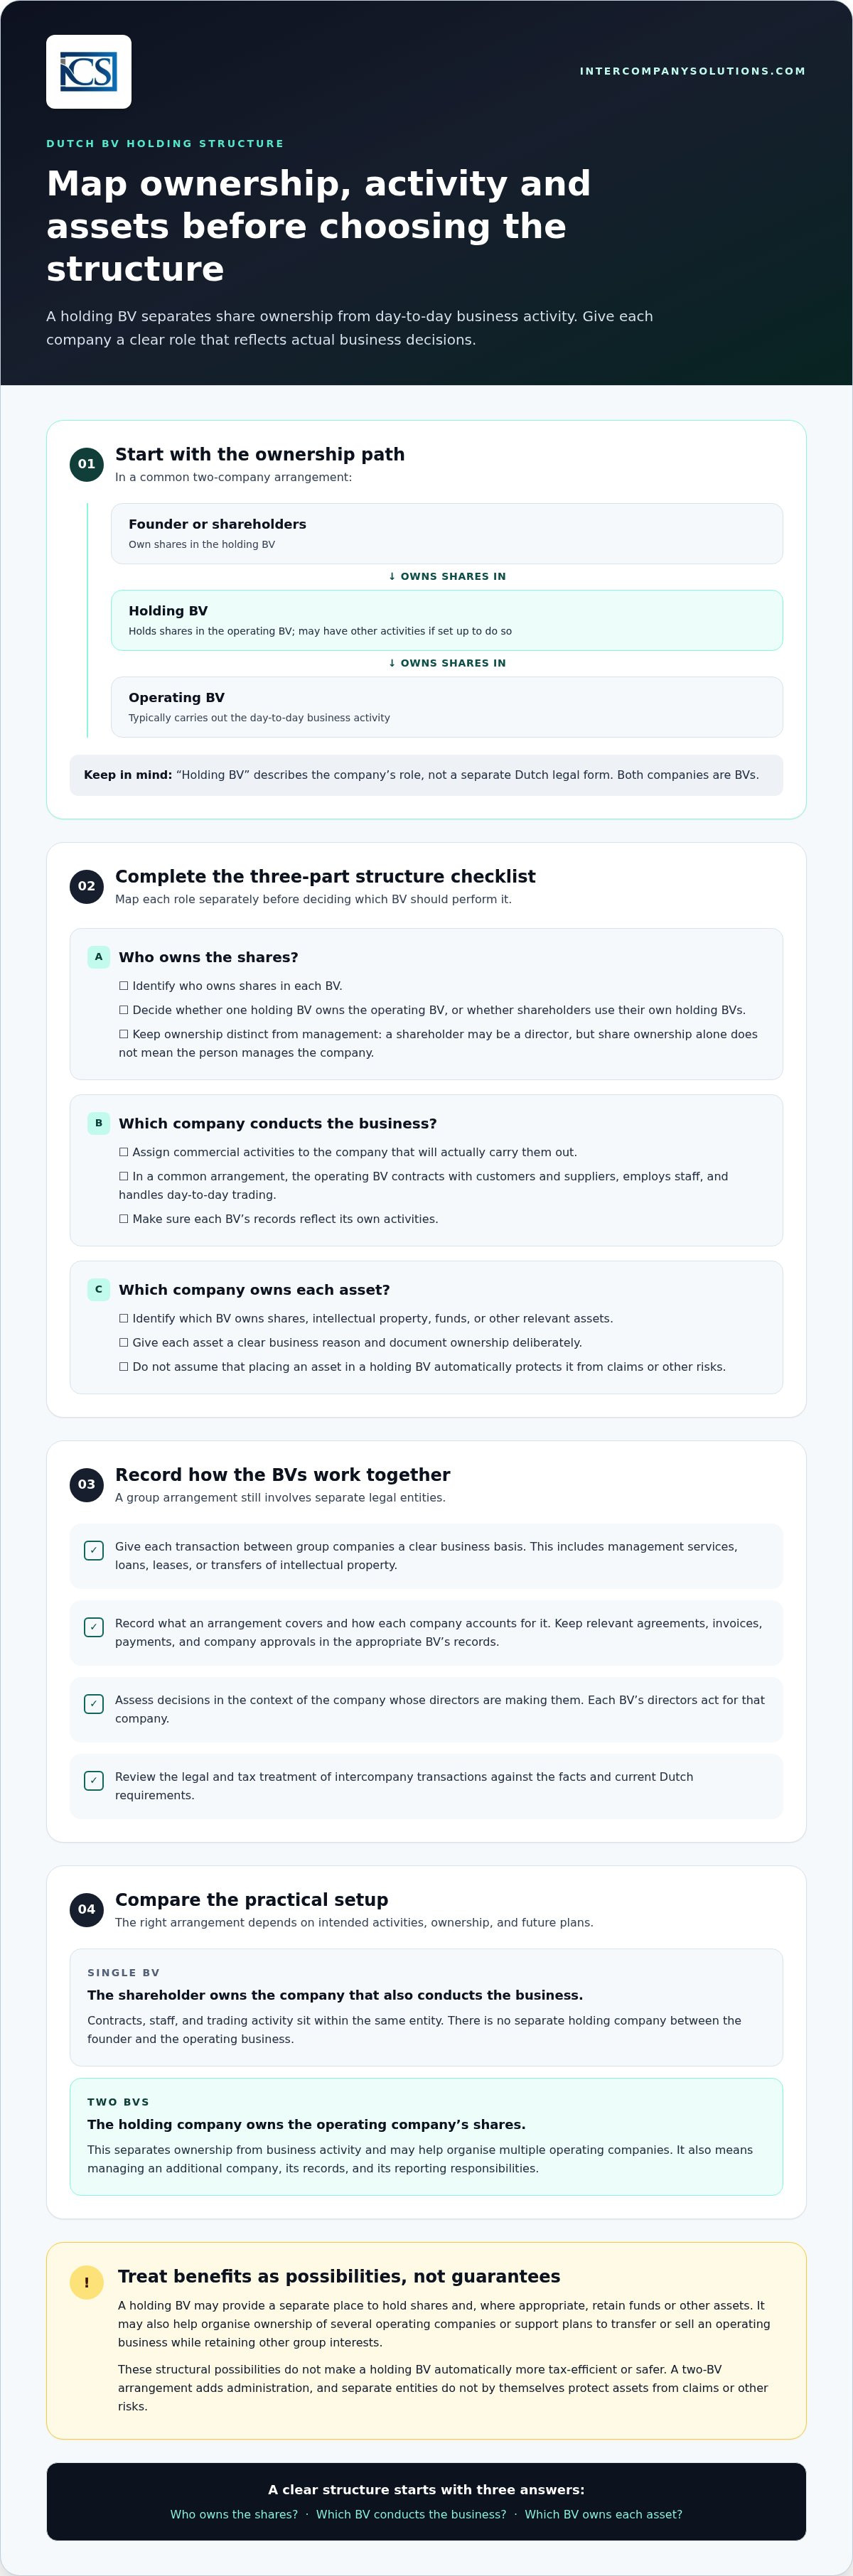
Базова структура власності: Засновник або акціонери → Холдингова BV → Операційна BV
Як взаємодіють холдингова BV та операційна BV?
Холдингова BV є учасником (акціонером) операційної BV. Засновник володіє частками в холдинговій BV одноосібно або разом з іншими акціонерами. За звичайної структури операційна BV укладає договори з клієнтами та постачальниками, наймає персонал і веде щоденну комерційну діяльність. Роль холдингової BV полягає у володінні, хоча вона також може здійснювати окремі види діяльності, якщо це передбачено при її створенні.
Володіння та управління - це різні ролі. Засновник може бути акціонером, директором або тим й іншим одночасно, проте статус акціонера сам по собі не означає, що особа здійснює управління компанією. Кожна BV є окремою юридичною особою, тому її директори діють від імені саме цієї компанії, а її документація та облік повинні відображати її власну діяльність.
Чим відрізняється структура з однією BV?
У разі використання однієї BV акціонер володіє частками в компанії, яка безпосередньо веде бізнес. Договори, персонал і торговельна діяльність зосереджені в тій самій юридичній особі. Між засновником та операційним бізнесом немає окремої холдингової компанії.
У разі використання двох BV холдингова компанія володіє частками операційної компанії, створюючи окремі юридичні особи для володіння та підприємницької діяльності. Це може сприяти більш зваженому плануванню структури власності, але також означає управління додатковою компанією та ведення її обліку. Холдингова структура не є необхідною для кожного засновника; рішення залежить від запланованої діяльності, структури власності та майбутніх планів.
Як холдингові структури в Нідерландах працюють на практиці?
Визначте окремо три елементи: хто володіє частками, яка компанія веде бізнес і яка компанія володіє кожним активом. Ці ролі можуть належати різним BV, але така організація повинна відображати реальні комерційні рішення та бути чітко задокументована. Кожна BV є окремою юридичною особою відповідно до Цивільного кодексу Нідерландів, який прирівнює юридичну особу до фізичної особи щодо майнових та юридичних відносин Цивільний кодекс Нідерландів, Книга 2, Стаття 5.
Де зосереджені частки, підприємницька діяльність та активи?
Розгляньмо гіпотетичний бізнес у сфері програмного забезпечення. Його засновник володіє частками у холдинговій BV, а ця холдингова BV володіє частками в операційній BV. Операційна BV продає підписки, укладає договори з клієнтами та наймає команду розробників. Холдингова BV володіє частками, а також може утримувати певні активи, такі як інтелектуальна власність або накопичені кошти, якщо для цього є чітке ділове обґрунтування.
Цей приклад наведено виключно для ілюстрації, він не є юридичною або податковою консультацією. Приймайте рішення щодо власності на активи та документуйте її виважено. Передача активу до холдингової BV не захищає його автоматично від претензій або інших ризиків. Юридичне та фінансове становище залежить від фактичних обставин, зокрема від того, як було передано актив і як здійснюється управління кожною компанією.
Як пов'язані BV повинні документувати свої відносини?
Операції між компаніями групи повинні мати чітке ділове підґрунтя, а не розглядатися як неформальний рух грошових коштів чи майна. Якщо одна BV надає управлінські послуги, позичає кошти, здає в оренду актив або передає інтелектуальну власність іншій, зафіксуйте умови цієї домовленості та порядок її відображення в обліку кожної з компаній. Законодавство Нідерландів про податок на прибуток підприємств містить правила для операцій між пов'язаними особами; відповідний режим оподаткування залежить від фактичних обставин Dutch Corporate Income Tax Act.
Ведіть окремий бухгалтерський облік для кожної BV. Фіксуйте відповідні договори, інвойси, платежі та корпоративні погодження в документації належної юридичної особи. Перш ніж переходити до внутрішньогрупової операції, перевірте її юридичний і податковий режим на відповідність чинним вимогам Нідерландів. Передача між пов'язаними компаніями залишається операцією між окремими юридичними особами.
Директори повинні оцінювати рішення в контексті компанії, якою вони управляють. Стаття 9 Книги 2 Цивільного кодексу Нідерландів регулює обов'язки директорів перед юридичною особою, якою вони керують (Dutch Civil Code, Book 2). Чітка документація допомагає підтвердити, чому було ухвалено рішення та яка саме компанія уклала угоду.
Під час планування структури групи завчасний аналіз структури власності, видів діяльності та запланованих передач активів дозволяє виявити питання, які слід вирішити до підготовки документів. Ви можете обговорити структуру вашої Dutch BV з огляду на ваші плани.
Переваги та обмеження холдингової Dutch BV: чого ця структура не гарантує
Холдингова BV може слугувати окремим інструментом для володіння частками та, за необхідності, збереження коштів або інших активів. Вона також може спростити організацію володіння кількома операційними компаніями. Це структурні можливості, а не автоматичні фінансові чи податкові переваги. Оцінюйте доцільність структури з урахуванням додаткового адміністрування та ваших реальних планів.
Коли холдингова BV може бути корисною?
Холдингову структуру варто розглянути, якщо ви плануєте:
- Реінвестувати прибуток в інший напрям бізнесу або зберігати кошти всередині корпоративної групи.
- Володіти кількома операційними компаніями через одну материнську компанію.
- Підготуватися до можливої передачі чи продажу операційного бізнесу, зберігши інші активи групи.
Ці сценарії не означають, що створення холдингу однозначно є правильним вибором. Прибуток, залишений у компанії, підпадає під дію відповідних юридичних та податкових правил, а переміщення грошових коштів або активів між BV вимагає належного оформлення та документального підтвердження. Податкові наслідки залежать від задіяних компаній, структури власності та здійснюваних операцій.
Нідерландське звільнення від оподаткування участі в капіталі (participation exemption) може запобігти повторному оподаткуванню кваліфікованих дивідендів або приросту вартості від дочірньої компанії як прибутку підприємства на рівні холдингу. Застосування цієї пільги обумовлене певними вимогами, і вона не звільняє від податків весь прибуток групи. Зіставте роз'яснення Belastingdienst щодо participation exemption з конкретною часткою володіння та обставинами вашої справи.
Які існують компроміси та поширені помилкові уявлення?
Дві BV означають адміністрування двох юридичних осіб. Кожній потрібні власна документація, бухгалтерський облік, корпоративне управління та подання обов'язкової звітності. Зіставте додатковий обсяг роботи та професійне адміністрування з метою відокремлення володіння активами від операційної діяльності.
| Одна BV | Холдингова та операційна BV |
|---|---|
| Володіння та господарська діяльність зосереджені в одній юридичній особі. | Одна BV володіє частками; інша веде операційну діяльність. |
| Менше юридичних осіб для адміністрування. | Потрібні окреме адміністрування та корпоративне управління для кожної BV. |
| Немає окремої компанії для володіння активами групи чи частками. | Активи можуть утримуватися окремо, якщо це юридично та комерційно доцільно. |
Відокремлення не є гарантією захисту від судових позовів, неплатоспроможності чи відповідальності директорів. Кожна BV є окремою юридичною особою, проте структура не усуває всіх юридичних чи фінансових ризиків. Також не кожному засновнику потрібні дві BV, а наявність холдингу не призводить до автоматичного зниження податків чи відповідності критеріям participation exemption. Перш ніж обирати структуру, ретельно проаналізуйте плани щодо володіння, види діяльності, ризики та поточне адміністрування.
Як оцінити, чи відповідає нідерландська холдингова структура вашим планам
Визначте чітку комерційну мету для кожної компанії. Холдингова структура Dutch BV може відповідати певному плану власності або зростання, але додаткова юридична особа також тягне за собою окреме адміністрування. Скористайтеся цією структурою аналізу перед прийняттям рішення:
- Визначте структуру власності. Вкажіть кожного потенційного акціонера, його заплановану частку володіння та особу, яка виконуватиме обов'язки директора кожної BV.
- Розмежуйте діяльність. Складіть перелік запланованих видів господарської діяльності та визначте, яка компанія укладатиме договори з клієнтами й постачальниками та найматиме персонал.
- Продумано розподіліть активи. Зважте, де будуть розміщені інтелектуальна власність, обладнання, кошти та інші активи, і задокументуйте ділове обґрунтування такого розподілу.
- Перевірте план зростання. Розмежуйте поточні плани та гіпотетичні можливості. Чи очікуєте ви кілька напрямів діяльності, зовнішніх інвесторів, продаж бізнесу або реінвестування прибутку? Зважте, чи виправдовують ці плани створення окремих юридичних осіб уже зараз.
- Зіставте адміністрування з метою. У разі однієї BV потрібно адмініструвати менше юридичних осіб. Холдингова та операційна BV відокремлюють власність від господарської діяльності, проте кожна компанія має власне корпоративне управління та звітність.
Узгодьте структуру до інкорпорації
Зафіксуйте письмово інформацію про потенційних акціонерів, директорів, частки володіння, види діяльності, договори, персонал та активи для кожної BV. Визначте, які рішення вже прийняті, а які є можливостями на майбутнє. Потенційний продаж або новий проєкт можуть мати значення для планування, проте лише гіпотетичний план навряд чи виправдовує додавання ще однієї компанії на початковому етапі.
| Критерій аналізу | Одна BV | Холдингова та операційна BV |
|---|---|---|
| Право власності | Акціонери володіють операційною компанією напряму. | Холдингова BV володіє частками в операційній BV. |
| Комерційна діяльність | Одна й та сама BV володіє бізнесом і веде його. | Операційна BV здійснює діяльність; холдингова BV володіє її частками. |
| Адміністрування | Документообіг та корпоративне управління однієї компанії. | Окремий документообіг та корпоративне управління для кожної BV. |
Сплануйте процес заснування
Створення Dutch BV вимагає нотаріального акта. Для засновників з-поза меж ЄС стандартним дистанційним шляхом є легалізована довіреність: нотаріус посвідчує акт, і засновнику не потрібно приїжджати. Відповідна процедура залежить від засновників та запланованої структури володіння частками. Роз'яснення KVK щодо створення BV містять офіційну інформацію про реєстрацію.
Мінімальний капітал BV становить €0.01. Це не скасовує інших вимог до інкорпорації та не замінює планування діяльності компанії, структури власності й корпоративного управління. Для отримання додаткової інформації про реєстрацію дивіться цей посібник зі створення Dutch BV.
Комплаєнс холдингової Dutch BV та практичні подальші дії
Холдингова структура передбачає наявність окремих компаній, тому комплаєнс має бути організований для кожної BV окремо, а не вестися так, ніби група є однією юридичною особою. Холдингова та операційна BV потребують власної документації, що відображає їхню власну діяльність, операції та рішення. Податковий режим та обов'язки щодо подання звітності залежать від компанії та її обставин.
Які поточні обов'язки поширюються на BV?
Ведіть окремий бухгалтерський облік та корпоративну документацію для кожної BV. Кожна компанія також зобов'язана виконувати відповідні вимоги щодо подання податкової звітності та річної фінансової звітності. Врахуйте такі обов'язки під час планування:
| Сфера | Практична вимога |
|---|---|
| Бухгалтерський облік | Ведення обліку для кожної BV, що відображає її власні операції та діяльність. |
| Податок на прибуток підприємств | Оцінка податкового статусу кожної BV та зобов'язань щодо подання звітності окремо. |
| Річна фінансова звітність | Подання річної фінансової звітності до KVK протягом 12 місяців після закінчення фінансового року. |
| Інформація про UBO | Поріг визначення UBO >25%; повідомлення про зміни щодо UBO протягом 7 днів. |
Ставка CIT становить 19% до €200,000 та 25.8% на суму перевищення. Ці ставки застосовуються до оподатковуваного прибутку, однак податкова позиція та зобов'язання кожної BV залежать від конкретних обставин. Зверніться до офіційних роз'яснень Belastingdienst щодо податку на прибуток підприємств для отримання актуальної інформації.
Враховуйте поріг визначення UBO та терміни подання звітності відповідно до структури власності та контролю кожної компанії. KVK надає роз'яснення щодо реєстрації та внесення змін до даних UBO. Щодо подання річної фінансової звітності зверніться до відповідних інструкцій KVK.
Як засновникам перейти від планування структури до її створення?
Перед підготовкою документів для інкорпорації визначте склад акціонерів і розподіл власності, заплановану діяльність кожної BV, а також компанії, в яких будуть закріплені договори, персонал та активи. Вирішіть, як компанії документуватимуть операції між собою і хто вестиме бухгалтерський облік та корпоративну документацію кожної компанії. Це надасть нотаріусу та податковим консультантам чітку структуру для аналізу.
Ведіть комплаєнс-календар для кожної BV, в якому фіксуйте зобов'язання щодо звітності та кінцеві терміни її подання. Звіряйте календар з чинними офіційними роз'ясненнями, особливо у разі змін у структурі власності, діяльності або внутрішньогрупових домовленостях.
Зробіть структуру виваженим бізнес-рішенням
Холдингова структура Dutch BV відокремлює володіння частками від операційної діяльності, але вона корисна лише тоді, коли це розмежування служить чіткій меті. Визначте, яка компанія володітиме частками та активами, яка вестиме господарську діяльність, і чи виправдовують такі плани, як реінвестування, додаткова діяльність або продаж, додаткові адміністративні витрати.
Зважайте на обмеження. Окремі BV не гарантують захисту від позовних вимог або відповідальності директорів, а податковий режим залежить від конкретних компаній та операцій. Холдинг автоматично не звільняє прибуток від оподаткування та не зменшує загальне податкове навантаження.
Intercompany Solutions підтримує міжнародних підприємців у питаннях реєстрації Dutch BV, а також надає поточний бухгалтерський супровід і комплаєнс-підтримку. Безкоштовна первинна консультація є практичним початком для обговорення того, як поєднуються ваші плани щодо володіння, діяльність та обов'язки зі звітності.
Обговоріть вашу структуру Dutch BV з нашою командою вже сьогодні.
З'ясуйте ключові питання до створення структури, щоб обрати формат, який відповідає вашим планам, і чітко керувати пов'язаними з ним зобов'язаннями.
Останній перегляд: жовтень 2026 року
Поширені запитання
У чому різниця між холдинговою BV та операційною BV?
Холдингова BV переважно володіє частками в одній або кількох компаніях. Операційна BV зазвичай веде комерційну діяльність, таку як укладення договорів із клієнтами, продаж товарів чи послуг і найм персоналу. Ці ролі можуть бути розподілені інакше, якщо для цього є комерційне обґрунтування. Засновник може бути акціонером, директором або поєднувати обидві ролі, проте володіння та управління є різними функціями.
Чи потрібна холдингова Dutch BV для кожного бізнесу?
Ні. Засновник може працювати через одну BV, поєднуючи володіння та комерційну діяльність в одній компанії. Холдингова BV може бути корисною, якщо структура власності передбачає наявність кількох операційних компаній, реінвестування або потенційний продаж, проте вона також збільшує обсяг адміністративної роботи та корпоративного управління. Зіставте мету створення другої юридичної особи з поточними обов'язками щодо її підтримки. Відповідна структура залежить від обставин і планів засновника.
Чи захищає холдингова BV активи бізнесу автоматично?
Ні. Зберігання активів в окремій BV дозволяє розмежувати володіння та діяльність операційної компанії, проте це не гарантує захисту від претензій, неплатоспроможності чи відповідальності директорів. Юридичні та фінансові наслідки залежать від конкретних обставин, зокрема від того, як активи передаються, оформлюються у власність та управляються. Розглядайте кожну передачу як операцію між окремими компаніями, документуйте її ділову мету та оцінюйте наслідки до вчинення дій.
Чи зменшує нідерландська холдингова структура корпоративний податок автоматично?
Ні. Холдингова структура автоматично не зменшує податки та не звільняє прибуток від оподаткування. До кваліфікованих дивідендів або приросту капіталу від дочірньої компанії може застосовуватися режим звільнення від оподаткування доходів від участі (participation exemption), проте він передбачає дотримання встановлених критеріїв. Інші податкові наслідки залежать від залучених компаній, структури власності та здійснюваних операцій. Оцініть конкретну структуру відповідно до чинних податкових правил Нідерландів, перш ніж покладатися на певний податковий результат. Сама по собі структура не є гарантією податкових пільг.
Чи може засновник з-поза меж ЄС зареєструвати холдингову Dutch BV дистанційно?
Так. Засновник не з країн ЄС зазвичай може скористатися стандартною процедурою дистанційної реєстрації на підставі легалізованої довіреності (Power of Attorney). За цією процедурою нотаріус посвідчує акт, і засновнику не потрібно приїжджати особисто. Для реєстрації Dutch BV обов'язковою є участь нотаріуса, а процес створення залежить від планованої структури власності та наданих документів. У разі створення структури з двох компаній плануйте реєстрацію як холдингової, так і операційної BV, оскільки кожна з них є окремою юридичною особою.
Sources
- KVK - Реєстрація в Торговому реєстрі Нідерландів
- Business.gov.nl - Товариство з обмеженою відповідальністю (bv)
- Burgerlijk Wetboek Boek 2 (Цивільний кодекс Нідерландів, юридичні особи)
- Rijksoverheid - Підприємництво
- Belastingdienst - Ставки податку на прибуток підприємств
- BOIP - Реєстрація торговельних марок у Бенілюксі
- WIPO - Мадридська система
- RVO - Ведення міжнародного бізнесу
- Belastingdienst Douane - Митниця
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нідерланди
- ICLG - Закони та правила корпоративного управління, Нідерланди
Потрібна додаткова інформація про нідерландську компанію Dutch BV?
Звернутися до експертаReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |